
所屬合集: 投資人簡報案例 · 印度上市公司法說會簡報範例
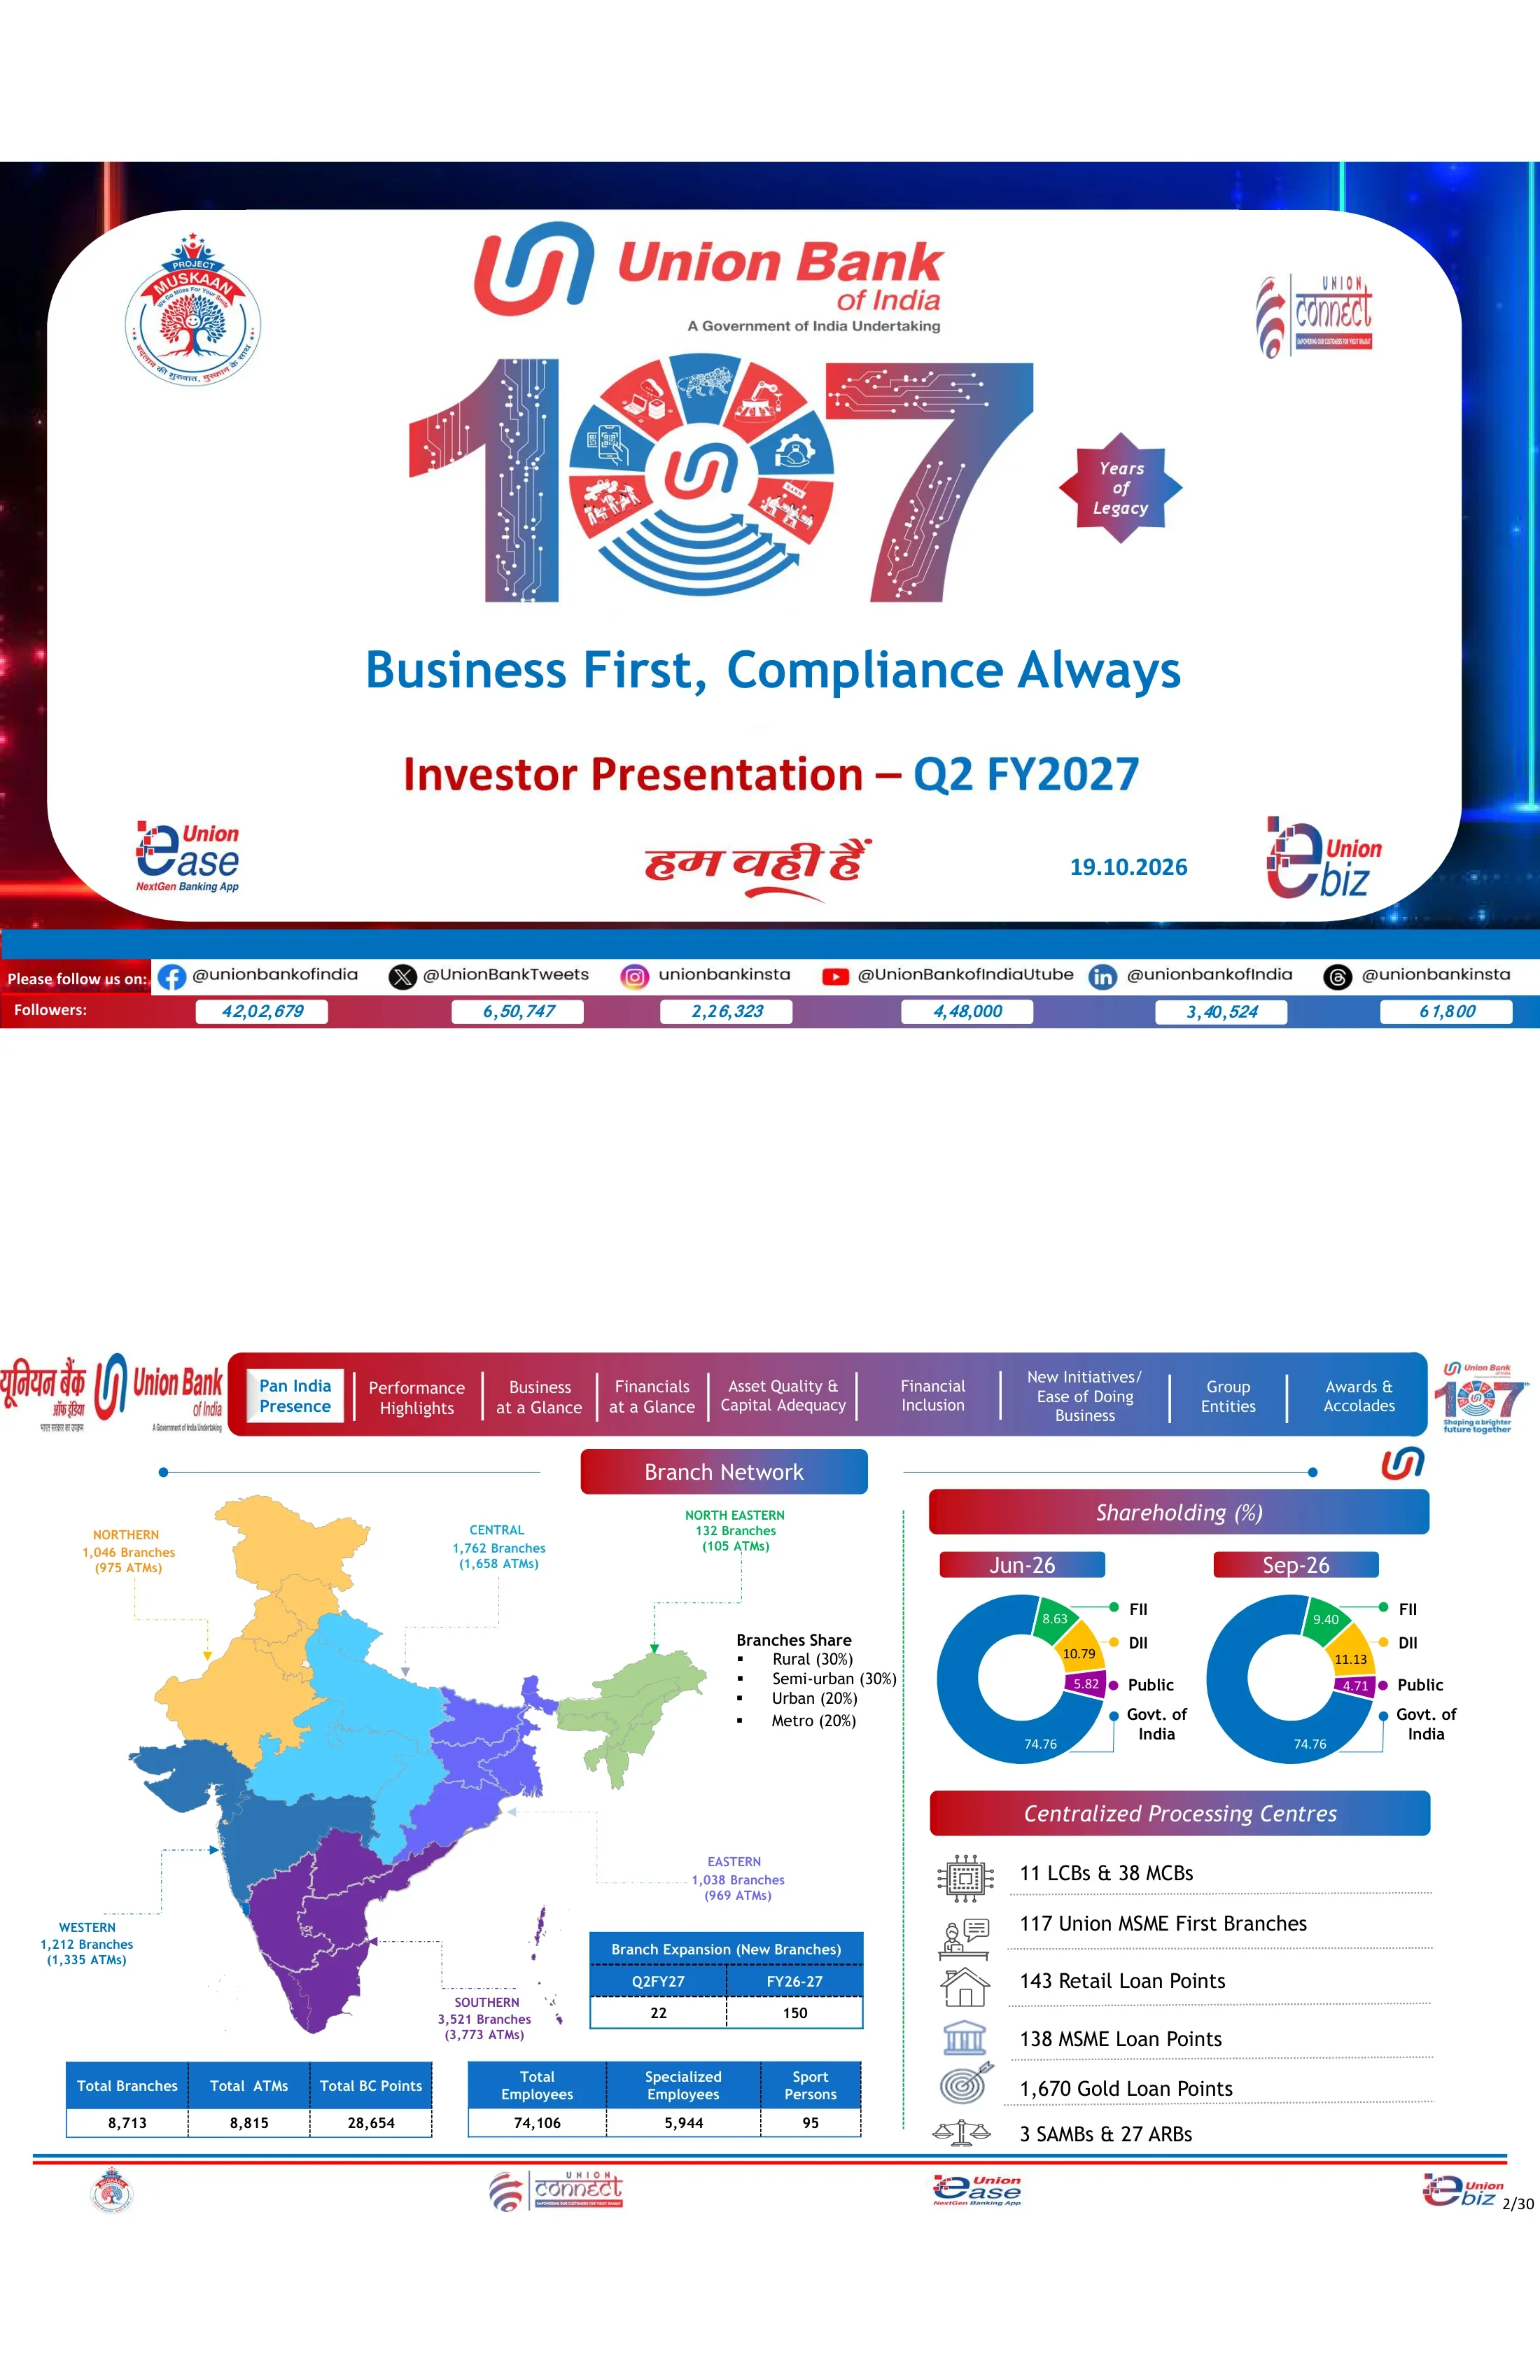
Union Bank of India 2027 會計年度第二季(截至 2026 年 9 月 30 日之季度)投資人會議簡報,主題為「業務優先,合規常在」,慶祝 107 年的傳承,發布日期為 2026 年 10 月 19 日,並已提交至印度證券交易所。
以這份簡報的封面作為風格參考,用您自己的內容產生幻燈片。 也可以在下方任選一頁,以它的版面作為參考。
快速導航
標籤
分享幻燈片
Union Bank of India 2027 會計年度第二季(截至 2026 年 9 月 30 日之季度)投資人會議簡報,主題為「業務優先,合規常在」,慶祝 107 年的傳承,發布日期為 2026 年 10 月 19 日,並已提交至印度證券交易所。
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
封面投影片包含 Union Bank of India 標誌(「印度政府承辦機構」)、大型「107 年傳承」圖形、標語「業務優先,合規至上」以及日期 2026.10.19。頁尾列出銀行的社群媒體帳號與追蹤人數,例如 Facebook 擁有 4,202,679 名追蹤者。
圓角白色卡片置於深藍與紅色發光背景上。置中的「107」數字圖形位於標題文字上方,角落設有品牌 App 標誌(Project Muskaan、Union Connect、Union Ease、Union eBiz),底部則有漸層色調的社群追蹤人數條。
在六個地區擁有 8,713 間分行、8,815 台 ATM 和 28,654 個 BC 服務點(南部地區最多,達 3,521 間分行),由 74,106 名員工提供服務。分行組合為 30% 農村、30% 半城鎮、20% 城鎮及 20% 大都會;2027 會計年度第二季新開 22 間分行。截至 2026 年 9 月,印度政府持股 74.76%,外資法人 (FII) 持股升至 9.40%,國內法人 (DII) 升至 11.13%。集中化處理中心包含 11 個 LCB 與 38 個 MCB、117 間 Union MSME First 分行及 1,670 個黃金貸款服務點。
左半部顯示以顏色區分的印度地圖,附帶區域標註與下方的摘要表格。右半部包含兩個環狀圖,比較 2026 年 6 月與 9 月的股權結構,下方則是集中化處理中心的圖示列表。
全球業務規模達到 ₹24,75,330 crore(年增 12.01%):存款為 ₹13,19,455 crore(+6.87%),放款為 ₹11,55,876 crore(+18.53%)。RAM 放款成長 14.65% 至 ₹6,35,527 crore,MSME 成長 22.39%,海外放款成長 52.19%。CASA 為 ₹4,60,728 crore,國內 CASA 比率為 34.93%(年增 237 bps);全球存貸比 (CD ratio) 為 88.13%。
全寬 11 列資料表格,配有藍色標題。表格比較了 2025 年 9 月、2026 年 6 月與 2026 年 9 月的餘額,並設有年增減 (YoY) 與季增減 (QoQ) 的絕對值與百分比欄位,以綠色和紅色箭頭標示方向。
總存款年增 6.87%,總放款年增 18.53%。資本適足率 (CRAR) 為 17.94%,第一類核心資本比率 (CET-1) 為 16.05%。季度營業利益為 ₹8,108 crore(+18.99%),淨利為 ₹5,537 crore(+30.31%),淨利息收入 (NII) 為 ₹10,583 crore(+20.09%),信用成本為 0.21%。2027 會計年度上半年 (H1 FY27) 淨利為 ₹10,870 crore(去年同期為 ₹8,365 crore),NII 為 ₹20,620 crore(去年同期為 ₹17,925 crore)。
兩列六格的 KPI 矩陣(存款、放款、資本、獲利、淨利息收入、效率)。每格均有彩色標題列、圖示、帶有方向箭頭的核心數據,以及下方的 2026 年 9 月 (6M) 與 2025 年 9 月 (6M) 比較標籤。
淨利差 (NIM) 為 2.86%(年增 19 bps),經退稅調整後為 3.03%。總不良資產率 (GNPA) 下降 87 bps 至 2.42%,淨不良資產率 (NNPA) 為 0.42%,撥備覆蓋率 (PCR) 為 95.20%。資產報酬率 (RoA) 為 1.38%(+22 bps),核心 RoA 為 1.03%,股東權益報酬率 (RoE) 為 17.21%(+213 bps),風險加權資產報酬率 (RoRWA) 為 2.78%,每股帳面價值成長 14.16% 至 ₹168.61。上半年 RoE 為 16.89%,去年同期為 14.84%。
與前一頁相同的六格矩陣(NIM、調整後 NIM、資產品質、RoA、RoE、RoRWA),每格下方均有核心數據與兩期比較標籤。
呈現 2024 年 9 月至 2026 年 9 月的九季趨勢線:營業利益(至 ₹8,108 crore)、淨利(從 ₹4,720 crore 升至 ₹5,537 crore)、NII(至 ₹10,583 crore)、RoA/RoRWA、RoE (17.21%) 及 EPS (₹29.01)。年度標籤顯示 FY-26 淨利為 ₹18,697 crore,H1FY27 為 ₹10,870 crore,且 H1FY27 的 EPS 為 28.48。
2×3 虛線框圖表矩陣。每格均有頁籤式標題與折線圖,2024 年 9 月、2025 年 9 月與 2026 年 9 月的數值以綠色氣泡醒目顯示,下方則有一列五個 FY/H1 摘要標籤。
GNPA 從 ₹40,499 crore(2024 年 9 月)降至 ₹27,916 crore,減少了 ₹12,583 crore;NNPA 從 ₹8,759 crore 降至 ₹4,768 crore。GNPA% 從 4.36% 改善至 2.42%,NNPA% 從 0.98% 改善至 0.42%。PCR 升至 95.20%,信用成本降至 0.21%,逾放比 (slippage ratio) 降至 0.72%。
2×3 折線圖矩陣,角落附有改善情況註釋(自 2024 年 9 月與 2025 年 9 月以來的 bps 變化),底下列出 FY/H1 標籤。
全球貸存比上升至 88.13%,國內則為 84.34%。全球放款的兩年年均複合成長率 (CAGR) 從 7.29% 增至 11.55%,RAM 業務則從 8.88% 增至 10.01%。RAM 佔全球放款組合的 55%,國內組合的 57%。零售徵信評分顯示,99.8% 的借款人評分在 700 分或以上。
左側欄位包含兩個實色區塊(藍色的貸存比卡片與紫色的 2Y-CAGR 卡片),並附有白色數值框。中間疊放兩張 RAM 對比 LC 及其他的折線圖,右側顯示四線零售徵信評分圖表,並帶有大括號標註。
截至 2026 年 9 月,零售投資組合約為 ₹2.65 lakh crore(佔國內放款 23.99%),農業約為 ₹1.90 lakh crore (17.17%),中小微型企業 (MSME) 約為 ₹1.80 lakh crore (16.31%)。房貸佔零售貸款的 43.07%,金額為 ₹1,14,276 crore;農貸佔農業貸款的 79.36%,微型企業則佔 MSME 的 52.02%。
分為三個等寬欄位,每個細分市場各佔一欄。每欄均包含漸層標籤、大型 ₹ lakh crore 標題與放款佔比百分比、五個季度的明細表,以及底部的小型趨勢折線圖。
截至 2026 年 9 月,七大關鍵部門佔國內放款的 38.50% (₹4,25,712 crore)。非銀行金融公司 (NBFC) 與住宅金融公司 (HFC) 為 ₹1,76,300 crore (15.94%),基礎建設為 ₹1,21,269 crore (10.97%),其中電力佔 ₹62,099 crore,道路佔 ₹46,640 crore。₹25 crore 以上的企業貸款中,94.6% 為 BBB 級或以上,標準 NBFC 曝險中 99.6% 評等為 A 級或以上。
左側三分之二為部門曝險表,下方附有基礎建設子表格。右側三分之一疊放兩張帶虛線邊框的折線圖,分別顯示企業與 NBFC 的評等分佈,每張圖均附有大括號百分比標註。
全球存款為 ₹13,19,455 crore(年增 6.87%),國內 CASA 比率為 34.93%(年增 237 bps)。全球兩年存款 CAGR 為 3.07%,國內為 4.36%;平均 LCR 為 120.00%,NSFR 為 115.58%。CASA 加零售定期存款 (TD) 年增 11.42%,儲蓄存款年增 11.89%,CASA 年增 14.65%。
頂部列包含五個季度的存款表,附帶兩個小型側表(2Y CAGR、流動性)。底部列包含三個折線圖面板(組成、儲蓄、CASA),每個面板均帶有大括號標註的年增率標籤。
截至 2026 年 9 月,國內投資為 ₹3,35,814 crore,其中 SLR 佔比上升至帳面的 81% (₹2,71,174 crore),非 SLR 為 ₹64,640 crore。HTM SLR 為 ₹2,25,279 crore。SLR 的修正存續期間為 4.94,非 SLR 為 2.77。組成細節顯示債券與公司債為 ₹53,260 crore。
左側上方為季度總額的藍色橫幅,下方為 SLR/非 SLR 組合折線圖,再下方為大型 HTM/AFS/FVTPL 表格,配有藍色 ₹ 欄位與紫色存續期間欄位。右側為組成明細表。
利息收入增至 ₹28,158 crore(年增 7.51%),淨利息收入 (NII) 增至 ₹10,583 crore(年增 20.09%)。手續費收入為 ₹3,210 crore,財資收入則下降 34.60%。營業利益為 ₹8,108 crore,撥備為 ₹2,570 crore,淨利為 ₹5,537 crore(年增 30.31%,季增 3.84%)。2027 會計年度上半年 (H1 FY27) 淨利為 ₹10,870 crore(年增 29.95%),手續費收入成長 22.90%。
全寬損益表,包含五個季度欄位、年增率 (YoY) 與季增率 (QoQ) 百分比欄位以及半年報欄位。關鍵列(NII、非利息收入、營業利益、淨利)以淺藍色底色加粗顯示,並配有綠色與紅色箭頭。
2027 會計年度第二季總撥備為 ₹2,570 crore,包含不良資產 (NPA) 撥備 ₹596 crore 與稅項 ₹1,870 crore;信貸成本為 0.21%。額外的標準資產撥備分別為 ₹700 crore (2026 年 3 月)、₹100 crore (2026 年 6 月) 及 ₹200 crore (2026 年 9 月),累計提列 ₹1,000 crore 以強化資產負債表。此金額不計入 PCR 與 CRAR。
左側為撥備表,總計列已醒目提示。右側疊放兩個折線圖面板,分別顯示信貸成本與季度撥備,後者附有文字說明。
全球與國內季度的資金成本趨勢(2026 年 9 月為 4.34–4.39%)、資金收益率、淨利差 (NIM,國內 2.95%,全球 2.86%)、存款成本 (5.01%)、放款收益率 (7.90–8.01%) 及投資收益率。H1FY27 數據標籤顯示資金成本 (CoF) 為 4.38%,存款成本 (CoD) 為 5.03%,NIM 為 2.83%。
2×3 網格的雙線圖(全球對比國內),每張圖均附有圖例標籤,下方有一列五個 FY/H1 總結標籤。
第二季成本收入比為 46.78% (H1FY27 為 46.07%)。季度每股盈餘 (EPS) 為 ₹29.01,本益比 (P/E) 為 5.88。每分行業務量為 ₹284.10 crore,每分行營業利益為 ₹3.72 crore(年化),每股淨值 (BVPS) 為 ₹168.61,股價淨值比 (P/B) 為 1.01。
2×3 網格圖表面板。頂部列為帶有 FY/H1 標籤的單線圖;底部列為成對的雙系列圖表(每分行對比每員工、BVPS 對比 P/B)。
第二季期初總不良資產 (Gross NPA) 為 ₹29,093 crore。本季增加額為 ₹1,909 crore(其中新發生逾期放款為 ₹1,856 crore),減少額為 ₹3,086 crore(包含現金回收 ₹1,226 crore、呆帳沖銷 ₹1,544 crore),期末餘額為 ₹27,916 crore。包含已沖銷呆帳回收 (TWO) 在內的總回收額為 ₹2,692 crore,拖欠率為 0.72%,撥備覆蓋率 (PCR) 為 95.20%。
單一全寬式滾動分析表,包含五個季度欄位與兩個半年度欄位。期初、增加、減少及期末列皆有底色陰影,子項目則以斜體呈現。
第二季新發生逾期放款為 ₹1,909 crore:包含零售貸款 ₹352 crore、農業貸款 ₹627 crore、中小微型企業 (MSME) ₹803 crore 以及大型企業 ₹127 crore。各部門總 NPA 比率分別降至:零售 0.84%、農業 6.86%、MSME 3.74% 以及大型企業 1.14%,整體平均為 2.42%。
寬幅的三區塊表格(逾期放款 (Slippages)、NPA 餘額、各部門總 NPA 佔比),分別呈現五個季度的數據。部門總計列以藍色文字標示,下方為子部門明細列。
截至 2026 年 9 月,RF 1.0 框架下的重組帳面金額降至 ₹3,701 crore,RF 2.0 框架下則降至 ₹2,790 crore。金額在 ₹5 crore 以上的特別關注帳戶 (SMA) 風險敞口從 ₹5,634 crore(2025 年 9 月)降至 ₹2,282 crore,其中 SMA-2 為 ₹1,338 crore。
兩個上下堆疊的全寬表格:上方為 RF 1.0 與 RF 2.0 框架下的各部門重組狀況,下方為五個季度的 SMA-0/1/2 餘額。兩者皆有醒目提示的總計列。
截至 2026 年 9 月,資本適足率 (CRAR) 為 17.94%,第一類核心資本 (CET-1) 為 16.05%,第二類資本為 1.12%。總資本為 ₹1,43,185 crore,風險性資產 (RWA) 為 ₹7,98,059 crore。第二類債券獲 CRISIL、ICRA、India Ratings、CARE 及 Brickwork 評為 AAA/穩定;國際發行人評等為 S&P BBB/穩定與 Fitch BBB-/穩定,ESG 評等為 CareEdge-ESG 1+。董事會已核准 2027 會計年度資本計畫為 ₹8,000 crore。
左半部包含 CRAR/CET-1/Tier II 折線圖(附 CRAR 標籤)、資本概況表及總資本標籤。右半部在漸層標籤下堆疊了評等表(國內、國際、ESG)及資本計畫表。
政府方案貸款包含 Union 保障應急信貸額度(439,246 個帳戶,₹31,860 crore)、第二季 PM Mudra 貸款(₹6,174 crore)及 PM SVANidhi(1,165,488 個帳戶)。PMJDY 帳戶增至 349 lakh 個,餘額為 ₹16,671 crore。社會安全投保人數分別達到:PMSBY 392 lakh 人、PMJJBY 107 lakh 人及 APY 63 lakh 人。
頂部為政府方案表及 PMSBY/PMJJBY 理賠結算表。綠色虛線分隔線下方為兩個折線圖面板,分別呈現 PMJDY 帳戶與社會安全方案趨勢。
Union Sudarshan 是該行首個集中且全自動化的銀行智慧中心。它透過 7 大支柱與 240 多個應用案例,全天候監控業務、營運、風險、合規、網路安全與技術。該中心採中樞樞紐 (Hub-and-Spoke) 模式運作(孟買總部有 75 名員工;孟買、海德拉巴、曼加羅爾與班加羅爾的分支機構有 64 名員工),由內部自行開發,100% 在地部署 (On-premises),並已制定 AI 代理發展藍圖。
頂部為帶邊框的定義方框。下方分為三欄(中樞樞紐示意圖、關鍵亮點清單、策略效益清單)及圓形的 Sudarshan 標誌,底部則排列了四張儀表板截圖。
十四項編號方案分為四大主題。「客戶體驗」涵蓋 Customer 360、信用卡儀表板、快速匯款及智慧鎖/緊急停用開關。「無縫數位旅程」涵蓋 STP 黃金貸款、STP 酪農貸款、自助定存、透過 NeSL 開立經常帳戶 (CA) 及 Insta OD。「數據與洞察」涵蓋地理情資 (Geo Intelligence) 與 My-Diary。「治理與技能提升」涵蓋辦公公文自動化、信貸提案追蹤及數位學習。
四個圓角象限面板,分別以淺藍、粉紅、綠色和淡紫色區分。每個面板都有主題圖示、副標題,以及一排位於簡短說明卡片上方的編號圓形徽章。
2027 會計年度第二季產生的數位業務包含:零售貸款逾 ₹740 crore(季增 23%)、農業貸款逾 ₹150 crore(季增 79%)、MSME 貸款逾 ₹490 crore(季增 53%)以及存款逾 ₹7,100 crore(季增 9%)。共開立超過 940,000 個數位 CASA 帳戶,Union Ease 增加逾 10 lakh 名新使用者,CBDC 使用者亦超過 50,000 名。
左欄為兩個藍紫漸層的數位方案檢核表。右面板分為三個漸層條紋列(數位業務、負債旅程、通路),每列皆配有圓形圖示與大型數據。
三大支柱(CASA 獲客、交易銀行、財富管理)貫穿「機構業務」(政府銀行、錨點關係、支付整合、可程式化 CBDC 等新世代流程)與「零售業務」(薪資銀行、尊榮儲蓄、退休金與授權)。流程為「建立關係 → 掌握資金流 → 深化生態系統 → 創造長期價值」,並由 10 個生態系統中心與 118 個業務中心提供支援。
頂部為三個支柱卡片,下方分為紅色的法人金融區塊與藍色的零售金融區塊,各包含六個圖示卡片。底部設有紅色箭頭流程橫幅與位置資訊列。
Union Bank 的八家集團實體及其 Q2FY27 淨利(單位:₹ crore)。其中五家為 100% 持股子公司,包括 Union Asset Management(AUM 為 ₹28,029 crore,淨利 10.99)與 UBI Services(13.63)。合資企業(JV)包含 Star Union Dai-ichi Life Insurance(持股 25.10%,淨利 15.59)與 ASREC(持股 27.30%);關聯企業為 Andhra Pradesh Grameena Bank(持股 35%,淨利 601.72,銀行應佔份額為 210.60)。
淺藍色的 2×4 卡片網格。每張卡片顯示大型持股百分比、實體類型、名稱、列點說明及小型虛線淨利表格,右上角有一個紅色的「8 GROUP ENTITIES」膠囊標籤。
六個表彰照片面板。包括在 Navbharat BFSI 峰會(2026 年 9 月 9 日)獲得的「印度最佳零售銀行」證書、來自 MoFPI 的 PMFME 計劃卓越獎(2026 年 8 月 25 日),以及在 12 家公營銀行(PSB)中獲得 EASE 9.0 Q1FY27 第三名。印地語說明涵蓋了銀行的 Rajbhasha(官方語言)獎項以及《Business First, Compliance Always》一書的發布。
2×3 網格,將每個活動照片或圖表影像與英文或印地語的左右對齊說明文字塊配對,並以綠色虛線分隔。
全版橫幅,祝賀員工 Rutuja Pisal 作為印度女子曲棍球隊成員,在亞運會上「時隔 44 年」再次奪得金牌。
填滿內容區域的單一框架主視覺橫幅:左側為運動員肖像,右側為堆疊的粗體展示字體,背景為體育場與城市天際線。
Union Bank 首次發行外幣債券在 NSE IX 舉行的敲鐘儀式照片:包含 3 億美元、利率 5.230%、2029 年 8 月 28 日到期的債券,以及 3 億美元、利率 5.417%、2031 年 8 月 28 日到期的債券,信評分別為 Fitch BBB- 與 S&P BBB。
位於分頁導覽列下方的單一框架全寬活動照片。
前瞻性陳述免責聲明、「謝謝」致謝框、投資人回饋連結與 QR 碼,以及投資人關係電子郵件(investor.relations@unionbankofindia.bank.in),並在社群媒體追蹤列上方再次呈現。
頂部為帶有徽章的雙語 Logo 頁首,中間為藍色邊框的免責聲明框,下方為成對的「謝謝」與聯絡資訊框,最底部為漸層色的社群追蹤列。
關於此幻燈片和基礎簡報內容的常見問題。
截至 2026 年 9 月 30 日的該季度,淨利為 ₹5,537 crore(年增 30.31%),淨利息收入為 ₹10,583 crore(增長 20.09%),營業利益為 ₹8,108 crore(增長 18.99%)。全球業務規模達到 ₹24,75,330 crore,其中放款增長 18.53%,存款增長 6.87%。GNPA 改善至 2.42%,NNPA 改善至 0.42%,PCR 為 95.20%,CRAR 為 17.94%,RoE 為 17.21%。2027 會計年度上半年(H1 FY27)淨利為 ₹10,870 crore。
印度銀行的會計年度為 4 月至隔年 3 月,因此 FY27 是指 2026 年 4 月至 2027 年 3 月。Q2 FY27 涵蓋 2026 年 7 月至 9 月。這份簡報將 2026 年 9 月的數據與 2025 年 9 月(年增率 YoY)及 2026 年 6 月(季增率 QoQ)進行對照,並展示 H1 FY27(2026 年 4 月至 9 月)與 H1 FY26 的比較。
是的。本頁面提供投資人會議簡報的原始 PDF 檔案,以及從該 PDF 轉換而成的可編輯 PPTX 檔案。您可以在 PowerPoint、Keynote 或 Google Slides 中重複使用其中的表格、圖表面板和分頁導覽佈局。由於 PPTX 是經由轉換產生,部分圖表可能會以圖片或形狀呈現,而非原生圖表物件。
這是 Union Bank of India 官方的投資人會議簡報,以英文發布,並根據 SEBI 上市法規第 30 條作為資訊揭露文件提交給印度證券交易所(BSE/NSE)。原始檔案位於 BSE 的企業公告網站。我們已移除交易所的封面信函,因此這裡的第一頁即為簡報本身的封面。
根據簡報顯示,GNPA 從 2024 年 9 月的 ₹40,499 crore (4.36%) 下降至 2026 年 9 月的 ₹27,916 crore (2.42%),NNPA 從 0.98% 下降至 0.42%。PCR 上升至 95.20%,第二季的不良貸款生成率(slippage ratio)為 0.72%,且 ₹5 crore 以上的 SMA 風險敞口下降至 ₹2,282 crore。該行還在三個季度內建立了 ₹1,000 crore 的額外標準資產緩衝。
每個內容頁面都共用一個紅藍漸層的導覽列,包含九個章節分頁,當前章節會以白色醒目顯示。章節標題置於漸層膠囊造型中,折線圖以綠色氣泡標註關鍵點,圖表下方則設有 FY/H1 摘要標籤。KPI 頁面採用六格矩陣佈局。簡報結合了密集的 ₹ crore 財務表格與資訊圖表網格,例如軸輻式圖表、包含 14 項倡議的四象限矩陣,以及集團實體卡片網格。
您可以將您的季度業績資料或 PDF 草稿上傳至 2Slides,並要求生成此風格的投資人簡報:包含章節導覽列、KPI 矩陣網格、帶有摘要標籤的趨勢圖,以及損益、NPA 和資本表格。您也可以針對此簡報使用「製作類似投影片」功能,複製其紅藍漸層視覺與佈局節奏,接著修改數據並匯出為 PPTX。
交易所申報文件;第一頁為提交給交易所的封面信函

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。



