
所屬合集: 投資人簡報案例 · 印度上市公司法說會簡報範例
Tata Motors Passenger Vehicles 2027 會計年度第二季業績簡報 — 這是 Tata Motors Passenger Vehicles Ltd(NSE: TMPV, BSE: 500570;前身為 Tata Motors Ltd)針對截至 2026 年 9 月 30 日季度所發布的 45 頁投資人簡報,內容涵蓋合併業績、Jaguar Land Rover (JLR)、印度乘用車與電動車業務,以及詳細的財務附錄。
以這份簡報的封面作為風格參考,用您自己的內容產生幻燈片。 也可以在下方任選一頁,以它的版面作為參考。
快速導航
標籤
分享幻燈片
Tata Motors Passenger Vehicles 2027 會計年度第二季業績簡報 — 這是 Tata Motors Passenger Vehicles Ltd(NSE: TMPV, BSE: 500570;前身為 Tata Motors Ltd)針對截至 2026 年 9 月 30 日季度所發布的 45 頁投資人簡報,內容涵蓋合併業績、Jaguar Land Rover (JLR)、印度乘用車與電動車業務,以及詳細的財務附錄。
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
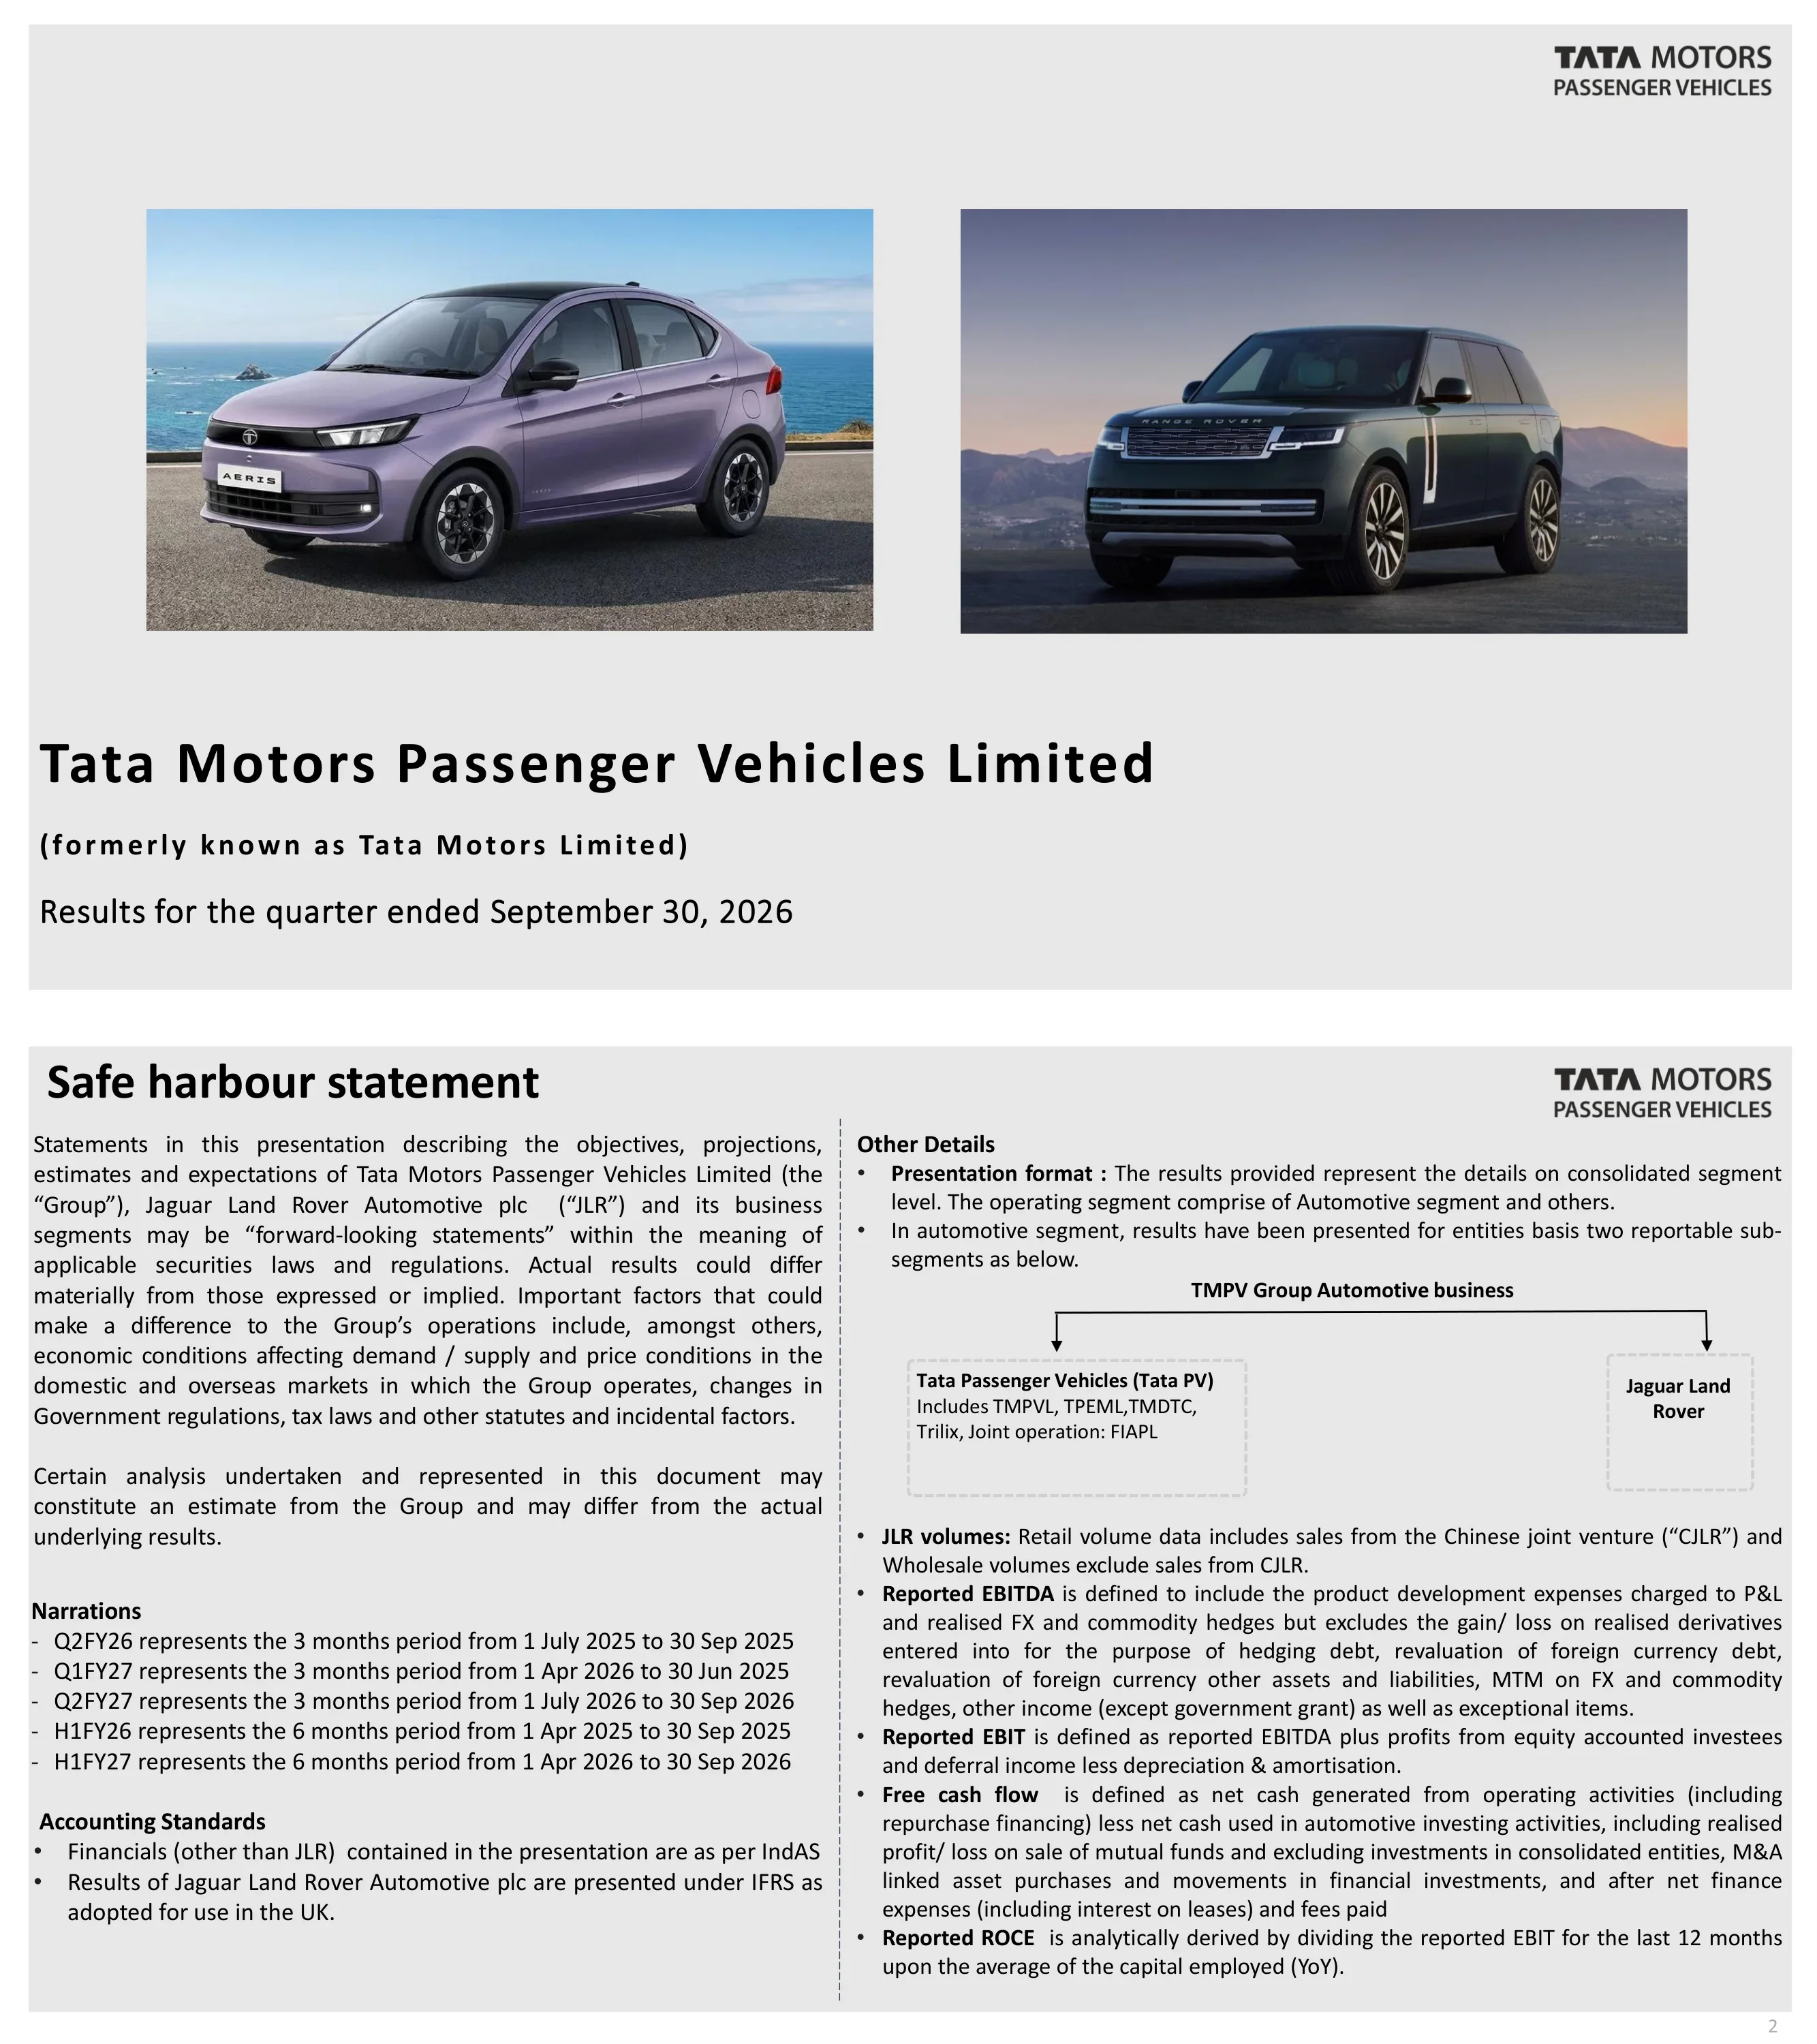
Tata Motors Passenger Vehicles Limited(前身為 Tata Motors Limited)的封面投影片,標題為「截至 2026 年 9 月 30 日的季度業績」。
淺灰色投影片,左對齊標題塊上方有兩張並排照片,商標位於右上角。
包含集團(Tata Motors Passenger Vehicles Limited)與 Jaguar Land Rover Automotive plc 的前瞻性陳述免責聲明,以及定義 Q2FY26、Q1FY27、Q2FY27、H1FY26 與 H1FY27 期間的旁白說明。內容指出除 JLR 外的財務數據均遵循 IndAS,而 JLR 則採用英國認可的 IFRS 準則,並定義了報告的 EBITDA、EBIT、自由現金流(FCF)與 ROCE。
雙欄文字投影片,中間以虛線分隔;左欄包含免責聲明、旁白說明與會計準則;右欄包含定義與小型實體架構圖。
重點摘要:發表全新面向消費者的全球品牌識別 TATA.CARS,在印度推出 Aeris 小型房車,並於 2026 年 10 月創下 7.54 萬輛的銷售紀錄。第二季推出了三款全新豪華電動車:Range Rover Electric、Range Rover Sport Electric 與 Jaguar Type 01。
六張圖片組成的網格(兩列三行),每張圖片下方附有說明文字,底列設有置中副標題。
2027 會計年度第二季合併業績(IndAS,單位:₹ crore):營收 96.9,去年同期為 72.3(年增 34.0%),EBITDA 利潤率 6.2%,EBIT 1.1%,排除特殊項目後稅前利潤(PBT before exceptional items)為 0.4,淨負債 50.8。上半年(H1)營收為 192.7,去年同期為 160.0(年增 20.4%),上半年 EBITDA 為 6.8%,上半年 PBT(bei) 為 2.0,批發銷量為 54.56 萬輛,去年同期為 42.27 萬輛。
八面板 KPI 網格:頂列為第二季(Q2),底列為上半年(H1),分為四欄(營收、EBIT %、PBT(bei)、FCF/淨負債),每項均附有小型長條圖與年增減(YoY delta)橫幅。
營收橋接分析(從 72.3 增至 96.9,單位:₹ crore):銷量與產品組合貢獻 17.5 (24.2%)、價格貢獻 0.3 (0.5%)、匯率換算貢獻 5.5 (7.5%)、其他貢獻 1.3 (1.8%),總計增長 34.0%。PBT(bei) 從 (5,462) 轉為 403(單位:₹ crore),其中 JLR 貢獻 5,835,PV 貢獻 (131),其他貢獻 161。淨負債為 50.8(外部債務 41.5,租賃 9.3),按實體劃分為 PV (7.9)、JLR 53.0、TML Holdings 6.0 及其他 (-0.3)。副標題指出淨負債可能在 2027 會計年度達到峰值。
四個虛線面板:營收瀑布圖、PBT 瀑布圖、堆疊淨負債圖,以及實體淨負債表格。
Jaguar Land Rover Automotive PLC 章節開場,呈現截至 2026 年 9 月 30 日止的季度業績,由財務長 Richard Molyneux 報告。
大型主視覺照片位於標題列上方置中;報告人姓名與職稱靠右對齊,JLR 標誌位於右上角。
JLR 2027 會計年度第二季業績(IFRS,單位:百萬英鎊):營收 5,894,去年同期為 4,900(年增 20.3%),調整後 EBIT 利潤率 1.1%,去年同期為 (8.6)%,PBT(bei) 6,去年同期為 (485),稅後淨利 (PAT) 為 (451),自由現金流 (540),去年同期為 (791),批發銷量 8.25 萬輛,ROCE 4.2。年初至今(YTD)營收為 11,867,去年同期為 11,504(年增 3.2%),調整後 EBIT 2.0%,PBT(bei) 115,淨負債 (1,538)。
與集團 KPI 投影片相同的八面板網格:第二季列位於年初至今列上方,四個指標欄位附有長條圖與增減橫幅。
第二季批發銷量為 8.25 萬輛(年增 24.7%,季增 4.0%),零售銷量為 7.9 萬輛(年減 7.5%,季減 1.1%);營收 59 億英鎊。調整後 EBIT 利潤率為 1.1%(上半年為 2.0%);第二季 PBT(bei) 為 600 萬英鎊,上半年為 1.15 億英鎊。自由現金流為負 5.4 億英鎊;現金 18 億英鎊,總流動性為 60 億英鎊,包含 17 億英鎊未提取的 RCF、15 億英鎊未提取的 UKEF 額度,以及 2026 年 9 月 29 日簽署的全新 10 億英鎊聯貸定期貸款。
左側文字欄分為三個標題區塊(銷量與營收、獲利能力、現金流),右側為一張長形照片。
JLR 按品牌劃分的批發銷量(單位:千輛),Q2 FY26 / Q1 FY27 / Q2 FY27:Range Rover 38.8 / 44.7 / 45.1,Defender 21.3 / 29.2 / 30.0,Discovery 4.6 / 4.6 / 6.7,Jaguar 1.5 / 0.8 / 0.8,總計 66.2 / 79.3 / 82.5。年初至今(YTD)總計 161.8,去年同期為 153.5。2027 會計年度第二季零售銷量的動力系統組合為:15% BEV 與 PHEV,72% MHEV,13% ICE。
四個品牌長條圖,加上總計長條圖與堆疊式動力系統組合圖,頂列為第二季,底列為年初至今。
JLR 按地區劃分的批發銷量(單位:千輛),Q2 FY26 / Q1 FY27 / Q2 FY27:北美 17.9 / 27.2 / 27.1,英國 12.3 / 16.3 / 21.0,歐洲 10.5 / 12.5 / 13.2,海外 10.9 / 9.5 / 11.3,中國 11.4 / 8.7 / 6.1,中東與北非 (MENA) 3.2 / 5.1 / 3.7。2027 會計年度與 2026 會計年度年初至今比較:北美 54.4 對比 45.1,英國 37.3 對比 29.6,中國 14.8 對比 23.1。
橫向排列的六個地區長條圖,頂列為第二季,底列為年初至今,底部附有腳註。
PBT(bei) 橋接分析(單位:百萬英鎊),從 2027 會計年度第一季的 109 降至 2027 會計年度第二季的 6:銷量與產品組合 (77)、淨定價 (33)、貢獻成本 25、結構性成本 (0)、匯率與大宗商品 (18)。細項包含銷量與產品組合 (107) 與其他 30、保固 30、淨工程支出 (37)、FMI 與銷售 29、已實現匯率衍生性商品 (23)。利潤率影響分別為 (1.9)%、0.5%、(0.0)% 與 (0.3)%。
單一全寬瀑布圖,帶有標註細項,並在軸線下方設有 EBIT 利潤率列。
2027 會計年度上半年 JLR 現金流量(單位:百萬英鎊):PBT(bei) 115、非現金及其他 943、現金稅支出 (106)、稅後現金利潤 952、總產品及其他投資 (1,766)、營運資金與應計項目 (724)、自由現金流 (1,538)。營運資金前自由現金流為 (814) 百萬英鎊。比較列顯示 2027 會計年度第一季 FCF 為 (998),2026 會計年度上半年為 (1,549)。
全寬瀑布圖,營運資金前區塊設有虛線框,圖表下方設有比較列。
2027 會計年度上半年投資(單位:百萬英鎊):資本化工程支出 932、費用化工程支出 379、總工程支出 1,311、資本投資 455、總投資 1,766,相較於 2026 會計年度上半年的 1,692。副標題指出今年修正後的投資目標約為 34 億英鎊,較原計畫節省約 3 億英鎊。
單一堆疊累積圖,包含五個直條,下方設有 2026 會計年度上半年比較列。
章節分隔頁,文字為「Business Update, Jaguar Land Rover Automotive PLC」,背景為 Jaguar Type 01 的夜間航拍照片。
全版出血框架照片,標題文字疊加於左上角。
五個標題區塊:中國(競爭加劇與出口成長)、電動車轉型(各市場採用程度不一;中東衝突影響油價,開始加速 BEV 轉型)、法規(排放與安全標準提高)、地緣政治不確定性(關稅、衝突、原產地規則如「歐洲製造」)以及韌性(供應鏈、軟體堆疊、網路中斷)。
一排五個等寬的框線文字方塊,上方設有全大寫標題,下方為寬幅內裝照片橫幅。
本土品牌在中國乘用車(PV)市場的市佔率從 41% (2021) 上升至 64% (2025),並在 2026 年第三季達到 70%;中國出口量從 580 萬輛增至 2026 年約 950 萬輛 (9.5m)(2026 年預測)。JLR 進口與在地銷量從 2022 會計年度的 9.5 萬輛 (95K) 降至 2026 會計年度的 5.8 萬輛 (58K)(3.5 萬輛進口,2.3 萬輛在地);CJLR 在地生產於 2026 年 6 月停止。JLR 的中國市場重整:轉向純高價值豪華進口車、價值重於銷量、調整經銷網路規模,並為超高淨值客戶提供客製化委託。
四個象限:市佔率堆疊長條圖、出口量直條圖、JLR 銷量堆疊長條圖,以及條列式的重整計畫。
JLR 的四大重點領域:兩位數營收成長(Range Rover、Defender、Discovery、Jaguar)、30 萬輛損益平衡點(企業任務:卓越發布、出廠交付、保固、成本效率,以卓越流程為基礎,目標在 2 年內將損益平衡銷量回歸至 30 萬輛)、具韌性的商業模式,以及我們的員工。
2x2 網格,帶有全大寫標題與橘色分隔線;每個單元格包含一張圖片或圖表。
副標題:迄今累計接獲約 4,300 份訂單,車輛將於 12 月進駐展間。Range Rover Electric(如 Top Gear 評價「Range Rover. Better Than Ever」)與 Range Rover Sport Electric(包含 Autocar、evo、Auto Express 的評論,並提到 11 萬英鎊的售價)的媒體評論拼貼。
兩個照片拼貼對半,每個車型各佔一半,分別疊加評論引言與出版物標誌。
副標題:自 Jaguar Type 01 揭曉以來,網頁配置次數約達 37 萬次。來自 carwow、GQ、Autocar India、The Independent、carsguide 與 CAR 的媒體引言,讚揚其設計與全新的 Jaguar 電動架構(Jaguar Electric Architecture)。
Type 01 影像的不規則照片馬賽克拼貼,疊加引言與出版物標誌。
五大槓桿:微觀市場成長、產品組合最佳化、供應順暢、品質與服務、客戶體驗。實績證明:2027 會計年度上半年批發銷量年增 20%、JLR 在 2026 年 J.D. Power IQS 排名第 5(優於 2025 年的第 11 名)、Defender 榮獲 2026 年 J.D. Power APEAL 中型豪華 SUV 第一名,以及 Jaguar Type 01 在紐約首映。北美首間 Bespoke 工作室計畫於 2027 年開幕。
左側為縮圖,中間列出粗體槓桿名稱與要點,右側為五個棕褐色 KPI 方塊。
FY22-FY26 的現金損益平衡銷量(單位:千輛)分別為:330、300、300、345、425,並顯示 FY27 預測值對標 30 萬輛基準線;銷量上升的原因包含關稅、高毛利的中國市場佔比下降、競爭加劇與產品老化,以及貨幣升值與固定成本增加。企業任務(Enterprise Missions)目標在兩年內相較於 FY26 節省 17 億英鎊:包含出廠價(ex-works)價值交付 6.25 億英鎊、保固支出減少 6.25 億英鎊,以及成本效率提升減少 4.5 億英鎊。
左側:收支平衡長條圖與四個彩色原因方塊。右側:三個文字欄位,下方為 FY27、FY28 與開發中效益的堆疊長條圖。
JLR FY27 更新後的財務展望與 FY26 實際值對比:營收約 250 億英鎊(FY26 為 230 億英鎊)、EBIT 獲利率約 2-3%(0.7%)、自由現金流約負 12.5 億英鎊(負 22 億英鎊)。橫幅標語:目標在 FY28 實現兩位數的 EBITDA 並達成正向自由現金流。
左側為三列的財測表格,右側與下方有兩張內裝細節照片,底部為全寬灰色橫幅。
Tata 乘用車章節開場(包含 Tata PV、印度 EV、FIAPL 合資營運結果及國際業務 (PV+EV)),由 Shailesh Chandra 與 Dhiman Gupta 報告。
兩張照片並排,下方為標題列,報告者姓名位於右側;右上角有 Tata.cars 標誌。
Tata PV 印度業務:Q2 FY27 提貨量(含國際業務,每月平均千輛)為 67.2,對比 Q2 FY26 的 48.2(年增 40%)及 Q1 FY27 的 60.8。Vahan 國內市場佔有率在 Q1 與 Q2 FY27 均為 14.3%(FY26 為 13.6%)。Q2 FY27 動力系統組合:汽油 37%、柴油 12%、CNG 28%、EV 23%;副標題指出替代動力系統佔比超過 50%。
三個等分區塊:銷量長條圖、市佔率長條圖及堆疊式動力系統組合圖。
Tata 乘用電動車:Q2 FY27 EV 提貨量(每月平均千輛)為 15.7,對比去年同期的 8.3(年增 90%)及 Q1 FY27 的 11.5。Vahan EV 市佔率為 42.8%(Q1 FY27 為 39.0%,FY26 為 40.1%),季增約 380 個基點。Tata 的 EV 滲透率為 24.0%,而產業平均為 8.0%。
三個區塊:EV 銷量長條圖、市佔率長條圖及雙線滲透率圖表(產業 vs Tata)。
Tata 乘用車(IndAS,單位:₹ crore):Q2 營收 20.4,對比去年同期 13.5(年增 51.1%);EBITDA 獲利率 4.0%(年減 180 個基點);EBIT -0.3%;PBT(bei) 為 0.0;批發銷量 20.16 萬輛。H1 營收 38.4(年增 57.4%)、EBITDA 4.1%、EBIT -0.4%、批發銷量 38.39 萬輛。註解指出數據包含 Q2 FY26、Q1 FY27 與 Q2 FY27 分別為 ₹125 crore、₹313 crore 與 ₹516 crore 的生產獎勵計畫(PLI)。
八格 KPI 網格,上方為 Q2,下方為 H1,分為四個指標欄位。
PBT(bei) 橋接分析(單位:₹ crore):從 Q1 FY27 的 12 增加至 Q2 FY27 的 25。影響因素包含:銷量與組合 106、PLI 203、定價 161、變動成本 (544)、固定成本 156、折舊與攤銷 (37)、利息/合資/其他 (32)。EBITDA 獲利率變動:從 4.3% 降至 4.0%(組合+PLI 0.2%、定價 0.8%、變動成本 -2.7%、固定成本 1.8%、合資與其他 -0.4%)。標註「僅供分析參考」。
兩個堆疊的瀑布圖:右上角為框線標示的 PBT 橋接圖,底部為橫跨頁面的 EBITDA 獲利率變動圖。
國內業務 H1 FY27(IndAS,單位:₹ crore):資本化 R&D 1,008、費用化 R&D 454、R&D 總計 1,462;資本及其他投資 1,668;總投資支出 3,130,對比 H1 FY26 的 3,338(R&D 1,848、資本 1,490)。包含 TMPVL、TPEML 與 FIAPL 合資營運。
一個虛線框構成的組成圖,下方有對比列。
國內業務 H1 FY27(單位:₹ crore):PBT(bei) 402、非現金及其他 1,605、稅項 248、稅後現金利潤 2,255、投資支出 (3,130)、營運資金變動 2,729、財務費用(淨額)及股利 91、自由現金流 1,945。營運資金細節:應付帳款及承兌匯票 ₹3,716 crore、應收帳款 ₹52 crore、存貨 ₹1,298 crore、其他 ₹363 crore。
全寬瀑布圖,帶有虛線強調框與營運資金標註說明。
PV 產業亮點:Q2 銷量 140 萬輛,年增 29%;CNG 與 EV 滲透率佔銷量 33% 以上;EV 產業銷量創紀錄,年增 70%;挑戰包含大宗商品與 EV 供應限制。TMPV 亮點:銷量突破 20 萬輛創紀錄(年增 40%);市佔率 14.3% 位居第二;Punch 為 Q2 印度排名第一車款;綠能動力系統滲透率 50% 以上;EV 年增 90%,且 EV 市佔率季增 380 個基點。
雙欄點列式投影片(PV 產業亮點 vs TMPV 亮點),中間以虛線垂直分隔。
四款上市車型及其成效:Sierra 與 Sierra.ev(新車系,自 2026 年 1 月以來銷量 7 萬輛);Punch 與 Punch.ev(改款,自 2026 年 1 月上市以來為排名第一的 SUV;Oct '26為排名第一的 EV 車款,銷量 5,000+ 輛);Tiago 與 Tiago.ev(改款,銷量季增 35% 以上);以及 Aeris(新車系,首月銷量 4,000 輛)。
四個由虛線分隔的水平列:左側為車輛圖片,中間為項目符號,右側為大型 KPI 數據。
產業展望:下半年需求持續,但在高基期影響下成長趨緩,且第三季原物料壓力可能維持不利。TMPV 重點領域:建立成長動能、善用電動車滲透率、擴大生產規模(含供應商電動車產能),並透過精準定價、降低成本與加速 PLI 應計收益來強化獲利能力。
左側為帶有兩條底線標題的文字欄;右側為兩張堆疊的車輛照片。
展望:地緣政治波動、豪華車需求趨勢、電動車普及速度與原物料成本仍是關鍵監測指標;兩大業務基本面依然強勁。JLR(電動車發表、北美、企業任務)、國內業務(規模化生產、電動車領導地位、原物料風險緩解)與合併業務(差異化策略、策略合作夥伴、Tata Group 綜效)的關鍵優先事項。
上方為展望列點,下方為三欄表格(JLR、國內業務、合併業務)。
結尾投影片,邀請在問答文字方塊中輸入姓名與機構進行提問;內容包含「問答環節」與「謝謝」。
與封面相同的兩張照片版面配置,帶有大型標題與下方的說明文字。
附錄分隔頁:「Tata Motors Passenger Vehicles Group:補充細節,截至 2026 年 9 月 30 日止之期間業績」。
大面積空白的灰色投影片,標題與副標題置中靠左對齊。
2027 會計年度第二季按部門劃分的合併損益表(₹ crore,IndAS):營運收入 JLR ₹75,420 crore、Tata PV ₹20,423 crore、其他 ₹1,077 crore,合併營收 ₹96,920 crore。EBITDA 為 ₹5,995 crore(JLR ₹5,047 crore、PV ₹822 crore),EBIT 為 ₹1,061 crore,PBT(bei) 為 ₹403 crore(JLR ₹57 crore、PV ₹26 crore、其他 ₹320 crore)。合併 EBITDA 利潤率 6.2%,EBIT 利潤率 1.1%;Tata PV EBITDA 為 4.0%,EBIT 為 -0.3%。
寬型財務表格,包含四個數值欄位,營收與小計列以深藍色醒目提示,並附有關於「其他」項目的註腳。
去年同期(2026 會計年度第二季)部門損益表(₹ crore):合併營收 ₹72,349 crore(JLR ₹57,877 crore、PV ₹13,529 crore、其他 ₹943 crore),EBITDA 為 (₹71 crore),EBIT 為 (₹4,897 crore),PBT(bei) 為 (₹5,462 crore)。合併 EBITDA 利潤率 (0.1)%,EBIT 利潤率 (6.8)%;Tata PV EBITDA 為 5.8%。
與第 35 頁相同的表格格式,用於進行比較。
2027 會計年度上半年部門損益表(₹ crore):合併營收 ₹192,719 crore(JLR ₹152,125 crore、PV ₹38,353 crore、其他 ₹2,241 crore),EBITDA 為 ₹13,123 crore,EBIT 為 ₹3,333 crore,PBT(bei) 為 ₹2,009 crore。合併 EBITDA 利潤率 6.80%,EBIT 利潤率 1.70%;JLR 分別為 7.40% 與 2.00%;Tata PV 分別為 4.10% 與 -0.40%。
相同的表格格式,負值以減號表示。
2026 會計年度上半年部門損益表(₹ crore):合併營收 ₹160,025 crore(JLR ₹133,829 crore、PV ₹24,406 crore、其他 ₹1,790 crore),EBITDA 為 ₹7,546 crore,EBIT 為 (₹2,017 crore),PBT(bei) 為 (₹1,512 crore)。合併 EBITDA 利潤率 4.7%,EBIT 利潤率 -1.3%。
與第 36 至 38 頁相同的表格格式。
JLR 損益表(IFRS,單位:百萬英鎊),涵蓋 2026 會計年度第二季、2027 會計年度第一季、2027 會計年度第二季、2026 會計年度年初至今、2027 會計年度年初至今,並包含年增率(YoY)與季對季(QoQ)比較。2027 會計年度第二季:營收 5,894、調整後 EBIT 67、稅前及例外項目前利潤 6、例外項目 (530)、稅前利潤 (524)、所得稅 73、稅後淨利 (451)。2027 會計年度年初至今營收 11,867,調整後 EBIT 234。
多欄表格,營收、調整後 EBIT、PBT 與 PAT 列以深藍色醒目提示。
中國合資企業(IFRS,單位:百萬英鎊):2027 會計年度第二季零售銷量 1.9K 輛(2026 會計年度第二季為 7.4K 輛)、批發銷量 1.0K 輛、營收 153 (221)、稅前利潤 (38)、稅後淨利 (29)、EBITDA 利潤率 (7)%、EBIT 利潤率 (25)%。2027 會計年度年初至今營收 322,稅前利潤 (43)。
條紋表格,深藍色與淺色列交替顯示,並包含 YoY/QoQ 欄位。
JLR 按品牌劃分的零售銷量(單位:千輛),2026 會計年度第二季 / 2027 會計年度第一季 / 2027 會計年度第二季:Range Rover 47.2 / 46.8 / 43.4、Defender 25.4 / 26.7 / 29.5、Discovery 5.9 / 5.0 / 5.4、Jaguar 6.9 / 1.4 / 0.8,總計 85.4 / 79.9 / 79.0。年初至今總計 158.9,去年同期為 179.8。動力系統組合與批發投影片相同(2027 會計年度第二季:BEV 與 PHEV 佔 15%、MHEV 佔 72%、ICE 佔 13%)。註腳說明了網路安全事件後對 2026 會計年度數據的重編。
與第 9 頁相同的圖表版面配置,但顯示的是零售銷量。
JLR 按地區劃分的零售銷量(單位:千輛),2026 會計年度第二季 / 2027 會計年度第一季 / 2027 會計年度第二季:北美 22.9 / 24.4 / 24.8、英國 14.2 / 15.7 / 18.5、歐洲 13.9 / 14.2 / 12.7、海外 11.1 / 9.1 / 10.5、中國 18.0 / 13.1 / 7.2、中東及北非(MENA)5.3 / 3.4 / 5.3。2027 會計年度年初至今中國銷量為 20.2,2026 會計年度同期為 35.2。
六個地區長條圖,第二季數據列於年初至今數據列上方。
JLR 匯率與原物料影響分析(單位:百萬英鎊):營運匯兌 26、已實現匯率避險 (78)、匯率對 EBIT 之影響 (53)、淨負債與債務避險之匯率重估 19、其他匯率重估 29、匯率對 PBT 之影響 (5)、未實現原物料避險 (18)、匯率與原物料對 PBT 之總影響 (22)。2027 會計年度第二季避險儲備為 192(2026 會計年度第二季為 1,026);避險總額為 21,332。匯率:英鎊兌美元 1.327、英鎊兌歐元 1.169、英鎊兌人民幣 8.898。
上方為瀑布圖,左下方為避險表格,右下方為匯率表格。
JLR(IFRS,單位:百萬英鎊):總流動性為 6,002 百萬英鎊(現金 1,842、未提取貸款額度 1,000、未提取 UKEF 1,500、未提取 RCF 1,660),總債務為 £6,035m,並列出 CY26 至 CY32 的到期時間長條圖;2026 年 10 月 15 日提取了 £500m,10 月 28 日另提取了 £500m。TML Holdings:流動性 139,總債務 621。TMPVL 國內業務(單位:₹ crore):流動性 10,963,總債務 3,110。關於融資額度的註腳在此解析度下無法完全辨識。
左側虛線面板顯示 JLR 到期結構圖;右側面板分為 TML Holdings (£m) 與 TMPVL 國內業務 (₹ crore) 圖表。
關於此幻燈片和基礎簡報內容的常見問題。
此簡報涵蓋截至 2026 年 9 月 30 日的季度,並呈現 2027 會計年度上半年(H1 FY27,截至 2026 年 9 月 30 日的六個月)的表現。印度的會計年度為 4 月至隔年 3 月,因此 2027 會計年度第二季(Q2 FY27)是指 2026 年 7 月至 9 月;簡報本身的旁白定義 Q2FY27 為 2026 年 7 月 1 日至 9 月 30 日,H1FY27 為 2026 年 4 月 1 日至 9 月 30 日。
2027 會計年度第二季合併營收為 ₹96.9K crore(印度盧比,千 crore),年增 34.0%,EBITDA 毛利率為 6.2%,EBIT 毛利率為 1.1%,不含特殊項目的稅前利潤(PBT)為 ₹0.4K crore,淨負債為 ₹50.8K crore。JLR(Jaguar Land Rover)營收為 59 億英鎊(£5.9bn),調整後 EBIT 毛利率為 1.1%;Tata Passenger Vehicles 營收為 ₹20.4K crore,EBITDA 毛利率為 4.0%。
此簡報由 Tata Motors Passenger Vehicles Ltd(NSE: TMPV, BSE: 500570)作為投資人簡報公告提交給孟買證券交易所(BSE)與印度國家證券交易所(NSE)。在此 45 頁的版本中,已移除提交給交易所的封面公文。
簡報涵蓋集團(第 1-5 頁:避風港聲明、重點摘要、合併業績與淨負債)、Jaguar Land Rover(第 6-22 頁:表現、品牌、區域、橋接分析、現金流、投資、外部環境、重點領域、產品發表、北美市場、損益兩平點與財務展望)、印度 Tata 乘用車與電動車(第 23-34 頁)以及附錄表格(第 35-45 頁)。
簡報共 45 頁。附錄包含 2027 與 2026 會計年度 Q2 與 H1 的分部損益表(單位為 Rs crore,依據 IndAS 標準)、JLR 損益表、中國合資企業表現、按品牌與區域劃分的 JLR 零售銷量、外匯與避險橋接分析以及債務結構。
財務展望頁面顯示 2027 會計年度更新後的財測:營收約 250 億英鎊、EBIT 毛利率約 2-3%、自由現金流約負 12.5 億英鎊(£(1.25)bn);相比之下,2026 會計年度實際數據為營收 230 億英鎊、毛利率 0.7% 與自由現金流負 22 億英鎊。JLR 的目標是在 2028 會計年度實現兩位數的 EBITDA 並轉為正向自由現金流。
Tata 的電動車(EV)批發量在 2027 會計年度第二季平均每月為 1.57 萬輛(年增 90%),Vahan 電動車市佔率為 42.8%,Tata 的電動車滲透率為 24.0%,而整體產業僅為 8.0%。電動車佔 Tata 乘用車動力系統組合的 23%。
是的。簡報中的逐頁版面配置,包括 KPI 儀表板、瀑布圖橋接分析、區域圖表與附錄表格,是您製作業績簡報或投資人簡報時極佳的結構參考。內容版權歸公司所有,應作為設計與結構參考使用,請勿將其作為自己的作品重新發布。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。


