
所屬合集: 投資人簡報案例 · 日本上市公司法說會簡報範例
Taiheiyo Cement 2026 會計年度上半年業績說明會簡報:這是一份來自 Taiheiyo Cement(太平洋セメント)共 41 頁的日文期中業績簡報(決算説明資料),原始文件於 2026 年 11 月 10 日發布於 TDnet(東京證券交易所即時揭露系統)。2026 會計年度是指截至 2027 年 3 月的年度,因此上半年涵蓋 2026 年 4 月至 9 月。報告顯示合併營收為 4,693 億日圓(4,692.78 億日圓),營業利益為 303 億日圓,期中淨利為 367 億日圓,並將全年營業利益預測下修至 630 億日圓。
以這份簡報的封面作為風格參考,用您自己的內容產生幻燈片。 也可以在下方任選一頁,以它的版面作為參考。
快速導航
標籤
分享幻燈片
Taiheiyo Cement 2026 會計年度上半年業績說明會簡報:這是一份來自 Taiheiyo Cement(太平洋セメント)共 41 頁的日文期中業績簡報(決算説明資料),原始文件於 2026 年 11 月 10 日發布於 TDnet(東京證券交易所即時揭露系統)。2026 會計年度是指截至 2027 年 3 月的年度,因此上半年涵蓋 2026 年 4 月至 9 月。報告顯示合併營收為 4,693 億日圓(4,692.78 億日圓),營業利益為 303 億日圓,期中淨利為 367 億日圓,並將全年營業利益預測下修至 630 億日圓。
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
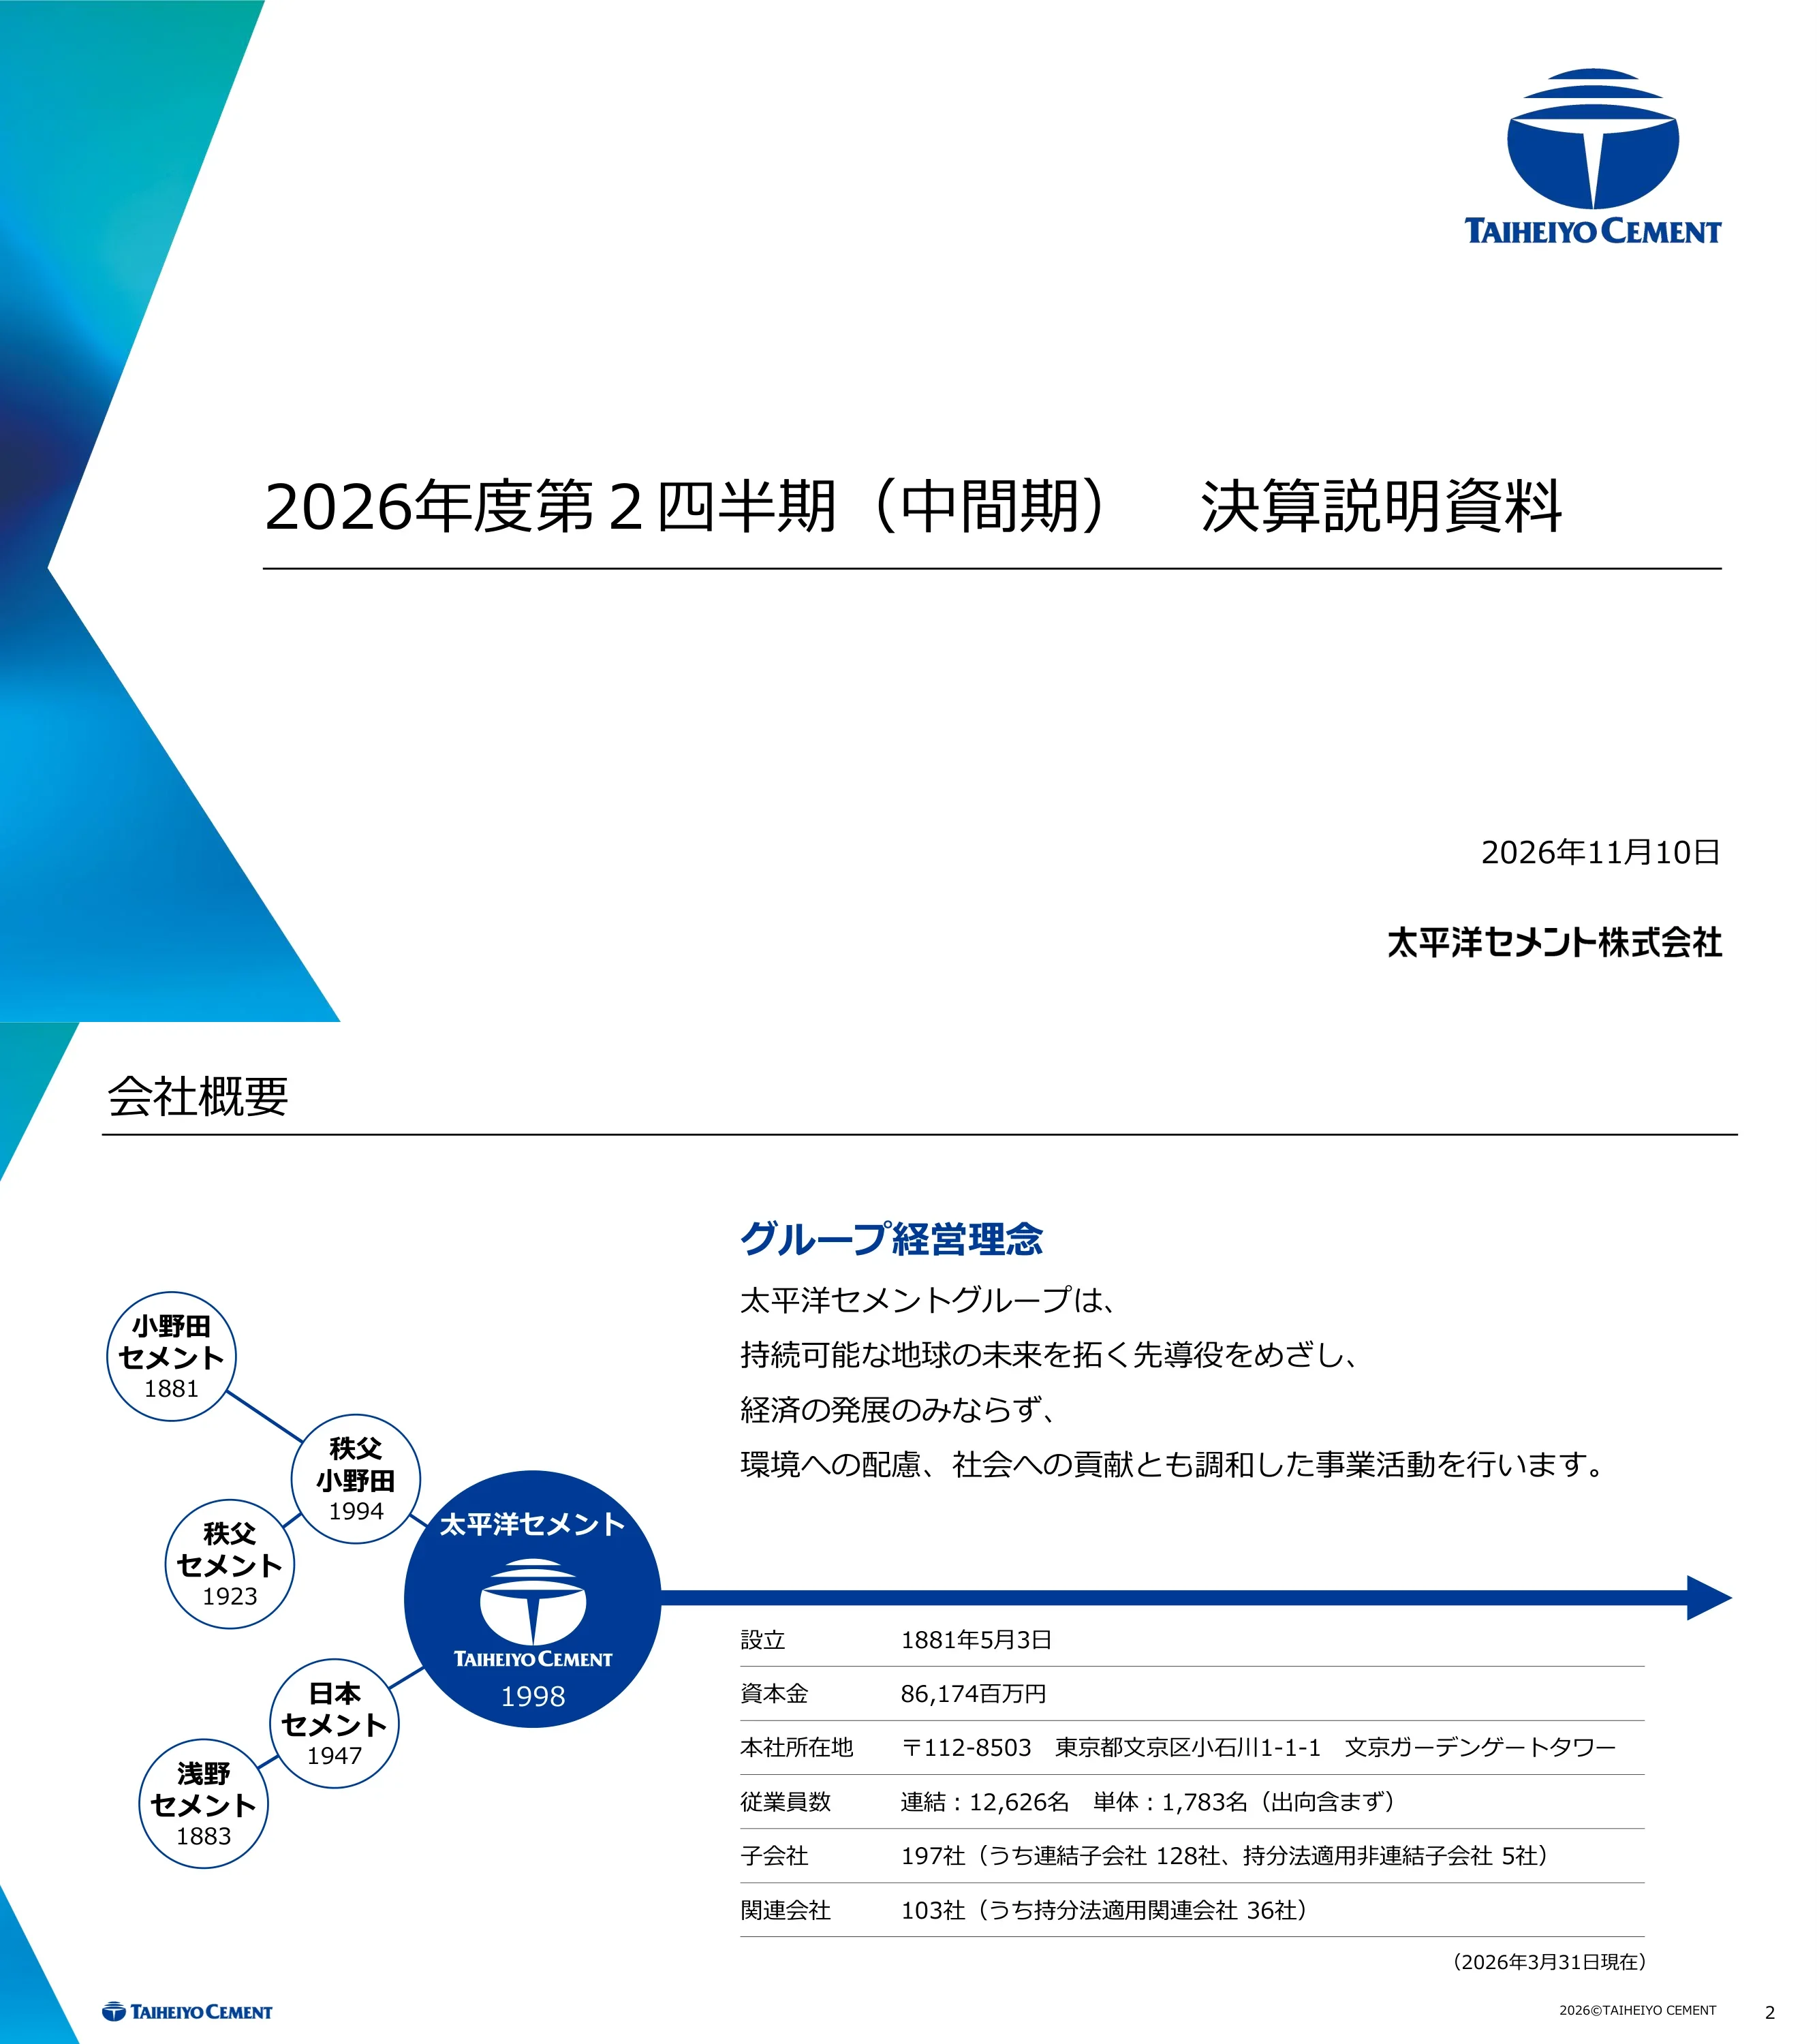
2026 年度第 2 四半期(中間期)決算說明資料的標題頁,日期為 2026 年 11 月 10 日。
白色背景,標題與日期靠左對齊,配有青色至藍色的轉角三角形設計與公司標誌。
成立於 1881 年 5 月 3 日;資本額 861.74 億日圓;總部位於東京都文京區。截至 2026 年 3 月 31 日,合併員工人數為 12,626 人,單體員工人數為 1,783 人;擁有 197 家子公司與 103 家關係企業。頁面亦展示了集團理念與合併沿革(小野田水泥、秩父水泥、淺野水泥、日本水泥)。
左側為公司資料表,右側為合併歷史沿革圖,底部為理念聲明。
各地區營收:日本 5,436.67 億日圓(熟料產能 1,679.9 萬噸)、美國 2,792.61 億日圓(528 萬噸)及亞太地區 755.14 億日圓(552 萬噸)。地圖標示了水泥廠、熟料研磨廠、接駁站與總部;日本廠房清單部分文字較小。
三個地區地圖面板(日本、美國、亞太地區),附有營收與產能標註框,以及廠房圖示圖例。
議程:1. 合併業績摘要 (p.5)、2. 2026 會計年度第二季業績 (p.8) 包含部門別、損益表、資產負債表與現金流量、3. 2026 會計年度財測 (p.16)、4. 股東回饋 (p.23) 及附錄 (p.25)。
帶有右側頁碼參考的編號議程清單。
合併業績摘要的章節分隔頁。
大面積留白的投影片,配有大型章節標題與角落裝飾。
2026 會計年度上半年銷售額為 4,692 億 7,800 萬日圓(增加 311 億 3,700 萬日圓),營業利益 303 億 1,800 萬日圓(減少 25 億 3,500 萬日圓),經常利益 287 億 2,600 萬日圓(減少 42 億 2,000 萬日圓),歸屬於母公司所有者之淨利為 367 億 4,800 萬日圓(增加 122 億 6,300 萬日圓,受惠於處分固定資產收益)。期中股利從每股 50 日圓提高至 60 日圓。國內水泥業務因中東相關成本增加導致利潤下降,海外業務利潤則因東南亞市場而增長。
上方為三個摘要重點,下方為年度對照表,單位為百萬日圓。
平均匯率為 158.3 日圓/美元(去年同期為 148.4),進口煤價為 150 美元/噸(去年同期為 135 美元)。營業利益率 6.5%(去年同期 7.5%),期中每股盈餘(EPS)為 334.6 日圓(去年同期 219.7),每股淨資產 6,485.5 日圓,自有資本比率 42.9%(上會計年度末為 46.0%),淨負債權益比(Net D/E Ratio)為 0.60 倍(去年同期 0.48 倍)。
上下堆疊的兩個表格:上方為環境因素,下方為財務指標,均包含前期、當期與變動欄位。
2026 會計年度第二季(期中)業績的章節分隔頁。
大面積留白的投影片,配有大型章節標題。
上半年銷售額/營業利益(百萬日圓):水泥 349,837 / 18,659(國內 168,663 / 8,400;海外子公司 181,174 / 10,258)、資源 46,421 / 5,511、環境 43,727 / 4,845、建材與土木 20,876 / 151、其他 40,009 / 1,316。合併總計 469,278 / 30,318。
大型部門表格,包含銷售額與營業利益區塊,分別顯示前一年、當年度與變動情形。
國內銷量下降至 526.3 萬噸(減少 39.3 萬噸),出口量則增加至 171.9 萬噸(增加 7.6 萬噸)。銷售額 1,686 億 6,300 萬日圓(增加 60 億 2,300 萬日圓),營業利益 84 億日圓(減少 28 億 8,900 萬日圓)。瀑布圖顯示銷售額從 1,626 億日圓增至 1,687 億日圓,營業利益從 113 億日圓降至 84 億日圓,主因是價格調漲被銷量下滑、變動成本與固定成本增加所抵銷。
左上方為資料表,右側為說明重點,下方為兩張階梯圖(銷售額與營業利益)。
美國:水泥 290 萬噸、預拌混凝土 258.4 萬立方碼、骨材 570 萬噸;銷售額 1,532 億日圓(9.68 億美元),營業利益 100 億日圓(6,300 萬美元,低於去年同期的 8,200 萬美元)。亞洲及其他:銷售額 296 億日圓,營業利益 11 億日圓(去年同期為虧損 15 億日圓)。匯率效應使海外銷售額增加 104 億日圓,利潤增加 7 億日圓;加州預拌混凝土收購案已於 6 月初完成交割。
左側為美國業績表,右側為亞洲業績表,下方各有說明重點,並附有匯率影響的註腳。
資源:銷售額 464 億 2,100 萬日圓,營業利益 55 億 1,100 萬日圓(增加 3 億 2,000 萬日圓)。環境:銷售額 437 億 2,700 萬日圓,營業利益 48 億 4,500 萬日圓(增加 3 億 2,900 萬日圓)。建材與土木工程:銷售額 208 億 7,600 萬日圓,營業利益 1 億 5,100 萬日圓(減少 7 億 6,500 萬日圓)。其他:銷售額 400 億 900 萬日圓,營業利益 13 億 1,600 萬日圓(增加 2 億 1,300 萬日圓)。說明內容涵蓋砂石、ALC 需求疲軟以及煤灰處理業務。
四列式表格,包含前期、當期與變動欄位,右側設有說明欄。
銷售額 4,692 億 7,800 萬日圓,營業利益 303 億 1,800 萬日圓,營業外項目負 15 億 9,300 萬日圓,經常利益 287 億 2,600 萬日圓。特別項目轉為正 179 億 6,900 萬日圓(去年同期為負 9 億 3,900 萬日圓);稅前淨利 466 億 9,500 萬日圓,所得稅 85 億 7,900 萬日圓,歸屬於母公司所有者之淨利為 367 億 4,800 萬日圓。
單一損益表,包含前一年、當年度與變動欄位。
總資產從 1 兆 4,790 億 6,100 萬日圓增至 1 兆 6,502 億 5,300 萬日圓(增加 1,711 億 9,200 萬日圓),其中有形固定資產為 8,301 億 4,700 萬日圓,無形資產為 1,051 億 600 萬日圓。有息負債增至 5,042 億 9,100 萬日圓(增加 1,145 億 2,400 萬日圓);淨資產總計 7,450 億 3,800 萬日圓。期末匯率為 162.4 日圓/美元。
雙側表格:左側為資產,右側為負債與淨資產,包含 2026 年 3 月與 9 月的欄位。
營業活動現金流 471 億 3,400 萬日圓,投資活動現金流負 1,170 億 500 萬日圓,自由現金流負 698 億 7,100 萬日圓,籌資活動現金流正 834 億 5,400 萬日圓。折舊與商譽攤銷為 352 億 5,900 萬日圓。
精簡的現金流量類別表,包含前期、當期與變動欄位。
2026 會計年度全年業績預測的章節分隔頁。
大面積留白的投影片,配有大型章節標題。
預計中東地區的影響將持續全年。國內水泥業務方面,受惠於下半年度 Tokuyama 業務轉讓,預計營收將增加,但利潤下降;海外業務則預計營收與利潤雙增。預設前提:國內需求 2,900 萬噸(減少 153 萬噸)、煤價每噸 150 美元、匯率 158.0 日圓/美元;日圓每貶值 1 日圓,營業利益將減少 3,000 萬日圓(0.3 億日圓)。
上方為摘要重點,下方為預設前提表。
預測營收為 1 兆 100 億日圓(增加 1,116 億日圓),營業利益為 630 億日圓(減少 116 億日圓)。經常利益為 555 億日圓,特別利益為 140 億日圓,歸屬於母公司業主之淨利為 510 億日圓(去年同期為 254 億日圓)。表格單位為億日圓。
單一損益表,包含前一年度實績、預測值及增減額欄位。
單位為億日圓:水泥營收 7,550 / 營業利益 374(國內 3,630 / 130;海外 3,920 / 244),資源 950 / 105,環境 900 / 98,建材 450 / 4,其他 980 / 55。合併總計 10,100 / 630。
部門別表格,分為營收與營業利益兩大區塊,各含實績、預測與增減額。
國內銷量為 1,160 萬噸(增加 42.7 萬噸,含 Tokuyama 轉讓部分),出口為 360 萬噸(增加 28 萬噸)。營收 3,630 億日圓(增加 263 億日圓),營業利益 130 億日圓(減少 150 億日圓)。國防相關工程與能登重建帶動需求,但勞動力成本與中東相關成本拖累利潤。
上方為資料表與說明,下方為營收與營業利益的瀑布圖。
Taiheiyo Cement 透過分割新設公司「Tokuyama Taiheiyo Co., Ltd.」的方式,收購 Tokuyama 的水泥銷售業務。日本公平交易委員會於 2026 年 6 月 25 日通知不發布停止令,隨後完成簽約,並於 10 月 1 日開始營運。
左側為業務分割(吸收分割)結構圖,包含各業務方塊,右側為里程碑面板。
美國:水泥 589.8 萬噸、預拌混凝土 603.4 萬立方碼 (ready-mix)、骨材 1,146.7 萬噸;營收 3,336 億日圓(21.08 億美元),營業利益 244 億日圓(1.54 億美元)。亞洲及其他:水泥 775.8 萬噸,營收 625 億日圓,營業利益 18 億日圓(由虧損 37 億日圓轉盈)。匯率對海外營收影響為 +200 億日圓,對利潤影響為 +14 億日圓。
左側為美國業務表,右側為亞洲業務表,附帶說明重點與匯率註腳。
股東回饋章節的過場投影片。
大標題位於接近空白的投影片上。
2026 會計年度預計全年股利為每股 120 日圓(增加 20 日圓),包含 60 日圓期中股利。「26 中期經營計畫」政策目標為總回饋率 33% 以上、穩定股利至少 80 日圓及彈性實施股份回購,預計三年總回饋率將達 43.7%。圖表顯示 2021 至 2026 年股利從 70 日圓增至 120 日圓,2026 會計年度預測總股利發放額為 131 億日圓。
上方為政策摘要與重點;下方為兩張柱狀圖(總回饋金額,單位億日圓;每股股利,單位日圓)。
參考資料(附錄)章節的過場投影片。
大標題位於接近空白的投影片上。
有息負債趨勢圖(2022 年 3 月至 2027 年 3 月預測,另含 2026 年 9 月底合併負債 5,043 億日圓)與資本支出趨勢圖(2021 至 2026 會計年度預測,含 2026 會計年度上半年),均區分母公司與合併子公司,單位為億日圓。多數圖表標籤文字較小。
兩張並列的堆疊柱狀圖,區分公司與合併子公司,單位為億日圓。
2021 至 2026 會計年度預測(含 2026 會計年度上半年)的折舊與研發費用趨勢,區分母公司與合併子公司。註腳提到折舊方法自 2024 會計年度起由餘額遞減法改為直線法。個別柱狀圖數值文字較小。
兩張按年度分類的堆疊柱狀圖,單位為億日圓。
圖表顯示海外子公司水泥銷量(萬噸),以及美國業務的營收與營業利益/EBITDA(百萬美元)。美國營收在 2026 會計年度預測增至 2,108 百萬美元(上半年為 9.68 億美元)。其他數值文字較小。
左側為銷量柱狀圖,右側為 2021 至 2026 會計年度美國業務的組合圖表。
2006 至 2025 會計年度國內水泥需求、出口以及廢棄物與副產品處理量(萬噸)的長期趨勢圖,資料源自水泥協會統計。國內需求在 2006 會計年度達到約 5,899 萬噸的高點,至 2025 會計年度降至 3,053 萬噸;個別標籤文字較小。
全寬多系列圖表,橫軸為會計年度並附有圖例。
計畫在 26 中期計畫期間出售約 50% 的國內上市持股(以 2025 年 3 月的帳面價值為基準),並在下一個計畫期間出售約 20%。目前進度:已出售部分 A&A Material 持股及其他項目,約佔該期間計畫出售 20% 目標中的 8%。
左側為按年度劃分的減持長條圖,右側為計畫與進度的文字說明面板。
修訂後的財測摘要重申了中東、德山(Tokuyama)與美國市場的重點。與前次預測相比的假設條件:國內需求維持 2,900 萬噸不變,煤價由 $155 調降至 $150/t,匯率由 ¥157.0 調升至 ¥158.0/$。
摘要重點列表,以及比較前次與本次預測的假設條件表格。
下修 FY2026 財測:營收從 1 兆 270 億日圓調降至 ¥10,100 億,營業利益從 ¥760 億調降至 ¥630 億,經常利益從 ¥700 億調降至 ¥555 億,歸屬於母公司業主之淨利從 ¥630 億調降至 ¥510 億。
單一損益表格,包含前次預測、本次預測與增減欄位,單位為億日圓。
營業利益預測變動(單位:億日圓):國內水泥從 170 降至 130,海外水泥從 317 降至 244,水泥合計從 487 降至 374,資源事業從 106 降至 105,環境事業從 104 降至 98,建材事業從 19 降至 4,其他從 46 升至 55;合併總計從 760 降至 630。合併營收從 10,270 降至 10,100。
部門別表格,包含營收與營業利益區塊,比較前次與本次預測。
國內銷量從 1,180 萬公噸下修至 1,160 萬噸,出口量從 380 萬噸下修至 360 萬噸。營收從 ¥3,680 億降至 ¥3,630 億;營業利益從 ¥170 億降至 ¥130 億。德山(Tokuyama)的影響現已列於預拌混凝土及其他項下。
上方為表格與說明,下方為兩張瀑布圖,並附有關於重新分類的腳註。
美國營收從 ¥3,403 億修訂為 ¥3,336 億(21.08 億美元),營業利益從 ¥326 億修訂為 ¥244 億(1.54 億美元)。亞洲及其他地區:水泥銷量 775.8 萬噸,營收 ¥625 億,營業利益 ¥18 億。預計美國需求將從 2027 年中開始逐步復甦。
美國與亞洲表格並列,附帶說明文字與匯率腳註。
水泥產業對廢棄物與副產品的利用量約佔國內回收總量的 10%。集團利用煤灰、爐渣、污泥等原料生產回收率達 40% 以上的水泥,並為道路、橋樑、水壩與建築提供材料。
中央為循環流程圖,左側為投入原料,右側為基礎設施應用,底部為結語。
路線圖包含三種途徑:即時措施(轉向混合水泥、燃料替代)、逐步推進(深化現有技術)以及創新技術(使用 C2SP 窯進行 CO2 捕捉、CCU 甲烷化與碳酸化、CCS)。目標包含將排放強度較 2000 年降低 20% 以上。部分細小文字較難辨識。
路線圖表,以水平的途徑分欄導向碳中和目標。
列出 ESG 指數與評等,包括 FTSE Blossom Japan Sector Relative Index、MSCI Japan ESG Select Leaders、Dow Jones Sustainability Asia Pacific、CDP(氣候 B、水安全 B;供應商議合領導者)、JCR A+ 以及 R&I A (2026)。
標誌與評等標籤網格,附有簡短的取得說明。
2026 年 6 月 16 日至 10 月 6 日的新聞年表,包括連續三年獲選為 CDP 供應商議合領導者、開始從印尼向美國出口水泥、7 月 21 日公告固定資產出售收益與財測修訂、德山太平洋水泥(Tokuyama Taiheiyo)於 9 月 30 日開始營運,以及發布 2026 整合報告書。
雙欄日期列表,左側為日期,右側為標題文字。
聲明前瞻性數據係基於文件發布日之現有資訊與合理假設,包含風險與不確定性,且不保證其達成。
純色投影片上的單一文字區塊。
結束投影片,白色背景中央僅顯示 Taiheiyo Cement 標誌。
白色空間中單一置中的標誌。
關於此幻燈片和基礎簡報內容的常見問題。
這是一份共 41 頁的投影片,涵蓋了 2026 年 4 月至 9 月的合併業績摘要、部門業績、損益表、資產負債表與現金流量。內容亦包含 2026 會計年度(FY2026)的財測及其修訂、股東回饋,以及包含趨勢資料、ESG 與碳中和策略頁面的附錄。
2026 會計年度(FY2026)是指截至 2027 年 3 月底的會計年度,因此上半年(第二季或期中階段)涵蓋 2026 年 4 月至 9 月。該簡報日期為 2026 年 11 月 10 日。
上半年營收為 4,692.78 億日圓(增加 311.37 億日圓),營業利益為 303.18 億日圓(減少 25.35 億日圓),歸屬於母公司業主之淨利為 367.48 億日圓(增加 122.63 億日圓)。2026 會計年度全年營業利益預測為 630 億日圓,較先前預測的 760 億日圓有所下修。
這是一份日文簡報(決算説明資料)。原始文件發布於東京證券交易所的即時揭露系統 TDnet。本圖庫頁面提供了繁體中文的逐頁分析。
期中股利為每股 60 日圓,高於先前的 50 日圓。2026 會計年度全年股利預計為每股 120 日圓,較前一年增加 20 日圓。
簡報指出下修財測的原因包括:中東局勢導致全年成本上升、日本國內銷量下降、德山(Tokuyama)業務移轉與美國預拌混凝土收購案的第一年效益低於預期,以及美國住房需求疲軟。
您可以使用此 2Slides 圖庫頁面上的下載選項來取得投影片。在支援的情況下,投影片可匯出為 PPTX 或 PDF 格式。
這份簡報採用了可重複使用的結構:章節分隔頁、帶有變動欄位的比較表、瀑布圖(橋接圖)以及說明要點。您可以將數據替換為自己的資料,並保留標題列、藍色調配色與圖表樣式。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。


