
所屬合集: 投資人簡報案例
PLS Group(ASX: PLS,原名 Pilbara Minerals)2027 會計年度 9 月季度營運活動簡報,日期為 2026 年 10 月 28 日並提交至 ASX。這份 29 頁的簡報報告了西澳 Pilgangoora 營運區創紀錄的季度鋰輝石產量 267.6kt、營收 A$5.63 億、單位營運成本(FOB)每噸 539 澳幣、現金餘額 A$22.17 億。內容亦包含 7 億美金 2032 年到期的 8.00% 高級無擔保票據、P2000 擴建專案最終投資決策(約 2Mtpa 產能、約 19 億澳幣資本支出、27 億澳幣增量 NPV)、與 Fortescue 簽署的 20 年電力購買協議、修訂後的 2027 會計年度資本支出財測以及鋰市場更新。
以這份簡報的封面作為風格參考,用您自己的內容產生幻燈片。 也可以在下方任選一頁,以它的版面作為參考。
快速導航
標籤
分享幻燈片
PLS Group(ASX: PLS,原名 Pilbara Minerals)2027 會計年度 9 月季度營運活動簡報,日期為 2026 年 10 月 28 日並提交至 ASX。這份 29 頁的簡報報告了西澳 Pilgangoora 營運區創紀錄的季度鋰輝石產量 267.6kt、營收 A$5.63 億、單位營運成本(FOB)每噸 539 澳幣、現金餘額 A$22.17 億。內容亦包含 7 億美金 2032 年到期的 8.00% 高級無擔保票據、P2000 擴建專案最終投資決策(約 2Mtpa 產能、約 19 億澳幣資本支出、27 億澳幣增量 NPV)、與 Fortescue 簽署的 20 年電力購買協議、修訂後的 2027 會計年度資本支出財測以及鋰市場更新。
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
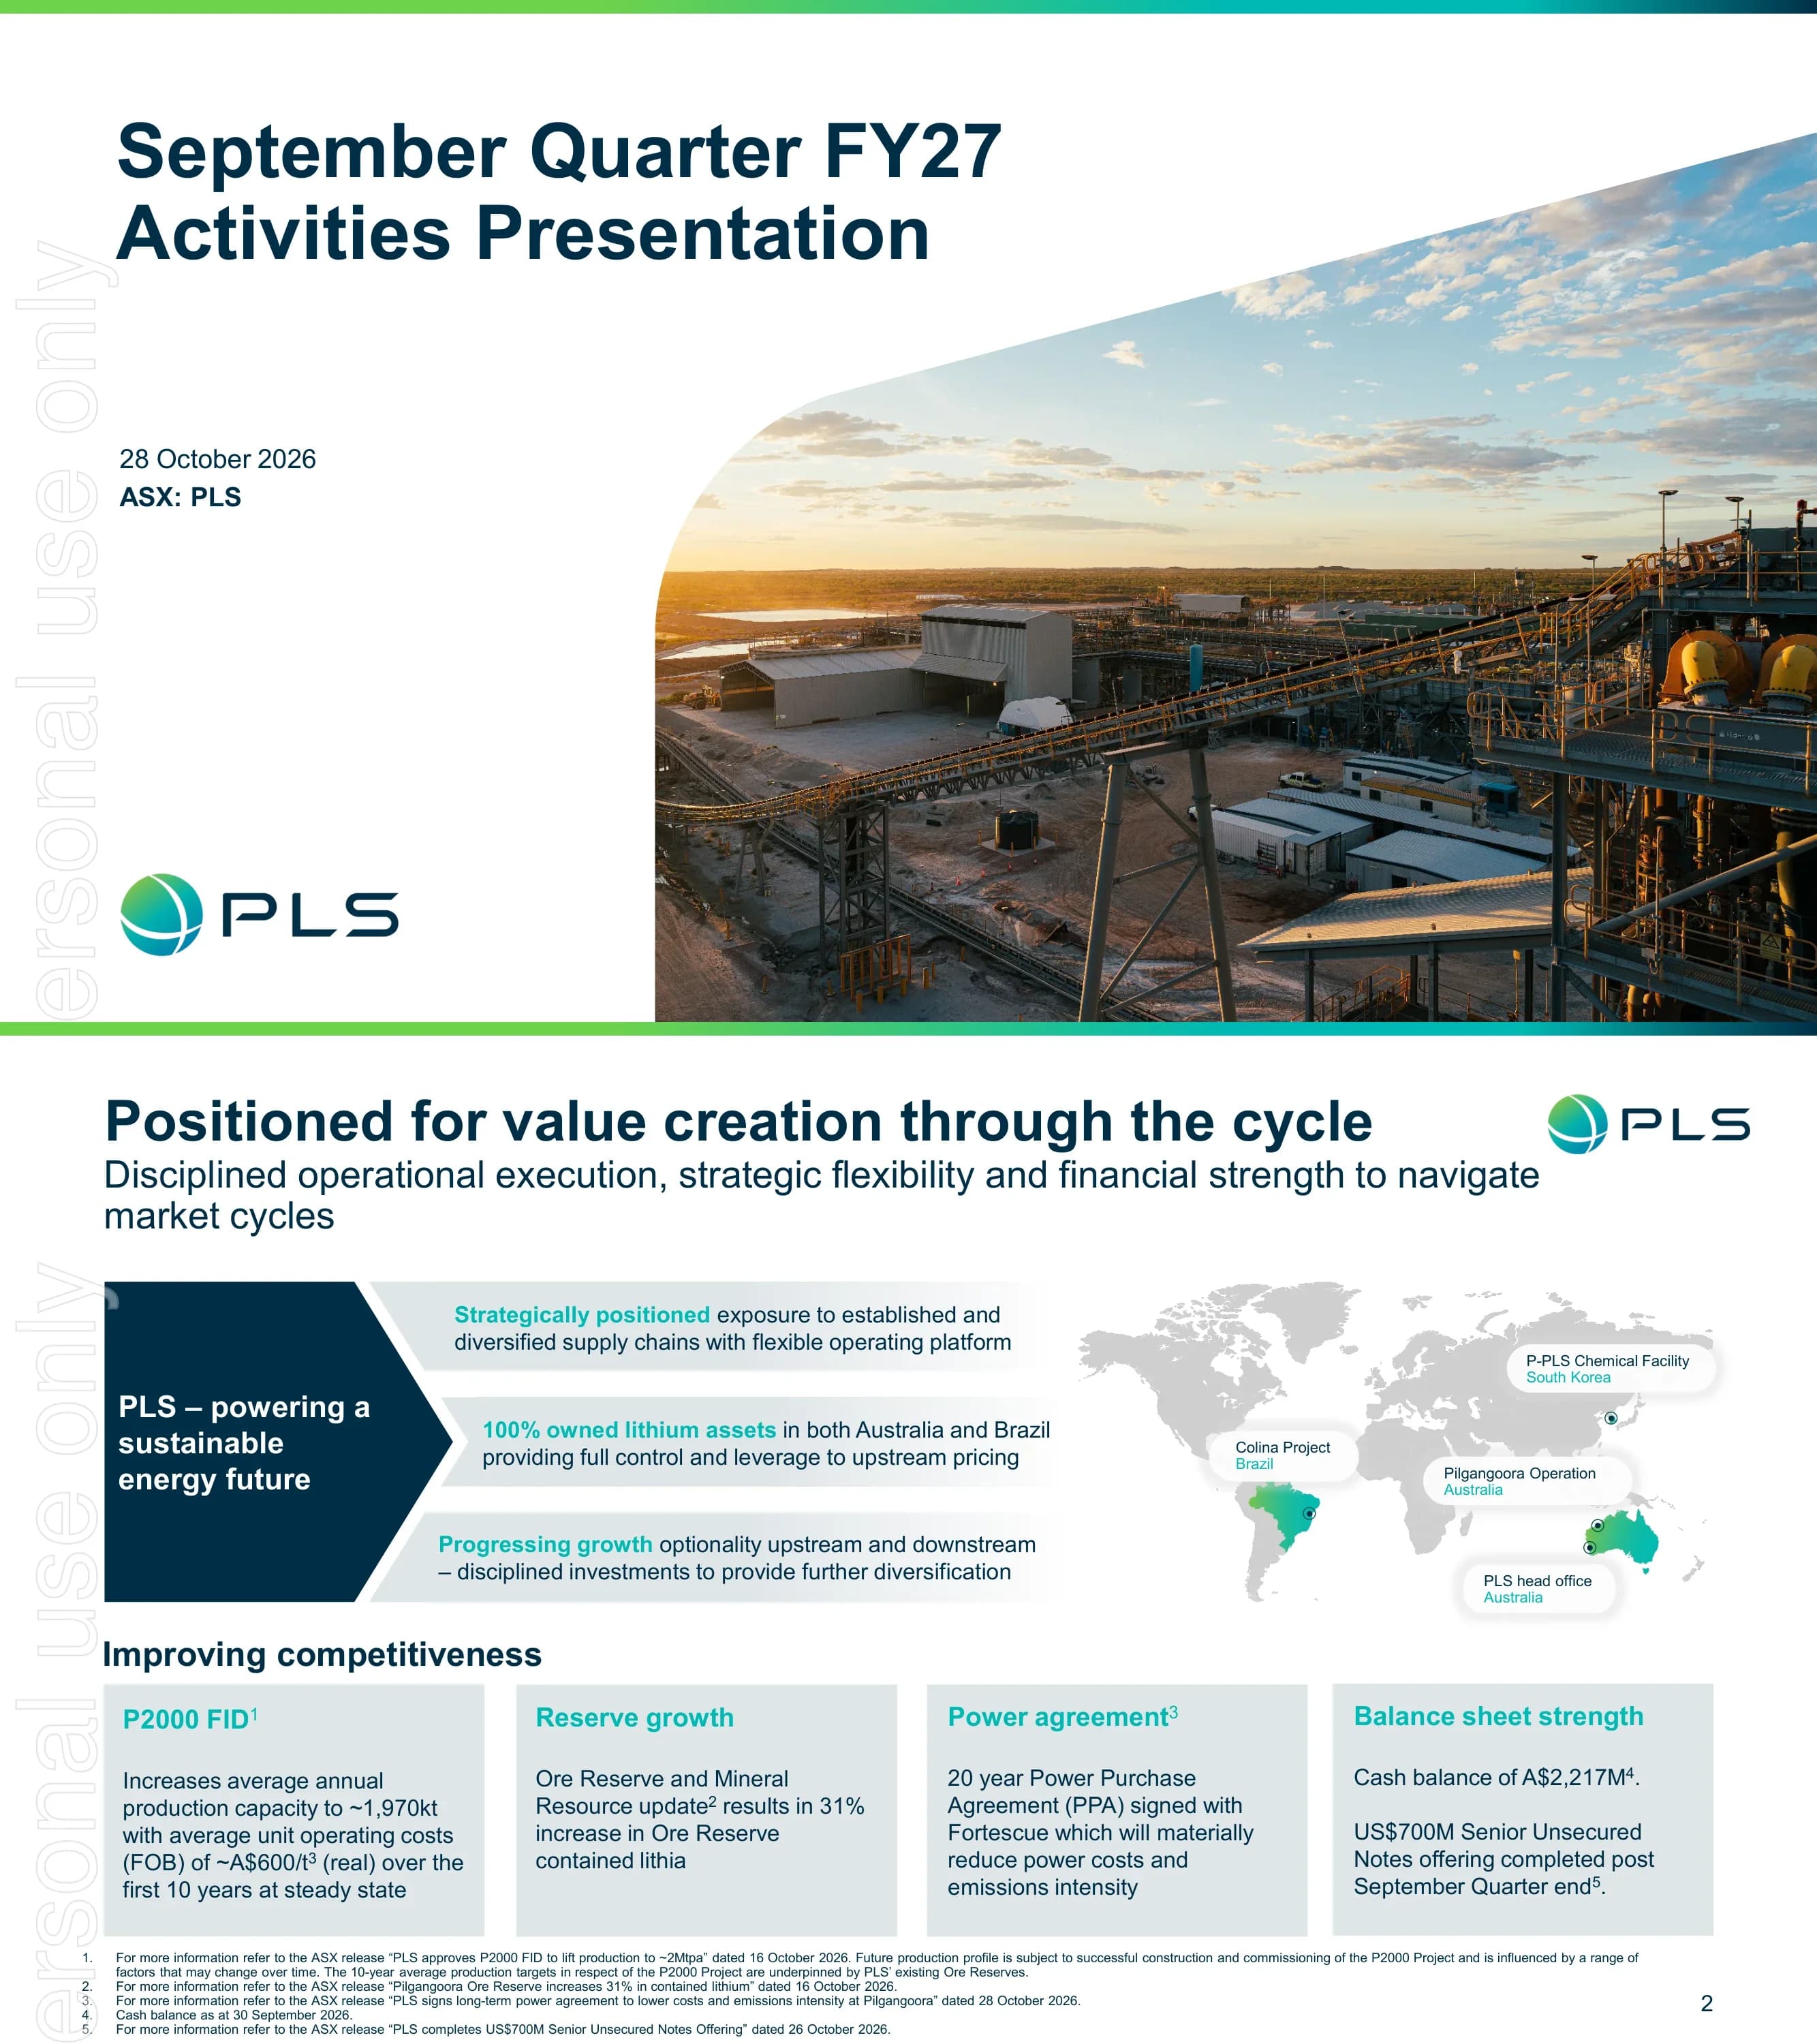
封面頁標題為「2027 會計年度 9 月季度活動簡報」,日期為 2026 年 10 月 28 日,股票代碼 ASX: PLS,包含 PLS 標誌以及 Pilgangoora 加工廠與輸送帶的日出航拍照片。
左側白色面板顯示標題與日期;右半部為圓角框架的大型照片;標誌位於左下角。
定位說明頁:PLS 策略性地佈局於多元化供應鏈中,擁有澳洲與巴西鋰資產的 100% 權益,並正推進上游與下游的成長。四個「提升競爭力」圖卡涵蓋:P2000 FID(前 10 年平均年產能約 1,970kt,離岸價 FOB 實質約每噸 600 澳幣)、礦石儲量含鋰量增加 31%、與 Fortescue 簽署 20 年電力購買協議,以及強健的資產負債表(截至 2026 年 9 月 30 日現金為 A$22.17 億;季度結束後完成 7 億美元高級無擔保票據融資)。
左側為帶有三個陳述條的深藍色人字形面板,右側為標註資產位置的世界地圖,下方為一排四個灰色 KPI 圖卡。
六項核心指標:產量 267.6kt (SC5.3);估計實現價格為每噸 1,809 美元 SC5.2(每噸 2,077 美元 SC6.0);集團營收 A$5.63 億,包含 6,900 萬澳幣的負向臨時定價調整;單位營運成本 (FOB) 每噸 539 澳幣(每噸 381 美元);P2000 FID 獲批,產能約 2Mtpa,首批產品預計於 2029 曆年 9 月季度產出;電力協議預計在啟動後使單位營運成本 (FOB) 每噸降低 15-20 澳幣。
兩行三列的 KPI 區塊,每個區塊包含標籤、大型青色數字與簡短說明;底部附有註釋。
安全指標:澳洲與巴西礦場的 12 個月移動平均總可記錄受傷頻率 (TRIFR) 為 2.36,且每位現場主管在滾動 12 個月內的優質安全互動次數為 10.29(前一季度為 9.92)。
全版航拍照片顯示現場車輛與工人,上方疊加兩個深藍色指標面板。
受惠於 Pilgan 的表現與 Ngungaju 的重啟,產量創下紀錄。總採礦量增至 1,150 萬噸,其中包含 150 萬噸礦石;季度產量達 267.6kt 創紀錄,季增 25%,在礦石分選技術助益下,鋰回收率約為 75%;銷量為 223.6kt,以 SC5.2 為基準的估計中國到岸價 (CIF) 為每噸 1,809 美元(SC6.0 為每噸 2,077 美元;截至 2026 年 10 月 26 日降至每噸 1,754 美元);Ngungaju 於 10 月底恢復全面營運。
左側三分之一為工人的縱向照片;右側為四個標題文字區段(採礦、加工、銷售、Ngungaju 重啟)。
Colina 研究工作(鑽探、測試工作與流程開發)持續進行,結果預計於 2027 年 12 月季度公佈;PLS 完成了對 Lithium Ionic 周邊礦權權益的收購,並開始加密資源鑽探;開發時程取決於研究結果、資金與市場狀況。
左半部為三個項目符號;右半部為地質學家記錄鑽探岩芯的照片。
下游業務更新。PLS 持有位於南韓光陽的 POSCO Pilbara Lithium Solution (P-PLS) 氫氧化鋰工廠 18% 權益,該廠以調節後的單線模式運作;氫氧化鋰總產量為 3,558 噸,其中 98% (3,520 噸) 為電池級。在中游示範工廠方面,試車工作已將首批礦石送入電焙燒爐並成功轉化;首批產品目前預計於 2026 年 12 月季度產出。
左側為中游示範工廠塔樓的照片;右側為兩個帶標題的項目符號區段。
介紹季度財務業績的章節分隔頁。
全深藍色背景,配有大型白色章節標題,標誌位於右上角。
比較表,2027 會計年度 9 月季度 vs 2026 會計年度 6 月季度 (Jun Q FY26):產量 267.6kt vs 214.3kt (+25%);銷量 223.6kt vs 249.9kt (-11%);實現價格每噸 1,809 美元 vs 2,107 美元 (-14%),SC6 每噸 2,077 美元 vs 2,415 美元 (-14%);營收 5.63 億澳幣 vs 7.43 億澳幣 (-24%);單位營運成本每噸 539 澳幣 vs 616 澳幣 (-12%),每噸 381 美元 vs 437 美元 (-13%);資本支出 1.85 億澳幣 vs 1.24 億澳幣 (+50%);營運現金利潤 3.92 億澳幣 vs 5.79 億澳幣 (-32%);現金 22.17 億澳幣 vs 22.9 億澳幣 (-3%);淨現金 12.77 億澳幣 vs 13.39 億澳幣 (-5%);流動性 27.17 億澳幣 vs 27.9 億澳幣 (-3%)。評論說明了價格下降與出貨時程、成本效率、資本支出組合(成長 7,700 萬澳幣、礦場開發 5,800 萬澳幣、基礎設施/維護 5,000 萬澳幣)以及 1.61 億澳幣的 2026 會計年度最終股利。
五欄財務表格佔據左側三分之二,當前季度欄位設有陰影;右側為灰色評論面板,配有粗體引導語。
PLS 在本季度結束後完成了 7 億美元、利率 8.00%、2032 年到期的優先無擔保票據發行,這是其第二次在美國債務資本市場籌資。預估 (Pro forma) 總現金從 22.17 億澳幣增至 32.09 億澳幣,總現金與流動性從 27.17 億澳幣增至 37.09 億澳幣(包含 5 億澳幣未提領的循環信貸額度 RCF)。2031 年與 2032 年到期票據的加權平均資金成本為年息 7.48%,加權平均到期日為 5.3 年。債務到期圖表顯示:FY27 為 9,900 萬澳幣(POSCO 可轉換公司債)、FY30 為 5 億澳幣未提領 RCF、FY31 為 8.56 億澳幣(2031 年到期之 6 億美元票據),以及 FY33 為 9.99 億澳幣(2032 年到期之 7 億美元票據)。
左側為灰色項目符號面板;右上角為群組條形圖搭配資料表(實際 vs 備考流動性);右下角為債務到期條形圖。
章節分隔頁,介紹 9 月季度結束後發布的公告。
全深藍色背景搭配大型白色章節標題。
三大投資支柱。P2000 FID:以 8% 實質稅後折現率計算(基於 SC6 長期價格每噸 1,620 美元),增量淨現值(NPV)為 27 億澳幣,專案資本支出約 19 億澳幣。基礎設施強化:投入 6 億至 6.5 億澳幣用於聯外道路升級、新建永久村落及礦場服務設施,旨在降低成本並提升生產力。電力購買協議(PPA):20 年內每噸單位營運成本(FOB)可降低 15 至 20 澳幣,輸電連接與電力基礎設施投入約 1.5 億澳幣。
三欄網格,每欄包含標題、核心數值及由細線分隔的資本支出數字。
PLS 在 Pilgangoora 的第三座主要加工設施模擬圖(包含乾選廠、濕選廠及現有的 Pilgan 廠)。P2000 關鍵數據:穩定狀態下 10 年平均年產能約 200 萬噸;10 年平均單位營運成本(FOB,實質)約每噸 600 澳幣;FY31-40 每年維持性資本(實質)4,000 萬至 6,000 萬澳幣;FY31-40 每年礦場開發(實質)約 1.8 億澳幣;2029 曆年 9 月季度首產,產能提升期約 6 個月。
左側四分之三為帶有顏色編碼廠區的 3D 空拍模擬圖;右側為灰色事實數據欄。
三大專案:鋪設約 24 公里的 Wodgina Road East 聯外道路至 Great Northern Highway,支援超四聯結車 (Ultra-quad road trains)並減少約 35% 的每日卡車流量;新建具備抗氣旋等級的 1,200 床位永久村落;以及擁有 8 個封閉式維修車位的礦場服務設施,支援轉向自主營運重型機械(HME)車隊。
三個等大的卡片,上方為照片或地圖,下方為帶有標題的項目符號清單。
一項為期 20 年的協議,每年從 Fortescue 的綠色電網(Green Grid)獲取至少 325 GWh 電力;預計在 P2000 FID 成本基礎上,每噸 FOB 單位成本可再降低 15 至 20 澳幣;1.5 億澳幣的連接投資將於 FY27-FY29 分階段進行;輸電容量大於 100 MW。圖表顯示 Pilgangoora 電力相關排放強度從 FY23 的 0.69 tCO2-e/MWh 下降至 FY30 預測的 0.13,透過 6MW 現場太陽能、液化天然氣(LNG)、電池儲能系統(BESS)及 PPA,減幅約達 80%。
左側為四個 KPI 區塊;右側為帶有能源標誌的排放強度條形圖;底部為漸層橫幅。
根據 Benchmark Mineral Intelligence 對前十大原生鋰生產商 2030-40 曆年平均產量(kt LCE)的預測,PLS 位居第二;Project Blue 的 2030 曆年全維持成本曲線顯示 Pilgangoora 處於第二四分位數,且擁有超過 20 年的礦場壽命。
兩個並排圖表由垂直線分隔,下方各有一個粗體結論標題。
章節分隔頁,介紹修訂後的 2027 會計年度財務展望。
全深藍色背景搭配大型白色章節標題。
FY27 財測更新以納入 PPA 資本支出:產量 1,030-1,100kt(維持不變,約 SC5.2 基準);單位營運成本(FOB)每噸 575-625 澳幣(維持不變);總資本支出修訂為 11.3 億至 11.95 億澳幣。基礎支出:維持性 8,500 萬至 1 億澳幣、礦場開發 2.5 億至 2.8 億澳幣、基礎設施與專案 1.1 億至 1.3 億澳幣(均維持不變)。成長支出:P2000 FID 後 5 億澳幣(維持不變)、Colina FID 前支出視董事會批准而定。強化支出:聯外道路、永久村落、礦場服務設施及 PPA 共 1.85 億澳幣(修訂)。
左側為財測表格,帶有「維持不變 / 已修訂」狀態標籤,並將列分為基礎、成長與強化三組;右側為兩個說明文字塊。
章節分隔頁,介紹鋰市場更新資訊。
全深藍色背景搭配大型白色章節標題。
2019 年 1 月至 2026 年 10 月的鋰輝石精礦價格歷史(SC6.0,CIF 中國,美元/噸),在 2022 年底左右達到每噸 6,000 美元以上的峰值,並附有 2025 年 9 月至 2026 年 10 月的每日價格插圖;以及 Project Blue 2026 曆年全維持成本曲線(美元/t LCE),其中電池級碳酸鋰現貨價格以紅色虛線表示。
左側為帶有縮放插圖的折線圖;右側為階梯式成本曲線。
全球平均電池組價格從 2010 年的 1,474 美元/kWh 下降至 2025 年的 108 美元/kWh(BloombergNEF,以 2025 年實質美元計價);2020 年至 2040 年中國與世界其他地區的需求佔比顯示地理需求趨於多元化;2020 年至 2040 年終端用途(電動車、BESS、其他)的鋰需求增長(Benchmark Mineral Intelligence)。
三張圖表採欄位排列,每張圖表下方均有粗體結論標題與副標題。
礦場開發週期從發現到投產的時間從 6 年(1990-99 年)增加到 18 年(2020-24 年)。CY27 瀑布圖顯示從 -101kt LCE 的基礎缺口開始,受辛巴威 (154)、奈及利亞北部 (90)、江西 (81) 和馬利 (70) 的供應風險影響,下行缺口擴大至 -496kt。市場供需平衡預測顯示,CY2025-27 的供應量分別為 1,598kt、1,903kt 和 1,824kt(另有 395kt 具風險),對應需求為 1,640kt、2,112kt 和 2,320kt,意味著基礎缺口為 -42kt、-209kt 和 -101kt,下行缺口則達 -496kt。
三張圖表採欄位排列(橫條圖、瀑布圖、長條圖與折線圖組合),每張圖表下方均有粗體結論。
Q&A 投影片,背景為日落時分 Pilbara 山丘的全版照片。
全版風景照片,左上角有白色標題。
投資者關係聯絡人(James Fuller,投資者關係部集團經理)與媒體聯絡人(Michael Vaughan,Fivemark Partners),並附上社群媒體圖示。
深藍色背景,左對齊的聯絡資訊區塊,底部設有社群媒體圖示。
介紹附錄內容的章節分隔頁。
全深藍色背景,配有大型白色章節標題。
從 FY26 年 9 月季度到 FY27 年 9 月季度的五個季度營運數據。FY27 年 9 月季度數據:採掘礦石 1,547,632 wmt;廢石 9,994,063 wmt;總物料 11,541,695 wmt;平均品位 1.3% Li2O;處理礦石 1,317,082 dmt;生產鋰輝石精礦 267,596 dmt,出貨 223,613 dmt;生產鉭鐵礦 46,233 lb,出貨 39,235 lb;精礦品位 5.3%;氧化鋰回收率 74.7%。
兩個堆疊的資料表格(礦石採掘與處理;生產與出貨),並醒目提示最新季度欄位。
三年期增長與強化基礎設施資本支出(百萬澳幣):FY27 為 685(P2000 500 + 強化 185)、FY28 為 1,385(900 + 485)、FY29 為 630(500 + 130),採用強化基礎設施財測的高標數值。
左側為堆疊長條圖;右側為 Pilbara 地區車輛的風景照片。
免責聲明頁:由 PLS Group Limited 於 2026 年 10 月 28 日編製的文件,應與提交至 ASX 的 9 月季度活動報告一併閱讀;內容涵蓋非證券要約、資訊摘要、無法律責任、非金融產品建議、前瞻性陳述及財測假設。
密集的滿版法律條文,配有粗體次標題。
符合 JORC Code 標準的礦產資源量與礦石儲量報告(合資格人士為 Ross Jaine 與 Simon Kusabs;生產目標由 6% 證實儲量與 94% 概略礦石儲量支持)、對第三方資訊的依賴、進位說明、過往表現、除非另有說明否則所有金額均以澳幣計價之聲明,以及由董事總經理兼執行長 Dale Henderson 授權發佈。
密集的滿版法律條文,配有粗體次標題。
關於此幻燈片和基礎簡報內容的常見問題。
這是 PLS Group Limited(ASX: PLS,原名 Pilbara Minerals)共 29 頁的 2027 會計年度 9 月季度營運活動簡報,日期為 2026 年 10 月 28 日,並與 9 月季度營運活動報告一同提交至 ASX。內容涵蓋 Pilgangoora 營運狀況、季度財務數據、新債務融資、P2000 擴建計畫、與 Fortescue 的電力協議、修訂後的 2027 會計年度財測以及鋰市場更新。
PLS 採用澳洲會計年度,從 7 月至隔年 6 月,因此 2027 會計年度(FY27)涵蓋 2026 年 7 月至 2027 年 6 月。2027 會計年度 9 月季度即為 2026 年 7 月至 9 月,是該年度的第一個季度。
如簡報聲明所述,營收(A$5.63 億)、單位營運成本(每噸 539 澳幣)、現金(A$22.17 億)及資本支出等財務數字均以澳幣(A$)計價。鋰輝石價格與新票據則沿用原始文件中的美金報價,例如以 SC5.2 為基準的實現價格為每噸 1,809 美金,以及 7 億美金的高級無擔保票據。
鋰輝石精礦產量達創紀錄的 267.6kt(季增 25%)、銷量 223.6kt、預估實現價格為每噸 1,809 美金(SC5.2)、營收 A$5.63 億(年減 24%)、單位營運成本(FOB)為每噸 539 澳幣(年減 12%)。截至 2026 年 9 月 30 日,現金餘額為 A$22.17 億,流動性總額達 A$27.17 億。
P2000 是 PLS 在 Pilgangoora 獲批的擴建專案,以新的 Jimmagunya 加工廠為核心。該專案將 10 年平均產能提升至約 2Mtpa,平均 FOB 成本約為每噸 600 澳幣(實質),專案資本支出約 19 億澳幣。在 8% 的實質稅後折現率下,增量淨現值(NPV)為 27 億澳幣,預計於 2029 年曆年 9 月季度投產。
產量(1,030-1,100kt)與單位營運成本(每噸 575-625 澳幣)的財測維持不變。資本支出財測修訂為 11.3 億至 11.95 億澳幣,以納入聯外道路、永久營地、礦場服務設施以及 Fortescue 電力購買協議(1.85 億澳幣的強化資本支出),此外還包含 P2000 的 5 億澳幣支出。
是的。本頁面提供原始 PDF 以及轉換後的 PPTX 版本,您可以重複使用其中的版面配置:KPI 資訊方塊、季度財務對照表、帶有狀態標籤的財測表、債務到期與資本支出圖表,以及市場供需圖表。轉換後的檔案文字可能需要微調字體與對齊方式。
該簡報於 2026 年 10 月 28 日以代碼 PLS 提交至澳洲證券交易所(ASX),並發布於 PLS 投資者中心。建議搭配 9 月季度營運活動報告,以及 2026 年 10 月 16 日與 28 日關於 P2000 最終投資決策(FID)、礦石儲量更新、基礎設施強化與電力協議的 ASX 公告一同參閱。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。



