
所屬合集: 投資人簡報案例
Mapletree Pan Asia Commercial Trust 2026 年 11 月投資人簡報 —— 這是 Mapletree Pan Asia Commercial Trust(MPACT,SGX: N2IU)於 2026 年 11 月 13 日發布的投資人簡報。MPACT 是一家在新加坡上市的 REIT,在新加坡、香港、中國、日本與南韓擁有 15 項辦公室、商業園區與零售物業。此簡報圍繞其 2026/27 會計年度第二季與上半年度業績(2026 年 4 月至 9 月)編製,涵蓋投資組合、資本管理、永續發展與市場數據。除非另有說明,金額單位均為新元(S$)。
以這份簡報的封面作為風格參考,用您自己的內容產生幻燈片。 也可以在下方任選一頁,以它的版面作為參考。
快速導航
標籤
分享幻燈片
Mapletree Pan Asia Commercial Trust 2026 年 11 月投資人簡報 —— 這是 Mapletree Pan Asia Commercial Trust(MPACT,SGX: N2IU)於 2026 年 11 月 13 日發布的投資人簡報。MPACT 是一家在新加坡上市的 REIT,在新加坡、香港、中國、日本與南韓擁有 15 項辦公室、商業園區與零售物業。此簡報圍繞其 2026/27 會計年度第二季與上半年度業績(2026 年 4 月至 9 月)編製,涵蓋投資組合、資本管理、永續發展與市場數據。除非另有說明,金額單位均為新元(S$)。
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
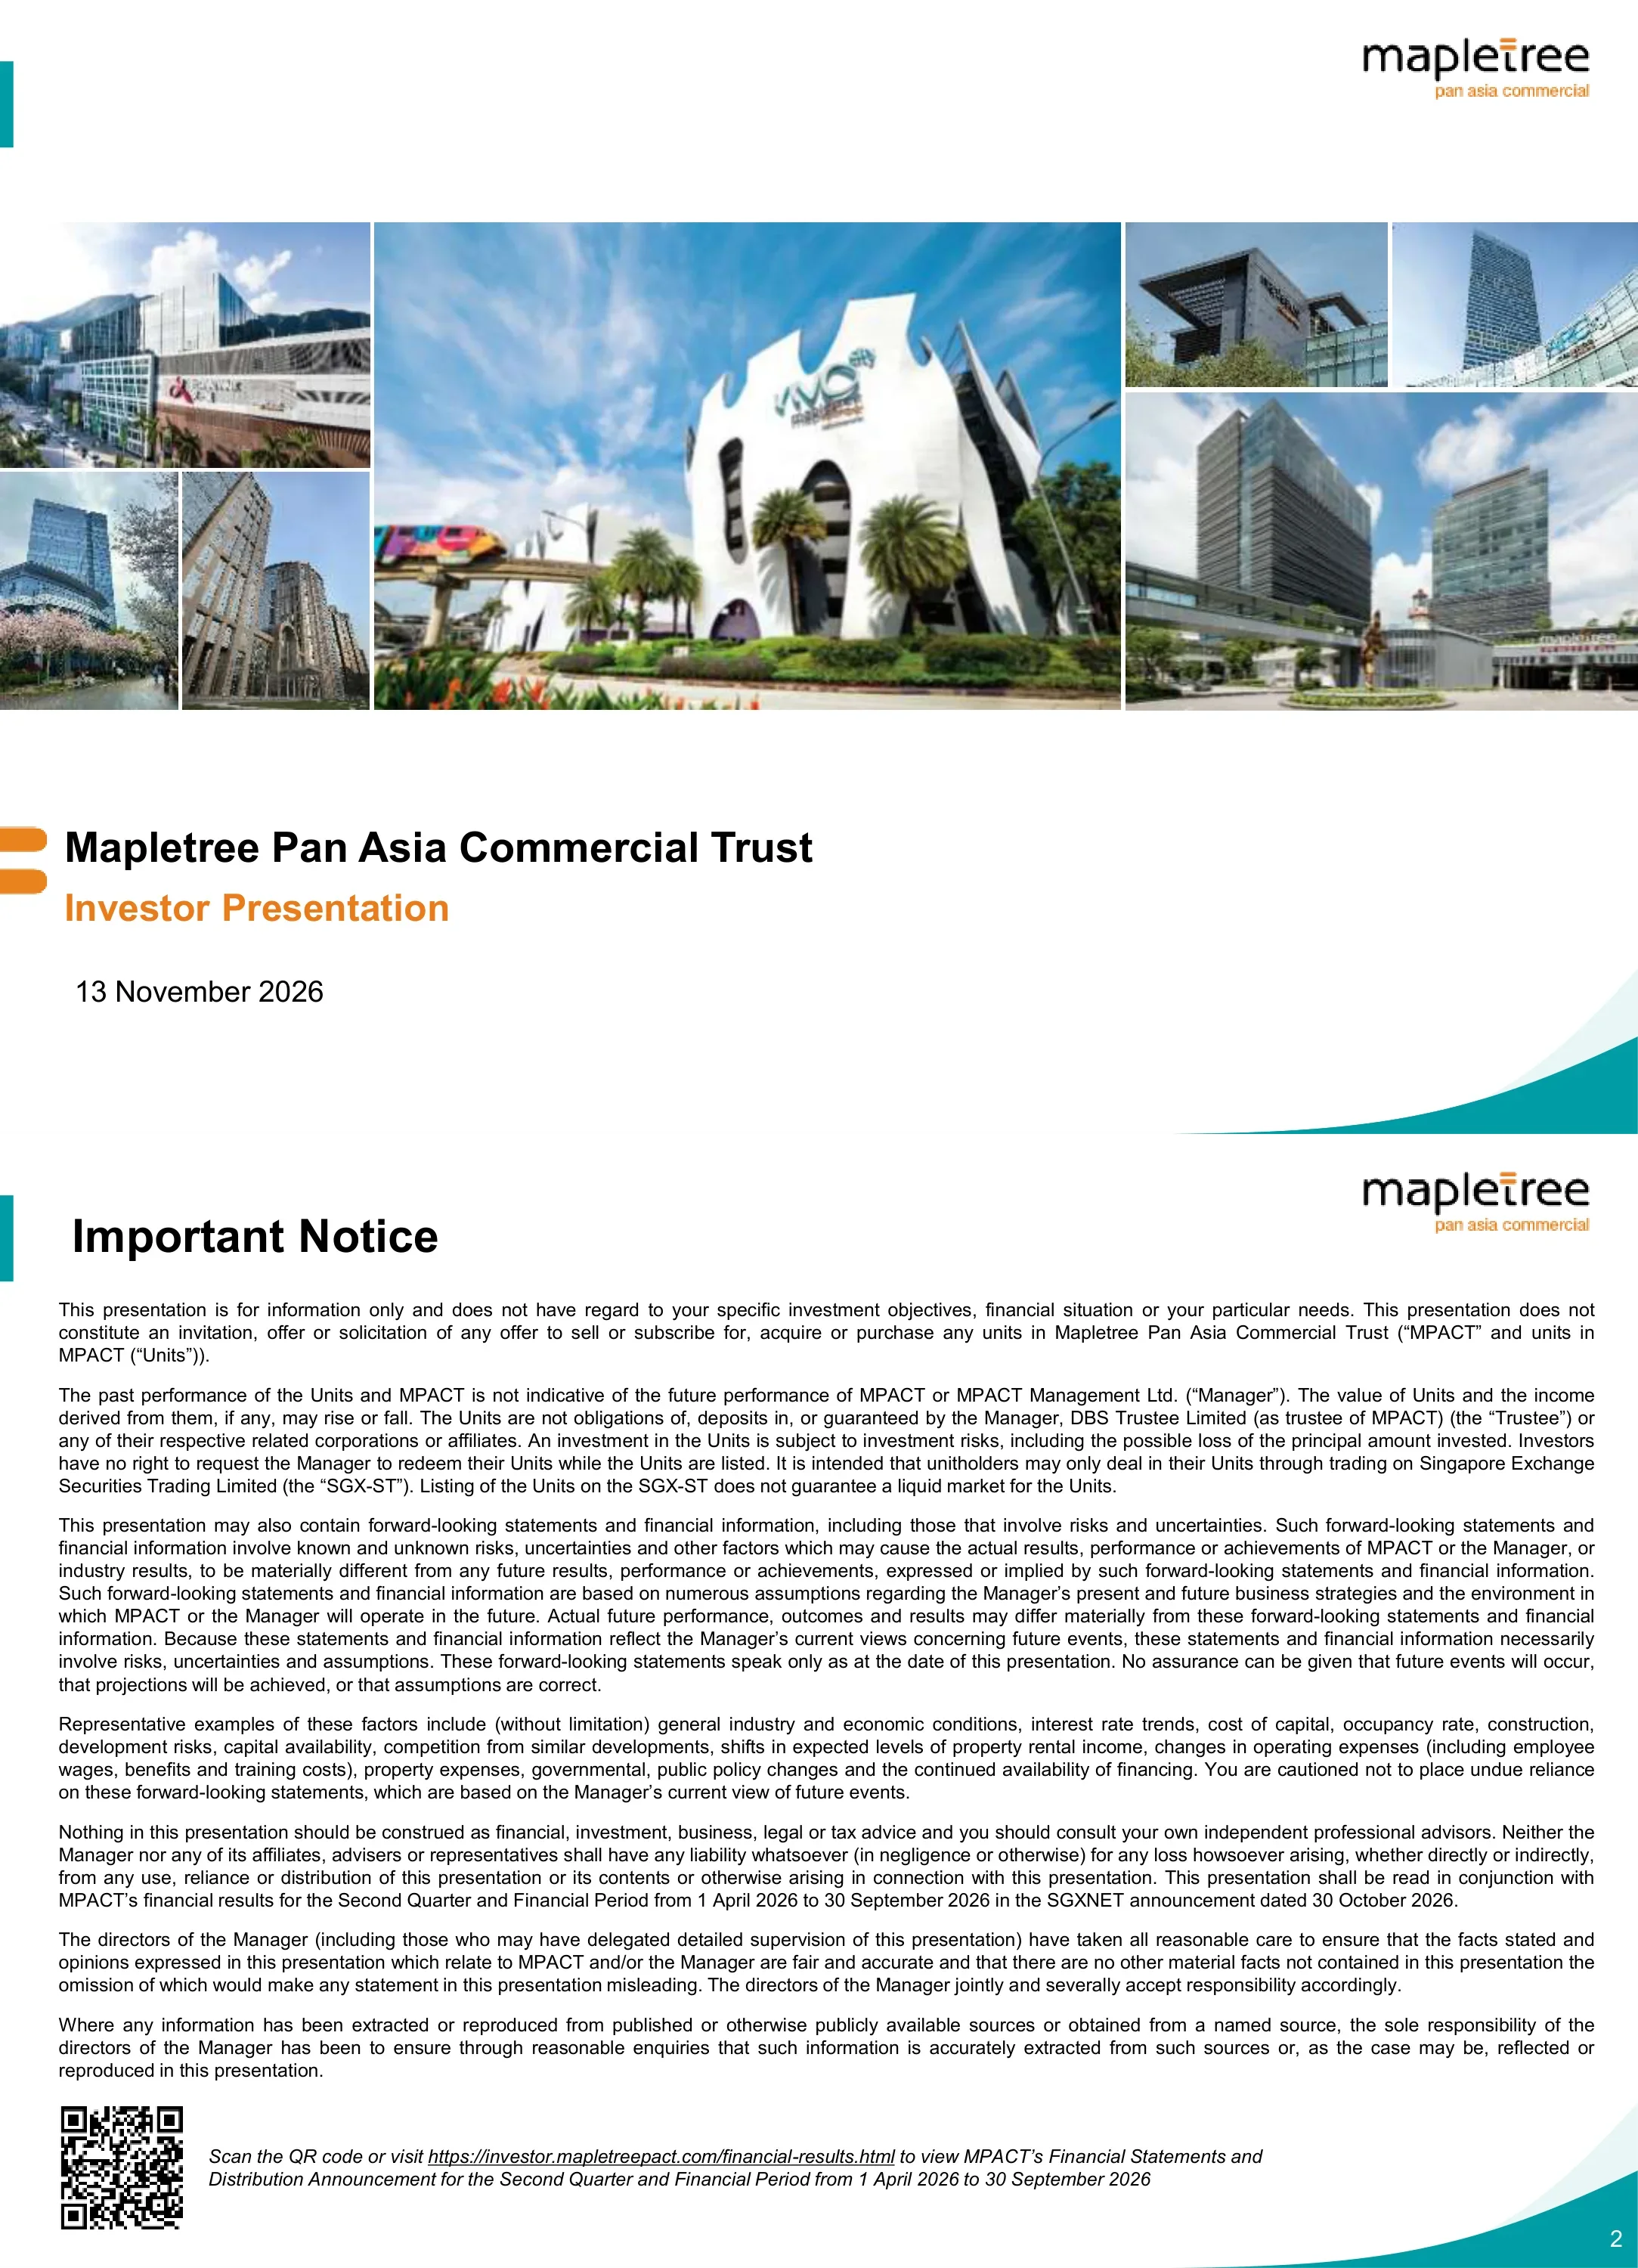
Mapletree Pan Asia Commercial Trust 2026 年 11 月 13 日投資人簡報的標題頁,帶有 mapletree pan asia commercial 標誌。
中間橫跨一條照片拼貼帶,左下角為標題與橘色副標題,右上角為標誌,角落帶有藍綠色弧形裝飾。
法律免責聲明,說明本簡報僅供參考,應與 2026 年 10 月 30 日透過 SGXNET 公佈的 2026 年 4 月 1 日至 9 月 30 日業績報告一併閱讀。左下方附有 QR 碼連結至 investor.mapletreepact.com/financial-results.html。
標題下方為滿版左右對齊的段落文字,左下角設有 QR 碼與連結。
議程與對應頁碼:概覽(第 4 頁)、財務表現(9)、投資組合亮點(18)、永續發展承諾(34)、長期關注焦點(37)、附錄 1 投資組合資訊(40)以及附錄 2 市場資訊(52)。
條列式議程清單,頁碼靠右對齊,背景為裝飾性的楓葉藝術圖案。
市值 61 億新元(以 2026 年 11 月 12 日股價 1.16 新元計算)、15 項物業、1,020 萬平方英尺可出租面積,以及 152 億新元的管理資產(AUM)。按國家劃分的 AUM 佔比:新加坡 61%、香港 22%、中國 9%、日本 6%、南韓 1%;VivoCity 與 MBC 各佔 27%;按資產類別劃分:零售 49%、辦公室 22%、商務園區 29%。
上方為四個 KPI 方塊,下方為附帶國旗的佔比清單、兩個圓環圖,最下方為附註。
橫跨五個市場的 15 項物業:新加坡 4 項(VivoCity、MBC、mTower、BOAHF)、香港 1 項(Festival Walk)、中國 2 項(北京佳程廣場、上海展想廣場(Sandhill Plaza))、日本 7 項(東京 4 項、千葉 3 項)以及南韓 1 項(The Pinnacle Gangnam)。
亞洲地圖配有編號的橘色圖釘,周圍設有藍綠色標題的物業清單方塊。
授權範圍涵蓋用於辦公及/或零售的收益型房地產,地理區域包括新加坡、中國、香港、日本與南韓。截至 2026 年 11 月 12 日,發起人 Mapletree Investments Pte Ltd 持股 56.0%,公眾持股 44.0%;經理人與物業管理公司由發起人 100% 持有。
分為兩個面板:左側為圖示引導的授權說明文字,右側為所有權流程圖。
管理費包含可分配收入 10% 的基本費,加上每單位派息(DPU)年增長額 25% 的績效費。簡報指出此結構使經理人與持有人利益一致,並反映發起人的強大支持。
左側方塊顯示兩個費用組成部分並以加號連接,箭頭指向右側帶有圖示的三項效益聲明。
時間軸:2011 年 4 月 27 日於 SGX-ST 主板上市;2013 年籌資 2.25 億新元並收購 Mapletree Anson;2016 年籌資 10.4 億新元並收購 MBC I;2019 年籌資 9.185 億新元並收購 MBC II;2022 年與 Mapletree North Asia Commercial Trust 合併;2024 年以 7.75 億新元出售 Mapletree Anson;2025 年以 7,870 萬新元出售 TS Ikebukuro Building 與 ABAS Shin-Yokohama Building;2026 年以 3.281 億新元出售 Festival Walk 的辦公室部分。
水平箭頭時間軸,設有八個年份標記,上方為照片,下方為事件說明,右側附有地圖插圖。
標題為「財務表現」的章節分隔頁,背景為新加坡 Mapletree Business City 的魚形雕塑照片。
滿版照片配上白色標題文字,右下角設有圖片說明。
總營收 2.075 億新元(下降 5.0%)、淨物業收益(NPI)1.535 億新元(下降 6.3%)、財務支出 4,260 萬新元(下降 10.1%)、可分配金額 1.031 億新元(下降 2.9%),每單位派息(DPU)為 1.94 分,去年同期為 2.01 分(下降 3.5%)。新加坡營收受 VivoCity 帶動增長 0.3%,但海外貢獻與已出售資產造成拖累。
左側為帶有變動箭頭的財務報表,右側為重點評論,下方為附註。
可比總營收為 2.105 億新元,去年同期為 2.169 億新元,其中 VivoCity 增長 5.9% 至 6,600 萬新元;可比 NPI 為 1.558 億新元,去年同期為 1.629 億新元,其中 VivoCity 增長 5.0% 至 4,880 萬新元。核心資產 VivoCity 與 MBC 佔營收 58% 及 NPI 60%。
兩個並列的堆疊柱狀圖,比較 2025/26 與 2026/27 會計年度第二季數據,並附有顏色圖例。
總營收 4.139 億新元(下降 5.3%)、NPI 3.083 億新元(下降 6.5%)、財務支出 8,340 萬新元(下降 14.4%)、可分配金額 2.073 億新元(下降 2.7%),DPU 為 3.90 分,去年同期為 4.02 分(下降 3.0%)。若按固定匯率計算,營收與 NPI 跌幅分別為 4.9% 與 6.4%。
與季度投影片相同的報表加評論版面。
上半年可比總營收為 4.199 億新元,去年同期為 4.334 億新元,其中 VivoCity 增長 7.5% 至 1.316 億新元;NPI 為 3.128 億新元,去年同期為 3.275 億新元,其中 VivoCity 增長 6.9% 至 9,820 萬新元。按市場劃分,新加坡佔營收 66% 及 NPI 68%;核心資產佔比分別為 58% 與 59%。
兩個堆疊柱狀圖,旁邊附有按市場劃分的國旗百分比面板。
截至 2026 年 9 月 30 日:總資產為 153 億 8,970 萬新元,淨借款為 57 億 7,220 萬新加坡元,淨資產為 91 億 7,230 萬新加坡元。發行單位數為 5,291,445 千單位,每單位資產淨值(NAV)為 1.73 新加坡元,與 2026 年 3 月 31 日持平。2 億 5,000 萬新加坡元的永續證券已贖回,並於 2026 年 6 月發行了 2 億新加坡元的固定利率票據。
雙欄資產負債表,並醒目提示總計項。
總債務為 59 億 1,340 萬新加坡元,綜合槓桿率為 38.1%(2026 年 6 月為 37.7%),利息保障倍數(ICR)為 3.3 倍,全額債務成本為 2.95%,固定利率債務佔比 71.8%,平均債務到期年限為 3.2 年,Moody's 評等為 Baa2(展望負面)。總債務對資產淨值比為 64.5%。
跨三個日期的七行比較表,附帶七項腳註。
總債務為 59 億新加坡元,可用流動資金約 6 億新加坡元;ICR 為 3.3 倍,高於 1.5 倍的法定限制(若 EBITDA 下降 10% 則為 3.0 倍,若利率上升 100 個基點 (bps)則為 2.5 倍)。債務組成中 61% 為新加坡元,39% 為外幣,與新加坡佔 61% 及海外佔 39% 的資產管理規模(AUM)配置相符。債務到期時程從 2026/27 會計年度的 2 億 5,600 萬新加坡元,分布至 2029/30 會計年度的 13 億 2,300 萬新加坡元,以及 2033/34 會計年度的 4 億新加坡元。
上方為三個圓角面板,下方為全寬債務到期日長條圖,並附帶佔總債務百分比列。
在 59 億新加坡元的總債務中,約 72% 為固定利率或已避險,28% 為浮動利率;基準利率每變動 50 個基點,預計對年度每單位派息(DPU)的影響為 0.14 分。約 94% 的預期可分配收入為新加坡元或已避險至新加坡元(80% 新加坡元、15% 已避險、6% 未避險)。
兩個圓環圖,下方各附帶支持性表格。
標題為「投資組合亮點」的章節分隔頁,背景為新加坡 Mapletree Business City 的照片。
全版建築照片配上白色標題文字。
承諾出租率為 85.6%,租金調升率為 3.5%,租戶續租率為 74.0%。續租及新租面積分別為:零售物業 479,613 平方英尺,辦公室/商業園區 1,734,792 平方英尺。VivoCity 租戶銷售額增長 4.1%,客流量增長 1.1%;Festival Walk 租戶銷售額增長 3.9%,客流量增長 6.7%。
照片上方覆蓋半透明卡片,包含圖示引導的 KPI 區塊與兩個物業子面板。
截至 2026 年 9 月 30 日,MPACT 投資組合的承諾出租率為 85.6%(2026 年 6 月為 84.4%;去年同期為 88.9%)。MBC 為 95.4%,VivoCity 為 100.0%,新加坡其他物業為 95.4%,Festival Walk 為 99.9%,中國為 84.5%,日本為 57.5%,The Pinnacle Gangnam 為 99.9%。
包含三個日期欄位與一個租賃更新評論欄的表格。
投資組合租金調升率為 +3.5%(共 231 份租約),續租率為 74.0%,續租或新租面積為 1,292.5 千平方英尺。VivoCity +15.0%,MBC +1.4%,新加坡其他物業 +5.5%,Pinnacle Gangnam +32.7%,日本 +2.4%,Festival Walk -15.6%,中國物業 -29.9%。
按物業分類的表格,包含已承諾租約、續租率、面積與調升率欄位。
截至 2026 年 9 月 30 日,按月總收入計算的加權平均租約到期年限 (WALE):投資組合為 2.3 年,零售物業為 1.9 年,辦公室/商業園區為 2.7 年。零售物業到期高峰在 2027/28 會計年度(16.8%);辦公室/商業園區在 2030/31 會計年度及以後為 13.5%。
上方為 WALE 摘要框,下方為按年份排列的到期日群組長條圖。
新加坡:MBC 與其他新加坡物業的承諾出租率均為 95.4%,租金調升率分別為 +1.4% 與 +5.5%。中國:承諾出租率 84.5%,續租率 78.7%,租金調升率 -29.9%。日本:承諾出租率 57.5%,續租率 70.6%,租金調升率 +2.4%。南韓:承諾出租率 99.9%,續租率 55.4%,租金調升率 +32.7%。
2x2 網格中的四個國家卡片,每張卡片包含 KPI 與小型續租面積長條圖。
VivoCity:承諾出租率 100.0%,續租率 73.3%,租金調升率 +15.0%,2026/27 會計年度續租面積為 30 萬 4,000 平方英尺。Festival Walk:承諾出租率 99.9%,續租率 56.7%,租金調升率 -15.6%,續租面積為 15 萬 6,000 平方英尺。
灰色背景上並排的兩個卡片,包含 KPI 與小型長條圖。
標題為「VivoCity」的章節分隔頁,背景為新加坡 VivoCity 繁忙購物大廳的照片。
全版動態模糊的人群照片配上標題文字。
2026/27 會計年度上半年租戶銷售額為 5 億 4,050 萬新加坡元(較 5 億 1,910 萬新加坡元增長 4.1%),客流量為 2,210 萬人次(較 2,190 萬人次增長 1.1%)。第二季租戶銷售額年增 3.3%。腳註提到環狀線第六階段於 2026 年 7 月 12 日完工,以及港灣中心(HarbourFront Centre)自 2026 年 7 月 27 日起關閉。
兩個堆疊長條圖,分為第一季與第二季,並附帶增長標註。
呈現從 VivoCity 2006 年開幕到 2026 年環狀線(Circle Line)全線通車的時間軸,其中包含七項資產優化措施 (AEI),每項均達成至少 10% 的投資報酬率(ROI):第 1 項投入 550 萬新元,ROI 約 25%;第 2 項投入 570 萬新元,ROI 約 20%;第 3 項投入 300 萬新元,ROI 約 29%;第 4 項投入 1,600 萬新元,ROI 超過 10%;第 5 項投入 220 萬新元,ROI 約 40%;第 6 項投入 1,000 萬新元,ROI 超過 20%;第 7 項投入 4,300 萬新元,ROI 超過 10%。
中央為藍綠色時間軸箭頭,上下方排列計畫卡片,卡片底部設有 ROI 標籤。
新進駐品牌包含 Bake it Babe (L1)、美珍香 (B2)、Mister Mobile (L2) 與 Tissot (L1);改裝店面包含 Burberry (L1)、無印良品 (L2)、PUMA (L1) 與 Typo (L2)。備註說明此內容僅為 2026/27 會計年度第二季變動的一部分。
兩排藍綠色標題列,每排包含四張附有說明的照片。
「三麗鷗角色月光花園 x TANGS 2026 中秋展售會」於 2026 年 8 月 25 日至 9 月 27 日舉行,Sky Park 轉化為三麗鷗裝置藝術與燈籠展區,並舉辦吉祥物見面會,獲得媒體與社群平台廣泛報導。
橫幅標題,上方為兩張照片,下方為一張大圖及媒體報導剪報。
標題為「Festival Walk」的章節分隔頁,背景為香港又一城商場中庭照片,展示鏡面電扶梯。
全版內部實景照片搭配白色標題文字。
2026/27 會計年度上半年租戶銷售額為 17.619 億港元(較 16.964 億港元成長 3.9%),購物人次為 1,660 萬人次(較 1,560 萬成長 6.7%)。受惠於精品消費及 2026 年 7 月完成的空間重新配置,第二季租戶銷售額成長 3.7%,人流量則成長 10.3%。
兩個垂直堆疊的柱狀圖,按季度劃分並標註成長率。
重點租戶變動包含工銀亞洲 (L1)、蘇哥清湯腩 (G)、Asics (L1) 以及 Go Wild (L1,擴張並改裝)。備註說明此內容僅涵蓋 2026/27 會計年度第二季變動的一部分。
二乘二網格的大型店面照片,附有圖說。
活動包含小熊維尼 100 週年慶典快閃店、《小心愛》舞台劇記者會、東映動畫 70 週年快閃店、Kalos Blocks x 可口可樂快閃店,以及 Nintendo Switch 2 耀西主題活動。
五張照片組成的拼貼圖,上方覆蓋圖說文字。
標題為「Commitment to Sustainability」的章節分隔頁,背景為新加坡 Mapletree Business City 的景觀花園照片。
全版綠色景觀照片搭配白色標題。
將 12 個重大議題對應至聯合國永續發展目標(SDGs),並歸納為四大支柱。目標包含:2035 年範疇 1 與範疇 2 碳強度較 2023/24 會計年度基準降低 78.5%、2030 年達成 50% 再生能源採用率、2030 年 60% 租賃面積簽署綠色租約,以及投資組合 100% 獲得綠建築認證。
四個彩色支柱欄位,包含編號議題與 SDG 圖示,下方為目標列。
氣候藍圖四步驟:建立基礎與路徑開發、利害關係人參與、減碳槓桿、補償與中和。2026 年 GRESB 房地產評估將 MPACT 評為三個類別的產業領導者(Sector Leader),並提升其五星評等;公共披露評等維持在 A 級。
上方為四個箭頭組成的藍圖步驟,下方為 GRESB 結果面板與社群活動照片。
標題為「Our Long-Term Focus」的章節分隔頁,背景為新加坡 Mapletree Business City 的照片。
全版建築照片搭配白色標題文字。
展望提及地緣政治緊張、能源成本增加與利率上升。新加坡資產佔管理資產總額(AUM)的 61% 及淨物業收益(NPI)的 68%,MBC 租約將於 2026/27 會計年度第三季開始貢獻;海外租賃以出租率為優先;融資成本節省應能持續緩衝不利因素,但隨著利率上升,緩衝空間已縮小。
營運環境橫幅、三個藍綠色欄位(新加坡、海外、資本管理)、結語策略橫幅。
結尾投影片包含投資人關係聯絡人:Teng Li Yeng (+65 6377 6111) 與 Cassandra Seet (+65 6807 4064),兩人均任職於 Mapletree 投資人關係與永續發展部門。
五個物業的照片條,右側為大型「Thank You」字樣與兩個靠右對齊的聯絡資訊區塊。
附錄 1「Portfolio Information」的分隔頁,背景為香港又一城溜冰場照片。
全版內部實景照片搭配白色標題文字。
截至 2026 年 3 月 31 日,前十大租戶貢獻了總租金收入的 21.4%(不含一家未公開租戶)。Google Asia Pacific (MBC) 佔 6.2%、BMW (Gateway Plaza) 佔 3.3%、Merrill Lynch Global Services (BOAHF) 佔 2.0%,TaSTe、Hewlett-Packard Japan 與 IMDA 各佔 1.7%。
十列排名的表格,包含租戶、物業與收入佔比欄位。
截至 2026 年 3 月 31 日,按總租金收入計算的產業組合:餐飲 17.2%、IT 服務與諮詢 14.3%、時尚 7.8%、銀行與金融服務 6.2%、百貨公司/超市 5.3%,其他類別佔 6.9%,總計 100.0%。
包含產業標籤欄的二十列表格。
投資組合估值為 152 億 1,110 萬新元,去年同期為 155 億 3,600 萬新元(下降 2.1%)。新加坡資產增長 2 億 7,800 萬新元(3.1%)至 92 億 9,100 萬新元;海外資產下降 6 億 290 萬新元至 59 億 2,010 萬新元,其中 3 億 110 萬新元受匯率影響;若不計匯率因素,總額下降 2,370 萬新元(0.2%)。
上方為三個 KPI 資訊卡,下方為估值、估值變動及匯率影響表格。
VivoCity 為 40 億 6,200 萬新元(增長 5.4%,資本化率 4.40%)、MBC I 為 23 億 7,200 萬新元、MBC II 為 16 億 7,000 萬新元、mTower 為 8 億 2,700 萬新元(增長 4.2%)以及 BOAHF 為 3 億 6,000 萬新元(增長 2.9%);新加坡總計 92 億 9,100 萬新元,增長 3.1%。
物業表格,包含估值、變動、每平方英尺價值及資本化率欄位。
又一城(Festival Walk)為 207 億港元(33 億 8,710 萬新元,以當地貨幣計下降 4.9%)、佳程廣場(Gateway Plaza)為 52 億 9,000 萬人民幣(9 億 8,260 萬新元)、展想廣場(Sandhill Plaza)為 20 億 7,000 萬人民幣(3 億 8,450 萬新元)、日本物業為 1,176 億 2,000 萬日圓(9 億 4,490 萬新元)以及 The Pinnacle Gangnam 為 2,580 億 5,000 萬韓元(2 億 2,100 萬新元)。海外總計 59 億 2,010 萬新元。
寬表格,包含當地貨幣與新元估值、變動、匯率影響及資本化率欄位,附帶七個註腳。
位於 HarbourFront Walk 1 號的 VivoCity 擁有 1,082,644 平方英尺面積與 2,183 個車位(估值 40 億 6,200 萬新元)。MBC I 與 II 合計擁有 2,885,678 平方英尺面積與 2,001 個車位(估值分別為 23 億 7,200 萬新元與 16 億 7,000 萬新元);獲得 BCA 綠色建築標誌白金級認證。
三張物業照片,下方為規格表,包含地址、產權、面積、估值、認證與租戶資訊。
位於 Alexandra Road 460 號的 mTower 擁有 523,582 平方英尺面積、749 個車位,估值為 8 億 2,700 萬新元。位於 HarbourFront Place 2 號的美國銀行港灣大廈(BOAHF)擁有 215,963 平方英尺面積、94 個車位,估值為 3 億 6,000 萬新元。
兩張物業照片,下方為雙欄規格表。
又一城:588,890 平方英尺、830 個車位、207 億港元。北京佳程廣場:1,145,896 平方英尺、52 億 9,000 萬人民幣。上海展想廣場:683,115 平方英尺、20 億 7,000 萬人民幣。首爾 The Pinnacle Gangnam:總面積 478,461 平方英尺(持有 50% 權益)、2,580 億 5,000 萬韓元、永久產權。
四張物業照片,下方為四欄規格表。
日本惠普總部大樓:457,426 平方英尺、409 億日圓(3 億 2,860 萬新元)。IXINAL Monzen-nakacho 大樓:73,753 平方英尺、85 億 4,000 萬日圓。Omori Prime 大樓:73,168 平方英尺、76 億 7,000 萬日圓。均為 2022 年收購的永久產權辦公室,具備 CASBEE 評級。
三張照片,下方為三欄規格表。
Higashi-nihonbashi 1-chome 大樓 27,996 平方英尺(28 億日圓)、mBAY POINT Makuhari 923,077 平方英尺(330 億日圓)、Fujitsu Makuhari 大樓 657,549 平方英尺(99 億 1,000 萬日圓;在 Fujitsu 遷出後縮減至 329,023 平方英尺)以及 Makuhari Bay Tower 402,444 平方英尺(148 億日圓)。
四張照片,下方為帶有註腳的四欄規格表。
截至 2026 年 9 月 9 日按類型劃分:發起人及相關人士 56%、散戶投資人 21%、機構持有人 21%、其他 2%。按地區劃分的機構投資人:北美 30%、新加坡 28%、亞洲(不含新加坡)22%、英國 11%、歐洲 9%、世界其他地區 0.02%。
兩個並排的圓環圖,下方附有註腳。
附錄 2「市場資訊」的分隔頁,背景為香港又一城中庭照片。
全版照片配以半透明文字方塊與標題。
烏節路平均月租金為每平方英尺 38.10 新元(季增 0.3%),出租率 92.8%;郊區為 21.00 新元(季減 0.1%),出租率 95.3%。新加坡 2026 年第三季 GDP 年增 5.4%;2026 年 7 月至 8 月不含汽車的零售銷售額年增 1.5%。資料來源:Colliers(2026 年 10 月 27 日)。
左側為地圖與重點說明,右側為租金與出租率資訊方塊及評論。
兩份 2026 年至 2028 年按次分區劃分的預計零售供應表,包括 Bukit V(17.34 萬平方英尺,2027 年)、黃金大廈重建專案(11.44 萬,2027 年)、馬林百列地下商場(9.98 萬,2026 年)及 One Sophia(8.27 萬,2028 年)。
兩個並排表格,包含次分區、物業名稱、面積及預計完工時間。
2022 年 7 月至 2026 年 8 月不含汽車的每月零售銷售額,約為每月 31 億至 44 億新元,線上銷售佔比約 12.6% 至 19.5%。標題指出 2026 年 7 月至 8 月銷售額年增 1.5%。個別標籤較小;資料來源為新加坡統計局。
單一組合圖表(長條圖與折線圖),下方帶有年增率變動列。
國際入境旅客人數:2019 年為 1,910 萬人次,2020 年為 270 萬,2021 年為 30 萬,2022 年為 630 萬,2023 年為 1,360 萬,2024 年為 1,650 萬,2025 年為 1,690 萬,而 2026 年前九個月則為 1,270 萬人次。7 月至 9 月的入境人數年減 1.8%,前九個月累計年減 1.7%。
帶有年份標籤的單欄長條圖。
全島平均月租金為每平方英尺 S$7.03(季增 1.9%),出租率為 89.0%(下降 0.2 個百分點)。中心商業區(CBD)租金上漲 1.9% 至 S$12.23,市區邊緣(City Fringe)上漲 0.4% 至 S$8.24。預計從 2026 年底至 2028 年將有約 270 萬平方英尺的新增供應。
左側為帶有插圖的區域地圖,右側為租金與出租率圖卡及重點說明。
2026 年至 2028 年的計畫供應包含 Solitaire On Cecil(19.7 萬平方英尺,2026 年)、Newport Tower(22.0 萬,2027 年)、The Skywaters(74.5 萬,2028 年)、Clifford Centre(34.5 萬,2028 年)以及 One Comcentre(80.9 萬,2028 年)。
包含次級市場、物業名稱、面積與預計完工日期的單一表格。
中部地區商業園區月租金為每平方英尺 S$4.50(季減 4.3%),出租率為 89.0%(上升 3.7 個百分點)。預計新增供應表格為空,內文指出位於優越地理位置的現代化園區應具備較強的韌性。
左側為聚落地圖,右側為空白的供應表格、租金與出租率圖卡,旁邊附有重點說明。
九龍東月租金為每平方英尺 HK$255(季增 0.4%),出租率為 85.9%。2026 年 1 月至 9 月入境旅客人數年增 12%;7 月至 8 月零售銷售額增長 5.1%。2026 年底前預計有約 100 萬平方英尺的零售空間落成,2027 年至 2028 年將再增加 190 萬平方英尺。
左側為地圖與重點說明,右側為圖卡與評論。
2026 年至 2028 年的計畫供應包含高鐵總站零售部分(60.28 萬平方英尺,2026 年)、The KEyPoint(30.0 萬,2026 年)、中環海濱 3 號地塊 IL 9088 Site 3A(34.0 萬,2027 年)以及清水灣道 35 號(57.59 萬,2028 年)。
單一的十二列表格。
2022 年 7 月至 2026 年 8 月的每月零售銷售額約為 HK$280 億至 370 億,網購佔比約為 6% 至 14.6%。標題指出 2026 年 7 月至 8 月銷售額年增 5.1%,1 月至 8 月年增 8.5%。資料來源為香港政府統計處。
由紫色長條與綠色折線組成的單一組合圖,並附有年增率(YoY)橫條。
入境人數在 2019 年為 5,591.3 萬人次,2025 年為 4,989.5 萬,2026 年前九個月為 4,070.4 萬(其中 3,190 萬來自中國大陸)。7 月至 9 月入境人數年增 9.0% 至 1,400 萬人次,前九個月累計年增 11.6%。
中國大陸旅客與其他旅客對比的堆疊長條圖。
燕莎區域(甲級)月租金為每平方米 RMB179.2(季減 6.9%),出租率為 72.7%。2026 年第三季北京整體出租率下降 2.2 個百分點至 80.3%,中國 GDP 年增 4.5%。預計到 2028 年將有約 70 萬平方米的新增供應。
左側為區域地圖與重點說明,右側為圖卡與評論。
計畫供應包含茂源曜界(3.8 萬平方米,2026 年第四季)、中陽廣場(7.8 萬,2026 年第四季)、數位金融科技示範園(21.33 萬,2027 年)以及大家人壽大廈(11.72 萬,2028 年第三季)。
單一的九列表格。
張江日租金為每平方米 RMB3.40(季減 0.5%),出租率為 67.3%(上升 1.2 個百分點)。2026 年第三季上海商業園區出租率升至 70.5%,整體租金年減 5.6%。預計到 2028 年將有約 280 萬平方米的新增供應。
左側為地圖與重點說明,右側為圖卡與評論。
兩張長表列出了按次級市場劃分的計畫供應,包含金谷 WK14-4 擎天(39.0 萬平方米,2028 年)、張江中區 41-13 地塊(27.55 萬,2027 年)以及上海濱江中心 B-3-10(15.5 萬,2026 年第四季)。
兩張並排的密集表格。
東京 18 區月租金為每坪 JPY21,623(季增 1.2%),出租率為 96.8%;千葉縣為 JPY12,742(上漲 3.1%),出租率為 91.2%。東京市中心 5 區出租率上升 0.4 個百分點至 98.3%。幕張(Makuhari)的出租率依然疲軟。
左側為地圖,右側為供應表格、租金與出租率圖卡,下方附有評論。
江南商務區(GBD)日租金為每坪 KRW145,898(季增 3.9%),出租率為 98.0%(下降 0.5 個百分點)。2026 年第三季首爾辦公室出租率升至 95.9%,南韓 GDP 年增 3.4%。預計到 2028 年將有約 50 萬坪的供應,其中 94% 位於中心商業區(CBD)與江南商務區(GBD)。
左側為帶有區域標註與重點說明的首爾示意地圖,右側為圖卡與評論。
2026 年至 2028 年的計畫供應(單位:百萬坪),多數為 CBD 專案,規模介於 0.01 至 0.07 之間;最大規模為 GBD 的 KDIC Seocho 開發案,達 0.11,預計於 2028 年第一季完工。
單一的十九列表格。
關於此幻燈片和基礎簡報內容的常見問題。
此簡報日期為 2026 年 11 月 13 日,內容圍繞 MPACT 2026/27 會計年度第二季及上半年度業績(涵蓋 2026 年 4 月 1 日至 9 月 30 日)。由於 MPACT 的會計年度自 4 月開始,因此 2026/27 會計年度第二季(2Q FY26/27)是指 2026 年 7 月至 9 月。此簡報與 2026 年 10 月 30 日發布的 2Q FY26/27 業績簡報為不同文件。
2026/27 會計年度第二季總營收為 2.075 億新元,淨物業收益(NPI)為 1.535 億新元;每單位派息(DPU)為 1.94 新分,相較於 2.01 新分。上半年度 DPU 為 3.90 新分。每單位資產淨值(NAV)為 1.73 新元,總槓桿率為 38.1%,承諾出租率為 85.6%,租金調升率為 +3.5%。金額單位均為新元(S$)。
此簡報由 MPACT(SGX: N2IU)的管理公司作為一般公告提交至新加坡交易所(SGX)。在新加坡上市的房地產投資信託(REITs)每半年報告一次業績,因此這份 11 月的簡報是繼 2026 年 10 月 30 日公布半年業績後的補充資料,為投資人提供比單純業績發布更全面的資訊。
本簡報共 70 頁,包含:概述(第 4 至 8 頁)、財務表現(第 9 至 17 頁)、投資組合亮點(第 18 至 33 頁)、永續發展承諾(第 34 至 36 頁)、長期焦點(第 37 至 39 頁)、附錄 1:投資組合資訊(第 40 至 51 頁)以及附錄 2:市場資訊(第 52 至 70 頁)。
MPACT 擁有 15 項物業:新加坡的 VivoCity、Mapletree Business City(MBC I 及 II)、mTower 與 Bank of America HarbourFront;香港的又一城(Festival Walk);北京的佳程廣場(Gateway Plaza)與上海的展想廣場(Sandhill Plaza);大東京地區的七項物業;以及首爾的 The Pinnacle Gangnam。
截至 2026 年 9 月 30 日,總負債為 59.134 億新元,槓桿率為 38.1%,利息保障倍數為 3.3 倍,全包借貸成本為 2.95%,固定利率債務佔比 71.8%,穆迪評級為 Baa2(負面)。約 72% 的債務已固定或避險,約 94% 的預期可分配收入為新元或已避險至新元。
是的,您可以根據此頁面的下載選項,將簡報下載為 PDF 或 PPTX 格式。請務必對照 MPACT 在 SGX 發布的官方公告核實數據,因為此簡報為管理公司的公開揭露資料,其內容不構成投資建議。
可以。這份簡報是法說會路演(Roadshow)長度架構的絕佳範例:包含概述、財務報表、債務與避險、租賃 KPI、資產級別概況資料(Factsheet)、ESG 及市場附錄。您可以將 MPACT 的內容替換為您自己的數據,並保留其一致的 KPI 圖卡、表格與圖表版面配置。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。


