
所屬合集: 投資人簡報案例
Itaú Unibanco Holding S.A. 2026 年第三季業績:這是 2026 年 11 月 4 日在聖保羅舉行的分析師與投資人公開會議及 2026 年第三季業績回顧中使用的 27 頁投影片,並作為 Form 6-K 附件向 SEC 申報。所有金額均以巴西雷亞爾(R$)計價。報告顯示經常性管理業績為 126 億雷亞爾(季增 2.5%,年增 6.7%)、合併經常性管理 ROE 為 23.6%(巴西為 24.5%)、信貸組合為 1 兆 5,440 億雷亞爾、客戶財務利差為 333 億雷亞爾、合併效率比為 37.5% 以及 CET1 比率為 12.7%。簡報詳細說明了利差、手續費、信貸品質、費用、資本、2026 年財務展望,以及分為六部分的「競爭優勢」章節,最後附有完整的損益表與業務模式細分。
以這份簡報的封面作為風格參考,用您自己的內容產生幻燈片。 也可以在下方任選一頁,以它的版面作為參考。
快速導航
標籤
分享幻燈片
Itaú Unibanco Holding S.A. 2026 年第三季業績:這是 2026 年 11 月 4 日在聖保羅舉行的分析師與投資人公開會議及 2026 年第三季業績回顧中使用的 27 頁投影片,並作為 Form 6-K 附件向 SEC 申報。所有金額均以巴西雷亞爾(R$)計價。報告顯示經常性管理業績為 126 億雷亞爾(季增 2.5%,年增 6.7%)、合併經常性管理 ROE 為 23.6%(巴西為 24.5%)、信貸組合為 1 兆 5,440 億雷亞爾、客戶財務利差為 333 億雷亞爾、合併效率比為 37.5% 以及 CET1 比率為 12.7%。簡報詳細說明了利差、手續費、信貸品質、費用、資本、2026 年財務展望,以及分為六部分的「競爭優勢」章節,最後附有完整的損益表與業務模式細分。
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
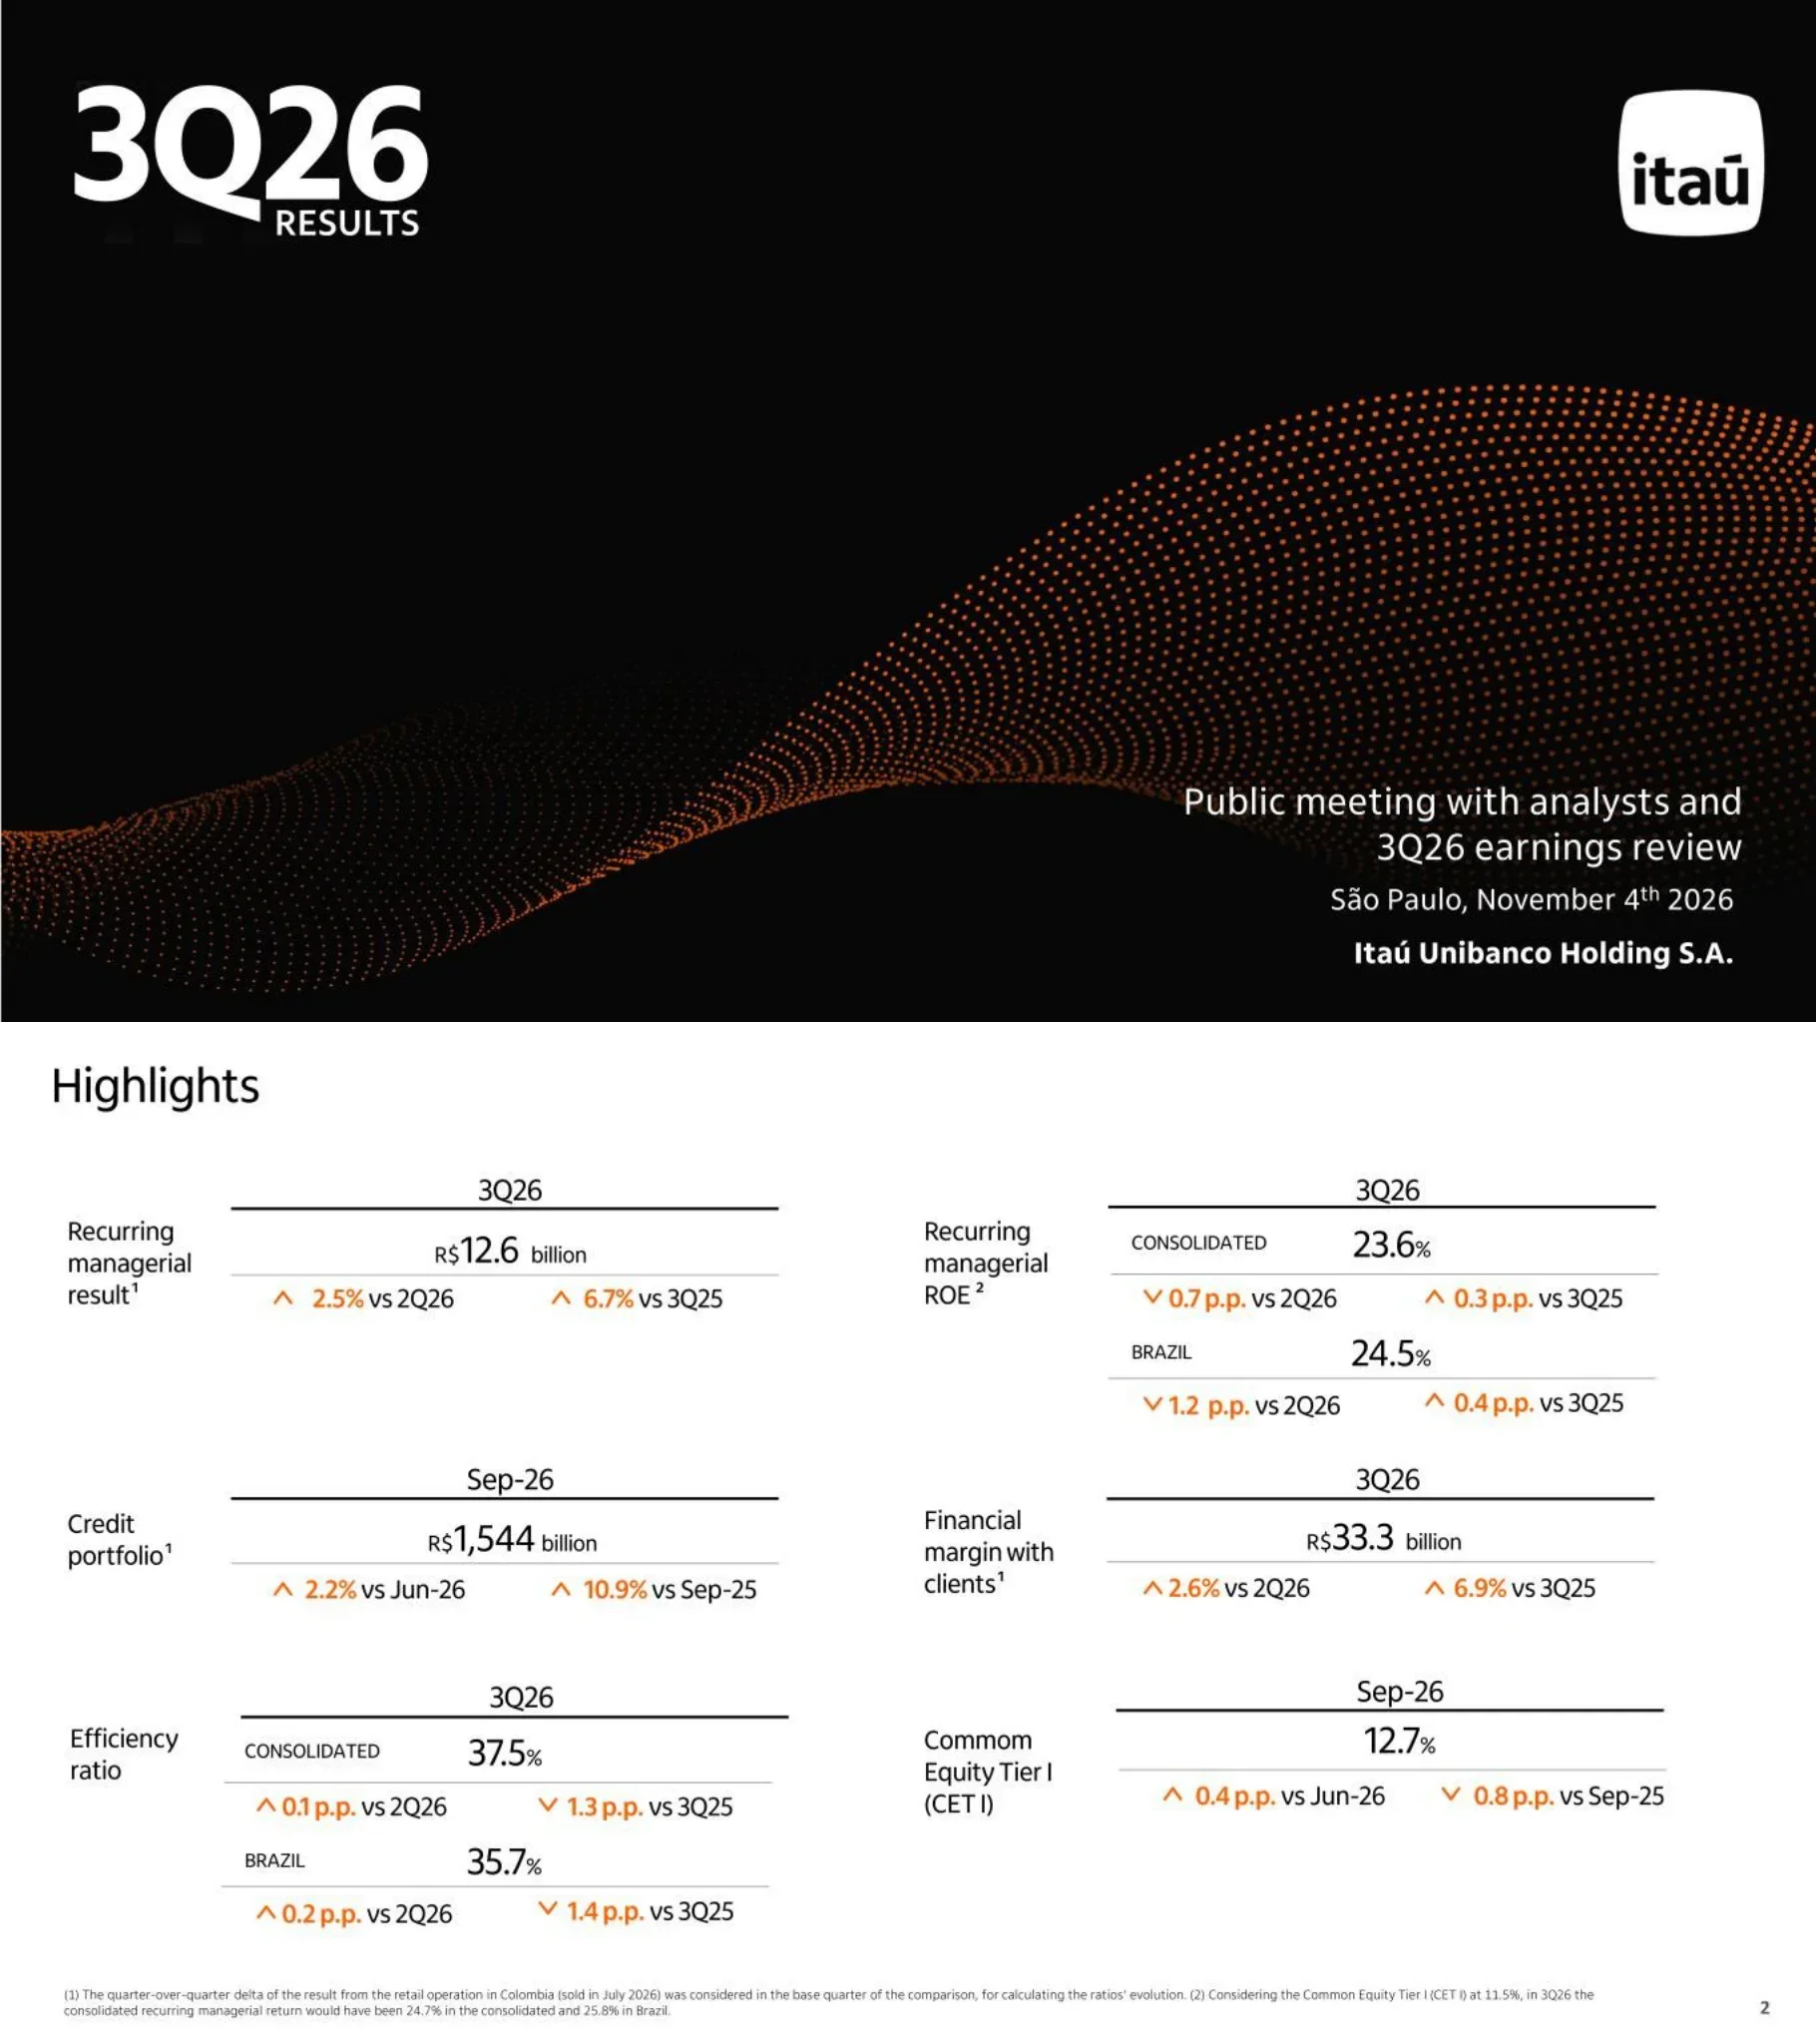
封面投影片。左上角為大號白色字體的「3Q26 RESULTS」,右上角為白色圓角方形的 Itaú 標誌,右下角為會議資訊「分析師公開會議與 2026 年第三季業績回顧」、「聖保羅,2026 年 11 月 4 日」、「Itaú Unibanco Holding S.A.」。
全版黑色背景,下半部分有流動的橘色網點矩陣波浪;標題塊位於左上角,標誌位於右上角,活動詳情在右下角對齊。
2026 年第三季的六項核心 KPI。經常性管理盈餘為 126 億雷亞爾(較 2026 年第二季成長 2.5%,較 2025 年第三季成長 6.7%)。經常性管理股東權益報酬率(ROE)合併為 23.6%(較 2026 年第二季下降 0.7 個百分點,較 2025 年第三季上升 0.3 個百分點),巴西業務為 24.5%(較 2026 年第二季下降 1.2 個百分點,較 2025 年第三季上升 0.4 個百分點)。截至 2026 年 9 月的信貸組合為 1 兆 5,440 億雷亞爾(較 2026 年 6 月成長 2.2%,較 2025 年 9 月成長 10.9%)。客戶財務利差為 333 億雷亞爾(較 2026 年第二季成長 2.6%,較 2025 年第三季成長 6.9%)。合併效率比為 37.5%(較 2026 年第二季上升 0.1 個百分點,較 2025 年第三季下降 1.3 個百分點),巴西業務為 35.7%(上升 0.2 個百分點,下降 1.4 個百分點)。CET1 為 12.7%(較 2026 年 6 月上升 0.4 個百分點,較 2025 年 9 月下降 0.8 個百分點)。附註:季增減幅將 2026 年 7 月出售的哥倫比亞零售業務視為基準季的一部分;若 CET1 為 11.5%,2026 年第三季經常性管理報酬率合併將為 24.7%,巴西業務為 25.8%。
由六個 KPI 區塊組成的兩欄網格。每個區塊左側有標籤,橫線上方有期間標題,中間為核心數據,下方有兩個橘色向上/向下的箭頭變動值。底部以小字顯示附註。
貸款帳簿表格(單位:十億雷亞爾),對比 2026 年 9 月、2026 年 6 月與 2025 年 9 月。個人貸款 500.4(季增 2.7%,年增 9.6%):信用卡 153.4、個人貸款 69.0、薪資貸款 84.2、汽車貸款 35.0(-0.1%,-3.6%)、房貸 158.8(+4.4%,+15.8%)。微型、小型及中型企業 320.4(+4.2%,+15.1%)。企業貸款 479.4(+1.0%,+9.5%)。巴西總計 1,300.2(+2.4%,+10.9%)。拉丁美洲 244.2(-3.5%,+6.4%)。總計 1,544.4(+1.4%,+10.2%);排除匯率影響(ex-FX)總成長為季增 1.8% 與年增 10.4%。側欄:Personnalité + Uniclass 信用卡 +4.3% / +16.3% 且汽車貸款 +3.6% / +9.8%;私人薪資貸款領導者,組合季增 11.6% 且年增 93.7%;房貸規模最大的民營銀行,過去 12 個月撥款額達 410 億雷亞爾,在民營銀行中市佔率達 56%;2026 年前 9 個月中小企業政府贊助融資撥款領先(+8.0% / +32.4%);排除出售哥倫比亞業務後的組合成長:拉丁美洲 +0.8% / +11.1%,總計 +2.2% / +10.9%。
左側三分之二為寬數據表,帶有橘色標題列和陰影處理的變動值欄位,總計以橘色醒目顯示;右側窄欄為堆疊的小型表格和重點說明。
瀑布圖(單位:十億雷亞爾),從 2026 年第二季的 32.6 增至 2026 年第三季的 33.3:哥倫比亞零售業務 -0.1 得到 2026 年第二季排除哥倫比亞後的 32.5;營運資金及其他項目 2026 年第二季 -3.9,剩餘利差敏感業務 2026 年第二季為 28.5;隨後平均交易量 +0.4、產品組合 -0.4、利差與負債利潤率 -0.1、日曆與工作天數 +0.4、拉丁美洲及其他 +0.3,使 2026 年第三季利差敏感業務達到 29.0;營運資金及其他項目 2026 年第三季 +4.2 得到 33.3。上方括號:總計 +7 億雷亞爾(+2.2%),排除哥倫比亞 +8 億雷亞爾(+2.6%),利差敏感業務 +5 億雷亞爾(+1.8%)。下方為 2025 年第三季至 2026 年第三季的年化平均利潤率:合併客戶利潤率分別為 9.2%、9.1%、9.1%、9.1%、9.0%,風險調整後為 6.3%、6.2%、6.1%、6.2%、6.1%;巴西業務為 10.1%、10.0%、10.0%、10.0%、9.9%,風險調整後為 6.8%、6.8%、6.6%、6.7%、6.6%。
上半部:水平瀑布圖,包含黑色錨定條、橘色小計條和紅/綠變動條,上方有括號標註的成長標籤。下半部:兩個並排的五季度折線圖(橘色與藍色線條)。
堆疊柱狀圖(單位:十億雷亞爾),涵蓋 2025 年第三季至 2026 年第三季,分為巴西、拉丁美洲和資本指數避險。總計分別為 0.9、0.6、0.8、0.9 和 1.3。巴西部分為 1.3、1.1、1.3、1.4、1.7;拉丁美洲為 0.3、0.2、0.2、0.2、0.3;資本指數避險為 -0.7、-0.7、-0.7、-0.7、-0.6。
投影片中央為單一五期間堆疊柱狀圖,正值堆疊在零線上方,負值避險部分在下方;圖例位於左上角。
手續費表(單位:十億雷亞爾),涵蓋 2026 年第三季 / 2026 年第二季 / 2025 年第三季 / 2026 年前九個月 / 2025 年前九個月。發卡業務 3.5(季增 7.1%,年增 5.8%);個人活期帳戶 0.5(年減 16.9%,前九個月年減 20.0%);信貸業務與擔保 0.6;支付與代收 1.9(年減 5.8%);資產管理 2.2(年增 17.8%);諮詢服務與經紀 0.9(季減 26.3%,年減 26.6%,但前九個月年增 5.3%);巴西其他業務 0.4;拉丁美洲 1.0(年增 17.2%)。佣金與手續費 11.0(季增 0.2%,年減 0.1%;2026 年前九個月為 33.1,年增 1.5%)。保險、退休金與溢價債券 3.0(前九個月年增 8.7%)。佣金與保險 14.1(季減 0.2%,年增 0.2%;2026 年前九個月為 42.2,去年同期為 41.0,年增 3.0%)。資產管理包含基金與「consórcio」管理費;保險損益已扣除自留賠款。
全寬表格,配有橘色標題列、季度與九個月欄位組、灰色陰影的變動率欄位、粗體小計列以及橘色總計列。
四張逾放比(NPL)折線圖,期間為 2024 年 6 月至 2026 年 9 月,不含證券。合併 15-90 天 NPL:拉丁美洲從 2.5% 降至 1.9%(資產出售影響 -0.14 個百分點),總計約 1.7%-2.3%,期末為 1.7%,巴西期末為 1.7%。合併 90 天 NPL:巴西從 2024 年 6 月的 3.0% 降至約 2.0%-2.1%,期末為 2.1%;總計 2.0%;拉丁美洲 1.1%(影響 -0.06 個百分點)。巴西 15-90 天:個人約 3.0%(2026 年 9 月為 3.0%),中小企業 1.4%,企業 0.02%(2025 年 9 月曾出現 1.0% 的峰值)。巴西 90 天:個人 3.7%(影響 -0.02 個百分點),極小/小/中型市場 2.1%(影響 -0.05 個百分點),企業 0.02%。註腳:Itaú 在 2026 年第三季出售了回收機率低且無風險保留的貸款,這些貸款原本會逾期超過 90 天:個人 9,400 萬雷亞爾、中小企業 1.4 億雷亞爾、拉丁美洲 1,700 萬雷亞爾;哥倫比亞零售業務出售亦已進行調整。
2x2 網格的多序列折線圖,附有標註的資料點;深藍色標籤顯示資產出售影響;圖例位於每列右側。
根據巴西 CMN Resolution 4,966(與 IFRS 9 接軌)的階段比率,涵蓋 2025 年 3 月至 2026 年 9 月,包含總計、個人、公司及拉丁美洲。2026 年 9 月的第二階段(Stage 2)組合:個人 7.3%、總計 4.0%、拉丁美洲 3.9%、公司 1.9%。第三階段(Stage 3)組合:個人 5.9%、總計 4.0%、拉丁美洲 3.4%、公司 3.0%。第二階段覆蓋率:個人 25.9%、總計 22.4%、公司 19.6%、拉丁美洲 13.8%。第三階段覆蓋率:個人 58.7%、總計 52.5%、公司 49.5%、拉丁美洲 39.2%。多數序列在七個季度中呈現小幅下降趨勢。
2x2 網格的七期折線圖,每個資料點均有標籤,底部設有單一共享圖例。
信貸成本(預期損失費用 + 貸款回收 + 已給予折扣,單位:十億雷亞爾),2025 年第一季至 2026 年第三季分別為:9.5、9.4、9.4、9.7、10.0、10.1、10.4,年化信貸成本 / 貸款組合比率每季均持平於 2.7%。重新協商組合(信貸與證券),2025 年 3 月至 2026 年 9 月分別為:40.1、38.8、38.4、35.1、34.8、36.3、37.0 十億雷亞爾,其中重組部分為 23.7、22.6、22.0、18.3、18.0、19.0、19.3;重新協商 / 總組合比率分別為 3.2%、3.1%、3.0%、2.6%、2.6%、2.6%、2.6%。
兩列堆疊圖表,每列均為七期長條圖,上方浮動一條比率折線;左側附有描述性標籤與圖例。
自 2019 年 12 月以來的個人逾期 15 天以上 NPL:Itaú 在 2026 年 9 月為 6.7%,市場(不含 Itaú)為 13.1%(兩者起點分別接近 7.9% 與 10.0%)。各產品相較 2019 年 12 月的逾期 15 天以上變動(市場不含 Itaú vs Itaú):個人貸款 17.2% (+2.6 p.p.) vs 9.4% (-0.2 p.p.);信用卡 14.8% (+3.1 p.p.) vs 6.6% (-0.6 p.p.);汽車貸款 13.9% (+3.6 p.p.) vs 9.7% (+0.9 p.p.);私人薪資貸款 18.9% vs 6.9%。第二與第三階段組合 / 逾期 15 天以上餘額:2026 年 9 月為 240%。按逾期天數劃分的撥備表:Itaú 個人(不含房貸)正常類為 4%,31-60 天為 58%,61-90 天為 63%,91-120 天為 66%,181-210 天為 69%,331 天以上為 100%;對比 BCB Resolution 352 的最低標準 S1-S3(50%、60%、77%、81%,91 天起 100%)與 S4-S5(早期區間為 2%、15%、38%)。
左上:長期雙折線圖。右上:按產品劃分的灰/橘成對長條圖,附有變動標籤與黑白 KPI 方框 (240%)。底部區塊:全寬橘色標題撥備矩陣表。
自 2019 年 12 月以來的中小企業與企業逾期 15 天以上 NPL:Itaú 在 2026 年 9 月為 2.9%(原為 3.3%),市場(不含 Itaú)為 5.8%(原為 4.0%)。中小企業有擔保組合佔比從 36%(2019 年 12 月)升至 58%(2026 年 9 月),極小與小型公司則從 37% 升至 72%。企業:組合指數從 100 升至 209;前 10 大曝險集中度從 20% 降至 14%;投資級佔比從 69% 升至 78%(內部標準)。企業破產保護(巴西司法或司法外重組):企業佔比 2.3%,農業綜合企業佔比 4.3%;針對已批准計畫的前 5 大案例,申請前的撥備為已發生損失的 4 倍。
分割投影片:左半部為白色,設有長期雙折線圖;右半部為淺灰色,設有三個堆疊面板(微型斜率圖、前後對比方框長條圖,以及雙欄統計面板)。
費用表(單位:十億雷亞爾):業務與行政費用(6.7)、交易費用(4.2)、科技費用(3.3,季增 4.7%)、其他費用(0.8,年增 39.7%);巴西總計(15.0),季增 2.8%,年增 1.5%;拉丁美洲(2.2);非利息支出(17.1),季增 2.4%,年增 1.7%;2026 年前 9 個月(50.0)對比 2025 年前 9 個月(48.5),增長 3.1%。2024 年第二季至 2026 年第三季效率比率:合併報表分別為 37.7%、39.3%、39.6%、37.0%、38.0%、38.8%、38.3%、37.1%、37.4%、37.5%;巴西業務分別為 36.2%、37.9%、37.4%、35.1%、36.3%、37.1%、36.4%、34.9%、35.5%、35.7%。九個月回顧:合併報表從 38.0%(2025 年前 9 個月)降至 37.3%(2026 年前 9 個月),巴西業務從 36.2% 降至 35.4%。
上方:帶有橘色標題的資料表格,包含季度與九個月欄位。下方:十個季度的雙線趨勢圖,附帶陰影處理的 9M25/9M26 內嵌圖表與藥丸形圖例標籤。
CET1 變動路徑(自 2026 年 6 月的 12.3% 起算):本季淨利 +0.8%、股利與自有資本利息 -0.1%、風險加權資產(含審慎與權益調整)-0.4%,至 2026 年 9 月 CET1 為 12.7%。加上 1.5% 的額外一級資本(Additional Tier 1)後,第一類資本比率為 14.2%。
單一瀑布圖,起點與終點為黑色長條,綠色代表正向增長,紅色代表負向減幅;最後一個長條頂部疊加橘色的 AT1 區段;圖例置中於下方。
2026 年財務預測(原預測 vs 新預測)。總信貸組合增長 5.5%-9.5%(巴西 6.5%-10.5%):維持不變。客戶金融利差增長 5.0%-9.0%:維持不變。市場金融利差 25-55 億雷亞爾:維持不變。信貸成本 385-435 億雷亞爾:維持不變。佣金、手續費及保險收益增長 2.0%-5.0%:維持不變。非利息支出增長 1.5%-5.5%:維持不變。有效稅率從 29.5%-32.5% 調整為 28.0%-29.0%。
三欄式預測表格(指標、原預測、新預測),橫線區隔;「新預測」欄位位於淡藍色圓角面板上;數值範圍以橘色醒目標示。
章節開場。「以客戶為中心」位於核心,周圍環繞六大支柱:文化與長期願景、人才儲備與執行能力、現代化平台與資料、資產負債表實力、業務多元化、效率與價值創造。
置中放射狀圖表:六個橘色圓角方形方塊排列成六角形,環繞中央文字標籤,並以灰色細弧線連結。
客戶指標:Itaú 合併 NPS 在 2021 至 2026 年間提升 12 分;個人與企業數位通路(App 與網路銀行)NPS 約 80 分;83% 的企業客群與 80% 的個人客群 NPS 達到卓越水準(70 分以上)。
左側:框架圖淡化處理,僅橘色醒目顯示核心。右側:2x2 網格的大型橘色統計數字,附帶粗體說明文字。
不斷演進的文化時間軸:「我們的文化」(2008-2021)、「Itubers 文化」(2021-2025)、新支柱(2025);eNPS 為 85 分,處於卓越區間。Itubers 文化支柱:客戶至上、我們不具備所有答案、互相扶持、績效驅動、珍視多元與包容、誠信不容妥協;以及新支柱:果斷選擇與決策。
左側:框架圖中文化方塊被醒目顯示。右側:圓角卡片包含三點式時間軸、橘色 eNPS 徽章,以及由粗體橘色與深藍色文字組成的三欄式文化宣言網格。
面向未來的人才:具備專業技術與批判性思考,以界定問題並引導 AI 應用;2026-2027 年儲備幹部計畫吸引超過 9.5 萬名申請者。人才排名:獲 Fast Company 國際金融服務與金融科技類別肯定、連續 8 年蟬聯 LinkedIn 巴西最佳公司第 1 名、連續 6 年位居巴西最佳職場(GPTW)前 5 名,並自 2020 年創立以來持續入選「令人驚嘆的職場」榜單。執行力:效率提升計畫使效率比率降低 7 個百分點(9M26 對比 9M21);農業貸款組合達 1,430 億里耳(2026 年 9 月),年增長率 20%(2021-2026 年複合成長率);One Itaú 完成 1,500 萬名客戶遷移,NPS 達 80 分;收單業務在過去四年成功轉型,市佔率提升 5 個百分點,NPS 增長 40 分,獲利成長速度為 TPV 的 7 倍。
左側框架圖中人才方塊被醒目顯示。右側:兩個堆疊卡片,上方為文字與四個獎項標誌,下方為三欄式的橘色標題統計數據,以及第二行關於收購業務轉型的數據。
分為三欄。業務內建技術:2.1 萬名以上員工組成跨職能團隊,圍繞客戶旅程運作,並設有 2,900 個以上的跨職能小組(squads)。現代化平台與 AI 就緒資料:生成式 AI 專案已投入使用的比例達 92% 以上(2025 年前 9 個月對比 2026 年前 9 個月),每 token 單位成本降低 50%(2025 年第一季對比 2026 年第三季),預計 2028 年達成 100% 現代化與雲端化。連結技術前沿:收購 NeoSpace 以開發生成式 AI 基礎模型與個人化技術;Itaú 科學技術研究院(ICT)擁有 39 項以上已發布專利,包含 AI 創新;企業創投(CVC)持股包含 PsiQuantum、Simile 與 Endeavor Catalyst,以及其他 10 家被投資公司。
左側為核心架構圖,並醒目提示平台方塊。右側為三個等寬欄位,上方設有彩色標題塊(橘色、寶藍色、深綠色),下方為堆疊的數據區塊與合作夥伴標誌。
有形權益為 1,387 億里耳(較 2026 年第二季成長 6.7%,較 2025 年第三季成長 4.3%),佔合併權益 2,289 億里耳的 60.6%,其中商譽與無形資產佔 8.2%,淨遞延所得稅資產佔 31.2%。遞延所得稅資產為 715 億里耳:稅損扣抵佔 2.0%(14 億里耳,風險權重 1,250%)、其他暫時性差異佔 24.8%(風險權重 250%)、預期損失佔 73.2%(523 億里耳,風險權重 100%)。勞工、民事與稅務準備金為 169 億里耳(較 2026 年第二季減少 2.1%,較 2025 年第三季減少 3.4%):勞工 96 億里耳、民事 30 億里耳、稅務 43 億里耳;過去 12 個月支付額的覆蓋倍數為勞工 3.1 倍、民事 1.9 倍(2021-2026 年平均分別為 2.9 倍與 2.3 倍)。資產負債表品質:流動性覆蓋率(LCR)為 205.8%(較 2026 年 6 月增加 3.8 個百分點)、淨穩定資金比率(NSFR)為 123.7%(增加 1.6 個百分點)、放款佔資金來源比率為 78.6%(減少 1.7 個百分點)。
左側為核心架構圖,並醒目提示資產負債表方塊。右側為三個堆疊的水平卡片:權益組成(含堆疊百分比條)、準備金簡表,以及包含三項指標的流動性數據列。
截至 2026 年 9 月的各業務信貸組合:巴西批發業務 6,650 億里耳(43.1%)、巴西零售業務 6,350 億里耳(41.1%)、拉丁美洲業務 2,440 億里耳(15.8%)。2026 年前 9 個月經常性管理業績:巴西零售業務 162 億里耳(43.4%)、巴西批發業務 145 億里耳(38.8%)、企業與市場活動 42 億里耳(11.2%)、拉丁美洲業務 25 億里耳(6.6%)。在信用卡發行、資產管理、支付與收單、投資銀行等領域均處於私營業者領先地位。
左側為核心架構圖,並醒目提示多元化方塊。右側卡片並列兩個甜甜圈圖,下方第二張卡片則有一列四個帶有說明的線條圖示。
2021 年前 9 個月至 2026 年前 9 個月的趨勢:股東權益報酬率(ROE)分別為 19.0%、20.7%、20.9%、22.2%、22.9%、24.1%;效率比率分別為 44.4%、41.2%、39.8%、38.1%、38.0%、37.3%。經常性管理業績(單位:十億里耳)拆分為資本成本與價值創造:19.7 (12.8 + 6.9)、23.1 (15.1 + 8.0)、26.2 (17.3 + 9.0)、30.5 (18.1 + 12.4)、34.5 (21.2 + 13.3)、37.3 (21.5 + 15.8)。年均複合成長率(CAGR):經常性業績 +14%、價值創造 +18%、資本成本 +11%。
左側為核心架構圖,並醒目提示效率方塊。右側卡片上方為分叉的雙線圖(ROE 上升,效率比率下降),下方為六個時期的堆疊柱狀圖,最右側設有 CAGR 柱狀圖。
重複封面投影片,在進入附錄前結束主簡報:內容包含「3Q26 RESULTS」、Itaú 標誌、「分析師公開會議與 2026 年第三季業績回顧」、聖保羅、2026 年 11 月 4 日、Itaú Unibanco Holding S.A.。
與第 1 頁相同:黑色背景、橘色點陣波浪、標題位於左上角、標誌位於右上角、詳細資訊位於右下角。
附錄分隔頁,標題為「Additional information」(補充資訊),並附有 Itaú 標誌。
黑色背景,右側有淡橘色點陣圖案向外擴散;左上角為兩行標題,右上角為標誌;投影片其餘部分留白。
管理損益表(單位:百萬里耳),包含 2026 年第三季 / 2026 年第二季 / 2025 年第三季 / 2026 年前 9 個月 / 2025 年前 9 個月。營業收入 49,152(季增 2.4%,年增 5.5%);管理金融利差 34,611,其中客戶利差 33,286,市場利差 1,325(季增 42.3%);佣金與手續費 11,048;保險收入 3,494。信貸成本 (10,415),包含預期損失費用 (10,720)、給予折扣 (1,260) 及回收 1,565。自留理賠 (479)。其他營業費用 (20,110),包含非利息費用 (17,129) 以及 ISS/PIS/Cofins 等稅項 (2,981)。稅前及少數股權前淨利 18,148;所得稅與社會貢獻金 (5,192);少數股權 (339)。經常性管理業績 12,617(季增 1.7%,年增 6.2%);2026 年前 9 個月為 37,305,對比去年同期 34,513(成長 8.1%)。
全寬損益表,設有橘色表頭、季度與九個月欄位組、陰影標示的變動率欄位、粗體章節列以及橘色底線。
以十億雷亞爾(R$ billion)計的 2026 年前 9 個月(9M26)對比 2025 年前 9 個月(9M25)各業務經常性損益:包含總計、信貸、交易、保險與服務,以及超額資本。9M26:營業收入 144.0(信貸 81.3、交易 2.9、保險與服務 58.3、超額資本 1.5);經常性管理損益 37.3(14.6、1.5、20.0、1.2);平均法規資本 206.4(127.5、8.1、55.5、15.3);價值創造 15.8;經常性管理 ROE 整體為 24.1%,其中信貸 15.3%、交易 24.2%、保險與服務 47.9%、超額資本 10.8%。9M25:經常性損益 34.5,ROE 22.9%(信貸 14.3%、交易 30.3%、保險與服務 47.8%、超額資本 9.8%)。變動面板顯示整體 ROE 增加 1.2 個百分點,信貸增加 1.0 個百分點,交易減少 6.1 個百分點。
三個並排的表格區塊(9M26、9M25、變動值),每個區塊均有五欄橘色標題列;上方為損益列,下方為資本與 ROE 列,總計以橘色標示。
封底重複了開場設計:標註「3Q26 RESULTS」、Itaú 標誌、「分析師公開會議與 2026 年第三季業績回顧」、聖保羅、2026 年 11 月 4 日、Itaú Unibanco Holding S.A.。
與第 1 頁及第 23 頁相同:黑色背景、橘色網點波浪,標題區塊與標誌位於頂部,活動詳情位於右下角。
關於此幻燈片和基礎簡報內容的常見問題。
這是 Itaú Unibanco Holding S.A. 於 2026 年 11 月 4 日在聖保羅舉行的分析師與投資人公開會議中使用的 27 頁 2026 年第三季業績投影片。內容涵蓋營運亮點、信貸組合、財務利差、手續費與保險、信貸品質、費用、資本、2026 年財務展望、競爭優勢策略章節,以及包含損益表與業務模式表格的附錄。
Itaú Unibanco 已將此簡報作為 Form 6-K 的附件向 SEC 申報,這是外國私人發行人向 SEC 提供重大資訊時使用的表格。所有金額均以巴西雷亞爾(R$)計價,大部分以 10 億為單位;附錄中的損益表則以百萬雷亞爾(R$ million)為單位。由於投影片是以圖片形式申報,部分極小的註腳文字在網頁解析度下可能較難閱讀。
經常性管理業績為 126 億雷亞爾(季增 2.5%,年增 6.7%)、合併經常性管理 ROE 為 23.6%(巴西業務為 24.5%)、信貸組合為 1 兆 5,440 億雷亞爾(年增 10.9%)、客戶財務利差為 333 億雷亞爾、效率比為 37.5%,以及 CET1 比率為 12.7%。季對季的比較已針對 2026 年 7 月出售哥倫比亞零售業務進行調整。
僅有一項指標有所變動。針對信貸組合成長、客戶財務利差、市場財務利差、信貸成本、佣金與保險以及非利息費用的財務展望均維持不變。有效稅率範圍從 29.5%-32.5% 下調至 28.0%-29.0%。
包含按部門劃分的 15-90 天與超過 90 天的逾放比(NPL ratio)、巴西 Resolution 4,966 規範下的第二階段與第三階段資產組合及覆蓋率、信貸成本(2026 年第三季為 104 億雷亞爾,佔投資組合的 2.7%)、債務重組組合、Itaú 與市場在個人與企業超過 15 天 NPL 的對比,以及與 BCB Resolution 352 最低標準比較的撥備矩陣。
是的,可作為架構參考。這是銀行或金融服務業績簡報的絕佳範本:包含 KPI 亮點頁面、具有季增/年增/九個月對比欄位的差異分析表、利差與資本的瀑布圖、資產品質的趨勢圖儀表板、新舊財務展望對照表,以及可重複使用的放射狀策略圖表。請將內容與 Itaú 品牌視覺替換為您自己的資訊;原始資料仍屬 Itaú Unibanco 所有。
此圖庫條目提供簡報的原始 PDF 檔案。您可以下載 PDF,並使用 2Slides 為您的公司或分析建立具有類似結構的可編輯簡報。
由 Itaú Unibanco Holding S.A. 於 Form 6-K 提供的原始投影片圖片

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。


