
所屬合集: 投資人簡報案例 · 印度上市公司法說會簡報範例
Hindustan Zinc 投資人簡報 2026 年 11 月:發布「Hindustan Zinc Limited 2.0」專案公告,董事會批准擴張計畫,預計在 3 至 5 年內總投資約 ₹80,000 crore,將精煉金屬產能從 1.1 MTPA 提升至 2.0 MTPA,白銀精煉產能從 800 TPA 提升至 1,500 TPA。此簡報由 Hindustan Zinc Ltd(Vedanta 集團;NSE: HINDZINC, BSE: 500188)於 2026 年 11 月 16 日向 BSE 與 NSE 提交,內容亦涵蓋公司的資產基礎、印度需求驅動因素及投資人電話會議詳情。
以這份簡報的封面作為風格參考,用您自己的內容產生幻燈片。 也可以在下方任選一頁,以它的版面作為參考。
快速導航
標籤
分享幻燈片
Hindustan Zinc 投資人簡報 2026 年 11 月:發布「Hindustan Zinc Limited 2.0」專案公告,董事會批准擴張計畫,預計在 3 至 5 年內總投資約 ₹80,000 crore,將精煉金屬產能從 1.1 MTPA 提升至 2.0 MTPA,白銀精煉產能從 800 TPA 提升至 1,500 TPA。此簡報由 Hindustan Zinc Ltd(Vedanta 集團;NSE: HINDZINC, BSE: 500188)於 2026 年 11 月 16 日向 BSE 與 NSE 提交,內容亦涵蓋公司的資產基礎、印度需求驅動因素及投資人電話會議詳情。
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
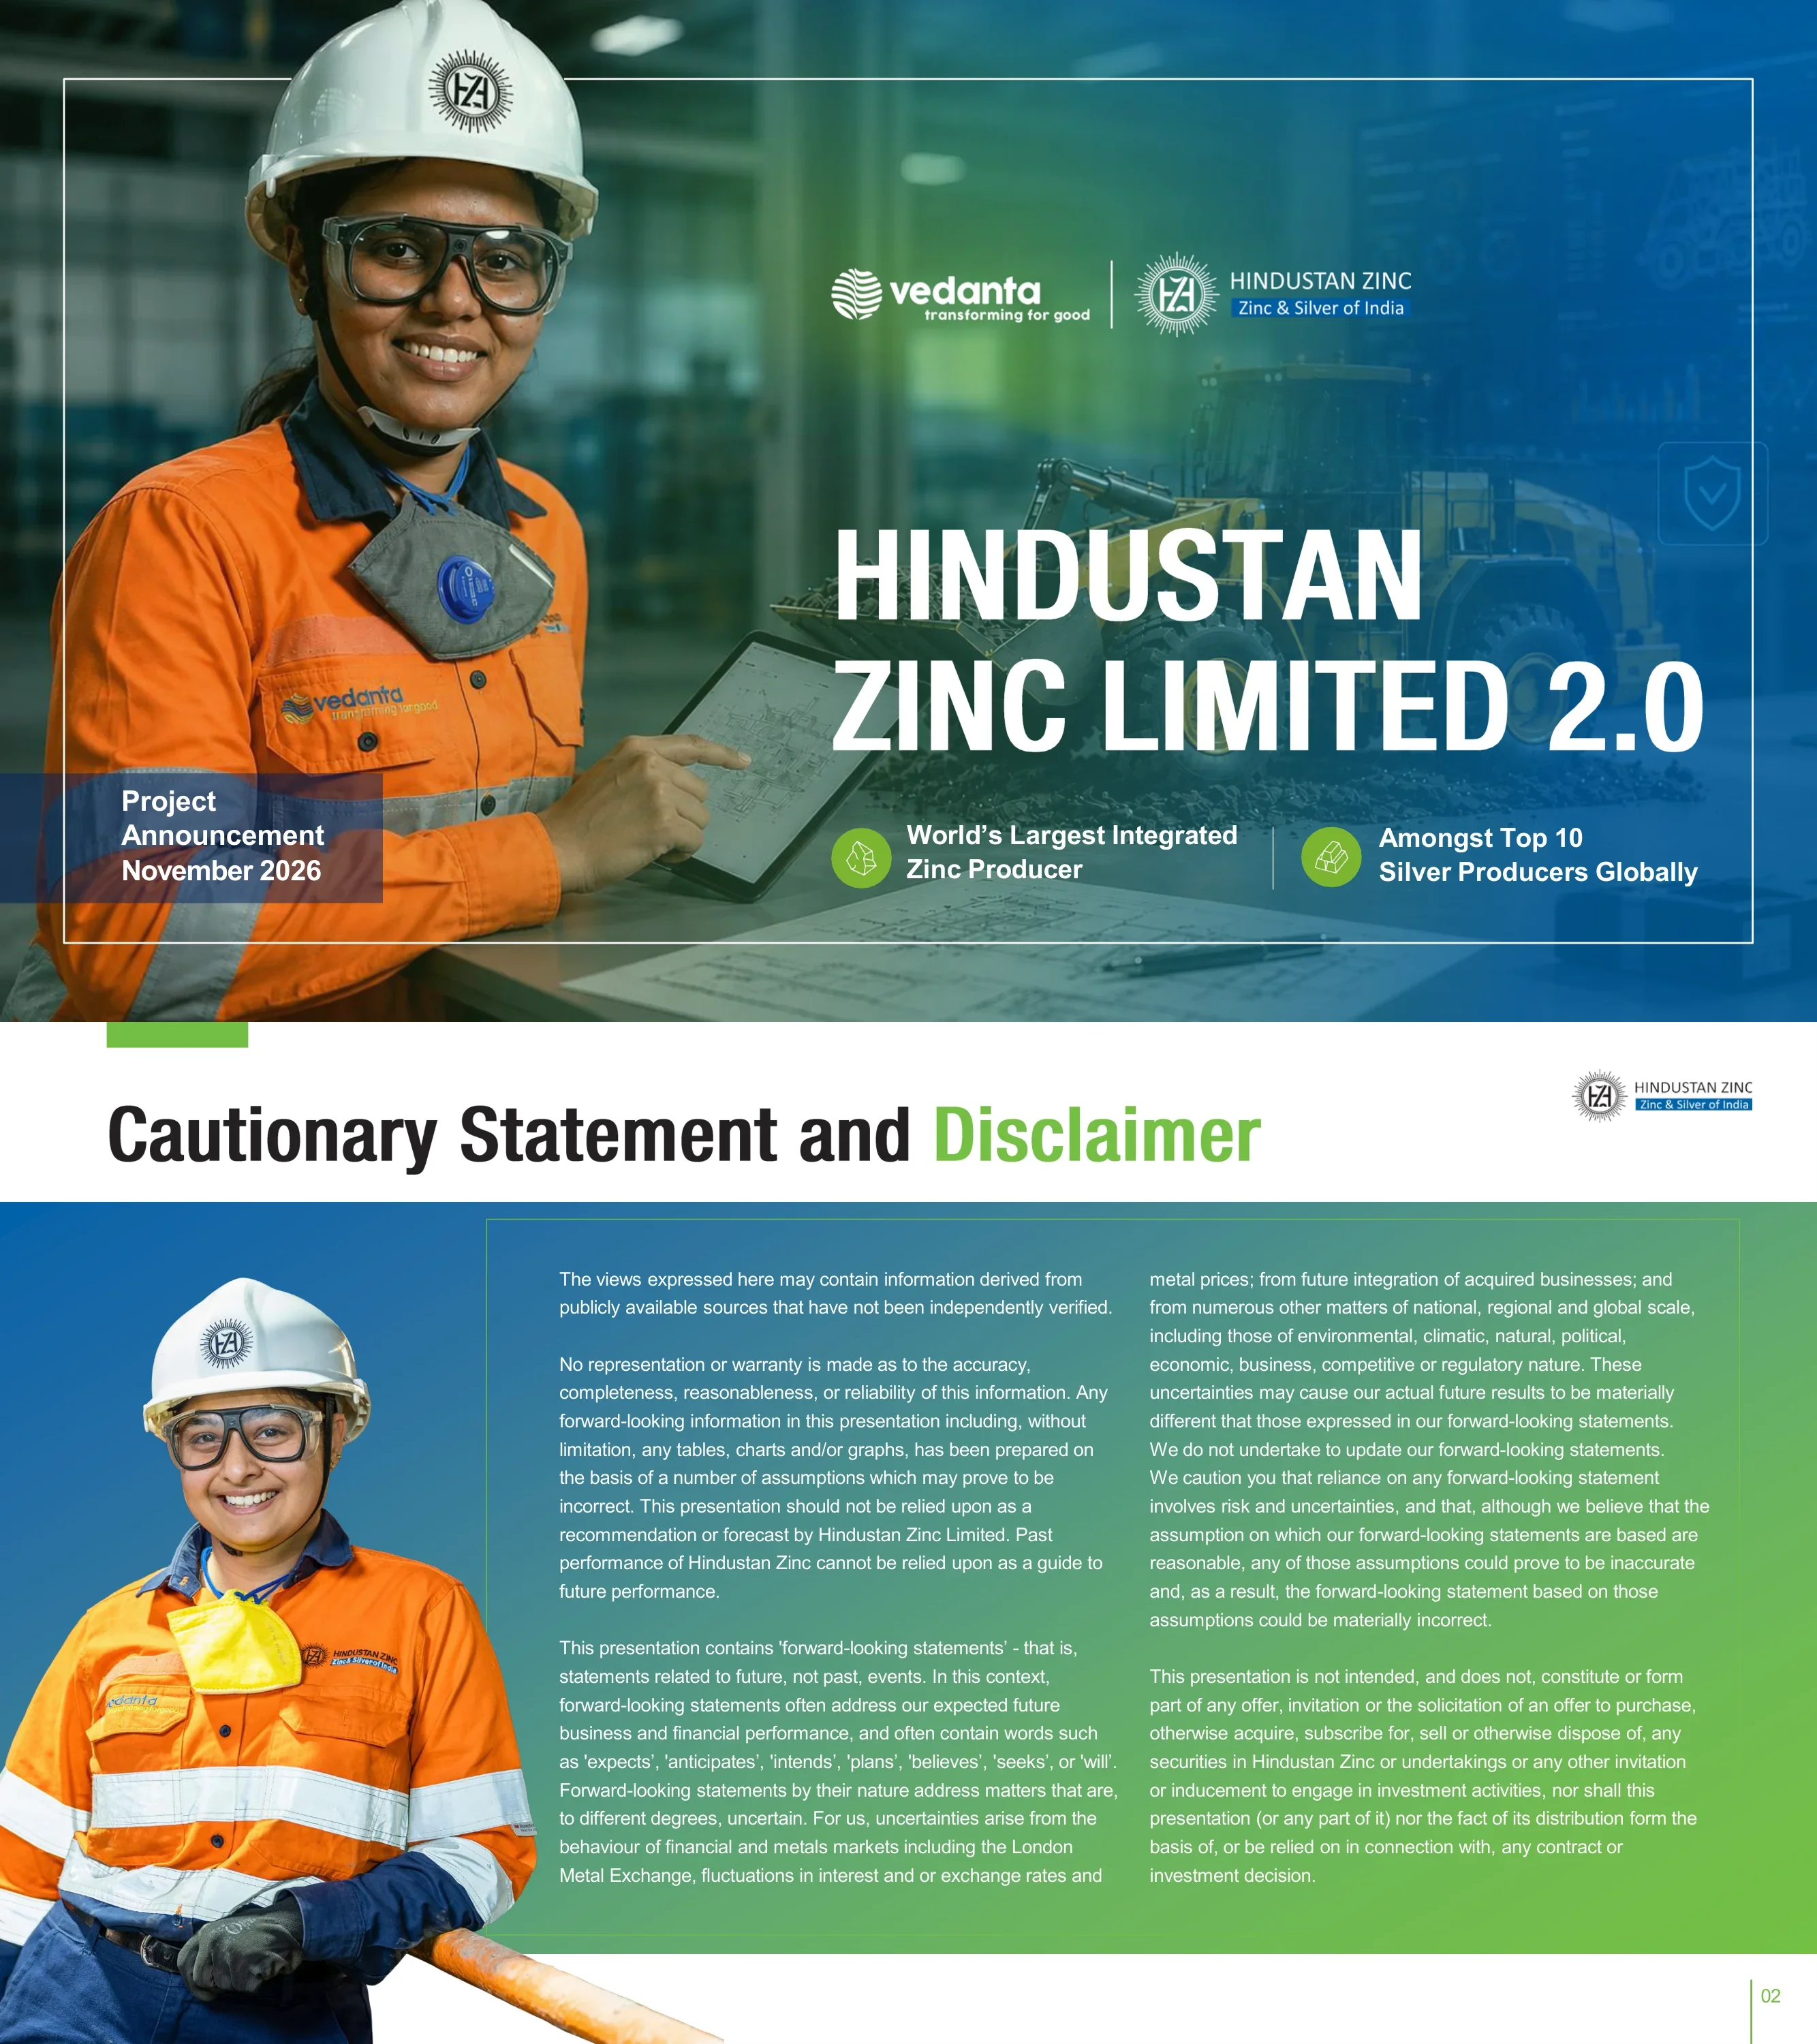
封面投影片標題為「Hindustan Zinc Limited 2.0」,標註為 2026 年 11 月的專案公告,帶有 Vedanta 與 Hindustan Zinc(印度的鋅與銀)標誌。兩個徽章說明該公司是「全球最大的整合式鋅生產商」及「全球前十大白銀生產商」。
左側為一名戴著安全帽、穿著橘色工作服且面帶微笑的女員工全幅照片,右側為藍綠色漸層覆蓋層並帶有標誌,上方有白色大標題,左下角有一個半透明的日期框,底部則有兩個綠色圖示徽章。
標準法律免責聲明:資訊可能來自未經證實的公開來源,不提供任何保證,且前瞻性陳述取決於對金屬市場(包括倫敦金屬交易所)、利率與匯率、金屬價格及其他風險的假設。本簡報不構成購買或出售 Hindustan Zinc 證券的要約或招攬。
頂部標題帶有綠色的「Disclaimer」字樣;左側為員工的去背照片;藍色至綠色漸層面板內有兩欄白色正文內容。
八項主張:全球最大的整合鋅生產商、擁有全球最大的 Rampura Agucha 鋅礦、全球前十大白銀生產商、成本最低的鋅生產商之一、全球第二大鋅鉛儲量與資源量(礦山壽命超過 25 年)、連續三年在 2025 年 S&P Global CSA 金屬與採礦業排名第一、亞洲首家低碳「綠色」鋅生產商,以及首家加入 ICMM 的印度公司。底部區塊補充:印度唯一的鋅鉛整合生產商、印度唯一整合且上市的一級白銀公司、預計佔國內原生鋅市場約 74% 佔有率,且持續獲得 CRISIL Ratings Limited 的 AAA 評級。
大型圓角面板,帶有工廠鳥瞰照片與漸層覆蓋層;左側白色大標題位於一名站在金屬錠旁的員工上方;右側為 2x4 的綠色圓形圖示與文字網格;底部橫跨一個四欄位的白色標註條;附有來源腳註。
截至 2026 年 3 月 31 日的礦山資料:Rampura Agucha 儲量 45.1 MnT,資源量 17.7 MnT,品位 Zn 9.6%/Pb 1.5%,FY26 礦石產量 5.08 MTPA;Sindesar Khurd 35.2/54.7 MnT,5.43 MTPA;Rajpura Dariba 65.9/29.9 MnT,1.03 MTPA;Zawar 62.7/103.7 MnT,4.36 MTPA 並配備 90.00 MW 自備電力;Kayad 1.8/9.8 MnT,0.72 MTPA;Bamnia Kalan 8.4/33.7 MnT。冶煉廠:Chanderiya(濕法煉鋅 489,500 TPA、火法煉鋅 105,000 TPA、火法煉鉛 90,000 TPA、290.00 MW 自備電力)、Dariba(濕法煉鋅 250,000 TPA、煉鉛 120,000 TPA、170.00 MW)、Debari(濕法煉鋅 89,500 TPA)以及 Pantnagar(100% 再生能源電網供電、白銀精煉 800 TPA);風力發電容量 273.50 MW。底部價值鏈條包含勘探、採礦、選礦、冶煉、精煉、交付。
左欄列出六座礦山,配有顏色編碼條與資料行;中間為印度地圖,拉賈斯坦邦以藍色醒目提示,並有定位點與引線連接;右欄列出冶煉廠與工廠;底部為帶有圖示與箭頭的六步驟流程條。
GDP 增長長條圖(2025 / 2026f / 2027f):全球 3.5/3/3.4,美國 2.1/2.3/2.2,歐元區 1.4/0.9/1.2,日本 1.1/0.6/0.7,中國 5/4.6/4.1,印度 7.7/6.4/6.7。全球製造業 PMI 折線圖(2024 年 4 月至 2026 年 9 月)顯示印度最高,且所有地區基本處於擴張區間;個別 PMI 數值未標註,無法精確讀取。政府資本支出(以 ₹ lakh Cr 計)從 4.1 (FY21) 增至 12.2 (FY27 BE),資本資產補助從 2.3 增至 4.9;資本支出在六年內增長 2.6 倍,FY27 有效資本支出建議約佔 GDP 的 4.4%,為歷史最高。
頂部兩面板行帶有漸層標題條:左側為分組長條圖,右側為多線 PMI 圖表並附帶兩點說明;底部帶狀區域為按會計年度劃分的資本支出與補助三角形峰值圖,右側有兩個重點說明。
印度粗鋼產能 (MnT) 從 34 (FY2000) 增長至 48、75、110、157、205 (FY2025) 及 300 (FY2030)。終端使用者部門:FY2026 政府基礎設施資本支出為 ₹11.21 兆,乘用車年增率 7.9% 且 FY2026 銷量創紀錄,FY2026 新增 54.6 GW 再生能源容量,以及製造業 GVA 增長 11.6%。重點結論:印度鋅需求將在 5-10 年內翻倍,全球鋅需求將以 1.4% 的年均複合增長率 (CAGR) 增長,礦山供應將在 2030 年後大幅下降,品位(含金量/純度)下降(1990 年代為 6.9% 降至 2.8%),且冶煉產能增長受限。
左側:漸層標題條位於三角形峰值長條圖上方,最終 FY2030 峰值為綠色;右側:深色照片背景面板列出四個部門及其線條圖示;底部:全幅漸層帶狀區域,包含五個時間軸圓點重點。
白銀產能透過新建的 700 TPA 白銀精煉廠,從 800 TPA 提升至 1,500 TPA。精煉金屬產能將從目前的 1.1 MTPA(鋅 0.9、鉛 0.2),透過 Debari 的 +265 KTPA 整合式鋅冶煉廠(預計 2029 會計年度第二季投產),於 2029 會計年度達到 1.4 MTPA;隨後在 3 至 5 年內,透過進一步新增的 +700 KTPA(500 KTPA 鋅冶煉廠、200 KTPA 鉛冶煉廠),達到 2.0 MTPA(鋅 1.6 MTPA、鉛 0.4 MTPA)。備註指出,約 ₹ 80,000 crore 的投資額包含先前核准的第一階段、新冶煉廠、白銀精煉廠以及必要的礦場與磨礦擴建;88 KTPA 的 Debari 電解車間將停產,另有 ₹ 3,823 crore 用於 Rampura Agucha 尾礦再處理廠。
標題帶有綠色字體的投資金額;水平箭頭條顯示白銀產能從 800 增至 1,500;下方由左至右排列四張階梯式產能卡片(1.1 MTPA、+265 KTPA、+700 KTPA、2.0 MTPA),前兩者以大括號分組;底部附有註釋。
採礦與磨礦產能(MTPA,現有 + 已核准 = 擴建後):Rampura Agucha & Kayad 6.5 + 1.5 = 8.0;Sindesar Khurd 6.5 + 1.0 = 7.5;Rajpura Dariba 1.1 + 5.4 = 6.5;Bamnia Kalan 0 + 3.5 = 3.5;Zawar 5.2 + 4.3 = 9.5;礦石總計 19.3 + 15.7 = 35.0。冶煉產能(KTPA):鋅 934 + 765 = 1,611(扣除停產的 88 KTPA Debari 電解車間後),鉛 210 + 200 = 410,總計 1,144 + 965 = 2,021;白銀精煉 800 + 700 = 1,500 TPA。礦石產能為概念性計畫估計值,可能隨進一步細節調整而變動。
全寬資料表包含五欄(擴建區域、計量單位、現有產能、董事會核准擴建、擴建後產能),採用藍綠交替的欄位陰影,並以漸層區隔列劃分「採礦與磨礦」及「冶煉」部分;下方附有註釋。
四大支柱。全球與印度領先地位:最大的整合式鋅生產商、前十大白銀生產商、全球第二大鋅鉛資源與儲量(R&R,約 7% 礦石品位)、約 74% 原生鋅與約 92% 原生鉛市場佔有率、印度唯一的原生銀生產商。成長願景:2.0 MTPA 精煉金屬、1,500 TPA 白銀、約 700 KTPA 加值產品、印度首座 10 MTPA 尾礦再處理廠、關鍵礦物(鎢、稀土元素、釔與鉀肥)、510 KTPA 化肥廠、25 年以上礦場壽命。財務實力(最低成本、現金產生能力、利潤率、股利、AAA 評級、ROCE 與 ROE)以及永續發展(連續三年蟬聯 S&P CSA 第一名、首位印度 ICMM 成員、2028 會計年度達成 70% 再生能源、2050 年或更早達成淨零排放、EcoZen 碳足跡降低約 75%、影響遍及 4,149 個村莊的 260 萬人)。
四個等寬欄位,每欄上方設有方形藍綠漸層圖示塊與括號線,配有粗體標題、綠色底線,並在淡綠色漸層卡片上列出項目清單;底部附有縮寫註釋。
投資人電話會議將於 2026 年 11 月 16 日星期一 14:15(印度標準時間)舉行,高階管理層將討論董事會核准的成長計畫。全球通用撥入號碼為 +91 22 6280 1340 與 +91 22 7115 8241;重聽撥入號碼為 +91 22 7194 5757,重聽日期為 11 月 16 日至 11 月 23 日,重聽代碼為 09007#。聯絡人包含投資人關係總監、企業傳訊主管及投資人關係副經理,通用 IR 電子郵件為 hzl.ir@vedanta.co.in。
上方為綠至藍漸層寬版橫幅,帶有電話圖示與會議摘要;左下方為兩欄式撥入資訊表,採用藍綠交替列;右下方為淺色圓角聯絡卡片,列出三位聯絡人姓名與電子郵件連結。
結尾投影片顯示「Thank You」、Vedanta 與 Hindustan Zinc 標誌,以及投資人關係電子郵件 hzl.ir@vedanta.co.in。無財務數據。
左側為全版地下礦場照片,顯示三位穿戴安全裝備與頭燈且面帶微笑的員工;右側為半透明藍色面板,包含標誌、綠色強調條、大型白綠色「Thank You」字樣及電子郵件欄位。
關於此幻燈片和基礎簡報內容的常見問題。
這是「Hindustan Zinc Limited 2.0」專案公告。董事會已批准擴張計畫,預計在 3 至 5 年內總投資約 ₹80,000 crore,將精煉金屬產能從 1.1 MTPA 提升至 2.0 MTPA,白銀精煉產能從 800 TPA 提升至 1,500 TPA。
Hindustan Zinc Ltd(Vedanta 集團;NSE: HINDZINC, BSE: 500188)於 2026 年 11 月 16 日向 BSE 與 NSE 提交了此文件,並附上一封關於產能擴張決策的說明信。此版本包含 11 頁簡報投影片,不含說明信。
總礦石生產能力從 19.3 MTPA 提升至 35.0 MTPA。總冶煉產能從 1,144 KTPA 提升至 2,021 KTPA(鋅 1,611 KTPA、鉛 410 KTPA),白銀精煉產能從 800 TPA 提升至 1,500 TPA。
位於 Debari 的 +265 KTPA 整合式鋅冶煉廠預計於 2029 會計年度第二季投產,使 2029 會計年度的精煉金屬產能達到 1.4 MTPA。一座 500 KTPA 鋅冶煉廠、一座 200 KTPA 鉛冶煉廠及一座 700 TPA 白銀精煉廠預計將在 3 至 5 年內投產。
根據投影片註記,這涵蓋了先前批准的第一階段、新的鋅與鉛冶煉廠、白銀精煉廠,以及配套的礦場與磨礦擴張。此外,還有 ₹3,823 crore 將投入 Rampura Agucha 尾礦再處理廠。
簡報引用了印度的 GDP 成長(2025 年為 7.7%)、政府資本支出在 2027 會計年度(預算估計)增至 ₹12.2 lakh Cr,以及粗鋼產能在 2030 會計年度增至 300 MnT。簡報也提到建築、汽車、再生能源與製造業的需求,預計印度鋅需求在 5 至 10 年內將翻倍,且 2030 年後全球鋅礦供應將趨於緊縮。
電話會議於 2026 年 11 月 16 日星期一 14:15 IST 舉行。重播於 11 月 16 日至 11 月 23 日提供,撥打電話 +91 22 7194 5757 並輸入代碼 09007#。
包含 Rampura Agucha & Kayad(增至 8.0 MTPA)、Sindesar Khurd(增至 7.5 MTPA)、Rajpura Dariba(增至 6.5 MTPA)、新的 Bamnia Kalan 礦場(3.5 MTPA)以及 Zawar(增至 9.5 MTPA)。簡報註明這些是初步規劃估計值,可能會隨進一步細節調整。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。


