
所屬合集: 投資人簡報案例
Dalrymple Bay Infrastructure 2026 年 10 月投資者簡報 — 這份 22 頁的簡報由 Dalrymple Bay Infrastructure (DBI) 於 2026 年 10 月 19 日提交至 ASX(封面標題為「Investor Presentation — October/November 2026」)。DBI 是昆士蘭 Dalrymple Bay Terminal (DBT) 的所有者,該碼頭按合約量計算是全球最大的冶金煤出口設施。金額以澳幣(A$,簡報中寫作 $)計價。內容涵蓋 2026 會計年度上半年業績(截至 2026 年 6 月 30 日止的六個月:EBITDA 1.505 億澳幣、FFO 9,270 萬澳幣、配息 13.5cps)、照付不議的碼頭基礎設施費 (TIC) 模式、NECAP 有機成長、8X 擴建方案、投資級資產負債表、ESG 以及附錄財務報表。
以這份簡報的封面作為風格參考,用您自己的內容產生幻燈片。 也可以在下方任選一頁,以它的版面作為參考。
快速導航
標籤
分享幻燈片
Dalrymple Bay Infrastructure 2026 年 10 月投資者簡報 — 這份 22 頁的簡報由 Dalrymple Bay Infrastructure (DBI) 於 2026 年 10 月 19 日提交至 ASX(封面標題為「Investor Presentation — October/November 2026」)。DBI 是昆士蘭 Dalrymple Bay Terminal (DBT) 的所有者,該碼頭按合約量計算是全球最大的冶金煤出口設施。金額以澳幣(A$,簡報中寫作 $)計價。內容涵蓋 2026 會計年度上半年業績(截至 2026 年 6 月 30 日止的六個月:EBITDA 1.505 億澳幣、FFO 9,270 萬澳幣、配息 13.5cps)、照付不議的碼頭基礎設施費 (TIC) 模式、NECAP 有機成長、8X 擴建方案、投資級資產負債表、ESG 以及附錄財務報表。
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
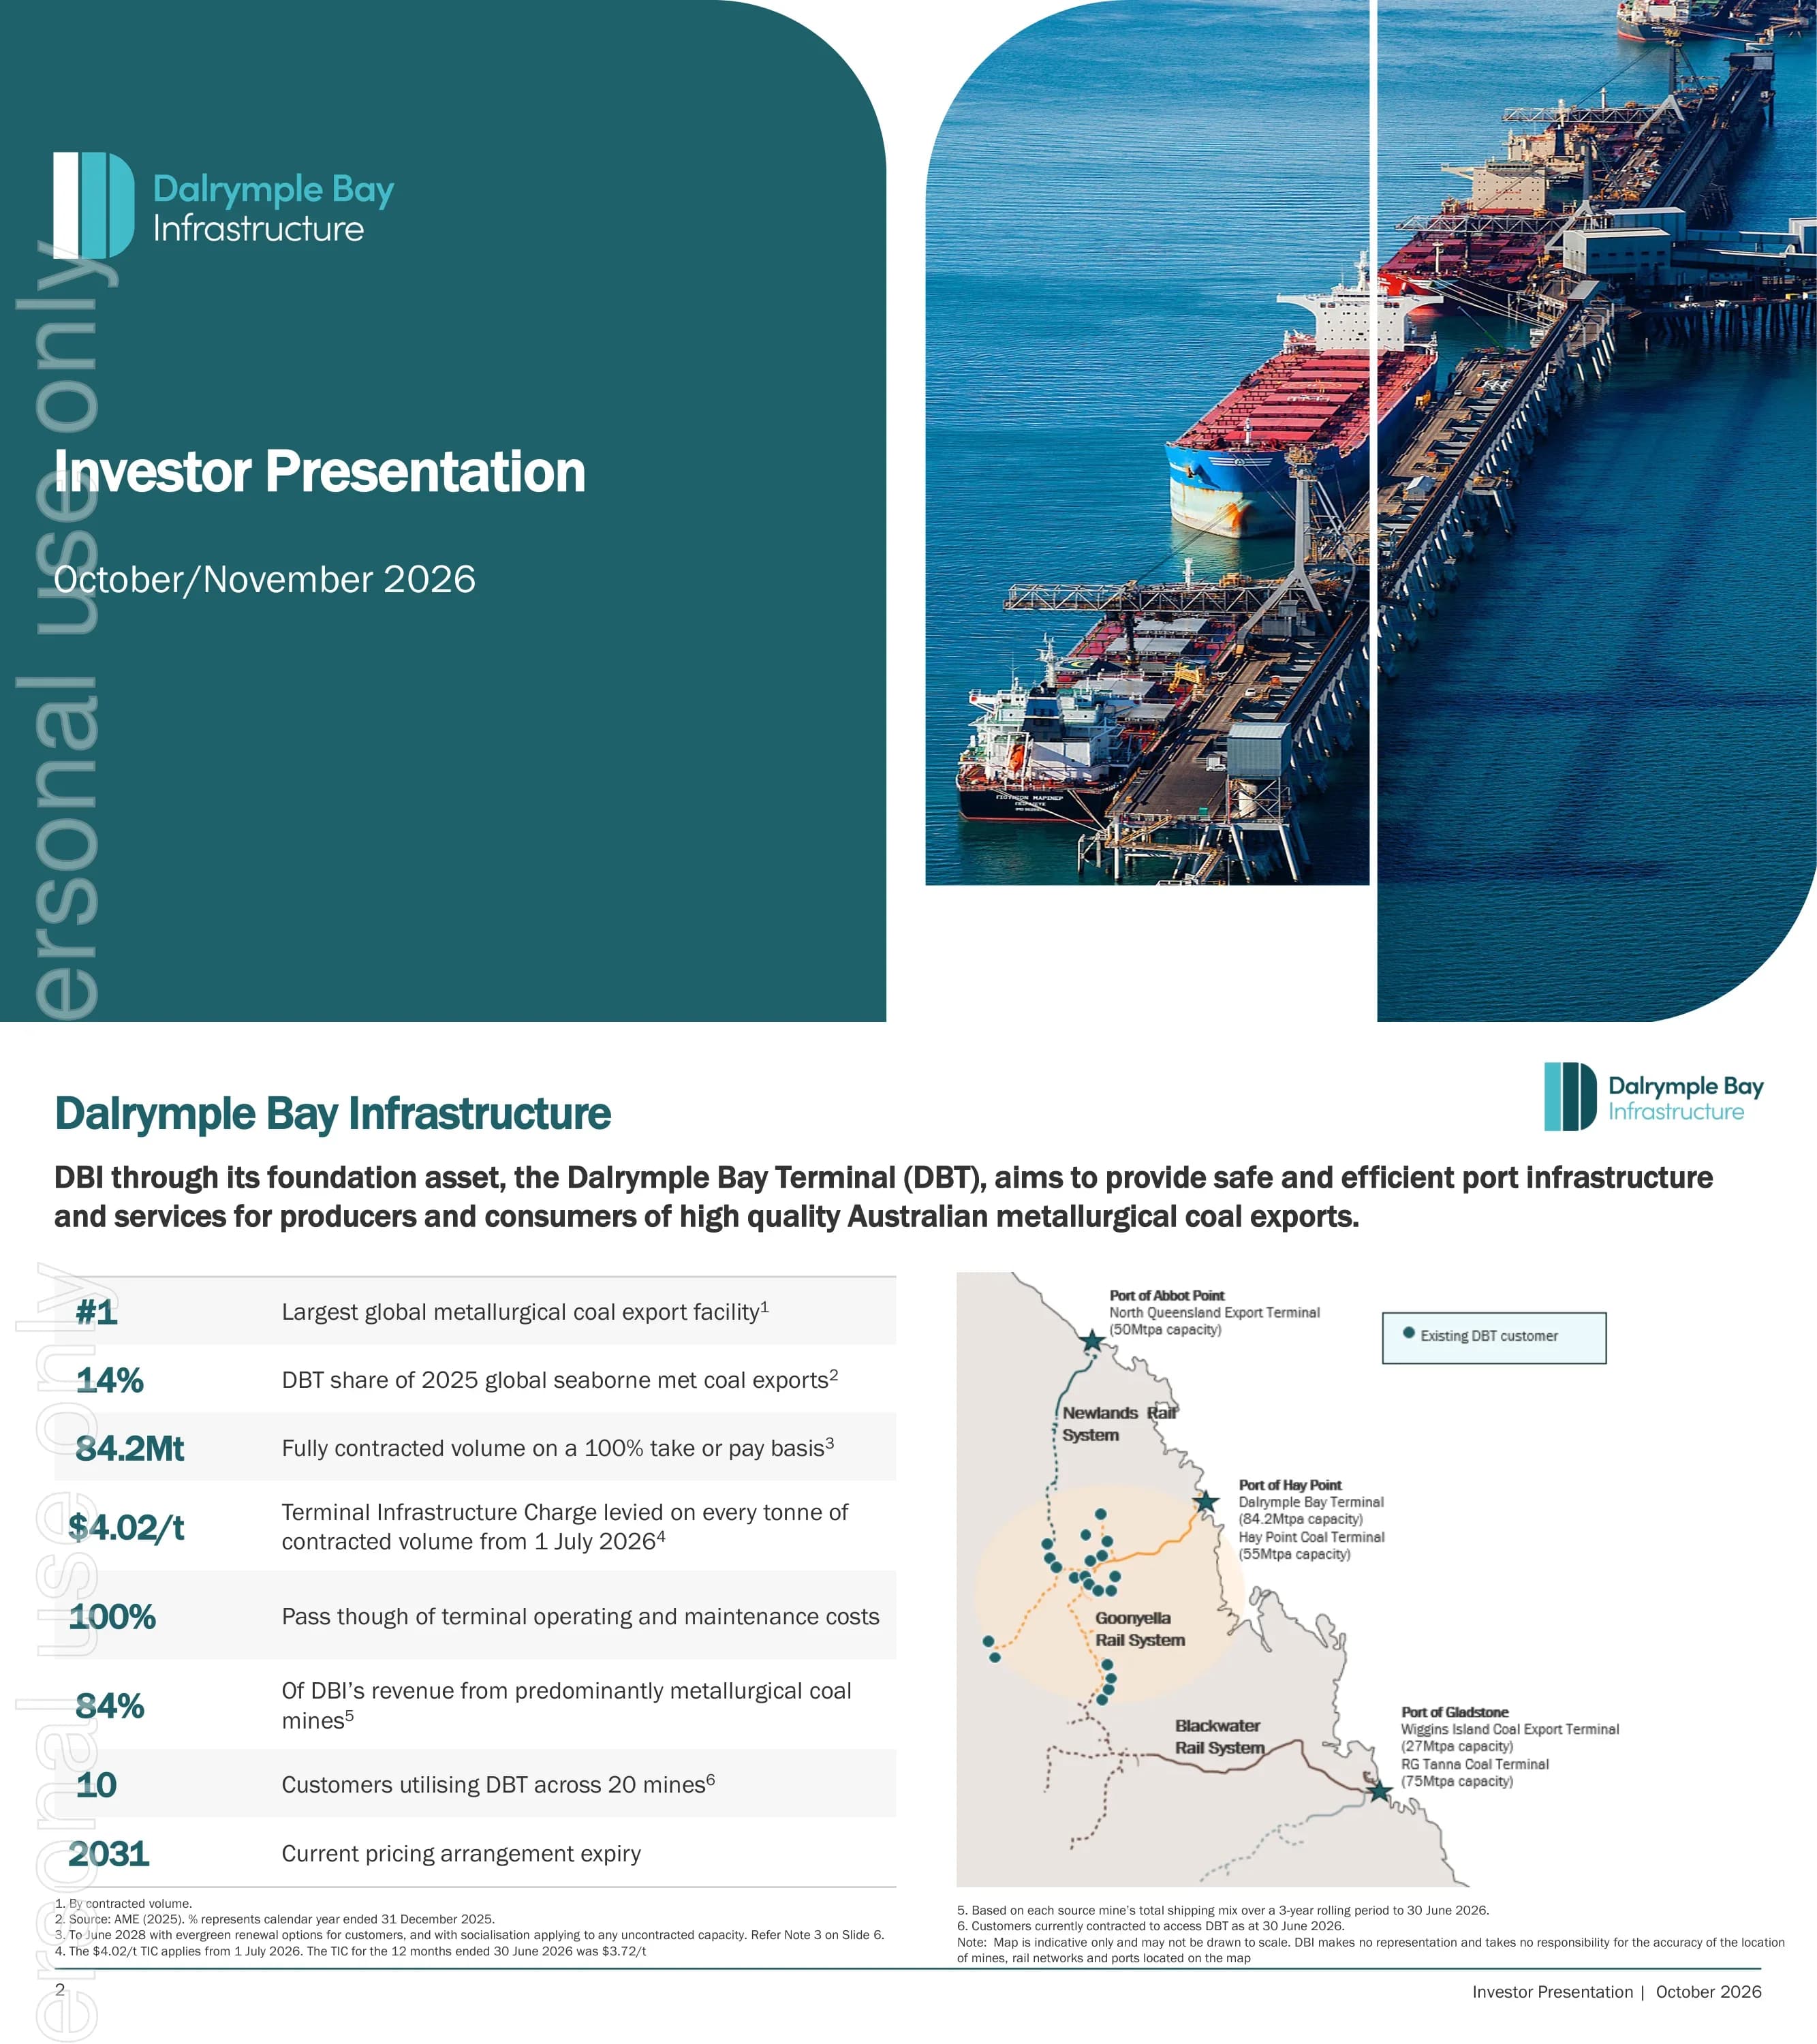
標題頁包含 Dalrymple Bay Infrastructure 標誌、標題「Investor Presentation」以及日期列「October/November 2026」。
左半部為深藍綠色實心區塊,右上角為圓角,內含標誌與標題;右半部顯示兩個圓角航拍照片面板,呈現碼頭棧橋與停泊的散裝輪。
DBI 的核心資產 DBT 為澳洲冶金煤出口提供服務:以合約量計算為全球第一大冶金煤出口設施,佔 2025 年全球海運冶金煤出口量(AME)的 14%;84.2Mt 產能已完全簽署「照付不議」(take-or-pay)合約;自 2026 年 7 月 1 日起 TIC 為 4.02 澳幣/噸(截至 2026 年 6 月 30 日止之 12 個月為 3.72 澳幣/噸);營運與維護成本 100% 轉嫁;84% 的營收來自以冶金煤為主的礦場;擁有 10 家客戶,涵蓋 20 座礦場,定價安排將於 2031 年到期。
左側欄位包含八列 KPI(大型青色數字搭配灰色帶狀背景的說明);右側為昆士蘭地圖,標示 DBT、Abbot Point 與 Gladstone 碼頭、鐵路系統及客戶礦場分佈點。
半年度核心指標:EBITDA 為 1.505 億澳幣(較 2025 會計年度上半年增長 4.7%)、FFO 為 9,270 萬澳幣(+10.2%)、尚有 3.706 億澳幣的資本專案待計入 NECAP 資產基數、在澳洲中期債券市場發行 3.5 億澳幣債券、配息為每股 13.5 分(+14.9%),且無導致嚴重受傷或疾病的事故。
全寬深青色帶狀區域,包含六個以細白線分隔的等寬 KPI 欄位(標籤、水藍色數字、比較數據);下方為碼頭與泊位的寬幅全景照片;底部設有註腳。
26/27 財務年度的 TIC 約為 4.02 澳幣/噸,較 25/26 財務年度增長約 8.1%,適用於 84.2Mt 合約產能的每一噸。表格按 TIC 年度細分 TIC 組成:23/24 至 26/27 財務年度的基礎 TIC 分別為 3.32/3.44/3.52/3.66,NECAP 費用為 0.12/0.16/0.20/0.35,每合約噸 TIC 為 3.44/3.59/3.72/4.02,NECAP 資產基數為 9,420 萬/1.129 億/1.395 億/2.325 億(澳幣)。列出六項關鍵合約條款:照付不議、營收社會化、不可抗力保護、成本轉嫁、5 年續約期、基礎 TIC 隨 CPI 調升。
左側三分之二:三個項目符號位於青色標題資料表上方;右側三分之一:以大型水藍色數字標示的六項合約條款編號列表,並以橫線分隔。
2026 會計年度第二季配息為每股 6.750 分;26/27 財務年度財測為每股 28.6 分,增長 8.5%。政策:配發 FFO 的 60-80%,目標每股股息(DPS)年增長 3-7%,並盡可能提供稅務抵減(frank)。配息收益表:23/24 財務年度 21.5 分,24/25 財務年度 23.0 分,25/26 財務年度 26.4 分(+14.7%),26/27 財務年度財測為 28.6 分。堆疊柱狀圖顯示按 TIC 年度劃分的季度配息(26/27 財務年度預計每季 7.155 分),折線圖追蹤 22 會計年度至 26 會計年度上半年 FFO 派息率處於 60-80% 的目標區間內。
左欄:配息與政策項目符號位於青色標題表格上方;右欄:堆疊季度柱狀圖(含虛線財測柱)位於折線圖上方,折線圖附有虛線目標區間。
四大成長槓桿:營收計畫(產能最佳化與修訂擔保安排)、NECAP(TIC 的有機成長)、分階段交付的 8X 擴建選項,以及 DBT 以外、符合 DBI 競爭優勢的外部機會。特別標註指出,若營收在 TIC 營收之外增加 1,000 萬澳幣,在 70-80% 的派息率下,約可帶動配息提升每股 1.5 分。
四個水藍色卡片橫向排列,每張卡片包含深青色圖示塊、標題與簡短說明;下方為防波堤全景照片帶;附有關於 8X 選擇權的註腳。
說明 NECAP 機制:施工期間利息(IDC)持續累積,直到支出併入 NECAP 資產基數,隨後賺取 10 年期澳洲政府債券利率加利差及折舊回報;常規 NECAP 每年約 3,000 萬至 5,000 萬美元;2026 年 7 月 1 日新增 9,780 萬澳幣(9,130 萬澳幣加上 650 萬澳幣 IDC),使 TIC 提升 0.15 澳幣/噸。三張柱狀圖顯示:客戶核准的 NECAP(21 會計年度至 26 會計年度上半年,包含 23 會計年度 2.81 億澳幣的大型專案)、NECAP 支出金額,以及 NECAP 資產基數從 5,110 萬澳幣(2022 年 7 月)增至 2.325 億澳幣(2026 年 7 月)的趨勢。
上方為五個全寬項目符號;下方為三張並排柱狀圖,以深青色(維持性支出)與水藍色(大型專案)系列標示。
目前所有 NECAP 工程均由營運商建議並獲所有客戶核准。裝船機 SL1A 與取料機 RL4 預計於 2027 年 6 月 30 日完工,自 2027 年 7 月 1 日起將使 NECAP 費用再增加約 0.53 澳幣/噸(從 0.35 澳幣/噸起算)。TIC 每增加 0.10 澳幣/噸,每年約可增加 850 萬澳幣營收。指標性情境圖顯示 TIC 從 3.59 (24/25) 與 3.72 (25/26) 升至 4.02 (26/27),並在 30/31 前進一步階梯式上升。
左半部為項目符號;右半部為按 TIC 年度劃分的 TIC 堆疊柱狀圖,實心柱代表實際值,斜線淺色柱代表隨 CPI 調升的基礎 TIC,深青色為 NECAP 費用,灰色為潛在未來 NECAP,並附有標註 SL1A 與 RL4 啟用的說明框。
8X 是一項在現有場地內進行的分階段產能擴張計畫,旨在將簽約產能提升至 9,910 萬噸/年(Mtpa),截至 2026 年 4 月 30 日,DBT 准入隊列的需求約為 3,100 萬噸/年。擴張分為三個階段:3 號碼頭的 SL4(4.4Mtpa,5.38 億美元)、堆場擴建(4.1Mtpa,3.35 億美元)以及新的進料系統(6.4Mtpa,7.1 億美元),總計 1,490 萬噸/年,耗資 15.83 億美元(FEL3 P95 估計值)。瀑布圖(AME)顯示全球海運冶金煤需求將從 2025 年的 3.76 億噸增長到 2040 年的 4.76 億噸,其中澳洲貢獻了 8,500 萬噸;面積圖則顯示了准入隊列隨時間變化的情況。
左側:藍綠色標題的階段/產能/成本表上方設有項目符號;右側:瀑布圖位於面積圖上方;腳註包含 QCA 價格裁定參考資料。
債務概況:截至 2026 年 6 月 30 日,債務額度為 23.5 億澳幣,已動用 20.6 億澳幣,流動資金為 2.614 億澳幣,期限為 6.3 年,加權平均綜合利率為 7.0%。信用概況:BBB/穩定(標準普爾),債務服務覆蓋率為 2.6 倍(調降門檻為 1.4 倍),在標準普爾槓桿率門檻下約有 4.15 億澳幣的緩衝空間。圖表顯示了 2026 年至 2034-2038 年按融資額度劃分的債務到期概況、2022 會計年度至 2026 會計年度上半年的淨債務與 EBITDA 比率,以及按來源劃分的已動用債務圓環圖(銀行債務、USPP、AMTN、衍生性商品結構化產品)。
左上方為兩個藍綠色標題的小表格(債務概況、信用概況);下方為到期時程長條圖;右側欄位上方為淨債務/EBITDA 折線圖,下方為標註 20.6 億澳幣的圓環圖。
七大重點:透過新舉措與 NECAP 實現內生性營收增長;如期且在預算內完成 1A 號裝船機與 4 號取料機;掌握波文盆地(Bowen Basin)的長期冶金煤產量,包括 8X 評估;在維持投資級評等的同時進行再融資以降低利息成本;透過收購具有相似風險特徵的資產實現多元化;探索 DBT 未來的替代用途;以及全碼頭的 ESG 倡議。
左側為帶有大型水藍色數字與分隔線的七項重點編號列表;右側為碼頭的長幅航拍照片。
介紹附錄投影片的章節分隔頁。
左側為帶有圓角的深藍綠色面板,標有「附錄」字樣;右側為裝船機正在為紅色散裝輪裝貨的全版照片。
該模式的六大特點:至 2031 年的輕度監管定價協議;至少到 2028 年的 8,420 萬噸簽約量採「照付不議」(take-or-pay)機制;不可抗力保護;基礎 TIC 與澳洲 CPI 掛鉤,加上 NECAP 回報(按 10 年期債券利率加利差計算);營運與維護成本完全轉嫁;以及除了少數情況外,未簽約產能的營收由所有客戶共同分攤。
六張深藍綠色文字卡片組成的網格(3 x 2),每張卡片均有水藍色標題與輪廓圖示;最右側為裝船設備的長幅照片。
截至 2026 年 6 月 30 日的客戶表:包含 Anglo American、Argo Resources、Glencore、Middlemount Coal、QMetco、Peabody、Pembroke Resources、Stanmore Resources、TerraCom 與 Whitehaven Coal,以及其所屬礦場(如 Moranbah North、Hail Creek、Olive Downs、Daunia)。圓環圖顯示了 8,420 萬噸/年的簽約產能按匿名客戶劃分的情況,其中最大客戶佔 2,505 萬噸/年(30%)。
左側:藍綠色標題的兩欄式客戶/礦場表;右側:中心標註 8,420 萬噸/年的圓環圖及圖例。
所有外幣債務均已換回澳幣(無匯率風險),並透過發行固定利率債券與換匯交易管理利率風險。截至 2026 年 6 月 30 日,加權平均綜合利率為 7.01%,已動用債務的 90.1% 已進行避險。摘要表:2-5 年內到期的已動用金額為 9.735 億澳幣,5 年以上為 10.837 億澳幣,總計已動用 20.572 億澳幣,未動用 2.165 億澳幣,總額 22.737 億澳幣。組合圖顯示了 2026 年至 2031 年固定利率與浮動利率債務的對比以及固定利率佔比。
左側為窄欄項目符號;右側為長條與折線組合圖,下方為藍綠色標題的債務摘要表。
截至 2026 年 7 月 1 日的已核准 NECAP 表:RL4 取料機(核准 1.156 億澳幣,已支出 8,230 萬澳幣)、SL1A 裝船機(核准 1.654 億澳幣,已支出 1.398 億澳幣)及常規系列(核准 3.196 億澳幣);總計核准 6.006 億澳幣,已支出 4.598 億澳幣,2.325 億澳幣已納入資產基礎,3.706 億澳幣尚未納入。2026 年 7 月 13 日一致通過了 3,850 萬澳幣的新常規 NECAP Z 系列,使核准總額達到 6.391 億澳幣,尚有 4.09 億澳幣未納入。預計約 3 億澳幣(外加 IDC)將於 2027 年 7 月 1 日加入資產基礎,使 NECAP 費用調升約 0.53 澳幣/噸。
頂部橫向排列三個項目符號;下方為寬幅藍綠色標題財務表,包含七個數字欄位與粗體總計列。
DBI 於 2026 年 2 月發布了首份根據 AASB S2 氣候相關揭露準則編製的永續發展報告,涵蓋自 2025 年 1 月 1 日起的期間。揭露內容將氣候與策略及治理相結合,並包含情境分析;遵循透明、比例原則、誠信與一致性等原則。
左側框內為 2025 年永續發展報告封面圖片及說明文字;右側為兩個堆疊的方框,帶有水藍色標題列,列出揭露內容與原則。
安全:2026 會計年度上半年無死亡或重傷/疾病事故,發生 2 起高潛在風險事件。多元化:女性董事佔 57%,女性高階主管佔 43%。社區:在 Mackay、Whitsunday 及 Isaac 舉辦「健康河流至珊瑚礁」STEM 工作坊。治理:自 2025 年 9 月以來新增三位非執行董事。採購:新型裝船機與取料機採購案中,超過 95% 的供應商為澳洲公司。
網格中設有五個外框文字方塊,左側帶有垂直的藍綠色「社會」與「治理」標籤;右下角方格為碼頭周邊環境的航拍照片。
2026 上半年 vs 2025 上半年(單位:百萬澳幣):TIC 營收 156.5 vs 151.1,總收入 433.3 vs 395.4,EBITDA 150.5 vs 143.8(利潤率 95%),淨財務成本 (55.8) vs (58.3),稅前淨利 74.2 vs 65.4,稅後淨利 49.2 vs 43.1。第二張表格顯示承擔的淨利息成本為 51.1 vs 51.7,儘管 2025 年 12 月再融資後 NECAP 債務增加,但利息支出仍持平。編號註釋說明了 TIC 營收、其他營收、EBITDA 及財務成本。
左側:全高損益表,帶有藍綠色表頭並對當期欄位進行陰影處理;右側:財務成本構成表上方設有編號的藍綠色圓圈註釋。
FFO 為 9,270 萬美元 vs 8,410 萬美元;資本支出 (93.6) vs (57.5);借款所得 758.5 與還款 (768.0),反映了 3.5 億美元、票面利率 6.234% 的 5 年期 AMTN(2031 年 3 月 24 日到期)以及償還 2.5 億美元的聯貸定期貸款;透過未含稅額扣抵權(unfranked)的股利 (30.0) 與貸款票據還款 (36.9) 進行分配;現金從 110.5 降至 66.5。
左側為現金流量表,帶有藍綠色表頭並對當期欄位進行陰影處理;右側為五個編號說明註釋的欄位。
簡報中所用術語之定義:$(除非另有說明,否則指澳幣)、8X Project(擴建至最大 99.1Mtpa)、AU(Access Undertaking)、DBI、DBT、EBITDA、FFO、NECAP、Operator、QCA、TIC、USPP 及單位說明。
兩張術語表並排顯示,術語格為淺水藍色;下方為碼頭船舶的全景照片條。
法律聲明:資訊截至 2026 年 10 月 19 日為止,應與 DBI 的 ASX 公告一併閱讀;不構成要約或財務產品建議;包含前瞻性陳述;所有數字均以澳幣計;AME 產業數據警語;非 IFRS 指標標註為非法定指標。
密集的雙欄小字文本,帶有水藍色次標題。
關於此幻燈片和基礎簡報內容的常見問題。
這是一份由 Dalrymple Bay Infrastructure (DBI) 製作的 22 頁投資者簡報,該公司是昆士蘭 Dalrymple Bay Terminal 煤炭出口碼頭的所有者。此簡報於 2026 年 10 月 19 日提交至 ASX,封面標題為「Investor Presentation — October/November 2026」。內容涵蓋 2026 會計年度上半年(H1-26)業績、照付不議(take-or-pay)的 TIC 商業模式、NECAP 與 8X 成長計畫、資產負債表及 ESG。
截至 2026 年 6 月 30 日止的六個月內,EBITDA 為 1.505 億澳幣(年增 4.7%),FFO 為 9,270 萬澳幣(年增 10.2%),稅後淨利為 4,920 萬澳幣(去年同期為 4,310 萬澳幣),每股配息為 13.5 分(年增 14.9%)。
所有金額均以澳幣(A$,簡報中顯示為 $)計價。與許多會計年度為 7 月至隔年 6 月的 ASX 上市公司不同,DBI 採曆年制報告,因此 H1-26 指的是 2026 年 1 月至 6 月。另外,碼頭基礎設施費(TIC)是按 TIC 年度設定,期間為 7 月 1 日至隔年 6 月 30 日(TY-26/27 為 2026 年 7 月 1 日至 2027 年 6 月 30 日)。
TIC 是所有客戶根據碼頭 8,420 萬噸(Mt)合約產能,以「照付不議」基礎支付的每噸費用。自 2026 年 7 月 1 日起,費用為每噸 4.02 澳幣,由隨 CPI 指數調整的基礎 TIC(每噸 3.66 美元)和 NECAP 費用(每噸 0.35 美元)組成。
8X 是一項在現有碼頭範圍內分階段進行的擴建計畫,目標是將合約產能提升至每年 9,910 萬噸(Mtpa)。簡報列出了三個階段,預計增加 1,490 萬噸產能,估計成本為 15.83 億澳幣,並指出存取隊列中約有 3,100 萬噸的需求;DBI 尚未做出最終投資決定。
PDF 檔案是提交至 ASX 的原始簡報。PPTX 檔案是由該 PDF 轉換而成的可編輯 PowerPoint 檔案,因此文字和表格皆可編輯,但部分版面配置和圖表可能需要比照原始來源檔案進行微調。
基礎設施與收益型投資人、信用分析師,以及港口、公用事業或收費公路的 IR 團隊。若您需要參考如何在一份簡潔的簡報中說明合約收入、資本支出驅動的費率成長及配息政策,這份簡報將非常實用。
此簡報已於 2026 年 10 月 19 日提交至澳洲證券交易所(ASX),可透過 ASX 網站的 DBI 公告頁面或 DBI 投資者中心取得。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。



