
ARK Invest Big Ideas 2026 - 顛覆性創新平台與投資機會
快速導航
標籤
分享幻燈片
ARK Invest Big Ideas 2026 - 顛覆性創新平台與投資機會
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
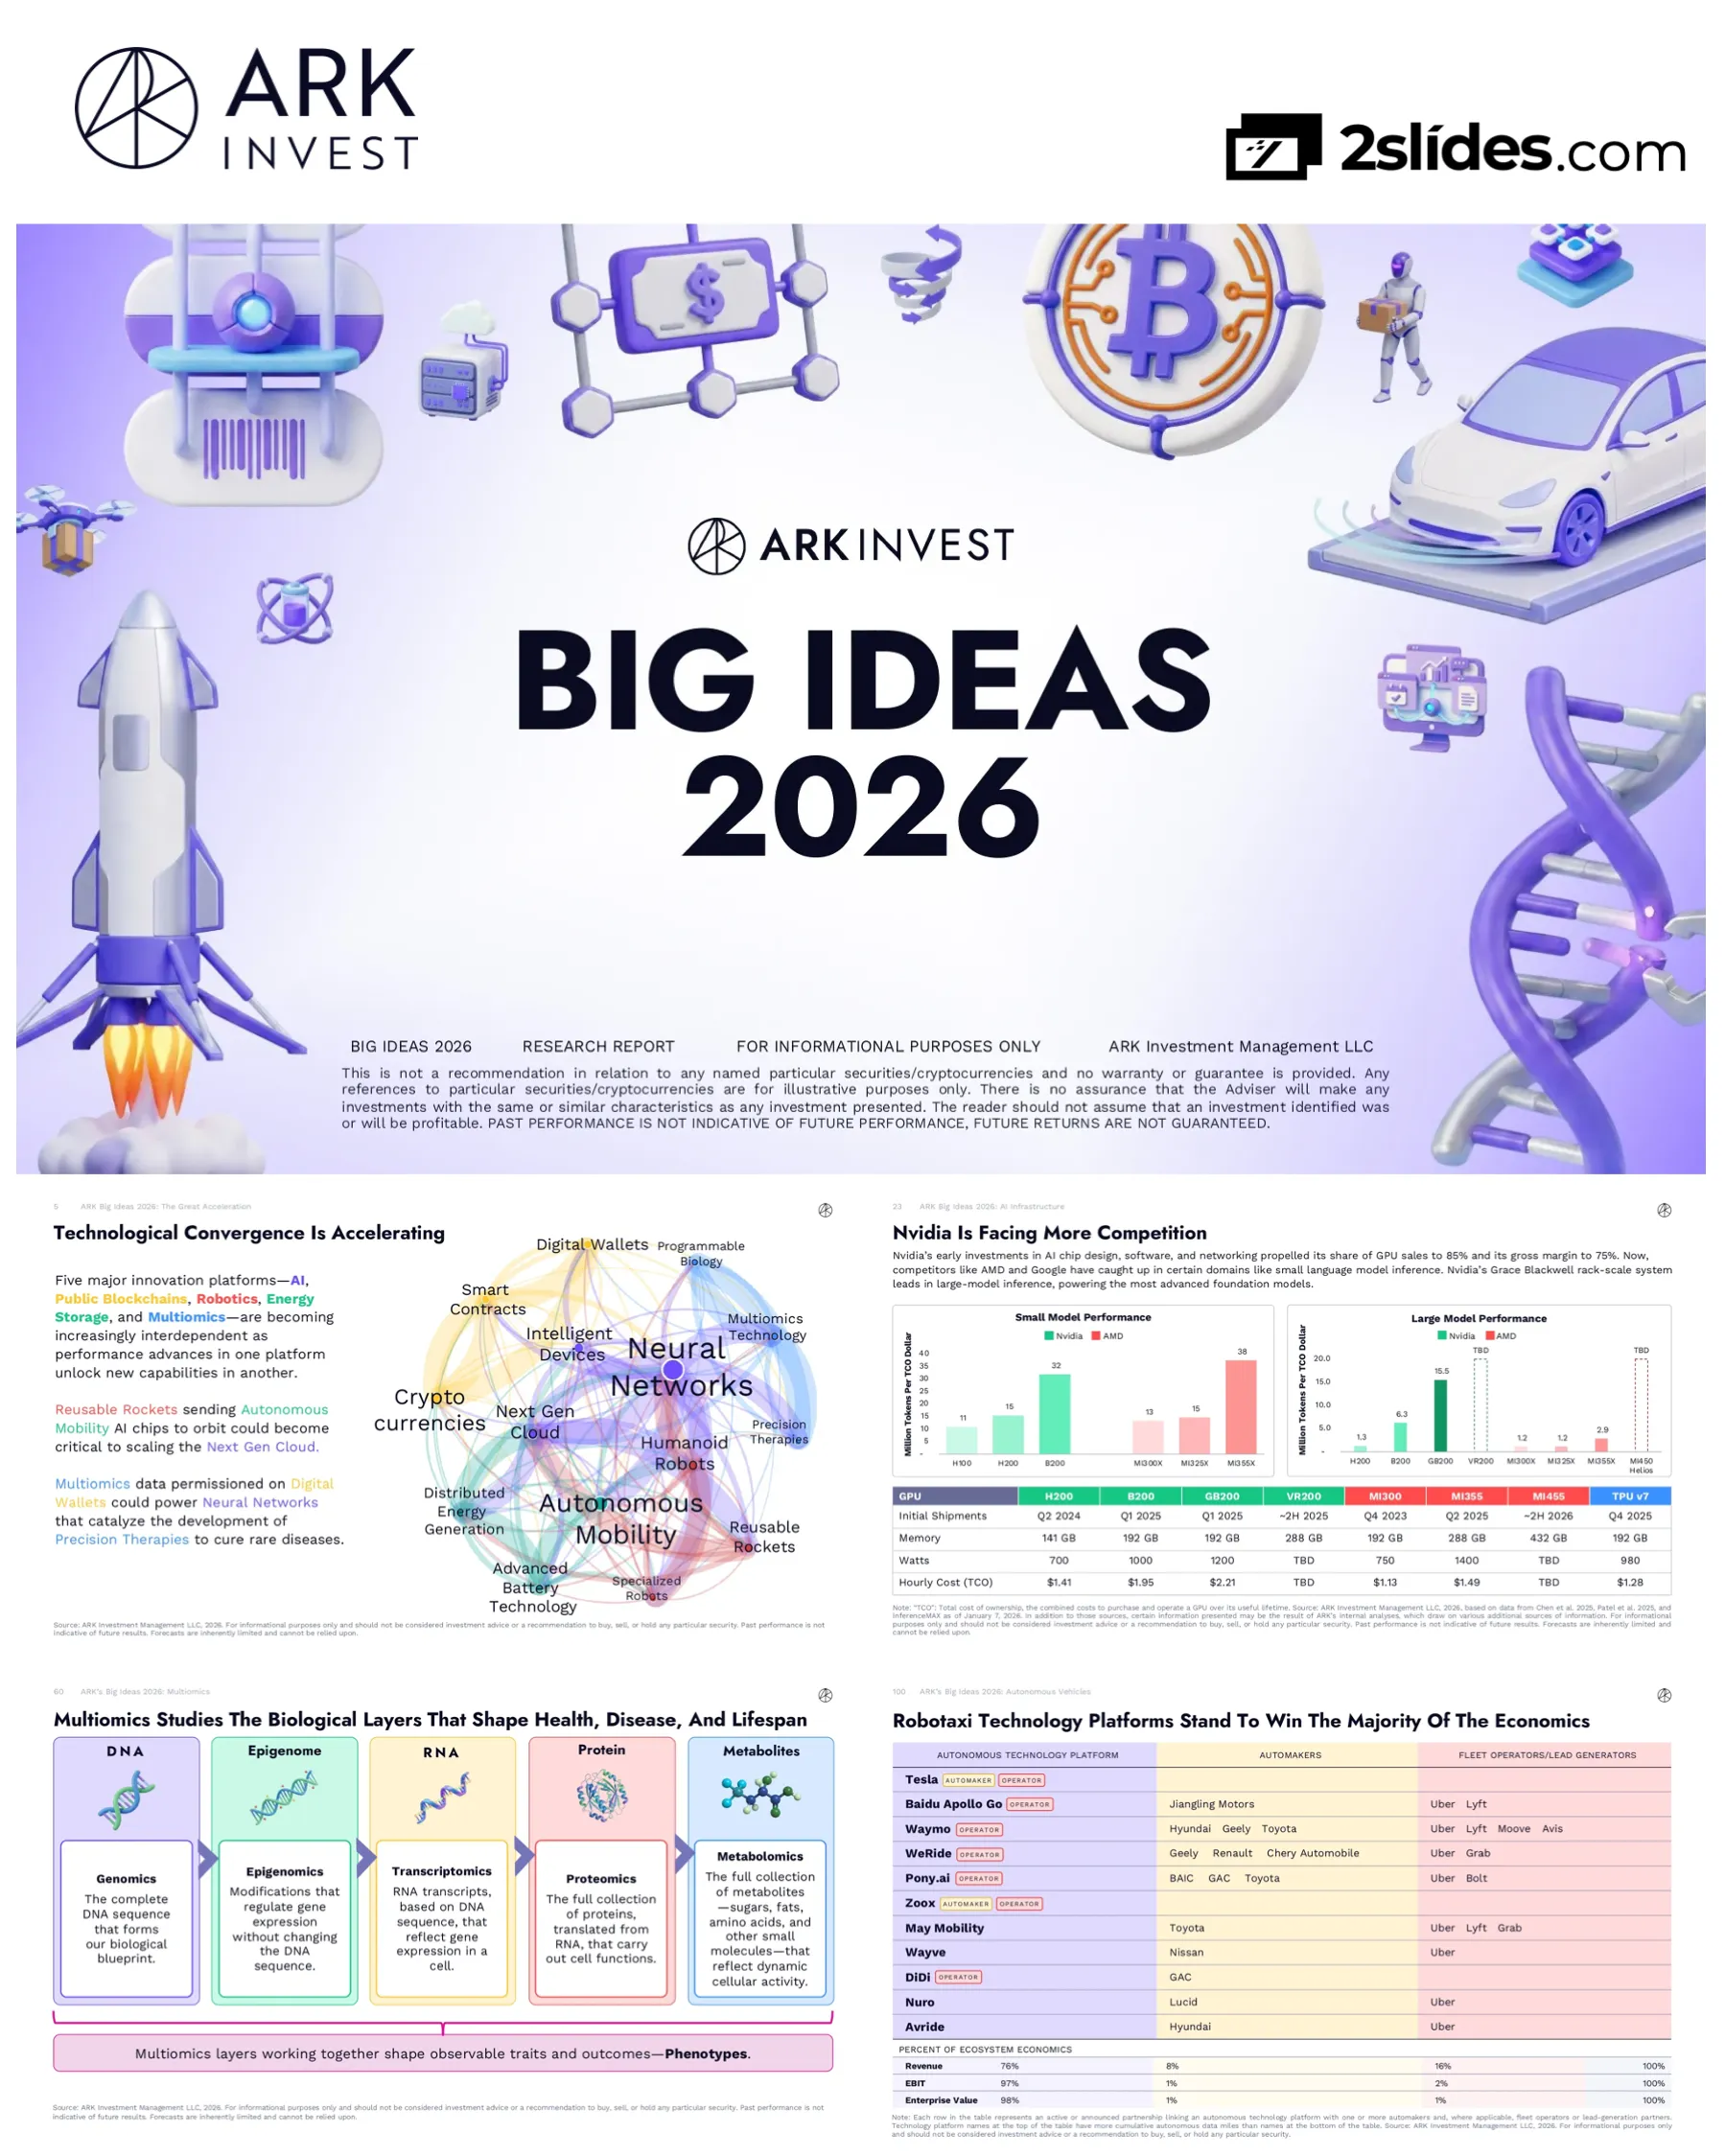
ARK Investment Management 第 10 屆年度 Big Ideas 研究報告的標題頁,強調顛覆性創新主題
醒目的排版,以「BIG IDEAS 2026」作為主標題,頂部有免責聲明文字,ARK 品牌
與顛覆性創新投資相關的主要風險概述,包括快速的變化、不確定性、監管障礙、競爭格局和政治/法律壓力
以「DISRUPTIVE INNOVATION」為中心的圓形圖,風險因素向外輻射,底部有來源引用
列出 13 個 Big Ideas 及其頁碼:The Great Acceleration (4), AI Infrastructure (19), AI Consumer OS (25), AI Productivity (32), Bitcoin (38), Tokenized Assets (45), DeFi Applications (52), Multiomics (58), Reusable Rockets (78), Robotics (83), Distributed Energy (90), Autonomous Vehicles (95), Autonomous Logistics (101)
兩欄式 layout,左側為 Big Ideas 標題,右側為頁碼,頂部為介紹段落
章節開頭解釋 AI 如何成為加速五個主要創新平台並點燃總體經濟成長轉折點的中心動力。作者:Brett Winton,首席未來學家
大標題與副標題,作者署名,簡潔背景上的最少文字
複雜的圖表顯示五個主要的創新平台(AI、Public Blockchains、Robotics、Energy Storage、Multiomics)及其組成技術和相互依賴性。融合的例子包括可重複使用的火箭實現 AI Infrastructure,以及 Multiomics 數據為精準療法提供動力
具有技術堆疊的五欄式架構、顯示關係的互連線、解釋性文字框
兩張圖表顯示:1) AI 作為技術催化劑的主導作用,機器人技術的重要性日益增加,2) 融合網路強度在 2025 年增加了 35%,從 100 分制的約 24 增加到約 32。詳細說明了跨平台催化的主要發展
兩個並排的長條圖,帶有解釋性要點,水平 layout
由 AI 計算需求驅動的可重複使用火箭需求分析。顯示對太空 AI Infrastructure 的需求可能增加 60 倍。比較不同發射價格點的地面與太空計算成本
兩張圖表:用於 upmass 需求的對數刻度長條圖,比較成本比率的水平長條圖
1852-2030 年美國固定資產投資佔 GDP 百分比的歷史圖表,顯示主要技術浪潮(鐵路、電話、電氣化、汽車、電腦)並預測 AI 驅動的投資將持續到 2030 年
跨越 178 年的折線圖,帶有技術浪潮註釋和前瞻性預測
框架顯示顛覆性技術驅動成長的四種方式:加速資本形成、提高已部署資本的回報、將非市場活動轉變為 GDP、釋放人類潛力。以機器人計程車為例
四欄式架構,底部有機器人計程車案例研究,顯示具體機制
關於家用人形機器人如何影響 GDP 的詳細分析。目前,在約 68,000 美元的家庭維護價值中,只有 2,600 美元流入 GDP。單個人形機器人可以為每個家庭增加 62,000 美元,可能使美國 GDP 提高 20%(6 兆美元)
兩個並排的長條圖,比較當前與機器人啟用的 GDP 影響
對數圖表顯示公元前100,000年至2030年的全球實際GDP增長。ARK預測年增長率為7.3%,而IMF的預測為3.1%,這主要由五個創新平台和增加1.9個百分點的資本投資所推動。
具有歷史數據點和不同預測的對數時間軸圖表
分析解釋了量子計算在20-40年內不會具有顛覆性的原因。顯示在不同進度情境下破解RSA 2048的距離。即使按照摩爾定律的速度,有用的量子計算也要到2040年代-2060年代才會出現。
顯示進度情境的區域圖,帶有解釋性文字框
圖表顯示,到2030年,創新在全球股票市值中的份額將從今天的約20%增長到35%。比較名義GDP增長與創新和非創新市場市值增長率。1870年鐵路市場主導地位的歷史背景。
具有歷史數據和前瞻性預測的區域圖,增長率比較表
AI創新平台摘要,描述了隨著數據、神經網絡、下一代雲基礎設施和智能設備而不斷發展的計算系統。強調AI對所有行業的變革性影響。
以文字為中心的投影片,具有居中內容、留白、最少的圖形
電池技術的描述,可實現自主移動、電動傳動系統、飛行出租車和分散式能源發電。強調成本下降的影響以及與AI數據中心電力需求的整合。
以文字為中心的投影片,具有居中內容,描述平台組件
解釋多體學技術(DNA、RNA、蛋白質數據)、可編程生物學、精準療法和AI驅動的自主實驗室如何降低藥物發現成本。提及泛癌血液檢測和新型生物結構。
描述多體學生態系統的以文字為中心的投影片
描述貨幣和合約遷移到公共區塊鏈、加密貨幣、穩定幣、智能合約和數位錢包。強調透明度、減少資本管制和AI驅動的採購代理。
以文字為中心的平台描述
人形機器人、專業機器人和可重複使用火箭的概述。描述了AI在製造、物流、醫療保健和不受地面限制的太空計算基礎設施中實現的自動化。
以文字為中心的機器人平台摘要
章節介紹,定義下一代雲基礎設施。作者:Frank Downing(研究總監,AI & Cloud)和Jozef Soja(研究分析師,AI & Cloud)
帶有副標題和作者署名的章節標題
兩個圖表顯示:1) 過去一年中,推理成本下降了99%以上(從每百萬個tokens $28.90降至$0.10),2) 自2024年12月以來,OpenRouter的需求增加了25倍,從約250B個tokens增加到約7,000B個tokens。
並排的兩個圖表:對數成本下降和指數需求增長
圖表顯示資料中心系統投資從 5% 的複合年增長率 (CAGR) (2012-2023) 加速到 29% 的複合年增長率 (CAGR) (ChatGPT 時刻之後)。2025 年的年度投資達到約 $5000 億美元,比 2012-2023 年的平均值增長 2.5 倍
長條圖,帶有 CAGR 註釋和趨勢線
兩個圖表比較當前科技繁榮與網路泡沫時代:1) 資本支出佔 GDP 的百分比與 1998 年的水準相當,2) Mag 6 的本益比 (~45 倍) 遠低於網路泡沫峰值 (Cisco/Oracle/Nokia/Intel/Microsoft 約 ~115 倍)
兩個並排圖表,具有歷史比較
效能比較顯示 AMD 在小型模型推論方面趕上 Nvidia (MI355X:38 vs Nvidia B200:每 TCO 美元 32 個 tokens)。大型模型效能仍然由 Nvidia 主導。包含詳細的 GPU 規格表
兩個長條圖比較效能,下方為規格表
預測顯示到 2030 年,資料中心系統投資將達到 $1.4 兆美元 (30% CAGR)。市場佔有率從傳統伺服器轉向加速伺服器 (GPUs 和 ASICs)。預計 ASICs 將獲得顯著的佔有率
堆疊長條圖和市場佔有率面積圖
關於轉變搜尋、探索、交易和電子商務經濟學的章節介紹。作者:Nicholas Grous (Director) 和 Varshika Prasanna (Research Associate)
帶有作者的章節標題
顯示演進的框架:Command Era (1980-1994)、Web Era (1995-2006)、Mobile Era (2007-2022)、Agentic Era (2022+)。圖表顯示 AI 的採用速度超過了網路的採用速度 (3 年內約 27% 的普及率,而網路約為 7%)
帶有採用比較圖的時間軸框架
時間軸顯示交易時間壓縮:Pre-internet (60 分鐘) → Web (10 分鐘) → Mobile (5 分鐘) → Agentic AI (1.5 分鐘)。指出 95% 的消費者歷程發生在購買之前
折線圖顯示各時代的時間壓縮,並帶有購買漏斗階段
圖表顯示 agentic enablers (MCP, ACP, A2A, AP2, UCP) 通過標準化協定將 AI 平台 (ChatGPT, Gemini, Claude) 連接到零售商,與網路時代複雜且斷開連接的整合形成對比
並排比較:網路時代的複雜性 vs agentic 時代的簡化
預計 AI 促進的線上支出將從 2025 年的 $0.1 兆美元 (2%) 增長到 2030 年的 $8 兆美元 (25%)。包括比較傳統市場與 AI agents 在探索、參與、決策和購買方面的表格
帶有百分比覆蓋和比較表的面積圖
兩個圖表顯示:1) AI 搜尋流量佔有率從 2025 年的 10% 增長到 2030 年的 65%,2) 到 2030 年,AI 搜尋廣告支出將達到約 $3000 億美元,複合年增長率約為 50%,而傳統搜尋則停滯不前
兩個面積圖顯示市場佔有率轉變和收入增長
預測顯示,AI 消費者營收將從約 200 億美元(2024 年)增長到約 9000 億美元(2030 年),複合年增長率約為 105%。 潛在客戶開發和廣告推動增長,遠遠超過訂閱收入的貢獻
堆疊面積圖,顯示三個收入來源
關於擴展數位智慧的章節。作者:Frank Downing 和 Jozef Soja
簡單的章節分隔
圖表顯示,AI 代理任務持續時間能力在 2025 年期間提高了 5 倍,從 6 分鐘增加到 31 分鐘,成功率為 80%。 ChatGPT Plus 訂閱者投資回收期分析顯示,約 0.5 天內達到損益平衡
具有指數增長和投資回收計算框的折線圖
兩張圖表顯示:1) 軟體開發成本下降 91%(2025 年 4 月至 12 月),從每百萬個 tokens 的 3.50 美元降至 0.32 美元,2) 不同基準的年度成本下降幅度為 93-99.7%
對數成本圖和下降率的水平條形圖
圖表顯示,中國模型在性能方面僅落後美國 6 個月。 產能比較:台積電 (TSMC) 的運算產能是中芯國際 (SMIC) 的 38 倍(每天約 1350 億個電晶體 vs 約 35 億個電晶體)
模型性能隨時間變化的散佈圖和產能比較
圖表顯示通用型 AI 營收(OpenAI:200 億美元,Anthropic:2025 年 90 億美元)和專業新創公司(Cursor:10 億美元 ARR,Harvey、OpenEvidence、Sierra:各 1 億美元 ARR)以 250-850% 的複合年增長率快速增長
兩個圖表:通用型 AI 的長條圖和專業新創公司的標註框
預測顯示,全球軟體支出可能每年增長 19-56%(相較於歷史的 14%),具體取決於 AI 的採用情況。 三種情境範圍從 2030 年的 3.4 兆美元到 13 兆美元,釋放 22 兆美元到 117 兆美元的價值
堆疊長條圖,顯示開發階段和三種情境比較
關於引領進入新資產類別的章節。作者:David Puell(研究交易分析師兼副 PM)
章節分隔
2025 年比特幣機構發展的時間軸,包括川普的戰略儲備、Metaplanet 的 54 億美元國庫、SEC 的通用上市標準、Fidelity Crypto IRA、德州戰略儲備、威斯康辛州養老基金配置
比特幣價格的折線圖,帶有重大事件的時間軸註釋
圖表顯示,2025 年美國 ETF 和上市公司持有的比特幣從總供應量的 8.7% 增長到 12%。 ETF 餘額增長 19.7%,上市公司持有量增長 73%
具有絕對數字和百分比的雙軸圖表
圖表顯示,在 2025 年的大部分時間裡,比特幣的夏普比率 (Sharpe ratio) 超越了 ETH、SOL 和 CoinDesk 10 的平均值。不同時間範圍內的年度平均夏普比率比較(自 2022 年 11 月起、2024-2025 年、2025 年)
比較夏普比率的折線圖和群組長條圖
圖表顯示,2025 年在比特幣歷史上,於 5 年、3 年、1 年和 3 個月的時間範圍內,平均跌幅最淺,表明作為避險資產的波動性降低
顯示跌幅模式的多個時間序列
比特幣 2030 年預測的 2024 年與 2025 年假設並排比較。主要變化:數位黃金 TAM 增加 37%(黃金上漲 64.5%),新興市場滲透率下降 80%(由於穩定幣的採用)
並排比較的兩個表格,比較 TAM 和滲透率假設
預測顯示,到 2030 年,數位資產市值將以約 61% 的複合年增長率 (CAGR) 增長至 $28 兆美元。預計比特幣將佔主導地位,佔 70%(以 63% 的複合年增長率計算約 $16 兆美元),智能合約將達到約 $6 兆美元(54% 的複合年增長率)
具有詳細細分項目符號的堆疊長條圖
關於將數兆美元轉移到區塊鏈上的章節。作者:Lorenzo Valente(總監)和 Raye Hadi(研究助理)
章節分隔
GENIUS 法案後 2025 年穩定幣發展的時間軸:Circle IPO/Layer 1、Wyoming 的 FRNT、Stripe 的 Tempo、Tether 的 Plasma、主要銀行穩定幣的推出。每週交易量圖表顯示激增至 $1.2 兆美元
具有主要事件時間軸註釋的折線圖
圖表顯示,2025 年 12 月,穩定幣調整後的交易量達到 $3.5 兆美元(30 天平均值),比 Visa + PayPal + 匯款的總和高出 2.3 倍。USDC 以約 60% 的份額佔據主導地位,USDT 約佔 35%
比較隨時間推移的支付系統的對數折線圖
圖表顯示,2025 年代幣化的真實世界資產增長 208% 至 $189 億美元。由美國國債($90 億美元,包括 BlackRock 的 $17 億美元 BUIDL)、商品($41 億美元,Tether/Paxos 黃金佔主導地位)和機構基金領先
顯示隨時間推移的 RWA 類別的堆疊面積圖
顯示主要區塊鏈上資產的長條圖。以太坊以超過 $4000 億美元的金額佔據主導地位。穩定幣和前 50 名代幣在大多數鏈上約佔 90%。Solana 獨特,約 21% 為迷因幣
顯示按區塊鏈劃分的資產組成的水平長條圖
預測顯示,到 2030 年,代幣化資產將從 $190 億美元增長到 $11 兆美元(約佔金融資產的 1.38%)。預計銀行存款和公共股權的鏈上遷移將超過主權債務
具有類別預測的堆疊面積圖
傳統公司推出鏈上基礎設施的分析:Circle (Arc)、Coinbase (Base, cbBTC)、Kraken (Ink) 等。圖表顯示 cbBTC 比特幣支持貸款的增長,以及 Robinhood 代幣化股票達到 1500 萬美元的市值
兩個圖表顯示 cbBTC 的增長和代幣化股票的細分
關於設計數位資產增長引擎的章節。作者:Lorenzo Valente 和 Raye Hadi
章節分隔
圖表顯示應用程式收入在 2025 年達到 38 億美元(僅 1 月份:超過 8 億美元的紀錄)。應用程式/網路收入比率增加。70 個應用程式產生超過 100 萬美元的 MRR。由 Hyperliquid、Pump.fun、Pancakeswap 領先
結合長條圖和折線圖,顯示收入和比率
比較平台上資產的長條圖:傳統金融科技公司(Coinbase 5000 億美元,Robinhood 1570 億美元)與 DeFi 協議(Tether 1600 億美元,Aave 670 億美元)。前 50 名 DeFi 平台擁有超過 10 億美元的 TVL,前 12 名擁有超過 50 億美元
比較平台的水平長條圖
顯示每位員工收入的長條圖:Hyperliquid 以約 6000 萬美元以上領先,其次是 Tether(約 5500 萬美元)。加密貨幣公司在 OnlyFans、Valve、Nvidia 之前佔據了頂級排名。突顯了以兩位數的員工數量推動世界一流的收入
按效率對公司進行排名的水平長條圖
圖表顯示 Hyperliquid 營收成長至每月 1 億美元以上。市場佔有率分析顯示,鏈上交易所(由 Hyperliquid 領先)在永續期貨市場中從 Binance 奪取了顯著的份額
堆疊面積圖和面積份額圖
分析顯示,Ethereum 和 Solana 超過 90% 的市值歸因於貨幣溢價,而非網路收入(使用 50 倍的收入倍數)。只有少數數位資產會保留貨幣屬性
顯示價值分解的堆疊長條圖
關於 AI 原生生物學催化醫療保健轉變的章節。作者:Shea Wihlborg PhD 和 Brett Winton。註明了接下來的五個教育小節
帶有結構註釋的章節分隔
章節分隔
簡單的章節標題
顯示多體學層次的框架:基因組學(DNA 藍圖)、表觀基因組學(基因表達調控)、轉錄組學(RNA 轉錄本)、蛋白質組學(蛋白質)、代謝組學(代謝物)。共同塑造可觀察的表型
顯示生物資訊流的線性流程圖
表格將公司對應到生物層:DNA (Illumina, CRISPR Therapeutics), Epigenome (10X Genomics, Ipsen), RNA (Tempus, Ionis), Protein (Quantum Si, Nurix), Metabolites (908 Devices, Ultragenyx)
五欄表格,包含公司範例
循環飛輪圖,顯示多體學如何產生數據 → AI 創造洞察 → 更好的工具/測試/療法 → 更多數據。包含公司範例:多體學工具 (Illumina, PacBio), 診斷 (Guardant, Natera), AI 藥物 (Absci, Generate Bio), 療法 (Beam, CRISPR Tx)
循環飛輪,包含四個區段和公司標註
章節分隔
章節標題
兩張圖表:1) 歷史基因體定序成本下降,從 1 億美元以上 (2001) 降至約 100 美元 (2024),遵循 Wright's Law,2) 預測到 2030 年,基因體、表觀基因體和結構變異測試的成本將下降 10 倍
對數歷史圖表和預測長條圖比較
圖表顯示分子檢測量從約 200 萬 (2020) 增長到約 700 萬 (2025E) 再到約 3000 萬 (2030E),產生數據 tokens 從約 20T 增加到 2030 年的約 200T - 超過前沿 LLM 訓練數據 (15T tokens)
兩張成長圖表:檢測量和產生的數據 tokens
圖表顯示,在 ChatGPT 推出後,經 AI 啟用的診斷技術佔 FDA 批准的百分比顯著增加,從個位數百分比預測到 2030 年達到約 30%,並隨著時間推移接近約 100%。範例:Tempus ECG-AF 用於心房顫動檢測
具有 ChatGPT 前/後區分和預測的時間序列
章節分隔
章節標題
比較顯示,AI 將藥物開發成本從 24 億美元(行業平均水平)降低到 17 億美元(初步 AI 成果),再到 7 億美元(未來 AI 設計)。上市時間從 13 年縮短到 11 年再到 8 年。失敗率顯著下降
堆疊條形圖,顯示開發階段成本和時間表
圖表顯示:1) AI 藥物在 30 年內產生 40 億美元的累計現金流,而傳統藥物為 10 億美元;2) 專利生命週期價值根據上市時間加速(快 2-5 年)而增加 30-80%
現金流曲線和專利價值分析圖
章節分隔
章節標題
分析顯示,約 110 萬美元的治癒價格相當於 15 倍的終身處方藥成本(7.5 萬美元)。治癒企業價值平均為 35 億美元,是典型藥物價值的 20 倍。前期現金和缺乏競爭推動了價值
瀑布圖,逐步建立到治癒價格和價值比較長條圖
遺傳性血管性水腫案例研究:300 萬美元的基因編輯療法(相較於 1100 萬美元的基於價值的價格)可為美國 HAE 患者節省 520 億美元。每位患者的終身成本從 1200-2200 萬美元降至 400 萬美元
比較終身成本和總節省金額的長條圖
ASCVD 基因編輯 TAM 分析:每位患者 16.5 萬美元的基於價值的價格 × 1700 萬美國血脂未受控制的患者 = 2.8 兆美元的市場,是 Lipitor 20 年累計銷售額(2250 億美元)的 12 倍
價值累計瀑布圖和市場規模比較
回報分析顯示,AI 加速的治癒方法實現了 40-50% 的 ROIC,而傳統藥物開發的回報率低於 10%。對於傳統方法,第 1 階段的管線價值為負值,而對於 AI 賦能的治癒方法,則增加到 20 億美元以上
ROIC 比較長條圖和管線價值進展圖
章節分隔
章節標題
框架顯示從預防早期死亡(1950-2023 年:預期壽命 46.5→73 歲)轉向針對生物衰老過程。衰老測量方法的演變,從臨床標記到 DNA 甲基化時鐘,再到蛋白質組學/數位測量
死亡分佈圖和衰老測量時間軸
分析顯示,美國的健康生活潛力可能會增加一倍,從 117 億增加到 236 億品質調整壽命年 (QALY)。以每個 QALY 10 萬美元計算,119 億 QALY 的壽命增益 = 1.2 兆美元的機會。目前的生物技術僅佔 TAM 的約 0.1%
瀑布圖,逐步建立到總壽命潛力
解鎖太空經濟章節。作者:Daniel Maguire 和 Sam Korus
章節分隔
圖表顯示:1) 2025 年每年進入軌道的上行質量達到 3,500 多公噸,而 2022 年約為 500 公噸,2) 現役衛星激增至 14,000 多顆(SpaceX Starlink 約佔 66%)。2019 年 Starlink 發射後的主要轉折點
兩個時間序列圖表顯示 2019 年後的顯著成長
Wright's Law 分析顯示,SpaceX 將成本降低了 95%,從約 15,600 美元/公斤(2008 年)降至低於 1,000 美元/公斤(2025 年)。Starship 預計大規模生產後將達到低於 100 美元/公斤。每次上行質量累計翻倍,成本下降 17%
具有歷史數據和預測的對數散佈圖
Wright's Law 顯示每倍增頻寬成本下降 44%。從 ViaSat-1 (2011) 到 Starship V4 預測 (2035) 的演進。表格顯示行動網路連接演進:2001 年 GPRS (~1% 覆蓋率) 到 2030E (100% 覆蓋率,無限數據)
對數成本曲線和行動網路演進比較表
圖表顯示衛星連接收入可能達到 1600 億美元以上(約佔全球通信收入預測的 15%)。收入隨星座頻寬 (Tbps) 擴展。兩個百分比圖表顯示衛星從約 0.01% 增長到約 1.2% 的 GDP
散佈圖和百分比比較圖表
關於利用人力的章節。作者:Sam Korus 和 Akaash TK
章節分隔
圖表顯示:1) 勞動生產力和參與率共存 (1948-2000),然後由於人口老化/全球化而非自動化而趨異,2) 美國平均勞動時數從約 2,000 (1950) 下降到約 1,750 (2024)
兩個時間序列:生產力/參與率和工作時數
機器人密度比較:Amazon(每 1 萬名員工 6,427 個機器人)遠遠超過汽車製造業(美國為 1,500 個)和一般製造業(美國為 1,129 個)。全球汽車領導者:韓國 (2,867),中國 (1,422)
分組長條圖,比較各國和各行業的機器人密度
細分顯示約 13 兆美元的家庭機器人商機(28 億勞動力 × 2.3 小時/天 × 12 美元/小時 × 50% 時間價值)+ 約 13 兆美元的製造業商機(32 兆美元全球製造業 GDP × 100% 生產力提升 × 35% 分成比例)
兩個計算框架和累計銷量比較
對數分析顯示,人形機器人在以下方面比 Robotaxis 複雜約 200,000 倍:動態需求(13x-16x)、移動性(10x-30x)、感知(4x-5x)、適應性(4x)、容錯率(容錯率低 100 倍)
在對數尺度上建立複雜性乘數的瀑布圖
圖表將計算能力映射到效能:Tesla FSD 擴展定律預測 Optimus 將在 2028 年左右達到人類水平的熟練程度,屆時將使用 1,080MW 的 AI 計算能力(相較於 2025 年 12 月的 91MW)
具有效能里程碑的對數-對數散佈圖
公司分類:專業機器人(ABB、FANUC、KUKA、Intuitive Surgical 等)vs 通用機器人(Tesla Optimus、Figure F.03、Boston Dynamics Atlas、1X NEO 等)。市場轉向通用平台
具有分類的雙欄公司列表
關於推動 AI 革命的章節。作者:Daniel Maguire、Sam Korus、Akaash TK
章節分隔
圖表顯示:1) 全球能源密集度(每GDP美元的千瓦時)下降,尤其是在中國,2) ChatGPT(2022年)發布後,全球電力容量新增量激增,以太陽能光伏、風能和電池儲能為主,2024年達到1,000GW
能源密集度折線圖和容量新增量長條圖
Wright's Law分析顯示:1) 太陽能和核能遵循陡峭的成本曲線(核能受到1975年法規的干擾),2) 電池成本(LFP和鎳電池)隨著累計MWh急劇下降
兩個顯示成本軌跡的log-log散佈圖
分析顯示,美國電價在1893-1974年期間下降,然後停滯不前。如果核能成本沒有受到干擾,電力將便宜約40%。新建LCOE比較顯示,核能SMR、太陽能+儲能、風能+儲能均低於零售價格
歷史對數刻度圖和LCOE比較長條
圖表顯示,到2030年,全球電力資本累計投資必須擴大約2倍,達到約10兆美元(數據中心:佔總投資的5%)。固定式儲能部署必須從約100GWh擴大19倍至約19,000GWh
兩個長條圖:資本投資和儲能部署
關於汽車自動駕駛和降低成本的章節。作者:Tasha Keeney 和 Daniel Maguire
章節分隔頁
圖表顯示,Waymo達到約40萬每日無人駕駛里程,60億累計自動駕駛里程。到2025年8月,Waymo在舊金山營運區的市場佔有率達到約60%,而Uber約為25%,Lyft約為15%
三個圖表:每日里程、累計里程、市場佔有率面積圖
成本分析顯示,robotaxi每英里增量成本從約1.20美元(Waymo第五代早期)降至約0.25美元(Cybercab規模化)。每英里價格預測:人類叫車2.80美元 → Robotaxis 0.25美元 (2035E)
堆疊成本細分長條和價格演變比較
分析顯示,約14萬輛robotaxis可以滿足美國當前城市叫車需求。約2400萬輛robotaxis(<美國車隊的10%)可以滿足大部分城市里程。Tesla在頂級叫車城市擁有生產能力
按時間劃分的需求圖表,並比較生產能力
預測顯示,到2030年,robotaxi生態系統將產生2000億美元的收入、200億美元的EBIT、34.1兆美元的企業價值。細分:自動駕駛技術供應商(1.9兆美元EV,19倍EBIT)、車隊所有者(2000億美元)、製造商(4000億美元)
三欄比較:收入、EBIT、企業價值與倍數
合作夥伴矩陣顯示,自動駕駛技術平台(Tesla、Waymo、Baidu等)與汽車製造商和車隊運營商合作。價值獲取:技術平台獲得98%的EV、97%的EBIT、76%的收入
合作夥伴矩陣表格和價值獲取細分
關於削減成本和交貨時間的章節。作者:Tasha Keeney 和 Daniel Maguire
章節分隔
累積交付數據:無人機 (Zipline 2M+、美團 780K、Wing 750K)、機器人交付 (Starship 9M、美團 4.9M)、自動駕駛卡車里程 (Inceptio 250M、Pony.ai 4.2M、Aurora 3.8M、Kodiak 3M、Gatik 2.1M)
三個長條圖顯示各公司的交付量
成本比較:最後一哩路交付成本從 15 美元(App 交付費用)下降約 90% 至 <1 美元(無人機/機器人)。整車運輸成本從每噸英里 0.07 美元下降約 60% 至 0.03 美元(人工柴油卡車到自動駕駛電動卡車)
兩個並排的成本比較圖表
預測顯示,到 2030 年,全球自動駕駛交付收入將達到 4800 億美元,其中最後一哩路無人機/機器人(1600 億美元)和公路運輸(3200 億美元)之間分配。法規和後端自動化是限制因素
具有 2030E 預測的堆疊長條圖
參考文獻章節的介紹頁面
簡單的章節標題
按字母順序排列的參考文獻,從 '36Kr European Central Station 2025' 到 'Artificial Analysis 2025b',涵蓋機器人、AI、成本、能源和金融方面的來源
雙欄參考文獻,採用標準引用格式
參考文獻從 'Arute, F. et al. 2019' 延續到 'Bryce. 2025',涵蓋量子計算、零售、區塊鏈和太空產業來源
雙欄參考文獻延續
參考文獻從 'Bureau of Labor Statistics 2026' 延續到 'Guardant Health 2025',涵蓋政府數據、區塊鏈分析和醫療保健來源
雙欄參考文獻延續
參考文獻從 'Hedges & Company 2025' 延續到 'Roland, A. et al. 2024',涵蓋汽車、長壽、AI 性能和製藥研發來源
雙欄參考文獻延續
最後的參考文獻條目從 'rwa.xyz 2025' 到 'Winton, B. 2024',接著是全面的法律免責聲明,涵蓋加密貨幣風險、前瞻性聲明和版權聲明
頂部的引用,下方是多段免責聲明
關於此幻燈片和基礎簡報內容的常見問題。
ARK 預測,在五大創新平台(AI、公共區塊鏈、機器人、能源儲存和多體學)的推動下,到 2030 年,全球實質 GDP 成長率將從 IMF 的共識 3.1% 加速至每年 7.3%。僅資本投資就可能使年成長率增加 1.9 個百分點,而投資資本回報率的增加、非市場活動轉變為 GDP,以及釋放人類潛力用於生產用途,都將帶來額外的收益。
ARK 預計,到 2030 年,數據中心系統投資將達到每年約 1.4 兆美元,複合年成長率為 30%。這代表著從 2012 年到 2023 年的 5% 複合年成長率,到 ChatGPT 之後的 29% 複合年成長率的顯著加速。該預測包括轉向加速運算(GPU 和 ASIC),從傳統伺服器中獲得越來越大的市場佔有率。
ARK 預測,到 2030 年,Robotaxi 生態系統可能產生 34 兆美元的企業價值,收入為 2000 億美元,EBIT 為 200 億美元。預計自動駕駛技術平台將佔據 98% 的企業價值、97% 的 EBIT 和 76% 的收入。分析表明,到 2035 年,自動駕駛叫車服務可能會將價格從每英里 2.80 美元(人工駕駛)降至每英里 0.25 美元。
ARK 預計,到 2030 年,數位資產市場可能達到 28 兆美元,複合年成長率約為 61%。預計比特幣將佔據主導地位,佔 70% 的份額(複合年成長率為 63% 時約為 16 兆美元),而智慧合約網路可能達到約 6 兆美元(複合年成長率為 54%)。該預測基於六種使用案例的滲透率:機構投資、數位黃金、新興市場避風港、國家金庫、企業金庫和鏈上金融服務。
ARK 確定了 26 兆美元的收入機會,分為家用機器人(13 兆美元)和製造業自動化(13 兆美元)。家用機會是根據 28 億全球勞動力 × 每天 2.3 小時的無償工作 × 平均每小時 12 美元 × 50% 的時間價值計算得出的。製造業機會來自 32 兆美元的全球製造業 GDP × 100% 的生產力提升 × 35% 的供應商分成率。人形機器人在 2028 年左右達到人類水平的熟練程度是釋放這個市場的關鍵。
ARK 的分析顯示,對於未來由 AI 設計的藥物,AI 可以將藥物開發成本從 24 億美元(產業平均)降低至 7 億美元,降幅為 4 倍。上市時間可以從 13 年縮短至 8 年,而人體試驗失敗率可以從 7.6 降至 1.9。與傳統藥物相比,AI 開發的藥物在 30 年內可以產生 40 億美元的累計現金流,而傳統藥物為 10 億美元。基因編輯療法價值是典型藥物的 20 倍。
2025 年 12 月,穩定幣調整後的交易量達到每月 3.5 兆美元(30 天平均值),已經是 Visa + PayPal + 匯款總和的 2.3 倍。代幣化資產市場在 2025 年成長了兩倍,達到 190 億美元,到 2030 年可能達到 11 兆美元,約佔所有金融資產的 1.38%。DeFi 應用程式正在實現非凡的收入效率,Hyperliquid 等公司的每位員工收入超過 6000 萬美元。
ARK 確定了 1.2 兆美元的美國長壽市場機會,這是基於將健康壽命潛力從 117 億提高到 236 億品質調整壽命年 (QALY)。以每個 QALY 10 萬美元計算,這 119 億 QALY 的增長代表著巨大的價值。多體學-AI 飛輪正在加速這一進程:到 2030 年,分子測試數據量將增加 10 倍(超過前沿 LLM 訓練數據),AI 驅動的診斷將達到約 30% 的 FDA 批准,而罕見疾病的基因編輯療法可能價值 35 億美元,是典型藥物的 20 倍。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。


