
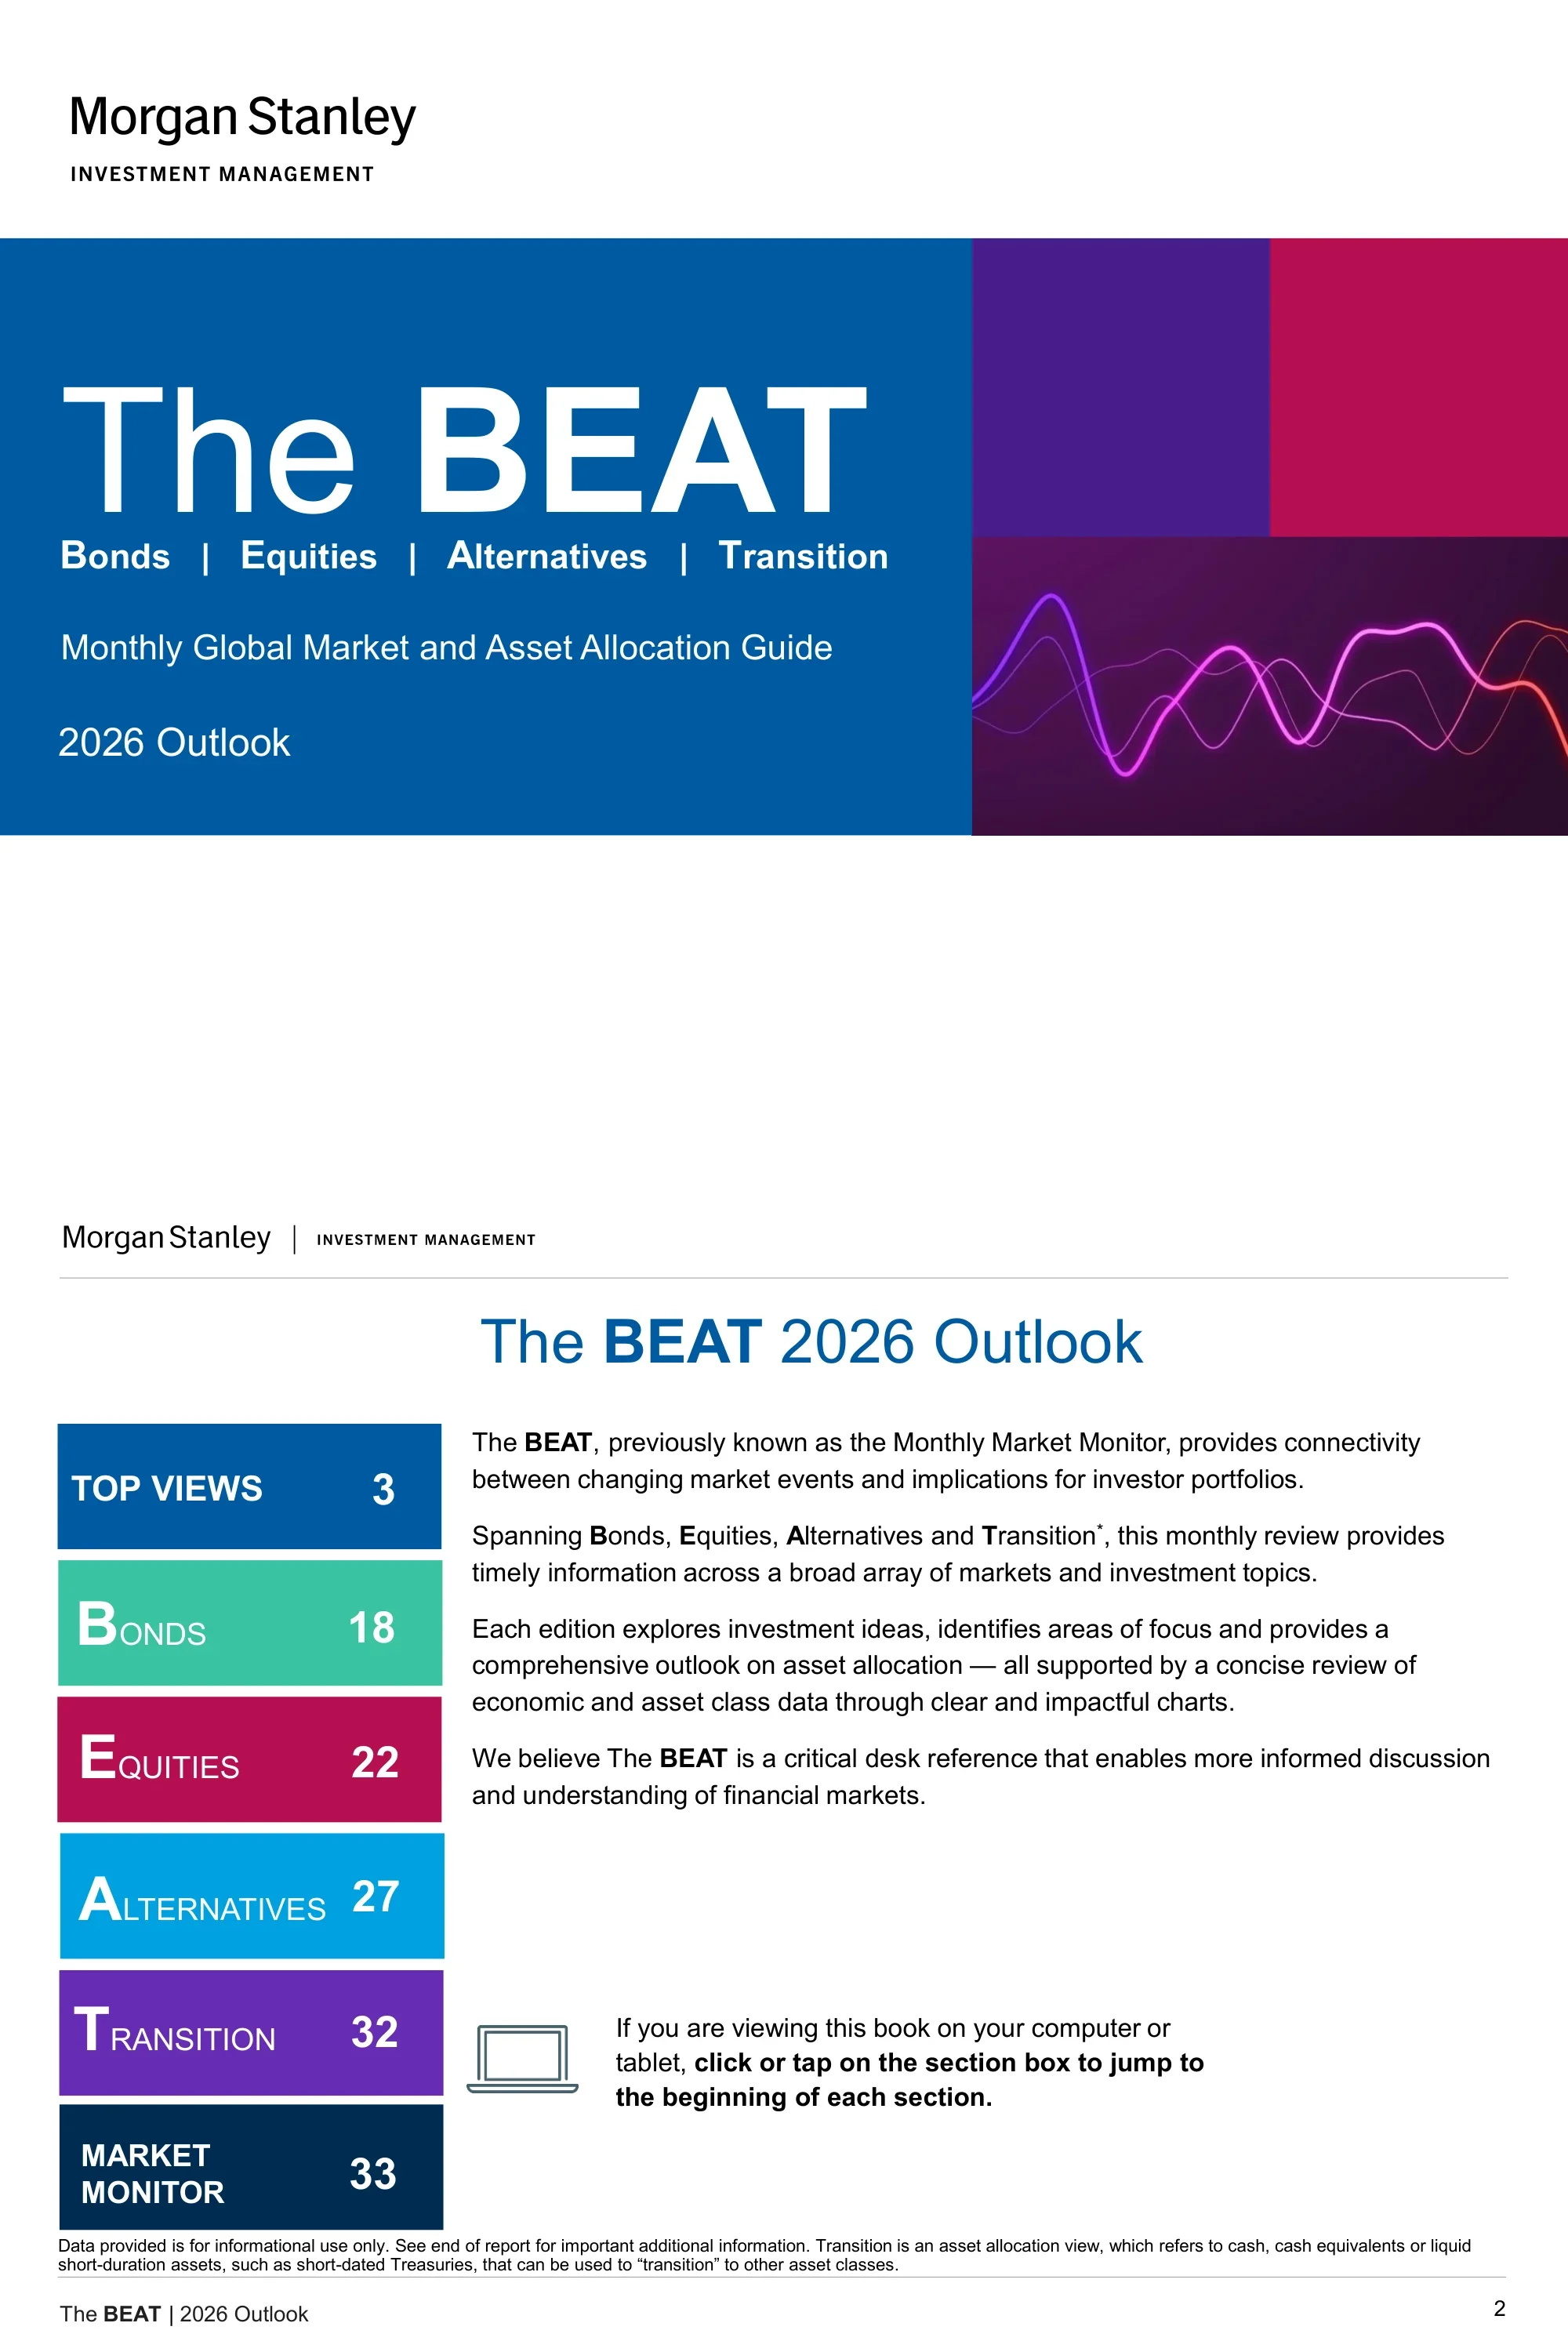
2026 年 BEAT 展望 — 摩根士丹利投資管理每月全球市場與資產配置指南,涵蓋 2026 年的債券、股票、另類投資與轉型。
快速導航
標籤
分享幻燈片
2026 年 BEAT 展望 — 摩根士丹利投資管理每月全球市場與資產配置指南,涵蓋 2026 年的債券、股票、另類投資與轉型。
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
封面頁,標題為「The BEAT」,副標題為「債券 | 股票 | 另類投資 | 轉型」,以及海軍藍背景上的「2026 Outlook」品牌標識,並帶有抽象的紫色/洋紅色波浪圖形。
全出血封面,標題文字置中,Morgan Stanley Investment Management 標誌,以及底部帶有抽象裝飾波浪圖形。
列出六個主要章節(Top Views p3、債券 p18、股票 p22、另類投資 p27、轉型 p32、市場監測 p33),並將 The BEAT 描述為將市場事件與投資組合影響聯繫起來的案頭參考。
簡潔的雙欄式版面,左側為章節名稱,右側為頁碼,頂部為介紹性段落,描述指南的目的。
提出2026年可能出現由順週期政策、通貨膨脹/勞動力穩定、放鬆管制重點以及包括歐盟再工業化在內的國際促增長政策支持的U型經濟復甦的論點。
以文字為主的執行摘要頁面,在粗體章節標題下帶有項目符號論點陳述和支持性敘述。
六個編號的主動投資觀點:加碼美國股票、偏好美國大型股並適度配置中型股、選擇性加碼歐洲、減碼存續期並偏好陡峭化、偏好較高收益的信貸,以及非機構MBS/RMBS作為最高信心的債券加碼。
編號列表格式,包含六個不同的觀點,每個觀點在結構化網格中都有簡潔的標題和支持性理由。
資產配置矩陣,涵蓋債券、股票、另類投資和轉型,每個子資產類別的信心點範圍從雙倍減碼到雙倍加碼。
四欄式矩陣表,每個資產類別行的信心點刻度(-- 到 ++),並按 BEAT 章節進行顏色編碼。
關於代表性投資組合部位的敘述性評論:存續期減碼,10年期美國國債收益率高於 4%;由於利差收緊,信貸減碼;股票中性,區域上加碼美國;大宗商品中性,貴金屬具有結構性順風。
四個部分的評論區塊,帶有粗體類別標題(存續期、信貸、股票、大宗商品)和支持性散文段落。
固定收益的詳細配置矩陣,涵蓋政府債券(美國國債、抗通膨債券TIPS、歐元區、新興市場硬貨幣/本地貨幣)和公共信貸(市政債、投資級債IG、MBS/ABS、高收益債HY、銀行貸款),並帶有信心評級;MBS/ABS 的信心加碼最高。
兩部分表格(政府債券和公共信貸),帶有子資產類別行和信心評級列。
關於每個固定收益部分定位理由的詳細子資產類別評論,包括減碼 IG、加碼 TIPS 和歐洲外圍國家以及加碼銀行貸款的理由。
按子資產類別組織的多段評論,每個固定收益類別都有粗體子標題。
股票配置矩陣,涵蓋美國、歐元區、日本和新興市場的風格(成長型與價值型、品質、規模、週期性與防禦性),並帶有信心評級;加碼美國、鎖定歐洲敞口、偏好大型股和週期性股票。
區域和風格因素矩陣表,帶有信心評級,按地理區域和投資風格行組織。
美國加碼的評論由 2025 年第三季度的盈利強勁和 AI 採用所推動;歐洲中性,鎖定銀行/德國中型股加碼;由於關稅不確定性,日本中性;新興市場中性,注意到中國貿易休戰和印度的不利因素。
四個區域的評論區塊(美國、歐洲、日本、新興市場),帶有粗體國家/地區子標題和支持性理由段落。
2026年的四個主要投資主題及實施想法:全球財政擴張、歐盟投資復興、美國生產力繁榮和企業信貸昂貴——每個主題都顯示了加碼和減碼的交易想法。
四列表格,包含主題名稱、描述和實施欄位;綠色文字表示加碼,紅色文字表示減碼。
美國工業產能利用率、JOLTS職位空缺率和紐約聯儲金融狀況的折線圖,時間範圍為2015年至2025年,顯示勞動力市場和工業週期疲軟,中週期反彈中斷。
全寬折線圖,包含三個數據序列、圖例、2015-2025年時間軸和帶有解釋性標題的圖表標題。
表格概述了2026年的四個增長加速驅動因素:聯準會政策寬鬆、通過OBBBA稅收減免的財政政策、2H26關稅逆風消退的貿易政策以及解除管制。
四列表格,包含驅動因素名稱和詳細描述欄位,粗體驅動因素標題和解釋性文字。
圖表顯示,62%的S&P 500公司在2025年第三季度的財報電話會議上討論了AI,其中通訊服務、金融和資訊科技領先。
雙面板圖表頁面,包含一個標題統計數據(62%)、一個行業AI討論率的長條圖和解釋性文字。
兩種下行風險情境:下行風險#1是勞動力市場惡化,由首次申請失業救濟金圖表說明;下行風險#2是非關稅通膨上升,由亞特蘭大聯儲工資追蹤圖表說明。
雙面板佈局,每個下行風險情境在其自己的欄位中,每個欄位包含一個圖表和描述性風險敘述。
德國的財政擴張反映了兩德統一後的狀況(週期性調整後餘額的累積變化為 23.4% vs 19.9%),而日本的補充預算達到 20 年來的最高水平,說明財政擴張是 2026 年的全球主題。
雙圖表佈局,一側為德國財政比較圖表,另一側為日本補充預算長條圖,並附有解釋性標題。
長條圖顯示 G10 和主要新興市場 (EM) 央行 2025 年和 2026 年的政策利率年增率變化,說明全球貨幣寬鬆政策持續,但速度放緩。
雙長條圖佈局,左側為 G10 央行,右側為主要新興市場 (EM) 央行,顯示 2025 年與 2026 年的年增率變化。
Taylor Rule 與 Fed Funds Rate 圖表(1991–2025 年)支持減持存續期的觀點,基本情境為 3.7%,市場定價為 3.1%,過熱風險為 4.9%,衰退風險為 1.5%。
全寬時間序列圖表,Taylor Rule 和 Fed Funds Rate 疊加,註釋情境範圍帶,以及支持利率情境表。
信用卡拖欠圖表和 Moody's 2026 年違約率預測顯示,雖然利差收緊,但潛在的信用基本面仍然健康。
雙圖表佈局,左側為信用卡拖欠趨勢,右側為 Moody's 違約率預測長條/折線圖。
市政債券收益率曲線與美國國債收益率曲線比較,突顯 10 年至 20 年之間最陡峭的部分,這是 2026 年積極市政債券管理的主要關注領域。
雙收益率曲線圖表,比較市政債券曲線與美國國債曲線,x 軸為到期日,y 軸為收益率,並註釋最陡峭的部分。
相較於10年歷史的利差百分位排名顯示,非機構RMBS位於第56百分位,CMBS位於第66百分位,目前殖利率高於10年平均水準,支持最高信評債券的加碼配置。
雙面板layout,包含證券化產業的利差百分位排名長條圖,以及目前殖利率與10年平均比較的表格。
1997–2025年的ISM綜合PMI與S&P 500 12個月總報酬率圖表顯示,PMI讀數改善在歷史上與正股票報酬率相關。
雙軸時間序列圖,一個軸為ISM PMI,另一個軸為S&P 500 12個月報酬率,時間跨度為1997–2025年。
成長型、週期型和防禦型產業從2023年到2026年預估的產業EPS增長率,用於識別哪些產業可能推動盈利預期的上漲。
分組長條圖或折線圖,顯示2023–2026年期間各產業類別(成長型/週期型/防禦型)的EPS增長。
按地區劃分的AI動能與週期性復甦,顯示美國約有~13%的EPS增長,由成長型產業帶動,而新興市場約有~17%的EPS增長,歐洲和日本則有不同的驅動因素。
區域比較矩陣或四象限圖,顯示美國、歐洲、日本和新興市場的AI動能與週期性復甦定位,並附有EPS增長註釋。
MSCI歐洲各產業的EPS增長貢獻顯示,金融業和工業目前主導盈利貢獻,這是相較於2009–2019年期間的結構性轉變。
MSCI歐洲產業EPS貢獻的堆疊長條圖,比較目前期間與2009–2019年歷史基準。
預期牛市延續的三個原因:牛市的第4年歷史平均回報率為13.7%,友好的貨幣政策環境在利率下降時產生1.7%的平均回報率,OBBBA透過財政政策提供1704億美元的消費者援助。
三面板支持性證據layout,每個面板包含一個圖表或數據點,以支持牛市延續的論點。
按子資產類別劃分的私募市場展望概述:PE對改善的併購持中性/正面看法,Private Credit持中性看法但戰術上謹慎,基礎建設對數據中心持中性/正面看法,房地產對住宅/工業持正面看法,自然資源對農地持中性/正面看法。
五列表格,包含子資產類別、展望評級和關鍵評論欄位。
對槓桿收購和成長型股權持正面看法,對創業投資持中性看法;槓桿收購估值為10–11倍,而公開股票為14–15倍,AI整合了超過50%的創投市場。
分割layout頁面,一側為槓桿收購/成長分析,另一側為創業投資分析,並由估值比較圖表支持。
直接貸款被評估為吸引力較低,而特殊情況則處於更有利的位置;PIK利率上升作為壓力指標,新發行利差收緊作為謹慎信號。
雙面板layout,一側為直接貸款評估,另一側為特殊情況機會分析,並附有利差和PIK圖表。
對能源基礎建設持建設性看法,對數位基礎建設持選擇性看法;數據中心需求強勁,再生能源正面,運輸基礎建設負面至中性。
子產業部門細分表格或圖表,包含能源/數位/運輸列,以及建設性/選擇性/謹慎展望評級。
住宅和工業房地產受到長期有利因素的支持,資本化率處於後全球金融危機 (post-GFC) 以來最佳的切入點,同時新的開發項目已大幅減少供應。
房地產行業分析,包含資本化率圖表,顯示當前水平與後全球金融危機 (post-GFC) 的歷史比較,以及供需平衡評論。
主要資產類別(包括 S&P 500、國際、新興市場 (EM)、小型股、美國綜合債券、市政債券、高收益債券、銀行貸款和大宗商品)之間的五年和十年相關性矩陣。
完整的相關性矩陣表格,資產類別位於兩個軸上,單元格顏色編碼從高度正相關到高度負相關,包含五年和十年欄位。
比較各國已開發市場和新興市場的 10 年期主權債券殖利率,提供全球利率快照。
長條圖或表格,比較已開發市場 (DM) 和新興市場 (EM) 的 10 年期主權債券殖利率,包含國家標籤和當前殖利率值。
主要經濟體當前關鍵利率與 12 個月前利率的綜合比較表,涵蓋央行政策利率、短期利率和基準殖利率。
多欄位資料表,包含所有主要全球利率的利率名稱、當前值和 12 個月前的值欄位。
全球主要央行的央行政策利率和市場隱含的遠期利率預期。
圖表或表格,顯示聯準會 (Fed)、歐洲央行 (ECB)、日本央行 (BOJ)、英國央行 (BOE) 和其他主要央行的當前政策利率和市場定價的遠期路徑。
美國國債殖利率曲線和績效表,顯示當前曲線形狀、歷史比較以及各期限美國國債的回報歸因。
雙面板,上方為美國國債殖利率曲線圖,下方為績效/特性數據表。
已開發市場貨幣表現和殖利率比較,顯示主要已開發市場 (DM) 貨幣相對於美元的回報和當前殖利率水準。
貨幣回報的長條圖,以及相應的 DM 貨幣殖利率表。
綜合債券指數特性和績效表,涵蓋所有主要固定收益指數的殖利率、存續期間、利差、品質和回報指標。
大型多欄數據表,債券指數為行,特性/績效為欄,包括年初至今 (YTD)、1 年、3 年回報。
範圍圖,顯示所有主要信用行業的當前信用利差與歷史範圍的比較,從而能夠評估整個信用領域的相對價值。
水平範圍長條圖,信用行業為行,以基點顯示最小值、最大值、平均值和當前利差水準。
詳細的投資級別和高收益公司債券績效數據,包括指數回報、利差水準、發行量和資金流動統計。
分為兩部分,頂部為 IG 數據,底部為 HY 數據,每部分都有績效表和輔助圖表。
延續公司債分析,包含投資等級和高收益市場的利差趨勢圖和違約率數據。
雙圖表 layout,顯示公司債市場的利差歷史和違約率趨勢。
市政債券指數績效表,涵蓋按到期日、信用評級和行業劃分的主要市政債券指數,以及年初至今和過往的回報數據。
多行績效表,按市政債券指數類型、到期日和信用評級組織,並包含回報期間欄位。
AAA 級市政債券與美國國債的殖利率比率和信用評級利差分析,說明市政債券市場的相對價值。
雙圖表 layout,左側為市政債券與美國國債比率圖表,右側為信用評級利差圖表。
新興市場主權硬通貨、新興市場公司債和新興市場當地貨幣債券市場的績效和特徵數據。
三部分績效表(新興市場主權債、新興市場公司債、新興市場當地貨幣債),包含利差、殖利率和回報指標。
已開發國家和新興市場國家的當地貨幣主權債券殖利率比較,提供全球利率概況。
長條圖或表格,顯示按殖利率水平排序的 DM 和 EM 國家的當地主權債券殖利率。
固定收益資產類別的年度回報排名表,顯示從過去多年到當前期間的年度績效。
顏色編碼的績效矩陣/排名表,固定收益資產類別位於欄中,年份位於列中,並按回報排序。
按市值(大型、中型、小型)劃分的價值型、核心型和成長型回報比較,涵蓋 1 個月、1 年和 3 年期間。
風格箱型矩陣網格,顯示 9 種風格/規模組合在三個時間段內的回報。
主要股票指數的歷史和當前股息殖利率分析,以及 S&P 500 相關性數據和 VIX 波動率指數水平。
多圖表頁面,包含股息殖利率趨勢圖、股票相關性圖表和 VIX 波動率圖表。
按地區和投資風格劃分的未來十二個月本益比,顯示全球股票市場的當前水平與歷史高點、低點和平均值。
長條圖或點狀圖,顯示每個地區/風格的 NTM P/E,並顯示當前點與高/低/平均範圍長條。
S&P 500 行業層級的 NTM P/E 比率,比較所有 11 個 GICS 行業的當前估值與歷史高點、低點和平均範圍。
按行業劃分的範圍圖表,包含每個 S&P 500 行業的當前 P/E 點和歷史最小/最大/平均範圍長條。
依區域和產業劃分的預期與實際每股盈餘成長,追蹤全球股票市場的共識預期與已實現的EPS。
多面板圖表,顯示美國、國際和新興市場股票市場依產業劃分的預期與實際EPS成長。
依因子五分位數分析的S&P 500一個月報酬率,包括盈餘成長、本益比、ROE、市值、Beta和股息殖利率。
因子分析表或長條圖,顯示依六個股票特徵的因子五分位數排序的一個月平均報酬率。
年初至今的S&P 500報酬率,依與一個月分析相同的因子五分位數(盈餘成長、本益比、ROE、市值、Beta、股息殖利率)進行分析。
因子分析表或長條圖,顯示依因子五分位數劃分的年初至今平均報酬率,與一個月格式相同。
S&P 500和MSCI World產業報酬率,涵蓋所有主要GICS產業的一個月和一年期間。
雙指數產業報酬率表,包含S&P 500和MSCI World欄位,分別顯示一個月和一年報酬率期間。
詳細的指數特徵表,包含產業指標,加上S&P 500和MSCI World產業權重圓餅圖,顯示當前投資組合組成。
分割頁面,頂部或左側為指標表,兩個圓餅圖顯示S&P 500和MSCI World產業權重。
涵蓋美國股票、全球股票和多個時間段的行業回報的綜合股票回報表。
多行績效表,包含股票資產類別行和時間段回報列(1 個月、3 個月、年初至今 (YTD)、1 年、3 年、5 年)。
股票資產類別(成長型、價值型、S&P 500 等)的年度回報排名表,顯示多年來的年度績效排名。
顏色編碼的績效表,股票資產類別按每個曆年的年度回報從最佳(頂部)到最差(底部)進行排名。
按子類別劃分的詳細商品回報表,涵蓋農業、能源、工業金屬、貴金屬和牲畜在多個回報週期內的回報。
按商品子類別組織的多部分表格,包含單個商品行和回報週期列。
對沖基金策略的年度績效排名表,顯示不同策略每年如何相互排名。
顏色編碼的績效表,對沖基金策略類別按每個曆年的年度回報進行排名。
資金流入和流出量排名前 10 和倒數 10 的共同基金和 ETF 類別,顯示投資者資金的流向。
雙欄佈局,一側顯示資金流入量排名前 10 的類別,另一側顯示資金流出量排名前 10 的類別,並顯示資金流動金額。
涵蓋所有主要資產類別(股票、固定收益、另類投資)從 2015 年到 2025 年年初至今的綜合年度報酬率排名表。
全頁面彩色編碼績效拼布圖,涵蓋所有主要資產類別和 10 多個曆年。
投資組合解決方案團隊的團隊照片和簡歷,包括 Jim Caron (CIO) 和其他主要團隊成員,包括 Mark Bavoso。
投資組合解決方案團隊成員的團隊照片網格,包含個人大頭照、姓名和職稱。
資產配置委員會成員的完整列表,包括他們在 Morgan Stanley Investment Management 中的姓名和職稱。
委員會成員姓名及其相應職稱/角色的格式化列表或表格。
演示文稿中引用的所有基準和指數的綜合指數定義詞彙表。
雙欄文字詞彙表,指數名稱以粗體顯示,定義以常規文字顯示,按字母順序或邏輯方式組織。
指數定義的延續,加上通用術語定義和演示文稿的介紹性風險揭露。
持續的雙欄詞彙表格式,過渡到帶有標題分隔的風險揭露部分。
演示文稿中涵蓋的資產類別的詳細風險考量,以及其他法律和資訊免責聲明。
密集的文字頁面,包含「風險考量」部分,然後是「其他資訊」部分,使用小字體大小以符合法規。
針對 EMEA、中東和美國投資者的特定司法管轄區的發布和法律免責聲明。
按司法管轄區組織的多部分法律免責聲明頁面,EMEA、中東和美國部分清晰劃分。
針對 Morgan Stanley Investment Management 亞太地區司法管轄區的法律免責聲明和發布資訊。
按亞太國家或司法管轄區組織的全頁法律免責聲明文字。
關於此幻燈片和基礎簡報內容的常見問題。
2026 年 BEAT 展望是由摩根士丹利投資管理發布的 68 頁機構投資指南。BEAT 代表債券 (Bonds)、股票 (Equities)、另類投資 (Alternatives) 與轉型 (Transition) — 涵蓋的四大資產類別支柱。它作為每月案頭參考,將市場事件與專業投資人的投資組合影響連結起來。
六大積極觀點為:增持美國股票、偏好美國大型股並適度配置中型股、選擇性增持歐洲(銀行與德國財政受益者)、減持存續期間並偏好收益率曲線陡峭化、偏好高收益信貸優於投資等級債,以及非機構 MBS/RMBS 作為信心度最高的債券增持標的。
中心論點是從「K 型轉變為 U 型」復甦,其中四個驅動因素支持 2026 年的成長加速:聯準會 (Federal Reserve) 的政策寬鬆、透過 OBBBA 稅務方案的財政政策刺激、2026 年下半年貿易政策逆風消退,以及解除管制 — 共同促成週期中反彈的恢復。
另類投資章節涵蓋私募股權(看好收購、對創投持中性態度)、私募信貸(對直接貸款持中性態度並持謹慎態度,偏好特殊情況)、基礎建設(看好能源、選擇性看好數位/資料中心)、房地產(看好住宅與工業)以及自然資源。每個子資產類別都包含展望評級與主要驅動因素。
信心度最高的增持標的是非機構 MBS 與 RMBS(利差百分位數為第 56 位,殖利率高於 10 年平均水準)。其他偏好標的包括抗通膨債券 (TIPS)(通膨保護)、新興市場硬通貨債券與銀行貸款。團隊整體減持存續期間,並因利差緊縮而減持投資等級信貸。
市場監測章節涵蓋第 33 頁至第 61 頁 — 29 頁的精細市場資料,涵蓋主權殖利率、關鍵利率、貨幣政策、美國公債、貨幣、債券特性、利差分析、公司債與市政債、新興市場、股票估值、盈餘、因子報酬、商品、避險基金、資金流向與多年期資產類別績效。
本次簡報在白色背景上使用簡潔、專業的機構格式,標題與重點使用摩根士丹利的標誌性海軍藍 (#003B73)。圖表使用一致的藍色、灰色、青色、洋紅色與紫色調色盤。每頁的頁尾都有「The BEAT | 2026 Outlook」字樣與頁碼。資料來源包括 Bloomberg、FactSet 與 Morningstar。
是的。本次簡報展示了機構資產配置溝通的最佳實務:具有信心評級的清晰頂層觀點框架、逐章節的資產類別深入分析、全面的市場資料附錄、多情境風險分析與完整的監管免責聲明。它可以作為固定收益、股票或多元資產投資展望簡報的結構參考。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。


