
所屬合集: 投資人簡報案例
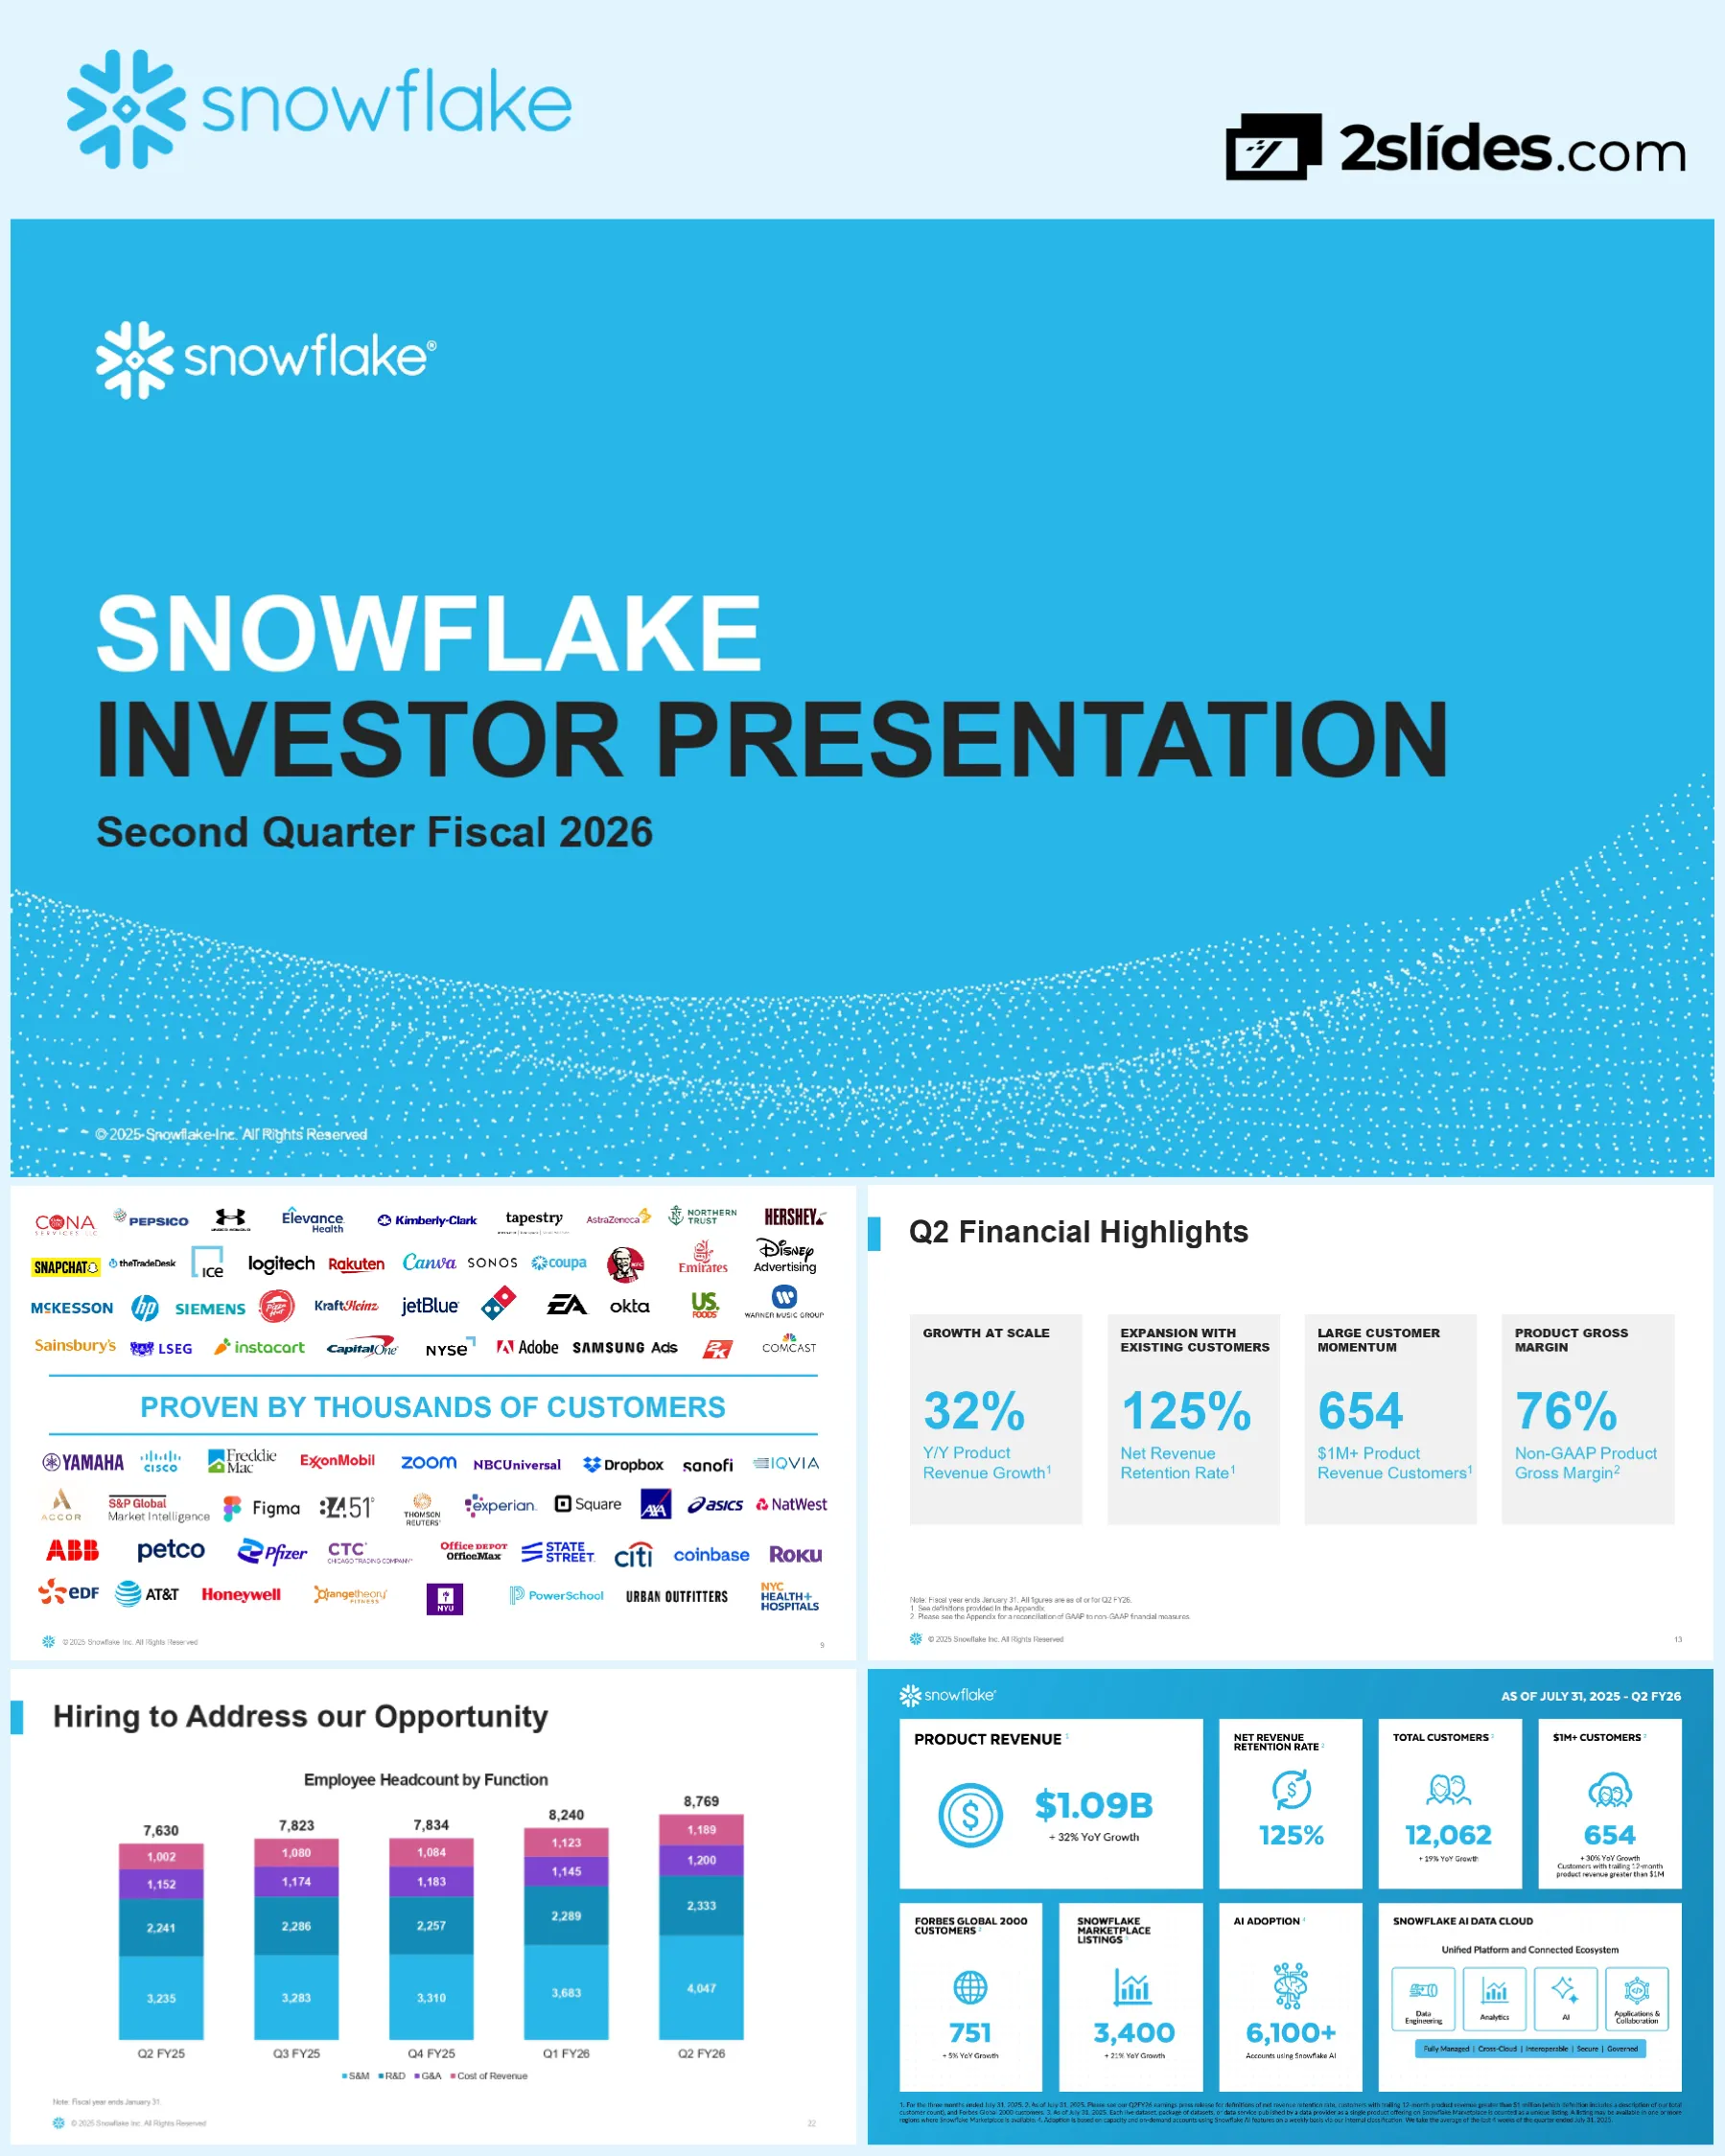
Snowflake 2026 財年第二季投資者簡報 - AI Data Cloud 平台財務績效和成長
快速導航
標籤
分享幻燈片
Snowflake 2026 財年第二季投資者簡報 - AI Data Cloud 平台財務績效和成長
每張幻燈片頁面的詳細視圖,包括版面、關鍵內容和視覺元素。
標題投影片,以 Snowflake 品牌為特色,具有獨特的雪花標誌和藍色漸層背景,以及點狀圖案設計元素
全螢幕品牌封面,標題採用大型粗體排版,公司標誌位於左上方,版權聲明位於底部,簡潔的現代設計,採用標誌性的 Snowflake 藍色配色方案
綜合法律免責聲明,解釋了整個簡報中使用的非 GAAP 財務指標,包括產品毛利、營業收入、淨收入和各種利潤率計算的調整指標的定義。詳細說明了股票型薪酬、攤銷、收購費用和其他調整等排除項目
密集的文字排版,帶有章節標題和詳細的段落格式,小字體大小以符合法律規定,標準披露格式
標準的前瞻性聲明免責聲明,涵蓋與業務運營、財務預測、產品開發、市場狀況和其他可能導致實際結果與預測不同的因素相關的風險和不確定性。參考美國證券交易委員會 (SEC) 的文件,以獲取更多風險披露
雙欄密集文字格式,帶有標題、綜合法律語言、標準安全港結構
Snowflake 三大戰略支柱的視覺呈現,顯示在機器手臂和汽車製造環境的圖像上,強調工業環境中數據驅動的 AI 轉型
全螢幕圖像背景,帶有三個水平排列的大型文字疊加層,引人注目的工業攝影,帶有藍色色調疊加
綜合圖表,顯示 Snowflake 的平台功能,涵蓋從來源到使用的完整數據生命週期,包括 Bronze/Silver/Gold 數據層(勳章架構)、對結構化和非結構化數據的支援,以及各種使用模式,包括 BI、Data Science、Apps 和 Sharing
從左到右的流程圖,帶有三個主要部分(數據源、處理、使用),由箭頭連接,數據層的資料庫圓柱體圖示,跨越架構的目錄和治理基礎
Snowflake 四個核心產品類別的視覺呈現,以相等的支柱呈現:Data Engineering、Analytics、AI 和 Applications & Collaboration,每個類別都有獨特的圖示
四個大小相等的藍色圓角正方形圖塊水平排列,每個圖塊都有白色圖示和文字,以一致的間距位於頁面中心
三面板圖像組合,通過視覺隱喻說明 Snowflake 的核心平台原則:筆記型電腦工作(Easy)、全球網路視覺化(Connected)和行動使用者(Trusted)
三個相等的垂直面板跨越整個寬度,每個面板都有大型白色文字疊加在帶有藍色色調的攝影圖像上
Snowflake 合作夥伴生態系統的全面展示,包括來自主要科技公司、諮詢公司和解決方案提供商的標誌,包括 AWS、Microsoft、Google Cloud、Salesforce 以及多行中的眾多諮詢和技術合作夥伴
合作夥伴標誌網格排列成 5 行,帶有居中標題,標誌的大小根據重要性而異,水平藍色分隔線分隔頂部和底部部分
廣泛的客戶標誌展示,包括跨多個行業的知名全球品牌,包括消費品、科技、金融服務、醫療保健、零售和媒體。展示的公司包括 Disney、Samsung、Capital One、Adobe、Comcast、Coca-Cola 等,展示了廣泛的市場採用
客戶標誌牆排列成 7 行,帶有居中標題,藍色漸層分隔線,大小不一的標誌代表不同的客戶類型和行業
引人注目的視覺比較,顯示了 Snowflake 的 AI Data Cloud 網路從 2020 年 4 月到 2025 年 7 月的指數級增長。視覺化從稀疏的點環轉變為密集的互連球體,代表了數據共享活動和客戶連接的大規模擴展
雙面板前後比較,帶有居中日期標籤,網路圖視覺化顯示連接密度,註腳解釋視覺化方法
區段轉換投影片,深藍色背景上帶有細微點狀波浪圖案的大型粗體白色文字,標誌著財務指標和績效討論的開始
全螢幕區段分隔,具有置中的大型排版,底部裝飾性點狀圖案元素,簡潔的極簡設計
整體潛在市場 (TAM) 預測顯示 Snowflake 的市場機會從 CY24 的 1700 億美元增長到 CY29 的 3550 億美元,代表 5 年內增長超過 2 倍,且每年持續擴張
包含 6 個欄位的長條圖,顯示日曆年份 CY24-CY29,Snowflake 藍色的上升長條,顯示 2 倍以上增長倍數的大型標註,清晰的軸標籤
Q2 FY26 的關鍵績效指標以四個指標卡呈現,顯示:32% 的 YoY 產品營收增長、125% 的淨營收留存率、654 位產品營收超過 100 萬美元的客戶,以及 76% 的 Non-GAAP 產品毛利率
四個大小相等的方框排列成 2x2 網格,每個方框包含大型指標數字、描述性標籤和方框標題,淺灰色背景和清晰的排版
解釋 Snowflake 基於消費的商業模式的循環流程圖,顯示預訂、計費、消費之間的關係,以及這如何推動未來收入。重點介紹三個關鍵指標:產品營收(領先指標)、RPO(已簽約的未來收入)和帳單(不一定表示消費)
具有四個編號步驟的中央循環流程,右側三個文字框解釋關鍵指標,箭頭顯示步驟之間的循環關係
三欄框架解釋了 Snowflake 在收入認列、定價模型和帳單條款方面的消費模型。每欄都介紹了方法以及優點和考量因素,強調基於消費的定價、可變收入認列和通常預先的帳單
三個相等的垂直欄,帶有標題,每個欄包含方法描述,後跟“優點”項目(帶有三角形)和“考量”項目(帶有播放圖示),清晰的層次結構和結構化格式
雙圖表呈現年度和季度產品營收趨勢。年度圖表顯示從 $19.39 億美元 (FY23) 成長到 $34.62 億美元 (FY25),年增率為 30%。季度圖表顯示從 $8.29 億美元 (Q2 FY25) 成長到 $10.90 億美元 (Q2 FY26),年增率為 32%,展現持續成長的軌跡
兩個並排的長條圖 - 左側顯示年度會計年度,右側顯示季度期間,兩者都具有上升的藍色長條和成長率標註
剩餘履約義務 (RPO) 圖表顯示合約未來營收從 $52.31 億美元 (Q2 FY25) 成長到 $69.32 億美元 (Q2 FY26)。每個長條都分割顯示預計在未來 12 個月內確認的百分比(範圍從 48-50%)與超過 12 個月的百分比
五個長條圖,具有堆疊區段,每個長條在頂部顯示總 RPO 值,百分比分割顯示在長條內,使用雙色調藍色著色,一致的 50% 近期確認預期
雙圖表顯示客戶獲取和滲透率指標:總客戶數從 10,147 成長到 12,062 (年增率 19%),而 Forbes Global 2000 客戶數從 714 成長到 751 (年增率 5%),展現了數量成長和企業市場滲透率
兩個並排的長條圖,具有上升的藍色長條,x 軸上的季度標籤,長條上的客戶計數值
圖表顯示年度產品營收超過 100 萬美元的客戶,從 504 (Q2 FY25) 成長到 654 (Q2 FY26),年增率為 30%。 展現了客戶品質的提高和現有客戶的擴張
五個上升的藍色長條,帶有成長率標註覆蓋,向上趨勢箭頭,季度間的清晰進展
淨營收留存率顯示在五個季度中,始終保持在 124-128% 的範圍內,其中 Q2 FY26 顯示為 125%。 該指標展現了現有客戶群中的強勁客戶擴張和價值實現
五個等高的藍色長條顯示留存率百分比,最小的變化展現了穩定性
三欄比較,顯示25財年第二季與26財年第二季的效率指標年增率:Non-GAAP產品毛利率穩定維持在76%,Non-GAAP營業利益率從5%提升至11%,以及Non-GAAP調整後自由現金流量利潤率從8%下降至6%
三個並排的長條圖比較,每個圖表顯示兩個長條(25財年第二季與26財年第二季),一致的藍色配色方案
堆疊長條圖顯示員工按職能劃分的員工人數增長,從7,630人(25財年第二季)增至8,769人(26財年第二季)。按職能劃分:銷售與行銷(最大)、研發、G&A和營收成本,顯示對增長職能的策略性投資
五個堆疊長條,每個長條包含四個顏色編碼的區段,圖例顯示職能類別,每個長條上方標記總員工人數
按地區劃分的五個季度營收組合,顯示一致的區域分佈:美洲 78-79%、EMEA 16% 和 APJ 5-6%。顯示美洲的強勢主導地位,以及穩定的國際業務
五個100%堆疊長條,顯示三個地區的百分比分佈,各季度顏色和區段大小一致
呈現兩個關鍵的AI採用指標:40%的客戶至少有一個穩定的邊緣(資料共享),以及3,400個Marketplace Listings,代表21%的年增率,顯示網路效應和生態系統擴張
兩個大小相等的指標框並排,左側顯示百分比,右側顯示絕對數字和增長率
全年26財年指引表,顯示歷史業績(23財年-25財年)和26財年目標:產品營收43.95億美元(增長27%),產品毛利率75%,營業利益率9%,調整後FCF利潤率25%
表格格式,包含4個歷史欄位(23財年-26財年指引)和5個指標列,交替使用灰色/白色列背景以提高可讀性
區段過渡投影片,深藍色背景上帶有大型白色文字「APPENDIX」和微妙的裝飾性點狀圖案,表示補充材料區段的開始
全螢幕區段分隔符,帶有居中的大型排版,採用品牌顏色的簡約設計
關鍵業務指標的全面定義,包括:產品營收超過100萬美元的客戶、資料共享(穩定的邊緣定義)、富比士全球2000大企業客戶、Marketplace Listing、淨營收留存率、產品營收、剩餘履約義務 (RPO) 和總客戶數
密集的文字格式,指標名稱以粗體顯示,後跟詳細定義,小字體大小以容納大量內容,單欄佈局
詳細的調節表,顯示季度(25財年第二季 - 26財年第二季)和年度(23財年-25財年)從GAAP到Non-GAAP指標的調整,適用於產品毛利(71-76%利潤率)、銷售與行銷費用以及研發費用。顯示股票型酬金、攤銷和重組調整
多區段表格,包含8欄(5個季度 + 3個年度期間),每個指標類別單獨一個區段,帶有數值和百分比的調整項目
一般與行政管理費用的調節表,顯示從GAAP(佔營收的11-20%)到Non-GAAP(佔營收的6-9%)的季度和年度期間調整。包括股票酬勞、攤銷、收購費用、重組費用和資產減值(26財年第一季與San Mateo辦公室退出相關的1.06億美元)的調整
單區段表格格式,包含8個時間段欄位,調整項目位於列中,美元值和百分比計算
全面的調節表,顯示從GAAP到Non-GAAP的總營業費用和營業收入/虧損轉變。GAAP營業虧損佔營收的-30%至-43%,而Non-GAAP營業收入提高至5-11%的利潤率。主要調整包括股票型酬金(季度3.73億至4.49億美元)、攤銷和26財年第一季的辦公設施減值
雙區段表格,包含營業費用(頂部)和營業收入(底部),8個時間段欄位,詳細的調整列
損益調節表顯示淨利以及Snowflake Inc.應佔淨利,從GAAP淨虧損(-26%至-41%利潤率)轉變為Non-GAAP淨利(7-11%利潤率)。包含所有調整:股票補償、攤銷、重組、資產減損、債務發行成本和稅務影響
雙欄式表格格式,顯示淨利(上方)和Snowflake Inc.應佔淨利(下方),包含全面的調整項目,共8個時間段欄位
每股指標調節表顯示GAAP每股淨虧損(基本和稀釋)範圍從$(0.89)到$(1.29),相比之下,Non-GAAP每股淨利為$0.18-$0.38(稀釋)。包含用於稀釋性證券、可轉換票據和上限買權交易的加權平均股數調整
複雜的表格,包含股數計算、基本與稀釋的比較,以及稀釋效應的加回調整
現金流量調節表顯示GAAP營運現金流量(7-44%利潤率)經資本支出和軟體開發成本調整後得出自由現金流量(Free Cash Flow,5-42%利潤率),然後再經薪資稅時間差異調整後顯示調整後自由現金流量(Adjusted Free Cash Flow,6-43%利潤率)。26財年第二季調整後FCF利潤率為6%,相當於$67.8M
三欄式表格:營運現金流量(上方)、自由現金流量(中間)、調整後自由現金流量(下方),投資和融資現金流量顯示在底部
綜合視覺儀表板,以有組織的章節呈現所有26財年第二季的關鍵指標:產品收入($1.09B,同比+32%)、淨收入留存率(125%)、總客戶數(12,062)、$1M+客戶數(654)、富比士全球2000大企業(751)、Marketplace Listings(3,400)、AI採用(6,100+個帳戶),以及平台架構,顯示四個產品類別及其關鍵屬性(完全託管、跨雲、可互操作、安全、受治理)
多章節儀表板佈局,包含指標卡、圖示和平台架構圖,整體採用藍色配色方案,以網格格式組織
簡潔的結尾投影片,在純藍色背景上顯示大型白色“THANK YOU”文字,以及Snowflake標誌和版權聲明
全螢幕結尾投影片,具有居中的大型排版、簡約設計、品牌顏色
關於此幻燈片和基礎簡報內容的常見問題。
Snowflake 採用基於消耗的商業模式,客戶只需為實際使用的運算、儲存和資料傳輸資源付費。與傳統訂閱軟體不同,無論使用量如何,客戶都需支付固定金額,Snowflake 會在客戶消耗平台時確認收入。客戶通常會預訂具有年度預付款的容量合約,但可以靈活地消耗超過合約金額或結轉未使用的容量。此模型使定價與客戶價值保持一致,消除了滯銷軟體,但會根據消耗模式產生收入變動。
Snowflake 公布了強勁的 2026 財年第二季業績,產品營收為 10.9 億美元(年增 32%),展現了規模成長。該公司保持了世界一流的淨營收留存率 125%,表明現有客戶的強勁擴張。客戶品質有所提高,目前有 654 家客戶產生超過 100 萬美元的年度產品營收(年增 30%)。Non-GAAP 指標顯示,產品毛利率為 76%,營業利益率為 11%,調整後自由現金流利益率為 6%,反映了營運效率的提高。
Snowflake 估計其總潛在市場將從 2024 日曆年的 1,700 億美元成長到 2029 日曆年的 3,550 億美元,在五年內擴張超過 2 倍。這種成長是由於企業資料量增加、AI/ML 採用、雲端遷移以及資料工程、分析、AI 和應用程式中不斷擴大的使用案例所推動的。對於 2026 財年,Snowflake 預計產品營收為 43.95 億美元(年增 27%),並持續擴大利潤率至 75% 的產品毛利率和 9% 的營業利益率。
Snowflake 透過比較客戶群體在兩年衡量期內的產品營收來計算淨營收留存率。他們確定第一年第一個月使用該平台的所有客戶,然後比較該群體在第二年與第一年的營收。125% 的比率意味著該群體在第二年透過擴張、追加銷售和增加消耗產生了 25% 的更多營收,扣除任何客戶流失或收縮。此指標包括對併購活動的調整,並展現了對現有客戶的強大價值交付能力。
剩餘履約義務 (RPO) 代表 Snowflake 尚未確認的未來合約總營收,包括遞延收入和未來期間將開具發票的金額。截至 2026 財年第二季,RPO 達到 69.3 億美元,預計約有 50% 將在 12 個月內確認。Snowflake 強調 RPO 而不是帳單金額,因為他們的消耗模式意味著帳單金額會根據客戶付款條款而變化,並且不一定表示未來的消耗模式。RPO 可以更好地了解合約承諾,但實際收入時間取決於客戶何時消耗該平台。
Snowflake 的 AI Data Cloud 透過資料共享和 Marketplace 功能創造了強大的網路效應。截至 2025 年 7 月,40% 的客戶至少有一個「穩定邊緣」(活躍的資料共享連線),並且網路視覺化顯示從 2020 年 4 月至今的指數級成長。Snowflake Marketplace 現在擁有 3,400 多個列表(年增 21%),超過 6,100 個帳戶正在使用 Snowflake AI 功能。隨著更多參與者加入、共享資料和建構應用程式,這種相互連接的生態系統使該平台更有價值,從而創造了採用的良性循環。
截至 2026 財年第二季,Snowflake 總共服務 12,062 家客戶(年增 19%),其中包括 751 家 Forbes Global 2000 公司,在企業帳戶中具有強大的滲透率。最令人印象深刻的是,目前有 654 家客戶產生超過 100 萬美元的年度產品營收(年增 30%),這表明了落地和擴張的成功以及客戶品質的提高。該公司專注於策略性組織,尤其是在金融服務和醫療保健等受監管的產業中,從而推動了更高價值的部署。地理組合保持穩定,美洲佔 78%,歐洲、中東和非洲佔 16%,亞太及日本地區佔 6%,顯示了國際成長機會。
由於大量的股票薪酬費用,Snowflake 在 GAAP 和 Non-GAAP 結果之間顯示出顯著差異。對於 2026 財年第二季,GAAP 營業虧損為 3.4 億美元(-30% 的利潤率),而 Non-GAAP 營業收入為 1.28 億美元(+11% 的利潤率)。主要調整包括 4.36 億美元的股票薪酬、2,800 萬美元的收購無形資產攤銷以及上一季度的辦公設施減值費用。管理階層強調 Non-GAAP 指標是核心業務績效和營運效率的更好指標,而 GAAP 結果反映了股東總稀釋和會計費用。隨著規模的擴大,該公司正在提高這兩個基礎上的獲利能力。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
參考專業設計,選擇您的風格,產生具有完美文字渲染的投影片。由 Nano Banana 提供支援—立即開始建立您的簡報。


