
収録コレクション: 投資家向けプレゼン資料の実例 · インド企業のIR資料 実例集
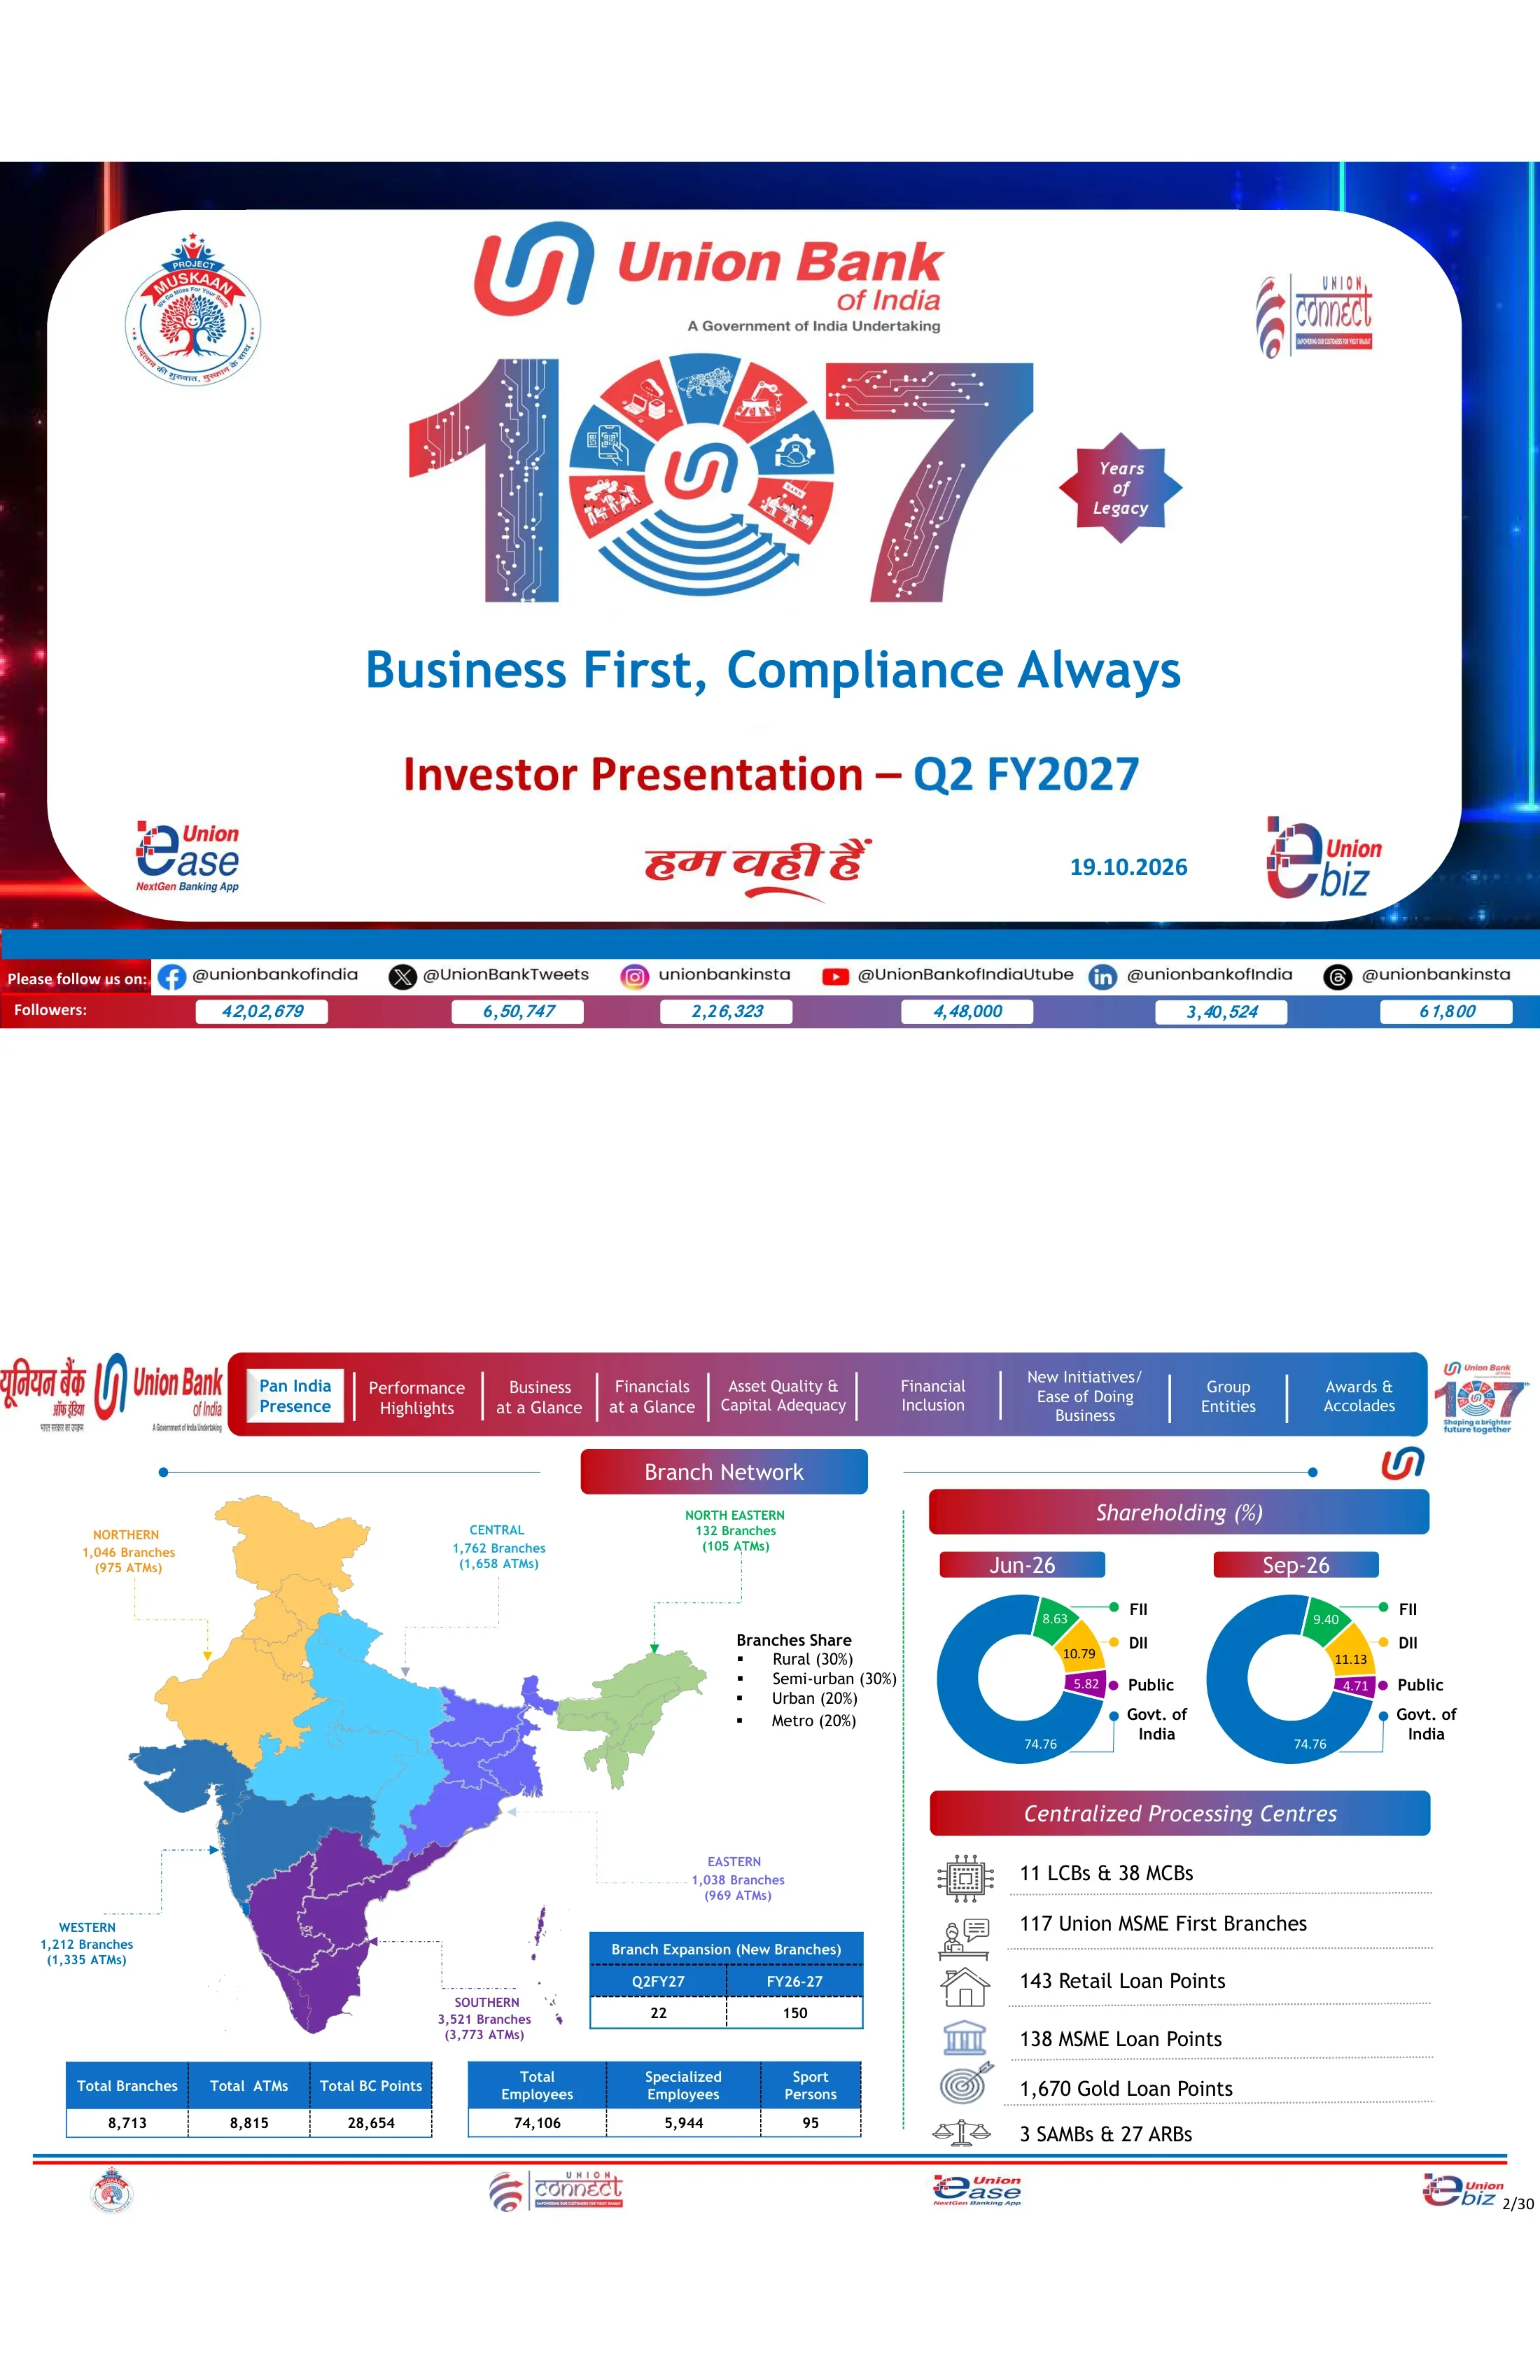
Union Bank of Indiaの2027年度第2四半期(2026年9月30日終了四半期)投資家説明会資料。「Business First, Compliance Always(ビジネス第一、常にコンプライアンスを)」をテーマに、107年の歴史を掲げた2026年10月19日付のインド証券取引所提出書類です。
このスライドの表紙をスタイルの参考にして、ご自身の内容からスライドを作成します。 下のページから好きな1枚を選び、そのレイアウトを参考にすることもできます。
クイックナビゲーション
タグ
スライドを共有
Union Bank of Indiaの2027年度第2四半期(2026年9月30日終了四半期)投資家説明会資料。「Business First, Compliance Always(ビジネス第一、常にコンプライアンスを)」をテーマに、107年の歴史を掲げた2026年10月19日付のインド証券取引所提出書類です。
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
Union Bank of Indiaのロゴ(「インド政府系企業」の表記あり)、「107年のレガシー」を示す大きなグラフィック、タグライン「Business First, Compliance Always」、および日付(2026年10月19日)を配した表紙スライド。フッターには、Facebookのフォロワー数4,202,679人などのSNSアカウント情報が記載されています。
ダークブルーとレッドの光沢のある背景に、角丸の白いカードを配置。中央の「107」の数字グラフィックの下にタイトルが並び、四隅にはブランドアプリのロゴ(Project Muskaan、Union Connect、Union Ease、Union eBiz)、下部にはSNSフォロワー数を示すグラデーションバーが配置されています。
6つの地域に8,713の支店、8,815のATM、28,654のBCポイントを展開し、74,106人の従業員が対応(南部地域が3,521支店で最多)。支店構成は農村部30%、準都市部30%、都市部20%、大都市圏20%で、2027年度第2四半期には22の支店を新設。2026年9月時点の株主構成は、インド政府が74.76%、FII(外国機関投資家)が9.40%に上昇、DII(国内機関投資家)が11.13%。集中処理体制として11のLCBと38のMCB、117のUnion MSME First支店、1,670のゴールドローン拠点を擁しています。
左半分には地域ごとに色分けされたインド地図と、その下にサマリー表を配置。右半分には2026年6月と9月の株主構成を比較する2つのドーナツグラフと、集中処理センターのアイコンリストが配置されています。
グローバルビジネス総額は₹24,75,330 crore(前年同期比+12.01%)に達し、内訳は預金が₹13,19,455 crore(同+6.87%)、貸出金が₹11,55,876 crore(同+18.53%)。RAM(小売・農業・MSME)貸出は14.65%増の₹6,35,527 crore、MSMEは22.39%増、海外貸出は52.19%増。CASA(普通預金・当座預金)は₹4,60,728 croreで、国内CASA比率は34.93%(前年同期比+237 bps)、グローバルCD比率(預貸率)は88.13%となりました。
ブルーのヘッダーを持つ全幅11行のデータテーブル。2025年9月、2026年6月、2026年9月の残高を比較し、前年同期比(YoY)および前四半期比(QoQ)の増減額と増減率を列で表示。増減の方向は緑と赤の矢印で示されています。
総預金は前年同期比6.87%増、総貸出金は18.53%増。自己資本比率(CRAR)は17.94%、CET-1比率は16.05%。四半期営業利益は₹8,108 crore(+18.99%)、純利益は₹5,537 crore(+30.31%)、純金利収益(NII)は₹10,583 crore(+20.09%)、与信コストは0.21%。2027年度上半期(H1)の純利益は₹10,870 crore(前年同期は₹8,365 crore)、NIIは₹20,620 crore(前年同期は₹17,925 crore)となりました。
2行×3列の6タイル形式のKPIグリッド(預金、貸出、資本、利益、純金利収益、効率性)。各タイルには色付きのヘッダーバー、アイコン、トレンド矢印付きの主要数値、および下部に2026年9月期(6ヶ月)と2025年9月期(6ヶ月)の比較用チップが配置されています。
純金利マージン(NIM)は2.86%(前年同期比+19 bps)、税還付調整後は3.03%。不良債権比率(GNPA)は87 bps低下し2.42%、純不良債権比率(NNPA)は0.42%、貸倒引当金繰入率(PCR)は95.20%。総資産利益率(RoA)は1.38%(+22 bps)、コアRoAは1.03%、自己資本利益率(RoE)は17.21%(+213 bps)、リスクアセット利益率(RoRWA)は2.78%。1株当たり純資産は14.16%増の168.61ルピー。上半期(H1)のRoEは16.89%(前年同期は14.84%)でした。
前スライドと同様の6タイルグリッド(NIM、調整後NIM、資産の質、RoA、RoE、RoRWA)。各タイルの下に主要数値と2期間の比較チップが配置されています。
2024年9月から2026年9月までの9四半期の推移を表示。営業利益(₹8,108 croreへ)、純利益(₹4,720 croreから₹5,537 croreへ)、NII(₹10,583 croreへ)、RoA/RoRWA、RoE(17.21%)、EPS(29.01ルピー)。通期および半期のチップでは、FY-26の純利益₹18,697 crore、H1FY27の純利益₹10,870 crore、H1FY27のEPS 28.48などが示されています。
破線の境界線で区切られた2×3のチャートパネルグリッド。各パネルにはタブ形式のタイトルと、2024年9月、2025年9月、2026年9月の値を緑のバブルで強調した折れ線グラフがあり、その下に5つのFY/H1サマリーチップが並んでいます。
GNPA(総不良債権)は2024年9月の₹40,499 croreから₹27,916 croreへと₹12,583 crore減少。NNPA(純不良債権)は₹8,759 croreから₹4,768 croreへ減少。GNPA比率は4.36%から2.42%へ、NNPA比率は0.98%から0.42%へと改善しました。PCRは95.20%に上昇し、与信コストは0.21%に低下、スリッページ比率も0.72%に低下しました。
2×3の折れ線グラフパネル。四隅には2024年9月および2025年9月からの改善幅(bps)が注釈として記載され、下段にはFY/H1チップが配置されています。
預貸率(CD比率)はグローバルで88.13%、国内で84.34%に上昇しました。グローバル貸出金の2年間の年平均成長率(CAGR)は7.29%から11.55%へ、RAM(個人・農業・中小企業向け融資)は8.88%から10.01%へと拡大しました。RAMはグローバル構成比の55%、国内構成比の57%を占めています。リテール部門の信用スコア(Bureau Score)では、借入人の99.8%が700以上のスコアを維持しています。
左側のカラムには、2つの塗りつぶしカラーブロック(青色のCD比率カードと紫色の2年CAGRカード)があり、白抜きの数値ボックスが配置されています。中央にはRAM対LC(大口企業)他を比較する2つの折れ線グラフが並び、右側には4本の線で構成されたリテール信用スコアのチャートと、99.8%を示すブラケット(括弧)のコールアウトが表示されています。
2026年9月末時点で、リテール・ポートフォリオは約₹2.65 lakh crore(国内貸出金の23.99%)、農業向けは約₹1.90 lakh crore(17.17%)、MSME(零細・中小企業)向けは約₹1.80 lakh crore(16.31%)となりました。リテールのうち住宅ローンは₹1,14,276 croreで43.07%を占め、農業向けでは農場融資が79.36%、MSME向けでは零細企業が52.02%を占めています。
セグメントごとに3つの均等なカラムで構成されています。各カラムにはグラデーションのラベル、₹ lakh crore単位の大きな見出し数値と貸出シェア、5四半期分の内訳表、および下部に小さなトレンド折れ線グラフが配置されています。
2026年9月末時点で、主要7セクターが国内貸出金の38.50%(₹4,25,712 crore)を占めています。NBFC(非銀行系金融会社)およびHFC(住宅金融会社)向けは₹1,76,300 crore(15.94%)、インフラ向けは₹1,21,269 crore(10.97%)で、そのうち電力向けが₹62,099 crore、道路向けが₹46,640 croreでした。₹25 crore超の企業融資の94.6%がBBB格以上であり、標準的なNBFCエクスポージャーの99.6%がA格以上となっています。
左側3分の2にはセクター別エクスポージャー表とその下にインフラ内訳表があり、右側3分の1には企業およびNBFCの格付構成を示す2つの破線枠付き折れ線グラフが配置され、それぞれブラケットでパーセンテージが強調されています。
グローバル預金残高は₹13,19,455 crore(前年同期比+6.87%)、国内CASA比率は34.93%(前年同期比+237 bps)となりました。2年間の預金CAGRはグローバルで3.07%、国内で4.36%です。平均LCR(流動性カバレッジ比率)は120.00%、NSFR(安定調達比率)は115.58%でした。CASAとリテール定期預金の合計は11.42%増、普通預金は11.89%増、CASA全体では前年同期比14.65%増となりました。
上段には5四半期分の預金テーブルと、2つの小さなサイドテーブル(2年CAGR、流動性指標)があります。下段には3つの折れ線グラフパネル(構成、普通預金、CASA)があり、それぞれにブラケット付きの前年比成長率ラベルが添えられています。
2026年9月末時点の国内投資額は₹3,35,814 croreで、SLR(法定流動性比率)対象資産が全体の81%(₹2,71,174 crore)に上昇し、非SLR資産は₹64,640 croreでした。HTM(満期保有目的)のSLR資産は₹2,25,279 croreです。修正デュレーションはSLRで4.94、非SLRで2.77でした。構成の詳細では、普通社債および劣後債が₹53,260 croreとなっています。
左側には四半期合計を示す青色のバナーがあり、その下にSLR/非SLR構成の折れ線グラフ、さらに青色の₹列と紫色の修正デュレーション列を持つ大きなHTM/AFS/FVTPL分類表が配置されています。右側には構成の詳細テーブルがあります。
利息収益は₹28,158 crore(前年同期比+7.51%)、純利息利益(NII)は₹10,583 crore(同+20.09%)に増加しました。手数料収益は₹3,210 croreでしたが、トレジャリー収益は34.60%減少しました。営業利益は₹8,108 crore、引当金は₹2,570 crore、純利益は₹5,537 crore(前年同期比+30.31%、前四半期比+3.84%)となりました。2027年度上半期(H1 FY27)の純利益は₹10,870 crore(+29.95%)で、手数料収益は22.90%成長しました。
5四半期分の列、前年同期比(YoY)および前四半期比(QoQ)の増減率列、および上半期計の列を含む全幅のP&Lテーブルです。主要な行(NII、非利息収益、営業利益、純利益)は薄い青色で網掛けされ、太字で表示されており、緑と赤の矢印が添えられています。
2027年度第2四半期の総引当金は₹2,570 croreで、これには不良債権(NPA)引当金₹596 croreと税金₹1,870 croreが含まれます。信用コストは0.21%でした。2026年3月(₹700 crore)、2026年6月(₹100 crore)、2026年9月(₹200 crore)の追加の標準資産引当金により、バランスシート強化のために計₹1,000 croreが積み立てられました。この金額はPCR(引当金カバー率)およびCRAR(自己資本比率)の計算からは除外されています。
左側に合計行が強調された引当金テーブルがあります。右側には信用コストと四半期引当金の2つの折れ線グラフパネルが上下に並び、後者にはテキスト注記が添えられています。
2026年9月期における資金調達コスト(4.34–4.39%)、資金運用利回り、純利ざや(NIM:国内2.95%、グローバル2.86%)、預金コスト(5.01%)、貸出金利回り(7.90–8.01%)、投資利回りのグローバルおよび国内の四半期推移です。H1 FY27のサマリーチップでは、資金調達コスト(CoF)4.38%、預金コスト(CoD)5.03%、NIM 2.83%となっています。
グローバル対国内の2系列折れ線グラフが2×3のグリッド状に配置されています。各グラフには凡例チップがあり、その下には5つの年度/上半期サマリーチップが並んでいます。
第2四半期の経費率(Cost-to-income)は46.78%(2027年度上半期は46.07%)でした。四半期EPSは₹29.01、PERは5.88倍です。1店舗当たり業務量は₹284.10 crore、1店舗当たり営業利益(年率換算)は₹3.72 crore、1株当たり純資産(BVPS)は₹168.61、PBRは1.01倍となっています。
2×3のグリッド状のチャートパネルです。上段には年度/上半期チップ付きの単一系列折れ線グラフ、下段には2系列のペアチャート(店舗当たり対従業員当たり、BVPS対PBR)が配置されています。
第2四半期期首の総NPA(不良債権)は₹29,093 crore(クロール)でした。増加額は₹1,909 crore(うち新規発生分は₹1,856 crore)、減少額は₹3,086 crore(現金回収₹1,226 crore、償却₹1,544 crore)となり、期末残高は₹27,916 croreとなりました。TWO(償却済み債権)を含む回収総額は₹2,692 crore、延滞率は0.72%、PCR(貸倒引当金カバー率)は95.20%です。
5つの四半期列と2つの半期列で構成された、全幅のロールフォワード(増減分析)テーブル。期首、増加、減少、期末の行は網掛けされており、内訳項目はイタリック体で表示されています。
第2四半期の新規発生NPAは₹1,909 croreで、内訳はリテール₹352 crore、農業₹627 crore、MSME(中小零細企業)₹803 crore、大企業₹127 croreです。セクター別の総NPA比率は、リテール0.84%、農業6.86%、MSME 3.74%、大企業1.14%へと低下し、全体では2.42%となりました。
新規発生、NPA残高、セクター別総NPA比率(%)の3つのブロックで構成されるワイドテーブル。各ブロックは5四半期分を表示。セグメント合計行は青字で、その下にサブセグメント行が配置されています。
2026年9月末時点で、RF 1.0に基づくリストラ債権残高は₹3,701 crore、RF 2.0は₹2,790 croreに減少しました。₹5 crore超のSMA(要注意先)エクスポージャーは、前年同期(2025年9月)の₹5,634 croreから₹2,282 croreに減少し、うちSMA-2は₹1,338 croreとなっています。
上下に並んだ2つの全幅テーブル。上段はRF 1.0およびRF 2.0に基づくセグメント別リストラ状況、下段は5四半期にわたるSMA-0/1/2の残高を表示。それぞれ合計行が強調されています。
2026年9月末時点のCRAR(自己資本比率)は17.94%、CET-1は16.05%、Tier IIは1.12%でした。RWA(リスクアセット)₹7,98,059 croreに対し、総自己資本は₹1,43,185 croreです。Tier-II債はCRISIL、ICRA、India Ratings、CARE、BrickworkからAAA/Stableの格付けを取得。国際発行体格付けはS&PがBBB/Stable、FitchがBBB-/Stable、ESG格付けはCareEdge-ESG 1+となっています。取締役会承認済みの2027年度資本計画は₹8,000 croreです。
左半分にはCRAR/CET-1/Tier IIの折れ線グラフ、自己資本テーブル、総自己資本のチップを表示。右半分にはグラデーションラベルの下に、国内・国際・ESGの各格付けテーブルと資本計画テーブルが配置されています。
政府スキームによる融資には、Union Guaranteed Emergency Credit Line(439,246口座、₹31,860 crore)、第2四半期のPM Mudra(₹6,174 crore)、PM SVANidhi(1,165,488口座)が含まれます。PMJDY口座数は349 lakh(ラク)に増加し、残高は₹16,671 croreに達しました。社会保障制度の登録数は、PMSBYが392 lakh、PMJJBYが107 lakh、APYが63 lakhに達しています。
上段には政府スキームのテーブルとPMSBY/PMJJBYの保険金支払いテーブル。緑の破線の下には、PMJDY口座数と社会保障スキームの推移を示す2つの折れ線グラフパネルが配置されています。
Union Sudarshanは、当行初の完全自動化された中央集中型バンキング・インテリジェンス・ハブです。7つの柱と240以上のユースケースを用い、ビジネス、オペレーション、リスク、コンプライアンス、サイバーセキュリティ、テクノロジーを24時間365日監視します。ハブ・アンド・スポーク・モデル(ムンバイのハブに75名、ムンバイ、ハイデラバード、マンガロール、ベンガルール等のスポークに64名)を採用し、自社開発、100%オンプレミスで稼働しており、AIエージェントのロードマップも策定されています。
上部に枠付きの定義ボックス。その下に3つのカラム(ハブ・アンド・スポークの図解、主要ハイライトの箇条書き、戦略的メリットの箇条書き)と円形のSudarshanエンブレムがあり、最下部には4つのダッシュボードのスクリーンショットが並んでいます。
14の番号付き施策を4つのテーマに分類。「カスタマー・エクスペリエンス」ではCustomer 360やクレジットカード・ダッシュボード等、「シームレスなデジタル・ジャーニー」ではSTPゴールドローンやオンライン定期預金等、「データ&インサイト」ではGeo IntelligenceやMy-Diary、「ガバナンス&スキルアップ」では事務連絡の自動化やeラーニング等を網羅しています。
薄青、ピンク、緑、ラベンダーに色分けされた4つの角丸クアドラントパネル。各パネルにはテーマアイコンとサブタイトルがあり、短い説明カードの上に番号付きの円形バッジが並んでいます。
2027年度第2四半期のデジタルビジネス実績は、リテールローン₹740 crore超(前四半期比+23%)、農業₹150 crore超(同+79%)、MSMEローン₹490 crore超(同+53%)、預金₹7,100 crore超(同+9%)となりました。94万件以上のデジタルCASA口座が開設され、Union Easeの新規ユーザーは100万人以上、CBDCユーザーは5万人を超えました。
左カラムにはデジタル施策のチェックリストパネル(青紫のグラデーション)が2つ。右パネルは3つのグラデーション帯(デジタルビジネス、負債ジャーニー、チャネル)に分割され、それぞれ円形アイコンと大きな数値が表示されています。
3つの柱(CASA獲得、トランザクション・バンキング、ウェルス・マネジメント)を軸に、「機関投資家ビジネス」(政府系バンキング、アンカー関係、決済統合、プログラム可能CBDC等の新世代フロー)と「リテールビジネス」(給与振込、プレミアム貯蓄、年金等)を展開。「関係獲得 → フロー捕捉 → エコシステムの深化 → 長期的価値の構築」という流れを、10のエコシステムハブと118のビジネスセンターが支えています。
上部に3つの柱となるカードを配置。その下に赤の赤の「Institutional」ブロックと青の「Retail」ブロックがあり、それぞれ6つのアイコンカードを格納。最下部には赤い矢印フローのバナーとロケーション情報のフッターバーを配置。
Union Bankのグループ8社と、2027年度第2四半期の純利益(単位:₹ crore)を紹介。Union Asset Management(AUM ₹28,029 crore、純利益 10.99)やUBI Services(13.63)を含む5社が100%子会社。合弁事業(JV)にはStar Union Dai-ichi Life Insurance(出資比率25.10%、純利益 15.59)とASREC(27.30%)があり、関連会社としてAndhra Pradesh Grameena Bank(35%、純利益 601.72、同行持分 210.60)が含まれます。
ライトブルーの2×4カードグリッド。各カードには大きな出資比率、エンティティの種類、名称、箇条書きの説明、および点線で囲まれた小さな純利益テーブルを表示。右上には赤い「8 GROUP ENTITIES」のピル型ラベルを配置。
受賞実績を示す6つの写真パネル。Navbharat BFSIコンクラーベ(2026年9月9日)での「Best Retail Bank of India」認定、MoFPIによるPMFMEスキーム下での優秀賞(2026年8月25日)、および12のPSB(公営銀行)中でのEASE 9.0(2027年度第1四半期)第3位獲得などが含まれます。ヒンディー語のキャプションでは、同行のRajbhasha(公用語)関連の受賞や、書籍『Business First, Compliance Always』の出版について触れています。
2×3のグリッド形式。各イベント写真やチャート画像に、英語またはヒンディー語の均等割付されたキャプションブロックを組み合わせ、緑の点線で区切っています。
インド女子ホッケーチームのメンバーである従業員のRutuja Pisal氏が、アジア競技大会で「44年ぶり」となるチームの金メダルを獲得したことを祝う全面バナー。
コンテンツエリア全体を占める1枚のフレーム付きヒーローバナー。左側にアスリートの肖像、右側に太字のディスプレイタイポグラフィを重ね、背景にはスタジアムとスカイラインを配置。
Union Bank初の外貨建て債券発行に伴うNSE IXでの打鐘式の写真。発行条件は、2029年8月28日満期の3億USD(利率5.230%)および2031年8月28日満期の3億USD(利率5.417%)で、格付けはFitch BBB-およびS&P BBB。
タブナビゲーションバーの下に配置された、1枚のフレーム付き全幅イベント写真。
将来予想に関する記述の免責事項、「Thank You」ボックス、投資家フィードバック用のリンクとQRコード、および投資家情報(IR)用メールアドレス(investor.relations@unionbankofindia.bank.in)を掲載。最下部のソーシャルメディアフォロワー欄の上にも連絡先を再掲。
上部にエンブレムバッジ付きの2言語ロゴヘッダー、中央に青枠の免責事項ボックス、その下に「Thank You」と連絡先ボックスを並べ、最下部にグラデーションのフォロワーバーを配置。
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
2026年9月30日に終了した四半期において、純利益は₹5,537 crore(前年同期比30.31%増)、純金利収入は₹10,583 crore(同20.09%増)、営業利益は₹8,108 crore(同18.99%増)となりました。グローバルビジネスの規模は₹24,75,330 croreに達し、貸出金は18.53%増、預金は6.87%増となりました。資産の健全性については、GNPAが2.42%に、NNPAが0.42%に改善し、PCRは95.20%、CRARは17.94%、RoEは17.21%を記録しました。2027年度上半期(H1 FY27)の純利益は₹10,870 croreでした。
インドの銀行は4月〜3月の会計年度を採用しているため、FY27は2026年4月から2027年3月までを指し、Q2 FY27は2026年7月から9月までの期間をカバーします。この資料では、2026年9月時点の数値を、前年同期(YoY)の2025年9月および前四半期(QoQ)の2026年6月と比較しており、あわせて2027年度上半期(2026年4月〜9月)の実績を前年同期と比較して示しています。
はい。このページでは、投資家説明会のオリジナルPDFに加えて、そのPDFから変換された編集可能なPPTX形式を提供しています。PowerPoint、Keynote、Google Slidesで、表、チャートパネル、タブナビゲーションのレイアウトを再利用できます。なお、PPTXは変換ファイルであるため、一部のチャートはネイティブのグラフオブジェクトではなく、画像や図形として表示される場合があります。
これはUnion Bank of Indiaが作成した公式の投資家説明会資料で、英語で公開され、SEBI上場規則第30条に基づく開示資料としてインドの証券取引所(BSE/NSE)に提出されたものです。ソースファイルはBSEの企業開示サイトに掲載されています。なお、取引所への送付状は除外されているため、ここでの1ページ目は資料自体の表紙となっています。
資料によると、GNPAは2024年9月の₹40,499 crore(4.36%)から2026年9月には₹27,916 crore(2.42%)に低下し、NNPAは0.98%から0.42%に改善しました。PCRは95.20%に上昇し、第2四半期のスリッページ率は0.72%、₹5 crore超のSMAエクスポージャーは₹2,282 croreに減少しました。また、同行は3四半期にわたり、₹1,000 croreの追加標準資産バッファーを積み増しています。
すべてのコンテンツスライドには、赤から青へのグラデーションが施された9つのセクションタブバーがあり、アクティブなセクションが白で強調されています。セクションタイトルはグラデーションのピル型アイコン内に配置され、折れ線グラフの主要ポイントは緑のバブルでマークされ、グラフ下部にはFY/H1のサマリーチップが表示されています。KPIページは6タイルのグリッド構成です。また、詳細な₹ crore単位の表と、ハブ・アンド・スポーク図、14の施策をまとめたクアドラント・グリッド、グループ会社のカード型グリッドなどのインフォグラフィックが組み合わされています。
四半期決算データやPDFのドラフトを2Slidesにアップロードし、このスタイル(セクションタブバー、KPIタイルグリッド、サマリーチップ付きトレンドチャート、損益計算書・NPA・資本構成の表など)を指定して投資家説明会の作成を依頼してください。また、この資料をリファレンスとして「これに似たスライドを作成」機能を使用すれば、赤と青のグラデーションの外観やレイアウトの構成をコピーし、数値を編集してPPTXとして書き出すことができます。
証券取引所開示資料。1ページ目は取引所への送付状です。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。



