
収録コレクション: 投資家向けプレゼン資料の実例 · インド企業のIR資料 実例集
Tata Motors Passenger Vehicles FY27第2四半期 決算説明会資料 — 2026年9月30日に終了した四半期におけるTata Motors Passenger Vehicles Ltd(NSE: TMPV、BSE: 500570、旧Tata Motors Ltd)の全45ページの投資家向け資料です。連結業績、ジャガー・ランドローバー(JLR)、インドの乗用車および電気自動車事業、詳細な財務付録を網羅しています。
このスライドの表紙をスタイルの参考にして、ご自身の内容からスライドを作成します。 下のページから好きな1枚を選び、そのレイアウトを参考にすることもできます。
クイックナビゲーション
タグ
スライドを共有
Tata Motors Passenger Vehicles FY27第2四半期 決算説明会資料 — 2026年9月30日に終了した四半期におけるTata Motors Passenger Vehicles Ltd(NSE: TMPV、BSE: 500570、旧Tata Motors Ltd)の全45ページの投資家向け資料です。連結業績、ジャガー・ランドローバー(JLR)、インドの乗用車および電気自動車事業、詳細な財務付録を網羅しています。
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
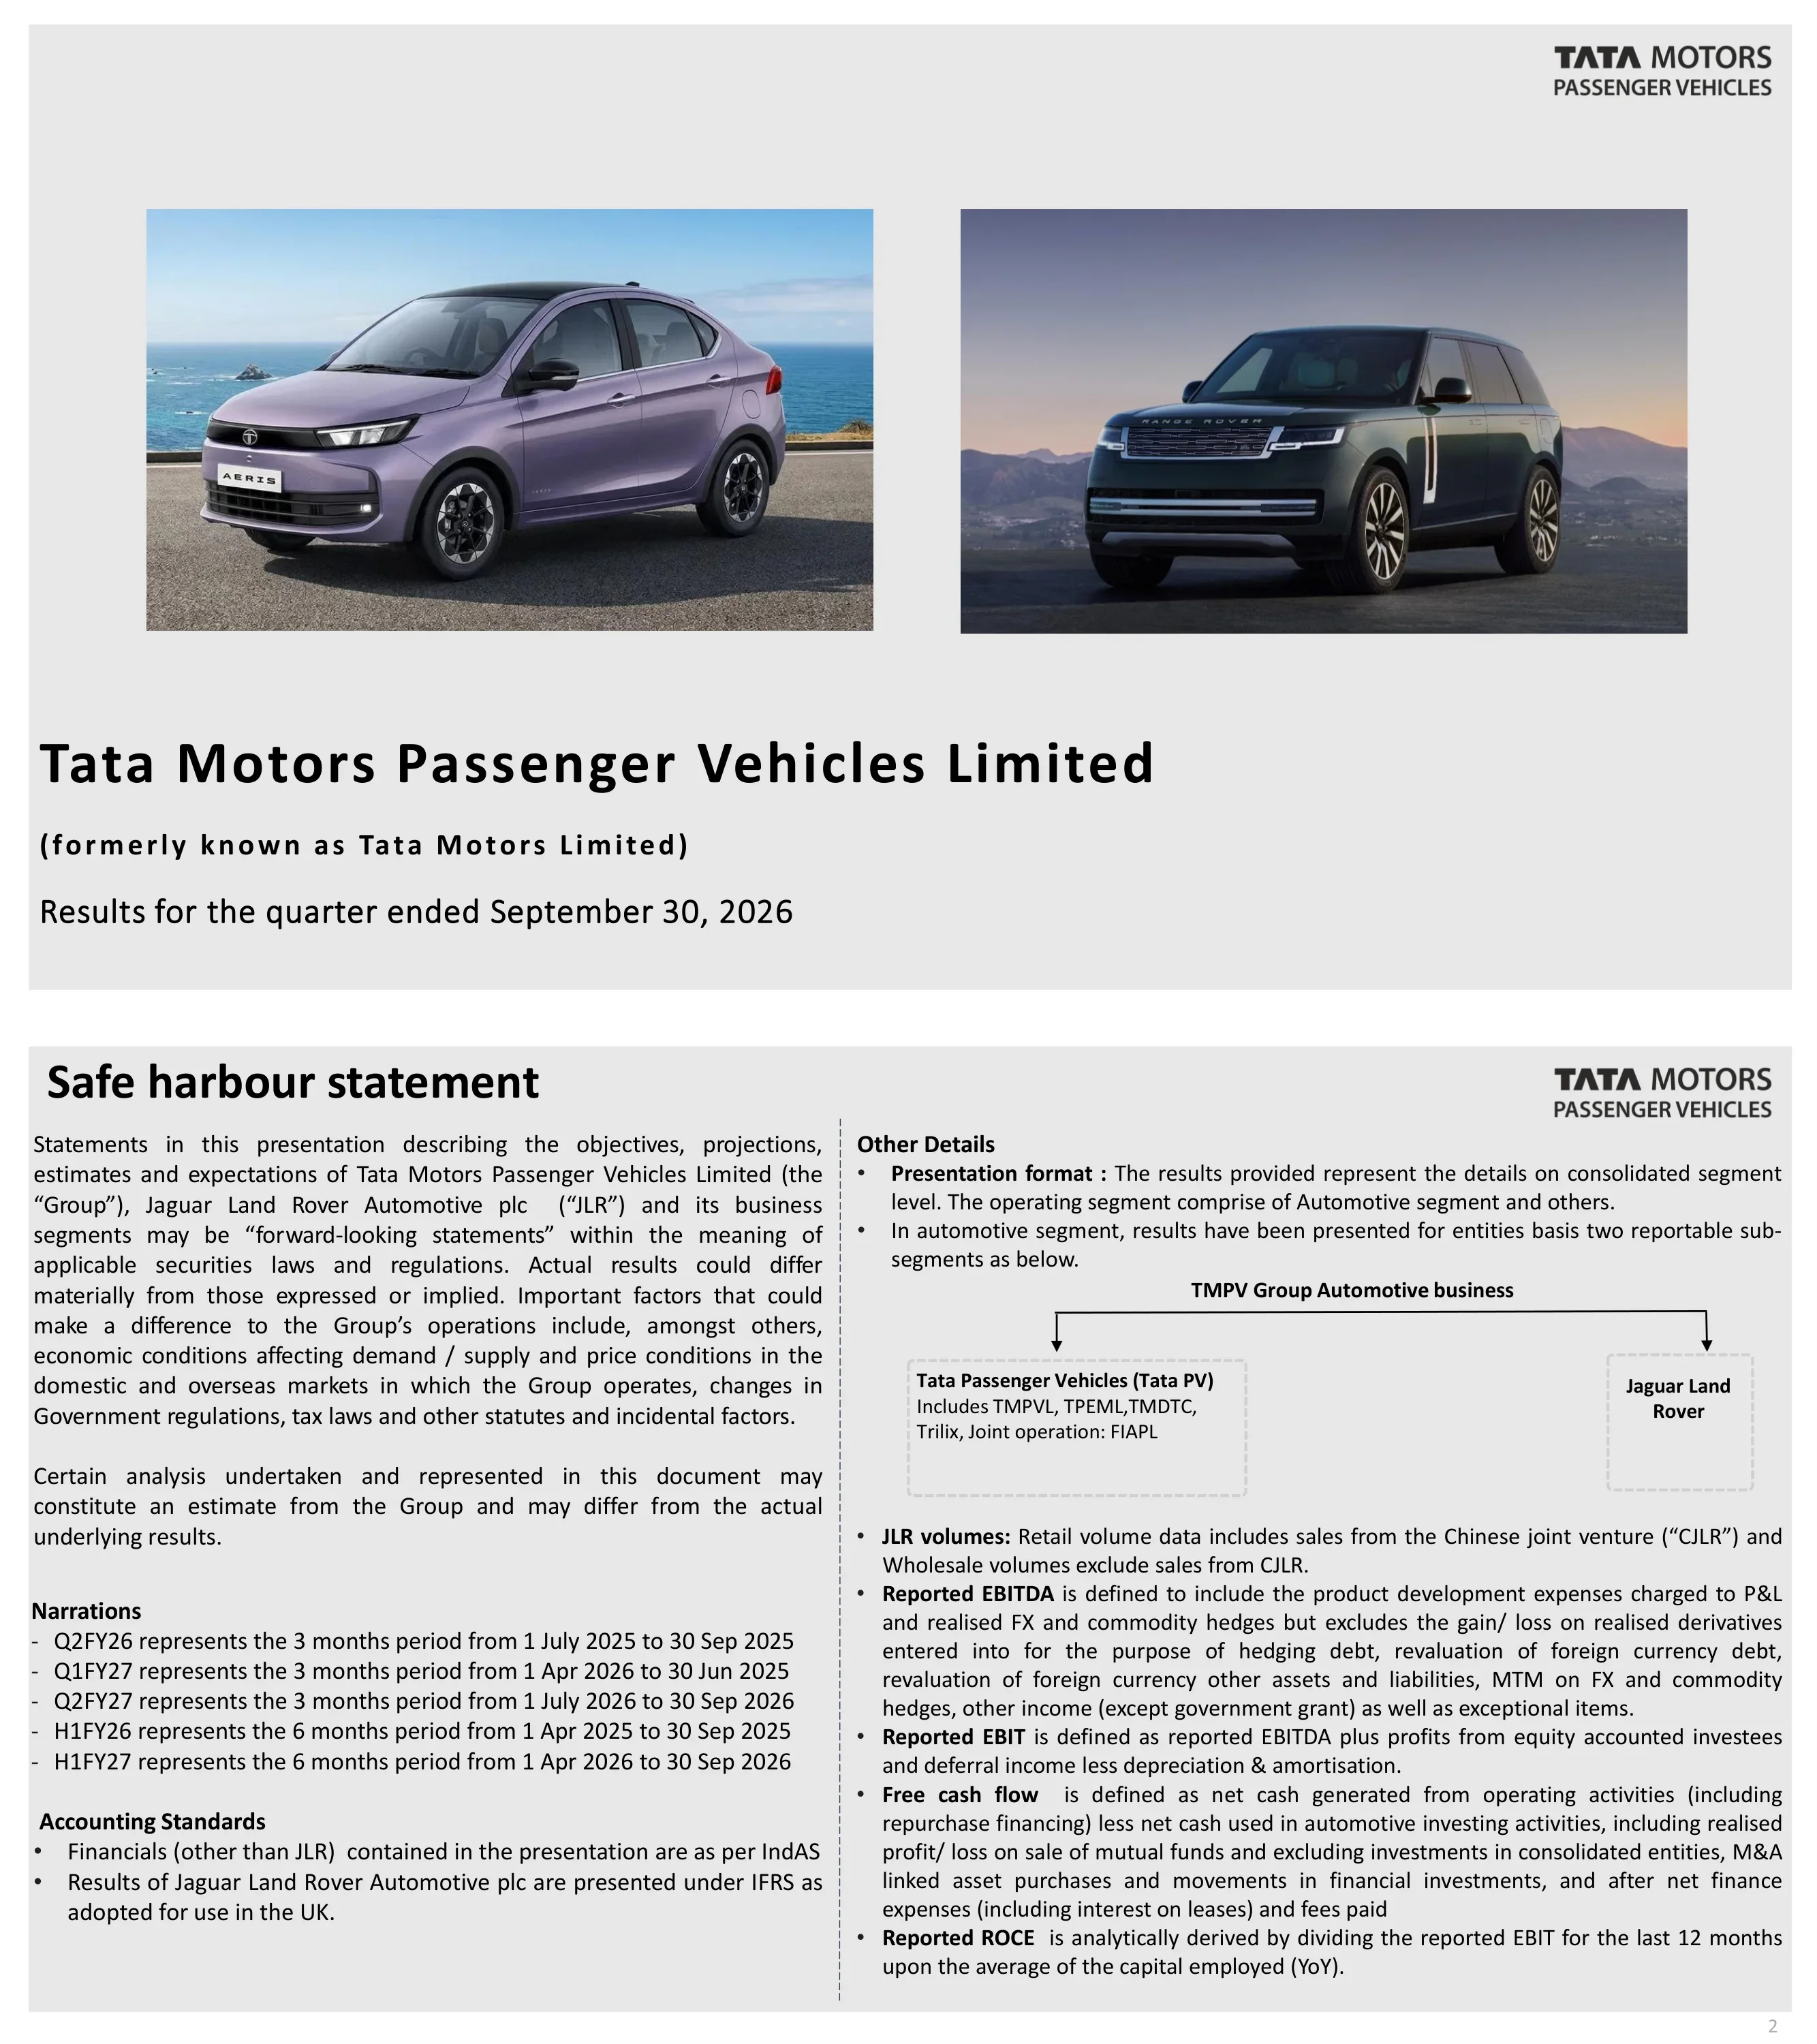
Tata Motors Passenger Vehicles Limited(旧称 Tata Motors Limited)の表紙スライド。「2026年9月30日に終了した四半期の業績」というタイトルが付けられています。
ライトグレーのスライド。左揃えのタイトルブロックの上に2枚の写真が並び、右上にロゴが配置されています。
Tata Motors Passenger Vehicles Limited(グループ)およびJaguar Land Rover Automotive plcに関する将来予想に関する記述の免責事項に加え、Q2FY26、Q1FY27、Q2FY27、H1FY26、H1FY27の各期間の定義を記載。JLR以外の財務数値はIndAS(インド会計基準)に準拠し、JLRは英国で採用されているIFRS(国際財務報告基準)に基づいて表示されていることを明記。また、報告ベースのEBITDA、EBIT、フリー・キャッシュ・フロー(FCF)、ROCEの定義を提示。
破線の区切り線がある2カラム構成のテキストスライド。左カラムには免責事項、期間定義、会計基準を配置。右カラムには用語定義と簡略化された組織図を掲載。
主なトピック:新しいグローバル・ブランド・アイデンティティとして「TATA.CARS」を発表、インドでコンパクトセダン「Aeris」を発売、2026年10月に過去最高の75.4K台の販売を記録。第2四半期には、Range Rover Electric、Range Rover Sport Electric、Jaguar Type 01の3つの新しいラグジュアリー電気自動車(EV)を投入。
2行3列の計6枚の画像グリッド。各画像の下にキャプションがあり、下の行には中央揃えの小見出しを配置。
連結Q2 FY27実績(IndAS、単位:₹K crore):売上高は前年同期の72.3から34.0%増の96.9。EBITDAマージン6.2%、EBIT 1.1%、例外項目算入前税引前利益(PBT before exceptional items)0.4、純有利子負債50.8。上半期(H1)売上高は160.0から20.4%増の192.7、H1 EBITDA 6.8%、H1 PBT(bei) 2.0。卸売台数は422.7K台に対し545.6K台。
8パネルのKPIグリッド。上段にQ2、下段にH1を配置し、4つの列(売上高、EBIT率、PBT(bei)、FCF/純有利子負債)で構成。各パネルに小さな棒グラフと前年同期比(YoY)の増減を示すバナーを配置。
売上高の増減要因(72.3から96.9へ、単位:₹K crore):販売台数および構成差 17.5(24.2%)、価格 0.3(0.5%)、為替換算 5.5(7.5%)、その他 1.3(1.8%)で、計34.0%の増加。PBT(bei)は(5,462)から403(単位:₹ crore)へ改善し、内訳はJLRが5,835、PVが(131)、その他が161。純有利子負債50.8(外部負債41.5、リース9.3)の内訳は、PV 7.9、JLR 53.0、TML Holdings 6.0、その他(0.3)。サブタイトルでは、純有利子負債はFY27にピークに達する見込みと言及。
4つの破線パネル:売上高ウォーターフォール図、PBTウォーターフォール図、積上棒グラフによる純有利子負債の推移、エンティティ別の純有利子負債テーブル。
Jaguar Land Rover Automotive PLCのセクション開始スライド。2026年9月30日に終了した四半期の業績について、最高財務責任者(CFO)のRichard Molyneuxが説明。
タイトル行の上に中央配置された大きなヒーロー写真。右下に発表者の氏名と役職、右上にJLRのロゴを配置。
JLR Q2 FY27実績(IFRS、単位:百万ポンド):売上高は前年同期の4,900から20.3%増の5,894。調整後EBITマージンは(8.6)%から1.1%へ改善。PBT(bei)は6(前年同期は(485))、PAT(税引後利益)は(451)、フリー・キャッシュ・フローは(540)(前年同期は(791))。卸売台数は82.5K台、ROCEは4.2。年初来(YTD)売上高は11,504から3.2%増の11,867、純有利子負債 (1,538)。、調整後EBIT 2.0%、PBT(bei) 115、純有利子負債 (1,538)。
グループKPIスライドと同様の8パネルグリッド。上段にQ2、下段にYTDを配置し、4つの指標列に棒グラフと増減バナーを表示。
第2四半期の卸売台数は82.5k台(前年同期比24.7%増、前四半期比4.0%増)、小売台数は79.0k台(前年同期比7.5%減、前四半期比1.1%減)。売上高は59億ポンド。調整後EBITマージンは1.1%(上半期は2.0%)。PBT(bei)は第2四半期で600万ポンド、上半期で1億1,500万ポンド。フリー・キャッシュ・フローはマイナス5億4,000万ポンド。現金残高は18億ポンド、総流動性は60億ポンド。これには未実行のRCF(リボルビング・クレジット・ファシリティ)17億ポンド、未実行のUKEFファシリティ15億ポンド、および2026年9月29日に契約した新しい10億ポンドのシンジケート・タームローンが含まれる。
左側に3つの見出しブロック(販売台数と売上高、収益性、キャッシュ・フロー)で構成されたテキストカラム、右側に縦長の写真を配置。
JLRのブランド別卸売台数(単位:千台、Q2 FY26 / Q1 FY27 / Q2 FY27):Range Rover 38.8 / 44.7 / 45.1、Defender 21.3 / 29.2 / 30.0、Discovery 4.6 / 4.6 / 6.7、Jaguar 1.5 / 0.8 / 0.8。合計は66.2 / 79.3 / 82.5。年初来(YTD)合計は153.5に対し161.8。Q2 FY27の小売パワートレイン構成比は、BEVおよびPHEVが15%、MHEVが72%、ICE(内燃機関)が13%。
4つのブランド別カラムチャートに加え、合計台数とパワートレイン構成比(積上)のチャートを配置。上段にQ2、下段にYTDを表示。
JLRの地域別卸売台数(単位:千台、Q2 FY26 / Q1 FY27 / Q2 FY27):北米 17.9 / 27.2 / 27.1、英国 12.3 / 16.3 / 21.0、欧州 10.5 / 12.5 / 13.2、海外(Overseas) 10.9 / 9.5 / 11.3、中国 11.4 / 8.7 / 6.1、中東・北アフリカ(MENA) 3.2 / 5.1 / 3.7。YTD FY27対FY26比較:北米 54.4対45.1、英国 37.3対29.6、中国 14.8対23.1。
横に並んだ6つの地域別カラムチャート。上段にQ2、下段にYTDを配置し、下部に脚注を記載。
Q1 FY27の1億900万ポンドからQ2 FY27の600万ポンドへのPBT(bei)ブリッジ分析(単位:百万ポンド)。内訳は、販売量と構成(77)、純価格設定(33)、貢献コスト 25、構造的コスト(0)、為替およびコモディティ(18)。詳細項目には、販売量と構成(107)およびその他 30、保証 30、純エンジニアリング費(37)、FMIおよび販売費 29、実現為替デリバティブ(23)が含まれます。マージンへの影響は、(1.9)%、0.5%、(0.0)%、(0.3)%です。
全幅のウォーターフォールチャート1枚。コールアウト形式の内訳項目と、軸の下にEBITマージンの行を配置。
H1 FY27 JLRキャッシュフロー(単位:百万ポンド):PBT(bei) 115、非現金項目およびその他 943、法人税支払い(106)、税引後現金利益 952、製品開発およびその他投資合計(1,766)、運転資本および未払金(724)、フリーキャッシュフロー(1,538)。運転資本変動前のフリーキャッシュフローは(8億1,400万ポンド)。比較用として、FY27第1四半期のFCF (998) およびFY26上半期のFCF (1,549) を併記。
全幅のウォーターフォールチャート。運転資本前のブロックを破線枠で囲み、チャート下部には比較用の行を配置。
FY27上半期の投資(単位:百万ポンド):資産化されたエンジニアリング費 932、費用処理されたエンジニアリング費 379、エンジニアリング費合計 1,311、資本投資 455、投資合計 1,766(FY26上半期の1,692と比較)。サブタイトルでは、今年度の投資目標を約34億ポンドに修正し、計画比で約3億ポンドの削減を実現することを明記。
5本の積み上げ棒グラフと、その下にFY26上半期の比較行を配置したレイアウト。
「Business Update, Jaguar Land Rover Automotive PLC」と記されたセクション区切りスライド。背景にはJaguar Type 01の夜間の俯瞰写真を使用。
全面写真に、左上のタイトルテキストを重ねたデザイン。
5つの見出し付きボックスで解説:中国(競争激化と輸出拡大)、EV移行(市場により普及状況は異なる。中東紛争による原油価格への影響がBEV移行を加速させ始めている)、規制(排出ガスおよび安全基準の強化)、地政学的不確実性(関税、紛争、「メイド・イン・ヨーロッパ」などの原産地規則)、レジリエンス(サプライチェーン、ソフトウェアスタック、サイバー障害)。
等間隔に並んだ5つの枠付きテキストボックス。上部には大文字の見出し、下部にはワイドな内装写真のバナーを配置。
中国の乗用車(PV)市場における現地ブランドのシェアは、2021年の41%から2025年には64%、2026年Q3には70%に上昇。中国の輸出台数は580万台から2026年には約950万台(予測)に増加。JLRの輸入および現地販売台数は、FY22の9.5万台からFY26には5.8万台(輸入3.5万台、現地2.3万台)に減少。CJLRの現地生産は2026年6月に終了。JLRの中国戦略リセット:高価値なラグジュアリー輸入車への完全移行、「量より質」の追求、ディーラー網の適正化、超富裕層向けのビスポーク対応。
4象限レイアウト:市場シェアの積み上げ棒グラフ、輸出台数の棒グラフ、JLR販売台数の積み上げ棒グラフ、箇条書きのリセット計画。
JLRの4つの重点領域:2桁の収益成長(Range Rover、Defender、Discovery、Jaguar)、30万台の損益分岐点(エンタープライズ・ミッション:卓越したローンチ、工場出荷価格、保証、コスト効率化。プロセス・エクセレンスを基盤とし、2年以内に損益分岐点販売台数を30万台に戻すことを目指す)、レジリエントなビジネスモデル、そして人材。
2x2のグリッドレイアウト。大文字の見出しとオレンジの線を使用し、各セルに画像や図解を配置。
サブタイトル:現在までに合計約4,300台の受注を獲得、12月からショールームに登場予定。Range Rover Electric(例:Top Gear「Range Rover. Better Than Ever」)およびRange Rover Sport Electric(例:Autocar、evo、Auto Expressのレビュー、11万ポンドの価格言及を含む)に関するメディアの引用コメントを集めたコラージュ。
モデルごとに左右に分かれた写真コラージュ。各モデルにレビューの引用とメディアロゴを重ねて配置。
サブタイトル:Jaguar Type 01の公開以来、ウェブサイトで約37万件のコンフィギュレーションを実施。carwow、GQ、Autocar India、The Independent、carsguide、CARなどのメディアが、デザインと新しいJaguar Electric Architectureを称賛するコメントを引用。
Type 01の画像を不規則に並べたフォトモザイク。引用コメントとメディアロゴをオーバーレイ。
5つのレバー:マイクロマーケットでの成長、ポートフォリオの最適化、円滑な供給、品質とサービス、顧客体験。実績:FY27上半期に卸売販売台数が前年同期比20%増、J.D. Power IQS 2026でJLRが5位(2025年の11位から上昇)、J.D. Power APEAL 2026の中型プレミアムSUV部門でDefenderが1位、ニューヨークでJaguar Type 01を初公開。2027年には北米初のビスポーク・スタジオを開設予定。
左側にサムネイル、中央に行形式で太字のレバー名と箇条書き、右側に5つのタンカラーのKPIボックスを配置。
FY2022〜FY2026の現金収支分岐点販売台数(千台)は、330、300、300、345、425と推移。FY2027は30万台のラインに対する予測として示されています。上昇の要因は、関税、高利益率の中国ミックスの減少、競争激化と製品の老朽化、通貨高および固定費の上昇です。「Enterprise Missions」では、FY2026比で2年間で17億ポンドの削減を目指しており、内訳は工場出荷価格ベースの価値提供で6.25億ポンド、保証費削減で6.25億ポンド、コスト効率化で4.5億ポンドとなっています。
左側:収支分岐点の棒グラフと4つの色分けされた要因タイル。右側:3つのテキスト列の下に、FY2027、FY2028、およびパイプラインの利益を示す積上棒グラフ。
JLRのFY2027の更新版業績見通し(FY2026実績との比較):売上高 約250億ポンド(FY2026:230億ポンド)、EBITマージン 約2〜3%(0.7%)、フリー・キャッシュ・フロー 約マイナス12.5億ポンド(マイナス22億ポンド)。バナー:FY2028に2桁のEBITDAとプラスのフリー・キャッシュ・フローを目指す。
左側に3行のガイダンス表、右側と下部に2枚の内装詳細写真、全幅のグレーのバナー。
Tata Passenger Vehicles(Tata PV、EV India、FIAPL JOの実績、および国際事業(PV+EV)を含む)のセクション開始。Shailesh Chandra氏とDhiman Gupta氏がプレゼンターを務める。
2枚の写真が並び、その下にプレゼンター名が右側に記載されたタイトル行。右上にTata.carsのロゴ。
Tata PV India事業:卸売台数(IBを含む、月平均・千台)はFY27第2四半期で67.2。FY26第2四半期の48.2(前年同期比+40%)、FY27第1四半期の60.8から増加。Vahan国内市場シェアはFY27の第1・第2四半期ともに14.3%(FY26は13.6%)。FY27第2四半期のパワートレイン構成:ガソリン37%、ディーゼル12%、CNG 28%、EV 23%。サブタイトルでは代替パワートレイン比率が50%を超えたことに言及。
3つの均等なパネル:販売台数の柱グラフ、市場シェアの柱グラフ、パワートレイン構成の積上グラフ。
Tata Passenger Electric Vehicles:EV卸売台数(月平均・千台)はFY27第2四半期で15.7。前年同期の8.3(前年同期比+90%)、FY27第1四半期の11.5から増加。Vahan EV市場シェアは42.8%(FY27第1四半期は39.0%、FY26は40.1%)で、前四半期比で約380bps上昇。TataのEV普及率は24.0%で、業界全体の8.0%を大きく上回る。
3つのパネル:EV販売台数の柱グラフ、市場シェアの柱グラフ、普及率の2本線グラフ(業界 vs Tata)。
Tata Passenger Vehicles(IndAS、₹1,000 crore単位):第2四半期の売上高は20.4(前年同期は1.35、前年同期比+51.1%)、EBITDAマージン 4.0%(前年同期比180bps低下)、EBIT -0.3%、PBT(bei) 0.0、卸売台数 20.16万台。上半期(H1)の売上高は3.84(+57.4%)、EBITDA 4.1%、EBIT -0.4%、卸売台数 38.39万台。脚注によると、数値にはFY26第2四半期、FY27第1四半期、FY27第2四半期のPLI(生産連動型優遇策)としてそれぞれ₹125 crore、₹313 crore、₹516 croreが含まれています。
8パネルのKPIグリッド。上段に第2四半期、下段に上半期を配置し、4つの指標列で構成。
FY27第1四半期の₹12 croreから第2四半期の₹25 croreへのPBT(bei)ブリッジ分析(₹ crore):販売台数および構成 106、PLI 203、価格改定 161、変動費 (544)、固定費 156、減価償却費 (37)、金利/JV/その他 (32)。EBITDAマージンの推移:4.3%から4.0%へ(構成+PLI 0.2%、価格改定 0.8%、変動費 -2.7%、固定費 1.8%、JVおよびその他 -0.4%)。「分析目的のみ」との注記あり。
2つのウォーターフォール図:右上に枠囲みのPBTブリッジ、下部全体にEBITDAマージンの推移を表示。
国内事業のFY27上半期(IndAS、₹ crore):資産計上されたR&D 1,008、費用処理されたR&D 454、R&D合計 1,462、設備投資およびその他の投資 1,668、投資支出合計 3,130。FY26上半期の3,338(R&D 1,848、設備投資 1,490)との比較。TMPVL、TPEML、およびFIAPL共同事業を含む。
点線枠のビルドアップ・チャート1つと、その下に比較用の行を配置。
国内事業のFY27上半期(₹ crore):PBT(bei) 402、非現金項目およびその他 1,605、税金 248、税引後現金利益 2,255、投資支出 (3,130)、運転資本の変動 2,729、財務費用(純額)および配当 91、フリー・キャッシュ・フロー 1,945。運転資本の内訳:買掛金および引受手形 ₹3,716 crore、売掛金 ₹52 crore、棚卸資産 ₹1,298 crore、その他 ₹363 crore。
全幅のウォーターフォール図。点線の強調枠と運転資本のコールアウトを配置。
乗用車(PV)業界のハイライト:第2四半期は140万台(前年同期比29%増)、CNGおよびEVの普及率が販売の33%以上、EV業界は過去最高の販売台数(前年同期比70%増)。課題としてコモディティおよびEVサプライチェーンの制約。TMPVのハイライト:過去最高の20万台超(前年同期比+40%)、シェア14.3%で第2位を維持。Punchが第2四半期のインド国内No.1モデルに。環境対応パワートレインの普及率が50%を超え、EVは前年同期比90%成長、EVシェアは前四半期比で380bps上昇。
2列の箇条書きスライド(PV業界のハイライト vs TMPVのハイライト)。中央を垂直の点線で分割。
4つの投入モデルの実績:SierraおよびSierra.ev(新型車、2026年1月以来7万台)、PunchおよびPunch.ev(マイナーチェンジ、2026年1月の投入以来SUV No.1。2026年10月には5,000台超でEVモデルNo.1)、TiagoおよびTiago.ev(マイナーチェンジ、販売台数が前四半期比35%超の成長)、Aeris(新型車、初月で4,000台)。
点線で区切られた4つの水平行。左側に車両画像、中央に箇条書き、右側に主要KPIを配置。
業界の見通し:下半期も需要は持続するが、前年の高い基準により成長は緩やかになる見込み。第3四半期は原材料価格の圧力が引き続き不利に働く可能性が高い。TMPVの重点領域:成長モメンタムの構築、EV浸透率の活用、サプライヤーのEV生産能力を含む生産拡大、および適正な価格設定、コスト削減、PLI(生産連動型優遇策)未収金の早期回収を通じた収益性の強化。
左側に下線付きの見出し2つを配したテキスト列、右側に車両写真2枚を上下に配置。
見通し:地政学的な不安定さ、高級車需要の動向、EV普及のペース、原材料コストが引き続き主要な監視項目。両事業ともファンダメンタルズは引き続き強固。主要な優先事項:JLR(EVの投入、北米市場、エンタープライズ・ミッション)、国内事業(生産拡大、EVでのリーダーシップ、原材料価格の影響緩和)、連結(差別化戦略、戦略的パートナーシップ、Tata Groupのシナジー)。
上部に展望の箇条書き、その下に3列の表(JLR、国内事業、連結)。
Q&Aテキストボックスに氏名と所属を記入して質問を促すクロージングスライド。「Q&A session」および「Thank you」の文字。
表紙と同じ2枚の写真レイアウトに、大きな見出しと説明テキストを配置。
付録の区切り:「Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended September 30, 2026」。
中央に左揃えのタイトルとサブタイトルを配した、ほぼ空白のグレーのスライド。
セグメント別連結損益計算書(₹ crore、IndAS)、FY27第2四半期:営業収益はJLR ₹75,420 Cr、Tata PV ₹20,423 crore、その他 ₹1,077 crore、連結合計 ₹96,920 crore。EBITDAは₹5,995 crore(JLR ₹5,047 crore、PV ₹822 crore)、EBITは₹1,061 crore、PBT(bei)は₹403 crore(JLR ₹57 crore、PV ₹26 crore、その他 ₹320 crore)。連結EBITDAマージンは6.2%、EBITマージンは1.1%。Tata PVのEBITDAは4.0%、EBITは-0.3%。
4つの数値列とネイビーで強調された小計行を持つワイドな財務諸表テーブル。「その他」に関する脚注あり。
前年度FY26第2四半期(FY2025第2四半期)のセグメント別損益計算書(₹ crore):連結収益 ₹72,349 crore(JLR ₹57,877 crore、PV ₹13,529 crore、その他 ₹943 crore)、EBITDA (₹71 crore)、EBIT (₹4,897 crore)、PBT(bei) (₹5,462 crore)。連結EBITDAマージンは(0.1)%、EBITマージンは(6.8)%。Tata PVのEBITDAは5.8%。
比較のため35ページと同じテーブル形式を採用。
FY27上半期のセグメント別損益計算書(₹ crore):連結収益 ₹192,719 crore(JLR ₹152,125 crore、PV ₹38,353 crore、その他 ₹2,241 crore)、EBITDA ₹13,123 crore、EBIT ₹3,333 crore、PBT(bei) ₹2,009 crore。連結EBITDAマージンは6.80%、EBITマージンは1.70%。JLRは7.40%と2.00%、Tata PVは4.10%と-0.40%。
同様のテーブル形式。マイナスの数値はマイナス記号で表示。
FY26上半期のセグメント別損益計算書(₹ crore):連結収益 ₹160,025 crore(JLR ₹133,829 crore、PV ₹24,406 crore、その他 ₹1,790 crore)、EBITDA ₹7,546 crore、EBIT (₹2,017 crore)、PBT(bei) (₹1,512 crore)。連結EBITDAマージンは4.7%、EBITマージンは-1.3%。
36ページから38ページまでと同じテーブル形式。
JLRの損益計算書(IFRS、百万ポンド)。FY26第2四半期、FY27第1四半期、FY27第2四半期、FY26累計、FY27累計を掲載し、前年同期比(YoY)および前四半期比(QoQ)を併記。FY27第2四半期:収益 5,894、調整後EBIT 67、税引前・例外項目前利益 6、例外項目 (530)、税引前利益 (524)、法人税 73、当期純利益 (451)。FY27累計収益は11,867、調整後EBITは234。
収益、調整後EBIT、PBT、PATの行をネイビーで強調した多段カラムテーブル。
中国合弁事業(IFRS、百万ポンド):FY27第2四半期の小売台数は1.9k台(FY26第2四半期は7.4k台)、卸売は1.0k台、収益 153 (221)、税引前利益 (38)、当期純利益 (29)、EBITDAマージン (7)%、EBITマージン (25)%。FY27累計収益は322、PBTは(43)。
ネイビーとライトカラーの行が交互に並ぶ縞模様のテーブル。YoY/QoQ列を含む。
JLRのブランド別小売台数(千台)、FY26第2四半期 / FY27第1四半期 / FY27第2四半期:Range Rover 47.2 / 46.8 / 43.4、Defender 25.4 / 26.7 / 29.5、Discovery 5.9 / 5.0 / 5.4、Jaguar 6.9 / 1.4 / 0.8、合計 85.4 / 79.9 / 79.0。累計合計は158.9(前年同期は179.8)。パワートレイン構成は卸売スライドと同様(FY27第2四半期はBEVおよびPHEV 15%、MHEV 72%、ICE 13%)。脚注にサイバーインシデント後のFY26数値の修正について記載。
9ページと同じチャートレイアウトだが、小売台数を対象としている。
JLRの地域別小売台数(千台)、FY26第2四半期 / FY27第1四半期 / FY27第2四半期:北米 22.9 / 24.4 / 24.8、英国 14.2 / 15.7 / 18.5、欧州 13.9 / 14.2 / 12.7、海外 11.1 / 9.1 / 10.5、中国 18.0 / 13.1 / 7.2、MENA 5.3 / 3.4 / 5.3。FY27累計の中国は20.2(FY26は35.2)。
6つの地域別棒グラフ。上段に第2四半期の推移、下段に累計(YTD)の推移を配置。
JLRの為替および原材料価格ブリッジ分析(百万ポンド):営業為替 26、為替ヘッジ実現損益 (78)、EBITへの為替影響 (53)、純債務および債務ヘッジの為替再評価 19、その他為替再評価 29、PBTへの為替影響 (5)、原材料ヘッジ未実現損益 (18)、PBTへの為替および原材料合計影響 (22)。FY27第2四半期のヘッジ積立金は192(FY26第2四半期は1,026)、ヘッジ総額は21,332。為替レート:GBP:USD 1.327、GBP:EUR 1.169、GBP:CNY 8.898。
上部にウォーターフォール図、下部左側にヘッジテーブル、下部右側に為替レート表を配置。
JLR(IFRS、£m):総流動性は£6,002m(現金1,842、未実行融資枠1,000、未実行UKEF 1,500、未実行RCF 1,660)、総負債は£6,035m。CY26年からCY32年までの償還期限バーを表示。2026年10月15日に£500m、10月28日にさらに£500mを借入実行。TML Holdings:流動性139、総負債621。TMPVL国内事業(₹ crore):流動性10,963、総負債3,110。融資枠に関する脚注は、この解像度では完全には判読不可。
左側の点線パネルにJLRの償還期限チャート、右側パネルをTML Holdings(£m)とTMPVL国内事業(₹ crore)のチャートに分割。
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
本資料は2026年9月30日に終了した四半期、およびFY27上半期(2026年9月30日までの6ヶ月間)を対象としています。インドの会計年度は4月から3月までであるため、FY27第2四半期(Q2 FY27)は2026年7月から9月を指します。資料内のナレーションでは、Q2FY27を2026年7月1日から9月30日、H1FY27を2026年4月1日から9月30日と定義しています。
FY27第2四半期の連結売上高は₹96.9Kクロール(インド・ルピー、1,000クロール単位)で前年同期比34.0%増、EBITDAマージンは6.2%、EBITマージンは1.1%、例外項目算入前税引前利益(PBT)は₹0.4Kクロール、純有利子負債は₹50.8Kクロールでした。JLR(ジャガー・ランドローバー)の売上高は£5.9bn(59億ポンド)、調整後EBITマージンは1.1%で、Tata Passenger Vehiclesの売上高は₹20.4Kクロール、EBITDAマージンは4.0%を記録しました。
本資料は、Tata Motors Passenger Vehicles Ltd(NSE: TMPV、BSE: 500570)による投資家向け説明会資料として、インド証券取引所(NSE)およびボンベイ証券取引所(BSE)に提出されたものです。この45ページのバージョンでは、取引所への送付状は除外されています。
資料は、グループ全体(1〜5ページ:セーフハーバー、ハイライト、連結業績、純有利子負債)、ジャガー・ランドローバー(6〜22ページ:業績、ブランド、地域、ブリッジ分析、キャッシュフロー、投資、外部環境、重点領域、製品投入、北米、損益分岐点、見通し)、インド国内のTata Passengerおよび電気自動車(23〜34ページ)、および付録(35〜45ページ)で構成されています。
全45ページです。付録には、FY27およびFY26の第2四半期と上半期のセグメント別損益計算書(₹クロール単位、IndAS準拠)、JLRの損益計算書、中国合弁事業の業績、ブランド・地域別のJLR小売販売台数、為替およびヘッジのブリッジ分析、債務プロファイルが含まれています。
業績見通しのページでは、FY27の更新されたガイダンスとして、売上高約£25bn(250億ポンド)、EBITマージン約2〜3%、フリーキャッシュフロー約マイナス12.5億ポンド(FY26実績はそれぞれ£23bn(230億ポンド)、0.7%、マイナス22億ポンド)を示しています。JLRはFY28に2桁のEBITDAとプラスのフリーキャッシュフローを目指しています。
TataのEV出荷台数はFY27第2四半期に月平均1.57万台(前年同期比90%増)に達し、VahanのEV市場シェアは42.8%でした。TataのEV普及率は24.0%で、業界平均の8.0%を大きく上回っています。EVはTata PVのパワートレイン構成の23%を占めています。
はい、可能です。KPIダッシュボード、ウォーターフォール図、地域別チャート、付録の表など、ページごとのレイアウトは、独自の決算資料や投資家向け資料を作成する際の構造的なリファレンスとして非常に有用です。コンテンツの著作権は企業に帰属するため、デザインや構成の参考として使用し、そのまま自社のものとして再公開しないでください。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。


