
収録コレクション: 投資家向けプレゼン資料の実例 · 決算説明資料の実例集
太平洋セメントの2026年度第2四半期(中間期)決算説明資料です。2026年11月10日にTDnet(東京証券取引所 適時開示情報閲覧サービス)で公開された全41ページの日本語資料です。2026年度(2027年3月期)の中間期(2026年4月〜9月)を対象としています。連結売上高4,692.78億円、営業利益303億円、中間純利益367億円の実績に加え、通期の営業利益予想を630億円に下方修正した内容を網羅しています。
このスライドの表紙をスタイルの参考にして、ご自身の内容からスライドを作成します。 下のページから好きな1枚を選び、そのレイアウトを参考にすることもできます。
クイックナビゲーション
タグ
スライドを共有
太平洋セメントの2026年度第2四半期(中間期)決算説明資料です。2026年11月10日にTDnet(東京証券取引所 適時開示情報閲覧サービス)で公開された全41ページの日本語資料です。2026年度(2027年3月期)の中間期(2026年4月〜9月)を対象としています。連結売上高4,692.78億円、営業利益303億円、中間純利益367億円の実績に加え、通期の営業利益予想を630億円に下方修正した内容を網羅しています。
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
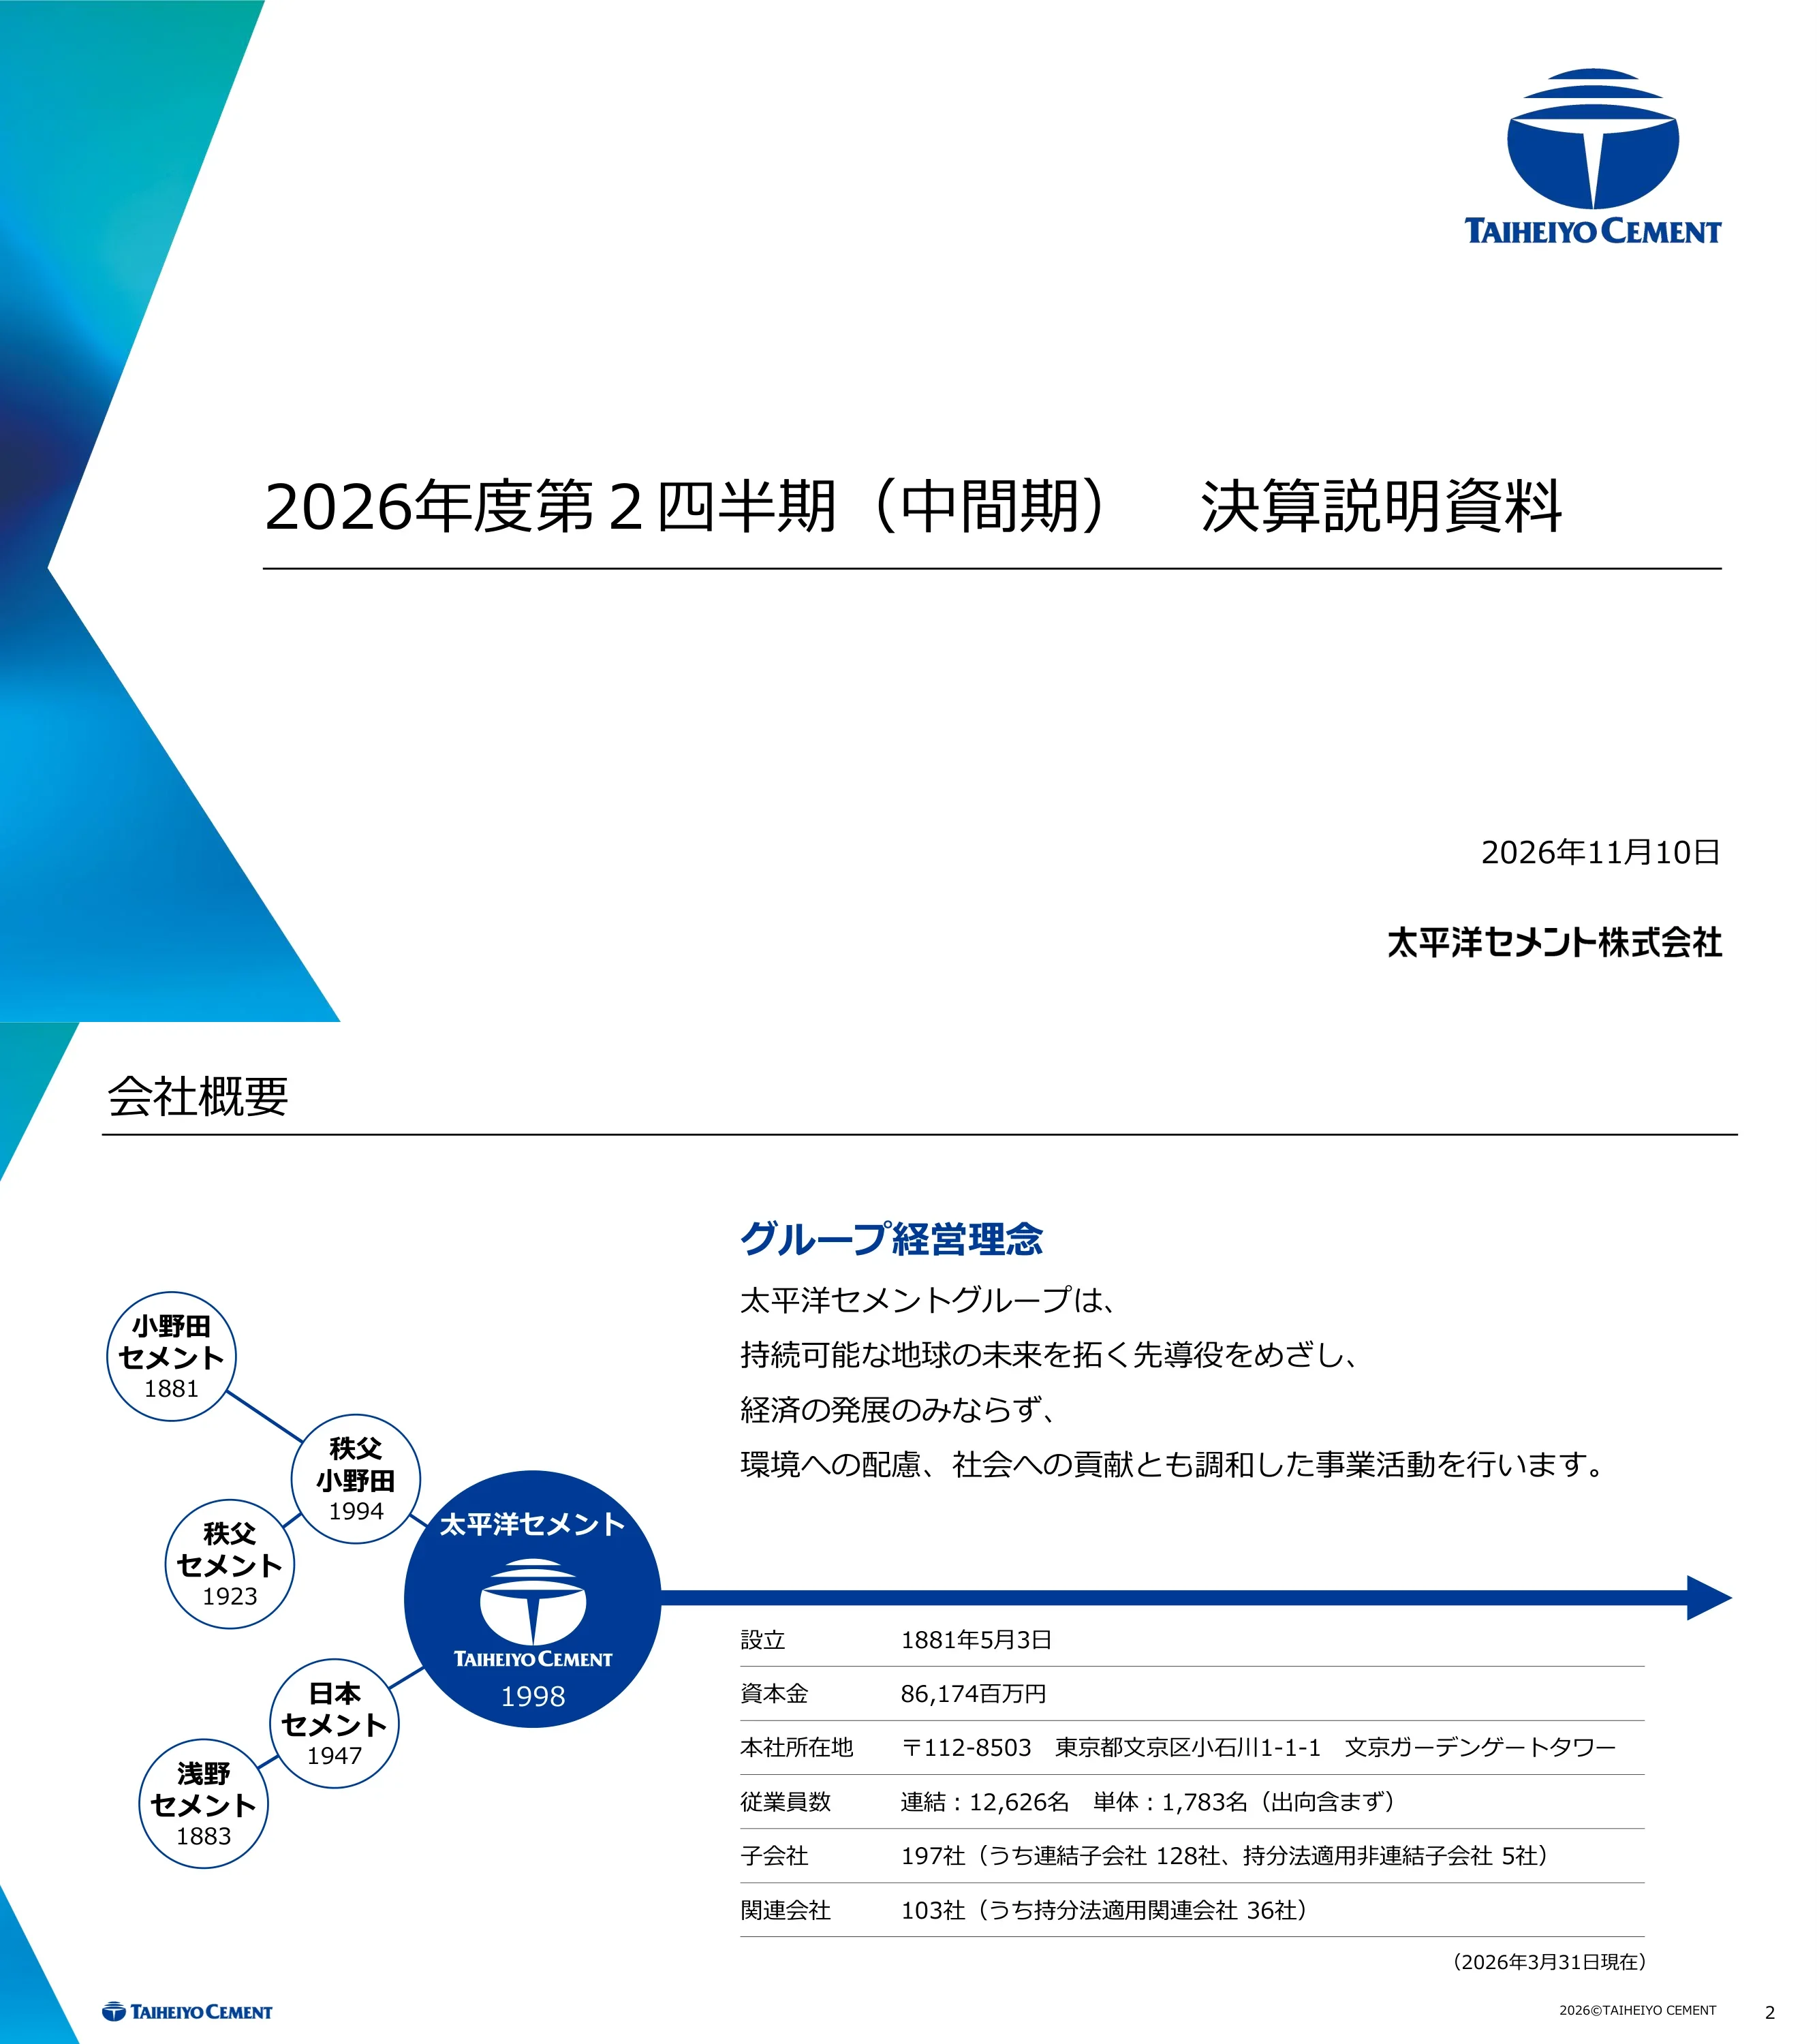
2026年11月10日付の「2026年度第2四半期(中間期)決算説明資料」のタイトルスライドです。
白背景にティールからブルーのコーナー三角形を配し、左側にタイトルと日付、会社ロゴを配置したデザインです。
1881年5月3日創立、資本金861億7,400万円、東京都文京区に本社を置く企業の概要です。2026年3月31日現在、連結従業員数12,626名(単体1,783名)、子会社197社、関連会社103社を擁しています。グループ理念や、小野田セメント、秩父セメント、浅野セメント、日本セメントの流れを汲む合併の系譜も示されています。
左側に会社情報の表、右側に合併の系譜図、下部に理念ステートメントを配置しています。
地域別売上高:日本 5,436億6,700万円(クリンカー生産能力 16,799千トン)、米国 2,792億6,100万円(5,280千トン)、アジア・太平洋 755億1,400万円(5,520千トン)。地図上にはセメント工場、クリンカー粉砕工場、サービスステーション、本社がプロットされています(国内工場リストは一部細かいテキストで記載)。
日本、米国、アジア・太平洋の3つの地域マップパネルに、売上高と生産能力のボックス、工場アイコンの凡例を配置しています。
アジェンダ:1 連結業績ハイライト (p.5)、2 2026年度第2四半期決算実績 (p.8)(セグメント別、損益計算書、貸借対照表、キャッシュ・フロー)、3 2026年度業績予想 (p.16)、4 株主還元 (p.23)、および付録 (p.25)。
右側にページ番号を配した番号付きアジェンダリスト。
連結決算ハイライトのセクション区切りスライド。
中央に大きなセクションタイトル、四隅にアクセントを配したシンプルなレイアウト。
2026年度第2四半期(H1)の売上高は4,692億7,800万円(前年同期比+311億3,700万円)、営業利益は303億1,800万円(同-25億3,500万円)、経常利益は287億2,600万円(同-42億2,000万円)、親会社株主に帰属する中間純利益は367億4,800万円(同+122億6,300万円、固定資産売却益が寄与)。中間配当は1株当たり50円から60円に増配。国内セメント事業は中東関連コストにより減益、海外事業は東南アジアが牽引し増益。
上部に3つの要約箇条書き、下部に前年同期比較表(単位:百万円)。
平均為替レートは158.3円/$(前年同期148.4円)、輸入石炭価格は$150/t(同$135)。営業利益率6.5%(同7.5%)、中間EPS 334.6円(同219.7円)、1株当たり純資産6,485.5円、自己資本比率42.9%(前期末46.0%)、ネットD/Eレシオ0.60倍(同0.48倍)。
上下2段の表:上段に外部環境要因、下段に財務指標。それぞれ前期、当期、増減の列で構成。
2026年度第2四半期(中間期)実績のセクション区切りスライド。
余白を活かしたスライドに大きなセクションタイトル。
H1の売上高/営業利益(単位:百万円):セメント 349,837 / 18,659(国内 168,663 / 8,400、海外子会社 181,174 / 10,258)、資源 46,421 / 5,511、環境 43,727 / 4,845、建材・土木 20,876 / 151、その他 40,009 / 1,316。連結合計 469,278 / 30,318。
売上高と営業利益のブロックに分かれた大規模なセグメント別一覧表。それぞれ前年、当年、増減を表示。
国内販売数量は5,263千トン(前年同期比-393)に減少した一方、輸出は1,719千トン(同+76)に増加。売上高は1,686億6,300万円(同+60億2,300万円)、営業利益は84億円(同-28億8,900万円)。ウォーターフォール図では、売上高が1,626億円から1,687億円へ増加、営業利益は113億円から84億円へ減少した要因(価格転嫁、数量、変動費、固定費)を分析。
左上にデータ表、右側に解説の箇条書き、下部に2つのウォーターフォール図(売上高・営業利益)。
米国:セメント2,900千トン、生コン2,584千cy、骨材5,700千トン。売上高1,532億円(9億6,800万ドル)、営業利益100億円(6,300万ドル、前年同期8,200万ドルから減少)。アジア・その他:売上高296億円、営業利益11億円(前年同期は15億円の赤字)。海外全体で為替影響により売上高+104億円、利益+7億円。6月初旬にカリフォルニア州の生コン事業買収を完了。
左に米国、右にアジアの表を配置。各表の下に解説、最下部に為替影響の注記。
資源:売上高464億2,100万円、営業利益55億1,100万円(前年同期比+3億2,000万円)。環境:437億2,700万円、48億4,500万円(同+3億2,900万円)。建材・土木:208億7,600万円、1億5,100万円(同-7億6,500万円)。その他:400億900万円、13億1,600万円(同+2億1,300万円)。骨材、ALCの低迷、石炭灰処理に関する解説を掲載。
前期、当期、増減の列を持つ4行の表と、右側にセグメント別の解説列を配置。
売上高4,692億7,800万円、営業利益303億1,800万円、営業外損益-15億9,300万円、経常利益287億2,600万円。特別損益は179億6,900万円の益(前年同期は9億3,900万円の損)に転じ、税金等調整前純利益466億9,500万円、法人税等85億7,900万円、親会社株主に帰属する当期純利益367億4,800万円。
前年同期、当期、増減の列を備えた単一のP&L表。
総資産は1兆4,790億6,100万円から1兆6,502億5,300万円(+1,711億9,200万円)に増加。うち有形固定資産8,301億4,700万円、無形固定資産1,051億600万円。有利子負債は5,042億9,100万円(+1,145億2,400万円)に増加。純資産合計7,450億3,800万円。期末為替レート162.4円/$。
左右対照の表:左側に資産、右側に負債・純資産を配置。2026年3月末と9月末の数値を比較。
営業活動によるCF 471億3,400万円、投資活動によるCF -1,170億500万円、フリー・キャッシュ・フロー -698億7,100万円、財務活動によるCF +834億5,400万円。減価償却費およびのれん償却額は352億5,900万円。
CF項目をまとめたコンパクトな表。前期、当期、増減の列で構成。
2026年度通期業績予想のセクション区切りスライド。
余白を活かしたスライドに大きなセクションタイトル。
中東情勢の影響は通期で継続すると想定。国内セメント事業は、下期にトクヤマのセメント販売事業等の譲受により増収を見込む一方、利益面では減益を予想。海外事業は増収増益の見通し。前提条件:国内需要2,900万トン(前期比-153万トン)、石炭価格150ドル/t、為替158.0円/$。為替感応度は1円の円安で営業利益を0.3億円(3,000万円)押し下げる要因となります。
上部に要約の箇条書き、下部に前提条件の表を配置。
売上高1兆100億円(前期比+1,116億円)、営業利益630億円(同-116億円)を予想。経常利益555億円、特別利益140億円、親会社株主に帰属する当期純利益510億円(前期は254億円)を見込む。表の単位は億円。
前期実績、当期予想、増減を並べた単一のP&L表。
単位は億円:セメント事業 売上高7,550 / 営業利益374(内訳:国内3,630 / 130、海外3,920 / 244)、資源事業 950 / 105、環境事業 900 / 98、建材事業 450 / 4、その他 980 / 55。連結合計 10,100 / 630。
売上高と営業利益のブロックごとに、実績・予想・増減をまとめたセグメント別一覧表。
国内販売数量はトクヤマからの譲受分を含め1,160万トン(前期比+42.7万トン)、輸出は360万トン(同+28万トン)。売上高3,630億円(同+263億円)、営業利益130億円(同-150億円)。防衛関連工事や能登復興支援による需要増がある一方、労務費の上昇や中東情勢に伴うコスト増が利益を圧迫。
上部にデータ表と解説、下部に売上高および営業利益の増減要因分析(ウォーターフォールチャート)。
Taiheiyo Cementは、トクヤマのセメント販売事業等を新会社「トクヤマ Taiheiyo 株式会社」へ承継させる吸収分割により事業を譲受。2026年6月25日に公正取引委員会より排除措置命令を行わない旨の通知を受け、契約締結。10月1日より営業を開始。
左側に事業承継のスキーム図(吸収分割)、右側に主要なマイルストーンを配置。
米国:セメント5,898千トン、生コン6,034千トン、骨材11,467千トン。売上高3,336億円(2,108百万ドル)、営業利益244億円(154百万ドル)。アジア・その他:セメント7,758千トン、売上高625億円、営業利益18億円(前期37億円の赤字から黒字転換)。海外事業全体の為替影響は売上高+200億円、利益+14億円。
左に米国、右にアジアのデータ表を配置し、解説文と為替に関する注釈を付記。
株主還元に関するセクションの扉スライド。
余白を活かしたデザインに大きなセクションタイトルを配置。
2026年度の年間配当は、中間配当60円を含め前期比20円増の1株当たり120円を予定。「26中期経営計画」の方針として、総還元性向33%以上、安定配当80円以上、機動的な自己株式取得を掲げ、3カ年累計の総還元性向は43.7%となる見込み。チャートでは2021年から2026年にかけて配当が70円から120円へ上昇する推移と、2026年度の配当総額131億円の予想を示しています。
上部に還元方針の要約とポイント、下部に2つの棒グラフ(総還元額(億円)、1株当たり配当金(円))を配置。
参考資料(Appendix)セクションの扉スライド。
余白を活かしたデザインに大きな「Appendix」のタイトルを配置。
有利子負債(2022年3月末〜2027年3月末予想、および2026年9月末時点の連結5,043億円)と設備投資額(2021年度〜2026年度予想、および2026年度上期)の推移チャート。それぞれ単体と連結子会社の内訳を億円単位で表示。グラフ内の数値ラベルは細かな文字で記載。
単体と連結子会社を色分けした2つの積上棒グラフを左右に配置(単位:億円)。
2021年度から2026年度予想(および2026年度上期)までの減価償却費と研究開発費の推移。単体と連結子会社の内訳を表示。注釈として、2024年度より減価償却方法を定率法から定額法へ変更した旨を記載。各棒グラフの数値は細かな文字で表示。
年度別の2つの積上棒グラフを配置(単位:億円)。
海外子会社のセメント販売数量(万トン)と、米国事業の売上高・営業利益・EBITDA(百万ドル)の推移。米国事業の売上高は2026年度予想で2,108百万ドル(上期実績968百万ドル)に達する見込み。その他の数値は細かな文字で記載。
左側に販売数量の棒グラフ、右側に2021年度〜2026年度の米国事業の業績推移を示す複合チャートを配置。
セメント協会統計に基づく、2006年度から2025年度までの国内セメント需要、輸出、および廃棄物・副産物受入量の長期推移グラフ(単位:万トン)。国内需要は2006年度の約5,899万トンをピークに、2025年度には3,053万トンまで減少。個別のラベル数値は細かな文字で記載。
横軸に年度をとった、スライド幅いっぱいのマルチシリーズ・チャート(凡例付き)。
26中期経営計画期間中に国内上場株式の保有額(2025年3月末簿価ベース)の約50%、次期計画で約20%を売却する方針。これまでにA&A Material株の一部売却などを実施し、当期計画の約20%に対して約8%の進捗となっています。
左側に年度別の削減実績を示す棒グラフ、右側に計画と進捗状況を説明するテキストパネルを配置。
業績予想修正の概要として、中東情勢、トクヤマ、米国市場の影響を再掲。前提条件は前回予想から、国内需要は2,900万トンで据え置き、石炭価格は155ドルから150ドル/tへ、為替レートは157.0円から158.0円/$へと変更されています。
修正概要の箇条書きと、前回予想と今回予想を比較した前提条件の表で構成。
FY2026の業績予想を下方修正:売上高は1兆270億円から1兆100億円へ、営業利益は760億円から630億円へ、経常利益は700億円から555億円へ、親会社株主に帰属する当期純利益は630億円から510億円へとそれぞれ修正されました。
前回予想、今回予想、増減額の列で構成された単一の損益計算書(単位:億円)。
営業利益予想の修正(単位:億円):国内セメントは170から130へ、海外セメントは317から244へ、セメント計は487から374へ、資源は106から105へ、環境は104から98へ、建材は19から4へ、その他は46から55へ。連結合計は760から630。連結売上高は10,270から10,100へと修正されています。
売上高と営業利益のブロックに分かれ、前回予想と今回予想を比較したセグメント別一覧表。
国内販売数量を1,180万トンから1,160万トンへ、輸出を380万トンから360万トンへ下方修正。売上高は3,680億円から3,630億円へ、営業利益は170億円から130億円へ。徳山製造所関連の影響は、今回から生コン・その他セグメントに計上されています。
上部に比較表と解説、下部に2つのウォーターフォール図を配置し、区分変更に関する脚注を記載。
米国事業の売上高を3,403億円から3,336億円(2,108百万ドル)へ、営業利益を326億円から244億円(154百万ドル)へ修正。アジア・その他は、セメント販売775万8,000トン、売上高625億円、営業利益18億円。米国の需要回復は2027年中盤から緩やかに始まると予想されています。
米国とアジアの表を並列し、解説文と為替に関する脚注を配置。
セメント業界による廃棄物・副産物の利用量は、国内の再資源化量の約10%に相当します。グループ全体で石炭灰、スラグ、汚泥などを活用し、リサイクル率40%以上のセメントを製造。道路、橋、ダム、ビルなどのインフラ素材として供給しています。
中央に循環フロー図を配置し、左側に投入される廃棄物リスト、右側にインフラ用途リスト、下部に結びの言葉を記載。
3つのアプローチによるロードマップ:即効策(混合セメントへのシフト、燃料代替)、着実な進展(既存技術の深化)、革新的技術(C2SPキルンによるCO2回収、CCUメタネーション・炭酸化、CCS)。2000年度比で排出原単位を20%以上削減する目標を掲げています。一部の細かい文字は読み取りにくい箇所があります。
カーボンニュートラルの目標に向かって、水平方向に3つのアプローチが伸びるロードマップ図。
採用されているESG指数と格付けを掲載:FTSE Blossom Japan Sector Relative Index、MSCI日本株ESGセレクト・リーダーズ指数、Dow Jones Sustainability Asia Pacific、CDP(気候変動B、水セキュリティB、サプライヤー・エンゲージメント・リーダー)、JCR A+、R&I A(2026年)。
ロゴマークと格付けラベルをグリッド状に配置し、短い取得情報を付記。
2026年6月16日から10月6日までのニュースを時系列で掲載:3年連続のCDPサプライヤー・エンゲージメント・リーダー選出、インドネシアから米国へのセメント輸出開始、7月21日の固定資産売却益計上および業績予想修正の発表、徳山Taiheiyoの事業開始(9月30日)、統合報告書2026の発行など。
左側に日付、右側にヘッドラインを配した2列のリスト形式。
将来の予測数値は資料作成時点での入手可能な情報と合理的判断に基づいたものであり、リスクや不確実性を含み、その達成を保証するものではない旨の免責事項。
シンプルなスライド上に配置された単一のテキストブロック。
白背景の中央にTaiheiyo Cementのロゴのみを配置した終了スライド。
余白の中央にロゴを1つ配置。
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
2026年4月から9月までの連結業績ハイライト、セグメント別業績、損益計算書、貸借対照表、キャッシュ・フローに加え、2026年度の業績予想とその修正、株主還元、さらにトレンドデータやESG、カーボンニュートラル戦略を掲載した付録(アペンディックス)を含む全41ページのスライド資料です。
2026年度(FY2026)は2027年3月期を指し、その第2四半期(中間期)は2026年4月から9月までの期間を対象としています。本資料の作成日は2026年11月10日です。
中間期の売上高は4,692億7,800万円(前年同期比311億3,700万円増)、営業利益は303億1,800万円(同25億3,500万円減)、親会社株主に帰属する中間純利益は367億4,800万円(同122億6,300万円増)でした。2026年度通期の営業利益予想は、前回発表の760億円から630億円に下方修正されています。
この資料は日本語で作成された決算説明資料です。原本は東京証券取引所の適時開示情報閲覧サービス(TDnet)で公開されました。本ギャラリーページでは、各スライドの日本語による分析を提供しています。
中間配当は1株当たり60円で、前年同期の50円から増配となりました。2026年度の年間配当は1株当たり120円を予定しており、前期比で20円の増配となる見込みです。
通期でのコスト増を招いている中東情勢、国内販売数量の減少、徳山事業譲受や米国生コン事業買収による初年度シナジーが想定を下回ったこと、および米国の住宅需要の減退などが要因として挙げられています。
この2Slidesギャラリーページのダウンロードオプションからスライドを入手できます。スライドは、利用可能な場合、PPTXまたはPDF形式で書き出すことが可能です。
この資料は、セクション区切り、増減分析付きの比較表、ウォーターフォール図(ブリッジチャート)、箇条書きの解説といった再現性の高い構造を採用しています。数値を自社のものに置き換え、タイトルバーやブルーの配色、チャートのスタイルを維持することでテンプレートとして活用できます。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。


