
収録コレクション: 投資家向けプレゼン資料の実例 · 決算説明資料の実例集
SMC 2026年度第2四半期 決算説明会資料 — 空気圧機器および自動化機器メーカーであるSMC株式会社(東証 6273)の、2027年3月期 第2四半期(2026年4月〜9月期)の決算資料(2026年11月13日付)です。本資料は日本語で作成され、TDnet(東京証券取引所 適時開示)で公開されたものです。中間期の売上高は前年同期比38.3%増の5,536億円、営業利益は74.0%増の1,579億円(利益率28.5%)と過去最高を記録し、通期業績見通しは売上高1兆730億円、営業利益2,940億円に上方修正されました。
このスライドの表紙をスタイルの参考にして、ご自身の内容からスライドを作成します。 下のページから好きな1枚を選び、そのレイアウトを参考にすることもできます。
クイックナビゲーション
タグ
スライドを共有
SMC 2026年度第2四半期 決算説明会資料 — 空気圧機器および自動化機器メーカーであるSMC株式会社(東証 6273)の、2027年3月期 第2四半期(2026年4月〜9月期)の決算資料(2026年11月13日付)です。本資料は日本語で作成され、TDnet(東京証券取引所 適時開示)で公開されたものです。中間期の売上高は前年同期比38.3%増の5,536億円、営業利益は74.0%増の1,579億円(利益率28.5%)と過去最高を記録し、通期業績見通しは売上高1兆730億円、営業利益2,940億円に上方修正されました。
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
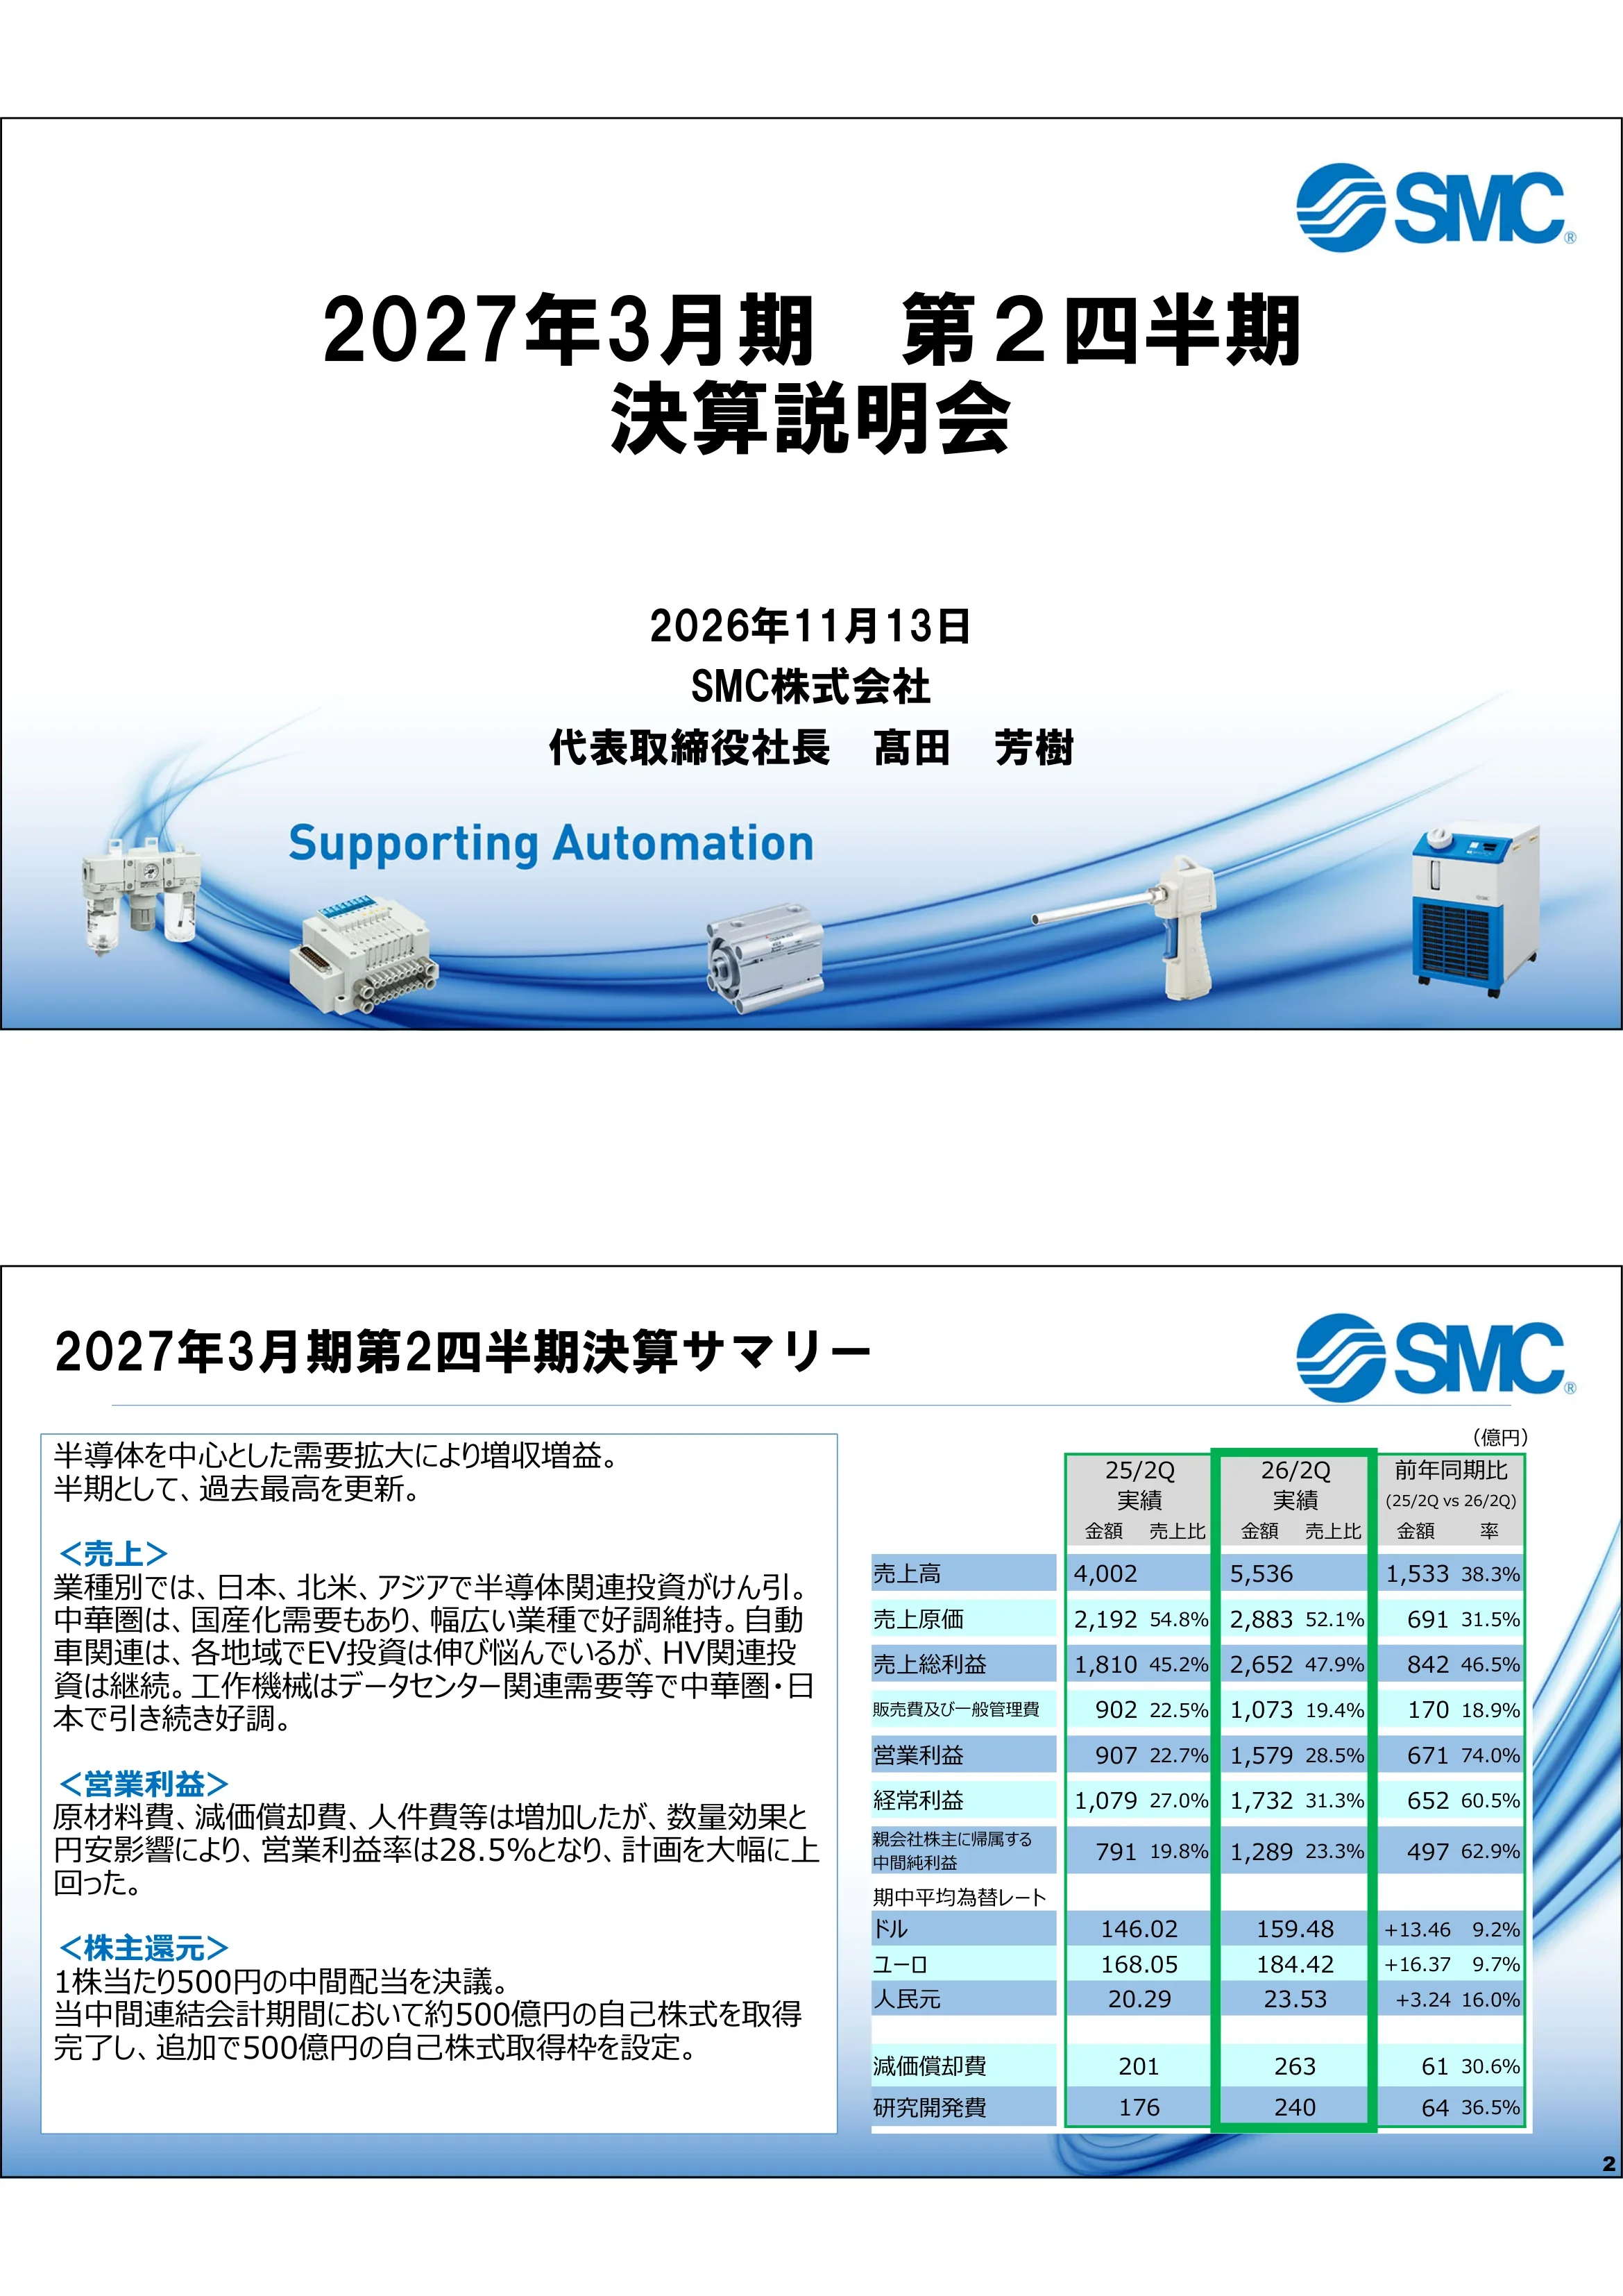
2026年11月13日付の2027年3月期第2四半期決算説明会資料の表紙。SMC株式会社 代表取締役社長 高田芳樹氏によるプレゼンテーション。「オートメーションを支える」というタグラインが添えられています。
白背景の中央にタイトルと登壇者ブロックを配置。右上にSMCロゴ、下部には製品写真とともに青いスウッシュバンドが配されています。
半導体関連の需要拡大を背景に増収増益、中間期として過去最高を更新。売上高5,536億円(前年同期4,002億円、+1,533億円、+38.3%)、売上原価2,883億円(原価率52.1%)、売上総利益2,652億円(利益率47.9%、前年同期45.2%)、販管費1,073億円、営業利益1,579億円(利益率28.5%、前年同期907億円、+74.0%)、経常利益1,732億円(+60.5%)、親会社株主に帰属する中間純利益1,289億円(+62.9%)。平均為替レート:USD 159.48(前年同期146.02)、EUR 184.42(168.05)、CNY 23.53(20.29)。減価償却費263億円、研究開発費240億円。概況:日本、北米、アジアで半導体投資が牽引。グレーターチャイナは地産地消需要により全業種で好調。自動車はEV投資が停滞するもHV投資は継続。工作機械はデータセンター需要により堅調。営業利益率は、原材料費・減価償却費・労務費の増加を数量増と円安が補い、計画を大幅に上回る28.5%を達成。中間配当は1株当たり500円。当期中に約500億円の自己株式を取得し、さらに500億円の取得枠を設定。
2カラム構成:左側に項目別(売上高、営業利益、株主還元)のテキストボックス、右側に前年同期(FY25上期)、当期(FY26上期、緑色で強調)、増減率を比較する表を配置。
第2四半期の進捗を踏まえ、通期予想を上方修正。修正予想 vs 前回予想 vs 2025年度実績:売上高 10,730 / 10,000 / 8,425億円、売上総利益 5,100 (47.5%) / 4,490 / 3,814億円、販管費 2,160 / 2,300 / 1,908億円、営業利益 2,940 (27.4%) / 2,190 / 1,905億円、経常利益 3,250 / 2,390 / 2,355億円、当期純利益 2,380 / 1,700 / 1,673億円。想定為替レート:USD 158.00、EUR 181.00、CNY 23.60。設備投資1,000億円、減価償却費623億円、研究開発費470億円は据え置き。年間配当は1株当たり1,000円。今後の見通し:半導体は下期に高水準の受注を予想。グレーターチャイナの自動車EV向けはやや減速。工作機械はデータセンター向けが堅調。地域別:日本は半導体が牽引。北米は半導体およびデータセンターの設備投資が継続。グレーターチャイナは半導体の内製化が進む一方、二次電池投資は減速。その他アジアは韓国、シンガポール、マレーシアで半導体投資。欧州はドイツの自動車・機械の停滞後、半導体、電機、食品機械を中心に回復。生産面:工場人員を増強し、サプライヤーのBCP対応を推進。
2カラム構成:左側に概況(業界、地域、生産・調達動向)のテキストボックス、右側に3期分の比較表を配置し、修正予想を赤枠で強調。
中長期の重点課題:(1) 強みを活かした成長とシェア拡大の販売戦略 — 広範なグローバル拠点、豊富な製品ラインナップ、短納期対応。(2) 差別化のための積極投資 — 景気サイクルに左右されない安定した供給能力投資、強靭な供給体制のためのマルチサイト生産、人的資本投資。(3) 顧客ニーズに応える開発体制 — 開発スピードの向上、小型・軽量・環境配慮型製品、顧客のCO2削減に貢献する製品・サービス。2026年度の取り組み:販売 — 深耕拡大、営業人員増強、供給力強化。生産 — イノベーションと事業拡大のための生産戦略、サステナビリティへの貢献、BCPの進化。開発 — 開発加速、コスト低減、グローバル連携と人材育成。
枠で囲まれた2つのボックスを並列配置:左側は下線付きの番号付き見出しと箇条書き、右側は3つのカテゴリ(販売、生産、開発)ごとのリスト。
2025年度の地域別シェアは概ね横ばい。競争の激しいグレーターチャイナではハイエンド製品を中心にシェアを拡大。シェア推移(%)'21→'25:日本 63, 62, 62, 62, 62;北米 32, 33, 34, 32, 33;欧州 23, 23, 22, 22, 22;グレーターチャイナ 43, 40, 36, 35, 36;その他アジア 55, 53, 53, 54, 54;世界 39, 37, 35, 35, 36。各年度のUSD/JPYレートを併記:112.39, 135.56, 144.58, 152.59, 150.64。※グレーターチャイナは中国、台湾、香港と定義。
上部に1行のサマリーボックス、下部に地域別および世界合計の5カ年推移を示す中央揃えの表を配置。
設備投資計画1,000億円のうち、第2四半期までに328億円を執行。国内工場の倉庫棟やCTC(中国新技術センター)などを含む。来年度も1,000億円弱の投資を継続予定。計画 vs 第2四半期実績:国内生産 347 / 110億円(草加、下妻、筑波、遠野工場他)、海外生産 296 / 127億円(ベトナム、中国 天津・北京、シンガポール)、国内本社・R&D・販売・物流 66 / 27億円(JTC他)、海外 291 / 64億円(SMC中国販売、台湾、オーストラリア、ドイツ、欧州倉庫、ルーマニア)。
上部にサマリーテキスト、下部にマトリックス形式の表を配置。行に目的・地域、列にFY2026計画・第2四半期実績・プロジェクト一覧を記載し、合計欄はライム色のセルで強調。
安定的な配当と機動的な自己株式取得を基本方針とする。2026年11月13日の取締役会にて500億円の自己株式取得枠を設定。2026年度の自己株式取得:5月14日決議分500億円(9月に完了)、11月13日決議分500億円。全額執行した場合の総還元性向は68.1%となる見込み。1株当たり配当金の推移:400円(2018年)、400円、500円、750円、900円、950円、1,000円(2024年)、1,000円(2025年)、1,000円(2026年予想)。株主還元実績チャート(億円)では、2018年から2026年までの配当と自己株式取得、総還元性向および配当性向の推移を表示。2026年度は自己株式取得1,000億円、配当性向26.1%、総還元性向68.1%として表示。右側のチャートでは一部のラベルが重なっているため、特定の年度の数値が読み取りにくい箇所がある。
上部にテキストボックス、下部に2つのチャート(左側に単一系列の棒グラフ、右側に積み上げ棒グラフと2本の折れ線グラフの複合チャート)を配置。
経営セクションを締めくくるブランド中扉。SMCのロゴと「Supporting Automation」のタグラインを表示。データ記載なし。
白地に中央配置されたロゴと、流れるような青い楕円のグラフィック。
2026年11月13日付の詳細な決算資料の表紙。説明者は取締役 専務執行役員 管理本部長 兼 経理部長 宮添 恭一氏。
メインの表紙と同じテンプレートを使用。中央にタイトルと説明者名、下部に製品写真を配置。
詳細な損益計算書(P&L)の表。FY25上期対FY26上期:売上高 4,002 → 5,536(+38.3%)、営業利益 907 → 1,579(+74.0%)。通期計画(修正前):売上高 10,000、営業利益 2,190。四半期単体:Q1売上高 2,709、Q2 2,826(+116、前四半期比+4.3%)。売上総利益 1,269 (46.8%) → 1,383 (49.0%)、営業利益 739 (27.3%) → 839 (29.7%)、+13.5%。経常利益 917 → 814 (−11.3%)、純利益 678 → 611 (−9.9%)。Q2平均為替レート:USD 159.40、EUR 183.43、CNY 23.63。計画に対する進捗:減価償却費 623のうち263 (42.3%)、研究開発費 470のうち240 (51.1%)。
幅の広い多段組の表。左側に緑の枠で囲まれた前年同期比ブロック、中央に計画値列、右側に赤の枠で囲まれた四半期ブロックを配置。
売上高ブリッジ 4,002 → 5,536(+1,533億円):数量 +1,039、価格 +23、為替 +461、連結範囲 +10。数量は前年同期比+26.0%:日本 +167 (+21%)、北米 +61 (+12%)、欧州 +77 (+10%)、グレーターチャイナ +505 (+42%)、その他アジア +226 (+37%)。価格 +0.6%(日本 +19、海外 +4)。為替 +11.5%(北米 +62、欧州 +73、中国 +247)。営業利益ブリッジ 907 → 1,579(+671):数量 +469、価格 +23、為替 +302、棚卸資産評価 −4、加工費・材料費・その他 −31、販管費 −88。為替内訳:取引 +194、換算 +107。販管費:人件費 −30、物流費 −24、研究開発費 −12。注記として、米国関税の還付金が売上原価のマイナスとして計上され、コスト削減に寄与。
左側に2つの水平ウォーターフォール図(売上高、営業利益)を上下に配置し、右側に説明用のテキストボックスを配置。
売上高 2,709 → 2,826(+116億円):数量 +94、価格 +7、為替 +5、連結範囲 +10。数量はQ1比+3.5%:日本 +24 (+5%)、北米 +29 (+9%)、欧州 +7 (+2%)、グレーターチャイナ +2 (±0%)、その他アジア +24 (+6%)。価格 +0.3%(日本 −4、海外 +12)。為替 +0.2%(北米 ±0、欧州 −6、中国 +5)。営業利益 739 → 839(+99):数量 +43、価格 +7、為替 +40、棚卸資産評価 ±0、加工費・材料費・その他 +17、販管費 −8(租税公課)。為替内訳:取引 +11、換算 +29。
11ページと同様の2段ウォーターフォール構成で、右側に解説ボックスを配置。
FY25 Q2からFY26 Q2までの四半期別売上高(億円)。連結合計:2,000、2,096、2,326、2,709、2,826。日本 395→486、北米 259→341、欧州 377→459、グレーターチャイナ 595、658、689、967、987、その他アジア 310→477。売上構成比:日本 17%、北米 12%、欧州 16%、中国 35%、その他アジア 17%。連結売上高の業界別構成:半導体は19%から28%に上昇、自動車は17%から14%に低下。FY26 Q2のグレーターチャイナにおける半導体比率は35%、その他アジアは43%。生産拠点:草加他(6工場)、米国インディアナ、チェコ、北京・天津、ベトナム・シンガポール・インド。為替感応度(1%変動時の年間営業利益への影響):合計 48.3億円(USD 1.5、EUR 9.2、CNY 19.3、KRW 5.5億円)。
上部に地域別のグレーのステップ棒グラフを並べ、下部に四半期売上高、業界別構成比、拠点、為替感応度をまとめた高密度の表を配置。
FY25末対FY26 Q2(億円):資産合計 23,118 → 23,601(+2.1%)。流動資産 15,042 → 15,844(内訳:現金 6,638 → 6,891、売掛金 2,353 → 2,890、有価証券 478 → 466、棚卸資産 5,066 → 5,181)。固定資産 8,075 → 7,756、手元流動性 8,278 → 8,118。負債 1,965 → 2,088、純資産 21,152 → 21,513。自己資本比率 91.5% → 91.1%、BPS 33,498円 → 34,509円、ROE 8.3% → 6.0%(年換算 12.1%)。棚卸資産詳細:製品 1,984 → 1,889、仕掛品 332 → 367、原材料 2,749 → 2,924。実質増減は連結範囲(+8)、為替(−3)、評価影響(+8)を除き100。棚卸資産回転月数:平均 7.2 → 5.6、期末 5.9 → 5.5。期末為替レート:USD 157.33、EUR 178.30、CNY 23.45。
左側にメインの貸借対照表、右側に棚卸資産内訳、回転率、為替レートの表を配置し、赤の矢印で関連付け。
FY2026の修正業績見通し(FY25実績および現行予想との比較):売上高10,730億円(FY25比+2,304億円 / +27.4%、前回予想比+730億円 / +7.3%)、売上総利益5,100億円(前回予想比+610億円)、販管費2,160億円(同−140億円)、営業利益2,940億円(FY25比+1,034億円 / +54.3%、前回予想比+750億円 / +34.2%)、経常利益3,250億円(前回予想比+860億円)、当期純利益2,380億円(FY25比+706億円 / +42.3%、前回予想比+680億円 / +40.0%)。為替前提の変更:USD +3.00の158.00円、EUR −2.00の181.00円、CNY +0.90の23.60円。設備投資1,000億円(FY25比−502億円)、減価償却費623億円、研究開発費470億円、配当金1,000円(変更なし)。
修正見通しの列が赤枠で囲まれた5列の比較表。
4つのウォーターフォール図。(1) 売上高(対FY25):8,425 → 10,730(+2,304):数量+1,639、価格+40、為替+595、連結範囲+30。(2) 営業利益(対FY25):1,905 → 2,940(+1,034):数量+742、価格+40、為替+380、棚卸資産評価−41、加工費・材料費・その他+63、販管費−150。(3) 売上高(対現行予想):10,000 → 10,730(+730):数量+441、価格±0、為替+259、連結範囲+30。(4) 営業利益(対現行予想):2,190 → 2,940(+750):数量+203、価格±0、為替+120、棚卸資産評価±0、加工費・材料費・その他+267、販管費+160。
丸数字の見出しが付いた、2×2グリッド配置の横型ウォーターフォールチャート。
地域別積上棒グラフ(単位:億円):FY25実績 1,502(日本 1,099、北米 19、欧州 34、アジア 340、その他 10);FY26計画 1,000(日本 413、北米 52、欧州 75、アジア 421、その他 39);FY26第2四半期までの実績 328(日本 137、北米 9、欧州 33、アジア 142、その他 7)。右側の表は、6ページ目と同様の計画対第2四半期実績のプロジェクト別内訳(347/110、296/127、66/27、291/64)を再掲。
左側に積み上げ柱状グラフ、右側にプロジェクトマトリックス表を配置。
業種別受注指数(FY26 / 第1四半期 / 第2四半期 / 2026年10月):半導体・電気 185 / 173 / 191 / 205(中華圏およびその他アジアで増加、日本と北米は横ばい);自動車 112 / 115 / 110 / 111;工作機械 121 / 119 / 118 / 134;食品 108 / 111 / 105 / 109;医療 112 / 111 / 108 / 125;その他 116 / 113 / 116 / 128。地域別:日本 138 / 127 / 140 / 147;北米 127 / 121 / 132 / 135;欧州 109 / 109 / 107 / 119;中華圏 159 / 156 / 157 / 174;その他アジア・オセアニア 149 / 146 / 149 / 158;連結 140 / 135 / 140 / 151。各行に10月の概況コメントあり(例:欧州は半導体減、医療増)。
枠線付きのグリッド表:上段に業種別ブロック、下段に地域別ブロック、右端に10月の概況コメント列。
2024年10月から2026年10月までの月次折れ線グラフ(FY25 = 100、固定為替レート)。半導体・電気、工作機械、医療、自動車、食品を対象。半導体・電気はFY24の約80〜90から2026年後半には200以上に上昇、その他の業種は約90〜130の範囲で推移。個別の月次データポイントにラベルはなく、数値はグリッド線からの推定値。
薄黄色のプロットエリアに描かれた大型の折れ線グラフ。年度ごとの区切り線があり、右端に色分けされた系列ラベルを配置。
2024年10月から2026年10月までの月次折れ線グラフ(FY25 = 100、固定為替レート)。中華圏、その他アジア・オセアニア、日本、北米、欧州を対象。全地域で2026年初頭から上昇傾向にあり、中華圏は2026年4月に急増し最高値で推移、欧州は最低水準に留まる。データポイントにラベルがないため月次数値は概算(正確な9月・10月の数値は20ページに記載)。
薄黄色の背景に描かれた単一の折れ線グラフ。年度の区切り線と、右側に地域ラベルを配置。
2026年7月・8月・9月・10月の受注指数。業種別:半導体・電気 172 / 200 / 202 / 205;自動車 116 / 99 / 113 / 111;工作機械 114 / 114 / 127 / 134;食品 110 / 94 / 108 / 109;医療 104 / 98 / 121 / 125;その他 112 / 111 / 123 / 128。地域別:日本 123 / 141 / 160 / 147;北米 143 / 120 / 131 / 135;欧州 105 / 96 / 118 / 119;中華圏 149 / 155 / 167 / 174;その他アジア・オセアニア 138 / 151 / 158 / 158;連結 134 / 136 / 150 / 151。
左半分に2つのシンプルな枠線付きテーブルを上下に配置。右側には装飾的な青色のスウッシュ(曲線)デザイン。
業績予想は発表日時点で入手可能な情報に基づいており、リスクや不確実性を含んでいるため、実際の業績は大きく異なる可能性がある旨の免責事項。「ご清聴ありがとうございました」の言葉で締めくくられている。
中央揃えの段落と結びの言葉。表紙スライドと共通の製品写真バンドが下部に配置されている。
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
スライドは日本語で作成されています。これは、2026年9月期(中間期)のSMC株式会社の決算説明会資料であり、2026年11月13日に東京証券取引所の適時開示システム(TDnet)で公開されたものです。本ページの各スライド解説では、スライドのタイトルと主要な数値を英語に翻訳して掲載しています。
売上高は前年同期比38.3%増の5,536億円、営業利益は74.0%増の1,579億円、営業利益率は28.5%となりました。同社は、主に半導体関連の需要に牽引され、中間期として過去最高を更新したと説明しています。
はい。2027年3月期の通期業績見通しについて、売上高を1兆円から1兆730億円に、営業利益を2,190億円から2,940億円に、当期純利益を1,700億円から2,380億円にそれぞれ上方修正しました。年間配当予想は1株当たり1,000円で据え置いています。
ほとんどの財務数値は「億円」単位で表記されています。例えば5,536億円は、約5,536億円に相当します。受注動向は2025年度を100とした固定為替レートによる指数で、市場シェアの数値はパーセンテージで示されています。
SMCは1株当たり500円の中間配当を実施し、9月に500億円の自己株式取得を完了しました。さらに2026年11月13日に、追加で500億円の自己株式取得枠を設定しました。これが全額実施された場合、総還元性向は68.1%になる見込みです。
18〜21ページに、2026年10月までの月次業種別・地域別受注指数が掲載されており、10月の半導体・電気は205となっています。13ページには地域別・業種別構成比を含む四半期売上高、5ページにはSMCの地域別市場シェアが示されています。
はい、構成のリファレンスとして活用いただけます。サマリー、業績見通し、戦略、設備投資と株主還元、そして損益計算書、ブリッジ分析、貸借対照表、受注指標を含むデータ付録という、日本のIR資料の典型的なパターンに従っています。内容やブランディングはSMCに帰属するため、ご自身の資料作成の際は自社のデータを用いて構築してください。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。


