
収録コレクション: 投資家向けプレゼン資料の実例 · 決算説明資料の実例集
三井金属 2026年度第2四半期(中間期)決算説明資料:三井金属鉱業株式会社(ブランド名:三井金属、東証コード:5706)が発行した、2027年3月期上期の決算内容を説明する全31ページの日本語資料です。オリジナルは2026年11月10日に「第2四半期(中間期)決算説明資料」としてTDnet(東証適時開示)で公開されました。ここでの2026年度は2027年3月期を指し、上期は2026年4月から9月までをカバーしています。資料では、上期売上高 4,311億円、営業利益 575億円の実績報告に加え、通期営業利益予想の990億円への上方修正、およびマレーシアでの新銅箔工場建設(約1,900億円)が発表されています。
このスライドの表紙をスタイルの参考にして、ご自身の内容からスライドを作成します。 下のページから好きな1枚を選び、そのレイアウトを参考にすることもできます。
クイックナビゲーション
タグ
スライドを共有
三井金属 2026年度第2四半期(中間期)決算説明資料:三井金属鉱業株式会社(ブランド名:三井金属、東証コード:5706)が発行した、2027年3月期上期の決算内容を説明する全31ページの日本語資料です。オリジナルは2026年11月10日に「第2四半期(中間期)決算説明資料」としてTDnet(東証適時開示)で公開されました。ここでの2026年度は2027年3月期を指し、上期は2026年4月から9月までをカバーしています。資料では、上期売上高 4,311億円、営業利益 575億円の実績報告に加え、通期営業利益予想の990億円への上方修正、およびマレーシアでの新銅箔工場建設(約1,900億円)が発表されています。
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
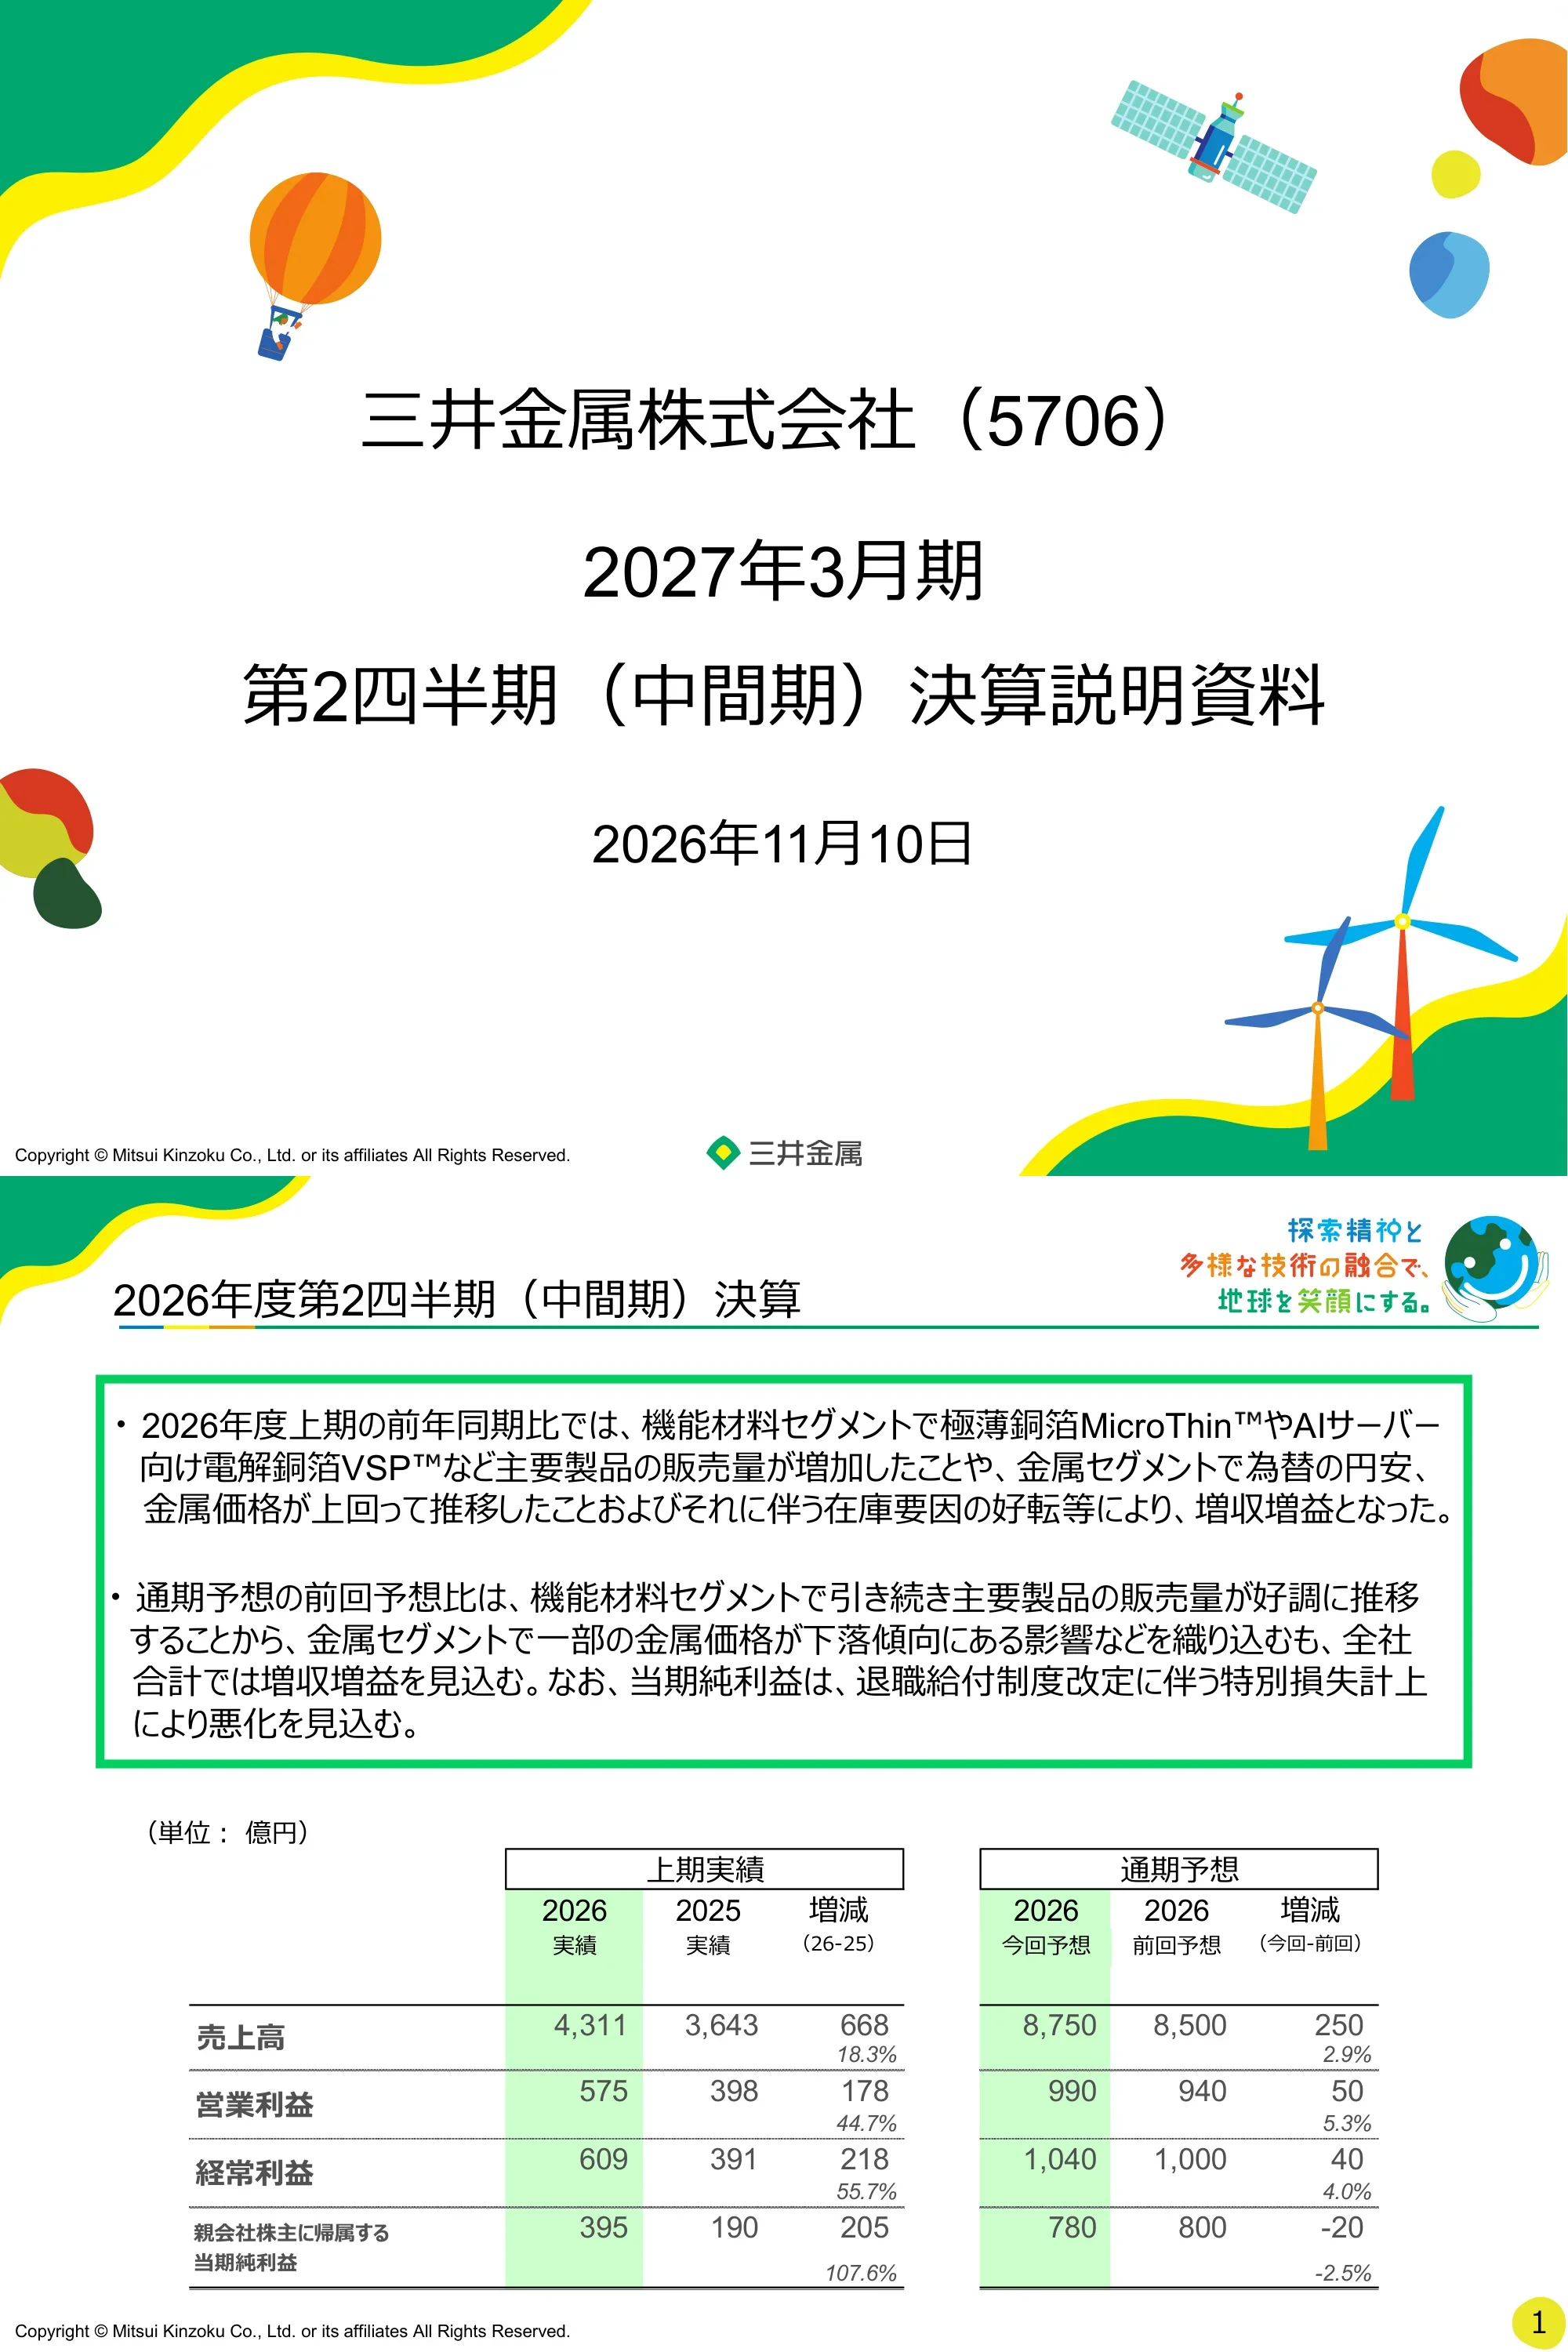
三井金属鉱業株式会社(証券コード:5706)の表紙スライド。「2027年3月期 第2四半期(中間期)決算説明資料」というタイトルで、2026年11月10日付の資料です。
中央に社名、会計年度、日付が垂直に並んだタイトルブロックを配置。四隅には装飾的なイラストが散りばめられ、下部にはコピーライト表記とロゴがあります。
2026年度上期(2026年4月〜9月)は前年同期比で増収増益となりました。売上高4,311億円(+18.3%)、営業利益575億円(+44.7%)、経常利益609億円(+55.7%)、親会社株主に帰属する中間純利益395億円(+107.6%)を達成。成長の要因は、機能材料における数量増(極薄銅箔MicroThin、AIサーバー用VSP銅箔)に加え、金属事業における円安、金属価格の上昇、および好調な在庫要因によるものです。通期予想は、売上高8,750億円、営業利益990億円、経常利益1,040億円、当期純利益780億円へと修正されました(退職給付制度の改定に伴う特別損失により、純利益は前回予想から20億円の下方修正)。
右上にコーポレートスローガン入りのロゴを配したタイトル、2つの段落からなる緑枠の解説ボックス、その下に2つの表(上期実績の前年同期比較、および通期予想の修正前後比較)を並べた構成です。
2023年3月期から2027年3月期予想、および2026年度上期(H1 FY2026)までの売上高、営業利益、経常利益、当期純利益の推移を示す複合グラフ(単位:億円)。売上高は2023年3月期の6,520億円から2026年3月期の7,123億円まで推移し、2027年3月期は8,750億円を予想。上期実績は4,311億円です。経常利益は2026年3月期に1,367億円でピークを迎え、今期予想は1,040億円。営業利益は1,309億円から990億円、純利益は913億円から780億円の推移となっています。1株当たり配当金は14円、14円、18円、24.5円、予想32円と推移し、DOE(自己資本配当率)は3.3%、3.1%、3.0%、3.5%、4.0%と示されています。
売上高を緑の棒グラフ、利益を3色の折れ線グラフで示した全幅チャート。上期実績を黄色の帯で強調し、右側にコールアウト、軸の下に配当とDOEの推移表、右下に脚注を配置しています。
通期の営業利益予想は990億円で、8月7日時点の予想(940億円)から50億円の上方修正となりました。上期実績は575億円で前回予想(450億円)を125億円上回った一方、下期予想は前回(490億円)から75億円減額の415億円としています。詳細については4、5、22ページを参照するよう誘導しています。
2つのグループ化された棒グラフを表示。左側はグレーで示された8月7日予想(上期450、下期490、通期940)、右側は網掛けパネル上に青紫色で示された11月10日予想(上期実績575、下期415、通期990)。点線の参照線、増減を示す矢印、緑色の吹き出しによる参照ページ表記が含まれます。
8月7日時点の上期予想(450億円)から実績(575億円)までの125億円の増益要因を示すウォーターフォール図。内訳は、棚卸資産要因+56億円(機能材料+20、金属+36)、触媒・貴金属価格要因+22億円、機能材料+27億円(銅箔+61、触媒-13、本社-20)、金属+11億円、本社・その他+9億円となっています。
水平方向のウォーターフォール図。グレーの開始バー、浮遊する青緑色の増益バー、紫色の終了バーで構成。各要因の上下に引き出し線付きの内訳ボックスがあり、右側に大きな矢印ラベルが配置されています。
前回の下期予想(490億円)から新予想(415億円)までの75億円の減益要因のブリッジ分析。内訳は、棚卸資産要因-25億円(機能材料+8、金属-33)、貴金属価格要因±0、機能材料-2億円(銅箔+25、触媒-7、本社-23)、金属-39億円(うち亜鉛・鉛バイプロダクト-30)、本社・その他-9億円です。
前ページと同じウォーターフォールテンプレートを使用。オレンジ色の下向きバー、グレーの開始バー、紫色の終了バー、内訳ボックスで構成され、右側には「75億円 減益」と記された大きなオレンジ色の矢印があります。
上期実績(575億円)から下期予想(415億円)への160億円の減益要因の分析。一過性要因-34億円、棚卸資産要因-133億円(機能材料-47、金属-86)、触媒・貴金属価格-16億円、機能材料+29億円(銅箔+4、触媒+20)、金属-8億円(銅製錬+24、資源-32)、本社・その他+2億円となっています。
紫色の開始バー(上期実績)から始まり、1つの青緑色の増益バーと複数のオレンジ色の減益バーが並ぶウォーターフォール図。ラベル付きの内訳ボックスと、右側に「160億円」の減益を示す大きなオレンジ色の矢印が配置されています。
2026年11月10日、同社はマレーシアにMicroThin(キャリア付極薄銅箔)およびVSP(高周波基板用電解銅箔)の新たな銅箔工場の建設を決定しました(土地・建物を含む)。総投資額は約1,900億円(土地:約140億円、建物:約320億円、生産設備他:約1,440億円)で、自己資金および借入金により調達し、2031年4月より順次稼働を開始する予定です。MicroThin、VSP、FaradFlexの継続的な増産により、銅箔事業の営業利益は2030年度に2025年度比で3.2倍、2033年度には5.5倍に拡大する見通しです。生産能力表では、MicroThinが月産4,900 K-m2(2025年度)から12,000 K-m2(2033年度)へ、VSPが月産720トンから2,600トンへと増加することが示されています。
上部に投資内容、金額、資金調達、開始時期を記した番号付きリストを配置。下部には利益倍増のメッセージを記した緑色のパネルと年度別の生産能力表があり、2031〜2033年度の列が赤枠で囲まれ、右側に注釈が添えられています。
2026年度と2025年度を比較した3ブロック構成(上期、下期、通期、単位:億円)の表です。上期実績:売上高 4,311(+18.3%)、売上原価 3,314、売上総利益 997(+24.8%)、販管費 421、営業利益 575(+44.7%)、営業外損益 +34、経常利益 609、特別損益 -52、税引前利益 557、親会社株主に帰属する当期純利益 395。通期予想:売上高 8,750(+15.4%)、営業利益 990(-24.4%)、経常利益 1,040、当期純利益 780(-14.5%)。
当期列を強調した3つの表が並び、小計行は太字、区切り線は点線、増減率は斜体で表記されています。下期と通期のブロックには予想項目のみが表示されています。
2026年度上期と2025年度のセグメント別売上高(単位:億円)の比較:機能材料 2,118(+40.7%)、金属 2,115(+31.2%)、本社管理 801(-28.5%)、調整額 -724、連結合計 4,311(+18.3%)。通期予想:機能材料 4,160(+26.7%)、金属 4,390(+16.5%)、本社管理 1,570、連結合計 8,750。
上期、下期、通期の3ブロック構成で、各ブロックに当期、前期、増減を表示。連結合計行の上には太い罫線があり、表の下部には広い余白があります。
2026年度上期のセグメント別営業利益:機能材料 464(+65.4%)、金属 157(-11.3%)、本社管理 -5、新事業創出 -43、調整額 +2、連結合計 575。経常利益:機能材料 451、金属 188、連結合計 609。通期予想営業利益:機能材料 865、金属 215、連結合計 990。連結経常利益予想は1,040。金属事業の下期営業利益予想(58)は、前年同期の530から大幅な減益を見込んでいます。
営業利益(上段)と経常利益(下段)の2つのテーブルセクションで構成。それぞれ上期、下期、通期のブロックがあり、各セグメント行の最後に連結合計行が配置されています。
2026年度第1〜第2四半期と2025年度第1〜第2四半期の営業利益増減分析表。合計は398から575へと+178の増益。要因別では、数量・生産+61、市況・為替+95、棚卸資産・貴金属価格影響+76、マージン・コスト他-55。セグメント別では、機能材料が+183(数量48、価格/為替19、棚卸資産/貴金属49、マージン/コスト68)、金属が-20(価格/為替+45、棚卸資産+27、マージン/コスト-99)。
マトリックス形式の表。左側にセグメント行、中央に営業利益比較、右側に5つの要因別増減分析を配置。マイナス値は赤字で表記し、合計行はグレーで色付け。
上期の営業外損益は合計+34(持分法投資利益+52、為替差損-17、支払利息-5、受取配当金+3)で、前年同期の-6から改善。上期の特別損益は合計-52(前年同期は-163)で、退職給付制度終了損失-64、関係会社株式売却益+14、有価証券売却益+10、固定資産処分損-7。通期予想には下期の補助金収入+56が含まれ、特別損益合計は-11を見込む。
上下に並んだ2つの表(上が営業外、下が特別損益)。それぞれ上期、下期、通期のブロックで構成され、合計行は太字で強調。
2024年、2025年、および2026年予想(11月10日版と8月7日版)の四半期別販売量推移表。電解銅箔は2026年上期1,710t/月(通期予想1,670t/月)、VSPは上期700t/月、通期730t/月(2025年は550t/月)、MicroThin (a)+(b)は上期4,250 K-m2/月、通期4,320 K-m2/月(前年3,410から増加)、FaradFlexは上期70、通期80。触媒、半導体保護材(2024年第1四半期=100の指数)、亜鉛生産量(上期9.8万t、通期予想21.4万t)も掲載。
高密度のワイドな表。左側に垂直方向のカテゴリーラベル(機能材料、金属)、製品行と単位、四半期および期間別の列を配置。右端には8月7日時点の予想ブロックがあり、下部に指数の注釈を記載。
1億円単位の3つの表で構成。在庫要因:連結では2025年度上期が31、2026年度上期が126、通期予想は109(下期予想は-17)。金属事業は2026年度上期が54、通期予想が22。機能材料における触媒・貴金属価格要因:2026年度上期が16、通期予想が16。合計:連結で2026年度上期が142、通期予想が125(前回予想は68)。
セクション見出しとセグメント別のカラータグ(緑:機能材料、黄:金属、シアン:全社・その他)が付いた3つの積み上げ表。右側のブロックには比較用に8月7日時点の予想を表示。
2026年度上期の機能材料:売上高 2,118(前年同期比+613)、営業利益 464(+183)、経常利益 451(+187)、実質利益 379(+138)。通期予想:売上高 4,160、営業利益 865、経常利益 850、当期純利益 769。上期の経常利益187増の主因は銅箔の+183(MicroThinおよびVSPの販売量増加)。製品・用途表には、銅箔、触媒、機能粉体、希少金属、セラミックス、薄膜材料、HRDPを掲載。
上部:10列の業績表(上期、下期、通期の実績・前年比・増減)。左下:製品写真と用途表。右下:上期および通期の経常利益増減要因の解説。
2026年度上期の金属事業:売上高 2,115(前年同期比+503)、営業利益 157(-20)、経常利益 188(+4)、親会社株主に帰属する中間純利益 134(-23)。通期予想:売上高 4,390、営業利益 215、経常利益 245(前年比-506)、当期純利益 223。感応度表では、LME亜鉛価格が±$100/t変動した場合の通期経常利益への影響は14.8(ヘッジありで9.9)、鉛は2.3、為替が±1円/ドルで6.5(ヘッジありで5.1)。亜鉛のTC条件は2025年度が$80/t、2026年度が$85/t。
上部:業績表。左下:経常利益増減要因分析表。右下:感応度表、亜鉛TC条件、およびその他主要因のテキストボックス。
設備投資額と減価償却費の積み上げ棒グラフ(1億円単位)。旧組織:設備投資 325(2022年度)、320(2023年度)、314(2024年度)、減価償却費 336、344、332。新組織:設備投資 314(2024年度)、365(2025年度)、550(2026年度予想)、うち2026年度上期実績は167。減価償却費 332、298、通期予想は約310、上期実績は140。2026年度予想の棒グラフの内訳は、機能材料 170、金属 221、本社 19、新事業創造 122。
左半分に旧組織(3本)、右半分に新組織(4本、予想値は破線枠で表示)を表示。減価償却費は赤の折れ線グラフ。下部に凡例を配置。
2023年3月末から2027年3月末予想までの総資産、自己資本、有利子負債、純有利子負債の推移。総資産は6,319、6,406、6,579、6,975、予想7,700。自己資本は2,534、2,785、3,315、4,120、予想4,708。有利子負債は2,192から1,141へ減少し、予想は1,300。純有利子負債は1,924から559へ減少し、予想は749。D/Eレシオは0.87から0.28(予想0.28)、ネットD/Eは0.76から0.14(予想0.16)、自己資本比率は40.1%から59.1%(予想61.1%)。
積み上げ棒グラフ(総資産:水色、自己資本:金)に、負債を示す赤と黒のラインを重ね、予想列を黄色で強調。軸の下に指標の表を配置。
営業、投資、フリー・キャッシュ・フロー(1億円単位):2023年度 753 / -349 / 404、2024年度 767 / -209 / 558、2025年度 875 / -245 / 631、2026年度上期 149 / -144 / 5。2026年度通期予想は、営業CF 800、投資CF -830、フリーCF -30。投資CFにはM&A枠300億円が含まれる。
年度ごとに3本の棒(ティール:営業、黄:投資、青:フリーCF)を並べたグラフ。予想値は破線で表示し、M&A枠に関する丸角のコールアウトを配置。
「Appendix」と記されたセクション区切りスライド。これ以降に続く補足データページを紹介。
白背景の中央に大きなタイトル文字を配置。表紙と同じコーナーイラストを使用。
前提条件表:亜鉛 ($/t) は2025年度 2,968、2026年度予想 3,723(8月予想は3,416)。鉛は1,953と1,903。銅 (cents/lb) は491と640。インジウム ($/kg) は423と833。パラジウム ($/oz) は1,336と1,330。ロジウム ($/oz) は7,731と9,005。為替レートは150.8円と157.2円/ドル(ヘッジありは155.8円、2025年度は149.7円)。
金属と為替を各行に配置したワイドな表。2025年度と2026年度予想の四半期、半期、通期の列に加え、8月7日時点の予想ブロックを別途配置。亜鉛と為替の下にヘッジありの行を表示。
8月7日公表の通期予想940億円から修正予想990億円への50億円の増益要因を分析。内訳は、棚卸資産影響 +31億円(機能材料 +28、金属 +3)、触媒・貴金属価格影響 +22億円、機能材料 +25億円(銅箔 +85、触媒 -20、本社 -43)、金属 -28億円(うち副産物 -25)、本社・その他 0億円となっています。
ウォーターフォール図。グレーの開始バーとバイオレットの終了バー、プラス要因のティール色とマイナス要因のオレンジ色のフローティングバーで構成され、内訳が枠囲みで示されています。50億円の増益を示す矢印も配置されています。
棚卸資産および触媒・貴金属価格影響を除いた実力営業利益の推移(単位:億円)。旧組織:196(2022年度)、325(2023年度)、577(2024年度)。新組織:577(2024年度)、1,064(2025年度)、2026年度予想(11月10日時点)は887(8月7日時点の890から修正)。2026年度予想の内訳は機能材料 784、金属 193です。
左側に旧組織の積立棒グラフ、右側に新組織の積立棒グラフを配置。黄色のトレンドライン、上部の枠囲み合計値、予想バーの破線枠が特徴です。
棚卸資産および触媒・貴金属価格影響を除いた実力経常利益の推移(単位:億円)。旧組織:267(2022年度)、451(2023年度)、584(2024年度)。新組織:584(2024年度)、1,103(2025年度)、2026年度予想(11月10日時点)は915(8月7日時点の932から修正)。2026年度予想の内訳は機能材料 769、金属 223、新事業創出 -80です。
前ページと同様の2パネル構成。左に旧組織、右に新組織を配置し、積み上げ棒グラフ、黄色のトレンドライン、枠囲みの合計値を表示しています。
四半期別の業績推移表(単位:億円)。2026年度第2四半期(Q2)を強調。同四半期の連結売上高は2,295(前年同期比 +342、前四半期比 +279)、営業利益 365(+82、+155)、経常利益 375(+83、+140)、親会社株主に帰属する中間純利益 227(前年同期比 -23、前四半期比 +59)。2026年度第1四半期(Q1)は売上高 2,016、営業利益 210、経常利益 235、純利益 168でした。
売上高、営業利益、経常利益、純利益の各セクションで構成される詳細なマトリックス表。2025年度の各四半期、2026年度Q1・Q2、上期、下期予想、通期予想、およびQ2の増減比較列があり、Q2列が緑色で強調されています。
棚卸資産および触媒・貴金属価格影響を除いた営業利益・経常利益の四半期推移表(単位:億円)。連結実力営業利益:2025年度 1,064、2026年度Q1 164、Q2 285、上期 449、下期予想 438、通期予想 887。実力経常利益:2025年度 1,103、Q1 180、Q2 288、上期 467、下期 448、通期 915。Q2営業利益では機能材料が226と牽引しています。
営業利益と経常利益の2つのセクションを上下に配置。四半期推移ページと同じ列構成で、Q2が緑色で強調されています。
製品グループ別の四半期売上高(単位:億円)。機能材料:銅箔 410(Q1)および 495(2026年度Q2)、触媒 361および393、機能粉体 147および138、その他 88および88、合計 1,006および1,112。金属:亜鉛・鉛 670および797、銅・貴金属 249および238、その他 63および98、合計 983および1,133。本社管理 382および419、調整額 -354および-370、連結合計 2,016および2,295。
色分けされたセグメントブロック(緑:機能材料、黄:金属、シアン:本社)を用いた表形式。製品別の行と太字のセグメント合計があり、2025年度の各四半期・通期、2026年度Q1-Q2の列で構成されています。
2026年度の一過性要因は合計 -82億円:銅箔の前年度売上精算 +28、亜鉛製錬所の定期修理 -20、銅製錬所の定期修理 -26、退職給付制度終了損失 -64(8月予想の-46から拡大)。参考として2025年度の一過性要因は合計 -104億円(ACT株式譲渡損失 -190、鉛原料組成影響 +39等)。2026年度の営業外為替損益は合計 -17億円(銅箔 +4、触媒 -15、その他 -6)です。
4つの表(2026年度一過性要因、2025年度参考、2026年度為替損益、2025年度参考)を上下に配置。セグメントラベルが色分けされ、右側には8月予想との比較ブロックが配置されています。
旧組織(新事業創出、機能材料、金属、モビリティ、本部管理)と新組織(新事業創出、機能材料、金属、本部管理)の比較図。モビリティ事業部が解体され、触媒事業は機能材料へ、Mitsui Kinzoku ACT、ダイカスト、九州精密は本部直轄ユニットへ移管されました。注記:Mitsui Kinzoku ACTの全株式は2025年11月4日に譲渡済みです。
色分けされた事業ユニットのブロックを2列に配置(左に旧組織、右に新組織)。事業の移管先を赤い矢印で示しています。
将来の見通しに関する記述にはリスクと不確実性が含まれ、実際の結果とは大きく異なる可能性があること、当社がそれらを保証するものではないこと、リスク要因は有価証券報告書やウェブサイトに記載されていること、および本資料が投資勧誘を目的としたものではないことを明記した標準的な免責事項です。図表のないテキストのみのページです。
上部にロゴ付きのタイトル、左揃えの4つの日本語段落、および下部の余白で構成されています。
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
三井金属(三井金属鉱業株式会社、東証 5706)の2026年度第2四半期(中間期)決算説明資料です。2027年3月期のうち、2026年4月から9月までの実績を報告しています。上期実績、通期業績予想の上方修正、マレーシアでの銅箔投資、セグメント別データ、設備投資、キャッシュ・フロー、および付録のデータテーブルを網羅しています。
上期実績は、売上高 4,311億円(前年同期比 +18.3%)、営業利益 575億円(同 +44.7%)、経常利益 609億円、親会社株主に帰属する中間純利益 395億円です。通期業績予想は、売上高 8,750億円(8,750 億円)、営業利益 990億円、経常利益 1,040億円、当期純利益 780億円としています。
この資料は日本語で作成されています。オリジナルは2026年11月10日に、東京証券取引所の適時開示サービス(TDnet)にて「決算説明資料(第2四半期(中間期)決算説明資料)」として公開されました。このギャラリーページでは英語によるスライドごとの分析を提供していますが、スライド自体はオリジナルの日本語のままです。
「2026年度(FY2026)」は2027年3月期を指し、「上期(H1)」は2026年4月から9月までを指します。「下期(H2)」は2026年10月から2027年3月まで、「通期」は年度全体を意味します。金額は、特に断りのない限り「億円」単位で表記されています。
8ページにて、2026年11月10日に決定されたマレーシアでの銅箔新工場の建設について記載されています。MicroThinおよびVSP箔を生産する予定で、総投資額は約1,900億円(土地 約140億円、建物 約320億円、設備 約1,440億円)を見込んでおり、2031年4月から段階的に稼働を開始する計画です。
通期の営業利益予想を50億円上方修正し、990億円(前回予想 940億円から)としました。これは上期実績が計画を125億円上回った一方で、下期見通しを75億円引き下げたことによるものです。4〜7ページおよび23ページでは、この変動要因を在庫要因、貴金属価格、銅箔の販売量、金属要因などに分解して解説しています。
TDnetで公開されたオリジナル資料はPDF形式です。このギャラリーページでは各ページを閲覧できるほか、2Slidesのダウンロードオプションが利用可能な場合はそれらを選択できます。公式な数値については、同社のIR資料を直接ご参照ください。
はい。この資料には、2つの実績テーブルを配置したサマリーボックス、要因別の内訳を箱型で示したウォーターフォール・ブリッジ、多段構成の損益計算書テーブル、積み上げ型の設備投資チャート、組織変更図など、再利用可能なパターンが含まれています。構造を維持したまま数値を入れ替えて活用できますが、企業のロゴや著作権のある画像などは再利用しないでください。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。


