
収録コレクション: 投資家向けプレゼン資料の実例
Fortis 2026年度第3四半期 決算説明会資料:Fortis Inc. (NYSE/TSX: FTS) が2026年11月3日の2026年度第3四半期決算説明会で使用し、Form 6-Kの添付書類としてSECに提出した40スライドのプレゼン資料です。Fortisはカナダを拠点とする規制下の電気・ガス事業を営む持株会社です。金額は特に断りのない限りカナダドル(C$)表記で、米ドルはUS$と明記されています。本資料では、2026年度第3四半期の実績および調整後EPS 0.92カナダドル(前年同期の調整後0.87カナダドルから増加)、年初来の調整後EPS 2.69カナダドル、9月までの設備投資額42億カナダドル、および年間投資予測の60億カナダドルへの引き上げが報告されています。また、Fortis史上最大となる322億カナダドルの新たな2027-2031年設備投資計画を発表。これにより5年間のレートベース成長率7.5%(639億カナダドルまで拡大)を見込むほか、第4四半期の4%増配(53年連続増配)を受け、年間4〜6%の配当成長見通しを2031年まで延長しています。
このスライドの表紙をスタイルの参考にして、ご自身の内容からスライドを作成します。 下のページから好きな1枚を選び、そのレイアウトを参考にすることもできます。
クイックナビゲーション
タグ
スライドを共有
Fortis 2026年度第3四半期 決算説明会資料:Fortis Inc. (NYSE/TSX: FTS) が2026年11月3日の2026年度第3四半期決算説明会で使用し、Form 6-Kの添付書類としてSECに提出した40スライドのプレゼン資料です。Fortisはカナダを拠点とする規制下の電気・ガス事業を営む持株会社です。金額は特に断りのない限りカナダドル(C$)表記で、米ドルはUS$と明記されています。本資料では、2026年度第3四半期の実績および調整後EPS 0.92カナダドル(前年同期の調整後0.87カナダドルから増加)、年初来の調整後EPS 2.69カナダドル、9月までの設備投資額42億カナダドル、および年間投資予測の60億カナダドルへの引き上げが報告されています。また、Fortis史上最大となる322億カナダドルの新たな2027-2031年設備投資計画を発表。これにより5年間のレートベース成長率7.5%(639億カナダドルまで拡大)を見込むほか、第4四半期の4%増配(53年連続増配)を受け、年間4〜6%の配当成長見通しを2031年まで延長しています。
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
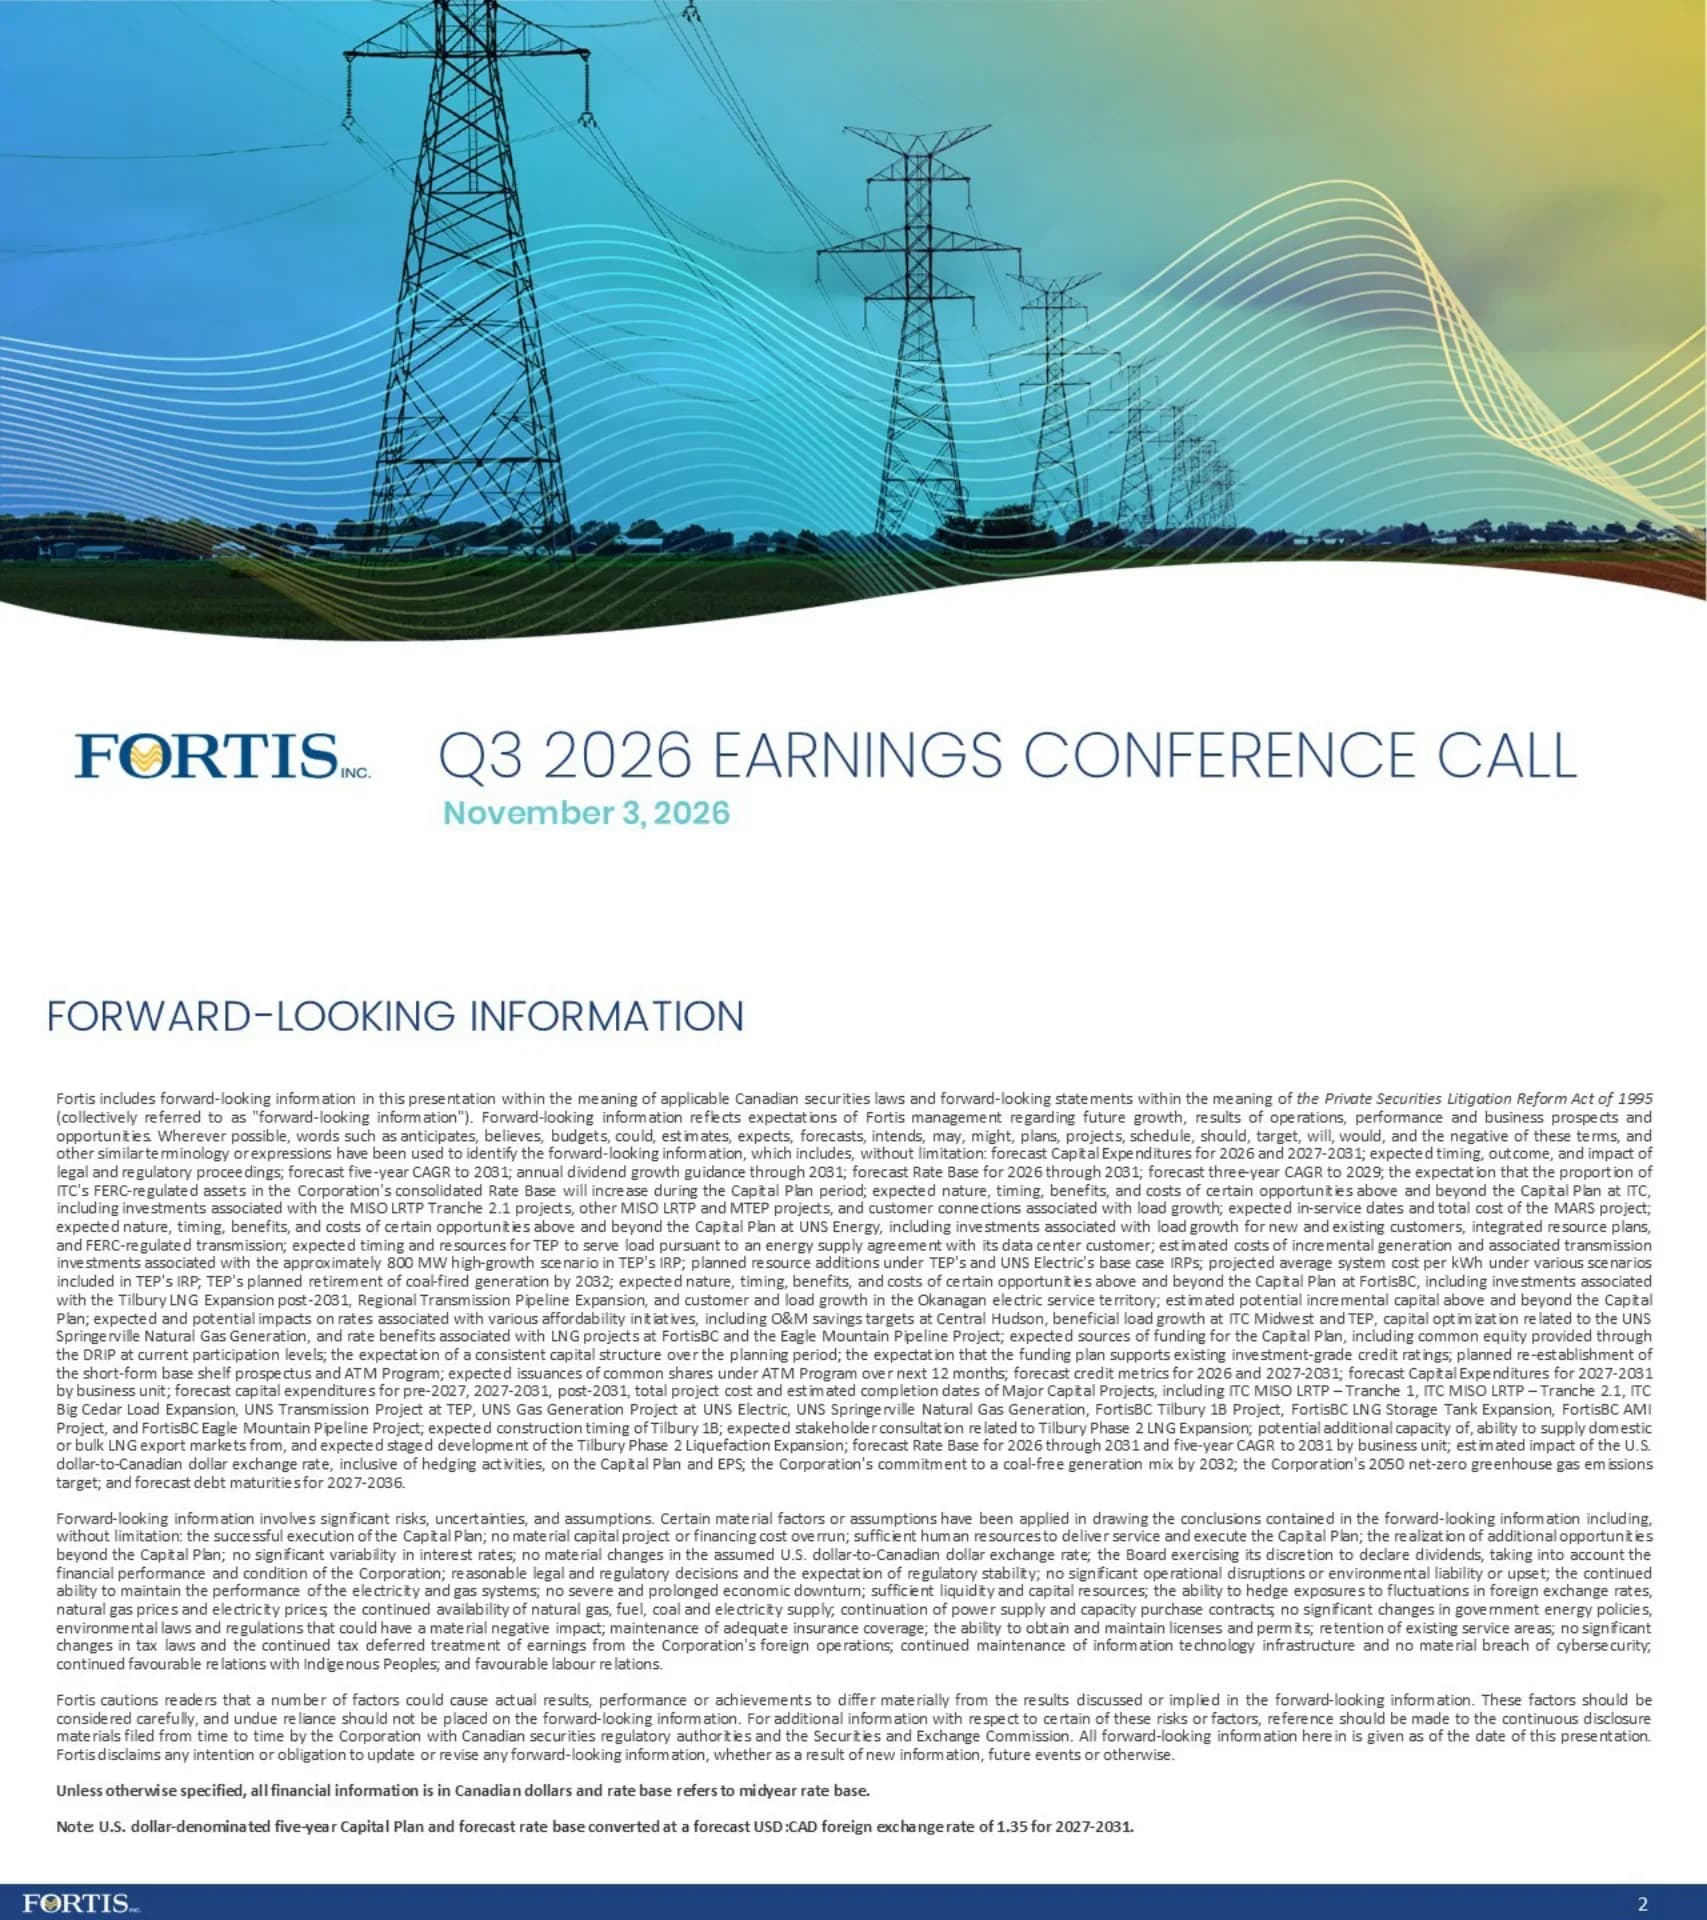
「Fortis Inc. Q3 2026 Earnings Conference Call」と記載された表紙スライド。日付は2026年11月3日。
上部3分の2に全幅の写真バナーを配置。その下の曲線を描く白い帯の中に、Fortisのロゴ、タイトル、日付が配置されている。
カナダ証券法および米国1995年私募証券訴訟改革法に基づく、将来の見通しに関する記述についての免責事項。対象項目(2026年および2027〜2031年の設備投資、レートベース予測、2031年までの配当ガイダンス、MISO LRTPプロジェクト、Tilbury LNG、TEPのIRP、2032年までの石炭火力撤退、ATMプログラム、債務の満期)と、主要な前提条件およびリスクを列挙。すべての財務情報は特に断りのない限りカナダドル表記であること、また米ドル建ての設備投資計画およびレートベースの数値は、2027〜2031年の予測為替レート(USD:CAD = 1.35)で換算されていることを明記。
タイトルの下に高密度のテキストブロックを配置。下部には通貨と為替前提に関する2つの太字の注釈がある。
説明会のスピーカーを紹介:Fortis Inc.の社長兼最高経営責任者(CEO)David Hutchens氏、および執行副社長兼最高財務責任(CFO)Jocelyn Perry氏。
表紙スタイルの写真バナーを用い、曲線部分に重なるように2つの円形顔写真を配置。その下に氏名と役職を記載。
7つのハイライト:業界他社と比較してトップクォータイル(上位25%)の安全性と信頼性。9月までの年初来設備投資額は42億カナダドルで、年間予測を56億カナダドルから60億カナダドルに上方修正。2026年度第3四半期の実績および調整後EPSは0.92カナダドル(2025年度第3四半期の調整後EPS 0.87カナダドルに対し増加)。Fortis史上最大となる322億カナダドルの新2027-2031年設備投資計画。ブリティッシュコロンビア州のTilbury LNG貯蔵タンクおよびフェーズ2拡張計画の環境承認取得。アイオワ州の競争入札案件をITCが受注。第4四半期の配当を4%増配し、53年連続の増配を達成。
左側に垂直のタイムラインブラケットを配置し、ティールの見出しとグレーのサブ見出しを7組並べている。右端には装飾的なパイプラインの写真を配置。
2つのEPSブリッジ。第3四半期:2025年第3四半期の実績EPS 0.81カナダドルにFortisTCIの売却益0.06カナダドルを加えた調整後EPS 0.87カナダドルに対し、2026年第3四半期の実績および調整後EPSは0.92カナダドル(0.05カナダドル増)。年初来:2025年年初来の実績EPS 2.57カナダドルにFortisTCIの0.06カナダドルを加えた調整後2.63カナダドルに対し、2026年年初来の実績および調整後EPSは2.69カナダドル(0.06カナダドル増)。注:調整後EPSは非米国GAAP指標であり、スライド26で調整表を掲載。
垂直の仕切り線で分けられた2つの棒グラフブリッジを並列に配置。それぞれの最終棒グラフの上にコールアウトを表示。
2025年第3四半期の調整後基本EPS 0.87カナダドルから2026年の0.92カナダドルへのウォーターフォール分析:米国送電(ITC)+0.03、米国電気・ガス(UNS EnergyおよびCentral Hudson)+0.02、カナダ西部電気・ガス +0.02、その他電気 -0.01、コーポレート・その他 -0.01、外国為替 +0.01(平均レート1.40 vs 1.38)、加重平均株式数 -0.01。コールアウトでは、2026年第3四半期EPSに2025年の事業売却(2025年9月売却のタークス・カイコス諸島公益事業、2025年10月売却のベリーズ投資)による0.02カナダドルの希薄化が反映されていることを注記。
全幅のウォーターフォールチャート。右上に吹き出しのコールアウト、中央に増加額を要約した矢印バナー、および脚注を配置。
年初来のウォーターフォール分析(2.63カナダドルから2.69カナダドル):米国送電(ITC)+0.07、カナダ西部電気・ガス +0.07、米国電気・ガス +0.03、その他電気 -0.01、コーポレート・その他 -0.03、外国為替 -0.03(平均レート1.38 vs 1.40、および2025年の米ドル建て短期負債の為替差益)、加重平均株式数 -0.04。年初来の数値には、2025年の事業売却による0.05カナダドルの希薄化が反映されている。
前スライドと同じウォーターフォールテンプレートを使用。コールアウトの吹き出しと脚注ブロックを含む。
4つの規制関連事項。ITC送電インセンティブ:50 bpsのRTO ROE加算廃止を提案するFERCの2021年補足NOPRは継続中であり、時期と結果は不明。TEP一般料金申請:2026年10月にACCの行政法判事(ALJ)が、許容ROE 9.65%、自己資本比率55.5%、+/-50 bpsのバンドを持つ算定式による料金調整メカニズム、テストイヤー後の調整、Roadrunner Reserve IIコストの繰延を盛り込んだ勧告意見・命令を発行。2026年12月1日からの新料金適用が提案されており、11月にACCの決定が見込まれる。FortisAlberta第3期PBR期間:2026年度第3四半期にアルバータ州控訴裁判所が控訴を棄却。FortisAlberta減価償却調査:AUCが1億3,000万カナダドルの精算(true-up)をもたらす和解案を承認。複数年かけて顧客に還元される予定で、収益への影響は見込まれない。
4つの均等なライトブルーのカードを配置。各カードの上部には子会社ロゴ(ITC、UNS Energy、FortisAlberta x2)、ティールの見出し、箇条書きを配置。
3つの主要指標:2027年〜2031年の設備投資額は前回計画比34億カナダドル増の322億カナダドル、レートベースの5年間CAGRは前回計画比50 bps増の7.5%、年間配当成長率の見通しは2031年まで4〜6%に延長(2026年第4四半期の配当は4%増)。
現場作業員のワイドな写真帯の下に、3つの円形アイコンが重なる3枚の白いKPIカードを配置。
5カ年資本計画は、288億カナダドル(2026年〜2030年計画)から322億カナダドル(2027年〜2031年計画)へと12%(34億カナダドル)増加。増加の主な要因:ITC(+17億カナダドル:MISO LRTP Tranche 2.1プロジェクト、ベースラインの信頼性向上、相互接続)、FortisBC(+10億カナダドル:Tilbury Phase 1B、Tilbury LNG貯蔵タンク拡張、信頼性向上プロジェクト)、その他規制下の公益事業(+7億カナダドル:FortisAlberta、Central Hudson、Newfoundland Power)。米ドル建て設備投資は1.35のレートで換算。
左側に2本の棒グラフによる比較チャート、右側に要因説明を伴う3行の写真サムネイルを配置。
322億カナダドルの2027年〜2031年計画の内訳は、送電47%、配電29%、LNGおよび再生可能ガス7%、発電6%、IT 6%、その他5%。連結レートベースは453億カナダドル(2026年予想)から、482億、524億、558億、589億、639億カナダドル(2031年予想)へと拡大し、5年間CAGRは7.5%、3年間CAGRは7.7%となる見通し。資本の100%が規制対象であり、地域別内訳は米国62%、カナダ36%、ケイマン諸島2%。
左側にドーナツチャート、中央にレートベースの棒グラフ、サイドバーに送電網設備の写真と規制・地域別の統計を配置。
Marshalltown-Lehigh-Sub T-Montezuma-East Adair(MARS)プロジェクト(MISO Tranche 2.1、No. 38および39)をITCが受注。主にITC Midwestの現在の事業エリア内に位置し、2つの新しい345 kV送電線と2つの新しい765 kV送電線(総延長約300マイル)で構成。2029年〜2034年の稼働開始を予定しており、総コストは約10億USドル。そのうち約5億USドルが2027年〜2031年の資本計画に含まれています。
左側にルート線を描いたアイオワ州のサービスエリア地図、右側にティール色のヘッダーが付いたプロジェクト概要ボックスを配置。
ITCの2027年〜2031年の資本計画は116億カナダドル:インフラ投資45%、MISO長期送電計画(LRTP)28%、相互接続22%、IT・一般・その他5%。レートベースは148億カナダドル(2026年予想)から219億カナダドル(2031年予想)へ拡大し、CAGRは8.6%。計画外の機会:ミシガン州/ミネソタ州におけるMISO LRTP Tranche 2.1のROFRプロジェクトおよびアイオワ州のシステムアップグレード(29億〜34億USドル)、MARSプロジェクト(5億USドル)、10,000 MW以上の潜在的な負荷成長(主にデータセンター)を象徴する顧客接続、MTEP26を通じて調査中の約32 GWの大口負荷リクエスト。
事業部門用テンプレート:資本構成のドーナツチャート、2本の棒グラフによるレートベース図、送電塔の写真の上に「計画を上回る機会」のサイドバーを配置。
UNS Energyの2027年〜2031年の資本計画は56億カナダドル:送電インフラ38%、配電インフラ30%、エネルギー資源21%、IT・一般・その他11%。レートベースは91億カナダドル(2026年予想)から127億カナダドル(2031年予想)へ拡大し、CAGRは7.4%。計画外の機会:データセンター、製造業、鉱業による負荷成長(800 MWの新規発電に最大15億USドルが必要となる可能性)、TEPおよびUNSEにおける最大16億USドルのベースケースIRP機会(RFP条件による)、FERC規制下の送電事業。
同一の事業部門用テンプレートを使用し、サイドバーにソーラーパネルの写真を配置。
TEPのベースケースIRPタイムライン:2027年に160 MW(太陽光80 MW + 蓄電池80 MW)、2029年に400 MW(太陽光200 MW + 蓄電池200 MW)、2030年に730 MW(Springervilleのガス転換)、2031年に300 MW(新規コンバインドサイクル)、2034年〜2041年に800 MW(太陽光400 MW + 蓄電池400 MW)。脱石炭によりSpringerville 1・2号機(793 MW)を天然ガスに転換し、Four Corners(110 MW)から撤退。UNS ElectricのベースケースIRP:2028年に280 MW(太陽光140 MW + 蓄電池140 MW)、2030年に196 MWのガス発電、2031年に125 MWのガス発電、2034年〜2041年に100 MW(太陽光50 MW + 蓄電池50 MW)。TEPのIRP平均システムコスト(kWhあたり)は、ベースシナリオで15.52 USセント、クリーンエネルギーで15.76、高成長で14.31、高成長・クリーンで15.19。Fortisは2032年までの石炭フリーな発電構成に向けて順調に推移。TEPのベースケースは年平均5.7%の小売販売成長を想定しており、RFPの機会は最大で約13億USドル(TEP)および約3億USドル(UNSE)。
円形の発電所アイコンを伴う2本の水平な矢印タイムライン(上がTEP、下がUNS Electric)、凡例、およびチェックマーク付きのシステムコストシナリオのサイドバー棒グラフを配置。
FortisBCの2027年〜2031年の資本計画は60億カナダドル:信頼性と健全性40%、LNGプロジェクトおよび再生可能ガス40%、IT・一般・その他13%、AMIプロジェクト7%。レートベースは87億カナダドル(2026年予想)から128億カナダドル(2031年予想)へ拡大し、CAGRは7.9%。計画外の機会:Tilbury LNG拡張(Tilbury 1B、LNG貯蔵タンク、および20億〜40億カナダドルのTilbury Phase 2 LNG拡張)、地域送電パイプライン拡張、オカナガン電力エリアにおける顧客および負荷の成長。
事業部門用テンプレートを使用し、サイドバーにTilbury LNG拠点の空撮写真を配置。
単位は10億カナダドル。Tilburyフェーズ1A:総コスト5億、2018年稼働開始。フェーズ1B / 海上桟橋:2027年以前に2億、2027〜2031年に11億、2031年以降に4億、合計17億、2031年稼働開始(AFUDCを含むプロジェクト期間中の推定支出額は18億カナダドル)。LNG貯蔵タンク拡張:1億 / 8億 / 2億、合計11億、2031年稼働開始。フェーズ2 LNG拡張:未定、合計20〜40億、2031年以降。Tilbury LNGの総機会額:3億 / 19億 / 6億、合計53〜73億カナダドル。注釈付きの空撮写真で各コンポーネントの状況を表示:フェーズ1Aは完了、フェーズ1BはOIC承認済み(許認可待ち)、貯蔵タンクは承認済み、海上桟橋は承認済み、フェーズ2は環境承認取得済み(FIDおよび許認可待ち)。
左側に色付きの枠線で囲まれたデータテーブル、右側に注釈付きの空撮写真のカラーゾーンを対応させて配置。
基本計画外の成長機会を列挙。ITC:LRTPトランシェ2.1、MARSプロジェクト、顧客接続、および将来のMISO LRTP/MTEPおよびSPP ITPプロジェクト。UNS Energy:TEPの負荷成長(データセンターおよびその他の大規模負荷)、IRP投資および送電。FortisBC:Tilburyフェーズ1B、Tilburyフェーズ2 LNG拡張、地域送電、顧客および負荷の成長。その他:カナダの国家建設プロジェクト、電化および顧客接続、地域送電。地図には、ブリティッシュコロンビア、アルバータ、オンタリオ、プリンスエドワードアイランド、ニューファンドランド・ラブラドール、ニューヨーク、ミシガン、ミネソタ、ウィスコンシン、アイオワ、イリノイ、ミズーリ、カンザス、オクラホマ、アリゾナ、ケイマン諸島にわたるFortisの事業展開を表示。
左側に積み上げられたテキストパネル、右側に拠点を示すドットが付いた北米地図を配置。
4つの料金抑制策。Central Hudsonは、2025年の料金改定命令に基づきO&M費用の成長ゼロを目指す。ITC Midwestでは、データセンターの負荷成長により、ネットワーク送電料金が2026年比で2020年代末までに約20%低下する見込みで、2027年の予測料金にはすでに13%の削減が反映されている。TEPでは、約300MWを必要とする新しいデータセンターが承認済みのESAを締結しており、一般的な住宅顧客1軒あたり月額約13米ドルの節約が見込まれる。TEPによるSpringerville石炭火力2ユニットの天然ガスへの転換コストは、ガス発電所を新設する場合の約10%に抑えられる。FortisBCでは、Tilbury LNGの船舶用燃料販売が2024年以降約1.5%の料金メリットを提供しており、Eagle Mountain Pipelineはさらに約1.5%の料金メリットを提供する見込み。
明るい色のフレーム内に4枚の白いカードを配置。各カードには円形の写真、ティール色の見出し、斜体のキャッチコピー、本文を掲載。
322億カナダドルの5カ年計画の資金調達内訳:営業キャッシュフロー57%、純負債32%、自己資本11%。資本構成は一貫性を維持する見込み。自己資本による調達は主にDRIP(参加率約37%を想定)に加え、ストックオプションおよび従業員プラン(約2.5億カナダドル)、ATMプログラム(約2.5億カナダドル)から行われる。2026年第3四半期、Fortisは満期を迎える企業債務の返済のために10億米ドルのハイブリッド債を発行し、260百万カナダドルのATM増資を実施した。現在のATMプログラムの残枠は約2.4億カナダドル。Fortisは、現在のベースシェルフ目論見書が2027年1月に期限切れとなった後、新たに提出し、5億カナダドルのATMプログラムを再設定する計画。この資金調達計画は、既存の投資適格信用格付けを裏付けるものである。
左側に資金調達源のドーナツチャート、右側に「自己資本調達計画」の箇条書きパネルと脚注を配置。
2027-2031年予測の平均S&P FFO/負債比率は12.3%(閾値12.0%超)、Fitch FFOレバレッジは5.9倍(閾値6.2倍未満)。信用格付け:S&P A-(発行体格付け、無担保債務はBBB+)、Fitch BBB+、Morningstar DBRS A (low)。すべて安定的(stable)な見通しで、2026年第2四半期に再確認済み。主な信用の強み:強力なビジネスリスクプロファイル、100%規制事業による安定的かつ予測可能なキャッシュフロー、地理的および規制上の多様性、建設的な規制枠組み。
左側に閾値を示す破線が入った2つの単一バー指標チャート、右側に格付けボックスと4セルの信用の強みグリッドを配置。
2026年第4四半期の4%増配、53年連続の配当支払い額増加、および2031年までの年率4〜6%の配当成長の見通しを提示。棒グラフは1973年から2026年予測までの年間配当支払い額の推移を示している(個別のバーの数値ラベルはなし)。
左側に写真の帯、右側に右肩上がりの長い棒グラフの上に3行のアイコンと統計数値を配置。
投資の論理的根拠を2つの側面から提示。「持続可能な成長(実行に注力)」:強力なレートベースの成長、堅実な送電パイプライン、透明性の高い資金調達計画、レジリエンス強化のための投資、年率4〜6%の配当成長、投資適格の信用格付け。「低リスク(安全で適切に運営されるユーティリティ)」:強力なガバナンス、規制および地理的な多様性、建設的な規制当局との関係、地域密着型のビジネスモデル、100%規制事業、主に送配電資産で構成。
「持続可能な成長」と「低リスク」の2つの写真ヘッダーの下にティール色のバナーを配置し、それぞれに3x2のアイコンタイルグリッドを配置。
クロージングスライド:2026年第4四半期決算は2027年2月11日に発表予定。
全面に配置された空撮写真の中央に半透明のボックス、下部にFortisのロゴを配置。
付録セクションの区切りスライド。
表紙のレイアウトを再利用し、タイトル部分を「Appendix」に変更。
単位:百万カナダドル。2026年度第3四半期の純利益は474(前年同期は409)。FortisTCIの売却に関連する32(法人税およびクロージング費用)を足し戻した調整後純利益は474(前年同期は441)、調整後EPSは0.92カナダドル(前年同期は0.87カナダドル)。年初来(YTD):純利益は1,371(前年同期は1,292)、調整後純利益は1,371(前年同期は1,324)、EPSは2.69カナダドル(前年同期は2.63カナダドル)。設備投資:2026年度第3四半期の有形固定資産(PP&E)増加額1,758および無形資産35から、Eagle Mountain PipelineのCIACs(顧客拠出金)301を差し引いた1,492(前年同期は1,316)。年初来では、4,862 + 143 - 787 = 4,218(前年同期は4,171)。
第3四半期および年初来の数値と増減を示す単一の財務諸表。脚注付き。
事業部門別の第3四半期利益(単位:百万カナダドル、2026年第3四半期 vs 2025年度第3四半期調整後):ITC 167 vs 149(+18)、UNS Energy 225 vs 209(+16)、Central Hudson 33 vs 31(+2)、FortisBC Energy 6 vs 0(+6)、FortisAlberta 58 vs 54(+4)、FortisBC Electric 15 vs 15、その他電力 36 vs 41(-5)、コーポレートおよびその他 (66) vs (58)(-8)。普通株主帰属利益は474 vs 441(+33)、加重平均株式数は5億1,310万株 vs 5億450万株、EPSは0.92カナダドル vs 0.87カナダドル。
各期間の実績、調整額、調整後数値、および増減(Variance)を示すワイドな比較表。
9月までの事業部門別年初来(YTD)利益(単位:百万カナダドル、2026年 vs 2025年調整後):ITC 472 vs 442(+30)、UNS Energy 390 vs 394(-4)、Central Hudson 137 vs 121(+16)、FortisBC Energy 226 vs 202(+24)、FortisAlberta 142 vs 132(+10)、FortisBC Electric 61 vs 57(+4)、その他電力 122 vs 129(-7)、コーポレートおよびその他 (179) vs (153)(-26)。普通株主帰属利益は1,371 vs 1,324(+47)、加重平均株式数は5億1,040万株 vs 5億250万株、EPSは2.69カナダドル vs 2.63カナダドル。
第3四半期セグメントスライドと同じ増減比較表テンプレートを使用。
2027年予想(F)から2031年予想までの設備投資計画(単位:百万カナダドル)。ITC:2,317 / 2,387 / 2,251 / 2,274 / 2,356、合計11,585。UNS Energy:合計5,619。Central Hudson:合計2,749。米国電力・ガス合計:8,368。FortisBC Energy:4,564。FortisAlberta:3,671。FortisBC Electric:1,418。その他電力:2,580。カナダおよびカリブ海地域合計:12,233。設備投資計画総額:年次で6,333 / 6,412 / 6,817 / 6,366 / 6,258、全体で32,186。米国の設備投資額は1.35のレートで換算。
年次予測表。5年間の合計列とグループ化された小計を含む。
11件の主要プロジェクト(単位:十億カナダドル、2027年以前 / 2027-2031年 / 2031年以降 / 合計 / 完了時期):ITC MISO LRTP Tranche 1 (0.7 / 1.5 / - / 2.2 / 2030年)、ITC Tranche 2.1 ROFR獲得分 (0.1 / 1.1 / 3.9-4.6 / 5.1-5.8 / 2031年以降)、ITC Tranche 2.1 MARS (- / 0.6 / 0.8 / 1.4 / 順次)、ITC Big Cedar負荷増強 (0.3 / 0.5 / - / 0.8 / 2029年)、UNS TEP送電プロジェクト (合計0.6、2030年)、UNS Electricガス発電 (合計0.5、2030年)、UNS Springerville天然ガス発電 (合計0.2、2030年)、FortisBC Tilbury 1B (合計1.7、2031年)、FortisBC LNG貯蔵タンク拡張 (合計1.1、2031年)、FortisBC AMI (合計0.8、2029年)、FortisBC Eagle Mountain Pipeline (顧客拠出金控除後合計0.8、2027年)。主要プロジェクトは2億カナダドル以上の案件を指す。
左側にプロジェクト一覧表、右側のサイドバーに「計画には11の主要資本プロジェクトが含まれる」というコールアウトと設備写真を配置。
Tilburyフェーズ1B:2026年7月、ブリティッシュコロンビア州政府はLNG船舶燃料供給のための拡張を承認する枢密院勅令(OIC)を発行。これにはMusqueam Indian Bandとのマイノリティ出資パートナーシップ(BCUCの20%レビュー基準以下)およびバンクーバー港でのバンカリング用海上桟橋が含まれる。2027-2031年の計画に11億カナダドルを計上。建設開始は早ければ2027年中盤、供用開始は2031年の見込み。Tilburyフェーズ2は2026年9月に連邦および州の環境承認を取得、残りの許可を申請中。LNG貯蔵タンク拡張は、新たに142,400 m3(約3 Bcf)のタンクを設置するもので、2025年10月にBCUCからCPCN(公利公便証明)を取得。計画に8億カナダドルを計上し、2031年に実質完了予定。フェーズ2液化拡張は、国内・船舶・バルク輸出市場向けに最大2.5 mtpaを追加するもので、需要、許認可、最終投資決定(FID)を条件に、計画期間外で20〜40億カナダドルの機会となる可能性がある。
左パネルにフェーズ1B、右パネルにフェーズ2の2つのサブカード(貯蔵タンク、液化)を配置し、それぞれに線画のイラストを添えた構成。
2026年予想から2031年予想までの料金ベース(単位:十億カナダドル)と5年間の年平均成長率(CAGR):ITC 14.8から21.9(8.6%)、UNS Energy 9.1から12.7(7.4%)、Central Hudson 4.0から5.3(6.0%)、米国電力・ガス合計 13.1から18.0(7.0%)、FortisBC Energy 6.9から10.1(8.2%)、FortisAlberta 4.9から6.4(5.5%)、FortisBC Electric 1.9から2.7(7.0%)、その他電力 3.7から4.8(5.7%)、カナダおよびカリブ海地域合計 17.4から24.0(6.8%)、総計 45.3、48.2、52.4、55.8、58.9、63.9(7.5%)。FortisはITCの80.1%を所有しているが、ITCの料金ベースは100%の数値で表示。
年次予測表。CAGR列とグループ化された小計を含む。
為替(FX):事業計画ではUSD:CADを1.35と想定。規制対象利益(2025年)の65%、および設備投資計画の64%が米ドル建て。USD:CADが+/-C$0.05変動した場合、ヘッジを含めて5年間の設備投資計画にC$800M、EPSにC$0.06の影響を与えます。ヘッジ手法:為替先物およびカラー取引(想定元本US$518M)、Fortis Inc.におけるUS$1.2Bの米ドル建て債務によるナチュラルヘッジ、US$400Mの通貨スワップ、およびITCの金利スワップ(想定元本US$200M)。ROE +/-25 bpsおよび自己資本比率 +/-100 bpsに対するEPS感応度:ITC C$0.040 / C$0.035、UNS Energy C$0.030 / C$0.020、FortisBC C$0.020 / C$0.020、Central Hudson C$0.010 / C$0.010、FortisAlberta C$0.010 / C$0.010。
左側に2つの箇条書きセクション、中央に感応度分析テーブル、右側に2人の若手作業員の写真を配置。
3つのサステナビリティ優先事項。気候リスク:2026年気候レジリエンス報告書では、地点別の気候リスク評価と、地理および資産カテゴリー別のハザードマッピングを追加。排出量:Scope 1排出量は38%減少(2019年〜2025年)。2032年までの脱石炭火力発電と2050年までのネットゼロを公約しており、供給エネルギーのGHG排出原単位は5年連続で低下。ガバナンスと地域社会:ローカルリーダーシップモデルを採用し、役員報酬を気候目標に連動。取締役の50%が女性(12名中2名がビジブル・マイノリティ)。オンタリオ州北部の17の遠隔地先住民コミュニティをグリッドに接続するパートナーシップを推進。2025年にC$14Mの地域投資(5年間でC$60M)、および過去最高水準となるC$320Mをエネルギー効率化プログラムに投入。
タイトルを重ねた横長の写真ヘッダー、ティール色の「サステナビリティ優先事項」バンド、および3つのテキストカラム。
Scope 1 GHG排出量(単位:kt-CO2e):12,308(2019年)、10,418(2020年)、9,742(2021年)、8,748(2022年)、8,155(2023年)、8,069(2024年)、7,559(2025年)と推移し、約38%削減。GHG排出原単位は2025年に過去最低を記録。2019年以降、石炭火力発電は58%減少した一方、再生可能エネルギー発電は24%増加。2026年サステナビリティ報告書は、Fortisのサステナビリティ報告開始から10周年の節目となります。
左側に排出量の棒グラフ、中央に箇条書きと報告書のサムネイル、右側に作業員の写真を配置。
2026年第3四半期と2025年第3四半期のエネルギー販売量の比較。ITC:該当なし。温暖な天候によりピーク負荷は7%増加。UNS Energy:+1%(卸売を除く)。産業用および家庭用の消費増と顧客数の増加による。天候調整後の小売販売量は2%増。Central Hudson:穏やかな天候により-1%。FortisBC(ガス):消費増と冷え込みにより+7%。FortisBC(電気):冷房負荷の減少により-3%。FortisAlberta:+4%。家庭用が5%増、商工業用(C&I)が4%増。その他電力:-1%。カナダ東部の家庭用が3%増、C&Iが2%増。カリブ海地域はFortisTCIの売却により減少。
左端に子会社のロゴ、変動率のカラム、および解説カラムを備えたテーブル。
2027年予想から2036年予想までの10年間の債務償還スケジュールを、規制対象ユーティリティ、ITC Holdings、Fortis Inc.別に分けた積立棒グラフ(単位:十億カナダドル)。2027年予想が最大で約C$2.5B(主にITC Holdings)、2034年予想は約C$2.1B。その他の年は約C$0.9BからC$1.8Bの範囲。グラフの各セグメントに正確な数値ラベルはないため、数値はグラフからの概算値。米ドル建て債務は、2026年9月30日の終値レート1.42で換算。
全幅の積立カラムチャート。タイトル下には破線の区切り線と凡例を配置。
永久優先株式の固定・浮動利率リセットスケジュール:シリーズI C$52M(浮動、3ヶ月物T-bill + 1.45%、四半期ごとにリセット)、シリーズG C$230M(5年物カナダ国債 + 2.13%、2028年9月1日リセット)、シリーズK C$250M(+2.05%、2029年3月1日リセット)、シリーズM C$600M(+2.48%、2029年12月1日リセット)、シリーズH C$198M(+1.45%、2030年6月1日リセット)。永久固定利率:シリーズF C$125M(4.90%)、シリーズJ C$200M(4.75%)。優先株式格付け:S&P P-2、Fitch BBB-、Morningstar DBRS Pfd-2 (low)、見通しは安定的。S&PとFitchは50%、Morningstar DBRSは75%の資本性(Equity Credit)を認定。
リセット日ボックスを並べた水平タイムラインと、独立した固定利率の行。右側には格付けを記載したネイビーのサイドバーと都市の写真を配置。
各エンティティの格付け(S&P / Morningstar DBRS / Fitch / Moody's):Fortis Inc. A- / A (low) / BBB+ / 取下げ(Moody'sは2026年1月にFortisの要請により取下げ。子会社の格付けへの影響なし)。ITC Holdings A- / - / - / Baa2。ITC規制子会社 A+ / - / - / A1。TEP A- / - / - / A3。Central Hudson BBB+ / - / BBB+ / Baa1。FortisBC Energy - / A / - / A3。FortisBC Electric - / A (low) / - / Baa1。FortisAlberta A- / A (low) / - / Baa1。Newfoundland Power - / A / - / A2。
中央に配置された格付けマトリックス。列ヘッダーに各格付け機関のロゴを使用。
資料内で使用されている略語の2列形式の用語集。ACC、ALJ、AMI、ATM、AUC、CAGR、CIACs、CPCN、DRIP、FERC、FFO、IRP、ITC、LRTP、MARS、MISO、MTEP、NOPR、OIC、PBR、レートベース(Rate Base)、ROE、ROO、RTO、Scope 1排出量、SPP、TEP、UNSなどの定義、およびFortis子会社の解説を掲載。
小さな文字で書かれた用語と定義のテーブルを2つ並列に配置。行は縞模様(バンディング)で色分け。
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
Fortis Inc. (NYSE/TSX: FTS) が2026年11月3日の2026年度第3四半期決算説明会で使用した40スライドのプレゼン資料です。CEOのDavid Hutchens氏とCFOのJocelyn Perry氏が登壇しました。四半期業績、322億カナダドルの新たな2027-2031年設備投資計画、レートベース(料金算定基礎資産)の成長、資金調達、信用格付け、サステナビリティ、および詳細な財務諸表の付録を網羅しています。
Fortisはカナダの企業であり、本資料はForm 6-Kの添付書類としてSEC(米国証券取引委員会)に提出されました。金額は特に断りのない限りカナダドル(C$)表記です。2027-2031年の設備投資計画およびレートベースの米ドル換算値は、予測為替レート1.35 USD:CADで算出されています。
2026年度第3四半期の実績および調整後EPSは0.92カナダドル(2025年度第3四半期の調整後EPS 0.87カナダドルから増加)、純利益は4億7,400万カナダドルでした。年初来の調整後EPSは2.69カナダドル(前年同期は2.63カナダドル)となりました。増益の主な要因はITCの送電事業、米国の電気・ガス事業、カナダ西部のユーティリティ事業であり、2025年のカリブ海資産売却による希薄化が一部相殺要因となりました。
投資計画の総額は322億カナダドルで、前回計画から34億カナダドル(12%)増加し、Fortis史上最大規模となります。内訳は送電が47%、配電が29%を占めています。主な内訳はITC(116億カナダドル)、UNS Energy(56億カナダドル)、FortisBC Energyです。これにより、レートベースの年平均成長率(CAGR)は7.5%となり、2026年の453億カナダドルから2031年には639億カナダドルに拡大する見通しです。
Fortisは2026年度第4四半期の配当を4%引き上げ、53年連続の増配を達成しました。また、年間4〜6%の配当成長率に関する業績見通し(ガイダンス)を2031年まで延長しました。
はい、規制下のユーティリティ企業に最適な構成となっています。ハイライト、EPSブリッジ、規制動向の更新、設備投資計画とレートベース、子会社ごとの事業ユニットページ、資金調達計画と信用指標、配当実績、そして調整表と予測表の付録が含まれています。ドーナツグラフと棒グラフを組み合わせた事業ユニットのレイアウトや、ウォーターフォール型のEPSチャートは、他の資料にも応用しやすいデザインです。
SEC提出用にスライドがラスタライズ(画像化)されていますが、主要な数値、表、およびほとんどの脚注は読み取り可能です。ただし、1973-2026年の配当実績と2027-2036年の債務償還スケジュールの2つのチャートについては、個別の棒グラフに数値ラベルがないため、強調されている数値と概算値のみを記載しています。
基本投資計画以外に、ITCにおけるMISO LRTP Tranche 2.1関連事業(29億〜34億米ドルの優先交渉権プロジェクトおよびMARSプロジェクト)、ITCとTEPにおけるデータセンターおよび大口需要の増加、アリゾナ州における最大約16億米ドルのIRP電源開発機会、ブリティッシュコロンビア州でのTilbury Phase 2 LNG拡張事業(20億〜40億カナダドルの潜在機会)などが挙げられています。
四半期決算、プレゼン資料、提出書類を掲載している公式IRサイト

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。


