
収録コレクション: 投資家向けプレゼン資料の実例 · 決算説明資料の実例集
Eisai 2026年度 第2四半期 決算説明会資料:2026年11月10日にTDnet(東京証券取引所 適時開示サービス)で公開された、全33ページの日本語による投資家向け説明会資料です。2027年3月期(2026年度)の第2四半期(中間期:2026年4月〜9月)の業績を網羅しています。IFRS(国際会計基準)に基づき、金額単位は億円で表記されています。
このスライドの表紙をスタイルの参考にして、ご自身の内容からスライドを作成します。 下のページから好きな1枚を選び、そのレイアウトを参考にすることもできます。
クイックナビゲーション
タグ
スライドを共有
Eisai 2026年度 第2四半期 決算説明会資料:2026年11月10日にTDnet(東京証券取引所 適時開示サービス)で公開された、全33ページの日本語による投資家向け説明会資料です。2027年3月期(2026年度)の第2四半期(中間期:2026年4月〜9月)の業績を網羅しています。IFRS(国際会計基準)に基づき、金額単位は億円で表記されています。
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
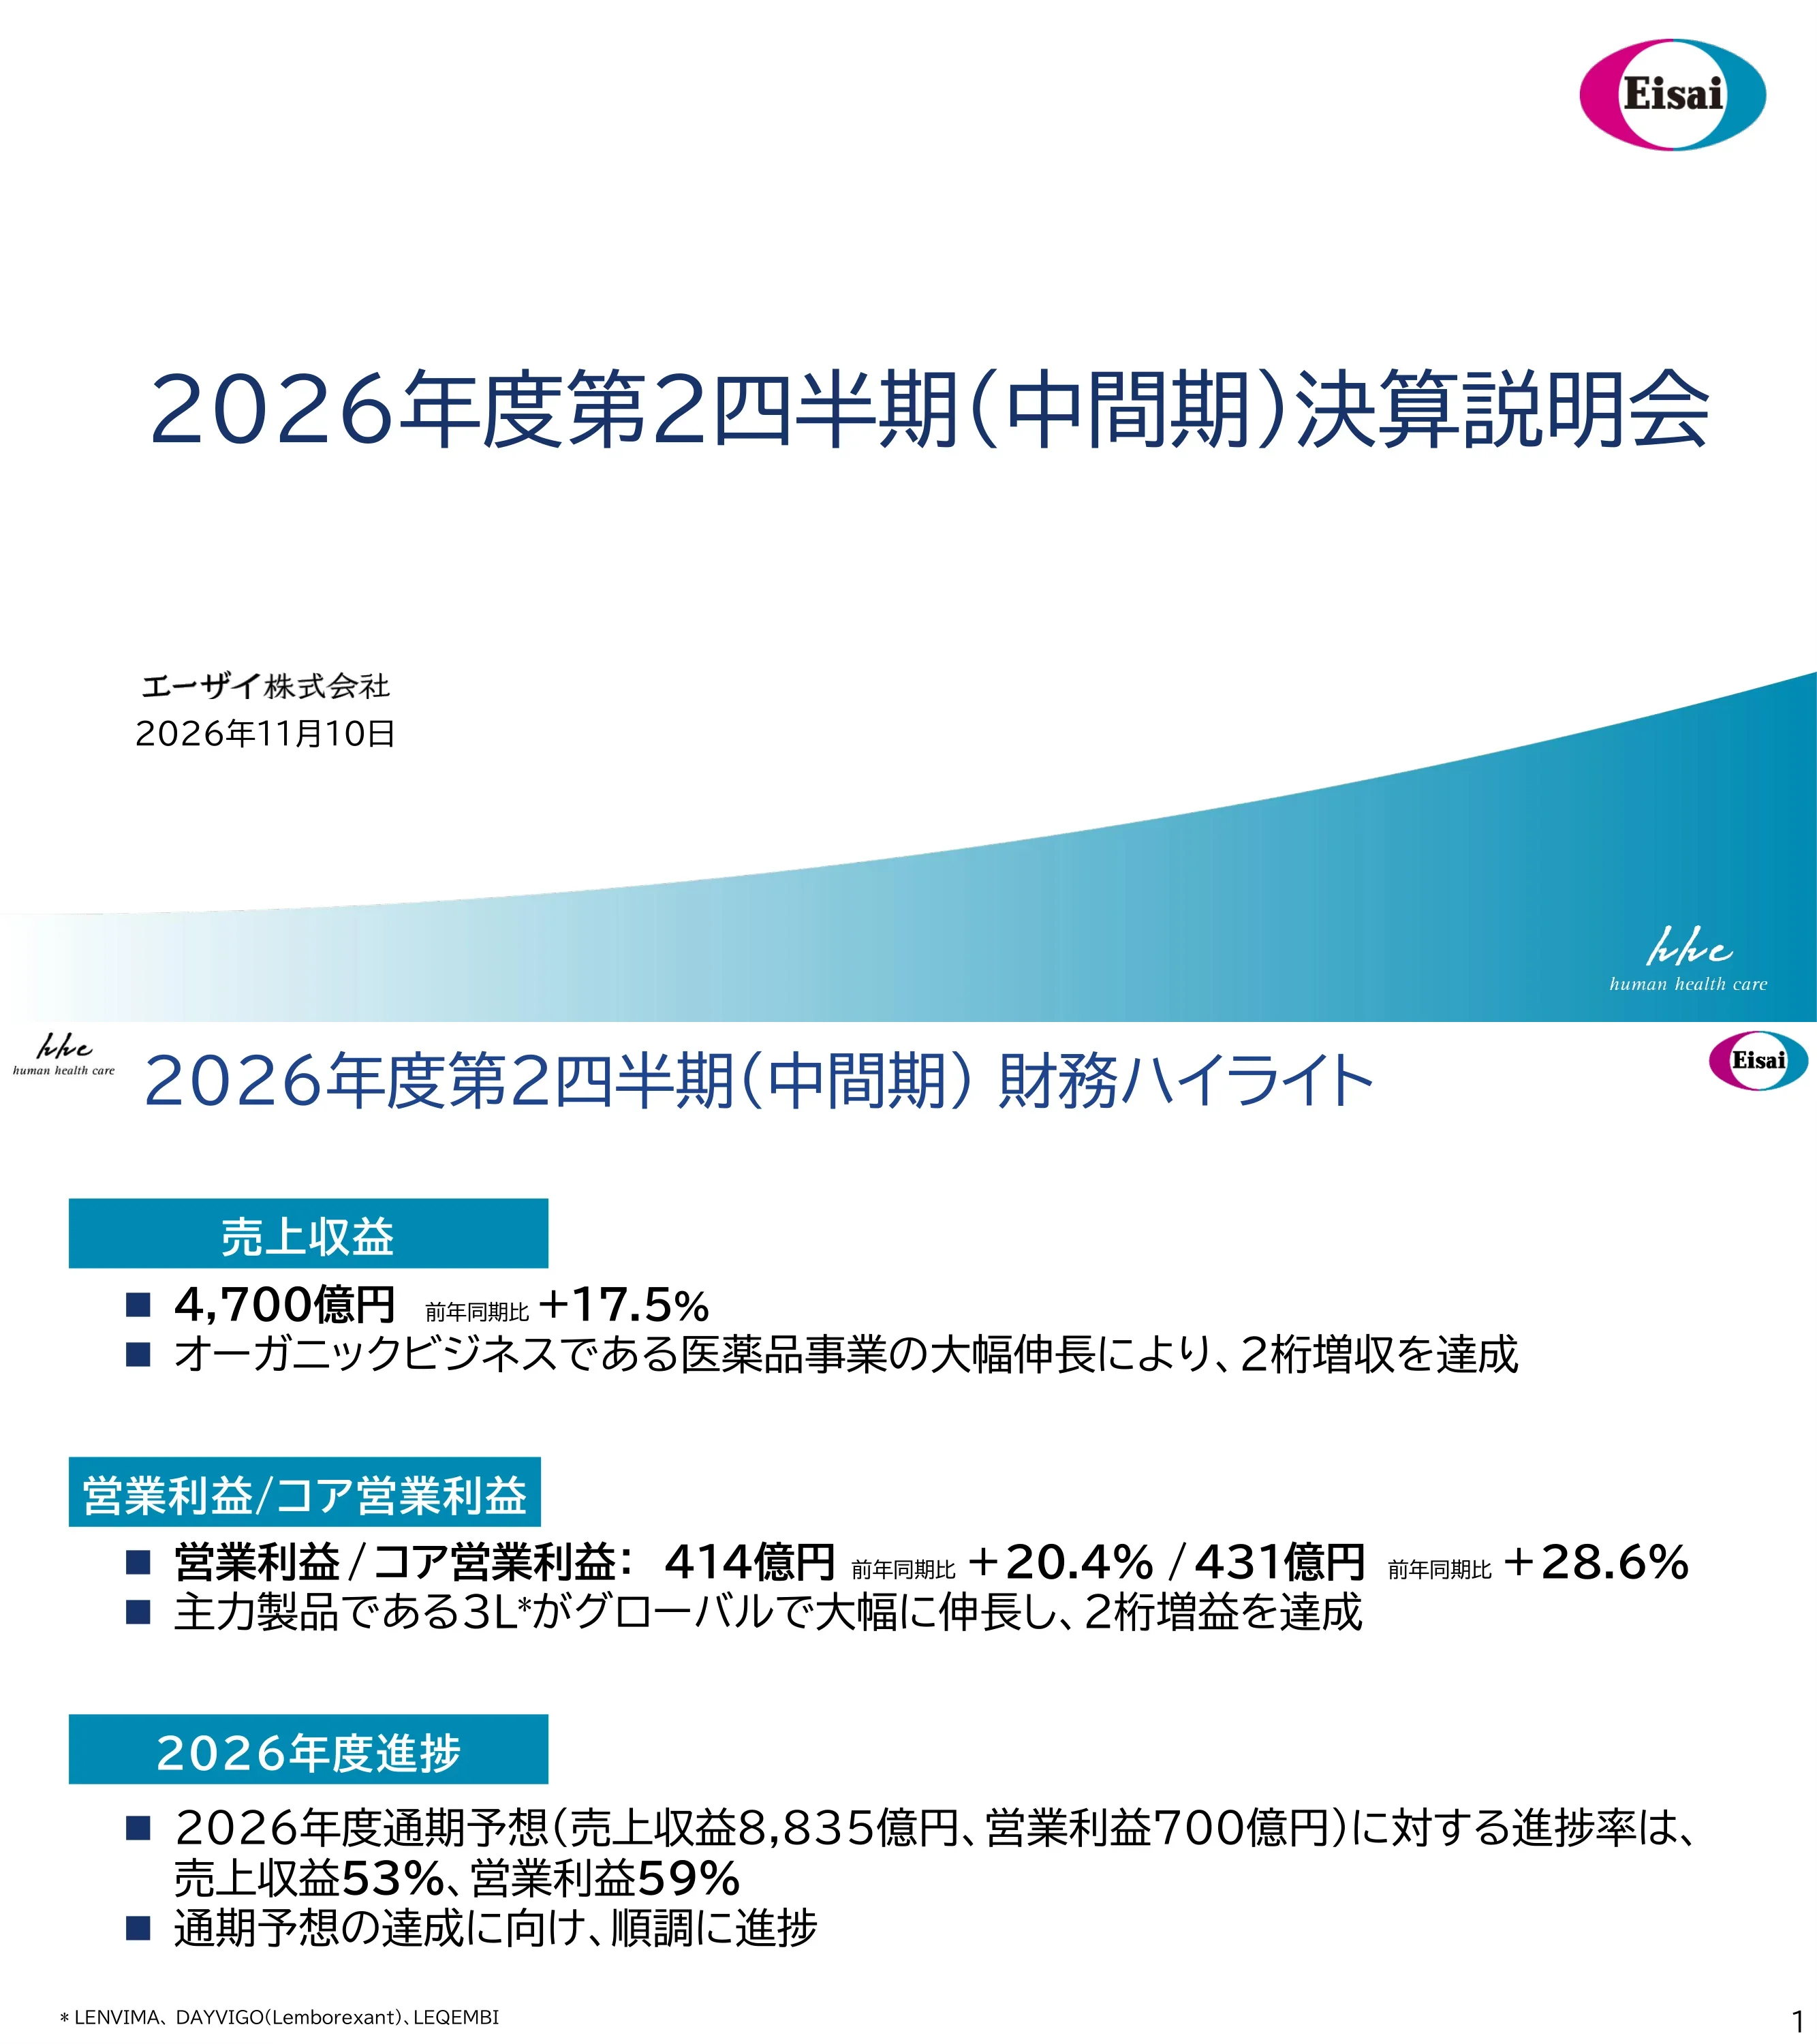
「2026年度第2四半期(中間期)決算説明会」と記された表紙。エーザイ株式会社(Eisai Co., Ltd.)により、2026年11月10日に発行されました。
中央に大きくネイビーのタイトル、左下に社名と日付、右上にEisaiロゴを配置。下部には「hhc human health care」のマークが入ったティールカラーの曲線グラデーション帯が配されています。
売上収益は4,700億円(前年同期比+17.5%)で、医薬品ビジネスのオーガニックな成長が牽引。営業利益は414億円(同+20.4%)、コア営業利益は431億円(同+28.6%)となり、3L製品(LENVIMA、DAYVIGO、LEQEMBI)が成長を主導しました。通期予想(売上収益8,835億円、営業利益700億円)に対する進捗率は、売上で53%、営業利益で59%に達しています。
3つのセクションが縦に並び、それぞれ左側にティールカラーのラベルバー、その下に太字の箇条書きテキストを配置。下部には3L製品の内訳を示す脚注があります。
2025年度上期と2026年度上期の比較表(単位:億円):売上収益 4,000から4,700(+699、+17.5%)、売上総利益 3,119から3,654、研究開発費 755から881、販売費及び一般管理費 2,040から2,352、営業利益 344から414(+20.4%)、コア営業利益 335から431(+28.6%)、親会社の所有者に帰属する中間利益 246から299(+21.5%)、EPS 87.37円から106.18円。通期予想および進捗率の列も含まれています(例:売上収益 8,835、53.2%)。
上部に2行の箇条書きがあり、その下に詳細な財務諸表が配置されています。2026年度上期の列がマゼンタ色の枠で囲まれており、脚注でコア営業利益の定義が説明されています。
売上収益は4,000億円から4,700億円へと699億円増加(+17.5%)。内訳は「3L」製品が+591、その他医薬品が+97、その他の事業が+12の寄与。3Lの内訳:LENVIMA +282(+17%)、DAYVIGO +104(+36%)、LEQEMBI +204(+50%)。医薬品売上収益は4,621億円でした。
ウォーターフォール図(滝グラフ)形式。両端に開始・終了のバー、中央に浮遊する増加要因バーが配置され、上部のボックスに合計増減額、コールアウトボックスに3L製品の詳細な増加分が表示されています。
営業利益は344億円から414億円に増加(+70、+20.4%)。コア営業利益は335億円から431億円に増加。売上総利益の増加(+535)が寄与した一方、研究開発費(-126)、販売費及び一般管理費(-312)、その他収益・費用(-27)が相殺要因となりました。営業利益率は8.6%から8.8%へ向上。注記として、LENVIMAの利益折半費用の増加(142)およびLEQEMBI関連費用の増加(77)が挙げられています。
2025年度上期から2026年度上期へのウォーターフォール図。プラス要因は水色、マイナス要因はグレーのバーで示され、各要因の下に注釈ボックス、終了バーの上に利益率のバッジが配置されています。
LENVIMAの売上収益は1,948億円(前年同期1,665億円に対し+17%)。地域別内訳:米州 1,359、EMEA 283、中国 138、日本 72、アジア・グローバルサウス 95。通期予想3,450億円は達成見込み。2026年9月の米国における抗PD-1/PD-L1療法後の腎細胞がんに対するLENVIMAとWeliregの併用療法(LITESPARK-011)の承認、日本での申請状況、および11年間で83カ国・地域、約65万人の患者への提供実績が記載されています。
左側に地域別の2列積み上げ棒グラフ、右側にメインメッセージと2つの箇条書きブロックを配置。上部のバナーボックスで薬剤の概要と実績を要約し、下部には詳細な脚注があります。
左側はLENVIMAとKeytrudaの併用による腎細胞がん(RCC)一次治療について。最大の成長ドライバーであり、IO-IOおよびIO-TKI併用療法の中でトップシェアであることを説明。表には米国での6ヶ月平均処方成長率(全体 6.9%、RCC 8.6%、子宮内膜がん 6.3%、甲状腺がん 4.6%、肝細胞がん 7.9%)を表示。右側にはLITESPARK-011試験におけるLENVIMA・Welireg併用群とカボザンチニブ群の無増悪生存期間(PFS)のカプランマイヤー曲線を表示。
2つのフレームパネル構成。左パネルは箇条書きと小表(RCCの行を強調)、右パネルは箇条書きとカプランマイヤー曲線。下部の脚注は非常に小さく記載されています。
DAYVIGOの売上収益は395億円(前年同期291億円、前年同期比+36%)に達し、通期予想735億円に向けて順調に推移。地域別:日本 250、米州 77、中国 28、EMEA 15、アジア・グローバルサウス 25。不眠症治療薬として29カ国・地域で承認済み。英国および欧州で申請中。
左側に2期間の地域別積み上げ棒グラフ、右側に見出しと地域別の5つの箇条書き、上部にバナーボックスを配置。
LEQEMBIの売上収益は615億円(前年同期411億円に対し+50%)。地域別:米州 327、日本 130、中国 97、EMEA/アジア・グローバルサウス 61。53カ国・地域で承認済み。皮下注オートインジェクター(SC-AI)の展開:米国で8月24日にIQLIK発売、日本で9月16日にペン製剤承認(11月13日薬価収載予定)、中国で9月2日に承認(2026年度第4四半期発売準備中)。通期予想143.5十億円に対し計画通り進展。
左側に積み上げ棒グラフ(中国での流通在庫の影響に関する注記あり)、右側にSC-AI発売に関する太字の箇条書き、上部にバナーボックスを配置。
テキスト主体のステートメント:LEQEMBIは脳内のアミロイドβプロトフィブリルおよびプラークを除去することで、アルツハイマー病の進行を抑制します。3つの価値ポイント:早期治療による改善を含む臨床的ベネフィット、長期投与による持続的な進行抑制、確立された安全性プロファイル。
中央にマゼンタ色のタイトル、その下に紺色の大きなステートメント段落、さらにその下に白背景で3つの箇条書きが配置されています。
4つの価値の柱:1. 患者・家族の社会参加と点滴からの解放(週1回、約15秒の投与、固定用量、29ゲージの極細針)、2. 高い利便性、3. 医療現場の負担軽減、4. 良好な安全性(全身性輸注反応 1.4%、ARIA発現率は点滴静注と同程度)。
4つの水平行で構成。各行に大きな数字、青色グラデーションの角丸ラベルボックス、右側に詳細な箇条書きを配置。下部には長い脚注があります。
米国における投与経路を示しています。導入期:2週間ごとの静脈内(IV)点滴、またはIQLIKの週1回投与(250 mgを2回注射)。18ヶ月経過後の維持期:4週間ごとのIV点滴、またはIQLIKの週1回投与(360 mgを1回注射、2025年8月承認)。患者は投与方法を切り替えることが可能です。
「導入期」と「維持期」を示す2つの大きな角丸ボックスが「18ヶ月後」の矢印で結ばれており、各ボックス内には切り替えを示す双方向矢印、上部にはマゼンタ色のヘッダー矢印が配置されています。
発売後10週間の推移を示す2つの折れ線グラフで、IQLIKの導入期とIV点滴製剤の発売時(2023年7月)を比較しています。第10週時点で、患者数の増加ペースは約4倍、処方医数の増加ペースは約6倍となっています。専門薬局およびレセプトデータに基づく社内推計値であり、軸の数値は記載されていません。
垂直の仕切り線で区切られた2つの折れ線グラフが並び、それぞれの上部に見出しと箇条書きがあります。緑色と紺色の線で比較され、下部には脚注が配置されています。
左側:FY24 Q4からFY26 Q2までのLEQEMBI米国純売上高(100万米ドル単位)の四半期推移。IV点滴とIQLIKの内訳を示し、6四半期連続で2桁成長を達成。右側:処方医数の推移。2024年9月の約1,700名から2026年9月には約5,500名(チャートからの読み取り値)へ増加。IQLIKの維持期および導入期の発売時期が明記されています。
番号付きの見出し、トレンド矢印、発売時期を示すバブル、各グラフの下にマゼンタ色のコメントが添えられた2つの棒グラフが並んでいます。
IQLIKの導入により新規患者数が拡大し、2026年9月時点でLEQEMBIは新規AAT処方においてトップシェアを維持しています。AAT患者総数の推移(2026年4月〜9月)を示す折れ線グラフでは、LEQEMBIが他のAAT製品を上回っています(9月時点で約28,000人対19,000人、チャートからの読み取り値)。donanemabとの直接比較試験は存在しない旨の免責事項が記載されています。
左側:青とマゼンタの番号付きテキストブロック。右側:2つの系列を持つ折れ線グラフとIQLIK発売バブル。下部に免責事項と脚注があります。
2027年1月からのカバー率拡大が進んでいます。薬剤給付においてAD疾患修飾薬の新しいカテゴリーが創設され、IQLIKが掲載されました。2027年1月に予定されているカバー範囲について、対象者の約67%を既に確保しており、この数値はさらに上昇中です。下段パネルでは、患者の自己負担額の軽減と平準化(2026年のMOOP上限2,100米ドル、M3P月払いプラン)について説明しています。
上部にタイトルと2つのマゼンタ色の箇条書き、中央に「約67%」と大きく強調された統計ボックス、下部に患者負担に関する4つのポイントをまとめた枠囲みパネル、および長い脚注で構成されています。
9月16日に承認、薬価収載を経て11月13日に発売されました。薬価は250 mg 1ペンあたり27,141円です(参考:IV 200 mgバイアル 38,910円、500 mgバイアル 97,277円)。期待される4つのメリットとして、新規患者の増加、医療機関の負担軽減、導入施設の拡大、フォローアップ施設の拡大が挙げられています。
中央揃えのタイトルとマゼンタ色のサブタイトルがあり、その下に薬価セクションと4項目の番号付きリストを含む大きな枠囲みパネルが配置されています。
プレクリニカルADへの適応拡大について説明しています。AHEAD 3-45(第III相試験):A3(約400名参加、主要評価項目アミロイドPET)およびA45(約1,100名参加、主要評価項目PACC5)で、FY2028にデータ判明予定。DIAN-TU ART(第IIIb/IV相試験):優性遺伝性AD患者約40名を対象にlecanemabを5年間投与。主要評価項目はCDR-SBによる臨床進行までの期間です。
2つの試験を2カラムに分けた大きな枠囲みパネルがあり、それぞれにデザイン、評価項目、データ判明時期の箇条書きと小さな脚注があります。
Etalanetugは抗MTBRタウ抗体です。Study 202(第II相、孤発性早期AD、約100名参加、24ヶ月、主要評価項目CSF MTBR-tau243)はFY2027にデータ判明予定。Tau NexGen試験(第II/III相、DIAN-TU、約200名参加、208週間、主要評価項目タウPET)はFY2028にデータ判明予定。いずれもLEQEMBIにetalanetugを併用するデザインです。
中央揃えの見出しを持つ枠囲みパネルがあり、2つの試験をカラムごとに配置。対象、デザイン、期間、評価項目、およびマゼンタ色で強調されたデータ判明時期が記載されています。
ナルコレプシー(NT1/NT2)を対象に試験を実施中。左側:自社ライブラリーのHTSから得られた唯一のシード化合物であり、DAYVIGOの合成ノウハウを活用。第Ib相NT1試験ではMWTで強いシグナルを確認。右側:第II相(Study 202)、予定参加者64名、低・中・高用量を各4週間、1日1回経口投与。主要評価項目はMWT平均睡眠潜伏時間。最終被験者の組み入れが完了し、FY2026にデータ判明予定です。
2カラムの枠囲みパネルで構成され、左側に箇条書きの説明、右側に試験デザインの箇条書き、下部に略語を定義する脚注があります。
3つの赤字メッセージ:オーガニックビジネスは3Lの成長により計画を上回って進捗しており、下期も計画対実績を厳格に管理する。SC-AIの導入はLEQEMBIの投与開始と維持の障壁を下げ、患者数の大幅な増加が見込まれる。近年のAD領域の貢献として、プレクリニカルADへの拡大や、世界初のタウ標的療法となる可能性があるetalanetugが挙げられる。
白背景に中央揃えのタイトルと、中央に配置された3つの大きな赤字の段落。
アペンディックスの諸表を紹介する「参考資料」と記されたセクション区切りスライド。
ほぼ空白の白スライドで、左側にタイトル、右下にマゼンタのグラデーションの波形が配置されている。
1億円単位の損益計算書。売上比、前年同期比、通期予想進捗率を表示:売上収益 4,700(予想 8,835、進捗率 53.2%)、売上総利益 3,654(54.2%)、販売費及び一般管理費 2,352、研究開発費 881、営業利益 414(予想 700、59.2%)、コア営業利益 431(61.5%)、中間利益 313、親会社の所有者に帰属する中間利益 299 299(予想 523、57.2%)。上期平均為替レート:USD 159.37円、EUR 184.35円。
幅の広い表形式。グレーのFY2025ブロックと、特定の列が強調されたティール(青緑)のFY2026ブロックで構成。下部に為替レートの脚注あり。
医薬品ビジネス売上収益 4,621(+17.5%):日本 1,167(+3.7%)、米州 1,792(+26.5%、うち米国 1,730)、中国 826(+24.7%)、EMEA 437(+12.6%)、アジア・ラテンアメリカ 399(+17.0%)。その他 79、連結売上収益 4,700。予想進捗率は50.0%(日本)から59.8%(EMEA)の範囲。
グレーの前年度ブロックとティールの当年度ブロックからなる表。脚注にセグメントの定義を記載。
医薬品セグメント利益 1,402(+29.0%、利益率 30.3%):日本 366(+8.9%)、米州 466(+55.6%)、中国 329(+25.1%)、EMEA 101(+59.0%)、アジア・ラテンアメリカ 141(+12.4%)。その他 25、研究開発費 -785、全社共通費用 -228により、連結営業利益は 414(+20.4%)。脚注にて、Merckに支払うLENVIMAの利益折半費用が各セグメントに配賦されるようになった旨を説明。
グレーの前年度とティールの当年度ブロック(利益率の列を含む)からなる表。セグメント変更に関する説明の脚注あり。
3L合計 2,958(+24.9%、予想 5,620、進捗率 52.6%)。LENVIMA/Kisplyx 1,948(+17.0%、予想 3,450)、LEQEMBI 615(+49.7%、予想 1,435、進捗率 42.9%)、DAYVIGO 395(+35.7%、予想 735、進捗率 53.8%)。それぞれ日本、米州、中国、EMEA、アジア・ラテンアメリカの内訳を表示。山括弧内の数値は現地通貨ベースの成長率。
罫線で区切られた3つの製品ブロックからなる長い表。FY2026の列はティールで強調。列幅が狭いため、小さな数字が密集している。
日本売上収益 1,167(+3.7%、予想 2,335、進捗率 50.0%):医療用医薬品 1,056(+4.5%)、コンシューマーヘルスケア 111(-3.2%)。セグメント利益 366(+8.9%)。主要製品:DAYVIGO 250、LEQEMBI 130、ジセレカ 107、LENVIMA 72、モビコール 72(+75.9%)、グーフィス 49、メチコバール 46。コンシューマー製品ではチョコラBB群が 80。
上部にサマリー行、続いて医療用とコンシューマーの2つの製品サブテーブルが配置された表。EAファーマからの導入品には脚注あり。
米州売上収益 1,792(+26.5%、予想 3,370、進捗率 53.2%)、うち米国 1,730(+25.8%)。セグメント利益 466(+55.6%)。LENVIMA 1,359(米国 1,342 または 842百万USD、USDベース +8.7%)、LEQEMBI 327(米国 325 または 2億400万米ドル、+54.5%)、DAYVIGO 77(米国 36 または 2,300万米ドル)。
各製品を円建てと、2行目に米国分を million USD で表示した表。FY2026の列はティールで強調。
中国売上収益 826(+24.7%、予想 1,470、進捗率 56.2%)。セグメント利益 329(+25.1%)。製品:LENVIMA 138、LEQEMBI 97(+22.7%)、メリスロン 96、メチコバール 82、アリセプト 54、セルベックス 53、ミオナール 50、DAYVIGO 28(+173.0%、予想 45、進捗率 62.5%)。
売上収益とセグメント利益の見出し行に続き、製品リストが並ぶ表。当年度ブロックはティールで強調。
EMEA売上収益 437(+12.6%、予想 730、進捗率 59.8%)。セグメント利益 101(+59.0%)。LENVIMA/Kisplyx 283(+22.5%、予想 455)、フィコンパ 78、DAYVIGO 15(+183.1%)、LEQEMBI 10(+168.6%)。
見出し行と4つの製品行からなる短い表。余白の多いスライドで、同様のティールとグレーの配色を採用。
売上収益 399(+17.0%、予想 795、進捗率 50.1%)。セグメント利益 141(+12.4%)。製品:LENVIMA 95、アリセプト 72、LEQEMBI 51(+170.8%、予想 115、進捗率 44.3%)、DAYVIGO 25(+85.7%、予想 55、進捗率 46.3%)、メチコバール 24、パリエット 22、ハラヴェン 18、フィコンパ 12。
見出し行と製品リストからなる表。当年度ブロックはティールで強調。
アミロイド、タウ、神経変性、オレキシン・プラットフォーム、オンコロジーの各領域でグループ化された表。例:LEQEMBI SC-AIの投与開始が米国(7月)、中国および日本(9月)で承認、維持療法が米国で承認(360 mg)。AHEAD 3-45のトップライン結果はFY2028。etalanetug Tau NexGenのトップライン結果はFY2028、Study 202はFY2027。ledasorexton 第II相試験トップライン結果はFY2026。LENVIMAのRCC二次治療が米国で承認(9月)、日本でもFY2026に承認見込み。taletrectinib(ROS1阻害剤)のEU発売はFY2027見込み。脚注は非常に小さい。
疾患領域ごとにネイビーのヘッダー行を配した全画面表構成。左端にはATN連続体を示す色分けされたラベル(A、T、N)を配置し、適応症、フェーズ、主要イベントの列で構成されています。
標準的な免責事項:本資料の目標は(東京証券取引所の規則に基づく決算短信等とは異なり)正式な業績予想ではないこと、将来予測にはリスクと不確実性が伴うこと、Eisaiは情報の更新義務を負わないこと、および連結財務諸表はIFRSに基づき開示されていることが記載されています。
タイトルバーの下に、6つの四角い箇条書き段落を含むライトブルーの枠付きテキストボックスを配置。
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
本資料は、2026年4月〜9月の2026年度第2四半期(中間期)の実績を網羅しています。主な内容は、財務ハイライト、売上収益および利益の増減要因(ブリッジ分析)、LENVIMA、DAYVIGO、LEQEMBIの各製品群の状況、アルツハイマー病およびオンコロジー領域のパイプライン進捗、地域別の補足データ表などです。
主要な業績数値は、売上収益4,700億円(前年同期比+17.5%)、営業利益414億円(同+20.4%)、コア営業利益431億円(同+28.6%)です。通期予想に対する進捗率は、売上収益で53%、営業利益で59%となっています。
2026年度(FY2026)は2027年3月期を指し、2026年度第2四半期(H1 FY2026、中間期)は2026年4月から9月までの期間を指します。表紙の日付は2026年11月10日となっています。
資料は日本語で作成されており(表紙タイトルは「2026年度第2四半期(中間期)決算説明会」)、原本は東京証券取引所の適時開示サービス(TDnet)で公開されました。このギャラリーページでは、日本語による各スライドの分析を提供しています。
全33ページで構成されています。前半20ページはハイライト、業績、製品およびパイプラインのアップデートで、その後に「Appendix」の仕切りページがあり、損益計算書、セグメント別情報、主要製品の地域別売上、パイプラインの主要イベント、将来予測に関する注意事項などのデータ表が続きます。
「3L」と定義される主要3製品、LENVIMA(1,948億円、前年同期比+17%)、DAYVIGO(395億円、同+36%)、LEQEMBI(615億円、同+50%)が成長を牽引しました。売上収益の増分699億円のうち、これら3製品で591億円の増加に寄与しています。
このギャラリーページでは、表示されている形式で資料の閲覧およびダウンロードが可能です。原本は企業のIR資料であるため、内容を再配布する際はEisaiの利用規約を確認してください。
はい、可能です。KPIハイライトのページ、ウォーターフォール図(ブリッジチャート)、コメント付きの地域別積み上げ棒グラフ、当期を強調した財務表などは、自社の決算説明会やIR資料を作成する際のテンプレートとして活用しやすいレイアウトです。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。


