
収録コレクション: 投資家向けプレゼン資料の実例 · 決算説明資料の実例集
荏原製作所 2026年12月期第3四半期 決算説明会資料:株式会社荏原製作所(東証 6361)の2026年1月〜9月期(2026年12月期)決算。第3四半期累計として過去最高の受注高、売上収益、営業利益、当期利益を達成し、通期受注見通しを上方修正。精密・電子、エネルギー、建築・産業、インフラ、環境の各セグメント詳細を網羅。2026年11月13日付の日本語資料(決算説明会資料)で、東京証券取引所の適時開示システム(TDnet)にて公開されたものです。
このスライドの表紙をスタイルの参考にして、ご自身の内容からスライドを作成します。 下のページから好きな1枚を選び、そのレイアウトを参考にすることもできます。
クイックナビゲーション
タグ
スライドを共有
荏原製作所 2026年12月期第3四半期 決算説明会資料:株式会社荏原製作所(東証 6361)の2026年1月〜9月期(2026年12月期)決算。第3四半期累計として過去最高の受注高、売上収益、営業利益、当期利益を達成し、通期受注見通しを上方修正。精密・電子、エネルギー、建築・産業、インフラ、環境の各セグメント詳細を網羅。2026年11月13日付の日本語資料(決算説明会資料)で、東京証券取引所の適時開示システム(TDnet)にて公開されたものです。
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
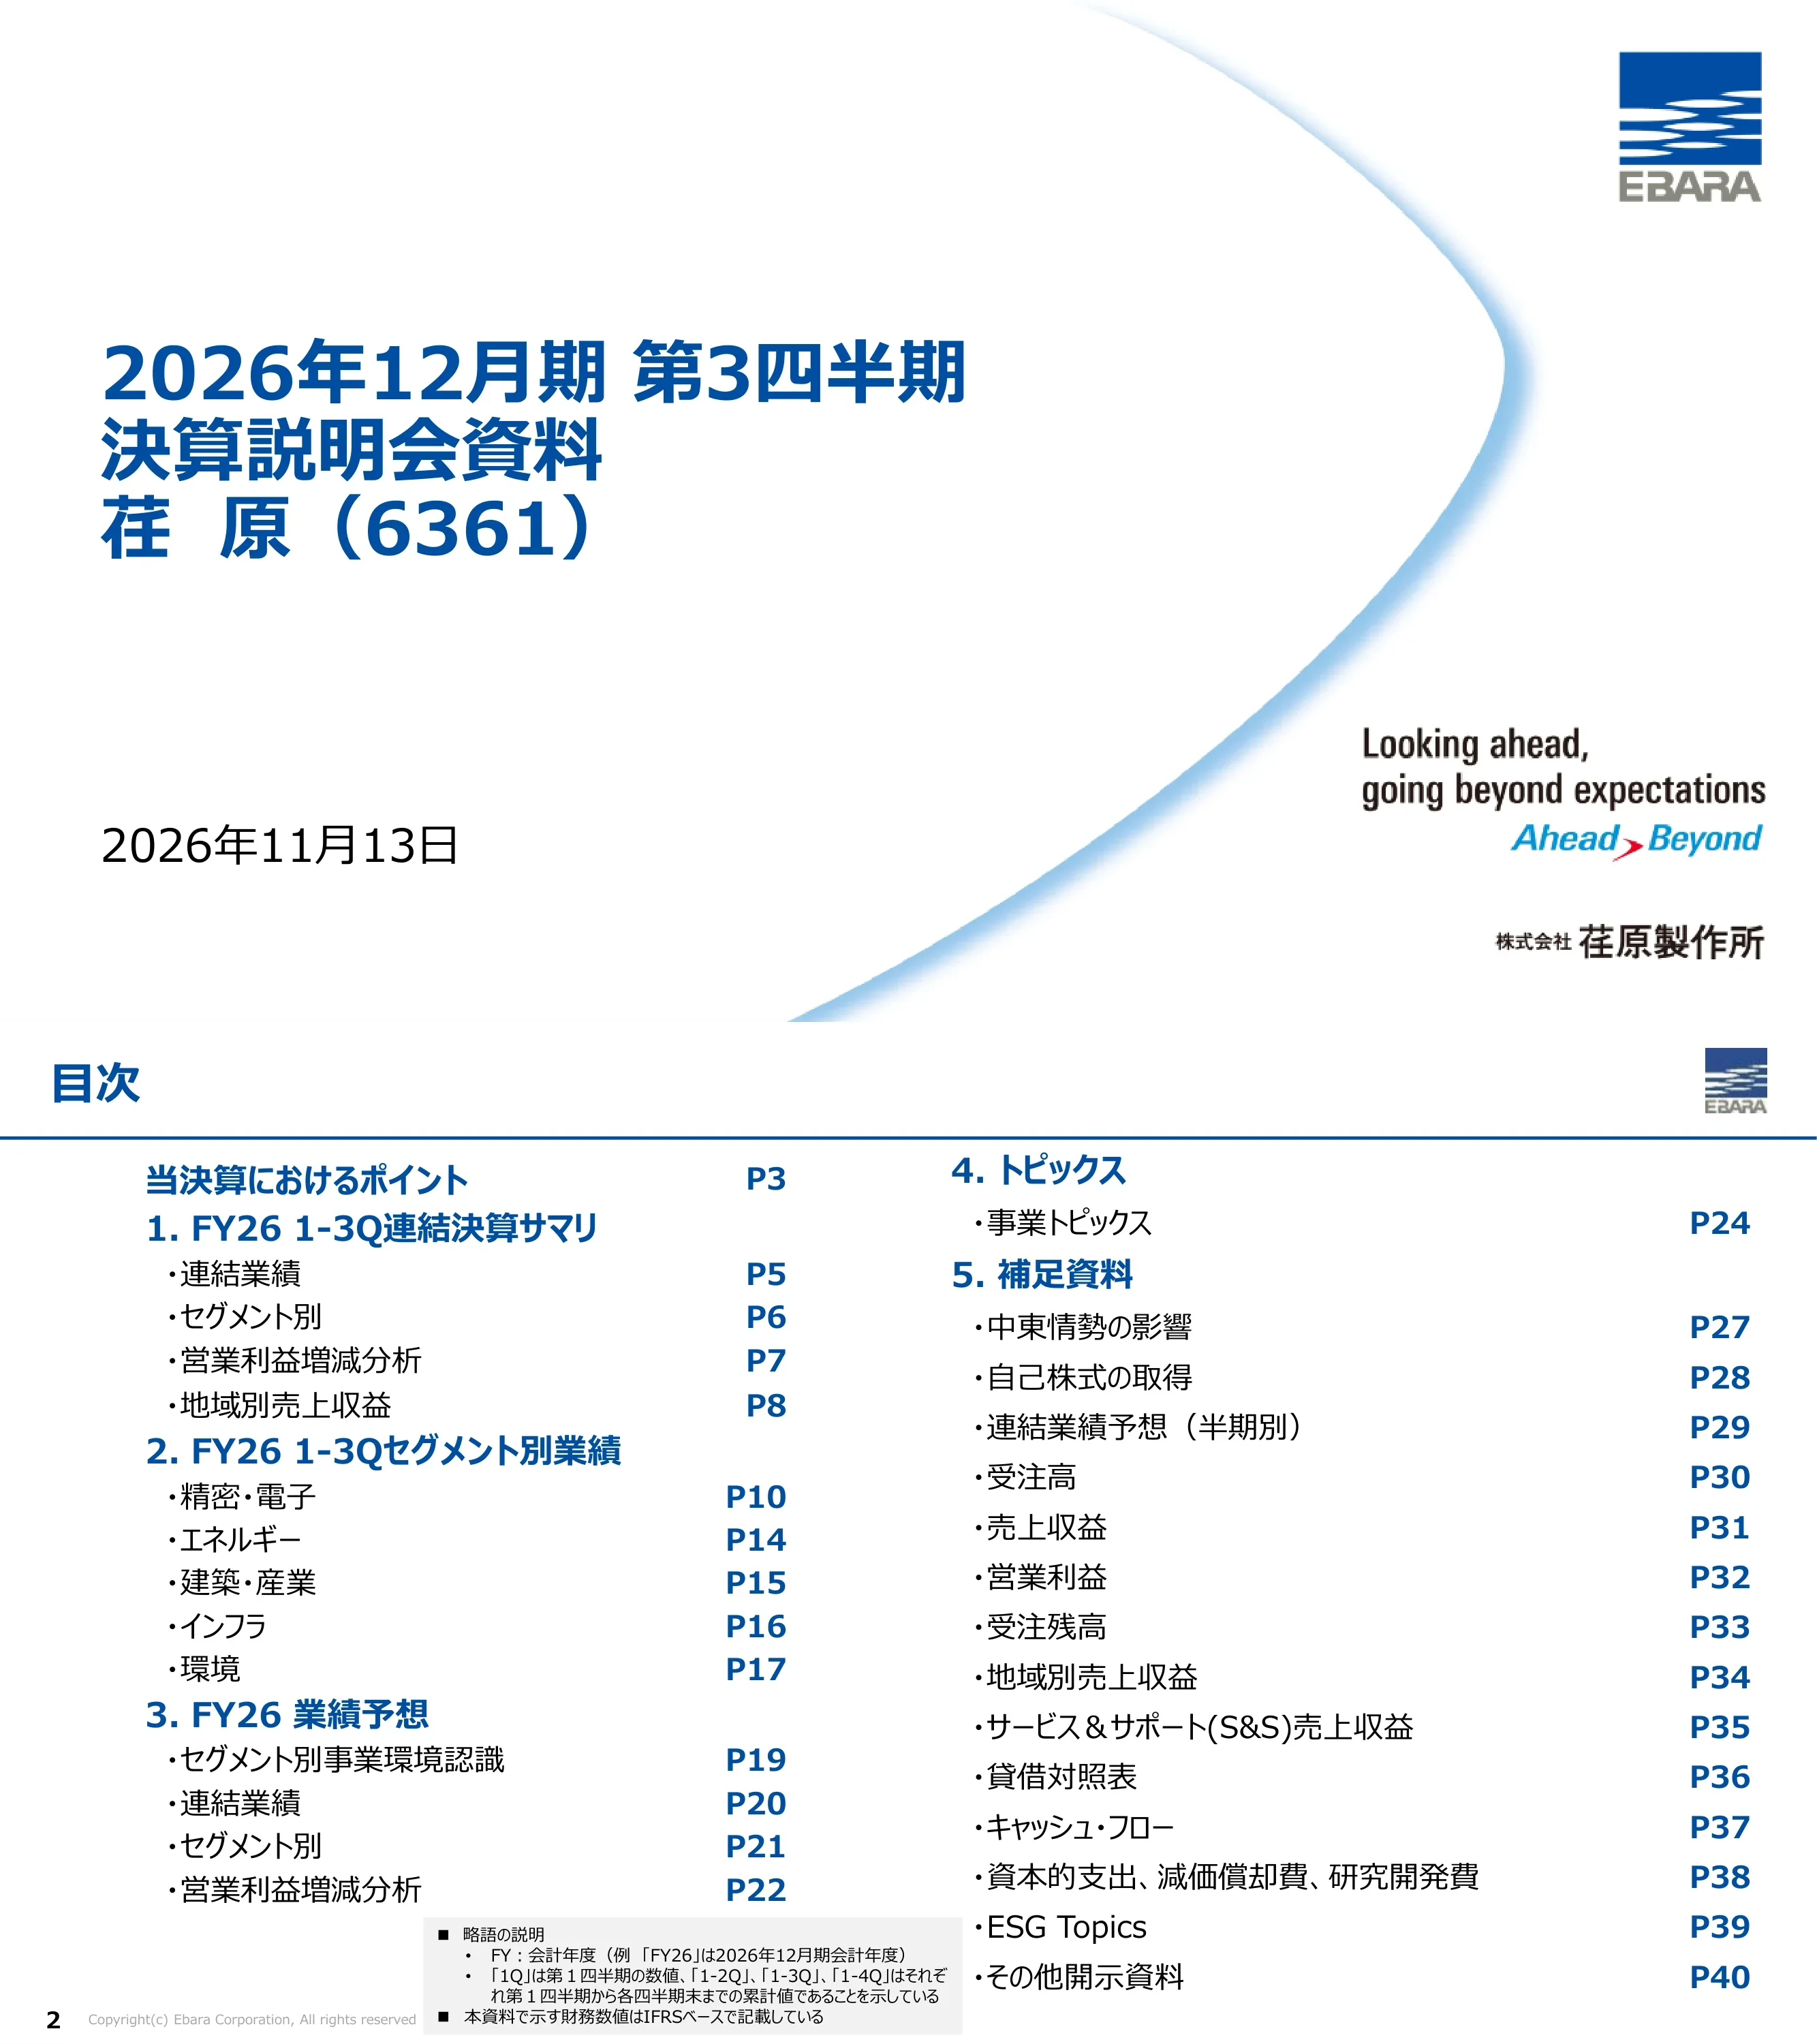
「2026年12月期 第3四半期 決算説明会資料 荏原製作所(6361)」と記されたタイトルスライド。日付は2026年11月13日。株式会社 荏原製作所の社名、ロゴ、およびタグライン「Looking ahead, going beyond expectations / Ahead > Beyond」を掲載。
左側に大きく配置された青色のタイトルブロック、左下に日付、右上にロゴ、右下にタグラインと社名を配置。右半分を横断するライトブルーの曲線アーチが特徴。
ページ参照付きのアジェンダ:本決算のポイント(p3)、1. FY26 1-3Q 連結業績概要(連結実績、セグメント別実績、営業利益増減分析、地域別売上高)、2. FY26 1-3Q セグメント別実績(精密・電子、エネルギー、建築・産業、インフラ、環境)、3. FY26 通期業績予想(セグメント別事業環境、連結予想、セグメント別予想、営業利益増減分析)、4. トピックス(事業トピックス、p24)、5. 補足資料(中東情勢の影響、自己株式取得、上期実績、受注高、売上高、営業利益、受注残高、地域別売上高、S&S売上高、貸借対照表、キャッシュ・フロー、設備投資・減価償却・研究開発費、ESGトピックス、その他開示事項)。注釈として、FY26は2026年12月期、1-3Qは累計値であること、およびIFRS基準であることを明記。
青色のセクション見出しと右揃えのページ番号で構成された2段組みのアジェンダリスト。下部中央に略語とIFRSに関するグレーの注釈ボックスを配置。
FY26 1-3Q実績(前年同期比):受注高9,790億円(+2,988、+43.9%)、売上高7,459億円(+823、+12.4%)、営業利益835億円(+140、+20.2%)、営業利益率11.2%(+0.7pts)、親会社の所有者に帰属する四半期利益714億円(+267、+60.0%)。FY26通期計画:受注高1兆2,950億円(前年比+3,453、+36.4%;2026年8月14日計画比+500、+4.0%)、売上収益1兆530億円(+947、+9.9%)、営業利益1,250億円(+111、+9.8%)、利益率11.9%、純利益995億円(+228、+29.8%)。ポイント:受注高、売上高、営業利益、純利益が第3四半期として過去最高を更新。精密・電子およびエネルギーが受注増を牽引。エネルギーの減収減益を他セグメントがカバー。Q1まで持分法適用関連会社であった水ingの株式譲渡に伴い、税引前利益206億円を計上。予想:精密・電子の強い需要を反映し受注高を上方修正。売上高と営業利益は据え置き。精密・電子は熊本地震によるサプライチェーンへの影響があるものの売上高を維持。エネルギーは中東関連のS&S売上が計画を下回り営業利益を下方修正。資本政策:最大50億円の追加自己株式取得を実施。
トレンド矢印付きの2つのKPI比較表(9ヶ月実績と通期計画)を並列配置。その下に「ポイント」セクションを設け、FY26 1-3Q実績、FY26予想、資本政策の3つの行で解説。
セクション1(連結業績概要)を強調し、他の4つのセクションをグレーアウトさせたセクション区切りスライド。
5つのセクションタイトルの垂直リスト。アクティブな項目は太字の青色、その他は薄いグレーで表示。
FY25 1-3QとFY26 1-3Qを比較した財務諸表(単位:億円)。受注高:6,801→9,790(+2,988、+43.9%)、売上高:6,635→7,459(+823、+12.4%)、営業利益:695→835(+140、+20.2%)、営業利益率:10.5%→11.2%(+0.7pts)、親会社の所有者に帰属する四半期利益:446→714(+267、+60.0%)、基本的1株当たり四半期利益(EPS):96.76円→156.67円(+59.91、+61.9%)。平均為替レート:USD 148.18円→158.48円、EUR 165.50円→184.06円、CNY 20.53円→23.23円。
青色のヘッダー(前年同期、当期、増減、増減率)を持つ単一の財務諸表。当期の列を太字で強調し、下部に為替レートの別表を配置。
セグメント別のFY25 1-3Q対FY26 1-3Q比較(単位:億円)。精密・電子:受注高2,010→4,266(+112.2%)、売上高2,233→2,935(+31.5%)、営業利益328→581(+77.0%)、利益率14.7%→19.8%。エネルギー:受注高1,509→1,689(+11.9%)、売上高1,593→1,448(-9.1%)、営業利益170→14(-91.7%)、利益率10.7%→1.0%。建築・産業:受注高1,883→2,236(+18.8%)、売上高1,734→1,949(+12.4%)、営業利益105→131(+24.1%)、利益率6.1%→6.7%。インフラ:受注高456→387(-15.2%)、売上高417→437(+4.9%)、営業利益36→47(+29.4%)、利益率8.8%→10.8%。環境:受注高933→1,203(+28.9%)、売上高648→680(+4.9%)、営業利益72→90(+24.2%)、利益率11.2%→13.3%。その他・調整額:営業利益-19→-29。注釈:FY26 Q1より水素関連事業の損益の一部をエネルギーセグメントに含めて表示。
セグメントごとに色分けされたサイドバーを持つ縦長の表。各セグメント4つの指標を表示し、前年、当期、増減、増減率の列で構成。
FY25第1-3四半期の営業利益695億円からFY26第1-3四半期の835億円への増減要因(ウォーターフォール図):売上高影響 +232億円(精密・電子、標準ポンプ、インフラ、環境の増収)、収益性 +136億円(主に精密・電子、標準ポンプ、環境)、固定費 -286億円(ベースアップを含む人件費増、減価償却費増)、為替影響 +49億円、その他 +9億円。ヘッドライン:主に増収と収益性改善により増益。
水平方向のウォーターフォール図。開始と終了のバーは濃い青、プラス要因は薄い青、マイナス要因はグレーのステップで表示され、細い線で結ばれた注釈ボックスが配置されている。
顧客所在地別のFY25第1-3四半期とFY26第1-3四半期の売上高比較(億円):日本 2,240 → 2,395(+6.9%)、台湾・韓国・その他アジア 1,315 → 1,863(+41.7%)、中国 1,147 → 1,243(+8.4%)、北米 896 → 868(-3.1%)、欧州 417 → 514(+23.3%)、中東 375 → 285(-24.1%)、その他 243 → 288(+18.7%)。FY26第1-3四半期の構成比(ドーナツ図):日本 32%、台湾・韓国・その他アジア 25%、中国 17%、北米 12%、欧州 7%、中東 4%、その他 4%。国内 32%、海外 68%。
左側に前年同期比の増減率を枠囲みで示したペア棒グラフ、右側に国内・海外比率を中央に配した地域別シェアのドーナツ図。
第2セクション(セグメント別実績)を強調するセクション区切りスライド。
5つのセクションリスト。現在の項目が太字の青で強調され、他はグレーアウトされている。
累計推移チャート(FY25対FY26、FY26第1-4四半期は計画):受注高 1,512 / 2,674 / 4,266、通期計画 6,000(FY25:739 / 1,413 / 2,010 / 3,034)。売上高 829 / 1,836 / 2,935、計画 4,250。営業利益 135 / 325 / 581、計画 790。利益率 16.3% / 17.7% / 19.8%、計画 18.6%。製品・S&S別売上高:製品 1,538 → 2,078、S&S 695 → 857(S&S比率 31% → 29%)。地域別売上高:日本 436 → 555、アジア 1,407 → 1,900、北米 268 → 303、欧州 110 → 168、その他 9 → 9(国内 19%、海外 81%)。営業利益ブリッジ:328 +261(売上影響)+66(収益性)-109(固定費)+35(為替)= 581。ポイント:AI関連需要が市場を牽引、顧客の工場稼働率は高く能力増強投資も拡大、中国は前年並み。装置・コンポーネントともに受注増、CMP装置はロジック・ファウンドリおよびメモリ向けに大幅増。製品・S&Sともに増収。増収、ミックス改善、粗利率向上により増益、人件費・減価償却費・研究開発費増で一部相殺。
セグメントダッシュボード:左上に4つのミニチャート(受注、売上、営業利益、利益率)、下部に製品/S&S別棒グラフ、地域別棒グラフ、営業利益ウォーターフォール図、右側に「ポイント」パネル(市場、受注、売上、営業利益の各行)。
精密・電子事業および2つのサブセグメント(CMPと「その他」を統合した「装置」、および「コンポーネント」)のFY24–FY26四半期別受注高・売上高。FY26事業受注:1,512 / 1,162 / 1,592、第4四半期計画 1,733。装置:1,146 / 715 / 1,026、第4四半期計画 1,211。コンポーネント:365 / 446 / 565、第4四半期計画 523。FY26事業売上:829 / 1,007 / 1,098、第4四半期計画 1,315。装置:539 / 684 / 712、第4四半期計画 963。コンポーネント:289 / 322 / 386、第4四半期計画 351。FY24およびFY25の四半期バーも記載。
年度ごとにグループ化された四半期棒グラフ。2行(受注、売上)×3列(事業全体、装置、コンポーネント)の構成。計画値は白抜きボックスで表示。
FY24–FY26の半期別受注高・売上高。事業受注:FY24 1,159 / 1,441、FY25 1,413 / 1,621、FY26 2,674 / 3,325(下期計画)。装置受注 FY26 1,862 / 2,237(計画)、コンポーネント 811 / 1,088(計画)。事業売上:FY24 1,222 / 1,561、FY25 1,505 / 1,917、FY26 1,836 / 2,413(計画)。装置売上 FY26 1,224 / 1,675(計画)、コンポーネント 612 / 737(計画)。コールアウト:熊本地震によるサプライチェーンへの影響で、装置売上のうち200–300億円がFY27へ期ずれする見込みだが、FY26の売上計画は据え置き。
四半期ページと同様の2x3グリッドで半期バーを使用。装置売上チャートの上にオレンジ色の枠で囲まれたコールアウトボックスを配置。
FY23第1四半期からFY26第3四半期までの、メモリ・非メモリ別に分けた四半期製品売上高の積上棒グラフ。FY26:第1四半期 587(メモリ 28%、非メモリ 72%)、第2四半期 716億円(27% / 73%)、第3四半期 775億円(28% / 72%)。過去のピークはFY25第4四半期の920億円(32% / 68%)。脚注:メモリ/非メモリの区分は社内定義による。FY26第2四半期の構成比は誤りがあったため遡及修正済み。
全幅の積上柱状グラフ。バーの上部に合計値、セグメント内にパーセンテージを表示し、年度ごとにグループ化。
FY26累計実績:受注高 557 / 1,125 / 1,689、計画 2,200(FY25 1-4Q実績 1,947)。売上高 465 / 967 / 1,448、計画 2,050(FY25実績 2,178)。営業利益 -16 / -7 / 14、計画 130(FY25実績 259)。営業利益率 -3.6% / -0.8% / 1.0%、計画 6.3%。製品売上高 768 → 654、S&S売上高 825 → 794(S&S比率 52% → 55%)。地域別売上:日本 68 → 18、アジア 564 → 651、北米 487 → 387、欧州 109 → 116、中東 286 → 206、その他 76 → 68(国内 1%、海外 99%)。営業利益増減要因(ブリッジ):170 -93(売上)+7(採算)-74(固定費)+4(為替)= 14。ポイント:石油・ガス需要は全体として回復基調だが中東情勢に不透明感。中国の石油化学は減速。北米・中東のLNGは堅調。中国の電力は堅調。受注は石油・ガス向け大型案件により増加(中国の石油化学向けは減少)、S&Sも増加。売上は期首受注残の減少により製品が減、部品出荷遅延や中東へのスーパーバイザー派遣減によりS&Sも減。利益は減収に加え、水素関連の固定費増や米国Jeannette工場の操業損失が響いた。
赤を基調とした標準的なセグメント別ダッシュボード。4つのミニチャート、製品/S&S別および地域別の棒グラフ、営業利益ウォーターフォール図、右側に「ポイント」パネルを配置。
FY26累計実績:受注高 703 / 1,484 / 2,236、計画 2,800。売上高 630 / 1,295 / 1,949、計画 2,650。営業利益 44 / 83 / 131、計画 190。営業利益率 7.0% / 6.4% / 6.7%、計画 7.2%。製品売上高 1,359 → 1,546、S&S売上高 375 → 403(S&S比率 22% → 21%)。地域別売上:日本 739 → 759、アジア 426 → 502、北米 132 → 174、欧州 197 → 229、中東 70 → 67、その他 166 → 216(国内 39%、海外 61%)。営業利益増減要因(ブリッジ):105 +46(売上高)+28(採算)-67(固定費)+10(為替)+9(その他)= 131。ポイント:北米のGDP成長は回復傾向だが他地域は軟調。データセンターおよび半導体需要は旺盛。中国の建築設備市場は不動産投資抑制により引き続き低迷。受注は国内の製品・S&Sともに増加、データセンター向けが好調。中国ではデータセンター・半導体関連の産業向けが増加。売上は中東を除く全地域(特に米州)および日本で増加。利益は、原材料高騰の一方で生産性向上や、前年の米国顧客破産に伴う貸倒引当金の剥落が寄与した。
ティール(青緑)を基調としたセグメント別ダッシュボード。ミニチャート、製品/S&S別および地域別の棒グラフ、営業利益ウォーターフォール図、ポイントパネルで構成。
FY26累計実績:受注高 147 / 263 / 387、計画 600(FY25 1-4Q実績 629)。売上高 232 / 321 / 437、計画 600。営業利益 61 / 56 / 47、計画 60。営業利益率 26.3% / 17.4% / 10.8%、計画 10.0%。製品売上高 213 → 226、S&S売上高 204 → 211(S&S比率 49% → 48%)。地域別売上:日本 342 → 377、アジア 59 → 49、北米 6 → 3、中東 9 → 3、その他 0 → 3(国内 86%、海外 14%)。営業利益増減要因(ブリッジ):36 +8(売上高)+4(採算)-1(固定費)+0(為替)= 47。ポイント:国内公共ポンプ市場は堅調。国土強靱化実施中期計画に基づく防災・減災、老朽化対策投資が継続。受注は、大型案件があった前年を下回り、一部公共案件の遅延も影響。海外は横ばい。売上は国内公共案件を中心に増加。利益は完工案件の増加により採算が改善。
青を基調としたセグメント別ダッシュボード。ミニチャート、製品/S&S別および地域別の棒グラフ、営業利益ウォーターフォール図、ポイントパネルを配置。
FY26累計実績:受注高 324 / 808 / 1,203、計画 1,350(FY25 1-4Q実績 1,353)。売上高 301 / 479 / 680、計画 980。営業利益 61 / 66 / 90、計画 135。営業利益率 20.5% / 14.0% / 13.3%、計画 13.8%。EPC売上高 150 → 113、O&M売上高 498 → 567(O&M比率 77% → 83%)。地域別売上:日本 642 → 676、アジア 5 → 3(国内 99%、海外 1%)。営業利益増減要因(ブリッジ):72 +10(売上高)+33(採算)-25(固定費)+0(為替)= 90。ポイント:国内公共ごみ処理施設の建替需要は堅調。O&M受注も例年並み。FY26 1-3Qに大型案件を2件受注(DBO 1件、基幹改良・長期包括 1件)。前年同期は3件。売上は延命化・メンテナンスを中心としたO&Mが牽引し増加。利益はO&M構成比の上昇や、完工したEPC案件のコンティンジェンシー解放により増加。用語定義:DBO=設計・調達・建設および一定期間の運営・維持管理、EPC=プラントの設計・調達・建設。
緑を基調としたセグメント別ダッシュボード。製品/S&Sの代わりにEPC/O&Mの内訳グラフを表示。大型案件の比較表を含む。
第3章(FY26 業績予想)を示すセクション区切りスライド。
5つのアジェンダ項目リスト。現在の項目が青色でハイライトされている。
2026年12月期(2026年11月時点)の主要市場、トレンド、および当社の市場見通しをまとめた表。精密・電子(半導体製造):AIにより市場拡大、ロジック・ファウンドリおよびメモリ投資が増加、ファブ稼働率は高水準、WFE(前工程製造装置)は世界全体で20%以上の成長を予想。エネルギー(石油・ガス、新エネルギー、電力):製品は堅調、中国の石油化学は減速、LNGは堅調、中東情勢の影響を注視。サービスは中東の部品・サービスに不透明感。脱炭素(アンモニア、水素、CCUS)は商用化へ進展。LNGは約6%成長、エチレンは約3%成長。建築・産業:海外は約2%成長(欧州・中国は弱含み、米国は慎重ながらデータセンター需要が増加、中東の影響は限定的)、国内は横ばい。インフラ(水インフラ、送風):国内は国土強靱化計画により横ばい。海外はアジアの水需要、北米の老朽化施設および排水ポンプ需要により約4%成長。環境(廃棄物処理):国内は延命化需要が高まるものの横ばい。
5行のマトリックス構成。セグメント別の色分けされたセル、市場列、箇条書きのトレンド列、矢印アイコン(グローバル/海外/国内)、および見通し列で構成。
見出し:受注高を上方修正、売上収益・営業利益・当期利益は据え置き。表(単位:億円):2025年12月期実績 / 2026年12月期前回予想(2026年8月14日) / 2026年12月期今回予想(2026年11月13日):受注高 9,496 / 12,450 / 12,950(前期比+3,453、+36.4%、前回予想比+500、+4.0%)。売上収益 9,582 / 10,530 / 10,530(前期比+947、+9.9%)。営業利益 1,138 / 1,250 / 1,250(前期比+111、+9.8%)。営業利益率はいずれも11.9%。当期利益 766 / 995 / 995(前期比+228、+29.8%)。ROIC 11.9% / 11.8% / 11.8%。ROE 15.6% / 18.8% / 18.8%。基本的1株当たり当期利益(EPS) 166.31円 / 217.93円 / 218.10円。年間配当金 59.0円 / 66.0円 / 66.0円。想定為替レート:USD 145円、EUR 175円、CNY 20円(2025年12月期実績 149.63 / 168.94 / 20.83)。
上部にヘッドラインメッセージ、下部に今回予想を強調した大きな業績予想表、指標ブロック、および為替ブロックを配置。
通期セグメント別計画(単位:億円)、2025年12月期実績 → 2026年12月期今回予想(前回予想比):精密・電子 受注高 3,034 → 6,000(+500)、売上収益 3,422 → 4,250(据え置き)、営業利益 577 → 790(+20)、利益率 18.6%。エネルギー 受注高 1,947 → 2,200、売上収益 2,178 → 2,050、営業利益 259 → 130(前回予想180に対し-50)、利益率 6.3%。建築・産業 受注高 2,492 → 2,800、売上収益 2,419 → 2,650、営業利益 152 → 190、利益率 7.2%(据え置き)。インフラ 受注高 629 → 600、売上収益 571 → 600、営業利益 46 → 60(+5)、利益率 10.0%。環境 受注高 1,353 → 1,350、売上収益 978 → 980、営業利益 130 → 135(+5)、利益率 13.8%。その他・全社調整 営業利益 -28 → -55(前回予想-75に対し+20)。水素事業の区分変更および熊本地震に伴う売上計上時期の変更に関する脚注あり。
セグメントごとにグループ化された表。カラーバー、強調された今回予想列、前期比および前回予想比の増減列で構成。
左側のウォーターフォール図(2025年12月期実績 1,138億円から2026年12月期今回予想 1,250億円への推移):精密・電子 +212(AI関連需要)、エネルギー -129(減収、水素関連固定費、米国Jeannette工場操業損失)、建築・産業 +37(国内S&S、米州・EMEAの成長)、インフラ +13(受注残の売上化)、環境 +4(増収および偶発損失引当金の戻し入れ)、その他 -26(退職給付制度改定に伴う決済損失)。右側のウォーターフォール図(前回予想 1,250億円から今回予想 1,250億円への推移):精密・電子 +20(ミックスおよび売上総利益率)、エネルギー -50(25ページ参照)、インフラ +5(工事の順調な進捗)、環境 +5(固定費削減および収益性向上)、その他 +20(退職給付制度改定を含む全社費用の見直し)。
2つのウォーターフォール図を並列に配置し、各要因をコールアウトボックスで説明。
セクション4(トピックス)を強調するセクション区切りスライド。
5つのセクションリストのうち、現在の項目を青色で強調表示。
中長期的な需要増に対応するため、装置生産能力を拡大:(1) 熊本工場の生産体制強化による段階的な増産。(2) 茂原工場における大規模・高スペックなクリーンルームの賃借。新光電気工業がジャパンディスプレイから取得予定の工場の一部を借りることで、新工場建設に比べ立ち上げ期間の短縮と投資抑制を図りつつ、能力確保とBCP・供給安定性を向上させる。賃借概要:千葉県茂原市早野 ジャパンディスプレイ茂原工場 J1棟(2027年3月に新光電気工業が取得予定)の一部(クリーンルーム等)。2026年11月13日に契約締結、2027年4月1日賃借開始予定、引き渡しから12年間。生産能力イメージ(2026年 = 1.0):熊本工場の増強により2027年に1.5倍、茂原工場の活用により2028年以降に2.5倍まで拡大可能。
左側に箇条書きの説明文と賃借概要の表、右側に矢印を伴う生産能力の棒グラフを配置。
エネルギー事業の通期営業利益計画:期初予想 210 → 前回予想 180(8月14日、米国Jeannette工場の操業損失および中東情勢の影響により-30)→ 今回予想 130(11月、-50)。下方修正の理由:Jeannette工場の損失は上期で概ね解消したものの、中東情勢の不安定化により下期のS&S売上(修理、技術指導、部品)が計画を下回る見込み。製品売上は進捗しているが、S&Sの利益減を補うには至らず。半期別営業利益:FY24 75 / 205、FY25 111 / 148、FY26 上期 -7、下期計画 137(第3四半期 22、第4四半期予想 115)。第4四半期の見通し:第4四半期に集中する高利益率のS&S部品、正常化したJeannette工場からの製品出荷、および厳格な固定費削減により115億円の利益を見込む。FY27に向けて:Jeannette工場の損失はFY26で解消予定。正常化と自動化による生産性・納期・コストの改善、高水準の受注残の売上転換、ヒューストンの旗艦拠点およびアブダビの新拠点によるS&Sの成長、LNG上流・中流工程および定修S&Sの受注拡大を目指す。
左カラムに2つの小さな棒グラフ(計画修正、半期別営業利益)、右カラムに赤見出しのテキストブロック、下部に「FY27に向けて」の帯状セクション。
第5セクション(補足資料)を示すセクション区切りスライド。
5つの項目からなるセクションリストで、該当項目が青色で強調されている。
主な影響はエネルギー事業および精密・電子事業で見込まれる。計画では、現在の緊張状態と物流制約が2026年12月末まで継続すると想定し、直接的な影響を予想に織り込んでいるが、さらなる影響の可能性もある。営業利益への直接的影響(億円) — FY26 第1-2四半期実績 / 前回通期予想(8月14日) / 今回通期予想(11月13日):精密・電子(部材・物流コスト) -1 / -2 / -2、エネルギー(中東でのS&S売上遅延、物流混乱・コスト) -16 / -10 / -60、建築・産業(原材料・エネルギー価格、リードタイム長期化による売上遅延) -5 / -10 / -10、環境(樹脂等の部材不足による工事遅延) 0 / -1 / -1、連結合計 -22 / -23 / -73。
3つの箇条書きの下に、セグメント、主な影響、3つの数値列からなる表を配置。
追加の自己株買い:必要な投資を行い、財務規律(D/Eレシオ 0.4〜0.5、手元流動性 1.5〜2.0ヶ月)を維持しつつ、ROE目標(FY28までに18%以上)に向けて資本効率の調整を継続。FY26に既に100億円を取得済みだが、最大50億円の追加取得を決定。条件:普通株式、最大1,700,000株、総額50億円、2026年11月16日〜12月31日。目的:資本構成の最適化および長期的な株主価値の向上。配当および自己株買いの推移(キャッシュ・フローベース、億円):2021年 配当 104 + 自己株買い 200 = 304、2022年 182、2023年 189、2024年 227、2025年 277 + 200 = 477、2026年計画 292 + 100 + 追加 50。
左側に方針テキストと取得条件の表、右側に株主還元の積上棒グラフを配置。
FY24〜FY26の半期別推移表(億円)。連結:受注高 FY24 3,996 / 4,609、FY25 4,513 / 4,983、FY26 上期 6,362 / 下期計画 6,587。売上高 3,945 / 4,721、4,487 / 5,095、4,907 / 5,622。営業利益 399 / 580、500 / 638、506 / 743。営業利益率 10.1% / 12.3%、11.2% / 12.5%、10.3% / 13.2%。FY26 下期計画(セグメント別):精密・電子 受注 3,325、売上 2,413、営業利益 464 (19.3%)。エネルギー 1,074 / 1,082 / 137 (12.7%)。建築・産業 1,315 / 1,354 / 106 (7.9%)。インフラ 336 / 278 / 3 (1.4%)。環境プラント 541 / 500 / 68 (13.6%)。その他・調整額 営業利益 -38。
連結合計と5つのセグメントごとにグループ化された詳細な表。年度ごとの半期列があり、FY26下期計画の列が強調されている。
累計受注高(億円) FY25 第1/第1-2/第1-3/第1-4四半期およびFY26 第1/第1-2/第1-3/第1-4四半期計画。連結:1,998 / 4,513 / 6,801 / 9,496。FY26:3,249 / 6,362 / 9,790 / 計画 12,950。精密・電子 FY26 第1-3四半期 4,266(計画 6,000) — 装置 2,888(計画 4,100)、コンポーネント 1,377(計画 1,900)。エネルギー 1,689(2,200)、建築・産業 2,236(2,800)、インフラ 387(600)、環境プラント 1,203(1,350)、その他 7。
セグメントを行、累計期間を列とした表。FY26 第1-3四半期が太字、計画列が網掛けされている。
累計売上高(億円)。連結 FY25:2,126 / 4,487 / 6,635 / 9,582。FY26:2,463 / 4,907 / 7,459 / 計画 10,530。FY26 第1-3四半期セグメント別(通期計画):精密・電子 2,935(4,250) — 装置 1,937(2,900)、コンポーネント 998(1,350)。エネルギー 1,448(2,050)、建築・産業 1,949(2,650)、インフラ 437(600)、環境プラント 680(980)、その他 7。
受注高のページと同様の表形式。
累計営業利益(億円)。連結 FY25:226 / 500 / 695 / 1,138。FY26:267 / 506 / 835 / 計画 1,250。FY26 第1-3四半期セグメント別(計画):精密・電子 581(790)、エネルギー 14(130)、建築・産業 131(190)、インフラ 47(60)、環境プラント 90(135)、その他・調整額 -29(-55)。
受注高・売上高のページと同様の表形式。
2024年12月期第4四半期から2026年12月期第3四半期までの四半期末受注残高(億円)および2026年12月期第4四半期計画。連結:9,171(2024年12月期第4四半期);2025年12月期 8,868 / 9,005 / 9,196 / 9,120;2026年12月期 9,933 / 10,592 / 11,389、4Q計画 11,540。2026年12月期第3四半期のセグメント別内訳(4Q計画):精密・電子 2,823 (3,265);エネルギー 2,389 (2,313);建築・産業 1,041 (907);インフラ 773 (834);環境 4,360 (4,216);その他 0 (1)。
セグメント別の四半期末残高推移表。2026年12月期第3四半期列を太字、4Q計画列を網掛けで強調。
セグメント別の地域別累計売上高(億円)と2026年12月期の構成比。精密・電子 2026年12月期第1-3Q 2,935:日本 555 (19%)、日本を除くアジア 1,900 (65%)、北米 303 (10%)、欧州 168 (6%)、その他 9。エネルギー 1,448:日本 18 (1%)、アジア 651 (45%)、北米 387 (27%)、欧州 116 (8%)、中東 206 (14%)、その他 68 (5%)。建築・産業 1,949:日本 759 (39%)、アジア 502 (26%)、北米 174 (9%)、欧州 229 (12%)、中東 67 (3%)、その他 216 (11%)。インフラ 437:日本 377 (86%)、アジア 49 (11%)、北米 3、中東 3。環境 680:日本 676 (99%)、アジア 3 (1%)。2025年12月期第1四半期〜第1-4Qの数値も併記。
高密度の詳細表。セグメント合計行に続いて地域別行を配置し、2026年12月期の各数値列に構成比列を併設。
セグメント別のS&S売上高および売上比率(億円)。2025年12月期第1Q〜第1-4Qおよび2026年12月期第1Q〜第1-3Qの推移。2026年12月期第1-3Q:精密・電子 857 (29%);エネルギー 794 (55%);建築・産業 403 (21%);インフラ 211 (48%);環境 O&M売上高 567 (O&M比率 83%)。2025年12月期通期実績:970 (28%)、1,173 (54%)、546 (23%)、268 (47%)、O&M 753 (77%)。
累計期間別の列に対し、各セグメント2行(売上高と比率)で構成された表。
(億円)2025年12月期第3Q / 2025年12月期第4Q / 2026年12月期第3Q:資産合計 10,482 / 10,822 / 11,204;流動資産 7,031 / 7,173 / 7,348(現金及び預金 1,739 / 1,434 / 1,582;売上債権 2,614 / 3,324 / 3,066;棚卸資産 2,202 / 1,976 / 2,194;その他 475 / 437 / 504);非流動資産 3,450 / 3,648 / 3,856。負債合計 5,558 / 5,605 / 5,640(仕入債務 1,320 / 1,252 / 1,273;有利子負債 2,071 / 2,247 / 2,222;その他 2,167 / 2,105 / 2,144)。資本合計 4,923 / 5,216 / 5,563、うち親会社の所有者に帰属する持分 4,798 / 5,088 / 5,443。親会社所有者帰属持分比率 45.8% / 47.0% / 48.6%;D/Eレシオ 0.43 / 0.44 / 0.41。
階層的なインデントを用いた貸借対照表。前年同期末比および前期末比の2つの増減列を配置。
(億円)2025年12月期第1-3Q → 2026年12月期第1-3Q:営業CF 441 → 984 (+542);投資CF -605 → -354 (+250);フリーCF -164 → 629 (+793);財務CF 181 → -490 (-672)。通期:2025年12月期実績 / 2026年12月期前回計画 / 2026年12月期修正計画:営業 407 / 1,000 / 1,000;投資 -912 / -550 / -600;フリーCF -504 / 450 / 400;財務 168 / -350 / -200。注記:2026年12月期第1-3Qには水ingの株式譲渡に伴うキャッシュイン(受取配当金53億円(営業CF)、持分法投資売却益242億円(投資CF))が含まれる。
9ヶ月累計と通期の2ブロックに分かれたキャッシュ・フロー表。修正計画列に網掛けを施し、注記を付記。
(億円)2025年12月期第1-3Q → 2026年12月期第1-3Q:設備投資 772 → 588 (-183);減価償却費 249 → 309 (+60);研究開発費 161 → 179 (+18)。通期 2025年12月期実績 / 2026年12月期前回計画 / 修正計画:設備投資 1,007 / 990 / 930(精密・電子 210、エネルギー 260、建築・産業 140、インフラ 10、環境 20、その他 290);減価償却費 348 / 420 / 420;研究開発費 232 / 250 / 250(精密・電子 110、エネルギー 50、建築・産業 50、インフラ 10、環境 30)。
9ヶ月累計と通期の2ブロック構成。3つの指標それぞれの下にセグメント別の内訳を表示。
最近のニュースリリース。環境:荏原環境プラントが3社と共同で、木質バイオマスと廃棄物由来のグリーンメタノールによる資源循環の事業化調査を開始、日本初の取り組み(2026/9);サプライヤーとの「ecoCSV」活動において温室効果ガス削減や効率化の提案を表彰(2026/9);荏原環境プラントが廃棄物・浄化槽研究開発で環境大臣賞を受賞(2026/10)。社会:細田社長が熊本県知事を表敬訪問し、復興への謝意と支援を表明(2026/10);「荏原グループ健康白書2026」を発行(2026/10)。IR:ESG指数への継続選定(2026/8);2026年12月期第2回個人株主向け工場見学会を開催(2026/11)。
E(環境)、S(社会)、IR活動の3つの帯で構成された表。リリース名と日付を記載。
関連開示資料のリファレンスリスト(日付と内容):統合報告書2026 事業編 (2026/06/30) — 目標、戦略、製品、市場、シェア、拠点、競合、地域構成、S&S比率;長期ビジョン「E-Vision2035」および中期経営計画「E-Plan2028」 (2026/02/13) — 財務・非財務目標、ポートフォリオ、キャッシュ・アロケーション;IR Day 2026 セッション (2026/07/14) — 精密・電子事業(CMP装置需要、ハイブリッド銅ボンディング、BS-PDN、コンポーネント)、エネルギー事業(LNG、S&S、水素、アンモニア、CCUS)、建築・産業事業(事業再編、半導体向けチラー、データセンター向け冷却ポンプ);三菱電機からの三相モータ事業譲受 (2025/11/13)。
資料名(下線付きリンク)、開示日、主要ポイントの3列構成。行ごとに薄い青色の網掛けを交互に配置。
標準的な免責事項:業績予想、計画、将来の見通しに関する記述は、発表日時点で入手可能な情報および不確実な要因に関する仮定に基づいています。実際の結果は、これらと大きく異なる可能性があります。
左上に大きなグレーのタイトル、中央に配置されたテキスト、右上に水色の円弧グラフィック、およびロゴ。
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
本資料は日本語で作成されています。2026年9月期(2026年1月〜9月)の荏原製作所の決算説明会資料であり、2026年11月13日付で東京証券取引所の適時開示システム(TDnet)にて公開されたものです。本ページのスライド要約は、スライドのタイトルと主要な数値を英語でまとめたものです。
荏原製作所は12月期決算のため、2026年12月期第3四半期(1-3Q)は2026年1月から9月までの期間を指します。数値は第1四半期からの累計期間で、国際財務報告基準(IFRS)に基づき報告されています。
受注高は9,790億円(前年同期比+43.9%)、売上収益は7,459億円(同+12.4%)、営業利益は835億円(同+20.2%、利益率11.2%)、親会社の所有者に帰属する四半期利益は714億円(同+60.0%)でした。同社によると、これら4項目すべてで第3四半期累計期間としての過去最高を更新しました。
精密・電子事業の強い需要を背景に、受注高の通期見通しを500億円上方修正し、1兆2,950億円としました。売上収益(10,530億円)、営業利益(1,250億円)、親会社の所有者に帰属する当期利益(995億円)については、2026年8月14日公表の計画を据え置いています。エネルギー事業の利益下方修正分を、他セグメントの好調で補う形となっています。
エネルギー事業の通期営業利益計画を180億円から130億円に下方修正しました。主な要因は、中東情勢の不安定化によりサービス・サポート(S&S)の売上が計画を下回る見込みとなったことです。また、米国ジャネット工場の操業損失についても言及されていますが、これは上期で概ね収束しており、第4四半期には115億円の利益を見込んでいます。
セグメント別のダッシュボード(10ページおよび14〜17ページ)は、受注、売上、利益、利益率、構成比、地域別内訳、利益増減分析を1枚のスライドに集約しており非常に参考になります。また、ウォーターフォール図(7ページおよび22ページ)、業績予想の表(20〜21ページ)、中東情勢の影響をまとめた表(27ページ)も、資料作成のレイアウトとして優れています。
荏原製作所は2026年12月期にすでに100億円の自己株式取得を実施済みですが、追加で50億円(上限170万株)を上限とする自己株式取得を決定しました(期間:2026年11月16日〜12月31日)。年間配当金は1株当たり66円を予定しています。
はい。すべてのスライド画像を確認済みで、詳細な付録の表を含め、数値はすべて読み取ることが可能です。金額は特に断りのない限り「億円」単位で表記されています。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。


