
ARK Invest Big Ideas 2026 - 破壊的イノベーションプラットフォームと投資機会
クイックナビゲーション
タグ
スライドを共有
ARK Invest Big Ideas 2026 - 破壊的イノベーションプラットフォームと投資機会
レイアウト、主要コンテンツ、視覚要素を含む各スライドページの詳細ビュー。
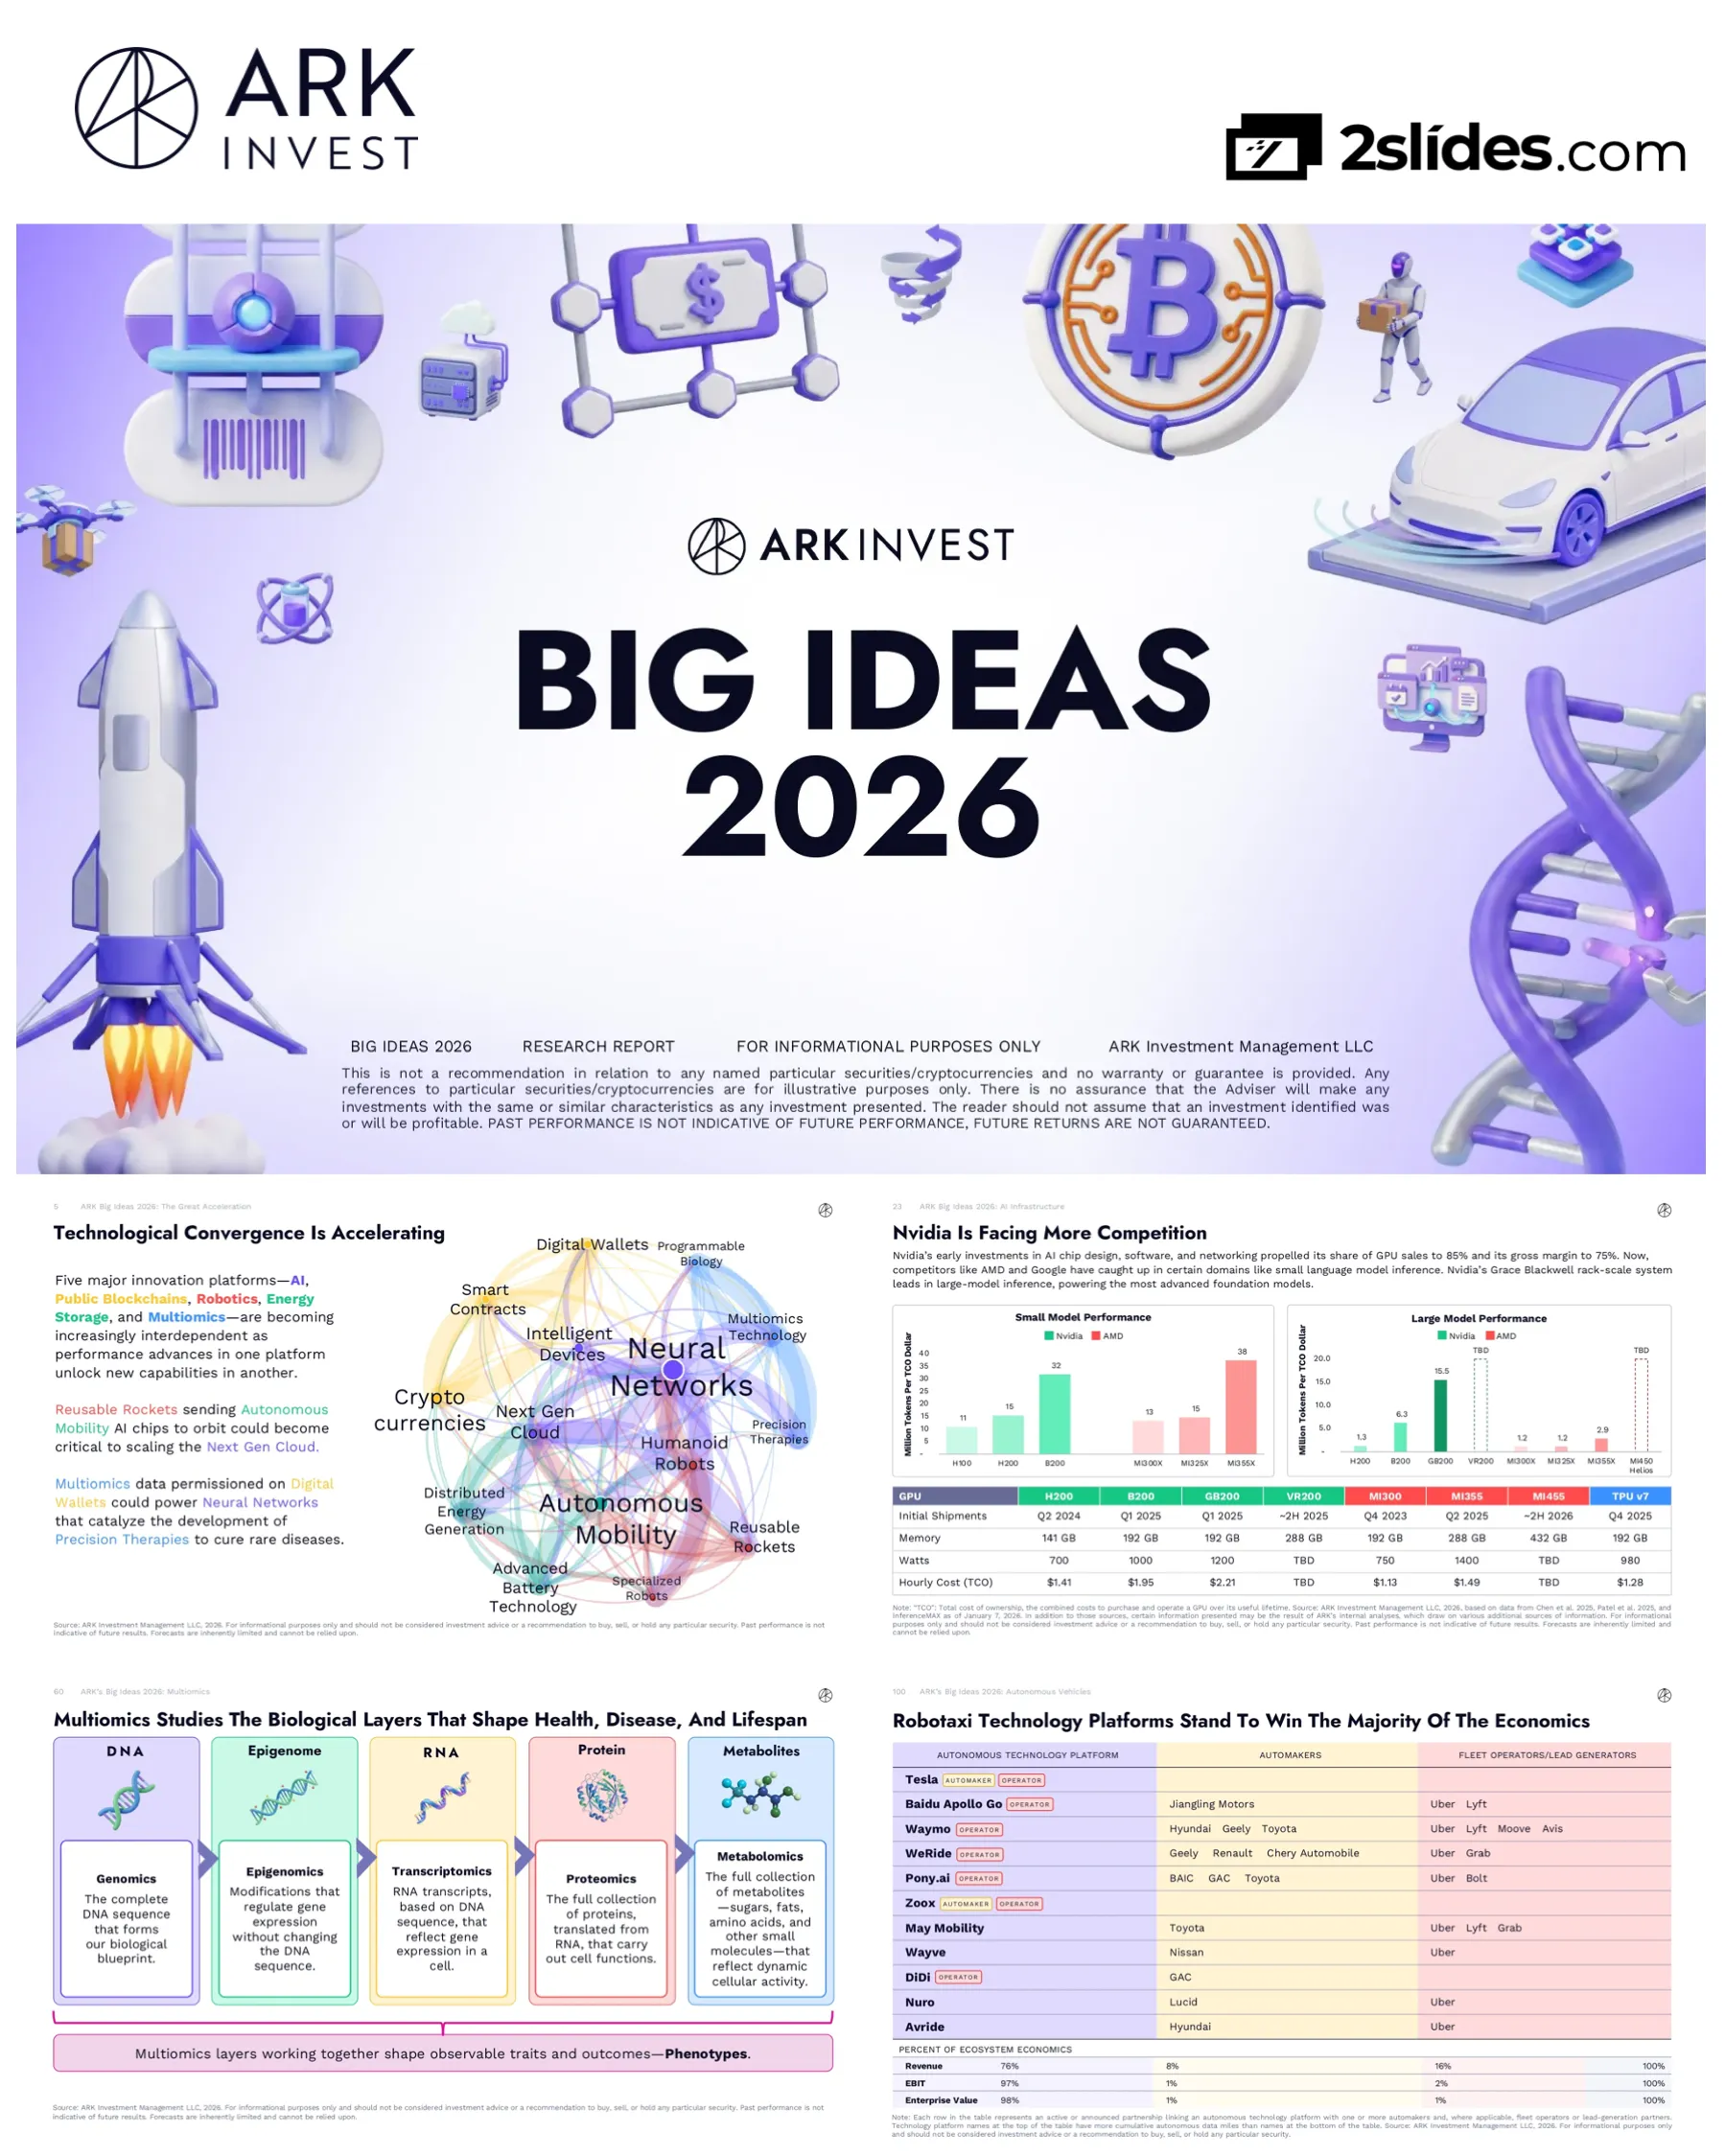
ARK Investment Management の第10回年次 Big Ideas リサーチレポートのタイトルページ。破壊的イノベーションのテーマを強調
大胆なタイポグラフィーで「BIG IDEAS 2026」をメインタイトルとし、上部に免責事項、ARK のブランディング
急速な変化、不確実性、規制のハードル、競争環境、政治的/法的圧力など、破壊的イノベーション投資に関連する主なリスクの概要
中央に「DISRUPTIVE INNOVATION」を配置した中心円形の図、リスク要因が放射状に広がり、下部に引用元
13の Big Ideas とページ番号のリスト:The Great Acceleration (4), AI Infrastructure (19), AI Consumer OS (25), AI Productivity (32), Bitcoin (38), Tokenized Assets (45), DeFi Applications (52), Multiomics (58), Reusable Rockets (78), Robotics (83), Distributed Energy (90), Autonomous Vehicles (95), Autonomous Logistics (101)
左側に Big Ideas のタイトル、右側にページ番号を配置した2カラムレイアウト、上部に紹介段落
AI が5つの主要なイノベーションプラットフォームを加速させ、マクロ経済の成長転換を点火させる中心的な原動力であるかを説明する章のオープニング。著者:Brett Winton, Chief Futurist
大きなタイトルとサブタイトル、著者のクレジット、クリーンな背景に最小限のテキスト
5つの主要なイノベーションプラットフォーム(AI、Public Blockchains、Robotics、Energy Storage、Multiomics)とその構成技術、および相互依存性を示す複雑な図。収束の例としては、AI インフラストラクチャを可能にする再利用可能なロケットや、精密治療を強化するマルチオミクスのデータなどがあります。
テクノロジースタックを備えた5カラムフレームワーク、関係を示す相互接続線、説明テキストボックス
2つのチャート:1)ロボット工学の重要性が高まるにつれて、技術的な触媒としての AI の支配的な役割、2)コンバージェンスネットワークの強度は2025年に35%増加し、100ポイントスケールで約24から約32に成長。プラットフォーム間の触媒作用における主要な開発の詳細
説明的な箇条書きのある2つの並んだ棒グラフ、水平レイアウト
AI コンピューティングのニーズによって推進される再利用可能なロケットの需要の分析。宇宙ベースの AI インフラストラクチャの需要が60倍に増加する可能性を示しています。さまざまな打ち上げ価格ポイントで、地上と宇宙のコンピューティングコストを比較
2つのチャート:アップマス需要の対数スケール棒グラフ、コスト比を比較する水平棒グラフ
1852年から2030年までの米国の固定資産投資の対GDP比の過去のチャート。主要なテクノロジーの波(鉄道、電話、電化、自動車、コンピューター)を示し、2030年までの AI 駆動の投資急増を予測
テクノロジーの波の注釈と前方予測を含む178年間にわたる折れ線グラフ
破壊的なテクノロジーが成長を促進する4つの方法を示すフレームワーク:資本形成を加速し、展開された資本の収益を増加させ、非市場活動をGDPに変換し、人間の可能性を解放します。ロボタクシーを例として使用
特定のメカニズムを示すロボタクシーのケーススタディを最下部に配置した4カラムフレームワーク
家庭用ヒューマノイドロボットがGDPに与える影響の詳細な分析。現在、約68,000ドルの家庭維持費のうち、GDPに流れるのはわずか2,600ドルです。単一のヒューマノイドは世帯あたり62,000ドルを追加し、米国のGDPを20%(6兆ドル)押し上げる可能性があります。
現在とロボット対応のGDPへの影響を比較する2つの並んだ棒グラフ
紀元前10万年から2030年までの世界のGDP実質成長率を示す対数グラフ。ARKの予測は年率7.3%成長で、IMFの3.1%に対し、5つのイノベーションプラットフォームと資本投資が1.9%ポイント押し上げると予測
歴史的なデータポイントと分岐する予測線を持つ対数タイムラインチャート
量子コンピューティングが20〜40年間破壊的にならない理由を説明する分析。異なる進捗シナリオにおけるRSA 2048の解読までの距離を示す。ムーアの法則のペースでも、実用的な量子コンピューティングは2040年代〜2060年代まで実現しない
説明テキストボックス付きの進捗シナリオを示すエリアチャート
世界の株式時価総額に占めるイノベーションの割合が、現在の約20%から2030年までに35%に成長することを示すグラフ。名目GDP成長率とイノベーションおよび非イノベーション市場の時価総額成長率を比較。1870年の鉄道市場の優位性からの歴史的背景
過去のデータと将来の予測、成長率比較表を含むエリアチャート
データ、ニューラルネットワーク、次世代クラウドインフラストラクチャ、およびインテリジェントデバイスとともに進化する計算システムを説明するAIイノベーションプラットフォームの概要。すべてのセクターにわたるAIの変革的な影響を強調
テキスト中心のスライド、中央揃えのコンテンツ、空白、最小限のグラフィック
自律走行、電気駆動、空飛ぶタクシー、および分散型エネルギー生成を可能にするバッテリー技術の説明。コスト低下の影響と、AIデータセンターの電力需要との統合を強調
プラットフォームコンポーネントを説明する、中央揃えのコンテンツを備えたテキスト中心のスライド
マルチオミクス技術(DNA、RNA、タンパク質データ)、プログラマブルバイオロジー、精密治療、および創薬コストを削減するAI搭載の自律ラボについて説明します。全癌血液検査と新規生物学的構造について言及。
マルチオミクスエコシステムを説明するテキスト中心のスライド
資金と契約がパブリックブロックチェーン、暗号通貨、ステーブルコイン、スマートコントラクト、デジタルウォレットに移行する様子を説明します。透明性、資本規制の緩和、AI駆動の購買エージェントを強調。
テキスト中心のプラットフォームの説明
人型ロボット、特殊ロボット、再利用可能なロケットの概要。陸上の制約を受けない製造、ロジスティクス、ヘルスケア、宇宙ベースのコンピューティングインフラストラクチャ全体でのAI対応自動化について説明。
テキスト中心のロボティクスのプラットフォームの概要
次世代のクラウドインフラストラクチャを定義する章の紹介。著者:Frank Downing(リサーチディレクター、AI & Cloud)およびJozef Soja(リサーチアナリスト、AI & Cloud)
サブタイトルと著者のクレジット付きの章タイトル
2つのグラフ:1)推論コストが過去1年間で99%以上低下(100万トークンあたり28.90ドルから0.10ドルへ)、2)OpenRouterの需要が2024年12月から約2500億トークンから約7兆トークンへと25倍に増加
2つのグラフが並んでいます:対数的なコストの低下と指数関数的な需要の増加
データセンターシステムへの投資が、5%のCAGR(2012年~2023年)から29%のCAGR(ChatGPT以降)へと加速していることを示すグラフ。年間投資額は2025年に約5,000億ドルに達し、2012年~2023年の平均から2.5倍に増加
CAGRの注釈とトレンドライン付きの棒グラフ
現在のテックブームとドットコム時代を比較する2つのグラフ:1)GDPに占める設備投資の割合は1998年の水準に匹敵、2)Mag 6のPER(約45倍)はドットコムピーク時(Cisco/Oracle/Nokia/Intel/Microsoftで約115倍)を大きく下回る
過去の比較を示す2つの並列チャート
小規模モデル推論においてAMDがNvidiaに追いついていることを示すパフォーマンス比較(MI355X:TCOドルあたり38トークン vs Nvidia B200:32トークン)。大規模モデルのパフォーマンスは依然としてNvidiaが優勢。詳細なGPU仕様表を含む
パフォーマンスを比較する2つの棒グラフ、下に仕様表
データセンターシステムへの投資が2030年までに1.4兆ドルに達する(CAGR 30%)という予測。従来のサーバーからアクセラレーテッドサーバー(GPUおよびASIC)への市場シェアの移行。ASICが大きなシェアを獲得すると予想
積み上げ棒グラフと市場シェアの面グラフ
検索、発見、トランザクション、およびeコマース経済を変革することに関する章の紹介。著者:Nicholas Grous(ディレクター)およびVarshika Prasanna(リサーチアソシエイト)
著者付きの章タイトル
進化を示すフレームワーク:コマンド時代(1980年~1994年)、Web時代(1995年~2006年)、モバイル時代(2007年~2022年)、Agentic時代(2022年以降)。AIの普及がインターネットの普及を上回っていることを示すグラフ(3年間で約27%の普及率 vs インターネットは約7%)
普及比較チャート付きのタイムラインフレームワーク
トランザクション時間の短縮を示すタイムライン:インターネット以前(60分)→ Web(10分)→ モバイル(5分)→ Agentic AI(1.5分)。消費者の購買プロセスの95%は購入前に発生することに注目
購買ファネルの段階を示す、時代ごとの時間短縮を示す折れ線グラフ
Agenticイネーブラー(MCP、ACP、A2A、AP2、UCP)が、標準化されたプロトコルを通じてAIプラットフォーム(ChatGPT、Gemini、Claude)を小売業者に接続し、インターネット時代の複雑で分断された統合とは対照的であることを示す図
インターネット時代の複雑さとAgentic時代のシンプルさの並列比較
AIを活用したオンライン支出が、2025年の0.1兆ドル(2%)から2030年には8兆ドル(25%)に成長するという予測。ディスカバリー、エンゲージメント、意思決定、および購買における従来のマーケットプレイスとAIエージェントの比較表を含む
パーセンテージオーバーレイと比較表付きの面グラフ
2つのグラフ:1)AI検索トラフィックシェアが10%(2025年)から65%(2030年)に成長、2)AI検索広告支出が2030年までに約3,000億ドルに達し、約50%のCAGRを達成する一方、従来の検索は停滞
市場シェアの移行と収益の成長を示す2つの面グラフ
AI消費者収益の予測:約200億ドル(2024年)から約9000億ドル(2030年)へ、CAGR約105%で成長。リードジェネレーションと広告が成長を牽引し、サブスクリプション収益の貢献を圧倒
3つの収益源を示す積み上げ面グラフ
デジタルインテリジェンスの拡張に関する章。著者:Frank Downing、Jozef Soja
シンプルな章の区切り
AIエージェントのタスク実行能力が2025年に6分から31分へ5倍に向上し、成功率は80%であることを示すグラフ。ChatGPT Plusのサブスクライバーのペイバック期間分析では、損益分岐点が約0.5日
指数関数的な成長を示す折れ線グラフとペイバック計算ボックス
2つのグラフ:1)ソフトウェア開発コストが91%低下(2025年4月から12月)し、100万トークンあたり3.50ドルから0.32ドルに、2)さまざまなベンチマークで年間コストが93〜99.7%低下
対数コストグラフと低下率の水平棒グラフ
中国のモデルの性能が米国にわずか6ヶ月遅れていることを示すグラフ。生産能力の比較:TSMCはSMICよりも38倍多い演算能力を生産(1日あたり約1350億個対約35億個のトランジスタ)
経時的なモデルパフォーマンスの散布図と生産能力の比較
汎用AIの収益(OpenAI:2025年に200億ドル、Anthropic:90億ドル)と、特化型スタートアップ(Cursor:ARR 10億ドル、Harvey、OpenEvidence、Sierra:それぞれARR 1億ドル)が250~850%のCAGRで急速に成長していることを示すグラフ
2つのグラフ:汎用AIの棒グラフと特化型スタートアップの吹き出しボックス
世界のソフトウェア支出は、AIの導入シナリオに応じて年間19~56%(過去は14%)成長する可能性があることを示す予測。3つのシナリオは、2030年までに3.4兆ドルから13兆ドルの範囲で、22兆ドルから117兆ドルの価値を解放する
開発段階と3つのシナリオの比較を示す積み上げ棒グラフ
新しい資産クラスへの主要な動きに関する章。著者:David Puell(リサーチトレーディングアナリスト兼アソシエイトPM)
章の区切り
トランプの戦略的準備金、Metaplanetの54億ドルの財務、SECの一般的な上場基準、Fidelity Crypto IRA、テキサス州の戦略的準備金、ウィスコンシン州の年金基金の配分など、2025年のビットコインの機関投資家による動向のタイムライン
主要なイベントのタイムライン注釈付きのビットコイン価格の折れ線グラフ
米国のETFおよび公開企業のビットコイン保有量が、2025年に総供給量の8.7%から12%に増加したことを示すグラフ。ETF残高は19.7%増加、公開企業の保有量は73%増加
絶対数とパーセンテージを示す二軸グラフ
ビットコインのシャープレシオが、2025年のほとんどの期間でETH、SOL、CoinDesk 10の平均を上回ったことを示すグラフ。異なる期間(2022年11月以降、2024年~2025年、2025年)における年間平均シャープレシオの比較。
シャープレシオを比較する折れ線グラフとグループ化された棒グラフ
2025年は、5年、3年、1年、3ヶ月の期間において、ビットコインのドローダウンが過去最低であったことを示すグラフ。安全資産としてのボラティリティの低下を示している。
ドローダウンのパターンを示す複数の時系列
ビットコインの2030年予測における2024年と2025年の仮定の比較。主な変更点:デジタルゴールドのTAMが37%増加(ゴールドは64.5%増)、新興市場の浸透率が80%減少(ステーブルコインの普及による)。
TAMと浸透率の仮定を比較する2つの並列表
デジタル資産の時価総額が2030年までに年平均成長率(CAGR)約61%で28兆ドルに成長すると予測するグラフ。ビットコインが70%(CAGR 63%で約16兆ドル)を占め、スマートコントラクトが約6兆ドル(CAGR 54%)に達すると予想される。
詳細な内訳の箇条書きが付いた積み上げ棒グラフ
数兆ドルをブロックチェーンに移行させることに関する章。著者:Lorenzo Valente(ディレクター)とRaye Hadi(リサーチアソシエイト)
章の区切り
GENIUS法成立後の2025年のステーブルコインの動向のタイムライン:CircleのIPO/Layer 1、ワイオミング州のFRNT、StripeのTempo、TetherのPlasma、大手銀行のステーブルコインのローンチ。週ごとの取引量チャートでは、1.2兆ドルへの急増を示している。
主要イベントのタイムライン注釈付き折れ線グラフ
ステーブルコインの調整後取引量が2025年12月に3.5兆ドル(30日平均)に達し、Visa + PayPal + 送金の合計の2.3倍になったことを示すグラフ。USDCが約60%のシェアを占め、USDTが約35%を占める。
時間の経過に伴う決済システムを比較する対数折れ線グラフ
トークン化された現実世界の資産が2025年に208%増加し、189億ドルになったことを示すグラフ。米国債(BlackRockの17億ドルのBUIDLを含む90億ドル)、商品(Tether/Paxosのゴールドが支配的な41億ドル)、機関投資家向けファンドが牽引。
時間の経過に伴うRWAカテゴリーを示す積み上げ面グラフ
主要なブロックチェーン上の資産を示す棒グラフ。Ethereumが4000億ドル以上で圧倒的。ステーブルコインと上位50トークンがほとんどのチェーンで約90%を占める。Solanaはミームコインで約21%とユニーク。
ブロックチェーンごとの資産構成を示す水平棒グラフ
トークン化された資産が2030年までに190億ドルから11兆ドル(金融資産の約1.38%)に成長すると予測するグラフ。銀行預金と公開株式は、ソブリン債よりもオンチェーンへの移行が進むと予想される。
カテゴリー予測付き積み上げ面グラフ
オンチェーンインフラストラクチャを立ち上げる従来の企業(Circle (Arc)、Coinbase (Base, cbBTC)、Kraken (Ink)など)の分析。cbBTCのBitcoin担保ローン成長とRobinhoodのトークン化された株式が1500万ドルの時価総額に達したことを示すグラフ
cbBTCの成長とトークン化された株式の内訳を示す2つのグラフ
デジタル資産成長のエンジンを設計する章。著者:Lorenzo ValenteとRaye Hadi
章の区切り
アプリケーションの収益が2025年に38億ドルに達したことを示すグラフ(1月だけでも8億ドル以上の記録)。アプリ/ネットワークの収益比率が増加。70のアプリケーションが100万ドル以上のMRRを生成。Hyperliquid、Pump.fun、Pancakeswapが主導
収益と比率を示す複合棒グラフと折れ線グラフ
プラットフォーム上の資産を比較する棒グラフ:従来のフィンテック(Coinbase 5000億ドル、Robinhood 1570億ドル)対DeFiプロトコル(Tether 1600億ドル、Aave 670億ドル)。上位50のDeFiプラットフォームは10億ドル以上のTVLを持ち、上位12は50億ドル以上
プラットフォームを比較する水平棒グラフ
従業員一人当たりの収益を示す棒グラフ:Hyperliquidが約6000万ドル以上でリードし、Tether(〜5500万ドル)が続く。暗号通貨企業がOnlyFans、Valve、Nvidiaを上回る上位ランキングを独占。世界クラスの収益を支える2桁の従業員数を強調
効率性で企業をランク付けする水平棒グラフ
Hyperliquidの収益が月間1億ドル以上に成長していることを示すグラフ。市場シェア分析では、オンチェーン取引所(Hyperliquidが主導)が、perpetual futures市場でBinanceから大きなシェアを奪っていることが示されています。
積み上げ面グラフと面シェアグラフ
EthereumとSolanaの市場価値の90%以上が、ネットワーク収益ではなく、貨幣プレミアムに起因することを示す分析(50倍の収益倍率を使用)。貨幣特性を保持するデジタル資産はごくわずかです。
価値分解を示す積み上げ棒グラフ
AIネイティブな生物学がヘルスケアの変化を促進する章。著者:Shea Wihlborg PhD、Brett Winton。今後の5つの教育サブセクションに関する注記。
構造的な注記付きの章の区切り
セクション区切り
シンプルなセクションヘッダー
マルチオミクス層を示すフレームワーク:ゲノミクス(DNAの設計図)、エピゲノミクス(遺伝子発現の調節)、トランスクリプトミクス(RNA転写産物)、プロテオミクス(タンパク質)、メタボロミクス(代謝産物)。これらが一体となって観察可能な表現型を形成します。
生物学的情報の流れを示す線形フロー図
企業と生物学的レイヤーのマッピング表:DNA (Illumina, CRISPR Therapeutics)、エピゲノム (10X Genomics, Ipsen)、RNA (Tempus, Ionis)、プロテイン (Quantum Si, Nurix)、代謝物質 (908 Devices, Ultragenyx)
企業の例を示す5列の表
マルチオミクスがデータを生成 → AIが洞察を生み出す → より良いツール/検査/治療法 → より多くのデータ、という循環を示す円形フライホイール図。企業の例:マルチオミクスツール (Illumina, PacBio)、診断 (Guardant, Natera)、AI創薬 (Absci, Generate Bio)、治療 (Beam, CRISPR Tx)
4つのセグメントと企業コールアウトのある円形フライホイール
セクション区切り
セクションヘッダー
2つのグラフ:1) ライトの法則に従い、ゲノムシーケンスのコストが1億ドル超 (2001年) から約$100 (2024年) に歴史的に低下、2) ゲノム、エピゲノム、構造的バリアント検査において、2030年までにコストが10分の1に低下する予測
対数スケールの過去のチャートと予測バーの比較
分子検査ボリュームが約2M (2020年) から約7M (2025年予測) へ、さらに約30M (2030年予測) へと成長し、データトークンが約20Tから2030年までに約200Tに増加することを示すグラフ - 最先端のLLMトレーニングデータ (15Tトークン) を超える
2つの成長チャート:検査ボリュームと生成されたデータトークン
AI対応診断がFDA承認の割合として、ChatGPT後に1桁%から2030年までに約30%に予測されるまで増加し、時間とともに約100%に近づくことを示すグラフ。例:心房細動検出のためのTempus ECG-AF
ChatGPT前後を区別した時系列と予測
セクション区切り
セクションヘッダー
AIが医薬品開発コストを24億ドル (業界平均) から17億ドル (初期のAIの取り組み) へ、さらに7億ドル (将来のAI設計) へと削減することを示す比較。市場投入までの時間が13年から11年、8年に短縮。失敗率が大幅に低下
開発段階のコストとタイムラインを示す積み上げ棒グラフ
グラフ:1) AI創薬が30年間で40億ドルの累積キャッシュフローを生み出すのに対し、従来の医薬品は10億ドル、2) 市場投入までの期間が短縮されるほど (2〜5年短縮)、特許ライフの価値が30〜80%増加
キャッシュフロー曲線と特許価値分析チャート
セクション区切り
セクションヘッダー
約110万ドルの治療薬価格は、生涯処方費用(7万5千ドル)の15倍に相当するという分析。治療薬の企業価値は平均35億ドルで、一般的な医薬品価値の20倍。前倒しの現金と競争の欠如が価値を牽引
治療薬価格と価値比較バーを構築するウォーターフォールチャート
遺伝性血管性浮腫のケーススタディ:300万ドルの遺伝子編集治療(価値に基づく価格1100万ドルに対し)は、米国のHAE患者に対して520億ドルの節約になる可能性。生涯費用は患者1人あたり1200万〜2200万ドルから400万ドルに削減
生涯費用と総節約額を比較する棒グラフ
ASCVD遺伝子編集TAM分析:患者1人あたり16万5千ドルの価値に基づく価格×脂質がコントロールされていない米国の患者1700万人=2.8兆ドルの市場規模、リピトールの20年間の累積売上高(2250億ドル)の12倍
価値の積み上げウォーターフォールと市場規模の比較
AIによって加速された治療薬が40〜50%のROICを達成する一方、従来の医薬品開発では10%未満であるというリターン分析。フェーズ1のパイプライン価値は、従来型ではマイナスから、AI対応の治療薬では20億ドル以上に増加
ROIC比較バーとパイプライン価値の推移チャート
セクション区切り
セクションヘッダー
早期死亡の防止(1950年~2023年:平均寿命46.5歳→73歳)から、生物学的加齢プロセスをターゲットにすることへの移行を示すフレームワーク。臨床マーカーからDNAメチル化クロック、プロテオミクス/デジタル測定へと進化した加齢測定
死亡分布チャートと加齢測定タイムライン
米国の健康寿命の可能性が117億から236億の質調整生存年(QALY)に倍増する可能性を示す分析。QALYあたり10万ドルの場合、119億QALYの寿命増加は1.2兆ドルの機会となる。現在のバイオテクノロジーはTAMの約0.1%に過ぎない
総寿命の可能性を積み上げるウォーターフォールチャート
宇宙経済の解き放ちに関する章。著者:Daniel MaguireとSam Korus
章の区切り
チャートの内容:1)年間軌道投入量は2025年に3,500トン以上に達し、2022年の約500トンから増加、2)稼働中の衛星は14,000機以上に急増(SpaceX Starlinkが約66%を占める)。2019年のStarlink打ち上げ後の大きな転換点
2019年以降の劇的な成長を示す2つの時系列チャート
Wrightの法則の分析によると、SpaceXはコストを約15,600ドル/kg(2008年)から1,000ドル/kg未満(2025年)に95%削減した。Starshipは規模に応じて100ドル/kg未満に達すると予測される。累積軌道投入量が倍増するごとに17%のコスト削減
過去のデータと予測を示す対数散布図
Wright's Lawは、倍増ごとに44%の帯域幅コストが低下することを示しています。ViaSat-1 (2011年) から Starship V4 予測 (2035年) への進化。表はモバイル接続の進化を示しています: 2001年 GPRS (~1% のカバレッジ) から 2030E (100% のカバレッジ、無制限のデータ)
対数コスト曲線とモバイル進化の比較表
衛星接続の収益が1,600億ドル以上(世界の通信収益予測の約15%)に達する可能性を示すグラフ。収益はコンステレーション帯域幅(Tbps)に比例します。2つのパーセンテージチャートは、衛星がGDPの約0.01%から約1.2%に成長していることを示しています。
散布図とパーセンテージ比較チャート
人的労働力の活用に関する章。著者:Sam Korus、Akaash TK
章の区切り
チャートは以下を示しています: 1) 労働生産性と参加は共存していましたが (1948-2000年)、その後、自動化ではなく高齢化/グローバル化により乖離しました。2) 米国の平均労働時間は約2,000時間 (1950年) から約1,750時間 (2024年) に減少しました。
2つの時系列: 生産性/参加と労働時間
ロボット密度比較: Amazon (従業員1万人あたり6,427台のロボット) は、自動車製造 (米国で1,500台) および一般製造 (米国で1,129台) をはるかに上回っています。世界の自動車リーダー: 韓国 (2,867台)、中国 (1,422台)
国およびセクター間のロボット密度を比較するグループ化された棒グラフ
内訳は、約13兆ドルの家庭用ロボット市場機会 (28億人の労働力 × 2.3時間/日 × 12ドル/時間 × 50%の時間価値) + 約13兆ドルの製造業機会 (32兆ドルの世界の製造業GDP × 100%の生産性向上 × 35%のテイクレート) を示しています。
2つの計算フレームワークと累積販売台数比較
対数分析は、ヒューマノイドがロボットタクシーよりも約20万倍複雑であることを示しています: 運動需要 (13倍-16倍)、移動性 (10倍-30倍)、知覚 (4倍-5倍)、適応性 (4倍)、エラー許容度 (100倍寛容性が低い)
対数スケールで複雑さの乗数を構築するウォーターフォールチャート
計算能力とパフォーマンスをマッピングするチャート: Tesla FSDのスケーリング法則は、Optimusが2028年頃に1,080MWのAI計算能力 (2025年12月には91MW) で人間レベルの熟練度に達すると予測しています。
パフォーマンスのマイルストーンを持つ両対数散布図
企業の分類: 特殊ロボット (ABB、FANUC、KUKA、Intuitive Surgicalなど) 対 汎用ロボット (Tesla Optimus、Figure F.03、Boston Dynamics Atlas、1X NEOなど)。市場は汎用プラットフォームに移行しています。
カテゴリ化された2列の企業リスト
AI革命を推進する章。著者:Daniel Maguire、Sam Korus、Akaash TK
章の区切り
チャート表示:1)エネルギー原単位(GDPドルあたりのkWh)は世界的に、特に中国で減少、2)世界の発電容量の追加はChatGPT(2022年)以降に急増し、太陽光発電、風力発電、蓄電池が主導し、2024年には1,000GWに達する
エネルギー原単位の折れ線グラフと容量追加の棒グラフ
ライトの法則分析表示:1)太陽光発電と原子力発電は急なコストカーブを辿る(原子力発電は1975年の規制により中断)、2)バッテリーコスト(LFPおよびニッケルセル)は累積MWhとともに急激に低下
コスト軌跡を示す2つの両対数散布図
分析表示:米国の電気料金は1893年から1974年にかけて下落し、その後停滞。原子力発電のコストが中断されなければ、電気料金は約40%安くなるはず。新規建設LCOE比較では、原子力SMR、太陽光発電+蓄電、風力発電+蓄電はすべて小売価格を下回る
過去の対数スケールチャートとLCOE比較バー
チャート表示:累積的な世界の電力設備投資は、2030年までに約2倍の約10兆ドルに拡大する必要がある(データセンター:合計の5%)。定置型エネルギー貯蔵の導入は、約100GWhから約19,000GWhへと19倍に拡大する必要がある
2つの棒グラフ:設備投資とエネルギー貯蔵の導入
自動運転車とコスト削減に関する章。著者:Tasha KeeneyとDaniel Maguire
章の区切り
チャートは、Waymoが1日に約40万マイルのドライバーレス走行、累積60億マイルの自動運転走行を達成したことを示しています。サンフランシスコの営業区域におけるWaymoの市場シェアは、2025年8月までに約60%に達し、Uberは約25%、Lyftは約15%となっています。
3つのチャート:1日の走行距離、累積走行距離、市場シェアの面グラフ
コスト分析では、ロボタクシーの1マイルあたりの追加コストが、約1.20ドル(Waymo第5世代初期)から約0.25ドル(Cybercabが大規模になった場合)に減少することを示しています。1マイルあたりの価格予測:人間のライドヘイル2.80ドル → ロボタクシー0.25ドル(2035年予測)
積み上げられたコスト内訳の棒グラフと価格変動の比較
分析によると、約14万台のロボタクシーで、現在の米国の都市部のライドヘイル需要に対応できる可能性があります。約2,400万台のロボタクシー(米国の車両全体の10%未満)で、都市部の走行距離の大部分をまかなえる可能性があります。Teslaは、主要なライドヘイル都市向けの生産能力を持っています。
時間帯別の需要チャートと生産能力の比較
予測では、ロボタクシーのエコシステムは、2030年までに2,000億ドルの収益、200億ドルのEBIT、34.1兆ドルの企業価値を生み出すと予測されています。内訳:自動運転技術プロバイダー(EBITの19倍で1.9兆ドルのEV)、フリートオーナー(2,000億ドル)、メーカー(4,000億ドル)
3列の比較:収益、EBIT、倍数付きの企業価値
パートナーシップマトリックスは、自動運転技術プラットフォーム(Tesla、Waymo、Baiduなど)が自動車メーカーやフリート事業者と提携していることを示しています。価値獲得:技術プラットフォームは、EVの98%、EBITの97%、収益の76%を獲得します。
パートナーシップマトリックス表と価値獲得の内訳
コスト削減と納期短縮に関する章。著者:Tasha Keeney、Daniel Maguire
章の区切り
累積配達データ:ドローン(Zipline 2M+、Meituan 780K、Wing 750K)、ロボット配達(Starship 9M、Meituan 4.9M)、自動運転トラックの走行距離(Inceptio 250M、Pony.ai 4.2M、Aurora 3.8M、Kodiak 3M、Gatik 2.1M)
企業別の配達量を示す3つの棒グラフ
コスト比較:ラストマイル配達は、15ドル(アプリの配達料金)から1ドル未満(ドローン/ロボット)へと約90%低下。トラック輸送は、1トンマイルあたり0.07ドルから0.03ドル(人間のディーゼルトラックから自動運転電気トラックへ)へと約60%低下
2つの並んだコスト比較チャート
自動運転配達の収益は、2030年までに世界で4,800億ドルに達すると予測されており、内訳はラストマイルのドローン/ロボット(1,600億ドル)と長距離トラック輸送(3,200億ドル)。規制とバックエンドの自動化がボトルネック
2030Eの予測を示す積み上げ棒グラフ
引用文献セクションの紹介ページ
シンプルなセクションヘッダー
'36Kr European Central Station 2025'から始まり、'Artificial Analysis 2025b'まで、ロボット工学、AI、コスト、エネルギー、金融に関する情報源を網羅したアルファベット順の参考文献
標準的な引用形式の2段組みの参考文献
'Arute, F. et al. 2019'から'Bryce. 2025'まで続く参考文献。量子コンピューティング、小売、ブロックチェーン、宇宙産業の情報源を網羅
2段組みの参考文献の続き
'Bureau of Labor Statistics 2026'から'Guardant Health 2025'まで続く参考文献。政府データ、ブロックチェーン分析、医療情報源を網羅
2段組みの参考文献の続き
'Hedges & Company 2025'から'Roland, A. et al. 2024'まで続く参考文献。自動車、長寿、AIパフォーマンス、製薬R&Dの情報源を網羅
2段組みの参考文献の続き
'rwa.xyz 2025'から'Winton, B. 2024'までの最後の参考文献エントリ。続いて、暗号通貨のリスク、将来の見通しに関する記述、著作権表示を網羅した包括的な法的免責事項
上部に引用、下部に複数段落の免責事項
このスライドと基礎となるプレゼンテーションコンテンツに関する一般的な質問。
ARKは、世界のGDP成長率が、IMFのコンセンサスである3.1%から、5つの主要なイノベーションプラットフォーム(AI、パブリックブロックチェーン、ロボティクス、エネルギー貯蔵、マルチオミクス)によって、2030年までに年率7.3%に加速すると予測しています。設備投資だけでも年間成長率に1.9%ポイントを追加する可能性があり、投資資本の収益増加、非市場活動のGDPへの転換、生産的な利用のための人間の潜在能力の解放によって、さらなる利益が得られます。
ARKは、データセンターシステムへの投資が2030年までに年間約1.4兆ドルに達し、年率30%で成長すると予測しています。これは、2012年から2023年までの5%のCAGRから、ChatGPT後の29%のCAGRへの劇的な加速を表しています。この予測には、従来のサーバーから加速コンピューティング(GPUおよびASIC)への移行が含まれており、市場シェアを拡大しています。
ARKは、robotaxisのエコシステムが2030年までに34兆ドルの企業価値を生み出し、収益は2,000億ドル、EBITは200億ドルになると予測しています。自律技術プラットフォームは、企業価値の98%、EBITの97%、収益の76%を獲得すると予想されています。分析によると、自律ライドヘイリングは、1マイルあたり2.80ドル(人間による運転)から、2035年までに1マイルあたり0.25ドルに価格が下がる可能性があります。
ARKは、デジタル資産市場が2030年までに28兆ドルに達し、CAGRは約61%で成長すると予測しています。Bitcoinは70%のシェア(CAGR 63%で約16兆ドル)で支配的になると予想され、スマートコントラクトネットワークは約6兆ドル(CAGR 54%)に達する可能性があります。この予測は、機関投資、デジタルゴールド、新興市場の安全な避難所、国家財務省、企業財務省、オンチェーン金融サービスの6つのユースケースにおける普及率に基づいています。
ARKは、家庭用ロボティクス(13兆ドル)と製造自動化(13兆ドル)の間で分割された26兆ドルの収益機会を特定しています。家庭の機会は、28億人のグローバル労働力×1日あたり2.3時間の無給労働×平均1時間あたり12ドル×50%の時間価値から計算されます。製造の機会は、32兆ドルのグローバル製造GDP×100%の生産性向上×35%のプロバイダー取り分から得られます。2028年頃に人間レベルの熟練度に達する人型ロボットは、この市場を開拓するための鍵となります。
ARKの分析によると、AIは医薬品開発コストを24億ドル(業界平均)から、将来のAI設計薬の場合は7億ドルに削減できる可能性があります。これは4倍の削減です。市場投入までの期間は13年から8年に短縮され、ヒト臨床試験の失敗は7.6から1.9に減少する可能性があります。AI開発薬は、従来の薬の10億ドルに対して、30年間で40億ドルの累積キャッシュフローを生み出す可能性があります。遺伝子編集による治療法は、一般的な薬の20倍の価値があります。
Stablecoinの調整済み取引量は、2025年12月には月間3.5兆ドル(30日平均)に達し、すでにVisa + PayPal + Remittancesの合計の2.3倍の規模になっています。トークン化された資産市場は2025年に3倍の190億ドルに増加し、2030年までに11兆ドルに達する可能性があり、これはすべての金融資産の約1.38%に相当します。DeFiアプリケーションは並外れた収益効率を達成しており、Hyperliquidのような企業は従業員1人あたり6,000万ドル以上の収益を生み出しています。
ARKは、健康寿命の可能性を117億年から236億の質調整生存年(QALY)に倍増させることに基づいて、1200兆ドルの米国の長寿市場機会を特定しています。QALYあたり10万ドルで、この119億QALYの増加は莫大な価値を表しています。マルチオミクス-AIフライホイールはこれを加速しています。分子検査データの量は2030年までに10倍に増加し(フロンティアLLMトレーニングデータを上回る)、AI対応診断はFDA承認の約30%に達し、希少疾患の遺伝子編集治療法はそれぞれ35億ドルの価値がある可能性があります(一般的な薬の20倍)。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
プロフェッショナルなデザインを参照し、スタイルを選択し、完璧なテキストレンダリングでスライドを生成。Nano Banana搭載—今すぐプレゼンテーションの作成を始めましょう。
© 2026 2slides。全著作権所有。


