
Fa parte di Esempi di presentazioni per investitori
Presentazione per gli investitori di UOB novembre 2026 - Deck per investitori di United Overseas Bank (SGX: U11) che copre i risultati del 3Q26 e dei 9M26, la qualità degli asset, la strategia e le appendici. Depositata presso SGX il 10 novembre 2026.
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Presentazione per gli investitori di UOB novembre 2026 - Deck per investitori di United Overseas Bank (SGX: U11) che copre i risultati del 3Q26 e dei 9M26, la qualità degli asset, la strategia e le appendici. Depositata presso SGX il 10 novembre 2026.
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
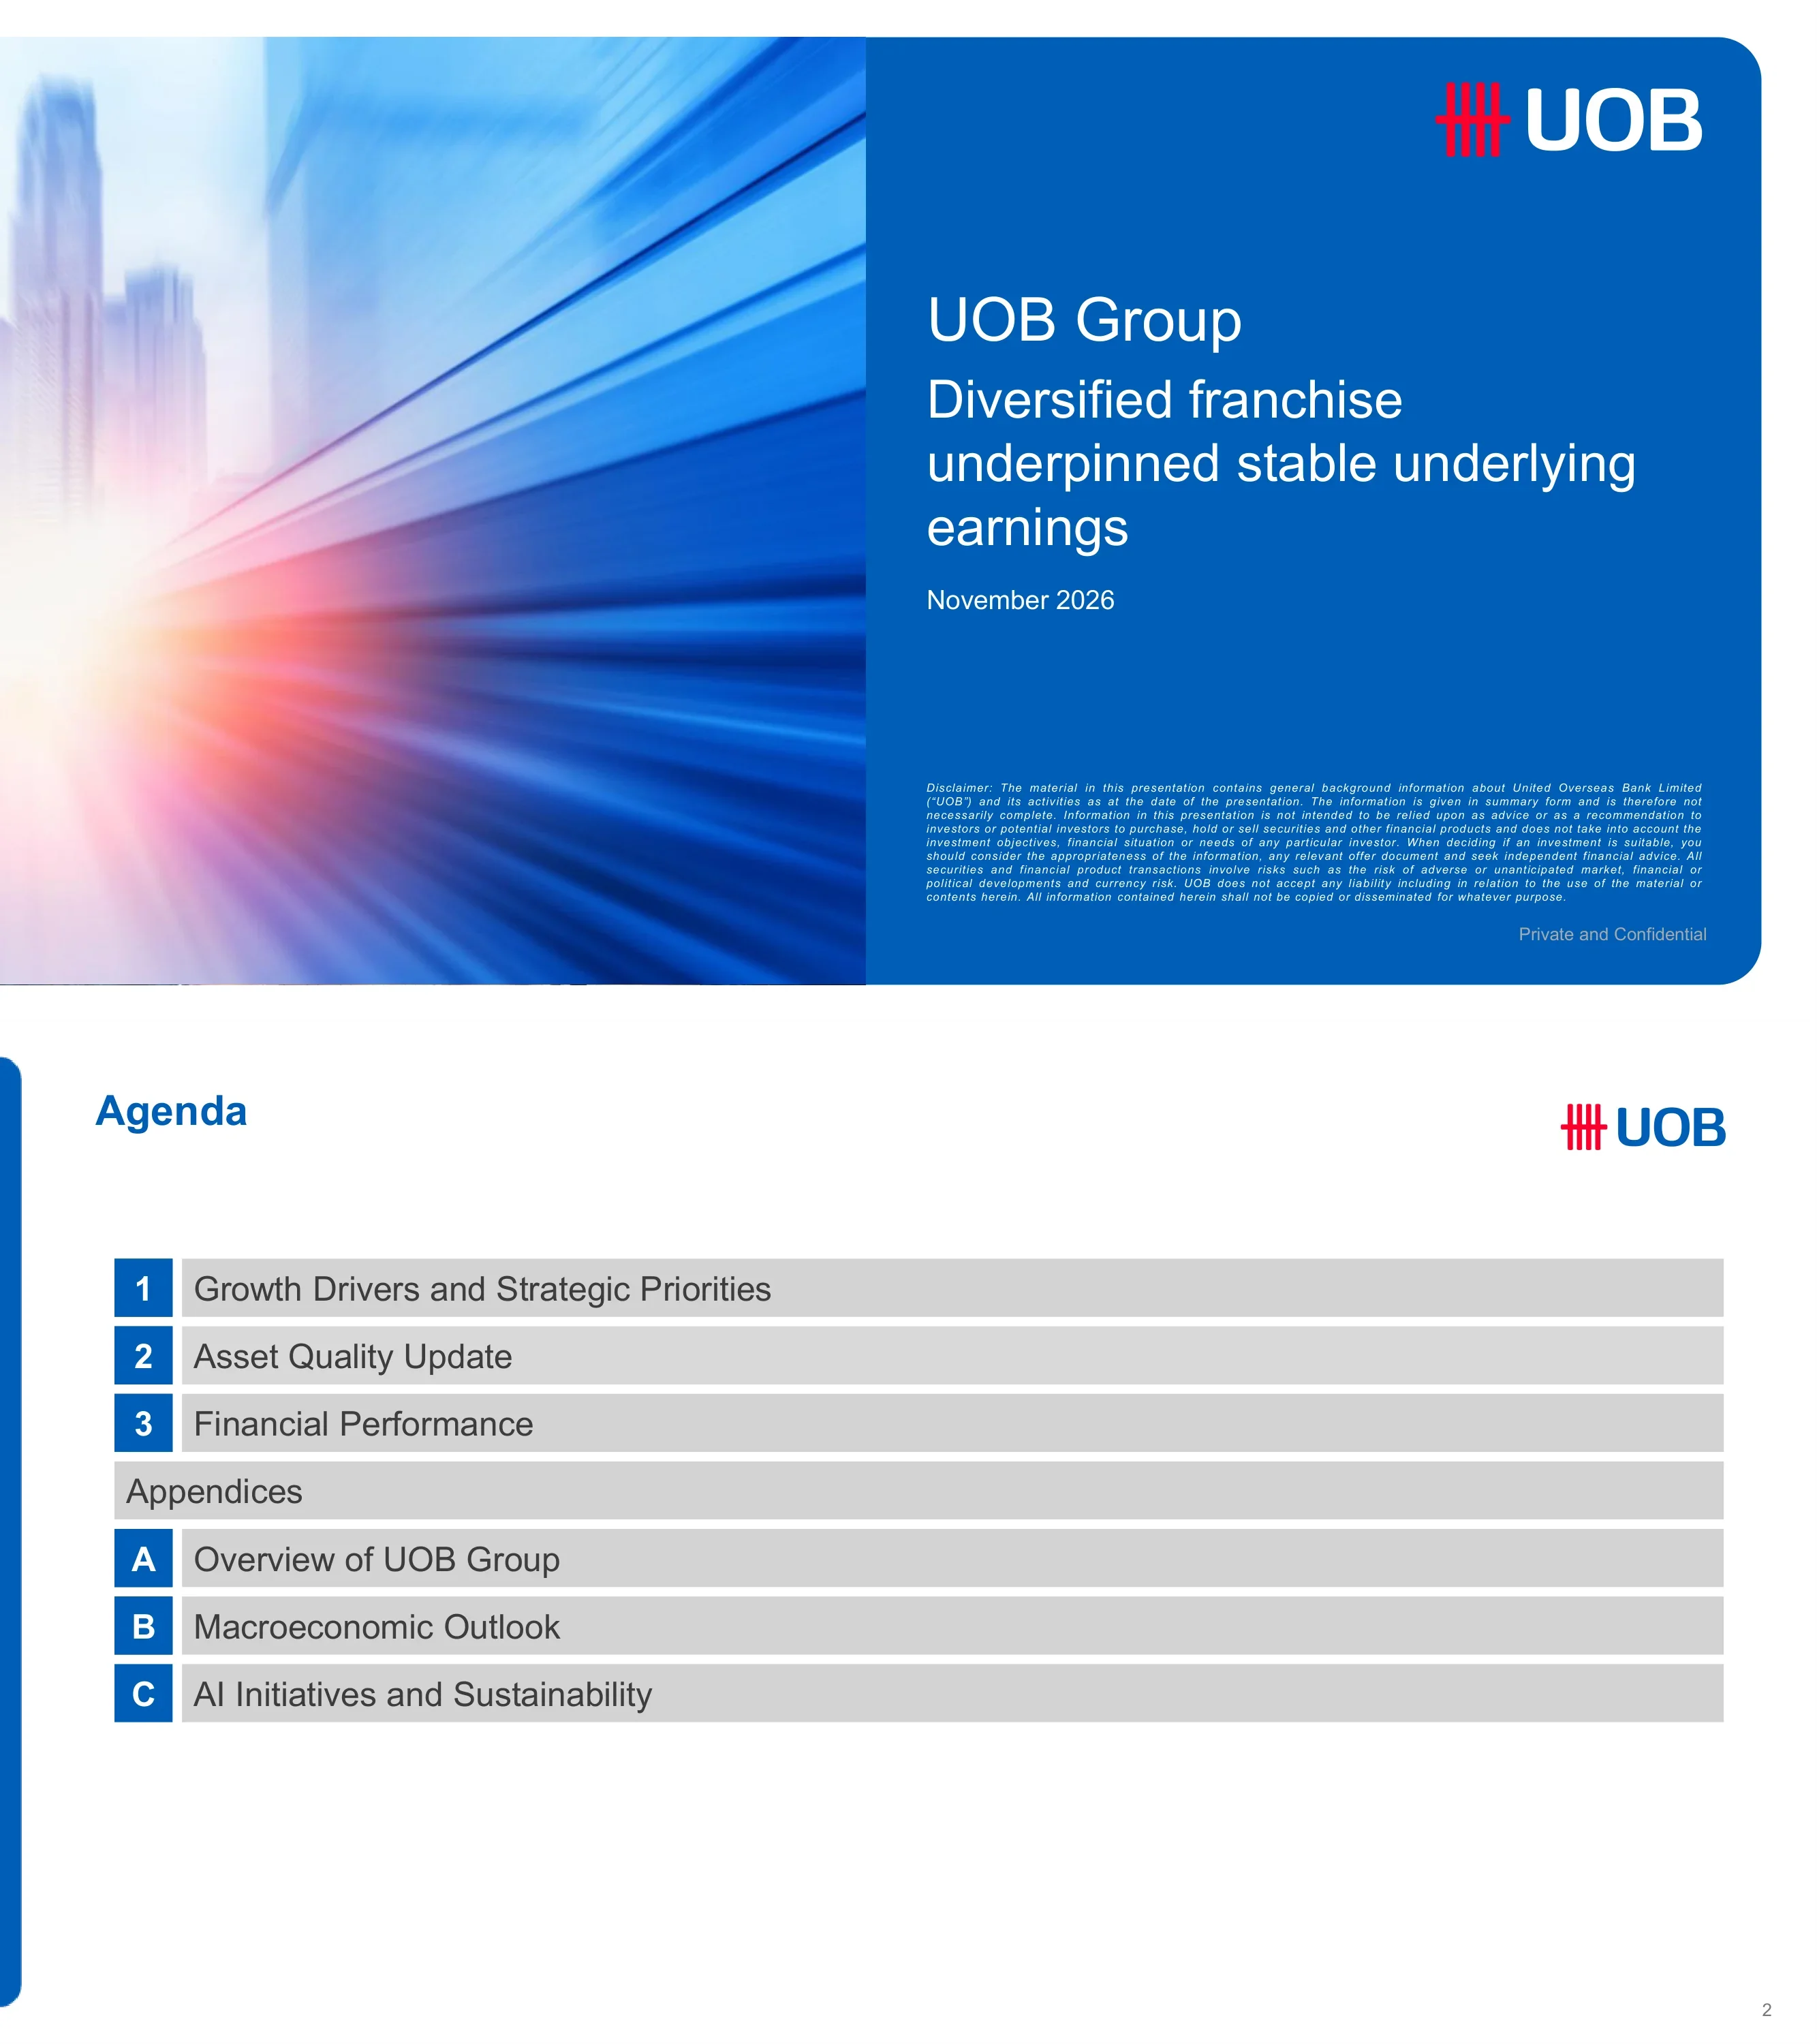
Slide del titolo della presentazione per gli investitori di UOB Group datata novembre 2026, con il titolo 'Diversified franchise underpinned stable underlying earnings'. In basso sono presenti un disclaimer in caratteri piccoli e la dicitura 'Private and Confidential'.
Copertina divisa: foto sfocata di uno skyline con scie luminose a sinistra, pannello blu a tinta unita a destra con logo UOB, titolo, sottotitolo, data e disclaimer.
Elenca tre sezioni principali - 1 Motori di crescita e priorità strategiche, 2 Aggiornamento sulla qualità degli asset, 3 Performance finanziaria - oltre alle appendici A Panoramica del Gruppo UOB, B Outlook macroeconomico e C Iniziative AI e sostenibilità.
Pila verticale di barre grigie; quadrati blu numerati o con lettere a sinistra di ogni riga, una barra divisoria 'Appendices' al centro.
Divisore di sezione che introduce la parte del deck dedicata ai motori di crescita e alle priorità strategiche (seguono le pagine su Group Retail e Wholesale Banking).
Pannello blu arrotondato a tutta pagina con un unico grande titolo di sezione bianco a sinistra e il logo UOB in alto a destra.
UOB Group Retail serve oltre 8 milioni di clienti con più di S$5 mld (dollari di Singapore) di entrate, circa S$200 mld di AUM e oltre S$60 miliardi di spesa dei consumatori. UOB è il primo emittente di carte nell'ASEAN con S$60 miliardi di fatturato carte nell'FY25 e circa il 20% di quota di mercato nei suoi mercati maturi; il fatturato delle carte nell'ASEAN-4 mostra una crescita CAGR del +26% dal 2022 ai 9M26.
Pannello sinistro: mappa dell'Asia a matrice di punti con il numero di clienti per paese (Thailandia 2,5 mln, Malesia 1,7 mln, Vietnam 300 mila, Singapore 2,5 mln, Indonesia >1 mln) e un riquadro con statistiche evidenziate. Pannelli destri: icone della leadership nelle carte, grafico a barre in pila del fatturato carte 2022-9M26 (barre senza etichetta) e riquadri lifestyle Dine/Shop/Travel/Entertainment. Banner di richiamo in basso.
Proposte su misura per tre livelli di clientela: Private Bank, Affluent (~1 mln di clienti, ~65% di tasso di engagement, 1 su 2 convertito al wealth) ed Emerging Affluent (~7 mln di clienti, 1 vendita di fondi comuni su 2 effettuata digitalmente, S$2 miliardi investiti in fondi CIO retail). UOB ha vinto il premio Best DPM agli Euromoney Private Banking Awards 2026 per il secondo anno; il suo Balanced Discretionary Portfolio ha reso il 9,0% su un anno rispetto a una media dei peer dell'8,6%, e gli asset under management DPM sono cresciuti di oltre il 40%.
Sinistra: tre righe orizzontali (etichetta segmento, icona cliente, punti elenco della proposta di valore, due riquadri KPI blu uniti da una freccia). Destra: tre schede statistiche arrotondate sotto il titolo 'What we do best: CIO led Advisory'. Note a piè di pagina in basso.
I ricavi del wealth di gruppo sono cresciuti con un CAGR del +19% dal 2022 al 2025 e i ricavi del wealth nell'ASEAN-4 sono aumentati del +22% su base annua nei 9M26; l'obiettivo è raddoppiare i ricavi del wealth entro il 2030 partendo dagli S$1,28 miliardi del 2025, grazie al cross-selling derivante dall'acquisizione di Citi. Il piano si basa su quattro pilastri: Persone, Consulenza, Prodotti, Piattaforma.
Pannello sinistro: due grafici a barre (ricavi wealth di gruppo per anno, 9M25 vs 9M26 per ASEAN-4) con box di callout. Pannello destro: quattro colonne di icone con sotto-voci. Banner conclusivo a tutta larghezza in basso.
Il contributo ai ricavi dell'ASEAN-4 è passato dal 23% (2022) al 26% (9M26) dei ricavi GWB; i prestiti commerciali sono aumentati dal 15% al 21% dei prestiti totali e il CASA dal 47% al 55% dei depositi. Tassi di crescita indicati: ricavi transaction banking +3% CAGR, commissioni su prestiti e trade +2%, customer treasury +4%, prestiti lordi +6%, depositi +3%.
Due grandi pannelli, ciascuno con una coppia di mini-grafici: grafici a linee e a barre sovrapposte per il mix di ricavi a sinistra, prestiti e depositi a destra; banner di riepilogo in basso.
L'ASEAN ha un PIL combinato superiore a 4.300 miliardi di US$ (2025), 4.400 miliardi di US$ di scambi totali e il 20,5% di scambi intra-ASEAN. Gli anchor FSCM di UOB sono aumentati del 65% e gli spoke del 104% dal 2022; i prestiti commerciali e i depositi CASA sono cresciuti ciascuno con un CAGR del 12% e il volume digitale del 16%. Un caso studio copre TMT/data center ed energia rinnovabile/BESS.
Pannello dei fatti in alto a sinistra, metriche anchor-and-spoke in alto a destra con tre grafici a barre (2022-9M26), riga di icone di settore in basso a sinistra, checklist del caso studio in basso a destra, nota a piè di pagina su FSCM.
Gli afflussi di IDE nell'ASEAN sono cresciuti da US$115 miliardi (2015) a US$244 miliardi (2025), più del doppio, portando la quota dell'ASEAN sugli IDE globali a circa il 15% (triplicata). Principali destinatari nel 2025: Singapore 151, Indonesia 21, Vietnam 20, Thailandia 19, Malesia 15 (in miliardi di US$). UOB ha supportato oltre 5.500 aziende e facilitato investimenti per oltre S$55 miliardi, con casi studio su Gold Peak Technology (RM670 milioni) e FIC Global in JS-SEZ.
In alto: grafico a barre degli IDE annuali e grafico a barre orizzontali di cinque mercati. In basso: pannello statistiche con icone e pannello casi studio a due colonne con banner conclusivo.
Tre pilastri strategici - Aumento dei ricavi, Ottimizzazione dei costi ed Efficienza del capitale - ciascuno con azioni mirate come Strategic Client 2.0, anchor FSCM, produttività guidata dall'AI, efficienza RWA e de-risking dei punti caldi del settore immobiliare nella Greater China e negli Stati Uniti. Aspirazioni: banca commerciale n. 1 nell'ASEAN, n. 2 nei prestiti wholesale nel mercato domestico e crescita a doppia cifra dei ricavi dei clienti Global Markets.
Singolo pannello incorniciato con intestazione blu, tre colonne con titoli a icone, chip di sottotitoli ed elenchi puntati con segni di spunta; banner delle aspirazioni in basso.
Divisore di sezione per l'aggiornamento sulla qualità degli asset (seguono pagine su NPL, copertura, costo del credito ed esposizione immobiliare).
Pannello blu arrotondato a tutta pagina con un unico grande titolo di sezione bianco a sinistra e il logo UOB in alto a destra.
Il rapporto NPL è stato dell'1,5% nel 3Q26 (1,6%, 1,5%, 1,5%, 1,6% nei trimestri precedenti). Il totale delle attività deteriorate è stato di S$5.827 milioni nel 3Q26 rispetto a S$5.809 milioni nel 3Q25, suddiviso tra Singapore 793, ASEAN-4 2.160, Greater China 2.456 e resto del mondo 418. I nuovi NPA non individuali sono stati di 500 milioni a fronte di ripristini, recuperi e storni per (361) milioni.
Linea del rapporto NPL su cinque colonne sovrapposte per area geografica (3Q25-3Q26), con una tabella a due righe dei nuovi NPA e upgrade in basso.
Gli accantonamenti totali, inclusa la RLAR, erano di S$4.983 milioni a settembre 2026 (specifici 1.232, generici 3.372, RLAR 379) rispetto a S$5.787 milioni a settembre 2025. La copertura NPA è stata dell'86% e la copertura NPA non garantita del 269% al netto delle garanzie; l'accantonamento specifico/NPA è stato del 21% e l'accantonamento generico inclusa la RLAR sui prestiti in bonis dello 0,9%.
Due linee di tendenza in alto, colonne sovrapposte per settembre 2025 - settembre 2026 al centro e una tabella ombreggiata dei coefficienti di copertura in basso.
I costi del credito totali sono stati di 24 punti base nel 3Q26 e 26 punti base per i 9M26 (rispetto a 68 punti base nei 9M25); i costi del credito specifici sono stati di 22 e 30 punti base. Gli accantonamenti sui prestiti sono stati di S$695 milioni per i 9M26 (specifici 795, ripristini di valore generici 100) rispetto a S$1.729 milioni per i 9M25, e S$218 milioni nel 3Q26.
Sinistra: colonne sovrapposte 9M25 vs 9M26 con linee sovrapposte; divisore centrale; destra: colonne e linee a cinque trimestri per 3Q25-3Q26.
Greater China: prestiti ai clienti per S$49 miliardi a settembre 2026 con real estate e hospitality (REH) per S$20 miliardi, un mix del 40%, rapporto NPL 5,0% e copertura NPA 40%. Stati Uniti: prestiti per S$17 miliardi, REH S$6 miliardi (mix 34%), NPL 1,3%, copertura NPA 214%. Vengono mostrate anche le quote NPL, special mention e in bonis del settore REH sui prestiti di Gruppo.
Due pannelli affiancati (Greater China, Stati Uniti), ciascuno con colonne in pila da set-25 a set-26, una piccola barra divisa e righe per mix REH, NPL ratio, NPA e copertura unsecured.
Separatore di sezione che introduce le pagine sulla performance finanziaria (risultati 3Q26 e 9M26, segmenti, margini, capitale).
Pannello blu arrotondato a tutta pagina con un unico grande titolo di sezione bianco a sinistra e il logo UOB in alto a destra.
L'utile netto del 3Q26 è stato di S$1,3 miliardi. Nei 9M26 i ricavi da wealth management sono cresciuti del 13% su base annua (YoY), quelli da carte di credito del 25% e l'AUM investito del 9%; i prestiti commerciali sono cresciuti del 31%, i conti CASA del 9% e i prestiti totali del 9%; i ricavi di Global Markets sono aumentati del 6%. Il NII è rimasto sostanzialmente stabile rispetto al trimestre precedente (QoQ), con un outlook finanziario per il NII 2027 superiore al 2026; l'NPL ratio è migliorato all'1,5%, i costi del credito sono stati di 24 punti base nel 3Q26 (26 punti base da inizio anno), con previsioni per il 2027 tra 25-30 punti base; payout dei dividendi al ~50% e completato circa il 42% del piano di riacquisto azioni da S$2 miliardi.
Quattro fasce orizzontali separate da linee blu, ciascuna con un'icona a sinistra, un titolo in grassetto ed elenchi puntati.
L'utile netto del 3Q26 è stato di S$1.250 mln (QoQ -15%, rispetto a S$443 milioni nel 3Q25) e l'utile netto dei 9M26 di S$4.165 milioni, +27% YoY. I ricavi totali del 3Q26 sono stati di S$3.381 milioni (NII 2.278, commissioni 733, altro 370), spese per S$1.570 milioni e utile operativo di S$1.811 milioni; il sottotitolo indica che gli utili sottostanti sono rimasti stabili dopo i guadagni da dismissioni del trimestre precedente.
Tabella P&L a tutta larghezza con colonne 9M26, 9M25, YoY, 3Q26, 2Q26, QoQ, 3Q25, YoY; righe dei totali parziali in grassetto.
L'utile netto al netto delle imposte è passato da S$3.271 milioni (9M25) a S$4.165 milioni (9M26), con accantonamenti in calo di S$1.258 milioni (-65%) che hanno compensato il minor NII (-109 milioni), altri ricavi non da interessi (-101 milioni), maggiori spese (-93 milioni) e tasse/NCI (-200 milioni). Indicatori chiave: NIM 1,75%, cost/income 45,4%, ROE 11,1% (9,0% nei 9M25).
In alto: grafico a cascata (waterfall) dal 9M25 al 9M26 con variazioni percentuali. In basso: tabella degli indicatori chiave con evidenziazioni ovali sui valori.
L'utile netto al netto delle imposte è sceso da S$1.478 milioni (2Q26) a S$1.250 milioni (3Q26): gli altri ricavi non da interessi (-262 milioni, -41%) e i maggiori accantonamenti (-47 milioni) hanno superato i ricavi da commissioni (+68 milioni) e le minori spese (+59 milioni). NIM 1,68% (1,74% nel 2Q26, 1,82% nel 3Q25), cost/income 46,4% e ROE 10,1% (11,8% nel 2Q26, 3,5% nel 3Q25).
Grafico a cascata dal 2Q26 al 3Q26 sopra una tabella di indicatori chiave con colonne per le variazioni QoQ e YoY.
Ricavi 9M26 S$3.844 milioni (+1%): prestiti e depositi 2.029 (-10%), wealth 1.099 (+13%), carte di credito 716 (+25%); utile prima delle imposte S$1.547 milioni (+1%). L'AUM era di S$204 miliardi a settembre 2026 (investito 88, depositi 117), nuovi flussi netti S$5 miliardi, mix AUM investito 43% contro 41%; cost/income 54,2%, costi del credito 21 punti base, prestiti S$120 miliardi, depositi S$203 miliardi.
In alto a sinistra: tabella del conto economico; in alto a destra: riquadro di testo con gli highlight; in basso: tabella delle metriche chiave, grafico a barre in pila dell'AUM e grafico a barre del transato delle carte.
Ricavi 9M26 S$4.425 milioni (-8%): transaction banking 2.050, prestiti 1.555, investment banking 324, customer treasury 496; utile prima delle imposte S$2.818 milioni (+32%) grazie al calo degli accantonamenti a S$377 milioni. I prestiti lordi hanno raggiunto S$273 miliardi (+9%) e i depositi S$239 miliardi (+13%); cost/income 27,8%, costi del credito 23 punti base, mix di ricavi non immobiliari 72%.
Stesso layout dashboard di Group Retail: tabella P&L, riquadro highlight, metriche chiave, grafici a barre in pila per prestiti e depositi.
I ricavi totali di Global Markets sono stati di S$1.806 milioni nei 9M26 (+6% rispetto a 1.704 milioni): treasury customer 897 e non-customer 909. I ricavi del 3Q26 sono stati di S$564 milioni (-3% QoQ rispetto a 584 milioni). Il totale delle attività, esclusi i derivati, è stato di S$173 miliardi (+12%).
Coppia di barre a sinistra (9M25 vs 9M26), divisore, barre degli ultimi cinque trimestri a destra e una riga di riquadri per il totale delle attività in basso.
Il NII dei 9M26 è stato di S$6.900 milioni (-2%) con NIM all'1,75% (1,91%), margine sui prestiti 2,05% (2,26%) e margine interbancario 1,14%. NII del 3Q26 S$2.278 milioni (-1% QoQ) con NIM 1,68%, margine sui prestiti 1,95%; le attività fruttifere medie sono salite a S$538 miliardi.
Linee di tendenza dei margini sopra barre NII in pila, confronto 9M a sinistra e cinque trimestri a destra, riquadri delle attività sottostanti.
Il NIM è sceso dall'1,74% del 2Q26 all'1,68% del 3Q26: repricing delle attività -0,01, costo del funding -0,07, volumi/mix +0,02. Il margine sui prestiti è passato dal 2,05% all'1,95%; repricing SGD -0,02 (media SORA a 3 mesi +0,10) e USD -0,03 (SOFR a 3 mesi -0,01).
Singolo grafico a cascata con riquadri dei margini in alto e linee di riferimento dei tassi in basso.
I ricavi da commissioni dei 9M26 sono stati di S$2.675 milioni (+2%) con wealth 720, carte di credito 871, prestiti/trade 796 e altri 289. Le commissioni del 3Q26 hanno raggiunto S$945 milioni (+8% QoQ): wealth 258, carte di credito 299, prestiti/trade 293, altri 95.
Colonne in pila divise in confronto 9M e serie di cinque trimestri con callout di crescita.
Le spese per i 9M26 sono state pari a S$4.722 milioni (+2%): personale 2.688, IT 884, altro 1.150; rapporto costi/ricavi 45,4% rispetto al 44,0%. Spese 3Q26 pari a S$1.570 milioni (-4% QoQ), rapporto costi/ricavi 46,4%.
Linea costi/ricavi sopra le barre delle spese in pila per le viste 9M e trimestrali.
Ripete il grafico dei costi del credito di pagina 14: costi del credito totali 26 punti base (9M26) e 24bps (3Q26), con accantonamenti di S$695 milioni per i 9M26.
Identico a pagina 14: pannello 9M, divisore e pannello a cinque trimestri.
I prestiti alla clientela ammontavano a S$372 miliardi a settembre 2026. Geografia: Singapore 187, ASEAN-4 79, Greater China 49, resto del mondo 57. Settori principali: edilizia e costruzioni 24%, edilizia residenziale 23%, commercio generale 12%, istituzioni finanziarie 11%, manifatturiero 10%. Group Retail rappresenta il 32%, GWB e altri il 68%.
Tre pannelli: grafico a ciambella per settore, grafico a colonne in pila per area geografica, due grafici a ciambella per segmento.
Il finanziamento totale è stato di S$533 miliardi a settembre 2026 (CASA 244, FD e altri 203, all'ingrosso 86). LCR 152%, NSFR 112%, rapporto prestiti/depositi 82,5%; rapporto CASA/depositi 54,6% (57,0% l'anno precedente).
Tre linee degli indici sopra le barre di finanziamento in pila e una tabella del rapporto CASA.
CET1 ratio 14,6% a settembre 2026 (fully loaded 14,0%); RWA S$284 miliardi; leverage ratio 6,3%.
Linee del CET1 sopra le colonne RWA e una tabella del leverage ratio.
Cessione strategica con corrispettivo di acquisto di S$555 milioni, plusvalenza ante imposte di circa S$330 milioni e incremento del CET1 di circa 14bps. Una partnership strategica con Allianz Global Investors amplia le soluzioni di investimento e l'architettura aperta, rafforzando l'approccio basato sulla consulenza.
Due colonne divise da una freccia temporale verticale.
Divisore di appendice che introduce le pagine di panoramica del gruppo UOB.
Pannello blu arrotondato a tutta pagina con un unico grande titolo di sezione bianco a sinistra e il logo UOB in alto a destra.
Fondata nell'agosto 1935; circa 430 filiali e uffici in 19 mercati. Statistiche chiave 9M26: prestiti lordi S$372 miliardi, depositi S$447 miliardi, prestiti/depositi 82,5%, NSFR 112%, LCR 152%, CET1 14,6%, leva finanziaria 6,3%, ROE 11,1%, ROA 0,95%, NIM 1,75%, costi/ricavi 45,4%, NPL 1,5%. Rating Aa1/AA-/AA- con outlook stabile.
Sinistra: riquadri Fondazione ed Espansione; destra: elenco statistiche chiave con tabella dei rating.
Group Retail, Group Wholesale Banking e Global Markets sono i tre franchise. UOB mostra i premi ricevuti (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) e quote di mercato in SGD del 20% (depositi) e 24% (prestiti).
Organigramma in alto, riga dei premi a sinistra e barre della quota di mercato domestica a destra.
Trend dell'utile netto (NPAT) da S$92 milioni (1980) a S$2.696 milioni (2010), S$4.343 milioni (2019), S$2.915 milioni (2020), S$6.045 milioni (2024) e S$4.682 milioni (2025, inclusi accantonamenti generali preventivi). La storia delle acquisizioni spazia dal 1971 al 2005 e include le attività consumer di Citi (Malesia, Thailandia 2022; Vietnam, Indonesia 2023).
Elenchi puntati in alto, linea NPAT a lungo termine sopra una freccia di crescita con riquadri delle acquisizioni.
Filiali: Thailandia 139, Indonesia 82, Malesia 55, Singapore 42, Greater China 20, Vietnam 5, Myanmar, Filippine e Australia 1 ciascuna. Ricavi Group Retail S$3,8 miliardi (30% del PBT) con AUM S$204 miliardi; ricavi GWB e Global Markets S$4,4 miliardi (70% del PBT), prestiti commerciali +31%.
Sinistra: mappa delle filiali; destra: schede delle performance di segmento.
UOB costi/ricavi 45%, ROA 1,0%, prestiti/depositi 83%, rating Aa1/AA-/AA-. Peer confrontati: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Tabella densa con barre e UOB evidenziata.
UOB CET1 14,6% (fully loaded 14,0%) rispetto a DBS 15,9%, OCBC 15,5%; UOB ROE 11,1% e leva finanziaria 6,3%.
Due grafici a barre: CET1 e leverage ratio.
Rating Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). Equivalente di S$25 miliardi di emissioni pubbliche suddivise per valuta, classe di debito, data di emissione e scadenza.
Intestazione rating e quattro grafici a ciambella.
Quattro temi: Management stabile, Piattaforma regionale integrata, Fondamentali solidi (CET1 14,6%, prestiti/depositi 82,5%) e Crescita equilibrata con stabilità.
Quattro schede azzurre con icone ed elenchi puntati.
Divisore di appendice che introduce le pagine sull'outlook macroeconomico.
Pannello blu arrotondato a tutta pagina con un unico grande titolo di sezione bianco a sinistra e il logo UOB in alto a destra.
Proiezioni di crescita del PIL (2025/2026F/2027F, %): Cina 5,0/4,6/4,5, Vietnam 8,0/9,2/8,8, Thailandia 2,4/1,9/2,0, Malesia 5,2/5,0/4,6, Singapore 5,0/5,7/3,2, Indonesia 5,1/5,2/5,4. IDE verso ASEAN10 pari a US$243,9 miliardi nel 2025.
Sinistra: mappa con barre raggruppate; destra: due grafici a linee sul commercio e un grafico a barre sugli IDE.
Fed funds al 3,75-4,00% dopo il rialzo di settembre 2026; US 10-year al 5,28%; SG 3M SORA all'1,23%; previsioni fino al Q3 2027.
Tabella dei tassi sopra il commento.
Quattro grafici comparativi per Singapore, Malaysia, Thailandia e Indonesia: riserve estere, partite correnti, rapporto debito/equity e mix di prestiti in valuta estera.
Griglia di grafici 2x2.
Indici dei prezzi delle abitazioni, tassi di risparmio, disoccupazione e rapporti prezzo/reddito; PIR di Singapore a 5,9.
Griglia di grafici 2x2.
Minimi normativi per BCBS, Singapore, Malaysia, Thailandia e Indonesia: CET1, Tier 1, CAR totale, buffer, leva finanziaria, LCR e NSFR.
Matrice di confronto.
Separatore di appendice che introduce le pagine su AI e sostenibilità.
Pannello blu arrotondato a tutta pagina con un unico grande titolo di sezione bianco a sinistra e il logo UOB in alto a destra.
Piramide della strategia AI: Agentic AI, oltre 30 bot BYOB, più di 30.000 dipendenti su Copilot, sviluppo software Gen-AI, fondamenta, forza lavoro. Oltre 27.000 utenti Copilot attivi, circa 1,5 milioni di prompt al mese, oltre 30 bot, UOBuddy riduce i tempi delle attività da circa 30 minuti a pochi secondi.
Piramide a sinistra con descrizioni; pannello delle statistiche di utilizzo a destra; banner di chiusura.
Tre casi studio: consulenza patrimoniale Private Bank, Programma AURA, lead FDI (>1.500 lead nel 1H26).
Sinistra: flusso a quattro pilastri; destra: pannello FDI in quattro fasi; in basso: barra AURA.
Strategia per i talenti in cinque parti: Alfabetizzazione, Accelerazione, Acquisizione, Mobilità, Garanzia.
Cinque colonne con una riga inferiore a quattro riquadri.
Timeline 2015-2026: Definizione, Miglioramento, Rafforzamento, con impegno per il net zero e politiche su carbone e olio di palma.
Timeline in quattro fasi.
Dalla valutazione qualitativa del 2019 al miglioramento della metodologia 2022-2026; metriche allineate all'ISSB.
Quattro colonne con barra del piano futuro.
Target per settore: Energia 64%/98%, Automotive 58%/net zero, Immobiliare 36%/97%, Costruzioni 31%/85%, Acciaio 20%/92%; copre circa il 60% dei prestiti corporate.
Sinistra: due gruppi di settori; destra: pannello delle motivazioni.
Cinque grafici sull'intensità delle emissioni, tutti con trend inferiore al percorso di riferimento: Energia 39%, Automotive 8%, Immobiliare 8%, Costruzioni 4%, Acciaio 3%.
Cinque grafici in due pannelli settoriali.
Circa il 20% del portafoglio prestiti con impatti elevati; identificati cinque sottosettori.
Sinistra: barra a gradiente e foto dei settori; destra: elenchi puntati.
Matrice delle opportunità per Agricoltura, Costruzioni ed Estrazione mineraria con legenda.
Matrice 3x4.
Slide di chiusura con il logo del sigillo cinese UOB e il payoff 'Right By You'.
Logo centrato su sfondo bianco.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
La presentazione copre i motori di crescita del Gruppo UOB (Group Retail e Wholesale Banking), la qualità degli asset, i risultati finanziari del 3Q26 e dei 9M26, oltre ad appendici sul profilo del gruppo, l'outlook macroeconomico, le iniziative AI e la sostenibilità.
Il periodo di riferimento è il 3Q26 e i 9M26 (fino al 30 settembre 2026). L'utile netto è stato di S$1.250 mln nel 3Q26 e di S$4.165 mln (+27% su base annua) nei 9M26, con un NIM dell'1,68% nel 3Q26, un NPL ratio dell'1,5% e un CET1 ratio del 14,6%.
UOB ha depositato il documento 'UOB Investor Presentation_Nov 2026' presso la Borsa di Singapore (SGX) il 10 novembre 2026.
Le società quotate a Singapore presentano rendiconti semestrali, pertanto gli aggiornamenti del Q1 e del Q3 sono business update piuttosto che bilanci completi.
Sì, la pagina della Galleria permette di scaricare le slide, in base alla disponibilità sulla pagina.
Sì. I grafici a cascata (waterfall), le barre in pila, le tabelle dei KPI e i divisori di sezione del deck rappresentano un ottimo punto di partenza per una presentazione dei risultati bancari o finanziari. Sostituisci i dati e il branding di UOB con i tuoi.
Le cifre sono espresse in S$ (dollari di Singapore), salvo diversa indicazione, come ad esempio US$ nelle pagine macroeconomiche.
Sì, sono presenti tre appendici: A panoramica del Gruppo UOB, B outlook macroeconomico, C iniziative AI e sostenibilità.
Sito ufficiale di investor relations con risultati e presentazioni.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.