
Fa parte di Esempi di presentazioni per investitori · Esempi di presentazioni agli investitori indiane
Presentazione per gli investitori di Union Bank of India per il Q2 FY2027 (trimestre conclusosi il 30 settembre 2026), con il tema "Business First, Compliance Always" per celebrare 107 anni di storia, datata 19.10.2026 e depositata presso le borse valori indiane.
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Presentazione per gli investitori di Union Bank of India per il Q2 FY2027 (trimestre conclusosi il 30 settembre 2026), con il tema "Business First, Compliance Always" per celebrare 107 anni di storia, datata 19.10.2026 e depositata presso le borse valori indiane.
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
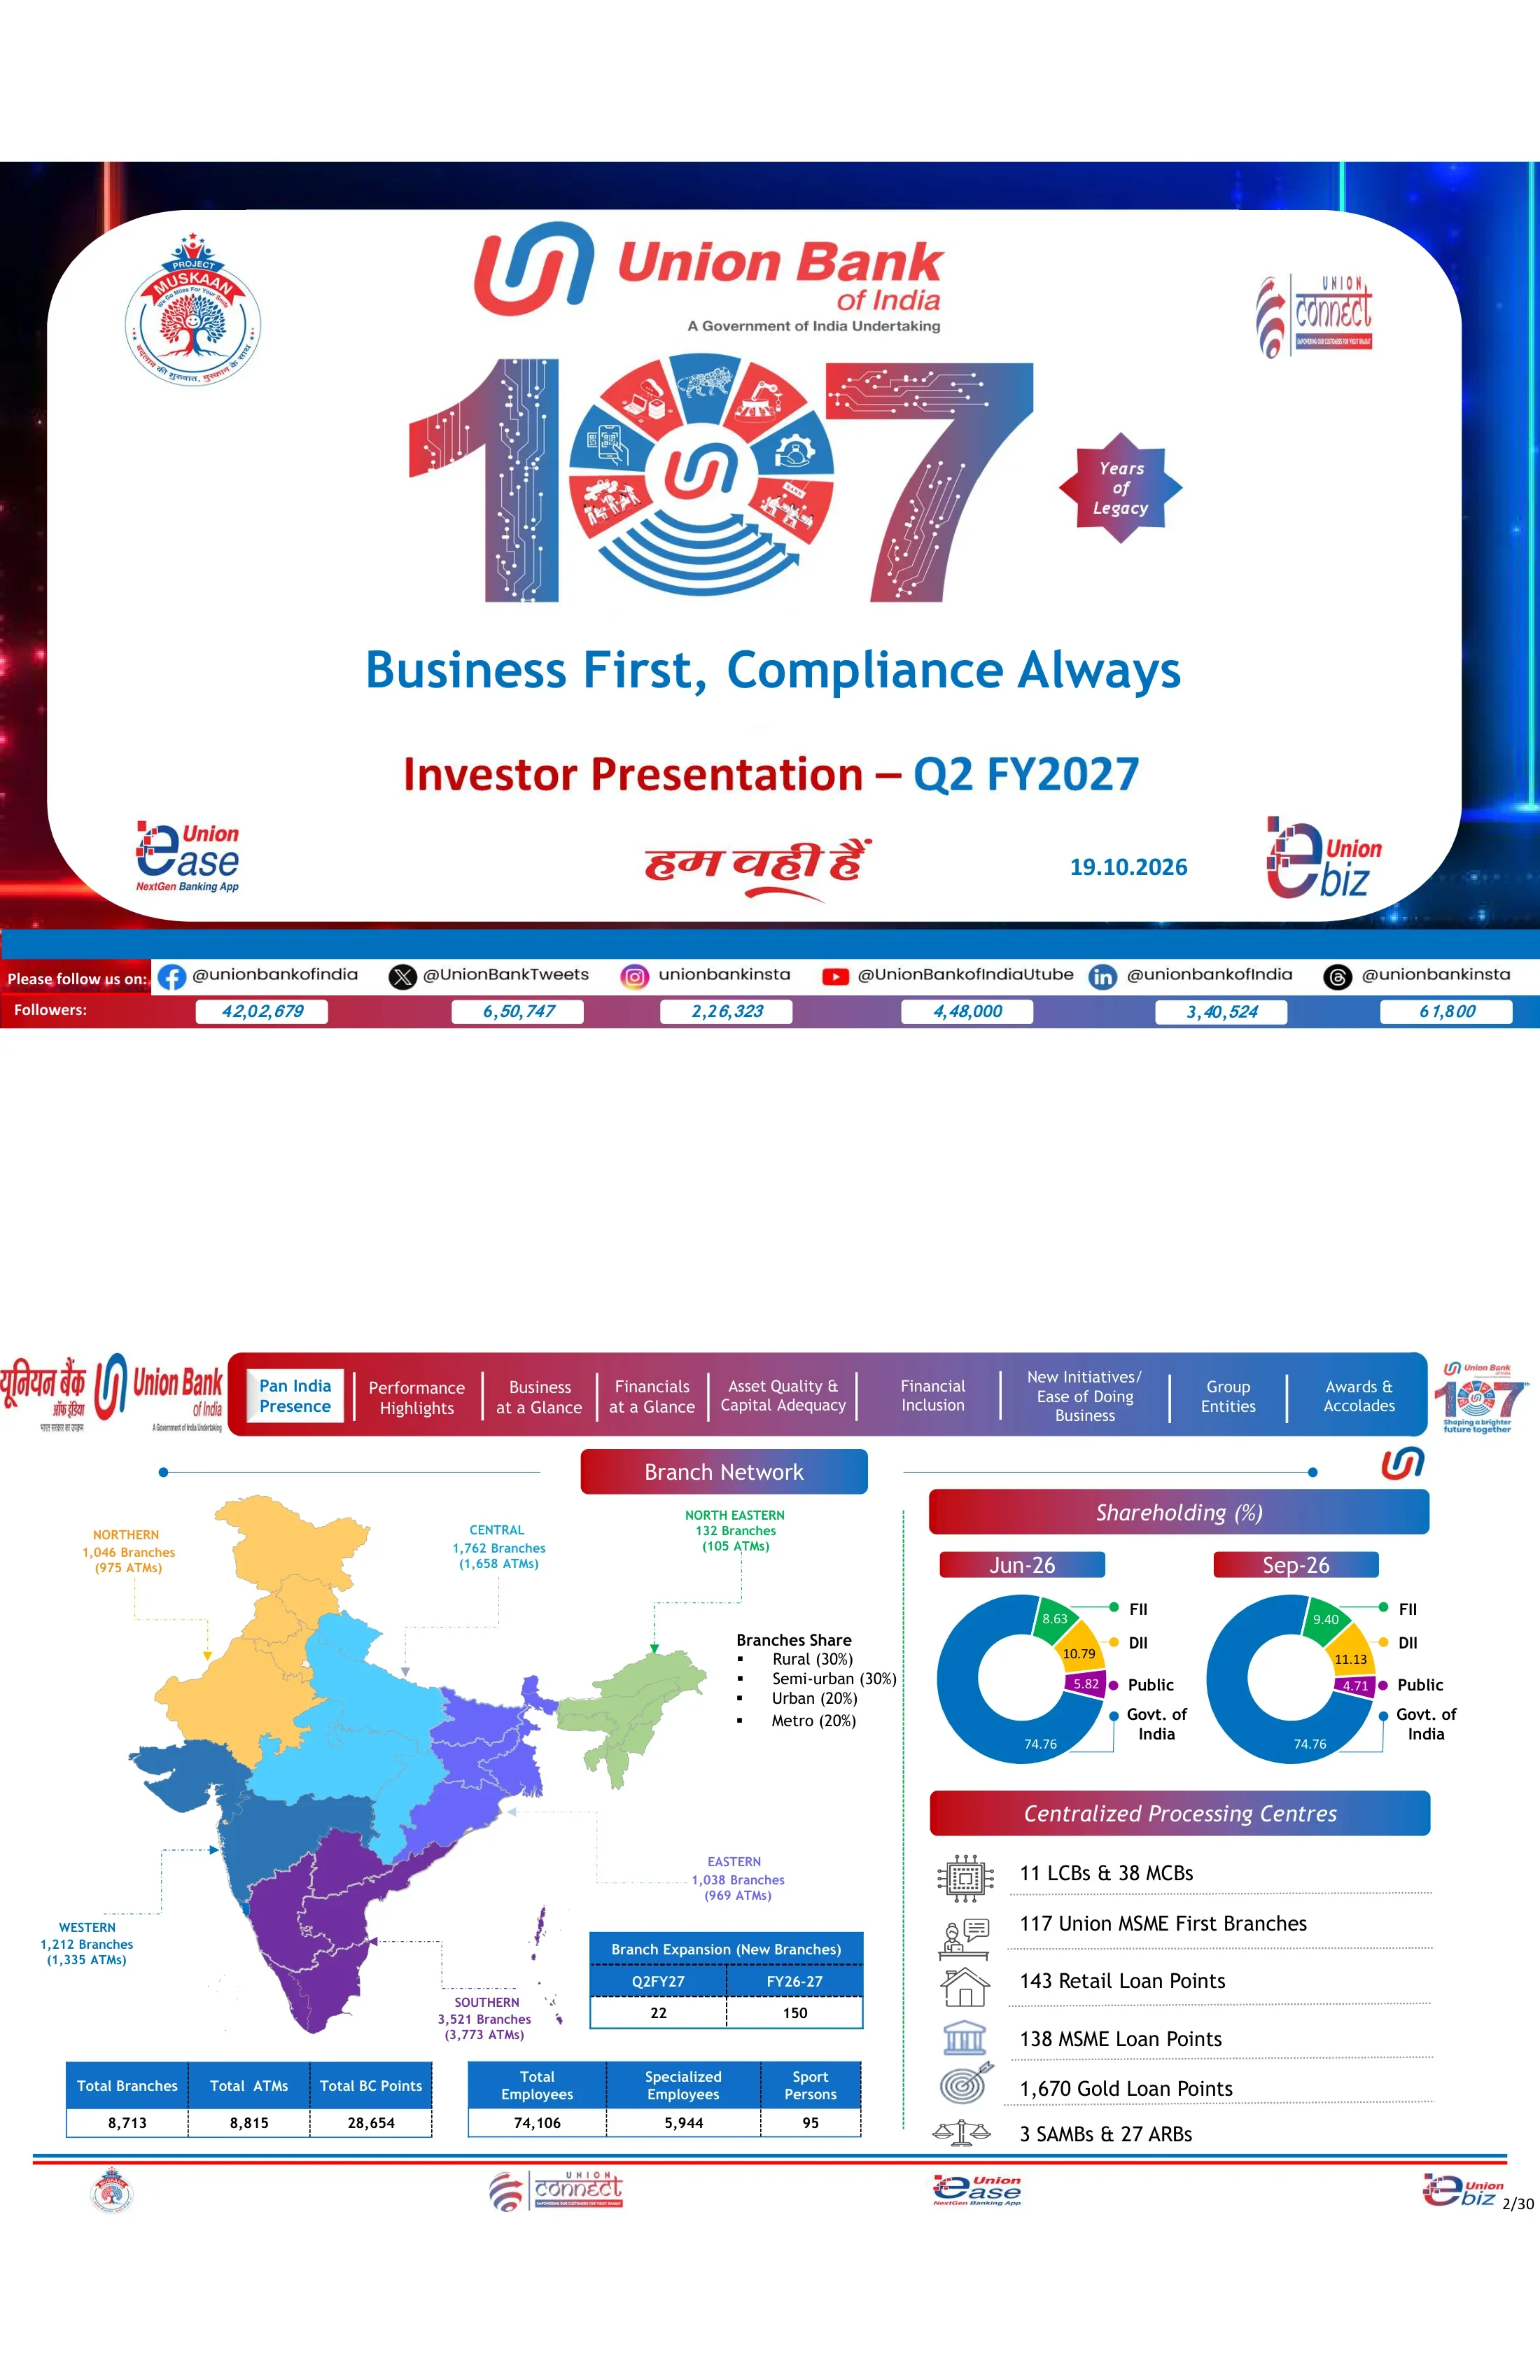
Slide di copertina con il logo Union Bank of India ('A Government of India Undertaking'), una grande grafica '107 Years of Legacy', il payoff 'Business First, Compliance Always' e la data 19.10.2026. Una striscia nel piè di pagina elenca i profili social della banca e il numero di follower, ad esempio 42,02,679 su Facebook.
Scheda bianca arrotondata su uno sfondo luminoso blu scuro e rosso. La grafica centrale con il numero '107' sovrasta il titolo, con i loghi delle app del brand (Project Muskaan, Union Connect, Union Ease, Union eBiz) negli angoli e una barra sfumata con i follower social lungo il bordo inferiore.
8.713 filiali, 8.815 ATM e 28.654 punti BC in sei regioni (la regione Southern è la più numerosa con 3.521 filiali), serviti da 74.106 dipendenti. Il mix di filiali è composto per il 30% da rurali, 30% semi-urbane, 20% urbane e 20% metropolitane; 22 nuove filiali aperte nel Q2 FY27. Il Governo dell'India detiene il 74,76%, la quota FII è salita al 9,40% e quella DII all'11,13% a settembre 2026. L'elaborazione centralizzata include 11 LCB e 38 MCB, 117 filiali Union MSME First e 1.670 punti per prestiti garantiti in oro.
La metà sinistra mostra una mappa dell'India codificata per colori con call-out regionali e tabelle riassuntive sottostanti. La metà destra ospita due grafici a ciambella che confrontano l'azionariato di giugno 2026 e settembre 2026, sopra un elenco con icone dei centri di elaborazione centralizzati.
Il business globale ha raggiunto ₹24,75,330 crore (+12,01% YoY): depositi per ₹13,19,455 crore (+6,87%) e impieghi (advances) per ₹11,55,876 crore (+18,53%). Gli impieghi RAM sono cresciuti del 14,65% a ₹6,35,527 crore, MSME del 22,39% e gli impieghi esteri del 52,19%. Il CASA è stato di ₹4,60,728 crore con un rapporto CASA domestico del 34,93% (+237 bps YoY); il rapporto CD globale è stato dell'88,13%.
Tabella dati a tutta larghezza con 11 righe e intestazione blu. Confronta i saldi di settembre 2025, giugno 2026 e settembre 2026 insieme alle colonne di crescita assoluta e percentuale YoY e QoQ, con frecce verdi e rosse per indicare la direzione.
I depositi lordi sono cresciuti del 6,87% YoY e gli impieghi lordi del 18,53%. Il CRAR è stato del 17,94% e il CET-1 del 16,05%. L'utile operativo trimestrale è stato di ₹8,108 crore (+18,99%), l'utile netto di ₹5,537 crore (+30,31%), il NII di ₹10,583 crore (+20,09%) e il costo del credito dello 0,21%. Per l'H1 FY27, l'utile netto è stato di ₹10,870 crore contro i ₹8,365 crore dell'anno precedente, e il NII di ₹20,620 crore contro i ₹17,925 crore.
Griglia KPI a sei riquadri su due righe (Depositi, Impieghi, Capitale, Profitto, Margine di interesse netto, Efficienza). Ogni riquadro ha una barra del titolo colorata, un'icona, cifre principali con freccia direzionale e pillole di confronto settembre 2026 (6M) vs settembre 2025 (6M) in basso.
Il NIM è stato del 2,86% (+19 bps YoY), o del 3,03% rettificato per il rimborso fiscale. Il GNPA è sceso di 87 bps al 2,42%, il NNPA è stato dello 0,42% e il PCR del 95,20%. Il RoA è stato dell'1,38% (+22 bps), il RoA core dell'1,03%, il RoE del 17,21% (+213 bps), il RoRWA del 2,78% e il valore contabile per azione è salito del 14,16% a ₹168,61. Il RoE dell'H1 è stato del 16,89% contro il 14,84% dell'anno precedente.
Stessa griglia a sei riquadri della slide precedente (NIM, NIM rettificato, Qualità degli asset, RoA, RoE, RoRWA), con cifre principali e pillole di confronto tra due periodi sotto ogni riquadro.
Linee di tendenza su nove trimestri da settembre 2024 a settembre 2026 per l'utile operativo (fino a ₹8,108 crore), l'utile netto (da ₹4,720 crore a ₹5,537 crore), il NII (fino a ₹10,583 crore), RoA/RoRWA, RoE (17,21%) ed EPS (₹29,01). I chip annuali mostrano un utile netto di ₹18,697 crore per il FY-26 e ₹10,870 crore per l'H1FY27, con un EPS di 28,48 per l'H1FY27.
Griglia 2×3 di pannelli grafici con bordo tratteggiato. Ogni pannello ha un titolo in stile scheda e un grafico a linee i cui valori di settembre 2024, settembre 2025 e settembre 2026 sono evidenziati in bolle verdi, con una riga di cinque chip di riepilogo FY/H1 sottostante.
Il GNPA è sceso da ₹40,499 crore (settembre 2024) a ₹27,916 crore, una riduzione di ₹12,583 crore, e il NNPA da ₹8,759 crore a ₹4,768 crore. Il GNPA% è migliorato dal 4,36% al 2,42% e il NNPA% dallo 0,98% allo 0,42%. Il PCR è salito al 95,20%, il costo del credito è sceso allo 0,21% e lo slippage ratio allo 0,72%.
Griglia 2×3 di pannelli con grafici a linee con note di miglioramento annotate (in bps da settembre 2024 e settembre 2025) negli angoli, e chip FY/H1 sotto la riga inferiore.
Il rapporto crediti/depositi è salito all'88,13% a livello globale e all'84,34% a livello nazionale. Il CAGR a due anni degli impieghi globali è passato dal 7,29% all'11,55%, e quello del segmento RAM dall'8,88% al 10,01%. Il RAM costituisce il 55% del mix globale e il 57% di quello nazionale. I punteggi del retail bureau mostrano che il 99,8% dei mutuatari ha un punteggio pari o superiore a 700.
La colonna di sinistra presenta due blocchi a colori solidi (una scheda blu per il rapporto CD e una viola per il CAGR a 2 anni) con riquadri bianchi per i valori. Al centro sono sovrapposti due grafici a linee RAM vs LC & Others, mentre a destra è presente un grafico a quattro linee per i punteggi del retail bureau con un richiamo tra parentesi.
A settembre 2026 il portafoglio retail era di circa ₹2,65 lakh crore (23,99% degli impieghi domestici), quello agricolo di circa ₹1,90 lakh crore (17,17%) e quello MSME di circa ₹1,80 lakh crore (16,31%). I mutui casa rappresentano il 43,07% del retail con ₹1,14,276 crore, il credito agrario è il 79,36% dell'agricoltura e le microimprese sono il 52,02% delle MSME.
Tre colonne uguali, una per segmento. Ognuna presenta un'etichetta sfumata, un titolo di grandi dimensioni in ₹ lakh crore con la percentuale di quota sugli impieghi, una tabella di ripartizione su cinque trimestri e un piccolo grafico a linee di tendenza in basso.
Sette settori chiave costituivano il 38,50% degli impieghi domestici (₹4,25,712 crore) a settembre 2026. NBFC e HFC ammontavano a ₹1,76,300 crore (15,94%) e le infrastrutture a ₹1,21,269 crore (10,97%), di cui l'energia era ₹62,099 crore e le strade ₹46,640 crore. I prestiti corporate superiori a ₹25 crore erano per il 94,6% classificati BBB o superiore, e il 99,6% dell'esposizione standard verso NBFC era classificata A o superiore.
I due terzi di sinistra ospitano una tabella sull'esposizione settoriale con una sottotabella sulle infrastrutture sottostante. Il terzo di destra sovrappone due grafici a linee con bordo tratteggiato per i profili di rating corporate e NBFC, ciascuno con un richiamo percentuale tra parentesi.
I depositi globali sono stati pari a ₹13,19,455 crore (+6,87% su base annua) e il rapporto CASA domestico è stato del 34,93% (+237 bps su base annua). Il CAGR dei depositi a due anni è stato del 3,07% a livello globale e del 4,36% a livello nazionale; l'LCR medio è stato del 120,00% e l'NSFR del 115,58%. CASA più TD retail sono cresciuti dell'11,42%, i depositi a risparmio dell'11,89% e CASA del 14,65% su base annua.
La riga superiore presenta una tabella dei depositi su cinque trimestri con due piccole tabelle laterali (CAGR a 2 anni, liquidità). La riga inferiore presenta tre pannelli con grafici a linee (composizione, risparmio, CASA), ciascuno con un'etichetta di crescita su base annua tra parentesi.
Gli investimenti domestici erano pari a ₹3,35,814 crore a settembre 2026, con l'SLR salito all'81% del portafoglio (₹2,71,174 crore) e il non-SLR a ₹64,640 crore. L'SLR HTM era di ₹2,25,279 crore. La modified duration è stata di 4,94 per l'SLR e 2,77 per il non-SLR. I dettagli della composizione mostrano obbligazioni e debenture per ₹53,260 crore.
Il lato sinistro presenta un banner blu con i totali trimestrali sopra un grafico a linee del mix SLR/non-SLR, sopra una grande tabella HTM/AFS/FVTPL con colonne blu per i valori in ₹ e colonne viola per la M-duration. Il lato destro ospita una tabella di composizione.
I proventi da interessi sono saliti a ₹28.158 crore (+7,51% su base annua) e il NII a ₹10.583 crore (+20,09%). Le commissioni attive sono state pari a ₹3,210 crore, mentre i proventi da tesoreria sono scesi del 34,60%. L'utile operativo è stato di ₹8,108 crore, gli accantonamenti ₹2,570 crore e l'utile netto ₹5,537 crore (+30,31% su base annua, +3,84% rispetto al trimestre precedente). Per il primo semestre dell'anno fiscale 2027 (H1 FY27), l'utile netto è stato di ₹10,870 crore (+29,95%) e le commissioni attive sono cresciute del 22,90%.
Tabella P&L a tutta larghezza con cinque colonne trimestrali, colonne percentuali su base annua (YoY) e trimestrale (QoQ) e colonne semestrali. Le righe chiave (NII, proventi non da interessi, utile operativo, utile netto) sono evidenziate in azzurro e in grassetto, con frecce verdi e rosse.
Gli accantonamenti totali sono stati di ₹2,570 crore nel Q2 FY27, inclusi accantonamenti per NPA di ₹596 crore e imposte per ₹1,870 crore; il costo del credito è stato dello 0,21%. Ulteriori accantonamenti per attività in bonis (standard assets) di ₹700 crore (marzo 2026), ₹100 crore (giugno 2026) e ₹200 crore (settembre 2026) portano a ₹1,000 crore la somma accantonata per rafforzare il bilancio. Tale importo è escluso dal PCR e dal CRAR.
Tabella degli accantonamenti a sinistra con una riga del totale evidenziata. Il lato destro sovrappone due pannelli con grafici a linee per il costo del credito e gli accantonamenti trimestrali, il secondo dei quali riporta una nota testuale.
Tendenze trimestrali globali e domestiche per il costo della raccolta (4,34–4,39% a settembre 2026), rendimento dei fondi, NIM (nazionale 2,95%, globale 2,86%), costo dei depositi (5,01%), rendimento degli impieghi (7,90–8,01%) e rendimento degli investimenti. I dati H1FY27 mostrano un CoF al 4,38%, CoD al 5,03% e NIM al 2,83%.
Griglia 2×3 di grafici a doppia linea (globale vs nazionale), ciascuno con indicatori di legenda e una riga di cinque indicatori di sintesi FY/H1 sottostanti.
Il rapporto costi/ricavi è stato del 46,78% nel Q2 (46,07% per H1FY27). L'EPS trimestrale è stato di ₹29,01 e il P/E 5,88. Il volume d'affari per filiale è stato di ₹284,10 crore, l'utile operativo per filiale ₹3,72 crore (annualizzato) e il valore contabile per azione ₹168,61, con un rapporto prezzo/valore contabile di 1,01.
Griglia 2×3 di pannelli grafici. La riga superiore presenta grafici a linea singola con indicatori FY/H1; la riga inferiore presenta grafici accoppiati a due serie (per filiale vs per dipendente, BVPS vs P/B).
Le attività deteriorate lorde (Gross NPA) hanno aperto il Q2 a ₹29,093 crore. Gli incrementi sono stati pari a ₹1,909 crore (nuovi slippage per ₹1,856 crore) e le riduzioni a ₹3,086 crore (recuperi di cassa per ₹1,226 crore, stralci per ₹1,544 crore), portando a un saldo finale di ₹27,916 crore. Il recupero totale, incluso il TWO, è stato di ₹2,692 crore, con un delinquency ratio dello 0,72% e un PCR del 95,20%.
Tabella di roll-forward a tutta larghezza con cinque colonne trimestrali e due colonne semestrali. Le righe di apertura, incrementi, riduzioni e chiusura sono ombreggiate, mentre le sottovoci sono in corsivo.
Gli slippage del Q2 sono stati pari a ₹1,909 crore: retail ₹352 crore, agricoltura ₹627 crore, MSME ₹803 crore e grandi imprese ₹127 crore. L'NPA lordo settoriale è sceso allo 0,84% per il retail, al 6,86% per l'agricoltura, al 3,74% per le MSME e all'1,14% per le grandi imprese, con un dato complessivo del 2,42%.
Tabella ampia a tre blocchi (slippages, NPA in essere, % NPA lordo settoriale) su cinque trimestri ciascuno. Le righe dei totali di segmento sono in testo blu, con le righe dei sottosegmenti sottostanti.
Il portafoglio ristrutturato sotto RF 1.0 è sceso a ₹3.701 crore e sotto RF 2.0 a ₹2.790 crore a settembre 2026. L'esposizione SMA superiore a ₹5 crore è passata da ₹5.634 crore (settembre 2025) a ₹2.282 crore, con SMA-2 a ₹1.338 crore.
Due tabelle sovrapposte a tutta larghezza: ristrutturazioni per segmento sotto RF 1.0 e RF 2.0, seguite dalle posizioni SMA-0/1/2 su cinque trimestri. Entrambe presentano una riga dei totali evidenziata.
A settembre 2026, il CRAR era del 17,94%, il CET-1 del 16,05% e il Tier II dell'1,12%. Il capitale totale ammontava a ₹1.43.185 crore su RWA di ₹7.98.059 crore. Le obbligazioni Tier-II sono valutate AAA/Stable da CRISIL, ICRA, India Ratings, CARE e Brickwork; i rating internazionali dell'emittente sono S&P BBB/Stable e Fitch BBB-/Stable, mentre il rating ESG è CareEdge-ESG 1+. Il piano di capitale per l'FY27 approvato dal consiglio è di ₹8.000 crore.
La metà sinistra presenta un grafico a linee per CRAR/CET-1/Tier II con chip CRAR, una tabella del capitale e chip del capitale totale. La metà destra impila tabelle di rating (nazionali, internazionali, ESG) e una tabella del piano di capitale sotto etichette sfumate.
I prestiti legati a schemi governativi includono la Union Guaranteed Emergency Credit Line (4.39.246 conti, ₹31.860 crore), PM Mudra nel Q2 (₹6.174 crore) e PM SVANidhi (11.65.488 conti). I conti PMJDY sono cresciuti a 349 lakh con saldi di ₹16.671 crore. Le iscrizioni alla previdenza sociale hanno raggiunto 392 lakh per PMSBY, 107 lakh per PMJJBY e 63 lakh per APY.
La riga superiore contiene una tabella degli schemi governativi e una tabella di liquidazione dei sinistri PMSBY/PMJJBY. Sotto un divisore verde tratteggiato si trovano due pannelli con grafici a linee per i conti PMJDY e gli schemi di previdenza sociale.
Union Sudarshan è descritto come il primo hub di banking intelligence della banca, centralizzato e completamente automatizzato. Monitora business, operazioni, rischi, conformità, sicurezza informatica e tecnologia 24 ore su 24, 7 giorni su 7, utilizzando 7 pilastri e oltre 240 casi d'uso. Opera su un modello hub-and-spoke (hub a Mumbai con 75 dipendenti; spoke a Mumbai, Hyderabad, Mangalore e Bengaluru con 64 dipendenti), è stato sviluppato internamente, gira al 100% on-premises e prevede una roadmap per un agente IA.
Riquadro di definizione bordato in alto. Sotto ci sono tre colonne (diagramma hub-and-spoke, elenco puntato dei punti salienti, elenco puntato dei benefici strategici) e un emblema circolare Sudarshan, con quattro screenshot della dashboard lungo la parte inferiore.
Quattordici iniziative numerate raggruppate in quattro temi. Customer Experience copre Customer 360, la dashboard della carta di credito, rimesse rapide e smart lock/kill switch. Seamless Digital Journeys include prestiti oro STP, prestiti lattiero-caseari STP, FD self-service, apertura CA tramite NeSL e Insta OD. Data & Insights riguarda Geo Intelligence e My-Diary. Governance & Upskilling copre l'automazione delle note d'ufficio, il tracciamento delle proposte di credito e l'e-learning.
Quattro pannelli a quadrante arrotondati nei toni azzurro, rosa, verde e lavanda. Ognuno ha un'icona tematica, un sottotitolo e una riga di badge circolari numerati sopra brevi schede descrittive.
Il business digitale generato nel Q2 FY27 ha incluso oltre ₹740 crore in prestiti retail (+23% QoQ), oltre ₹150 crore nell'agricoltura (+79%), oltre ₹490 crore in prestiti MSME (+53%) e oltre ₹7.100 crore in depositi (+9%). Sono stati aperti oltre 9.40.000 conti CASA digitali e Union Ease ha aggiunto più di 10 lakh di nuovi utenti, insieme a oltre 50.000 utenti CBDC.
La colonna sinistra presenta due pannelli checklist blu-viola sfumati per le iniziative digitali. Il pannello destro è diviso in tre righe con bande sfumate (Digital Business, Liability Journeys, Channels), ciascuna con icone circolari e cifre di grandi dimensioni.
Tre pilastri (acquisizione CASA, transaction banking, wealth management) operano attraverso un braccio Institutional Business (banking governativo, relazioni anchor, integrazione dei pagamenti, flussi di nuova generazione come CBDC programmabile) e un braccio Retail Business (salary banking, risparmio premium, pensioni e mandati). Il flusso segue il percorso 'Acquisire la relazione → Catturare i flussi → Approfondire l'ecosistema → Costruire valore a lungo termine', supportato da 10 hub dell'ecosistema e 118 centri business.
Tre schede a pilastro nella parte superiore, con un blocco istituzionale rosso e un blocco retail blu sottostanti, ciascuno contenente sei schede con icone. In basso, un banner a freccia per il flusso e una barra a piè di pagina con la posizione.
Le otto entità del gruppo Union Bank e il loro utile netto del Q2FY27 in ₹ crore. Cinque sono controllate al 100%, tra cui Union Asset Management (AUM ₹28.029 crore, utile netto 10,99) e UBI Services (13,63). Le JV sono Star Union Dai-ichi Life Insurance (25.10%, utile netto 15,59) e ASREC (27,30%), mentre l'associata è Andhra Pradesh Grameena Bank (35%, utile netto 601,72, quota della banca 210,60).
Griglia di schede 2×4 in azzurro. Ogni scheda mostra una grande percentuale di partecipazione, il tipo di entità, il nome, una descrizione puntata e una piccola tabella tratteggiata dell'utile netto, con un badge rosso '8 GROUP ENTITIES' in alto a destra.
Sei pannelli fotografici di riconoscimenti. Includono un certificato 'Best Retail Bank of India' al conclave Navbharat BFSI (9 settembre 2026), un premio per l'eccellenza nell'ambito dello schema PMFME del MoFPI (25 agosto 2026) e il 3° posto in EASE 9.0 Q1FY27 tra 12 PSB. Le didascalie in hindi coprono i premi Rajbhasha (lingua ufficiale) della banca e l'uscita del libro 'Business First, Compliance Always'.
Griglia 2×3 che accoppia ogni foto dell'evento o immagine del grafico con un blocco di didascalia giustificato in inglese o hindi, separati da linee verdi tratteggiate.
Un banner a tutta pagina che si congratula con la dipendente Rutuja Pisal, membro della squadra nazionale di hockey femminile indiana, per la medaglia d'oro della squadra ai Giochi Asiatici 'dopo 44 anni'.
Singolo banner hero incorniciato che riempie l'area dei contenuti: un ritratto dell'atleta a sinistra e tipografia in grassetto sovrapposta a destra, su uno sfondo di stadio e skyline.
Foto della cerimonia del suono della campanella presso NSE IX per la prima emissione obbligazionaria in valuta estera di Union Bank: 300 milioni di USD al 5,230% con scadenza 28 agosto 2029 e 300 milioni di USD al 5,417% con scadenza 28 agosto 2031, con rating Fitch BBB- e S&P BBB.
Singola fotografia dell'evento a tutta larghezza incorniciata sotto la barra di navigazione a schede.
Disclaimer sulle dichiarazioni previsionali, un riquadro di ringraziamento, un link e un codice QR per il feedback degli investitori e l'e-mail dell'ufficio Investor Relations (investor.relations@unionbankofindia.bank.in), ripetuti sopra la striscia dei follower sui social media.
Intestazione con logo bilingue in alto con stemmi, un riquadro del disclaimer con bordo blu al centro e riquadri accoppiati per ringraziamenti e contatti sopra la barra sfumata dei follower.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
Per il trimestre conclusosi il 30 settembre 2026, l'utile netto è stato di ₹5.537 crore (+30,31% su base annua), il margine di interesse di ₹10.583 crore (+20,09%) e l'utile operativo di ₹8.108 crore (+18,99%). Il business globale ha raggiunto ₹24.75.330 crore, con impieghi in crescita del 18,53% e depositi del 6,87%. Il GNPA è migliorato al 2,42%, l'NNPA allo 0,42%, il PCR è stato del 95,20%, il CRAR del 17,94% e il RoE del 17,21%. Per l'H1 FY27, l'utile netto è stato di ₹10.870 crore.
Le banche indiane seguono un anno fiscale aprile-marzo, quindi l'FY27 va da aprile 2026 a marzo 2027 e il Q2 FY27 copre il periodo da luglio a settembre 2026. Il deck confronta i dati di settembre 2026 con quelli di settembre 2025 (YoY) e giugno 2026 (QoQ), e mostra l'H1 FY27 (aprile-settembre 2026) rispetto all'H1 FY26.
Sì. La pagina offre il PDF originale della presentazione per gli investitori e un file PPTX modificabile convertito dal PDF. Puoi riutilizzare le tabelle, i pannelli dei grafici e il layout di navigazione a schede in PowerPoint, Keynote o Google Slides. Poiché il PPTX è frutto di una conversione, alcuni grafici potrebbero apparire come immagini o forme anziché come oggetti grafici nativi.
Si tratta della presentazione ufficiale per gli investitori di Union Bank of India, pubblicata in inglese e depositata presso le borse valori indiane (BSE/NSE) come informativa ai sensi della SEBI Listing Regulation 30. Il file sorgente si trova sul sito dei depositi societari della BSE. La lettera di accompagnamento della borsa è stata rimossa, quindi la pagina 1 qui corrisponde alla copertina del deck.
Secondo il deck, il GNPA è sceso da ₹40.499 crore (4,36%) a settembre 2024 a ₹27.916 crore (2,42%) a settembre 2026, e l'NNPA dallo 0,98% allo 0,42%. Il PCR è salito al 95,20%, lo slippage ratio del Q2 è stato dello 0,72% e l'esposizione SMA superiore a ₹5 crore è scesa a ₹2.282 crore. La banca ha inoltre costituito una riserva aggiuntiva per attività standard di ₹1.000 crore nell'arco di tre trimestri.
Ogni slide di contenuto condivide una barra di navigazione a schede con gradiente da rosso a blu con nove sezioni; la sezione attiva è evidenziata in bianco. I titoli delle sezioni sono inseriti in pillole sfumate, i grafici a linee evidenziano i punti chiave con bolle verdi e i riquadri di riepilogo FY/H1 sono posizionati sotto i grafici. Le pagine dei KPI utilizzano griglie a sei riquadri. Il deck alterna tabelle dense in ₹ crore a slide infografiche, come un diagramma hub-and-spoke, una griglia a quadranti per 14 iniziative e una griglia di schede per le entità del gruppo.
Carica i dati dei tuoi risultati trimestrali o una bozza in PDF su 2Slides e richiedi una presentazione per gli investitori in questo stile: barra di navigazione per sezioni, griglie di KPI, grafici di tendenza con riquadri di riepilogo e tabelle per P&L, NPA e capitale. Puoi anche usare la funzione "Crea slide come queste" con questo deck come riferimento per copiare il look con gradiente rosso-blu e il ritmo del layout, per poi modificare i numeri ed esportare in PPTX.
Deposito in borsa; la prima pagina è la lettera di accompagnamento alla borsa

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.




© 2026 2slides. Tutti i diritti riservati.