
Fa parte di Esempi di presentazioni per investitori · Esempi di presentazioni agli investitori indiane
Presentazione dei risultati Tata Motors Passenger Vehicles Q2 FY27 — il deck per gli investitori di 45 pagine di Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; precedentemente Tata Motors Ltd) per il trimestre conclusosi il 30 settembre 2026, che copre i risultati consolidati, Jaguar Land Rover (JLR) e il business dei veicoli passeggeri ed elettrici in India, oltre a dettagliati allegati finanziari.
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Presentazione dei risultati Tata Motors Passenger Vehicles Q2 FY27 — il deck per gli investitori di 45 pagine di Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; precedentemente Tata Motors Ltd) per il trimestre conclusosi il 30 settembre 2026, che copre i risultati consolidati, Jaguar Land Rover (JLR) e il business dei veicoli passeggeri ed elettrici in India, oltre a dettagliati allegati finanziari.
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
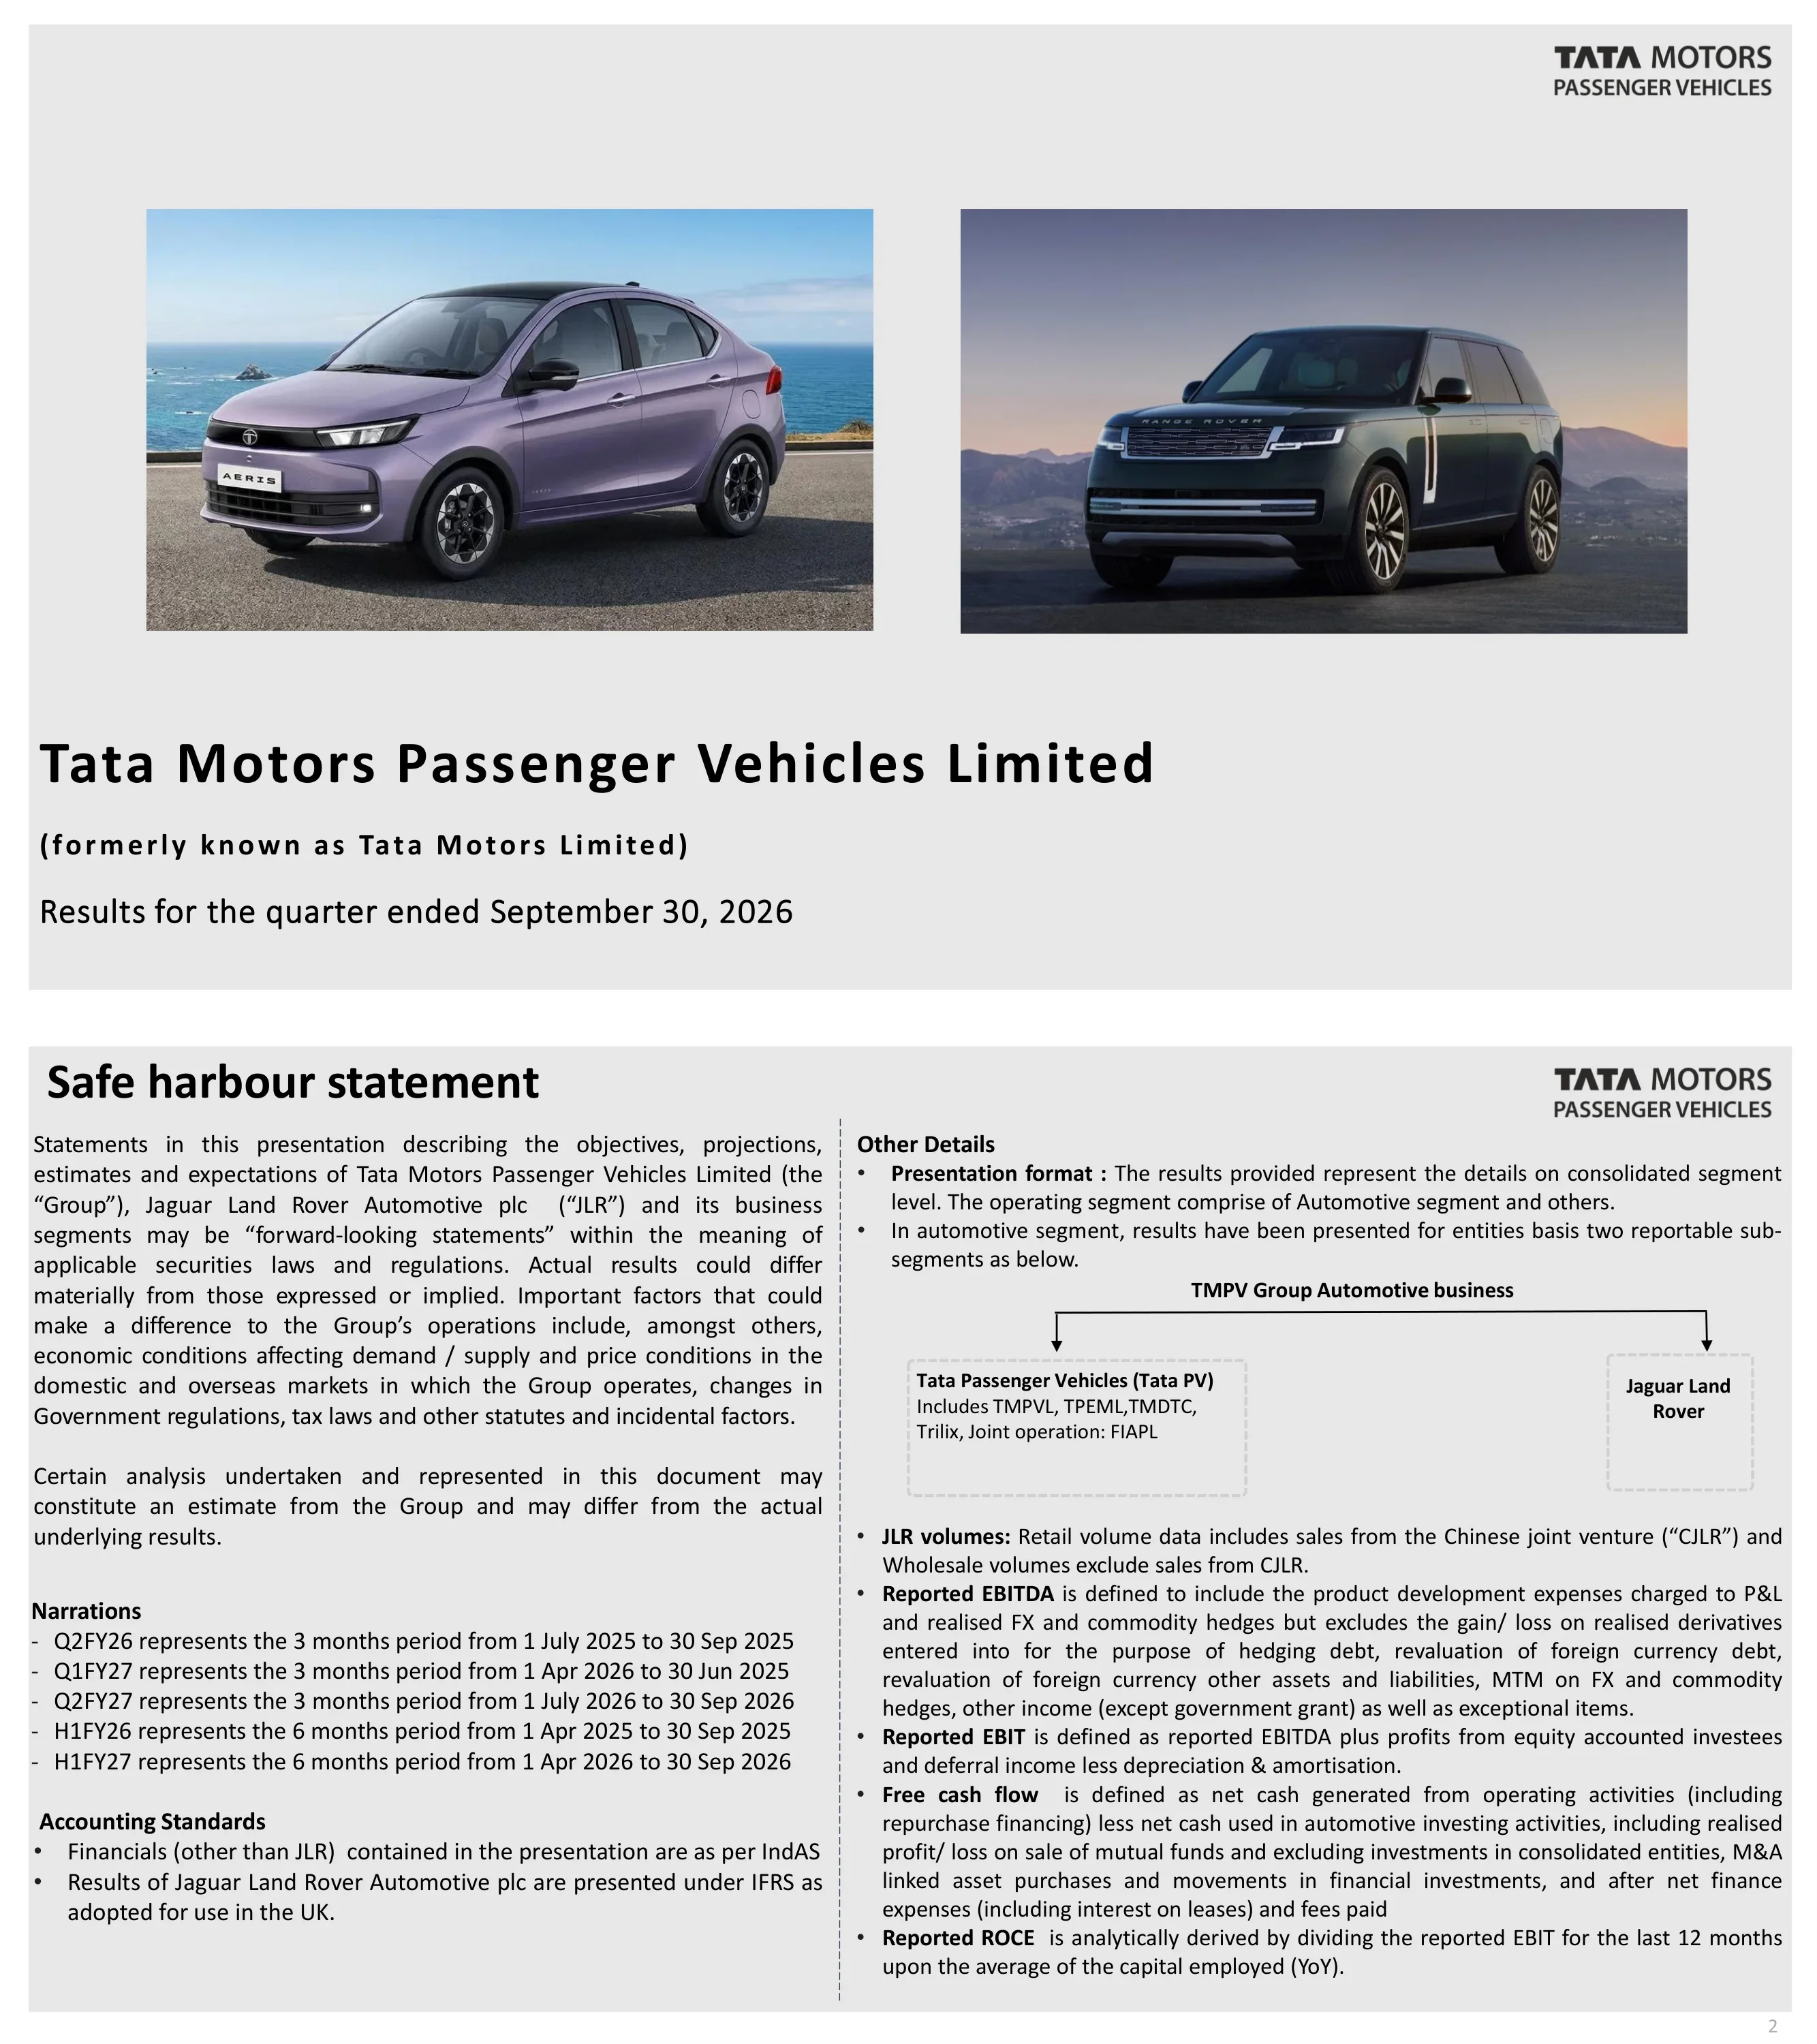
Slide di copertina per Tata Motors Passenger Vehicles Limited (precedentemente nota come Tata Motors Limited), intitolata 'Risultati per il trimestre conclusosi il 30 settembre 2026'.
Slide grigio chiaro con due foto affiancate sopra un blocco del titolo allineato a sinistra, logo in alto a destra.
Dichiarazione di non responsabilità (disclaimer) sulle previsioni future per il Gruppo (Tata Motors Passenger Vehicles Limited) e Jaguar Land Rover Automotive plc, oltre a narrazioni che definiscono i periodi Q2FY26, Q1FY27, Q2FY27, H1FY26 e H1FY27. Specifica che i dati finanziari diversi da JLR seguono gli IndAS, mentre JLR è presentata secondo gli IFRS adottati nel Regno Unito, e definisce l'EBITDA riportato, l'EBIT, il free cash flow e il ROCE.
Slide di testo a due colonne con un divisore tratteggiato; la colonna di sinistra contiene il disclaimer, le narrazioni e i principi contabili; la colonna di destra contiene le definizioni e un piccolo diagramma dell'entità.
Punti salienti: svelata TATA.CARS come nuova brand identity globale rivolta ai consumatori, lanciata la berlina compatta Aeris in India e registrate vendite record di 75,4 mila veicoli a ottobre '26. Tre nuovi veicoli elettrici di lusso lanciati nel Q2: Range Rover Electric, Range Rover Sport Electric e Jaguar Type 01.
Griglia di sei immagini su due righe da tre, con didascalie sotto ogni immagine e un sottotitolo centrato per la riga inferiore.
Consolidato Q2 FY27 (IndAS, ₹ mila crore): ricavi 96,9 vs 72,3 nel Q2 FY26 (in aumento del 34,0% YoY), margine EBITDA 6,2%, EBIT 1,1%, PBT prima delle voci eccezionali 0,4 e debito netto 50,8. I ricavi H1 sono 192,7 vs 160,0 (in aumento del 20,4%), EBITDA H1 6,8%, PBT(bei) H1 2,0 e vendite all'ingrosso di 545,6 mila unità vs 422,7 mila.
Griglia KPI a otto pannelli: riga superiore Q2, riga inferiore H1, quattro colonne (Ricavi, EBIT %, PBT(bei), FCF/debito netto), ciascuna con un piccolo grafico a barre e un banner del delta YoY.
Ponte dei ricavi da 72,3 a 96,9 (₹ crore): volumi e mix 17,5 (24,2%), prezzo 0,3 (0,5%), conversione valutaria 5,5 (7,5%), altri 1,3 (1,8%), un aumento del 34,0%. Il PBT(bei) passa da (5.462) a 403 (₹ crore) con JLR che contribuisce per 5.835, PV per (131) e Altri per 161. Il debito netto è 50,8 (debito esterno 41,5, leasing 9,3), suddiviso per entità come PV (7,9), JLR 53,0, TML Holdings 6,0 e Altri (0,3). Il sottotitolo indica che il debito netto raggiungerà probabilmente il picco nel FY27.
Quattro pannelli tratteggiati: waterfall dei ricavi, waterfall del PBT, grafico a barre in pila del debito netto e una tabella del debito netto per entità.
Apertura di sezione per Jaguar Land Rover Automotive PLC, risultati per il trimestre conclusosi il 30 settembre 2026, presentati da Richard Molyneux, Chief Financial Officer.
Grande foto hero centrata sopra una riga del titolo; nome e titolo del relatore allineati a destra, logo JLR in alto a destra.
JLR Q2 FY27 (IFRS, £m): ricavi 5.894 vs 4.900 (in aumento del 20,3% YoY), margine EBIT rettificato 1,1% vs (8,6)%, PBT(bei) 6 vs (485), PAT (451), free cash flow (540) vs (791), vendite all'ingrosso 82,5 mila unità, ROCE 4,2. I ricavi YTD sono 11.867 vs 11.504 (in aumento del 3,2%), EBIT rettificato 2,0%, PBT(bei) 115 e debito netto (1.538).
Stessa griglia a otto pannelli della slide KPI del gruppo: riga Q2 sopra la riga YTD, quattro colonne di metriche con grafici a barre e banner delta.
Le vendite all'ingrosso del Q2 sono state 82,5 mila (in aumento del 24,7% YoY, +4,0% QoQ) e le vendite al dettaglio 79,0 mila (in calo del 7,5% YoY, -1,1% QoQ); ricavi £5,9 mld. Il margine EBIT rettificato è stato dell'1,1% (2,0% per H1); PBT(bei) £6m per il Q2 e £115m per H1. Il free cash flow è stato negativo per £540m; liquidità £1,8 mld e liquidità totale £6,0 mld, inclusi £1,7 mld di RCF non utilizzata, £1,5 mld di linea UKEF non utilizzata e un nuovo prestito a termine sindacato da £1,0 mld firmato il 29 settembre 2026.
Colonna di testo a sinistra in tre blocchi con intestazione (Volumi e Ricavi, Redditività, Cash Flow) con una foto alta sulla destra.
Vendite all'ingrosso JLR per marchio (migliaia), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 38,8 / 44,7 / 45,1, Defender 21,3 / 29,2 / 30,0, Discovery 4,6 / 4,6 / 6,7, Jaguar 1,5 / 0,8 / 0,8, totale 66,2 / 79,3 / 82,5. Il totale YTD è 161,8 vs 153,5. Il mix di motorizzazioni delle vendite al dettaglio nel Q2 FY27 è 15% BEV e PHEV, 72% MHEV e 13% ICE.
Quattro grafici a colonne per marchio più una colonna per il totale e una colonna del mix di motorizzazioni in pila, con il Q2 sulla riga superiore e lo YTD sotto.
Vendite all'ingrosso JLR per regione (migliaia), Q2 FY26 / Q1 FY27 / Q2 FY27: Nord America 17,9 / 27,2 / 27,1, Regno Unito 12,3 / 16,3 / 21,0, Europa 10,5 / 12,5 / 13,2, Oltremare 10,9 / 9,5 / 11,3, Cina 11,4 / 8,7 / 6,1, MENA 3,2 / 5,1 / 3,7. YTD FY27 vs FY26: Nord America 54,4 vs 45,1, Regno Unito 37,3 vs 29,6, Cina 14,8 vs 23,1.
Sei grafici a colonne regionali, riga Q2 in alto e riga YTD in basso, con una nota a piè di pagina in fondo.
PBT(bei) bridge (in milioni di sterline) dal Q1 FY27 109 al Q2 FY27 6: volumi e mix (-77), prezzi netti (-33), costi di contribuzione +25, costi strutturali (0), tassi di cambio e materie prime (-18). Le sottovoci includono volumi e mix (-107) e altro +30, garanzia +30, ingegneria netta (-37), FMI e vendite +29, derivati su cambi realizzati (-23). Gli effetti sui margini sono rispettivamente -1,9%, +0,5%, -0,0% e -0,3%.
Grafico a cascata (waterfall) a tutta larghezza con voci di richiamo e una riga per il margine EBIT sotto l'asse.
Flusso di cassa JLR per l'H1 FY27 (in milioni di sterline): PBT(bei) 115, voci non monetarie e altro 943, imposte pagate (-106), utile di cassa al netto delle imposte 952, investimenti totali in prodotti e altro (-1.766), capitale circolante e ratei (-724), free cash flow (-1.538). Il free cash flow prima del capitale circolante è pari a -814 milioni di sterline. Le righe di confronto mostrano l'FCF del Q1 FY27 (-998) e dell'H1 FY26 (-1.549).
Grafico a cascata a tutta larghezza con un riquadro tratteggiato intorno al blocco pre-capitale circolante e righe di confronto sotto il grafico.
Investimenti H1 FY27 (in milioni di sterline): ingegneria capitalizzata 932, ingegneria spesata 379, ingegneria totale 1.311, investimenti di capitale 455, investimenti totali 1.766, rispetto ai 1.692 dell'H1 FY26. Il sottotitolo indica un obiettivo di investimento rivisto di circa 3,4 miliardi di sterline per quest'anno, con risparmi di circa 300 milioni rispetto al piano.
Singolo grafico a colonne sovrapposte con cinque colonne e una riga di confronto H1 FY26 in basso.
Divisore di sezione con la scritta 'Business Update, Jaguar Land Rover Automotive PLC' sopra una foto aerea notturna della Jaguar Type 01.
Foto incorniciata a tutta pagina con titolo in sovrimpressione in alto a sinistra.
Cinque riquadri tematici: Cina (intensificazione della concorrenza e crescita delle esportazioni), Transizione EV (l'adozione varia a seconda del mercato; il conflitto in Medio Oriente influisce sui prezzi del petrolio iniziando ad accelerare la transizione BEV), Regolamentazione (aumento degli standard di sicurezza ed emissioni), Incertezza geopolitica (dazi, conflitti, regole di origine come 'Made in Europe') e Resilienza (catena di fornitura, stack software, interruzioni informatiche).
Fila di cinque riquadri di testo uguali con intestazioni in maiuscolo spaziato sopra un ampio banner fotografico degli interni.
La quota dei marchi locali nel mercato PV cinese è passata dal 41% (2021) al 64% (2025) e al 70% nel Q3 2026; le esportazioni della Cina salgono da 5,8 milioni a circa 9,5 milioni nel 2026 (previsione 2026). I volumi JLR (importati e locali) sono scesi da 95.000 nel FY22 a 58.000 nel FY26 (35.000 importati, 23.000 locali); la produzione locale CJLR è cessata a giugno 2026. Reset di JLR in Cina: passaggio a importazioni di lusso esclusivamente ad alto valore, priorità al valore rispetto ai volumi, rete di concessionari ridimensionata e commissioni su misura per clienti ultra-high-net-worth.
Quattro quadranti: barre sovrapposte per la quota di mercato, grafico a colonne per l'export, barre sovrapposte per i volumi JLR e un piano di reset puntato.
Le quattro aree di interesse di JLR: crescita dei ricavi a doppia cifra (Range Rover, Defender, Discovery, Jaguar), breakeven a 300.000 unità (Enterprise Missions: eccellenza nel lancio, ex-works, garanzia, efficienza dei costi, supportate dall'eccellenza dei processi, con l'obiettivo di riportare i volumi di pareggio verso le 300.000 unità in 2 anni), un modello di business resiliente e le nostre persone.
Griglia 2x2 con intestazioni in maiuscolo spaziato e linee arancioni; ogni cella contiene un'immagine o un diagramma.
Sottotitolo: circa 4.300 ordini raccolti collettivamente ad oggi, auto negli showroom da dicembre. Collage di citazioni della stampa per Range Rover Electric (es. Top Gear 'Range Rover. Meglio che mai') e Range Rover Sport Electric (es. recensioni di Autocar, evo, Auto Express, inclusa una menzione del prezzo di 110.000 sterline).
Due metà di collage fotografico, una per modello, ciascuna con citazioni di recensioni e loghi delle testate in sovrimpressione.
Sottotitolo: circa 370.000 configurazioni web dal debutto della Jaguar Type 01. Citazioni della stampa da carwow, GQ, Autocar India, The Independent, carsguide e CAR lodano il design e la nuova Jaguar Electric Architecture.
Mosaico fotografico irregolare di immagini della Type 01 con citazioni e loghi delle testate in sovrimpressione.
Cinque leve: crescita nei micro-mercati, ottimizzazione del portafoglio, fornitura fluida, qualità e servizio, customer experience. Risultati: crescita del volume wholesale del 20% YoY nell'H1 FY27, 5° posto per JLR nel J.D. Power IQS 2026 (rispetto all'11° del 2025), 1° posto per Defender nel J.D. Power APEAL 2026 per i SUV Premium di medie dimensioni e anteprima della Jaguar Type 01 a New York. Il primo studio Bespoke del Nord America è previsto per il CY27.
Miniature a sinistra, righe centrali con il nome della leva in grassetto e punti elenco, colonna destra con cinque riquadri KPI color sabbia.
Volumi di breakeven di cassa (K) FY22-FY26: 330, 300, 300, 345, 425, con il FY27 indicato come previsione rispetto a una linea di 300k; le ragioni dell'aumento sono i dazi, il calo del mix in Cina a margine più elevato, l'intensità competitiva, l'invecchiamento dei prodotti e l'apprezzamento della valuta con l'aumento dei costi fissi. Le Enterprise Missions puntano a risparmi per £1,7 miliardi in due anni rispetto al FY26: £625 milioni di valore generato ex-works, £625 milioni di riduzione dei costi di garanzia, £450 milioni di riduzione delle inefficienze di costo.
Sinistra: grafico a barre del breakeven e quattro riquadri colorati con le motivazioni. Destra: tre colonne di testo sopra barre in pila dei benefici per FY27, FY28 e pipeline.
Outlook aggiornato JLR FY27 rispetto ai dati effettivi FY26: ricavi circa £25 miliardi (FY26 £23 miliardi), margine EBIT circa 2-3% (0,7%), free cash flow circa £(1,25) miliardi (£(2,2) miliardi). Banner: obiettivo EBITDA a doppia cifra e free cash flow positivo nel FY28.
Tabella delle previsioni a tre righe a sinistra, due foto di dettagli degli interni a destra e in basso, banner grigio a tutta larghezza.
Apertura di sezione per Tata Passenger Vehicles (include i risultati di Tata PV, EV India, FIAPL JO e il business internazionale (PV+EV)), presentata da Shailesh Chandra e Dhiman Gupta.
Due foto affiancate sopra una riga del titolo con i nomi dei relatori a destra; logo Tata.cars in alto a destra.
Business Tata PV India: volumi di vendita (incl. IB, media mensile in migliaia) 67,2 nel Q2 FY27 vs 48,2 nel Q2 FY26 (+40% YoY) e 60,8 nel Q1 FY27. Quota di mercato domestico Vahan 14,3% sia nel Q1 che nel Q2 FY27 (13,6% nel FY26). Mix motorizzazioni nel Q2 FY27: benzina 37%, diesel 12%, CNG 28%, EV 23%; il sottotitolo indica un mix di motorizzazioni alternative superiore al 50%.
Tre pannelli uguali: colonne dei volumi, colonne della quota di mercato e un grafico a barre in pila del mix motorizzazioni.
Tata Passenger Electric Vehicles: vendite EV (media mensile in migliaia) 15,7 nel Q2 FY27 vs 8,3 dell'anno precedente (+90% YoY) e 11,5 nel Q1 FY27. Quota di mercato EV Vahan 42,8% (39,0% nel Q1 FY27, 40,1% nel FY26), in aumento di circa 380 bps QoQ. La penetrazione EV di Tata è del 24,0% rispetto all'8,0% del settore.
Tre pannelli: colonne dei volumi EV, colonne della quota di mercato e un grafico a due linee sulla penetrazione (Settore vs Tata).
Tata Passenger Vehicles (IndAS, ₹K crore): ricavi Q2 20,4 vs 13,5 (+51,1% YoY), margine EBITDA 4,0% (in calo di 180 bps YoY), EBIT -0,3%, PBT(bei) 0,0, vendite all'ingrosso 201,6K unità. Ricavi H1 38,4 (+57,4%), EBITDA 4,1%, EBIT -0,4%, vendite all'ingrosso 383,9K. La nota a piè di pagina indica che le cifre includono PLI di ₹125 crore, ₹313 crore e ₹516 crore rispettivamente per Q2 FY26, Q1 FY27 e Q2 FY27.
Griglia KPI a otto pannelli, Q2 in alto e H1 in basso, quattro colonne per le metriche.
Ponte PBT(bei) (₹ crore) da 12 nel Q1 FY27 a 25 nel Q2 FY27: volumi e mix 106, PLI 203, pricing 161, costi variabili (544), costi fissi 156, D&A (37), interessi/JV/altri (32). Analisi del margine EBITDA: da 4,3% a 4,0% (mix+PLI 0,2%, pricing 0,8%, costi variabili -2,7%, costi fissi 1,8%, JV e altri -0,4%). Contrassegnato come 'solo a scopo analitico'.
Due grafici a cascata sovrapposti: un ponte PBT riquadrato in alto a destra e un'analisi del margine EBITDA lungo la parte inferiore.
Business domestico H1 FY27 (IndAS, ₹ crore): R&D capitalizzata 1.008, R&D a conto economico 454, R&D totale 1.462, capitale e altri investimenti 1.668, spesa totale per investimenti 3.130, rispetto a 3.338 nel H1 FY26 (R&D 1.848, capitale 1.490). Include TMPVL, TPEML e la joint operation FIAPL.
Un grafico di composizione con cornice tratteggiata e una riga di confronto sottostante.
Business domestico H1 FY27 (₹ crore): PBT(bei) 402, voci non monetarie e altro 1.605, imposte 248, utile per cassa al netto delle imposte 2.255, spesa per investimenti (3.130), variazioni del capitale circolante 2.729, oneri finanziari (netti) e dividendi 91, free cash flow 1.945. Dettaglio capitale circolante: debiti e accettazioni ₹3.716 crore, crediti commerciali ₹52 crore, rimanenze ₹1.298 crore, altro ₹363 crore.
Grafico a cascata a tutta larghezza con un riquadro di evidenziazione tratteggiato e un richiamo al capitale circolante.
Punti salienti del settore PV: 1,4 milioni di unità nel Q2 con crescita del 29% YoY, penetrazione CNG ed EV al 33%+ delle vendite, volumi record del settore EV con crescita del 70% YoY; sfide legate alle materie prime e ai vincoli di fornitura EV. Punti salienti TMPV: record di oltre 200k unità (+40% YoY), posizione #2 con quota del 14,3%, Punch modello #1 in India nel Q2, penetrazione di motorizzazioni più ecologiche oltre il 50% e crescita EV del 90% YoY con un guadagno di quota EV di 380 bps QoQ.
Slide a due colonne con elenchi puntati (Punti salienti settore PV vs Punti salienti TMPV) divise da una linea verticale tratteggiata.
Quattro lanci con dati a supporto: Sierra e Sierra.ev (nuovo modello, 70k unità da gennaio '26), Punch e Punch.ev (restyling, SUV #1 dal lancio a gennaio '26; modello EV #1 a ottobre '26 con oltre 5k unità), Tiago e Tiago.ev (restyling, crescita dei volumi superiore al 35% QoQ) e Aeris (nuovo modello, 4k unità nel primo mese).
Quattro righe orizzontali separate da linee tratteggiate: immagine del veicolo a sinistra, punti elenco al centro, KPI principale a destra.
Previsioni del settore: domanda sostenuta nel secondo semestre con una crescita in moderazione rispetto a una base elevata; le pressioni sulle materie prime rimarranno probabilmente sfavorevoli nel Q3. Aree di focus TMPV: consolidare lo slancio di crescita, capitalizzare sulla penetrazione degli EV, scalare la produzione includendo la capacità dei fornitori di EV e rafforzare la redditività attraverso prezzi calibrati, riduzione dei costi e accelerazione dei ratei PLI.
Colonna di testo a sinistra con due intestazioni sottolineate; due foto di veicoli sovrapposte a destra.
Outlook: la volatilità geopolitica, i trend della domanda nel settore lusso, il ritmo di adozione degli EV e i costi delle materie prime rimangono i principali fattori da monitorare; entrambe le divisioni restano fondamentalmente solide. Priorità chiave per JLR (lanci di EV, Nord America, missioni aziendali), attività domestiche (scalabilità della produzione, leadership negli EV, mitigazione dei costi delle materie prime) e consolidato (strategie differenziate, partnership strategiche, sinergie con Tata Group).
Punti elenco sull'outlook in alto, seguiti da una tabella a tre colonne (JLR, Domestic business, Consolidated).
Slide di chiusura che invita a porre domande nella casella di testo Q&A indicando nome e organizzazione; riporta le diciture "Q&A session" e "Thank you".
Stesso layout a due foto della copertina con grandi intestazioni e testo di istruzioni in basso.
Divisore dell'allegato: "Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended September 30, 2026".
Slide grigia quasi vuota con titolo e sottotitolo centrati e allineati a sinistra.
Conto economico consolidato per segmento (₹ crore, IndAS), Q2 FY27: ricavi dalle operazioni JLR 75.420, Tata PV 20.423, Altri 1.077, consolidato 96.920. EBITDA 5.995 (JLR 5.047, PV 822), EBIT 1.061, PBT(bei) 403 (JLR 57, PV 26, Altri 320). Margine EBITDA 6,2% e margine EBIT 1,1% consolidato; Tata PV EBITDA 4,0% e EBIT -0,3%.
Ampia tabella finanziaria con quattro colonne di valori e righe dei subtotali evidenziate in blu scuro, nota a piè di pagina su "Altri".
Conto economico per segmento del Q2 FY26 dell'anno precedente (₹ crore): ricavi consolidati 72.349 (JLR 57.877, PV 13.529, Altri 943), EBITDA (71), EBIT (4.897), PBT(bei) (5.462). Margine EBITDA (0,1)% e margine EBIT (6,8)% consolidato; Tata PV EBITDA 5,8%.
Stesso formato di tabella della pagina 35 per il confronto.
Conto economico per segmento H1 FY27 (₹ crore): ricavi consolidati 192.719 (JLR 152.125, PV 38.353, Altri 2.241), EBITDA 13.123, EBIT 3.333, PBT(bei) 2.009. Margine EBITDA 6,80% e margine EBIT 1,70% consolidato; JLR 7,40% e 2,00%; Tata PV 4,10% e -0,40%.
Stesso formato di tabella, con i valori negativi indicati dal segno meno.
Conto economico per segmento H1 FY26 (₹ crore): ricavi consolidati 160.025 (JLR 133.829, PV 24.406, Altri 1.790), EBITDA 7.546, EBIT (2.017), PBT(bei) (1.512). Margine EBITDA 4,7% e margine EBIT -1,3% consolidato.
Stesso formato di tabella delle pagine da 35 a 37.
Conto economico JLR (IFRS, £m) per Q2 FY26, Q1 FY27, Q2 FY27, FY26 YTD, FY27 YTD con variazioni YoY e QoQ. Q2 FY27: ricavi 5.894, EBIT rettificato 67, utile prima delle imposte e delle voci eccezionali 6, voci eccezionali (530), utile prima delle imposte (524), imposte sul reddito 73, utile dopo le imposte (451). Ricavi YTD FY27 11.867 ed EBIT rettificato 234.
Tabella multicolonna con righe evidenziate in blu scuro per ricavi, EBIT rettificato, PBT e PAT.
JV Cina (IFRS, £m): volumi retail Q2 FY27 1,9 mila unità (7,4k nel Q2 FY26), wholesale 1,0k, ricavi 153 (221), utile prima delle imposte (38), utile dopo le imposte (29), margine EBITDA (7)% e margine EBIT (25)%. Ricavi FY27 YTD 322 e PBT (43).
Tabella a bande con righe alternate blu scuro e chiare e colonne YoY/QoQ.
Vendite retail JLR per marchio (migliaia), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 47,2 / 46,8 / 43,4; Defender 25,4 / 26,7 / 29,5; Discovery 5,9 / 5,0 / 5,4; Jaguar 6,9 / 1,4 / 0,8; totale 85,4 / 79,9 / 79,0. Totale YTD 158,9 contro 179,8. Mix motorizzazioni identico alla slide wholesale (15% BEV e PHEV, 72% MHEV, 13% ICE nel Q2 FY27). Le note a piè di pagina segnalano la rideterminazione del FY26 dopo l'incidente informatico.
Stesso layout dei grafici della pagina 9, ma per le vendite retail.
Vendite retail JLR per regione (migliaia), Q2 FY26 / Q1 FY27 / Q2 FY27: Nord America 22,9 / 24,4 / 24,8; UK 14,2 / 15,7 / 18,5; Europa 13,9 / 14,2 / 12,7; Overseas 11,1 / 9,1 / 10,5; Cina 18,0 / 13,1 / 7,2; MENA 5,3 / 3,4 / 5,3. Cina YTD FY27 20,2 contro 35,2 nel FY26.
Sei grafici a barre regionali, riga Q2 sopra la riga YTD.
Bridge JLR per cambi e materie prime (£m): cambio operativo 26, coperture FX realizzate (78), impatto FX sull'EBIT (53), rivalutazione FX del debito netto e coperture del debito 19, altre rivalutazioni FX 29, impatto FX sul PBT (5), coperture su materie prime non realizzate (18), impatto totale di cambi e materie prime sul PBT (22). Riserva di copertura 192 nel Q2 FY27 (1.026 nel Q2 FY26); coperture totali 21.332. Tassi: GBP:USD 1,327, GBP:EUR 1,169, GBP:CNY 8,898.
Grafico a cascata (waterfall) in alto, con una tabella di copertura (hedge) in basso a sinistra e una tabella dei tassi di cambio (FX) in basso a destra.
JLR (IFRS, £m): liquidità totale 6.002 milioni di sterline (cassa 1.842, linea di credito non utilizzata 1.000, UKEF non utilizzato 1.500, RCF non utilizzato 1.660) e debito totale 6.035 milioni di sterline, con scadenze dal CY26 al CY32; £500m sono stati prelevati il 15 ottobre e altri £500m il 28 ottobre 2026. TML Holdings: liquidità 139, debito totale 621. Business domestico TMPVL (₹ crore): liquidità 10.963 e debito totale 3.110. Le note a piè di pagina sulle linee di credito non sono completamente leggibili a questa risoluzione.
Pannello tratteggiato a sinistra con il grafico delle scadenze JLR; pannello a destra diviso nei grafici di TML Holdings (£m) e TMPVL Domestic Business (₹ crore).
Domande comuni su questa slide e il contenuto della presentazione sottostante.
Copre il trimestre conclusosi il 30 settembre 2026 e mostra anche i dati del primo semestre (H1) FY27 (i sei mesi fino al 30 settembre 2026). L'anno fiscale indiano va da aprile a marzo, quindi Q2 FY27 indica il periodo luglio-settembre 2026; la narrazione interna al deck definisce il Q2FY27 dal 1° luglio 2026 al 30 settembre 2026 e l'H1FY27 dal 1° aprile 2026 al 30 settembre 2026.
I ricavi consolidati del Q2 FY27 sono stati pari a ₹96,9K crore (rupie indiane, migliaia di crore), in crescita del 34,0% su base annua (YoY), con un margine EBITDA del 6,2%, un margine EBIT dell'1,1%, un PBT prima delle voci eccezionali di ₹0,4K crore e un debito netto di ₹50,8K crore. JLR (Jaguar Land Rover) ha registrato ricavi per £5,9 miliardi (sterline britanniche) e un margine EBIT rettificato dell'1,1%, mentre Tata Passenger Vehicles ha riportato ricavi per ₹20,4K crore con un margine EBITDA del 4,0%.
È stata depositata presso il BSE e il NSE come annuncio di Investor Presentation da parte di Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570). La lettera di accompagnamento per la borsa è stata rimossa da questa versione di 45 pagine.
Il deck copre il gruppo (clausola safe harbour, punti salienti, risultati consolidati e debito netto alle pagine 1-5), Jaguar Land Rover (pagine 6-22: performance, brand, regioni, bridge, flussi di cassa, investimenti, contesto esterno, aree di focus, lanci di prodotti, Nord America, breakeven e outlook), Tata Passenger and Electric Vehicles in India (pagine 23-34) e tabelle in allegato (pagine 35-45).
Il deck è composto da 45 pagine. L'allegato contiene tabelle P&L di segmento per il Q2 e l'H1 degli esercizi FY27 e FY26 (in ₹ crore, IndAS), il conto economico di JLR, la performance della JV in Cina, i volumi retail di JLR per brand e regione, un bridge su cambi (FX) e hedging e il profilo del debito.
La pagina dell'outlook mostra previsioni finanziarie aggiornate per il FY27 con ricavi di circa £25 miliardi, un margine EBIT di circa il 2-3% e un free cash flow di circa £(1,25) miliardi, a fronte di un dato effettivo per il FY26 di £23 miliardi, 0,7% e £(2,2) miliardi. JLR punta a un EBITDA a doppia cifra e a un free cash flow positivo nel FY28.
Le vendite (offtake) di veicoli elettrici (EV) di Tata hanno registrato una media di 15,7 mila unità al mese nel Q2 FY27 (+90% YoY), la quota di mercato EV secondo i dati Vahan è stata del 42,8% e la penetrazione EV di Tata è stata del 24,0% rispetto all'8,0% del settore. Gli EV hanno rappresentato il 23% del mix di motorizzazioni (powertrain) di Tata PV.
Sì. I layout delle singole pagine, inclusi i dashboard dei KPI, i grafici a cascata (waterfall), i grafici regionali e le tabelle degli allegati, costituiscono un utile riferimento strutturale per creare il tuo deck dei risultati o per gli investitori. Il contenuto appartiene all'azienda e deve essere utilizzato come riferimento per il design e la struttura, non ripubblicato come proprio.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.