
Fa parte di Esempi di presentazioni per investitori · Esempi di presentazioni per investitori nei semiconduttori
Presentazione dei risultati finanziari di Micron per il terzo trimestre fiscale 2026 (24 giugno 2026): un deck di 44 slide in cui il CEO illustra la struttura del settore, una nuova classe di accordi strategici take-or-pay con i clienti, la roadmap tecnologica e l'espansione della fornitura; il CFO presenta ricavi record per 41,5 miliardi di dollari (+346% anno su anno), i risultati delle business unit, l'outlook per l'FQ4 e tredici tabelle di riconciliazione in appendice.
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Presentazione dei risultati finanziari di Micron per il terzo trimestre fiscale 2026 (24 giugno 2026): un deck di 44 slide in cui il CEO illustra la struttura del settore, una nuova classe di accordi strategici take-or-pay con i clienti, la roadmap tecnologica e l'espansione della fornitura; il CFO presenta ricavi record per 41,5 miliardi di dollari (+346% anno su anno), i risultati delle business unit, l'outlook per l'FQ4 e tredici tabelle di riconciliazione in appendice.
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
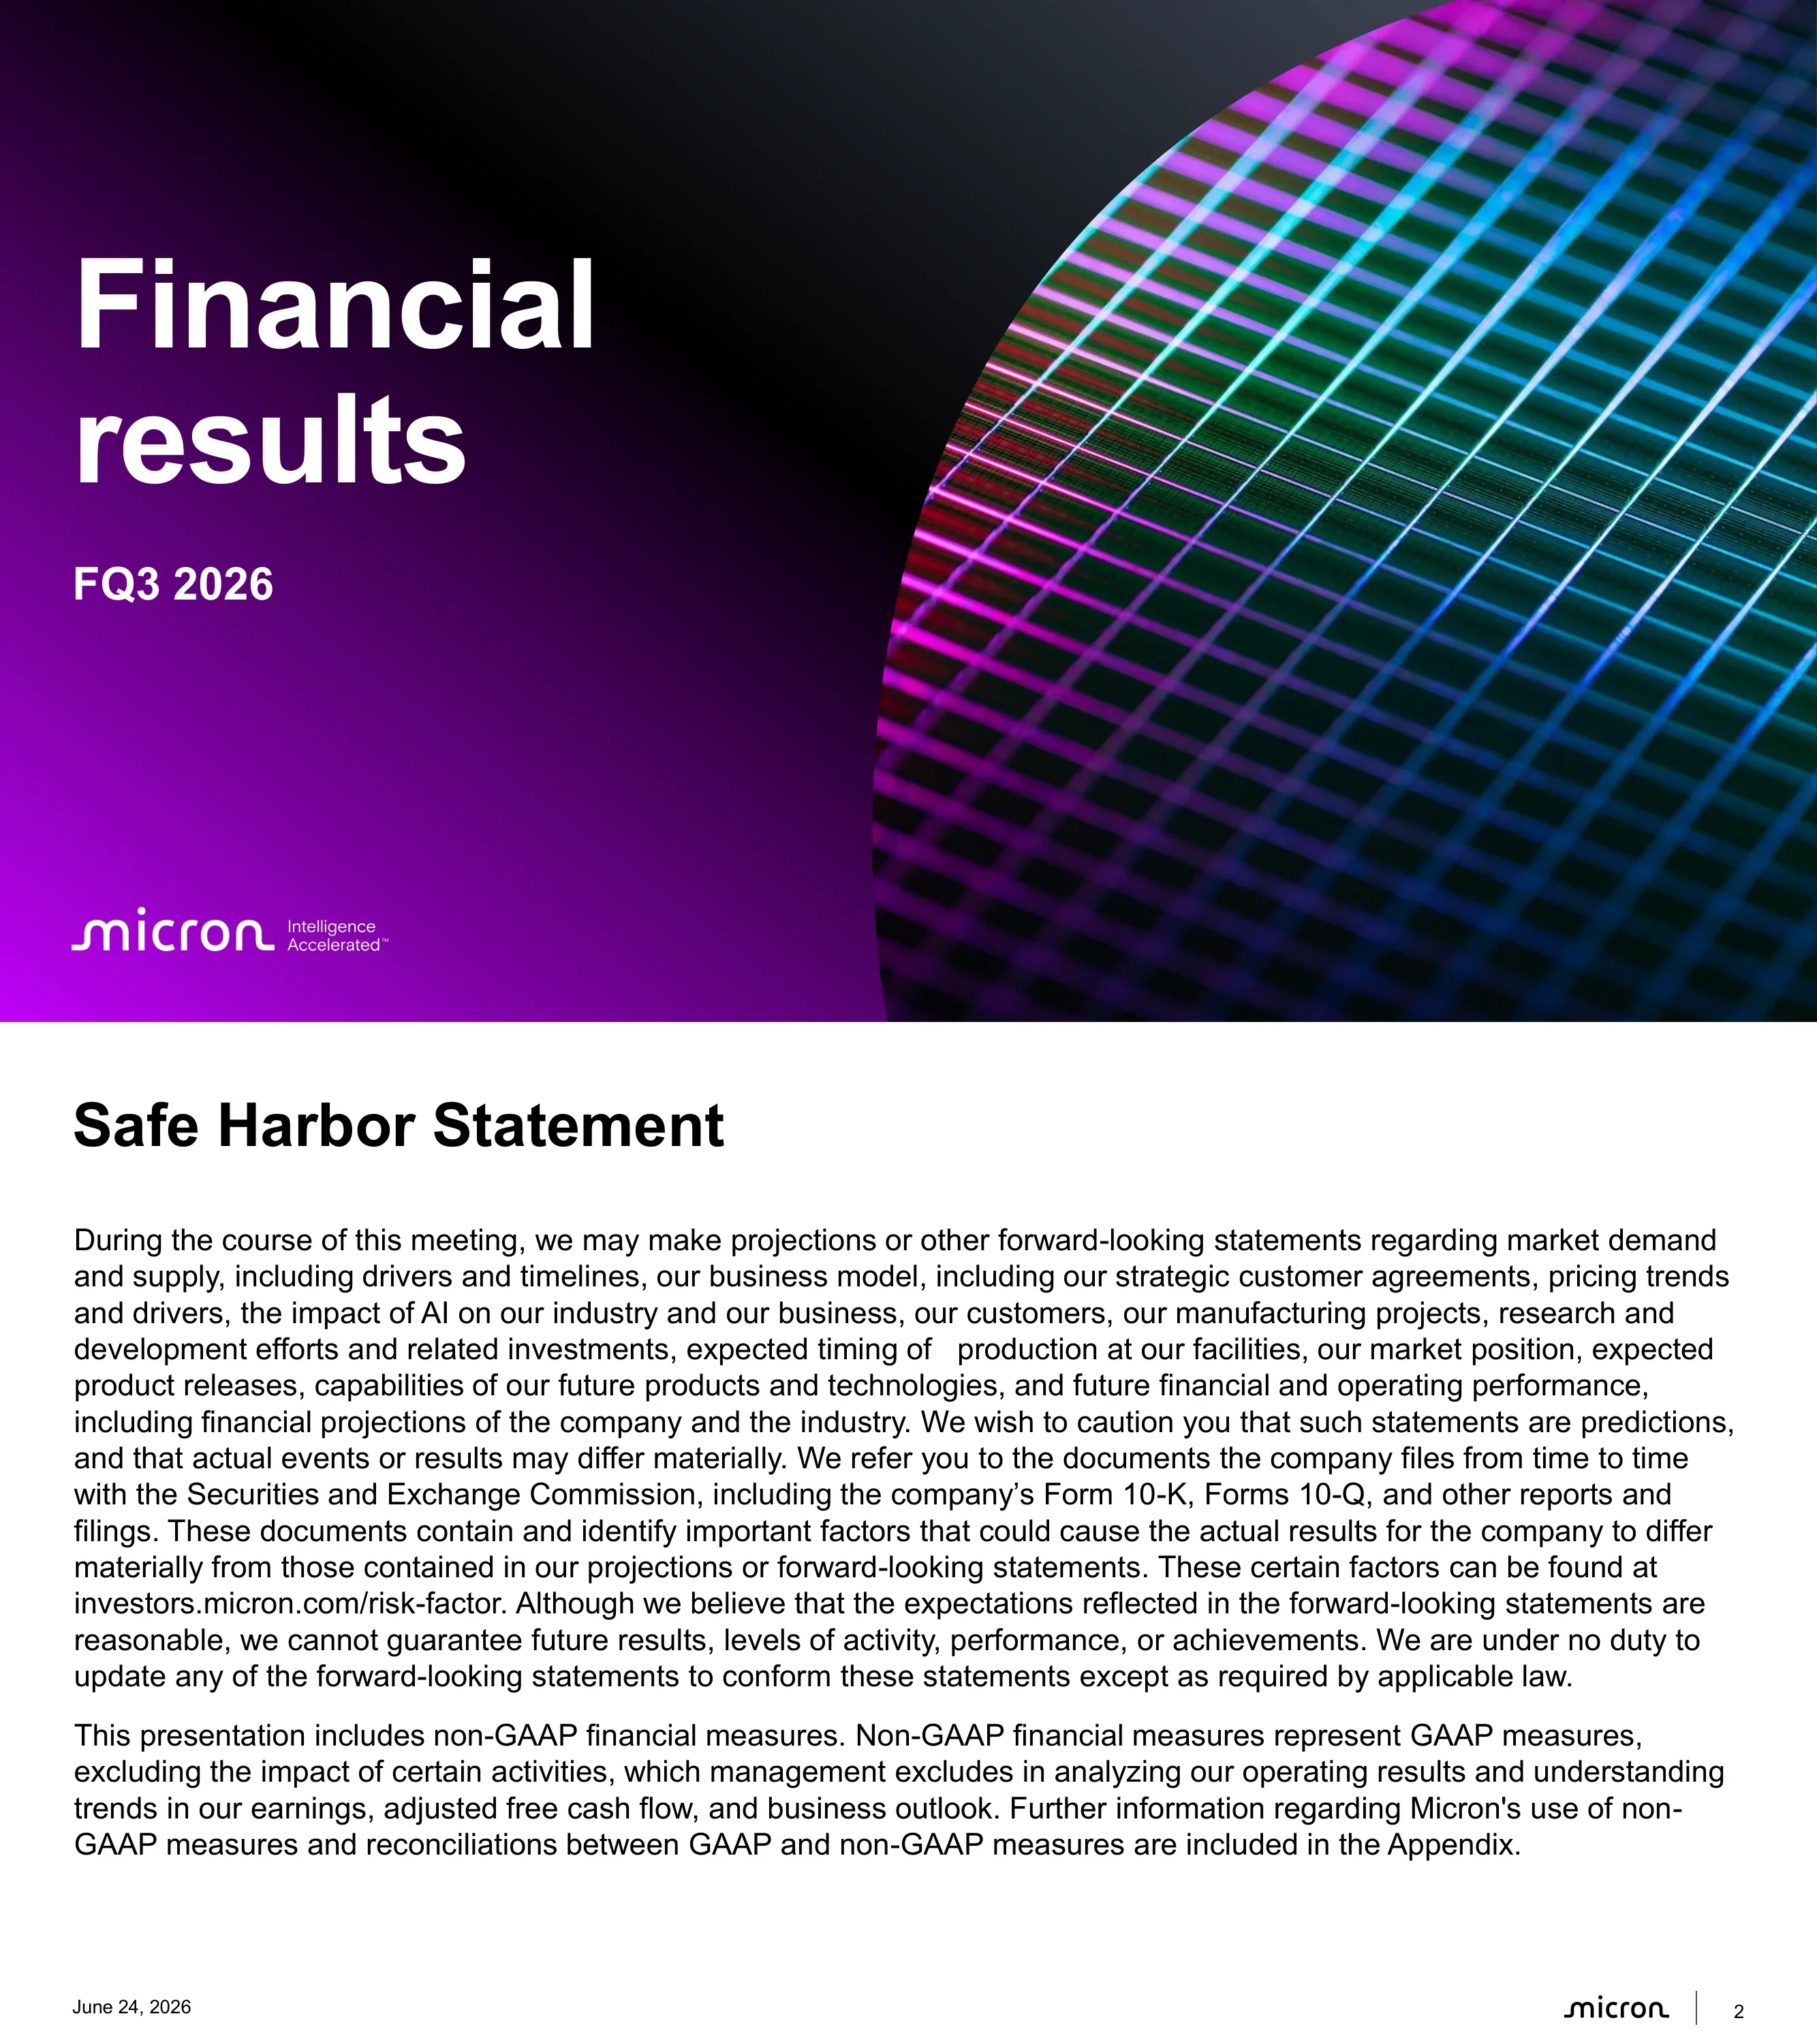
Slide di copertina per i risultati finanziari del terzo trimestre fiscale 2026 di Micron.
Frame diviso: un pannello con gradiente da magenta a nero a sinistra ospita il titolo su due righe, l'etichetta del trimestre e il wordmark Micron; una macrofotografia di un wafer lavorato occupa i due terzi a destra dietro un bordo curvo.
Informativa sulle dichiarazioni previsionali riguardanti domanda e offerta di mercato, accordi strategici con i clienti, trend dei prezzi, progetti di produzione e proiezioni finanziarie, con rimando ai moduli 10-K e 10-Q; segue un paragrafo sull'uso di misure non-GAAP e sulla collocazione delle riconciliazioni.
Slide a fondo bianco semplice con un titolo in grassetto e due paragrafi di testo giustificati con spaziatura generosa; nessuna immagine.
Scheda del relatore che apre la sezione dedicata al CEO.
Metà sinistra bianca con il nome in carattere pesante sopra la carica; metà destra con un ritratto al vivo su fondo nero.
Record di ricavi, margine lordo ed EPS che superano tutti la fascia alta delle previsioni (guidance); ricavi dei data center superiori a 25 miliardi di dollari nel trimestre, con un run rate annualizzato oltre i 100 miliardi; ricavi SSD per data center sopra i 5 miliardi, più che raddoppiati sequenzialmente; domanda di DRAM e NAND che supera significativamente l'offerta; condizioni di mercato ristrette previste oltre l'anno solare 2027; sedici accordi strategici con i clienti firmati.
Modello principale del deck per il testo: una fotografia a tutta altezza occupa il terzo sinistro, una colonna con elenco puntato occupa i due terzi a destra.
L'industria delle memorie è stata strutturalmente trasformata dall'AI; fasi iniziali dei guadagni di produttività; crescita trainata dai data center sempre più integrata da funzionalità AI in smartphone, PC di fascia alta, automotive, industria e robotica; robotica, umanoidi e veicoli autonomi indicano una domanda a lungo termine.
Modello di testo con una fotografia di una camera bianca a sinistra.
La carenza di offerta richiederà molto tempo per migliorare; nessuna visibilità su quando l'offerta raggiungerà la domanda, anche con un graduale miglioramento nel 2028; la crescita dell'offerta dipende da nuove fabbriche (greenfield) limitate dai tempi di costruzione, carenza di manodopera specializzata, permessi e infrastrutture energetiche; complessità della tecnologia di processo in aumento per ogni nodo; crescita dei bit più lenta per transizione e l'aumento del rapporto di sostituzione di HBM mette sotto pressione l'offerta non-HBM.
Modello di testo con una fotografia di una linea di produzione a sinistra; cinque punti elenco, il set più lungo della sezione.
I fornitori che reindirizzano lo spazio delle camere bianche da NAND a DRAM limitano l'offerta di bit NAND; l'offerta è strutturalmente limitata; i sistemi AI spaziano tra design GPU, ASIC e CPU, ma tutti dipendono architettonicamente dalle prestazioni e dalla capacità del sottosistema di memoria; una gerarchia di memoria più complessa crea opportunità di differenziazione; il ruolo della memoria è diventato un asset strategico.
Modello di testo con una fotografia di un wafer illuminato di rosso a sinistra.
Introduzione agli accordi strategici con i clienti (SCA): sedici completati nei segmenti data center, consumer e auto; termini tipicamente di cinque anni dall'anno solare 2026 al 2030, tre anni per l'automotive; i sedici rappresentano circa il 20% del volume DRAM e un terzo del volume NAND nel periodo; quattro clienti molto grandi, tre medi, il resto automotive.
Modello di testo invertito: il testo occupa i due terzi a sinistra, la fotografia si sposta nel terzo a destra.
Circa la metà o più dei ricavi aziendali previsti sotto SCA una volta completati; accordi strutturati come take-or-pay con impegni di volume vincolanti; i più grandi hanno un prezzo massimo (ceiling) al prezzo di mercato dell'attuale Q2 solare e un prezzo minimo (floor) per tutta la durata; gli accordi con prezzi fissi o massimi al prezzo di mercato attuale o vicino ad esso dovrebbero rappresentare circa il 40% dei ricavi; prezzi progettati per rimanere all'interno della banda.
Modello di testo invertito con una fotografia di un ufficio a destra.
I prezzi minimi (floor) consentono un margine lordo ben al di sopra dei margini trimestrali di picco di qualsiasi ciclo passato; 14 dei 16 SCA comportano ricavi cumulativi al prezzo minimo di circa 100 miliardi di dollari per il termine rimanente; depositi in contanti previsti e relativi impegni finanziari per 22 miliardi di dollari; gli accordi forniscono forniture impegnate di DRAM (inclusa HBM) e NAND su un orizzonte pluriennale.
Modello di testo invertito con una fotografia di dati di mercato a destra; il set di punti elenco più lungo del deck.
La richiesta dell'AI di larghezza di banda, capacità, bassa latenza e basso consumo sta guidando le decisioni architetturali e di processo; il nodo DRAM 1-gamma e il nodo NAND G9 sono entrambi in fase di ramp-up e in linea per diventare i nodi a più alto volume nella storia dell'azienda; nodi di prossima generazione in linea per la produzione in volumi nella seconda metà dell'anno solare 2027; HBM4 a 12 strati in fase di ramp-up due volte più veloce rispetto a HBM3E a 12 strati, con oltre 1 miliardo di dollari di ricavi HBM4 già spediti.
Modello di testo con una fotografia di un wafer iridescente a sinistra.
La domanda futura si sposta verso prodotti a prestazioni e valore più elevati, la cui complessità comporta un costo per bit superiore; transizioni come da LP5 a LP6, da DDR5 a DDR6 e le nuove generazioni HBM aumentano i costi per bit; si prevede che il costo per bit DRAM misto aumenterà rispetto ai livelli attuali; gli SCA consentono di negoziare premi di prezzo su tali nuovi prodotti.
Modello di testo con una fotografia a gradiente rosso a sinistra; quattro punti elenco con ampio spazio bianco sottostante.
Si prevede che le spedizioni di bit DRAM e NAND per i data center del settore nell'anno solare 2026 raddoppieranno rispetto a due anni fa; l'AI agentica estende l'infrastruttura oltre i rack acceleratori ai rack CPU e ai rack di storage per il context store; si prevede ora che le unità server del settore per l'anno solare 2026 cresceranno di una percentuale tra il 15% e il 19% (high-teens), superando le precedenti previsioni a due cifre basse (low-double-digit); l'aumento è reso possibile da una modesta riduzione della crescita media del contenuto DRAM dei server; nel NAND, lo storage di memoria per il contesto AI e la sostituzione degli HDD espandono il mercato SSD.
Modello di testo invertito con una fotografia di un rack di server a destra.
Si prevede che i ricavi del settore PC e smartphone cresceranno nonostante il calo dei volumi unitari, riflettendo la domanda di dispositivi di fascia alta a prezzi superiori; le piattaforme di AI agentica elevano il valore dei dispositivi edge attraverso una migliore tokenomics, privacy, latenza e orchestrazione cloud-edge; l'AI on-device combinata con la domanda di sostituzione repressa dovrebbe guidare la crescita della domanda di memoria.
Modello di testo invertito con una fotografia di un laptop a destra; solo tre punti elenco, la slide più breve della sezione.
L'ADAS rimane un potente motore di crescita dei contenuti; i veicoli L2+ e superiori trasportano oltre cinque volte la memoria e lo storage di un veicolo medio; il mix L2+ sta più che raddoppiando quest'anno superando il 20% e dovrebbe superare il 40% entro il 2030; i progressi della robotica nella simulazione, nei foundation model e negli stack integrati accelerano l'AI fisica; i robot umanoidi trasportano dieci volte la memoria di un veicolo L2+ medio.
Modello di testo invertito con una fotografia di guida autonoma a destra.
Si prevede che le condizioni di domanda e offerta sia per DRAM che per NAND rimarranno tese oltre l'anno solare 2027; le spedizioni di bit DRAM del settore nell'anno solare 2026 dovrebbero crescere in un intervallo percentuale tra il 20% scarso e il 25% circa (low- to mid-20s), leggermente al di sopra dell'outlook precedente; le spedizioni di bit NAND del settore circa il 20%, invariate; l'offerta DRAM di Micron crescerà all'incirca in linea con il settore, quella NAND un po' meno.
Modello di testo con una fotografia di una camera bianca illuminata di giallo a sinistra.
Gli SCA offrono una maggiore visibilità della domanda e una maggiore fiducia negli investimenti capex e R&D; focus sulla massimizzazione della produzione delle fab, inclusa la collaborazione con i fornitori per l'acquisizione, l'installazione, il ramp-up e l'aggiornamento degli strumenti; concluso un accordo pluriennale di fornitura EUV con ASML a supporto di una maggiore adozione dell'EUV al nodo 1-delta e oltre.
Modello di testo con una fotografia al microscopio a sinistra; tre punti elenco.
Espansione dell'impronta produttiva globale; investimenti DRAM all'avanguardia negli Stati Uniti con le fab ID1 e ID2 in Idaho in costruzione e l'avvio dei lavori per il primo cluster di fab a New York a gennaio; ID1 in linea per la prima produzione di wafer a metà dell'anno solare 2027 e ID2 a fine 2028; primi avvii di produzione di 1-alpha DDR4 nella fab di Manassas, Virginia, a supporto delle esigenze legacy nei settori auto, industriale, medico, aerospaziale e difesa.
Modello di testo con una fotografia aerea della costruzione della fab a sinistra.
Si prevede che il sito di Tongluo recentemente acquisito a Taiwan supporterà spedizioni significative di prodotti dalla fab esistente di 300.000 piedi quadrati a metà dell'anno solare 2027, un trimestre prima rispetto alle previsioni precedenti; iniziata la costruzione di una seconda camera bianca di dimensioni simili a supporto dell'EUV; Giappone e Singapore in linea; il sito di Singapore sta diventando un secondo centro di eccellenza per il packaging avanzato, contribuendo alla capacità di packaging HBM dalla prima metà dell'anno solare 2027.
Modello di testo con una fotografia del campus a sinistra.
Scheda del relatore che apre la sezione finanziaria.
Stesso layout del ritratto a mezza cornice della scheda del CEO, in modo che i due formino una coppia.
Ricavi per 41,5 miliardi di dollari, in crescita del 74% rispetto al trimestre precedente e del 346% anno su anno.
L'unica slide del deck con numeri giganti: la cifra è disposta su tutta la larghezza in un gradiente da blu a verde, con una piccola etichetta sopra e un confronto su due righe sotto; per il resto, sfondo bianco vuoto.
DRAM: 31,3 miliardi di dollari, 76% dei ricavi, in crescita del 67% rispetto al trimestre precedente, spedizioni di bit in crescita di una percentuale a una cifra bassa (low-single-digit), ASP in crescita in un intervallo percentuale "low-60s". NAND: 9,9 miliardi di dollari, 24% dei ricavi, in crescita del 99% rispetto al trimestre precedente, spedizioni di bit in crescita di una percentuale "mid-single-digit", ASP in crescita in un intervallo percentuale "mid-80s".
Due colonne puntate sotto intestazioni tecnologiche in grassetto; una fotografia di un circuito stampato a tutta larghezza occupa il terzo inferiore.
Ricavi, margine lordo e margine operativo per ogni business unit nei periodi FQ3-26, FQ2-26 e FQ3-25: Cloud Memory 13.769 milioni di USD all'83%/78%; Core Data Center $11.524M all'87%/83%; Mobile and Client $11.521M all'87%/86%; Automotive and Embedded $4.634M al 79%/75%.
Tabella singola con riga di intestazione nera; ogni business unit è un'etichetta di gruppo in grassetto seguita da tre righe di metriche rientrate, con ombreggiatura alternata delle righe.
Ricavi record per Cloud Memory a 13,8 miliardi di dollari, pari al 33% dei ricavi aziendali, in crescita del 78% rispetto al trimestre precedente grazie a prezzi più elevati e spedizioni di bit; margine lordo all'83%, in aumento di 9 punti. Ricavi record per Core Data Center a 11,5 miliardi di dollari, pari al 28% dei ricavi aziendali, in crescita del 103% rispetto al trimestre precedente; margine lordo all'87%, in aumento di 12 punti.
Modello testuale con una fotografia bokeh scura a sinistra.
Ricavi record per Mobile and Client a 11,5 miliardi di dollari, pari al 28% dei ricavi aziendali, in crescita del 49% rispetto al trimestre precedente per i prezzi più alti parzialmente compensati da minori spedizioni di bit; margine lordo all'87%, in aumento di 9 punti. Ricavi record per Automotive and Embedded a 4,6 miliardi di dollari, pari all'11% dei ricavi, in crescita del 71% rispetto al trimestre precedente; margine lordo al 79%, in aumento di 11 punti.
Modello testuale con una fotografia bokeh verde a sinistra, che riprende la struttura della slide precedente.
Ricavi $41,46 miliardi; margine lordo 84,9%; spese operative $1,52 miliardi; risultato operativo $33,68 miliardi; utile netto $28,86 miliardi; EPS diluito $25,11; liquidità da attività operative (GAAP) $25,39 miliardi.
Sette righe con etichette in grassetto impilate nella metà sinistra con valori in spessore regolare; una fotografia di un wafer riempie la metà destra; un piccolo riferimento alla riconciliazione in basso.
Dal FY-23 al FQ3-26: 1,4 miliardi di dollari per il riacquisto di 14 milioni di azioni, 2,0 miliardi di dollari in dividendi, 3,4 miliardi di dollari totali restituiti. Per il FQ3-26: flusso di cassa operativo $25,4 miliardi (61% dei ricavi), capex netto $7,1 miliardi, free cash flow rettificato $18,3 miliardi, nessun riacquisto, dividendo di $0,15 per azione pagabile il 21 luglio 2026 e $32,2 miliardi di liquidità.
La colonna di sinistra riporta i punti elenco pluriennali sotto un sottotitolo in grassetto; un pannello grigio chiaro a destra contiene sei righe etichetta-valore separate da linee sottili; quattro note a piè di pagina definiscono capex, liquidità e free cash flow rettificato.
Ricavi $50,0 miliardi più o meno $1,0 miliardi; margine lordo circa 86%; spese operative circa $1,65 miliardi; EPS diluito $31,00 più o meno $1,00, basato su circa 1,15 miliardi di azioni diluite.
Una fotografia di un wafer blu riempie la metà sinistra; quattro righe etichetta-valore separate da linee sottili riempiono la metà destra; due note a piè di pagina in basso.
Investimenti disciplinati in tutta la presenza globale; il capex è al netto degli incentivi governativi previsti; capex FQ4 di circa 10 miliardi di dollari, portando la spesa in conto capitale per l'intero anno fiscale 2026 a circa 27 miliardi di dollari; capex trimestrale per l'anno fiscale 2027 superiore ai livelli del FQ4, con oltre metà dell'aumento derivante dalle costruzioni; free cash flow previsto in sostanziale aumento; dopo il 9 dicembre 2026, secondo anniversario degli accordi CHIPS, intenzione di aumentare il ritorno di capitale, restituendo nel tempo il 100% della cassa in eccesso.
Due colonne con punti elenco affiancate sotto un titolo in grassetto; una fotografia di un wafer a tutta larghezza riempie il terzo inferiore.
Divisore che apre l'appendice.
Gradiente a tutta pagina da magenta a blu con una singola parola in grassetto posizionata a sinistra del centro.
Sintesi non-GAAP su tre periodi con colonne per la percentuale sui ricavi: ricavi $41.456M / $23.860M / $9.301M; margine lordo 85% / 75% / 39%; risultato operativo 81% / 69% / 27%; utile netto 70% / 59% / 23%; EPS diluito $25,11 / $12,20 / $1,91; liquidità da attività operative $25.388M; liquidità e investimenti $30.155M.
Tabella ampia con riga di intestazione nera che alterna colonne di valore e percentuale sui ricavi per ciascuno dei tre periodi; ombreggiatura delle righe alternata.
Sinistra: DRAM 76% e NAND 24% dei ricavi, con intervalli di variazione del volume di vendita e dell'ASP per ciascuno. Destra: dati effettivi FQ3-26 a confronto con le previsioni FQ4-26 per ricavi, margine lordo, spese operative ed EPS diluito; più azioni diluite, accantonamento per imposte sul reddito, liquidità da attività operative e capex netto rispetto alle stime FQ4.
Quattro piccole tabelle disposte in una griglia due per due sulla slide, ognuna con la propria riga di intestazione nera.
DRAM $31.328M al 76%, NAND $9.943M al 24%, Altro (principalmente NOR) $185M, totale $41.456M, mostrati a confronto con FQ2-26 e FQ3-25 con colonne di percentuale sui ricavi per ogni periodo.
Tabella con colonne accoppiate importo e percentuale per tre periodi; nota sull'arrotondamento in basso.
Le stesse tre linee tecnologiche espresse come variazione: DRAM in crescita del 67% rispetto al trimestre precedente e del 343% anno su anno; NAND in crescita del 99% e del 361%; Altro in crescita del 95% e del 147%; totale in crescita del 74% e del 346%.
Stessa struttura tabellare con colonne di variazione che sostituiscono le colonne di percentuale sui ricavi; una fotografia a tutta larghezza riempie il terzo inferiore.
Cloud Memory: 13.769 milioni di dollari, +78% rispetto al trimestre precedente e +307% anno su anno; Core Data Center: 11.524 milioni di dollari, +103% e +653%; Mobile and Client: 11.521 milioni di dollari, +49% e +254%; Automotive and Embedded: 4.634 milioni di dollari, +71% e +311%.
Stessa struttura a tabella della tabella sulle variazioni tecnologiche, con una fotografia nel terzo inferiore.
Slide separatrice che introduce le tabelle di riconciliazione.
Gradiente a tutta pagina da blu a verde con un titolo su due righe allineato a sinistra.
Il margine lordo GAAP di 35.056 milioni di dollari si riconcilia con il dato non-GAAP di 35.199 milioni tramite i compensi basati su azioni; le spese operative GAAP di 1.738 milioni si riconciliano con il dato non-GAAP di 1.518 milioni; il risultato operativo GAAP di 33.318 milioni si riconcilia con il dato non-GAAP di 33.681 milioni.
Tre blocchi di riconciliazione sovrapposti in un'unica tabella, ciascuno con una riga iniziale GAAP in grassetto, rettifiche rientrate e un subtotale non-GAAP in grassetto sopra una linea di separazione; tre colonne per i periodi.
Costo del venduto GAAP da 6.400 milioni di dollari a 6.257 milioni non-GAAP; ricerca e sviluppo (R&D) GAAP da 1.316 milioni a 1.186 milioni non-GAAP; spese di vendita, generali e amministrative (SG&A) GAAP da 407 milioni a 338 milioni non-GAAP.
Stessa struttura tabellare a tre blocchi applicata alle voci di spesa.
L'utile netto GAAP di 28.243 M$ si riconcilia con il dato non-GAAP di 28.857 milioni tramite compensi basati su azioni (341 milioni), perdite su estinzione anticipata del debito (325 milioni), altre voci (23 milioni) ed effetti fiscali stimati (-75 milioni); l'accantonamento per le imposte sul reddito GAAP di -4.978 milioni si riconcilia con il dato non-GAAP di -5.053 milioni.
Due blocchi di riconciliazione nello stesso stile tabellare.
Utile netto GAAP di 28.243 milioni di dollari più interessi, tasse, deprezzamento e ammortamento per 2.364 milioni, seguiti dalle rettifiche non-GAAP per compensi basati su azioni, perdite su estinzione anticipata del debito e altro, per un EBITDA rettificato di 36.057 milioni rispetto ai 18.685 milioni e 4.569 milioni dei periodi di confronto.
Singolo blocco di riconciliazione con un'intestazione per il sottogruppo 'Rettifiche non-GAAP' a metà tabella.
Azioni diluite GAAP da 1.145 milioni a 1.149 milioni non-GAAP; EPS diluito GAAP da 24,67 dollari a 25,11 dollari non-GAAP; disponibilità liquide nette da attività operative per 25.388 milioni meno capex per 7.826 milioni più proventi da vendite e incentivi governativi, per un investimento di capitale netto di -7.084 milioni e un free cash flow rettificato di 18.304 milioni.
Tre blocchi di riconciliazione, con il ponte del free cash flow che occupa la metà inferiore.
Disponibilità liquide e mezzi equivalenti per 24.995 milioni di dollari più investimenti a breve termine, investimenti negoziabili a lungo termine e liquidità vincolata, meno il debito corrente e a lungo termine, per una liquidità netta di 24.433 milioni rispetto ai 6.511 milioni e -3.322 milioni dei periodi di confronto.
Tabella singola compatta con il totale della liquidità netta in grassetto sopra una linea di separazione.
Riconcilia l'outlook GAAP con l'outlook non-GAAP: ricavi invariati a 50,0 miliardi di dollari ± 1,0 miliardo; margine lordo approssimativamente all'86% in entrambi i casi; spese operative da circa 1,86 miliardi a 1,65 miliardi tramite una rettifica di 205 milioni; EPS diluito da $30,73 ± 1,00 a 31,00 $ ± 1,00. Una seconda tabella elenca i 309 milioni di dollari di rettifiche tramite riferimenti alfabetici.
Tabella superiore con tre colonne (Outlook GAAP, Rettifiche, Outlook non-GAAP) e riferimenti alfabetici nella colonna delle rettifiche; la tabella inferiore elenca le rettifiche contrassegnate dalle lettere con i relativi importi e il totale.
Slide di chiusura con il logo Micron e il disclaimer completo su marchi e note legali.
Sfondo nero con il logo e il payoff 'Intelligence Accelerated' in basso a sinistra, sopra un paragrafo legale in caratteri piccoli.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
Riceverai la presentazione completa dei risultati Micron FQ3 2026 da 44 slide, sia in formato PDF che in PowerPoint modificabile, oltre a un'anteprima pagina per pagina. Il file PPTX mantiene layout, tabelle e testi modificabili per permetterti di sostituire i contenuti con i tuoi.
Sì. Si tratta del deck ufficiale dei risultati FQ3-26 pubblicato da Micron sul proprio sito di investor relations in occasione dei risultati del 24 giugno 2026, inclusa la slide di Safe Harbor e tutte le tredici tabelle di riconciliazione in appendice.
È molto più narrativo del solito. La sezione del CEO si sviluppa su sedici slide di testo — trend di settore, modello di business, roadmap tecnologica, piani di fornitura — prima che appaia un singolo grafico finanziario. Se il tuo trimestre ha bisogno di essere spiegato e non solo riportato, questo è il modello migliore da copiare.
La slide di testo: una fotografia a tutta altezza che occupa un terzo dell'inquadratura accanto a una colonna con punti elenco. Compare circa venti volte, alternando il lato della foto, e sostiene l'intera sezione strategica senza grafici. È un'ottima soluzione al problema delle slide dense di testo che devono comunque mantenere un design curato.
Tre slide consecutive, titolate da '1 di 3' a '3 di 3', illustrano gli accordi strategici con i clienti: cosa sono e quanti ne sono stati firmati, come funzionano la struttura take-or-pay e le fasce di prezzo floor-to-ceiling, e l'impegno economico previsto. Sviluppare un tema su tre slide numerate è più onesto che comprimerlo in una singola slide affollata.
Le tabelle costituiscono il cuore di questo deck e sono gli elementi che più probabilmente rimarranno come oggetti modificabili. Apri il file PPTX e verifica prima di procedere: i deck per gli investitori esportati spesso mescolano oggetti nativi con immagini incollate. In ogni caso, layout, testi e colori restano modificabili.
Uno stile editoriale più che corporate: sfondi quasi bianchi, caratteri neri, nessun colore d'accento nel corpo del testo. Il colore vive solo nelle fotografie, in due divisori con sfumature full-bleed e in un numero gigante sfumato. Le tabelle utilizzano una riga di intestazione nera solida con ombreggiatura a righe alternate.
Ogni tabella riconcilia una voce specifica: margine lordo, spese operative, reddito operativo, costo del venduto, R&D, SG&A, utile netto, imposte sul reddito, EBITDA rettificato, azioni, EPS, free cash flow rettificato, liquidità netta e il bridge per l'outlook finanziario. Tenerle separate permette a ogni tabella di restare leggibile e a ogni slide del corpo centrale di citare in nota esattamente quella pertinente.
Micron pubblica il deck dei risultati e i Prepared Remarks di ogni trimestre su questa pagina; questo deck corrisponde al periodo FQ3-26.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.