
Fa parte di Esempi di presentazioni per investitori
Presentazione per gli investitori di Mapletree Logistics Trust novembre 2026: un deck di 32 slide di un REIT di Singapore, depositato presso SGX il 10 novembre 2026, che copre i risultati del 2Q FY26/27 (tre mesi fino al 30 settembre 2026) oltre a portafoglio, gestione del capitale, sostenibilità e outlook.
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Presentazione per gli investitori di Mapletree Logistics Trust novembre 2026: un deck di 32 slide di un REIT di Singapore, depositato presso SGX il 10 novembre 2026, che copre i risultati del 2Q FY26/27 (tre mesi fino al 30 settembre 2026) oltre a portafoglio, gestione del capitale, sostenibilità e outlook.
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
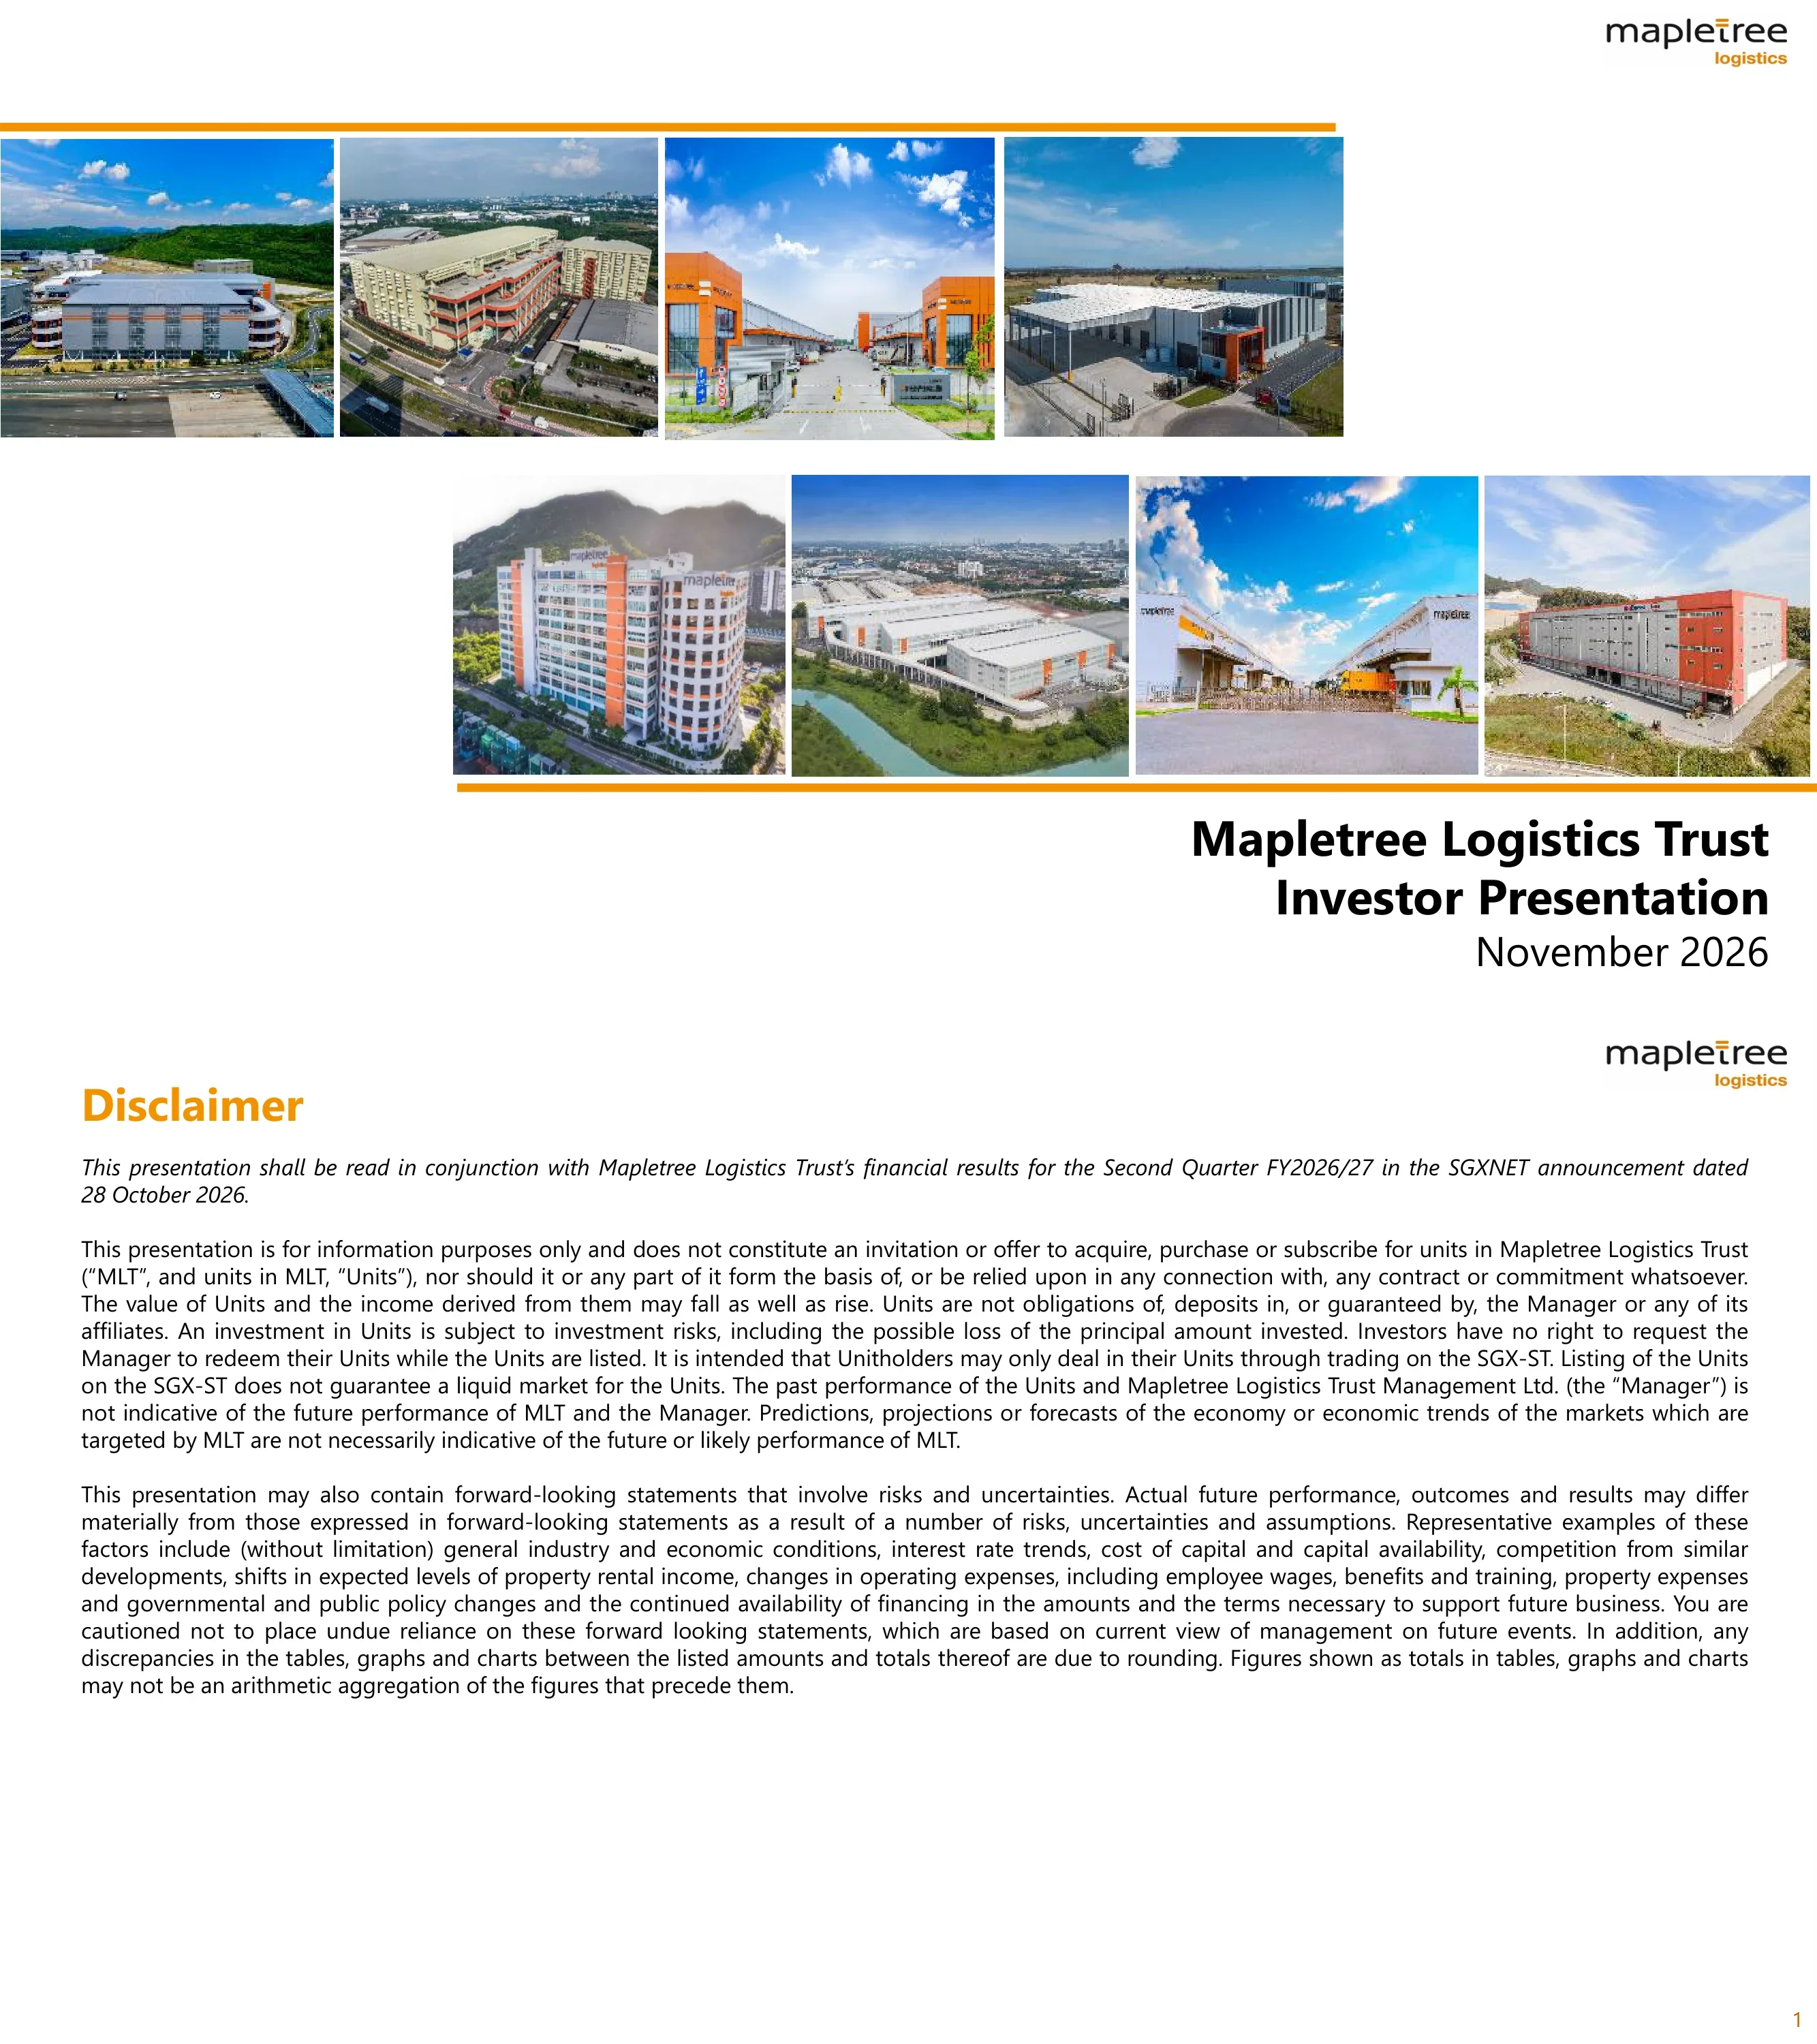
Slide del titolo di Mapletree Logistics Trust (MLT) 'Investor Presentation, November 2026'.
Foto a tutta larghezza di un sito logistico con il titolo e il logo Mapletree.
Specifica che la presentazione deve essere letta insieme all'annuncio dei risultati del 2Q FY2026/27 di MLT su SGXNET del 28 ottobre 2026. Disclaimer standard per i REIT su valore delle quote, rischio di investimento e dichiarazioni previsionali.
Pagina di solo testo con paragrafi densi.
Divisore di sezione con una foto del Mapletree Logistics Hub - Tanjung Pelepas, Malesia.
Foto al vivo con sovrapposizione del titolo della sezione.
MLT è il primo REIT logistico focalizzato sull'Asia Pacifico a Singapore: 172 proprietà in nove mercati, circa 8,1 milioni di mq di GFA, WALE di circa 2,5 anni per NLA e S$13,1 miliardi (S$, dollari di Singapore) di asset in gestione al 30 settembre 2026. Numero di proprietà: Singapore 43, Cina 40, Giappone 22, Corea del Sud 20, Australia 13, Vietnam 12, Hong Kong SAR 9, Malesia 9, India (quota minore).
Testo e riquadri KPI a sinistra; mappa dell'Asia Pacifico a destra con conteggio per paese e città chiave, oltre a sovrapposizioni delle rotte marittime.
Grafico della struttura: lo Sponsor Mapletree Investments Pte Ltd detiene il 27,3% delle quote; altri detentori il 72,7%. Relazioni tra Gestore, Trustee (HSBC Institutional Trust Services) e Property Manager con flussi di commissioni. La politica di distribuzione è pari ad almeno il 90% del reddito imponibile, pagato trimestralmente.
Diagramma della struttura con frecce che collegano Sponsor, Detentori di quote, Gestore, Trustee, Property Manager e portafoglio immobiliare, con un grafico a torta della proprietà.
Due decenni di crescita: AUM da S$0,4 miliardi nel 2005 a S$13,1 miliardi entro l'FY25/26, NAV per quota da S$0,56 a S$1,26, NLA da 0,8 mln a 8,2 mln di mq, occupazione pari o superiore al 95%, rendimento totale ~6,8% annuo in 20 anni. Fasi dal 2005-2010 al 2021-2025 con totali di acquisizioni e dismissioni (es. acquisizioni 2021-2025 S$3.092 milioni, dismissioni S$469 milioni).
Timeline di cinque fasi con note puntate più una colonna KPI che confronta il 2005 con l'FY25/26.
Strategia: rinnovamento del portafoglio attraverso acquisizioni accrescitive, valorizzazione strategica degli asset e dismissioni selettive. Mix target 65-70% mercati sviluppati e 30-35% mercati emergenti; ~S$1 mld di proprietà identificate per la dismissione (oltre S$500 milioni già eseguite secondo la pagina); pipeline dello sponsor in India, Vietnam, Malesia e Australia.
Quadro strategico: pilastri superiori, tre colonne per acquisizioni, valorizzazioni e dismissioni con elenchi puntati.
Ad oggi MLT ha eseguito oltre S$1,4 miliardi di dismissioni con un premio medio rispetto alla valutazione del 20%. La pagina elenca le proprietà dismesse per mercato, principalmente Singapore, Giappone, Malesia e Cina.
Collage di foto di proprietà con un lungo elenco di nomi di immobili attorno a un titolo centrale.
Dismissioni per circa S$243 milioni eseguite nell'FY26/27 con un premio medio del 3,1% rispetto alla valutazione, attraverso sei transazioni (vendite in Cina al Fondo RMB e a terzi, 39 Changi South Avenue 2 per S$16,6 milioni, un sito a Derrimut in Australia per AUD 28,0 mln, due unità frazionate a Hong Kong). Ciclo di riciclo del capitale in quattro fasi e note a piè di pagina sulle valutazioni.
Banner superiore con processo in quattro fasi, tabella delle transazioni con acquirente, area, valore concordato e valutazione, e piccole note a piè di pagina.
Casi studio di riqualificazione di asset datati in moderne strutture ramp-up con foto prima/dopo: Benoi (GFA aumentata di 4 volte, S$122 milioni), Toh Guan (2,7x, S$95 milioni), Pioneer (1,8x, S$90 milioni), Ouluo Shanghai (2,3x, S$205 milioni) e Joo Koon.
Griglia di coppie di foto prima/dopo, ciascuna con etichette sull'incremento della GFA e sui costi.
Riqualificazione di Changi South: due asset maturi diventano una struttura ramp-up di 5 piani, GFA in aumento del 34% a 499.666 piedi quadrati, costo stimato ~S$141 milioni, costruzione dal Q1 2027 al Q2 2029. Singapore è il mercato principale con oltre il 30% dei ricavi lordi; obiettivo Green Mark Super Low Energy.
Testo a punti sulla sinistra con sottosezione sulla sostenibilità; rendering (impressione dell'artista) sulla destra.
Divisore di sezione per i punti salienti del trimestre (foto dell'hub di Tanjung Pelepas, Malesia).
Foto a tutta pagina con titolo della sezione.
3 mesi chiusi al 30 settembre 2026: ricavi lordi S$180,0 milioni (+1,4% a/a), NPI S$154,8 milioni (+1,0%), DPU 1,816 centesimi (+0,1%). Occupazione 96,4%, WALE 2,5 anni, rental reversion +2,1% (+4,2% escl. Cina), leva finanziaria aggregata 37,5%, 90% del debito coperto a tassi fissi, costo medio del debito 2,7%, 74% del reddito coperto. Inclusa anche un'emissione di titoli perpetui da S$400 milioni al 3,5% e un bond in RMB da CNY 500 milioni al 2,1%.
Tre pannelli KPI (finanziario, operativo, gestione del capitale) con cifre grandi e didascalie sulle variazioni, oltre a due colonne di punti elenco.
Tabella (S$'000): ricavi lordi 180.000 vs 177.471 (+1,4%); spese immobiliari 25.215 (+4,4%); NPI 154.785 (+1,0%); costi di indebitamento 38.588; importo distribuibile 100.952 (+2,8%); DPU 1,816 vs 1,815 centesimi. Il commento spiega i driver.
Tabella finanziaria a sinistra con colonna delle variazioni e commenti puntati a destra.
Sei mesi chiusi al 30 settembre 2026: ricavi lordi 358.892 (+1,1%), NPI 311.203 (+1,5%), importo distribuibile 199.577 (+1,9%), DPU 3,632 centesimi vs 3,627 (+0,1%), in S$'000.
Tabella finanziaria e commenti puntati.
Ricavi lordi 180.000 vs 178.892 (+0,6%); spese immobiliari +12,2%; NPI 154.785 vs 156.418 (-1,0%); DPU invariato a 1,816 centesimi. Note su tasse immobiliari e rettifiche utenze.
Tabella finanziaria con commenti puntati.
Al 30 settembre 2026: attività totali S$13.841 milioni, debito totale S$5.125 milioni, attività nette S$6.524 milioni, NAV per unità S$1,27, leva finanziaria 37,5% (40,5% al 30 giugno), costo dell'indebitamento 2,7%, durata del debito 3,4 anni, ICR 2,9x, Fitch BBB+ stabile. Il debito netto è sceso di S$389 milioni t/t.
A sinistra tabella dello stato patrimoniale e riga sulla sensibilità ICR; a destra commento su leva e costi.
Ampia liquidità: S$1.152 milioni di linee di credito impegnate per rifinanziare il debito dell'FY26/27. Mix di valute: JPY 28%, RMB 25%, SGD 13%, KRW 11%, HKD 10%, MYR 8%, AUD 4%, USD 1%. Durata media del debito 3,4 anni.
A sinistra elenco della ripartizione valutaria, a destra grafico a barre impilate delle scadenze per tipo di linea di credito.
Circa il 90% del debito è coperto o a tasso fisso (pro forma 83% escluso l'effetto temporale), ~74% dell'importo distribuibile nei prossimi 12 mesi coperto o derivato in SGD. Note sulla tempistica dei titoli perpetui.
Grafici per debito coperto vs non coperto e reddito per valuta, con punti elenco sulle conclusioni.
I mercati sviluppati ancorano circa il 70% di AUM e ricavi. AUM S$13,1 miliardi: Singapore 20,9%, Hong Kong SAR 22,0%, Cina 17,6%, Giappone 13,7%, Corea del Sud 8,3%, Australia 7,7%, Malesia 5,7%, Vietnam 3,0%, India 1,1%. Ricavi 1H FY26/27 S$358,9 milioni: Singapore 31,4%, HK 16,6%, Cina 14,4%, Giappone 10,8%.
Due grafici a ciambella affiancati con una legenda centrale condivisa per i paesi.
985 clienti; i primi 10 locatari rappresentano il 19,9% dei ricavi lordi (Equinix 3,8%, CWT 3,6%, Coles 2,3% e altri). Circa l'85% dei ricavi proviene dalla distribuzione domestica e il 15% dalle esportazioni. Ripartizione del settore commerciale per ricavi a settembre 2026.
Icone dei settori dei locatari con percentuali e una striscia di loghi dei primi 10 locatari.
Occupazione del portafoglio al 96,4% a settembre 2026 (es. Singapore 99,4%, Hong Kong SAR 94,4%, India 85,3%). Scadenza dei contratti per NLA: FY26/27 15,9%, FY27/28 34,0%, FY28/29 20,4%, FY29/30 10,8%, FY30/31 3,3%, oltre 15,6%, suddivisi in monoutente e multi-locatario.
Grafico a barre impilate delle scadenze e una striscia sull'occupazione del mercato.
Separatore di sezione con una foto dei pannelli solari sul tetto del Mapletree Joo Koon Logistics Hub, Singapore.
Foto a tutta pagina con titolo.
Finanziamenti green e sostenibili per S$1,5 miliardi (~28% dei prestiti); locazioni green al 70% della NLA del portafoglio nell'FY26/27 YTD (64% nell'FY25/26); capacità solare di 132,9 MWp verso l'obiettivo di 150 MWp entro il 2030; 79 asset con certificazione green per 5,2 milioni di mq (67% della GFA); neutralità carbonica per Scope 1 e 2 entro il 2030.
Quattro pannelli tematici con elenchi puntati e piccoli grafici sulla crescita del solare e delle certificazioni.
Separatore di sezione con foto del Mapletree Logistics Hub Tsing Yi, Hong Kong SAR.
Foto a tutta pagina con titolo.
Outlook globale incerto con tassi elevati per un periodo prolungato e volatilità valutaria; mercati sviluppati oltre il 70% del valore e dei ricavi; circa l'85% dei ricavi derivante dai consumi interni. Priorità: occupazione ed efficienza dei costi, rinnovamento continuo, hedging.
Tre colonne di elenchi puntati con intestazioni.
Slide di chiusura con foto del Mapletree Shah Alam Logistics Park, Malesia.
Foto a tutta pagina con titolo di ringraziamento.
Separatore dell'appendice con foto del Coles Chilled Distribution Centre, Australia.
Foto a tutta pagina con titolo.
Pipeline dello Sponsor (MIPL): i progetti completati totalizzano 3.471.900 mq di GFA (Cina 2.691.433, Vietnam 435.253, India 233.243, Australia 111.971); i progetti in corso totalizzano 1.430.840 mq (Malesia 676.270, India 326.257, Hong Kong 227.836, Vietnam 110.477, Australia 90.000).
Due tabelle dei progetti completati e in corso per paese con GFA.
Rental reversion del portafoglio nel 2Q FY26/27 +2,1% (+4,2% esclusa la Cina); Cina -1,7% rispetto al -3,0% dell'anno precedente. Per mercato: Singapore 5,3%, Corea del Sud 6,3%, Vietnam 5,3%, Giappone 1,8%, Malesia 2,8%, India 3,3%, Hong Kong 0,5%. Include aggiornamenti di mercato JLL per paese.
Tabella delle reversion per mercato per due trimestri accanto a punti elenco di aggiornamento del mercato.
Scadenza dei contratti di locazione del portafoglio per NLA: FY26/27 15,9%, FY27/28 34,0%, FY28/29 20,4%, FY29/30 10,8%, FY30/31 3,3%, oltre 15,6%, con ogni anno suddiviso per nove mercati. Le etichette dettagliate dei segmenti sono di piccole dimensioni.
Grafico a colonne in pila con molte etichette dati piccole e una legenda per mercato.
Locazione del terreno sottostante (per NLA): fino a 30 anni 23,8% (55 asset), 31-60 anni 45,4% (50), oltre 60 anni 5,9% (9), proprietà fondiaria (freehold) 24,9% (58). Durata residua media ponderata della locazione 36,7 anni.
Colonne in pila per anni residui e mercato, con tabella riassuntiva sopra.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
32 pagine: panoramica, strategia, dismissioni e riqualificazioni, punti salienti del 2Q FY26/27 e tabelle finanziarie, gestione del capitale, diversificazione del portafoglio e dei locatari, sostenibilità, outlook e un'appendice.
L'anno fiscale di MLT inizia ad aprile, quindi il 2Q FY26/27 va da luglio a settembre 2026, mentre l'1H FY26/27 copre il periodo da aprile a settembre 2026.
Per il 2Q FY26/27: ricavi lordi S$180,0 milioni (+1,4%), NPI S$154,8 mln (+1,0%), DPU 1,816 centesimi (+0,1%), occupazione 96,4%, leva finanziaria complessiva 37,5%.
Si tratta della presentazione per gli investitori di Mapletree Logistics Trust depositata presso SGX il 10 novembre 2026, da leggere insieme all'annuncio dei risultati su SGXNET del 28 ottobre 2026.
Le società quotate a Singapore riferiscono semestralmente; i REIT come MLT pubblicano comunque aggiornamenti trimestrali e questo deck copre i risultati del 2Q e dell'1H. Gli aggiornamenti Q1/Q3 di altre società SGX sono considerati aggiornamenti aziendali.
Sì, la pagina della Galleria offre i download. Verifica i termini della fonte originale prima del riutilizzo.
Sì. Il riepilogo dei KPI, le tabelle finanziarie, i grafici a ciambella e i layout dei divisori si adattano facilmente ad altri REIT o società immobiliari.
La maggior parte lo è. I grafici sulla scadenza dei contratti di locazione per area geografica e sui contratti di locazione dei terreni utilizzano etichette molto piccole, quindi controlla l'originale per i valori dettagliati.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.