
Fa parte di Esempi di presentazioni per investitori
Presentazione per gli investitori del Gruppo Lufthansa, dicembre 2025
Navigazione Rapida
Tag
Condividi le slide
Presentazione per gli investitori del Gruppo Lufthansa, dicembre 2025
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
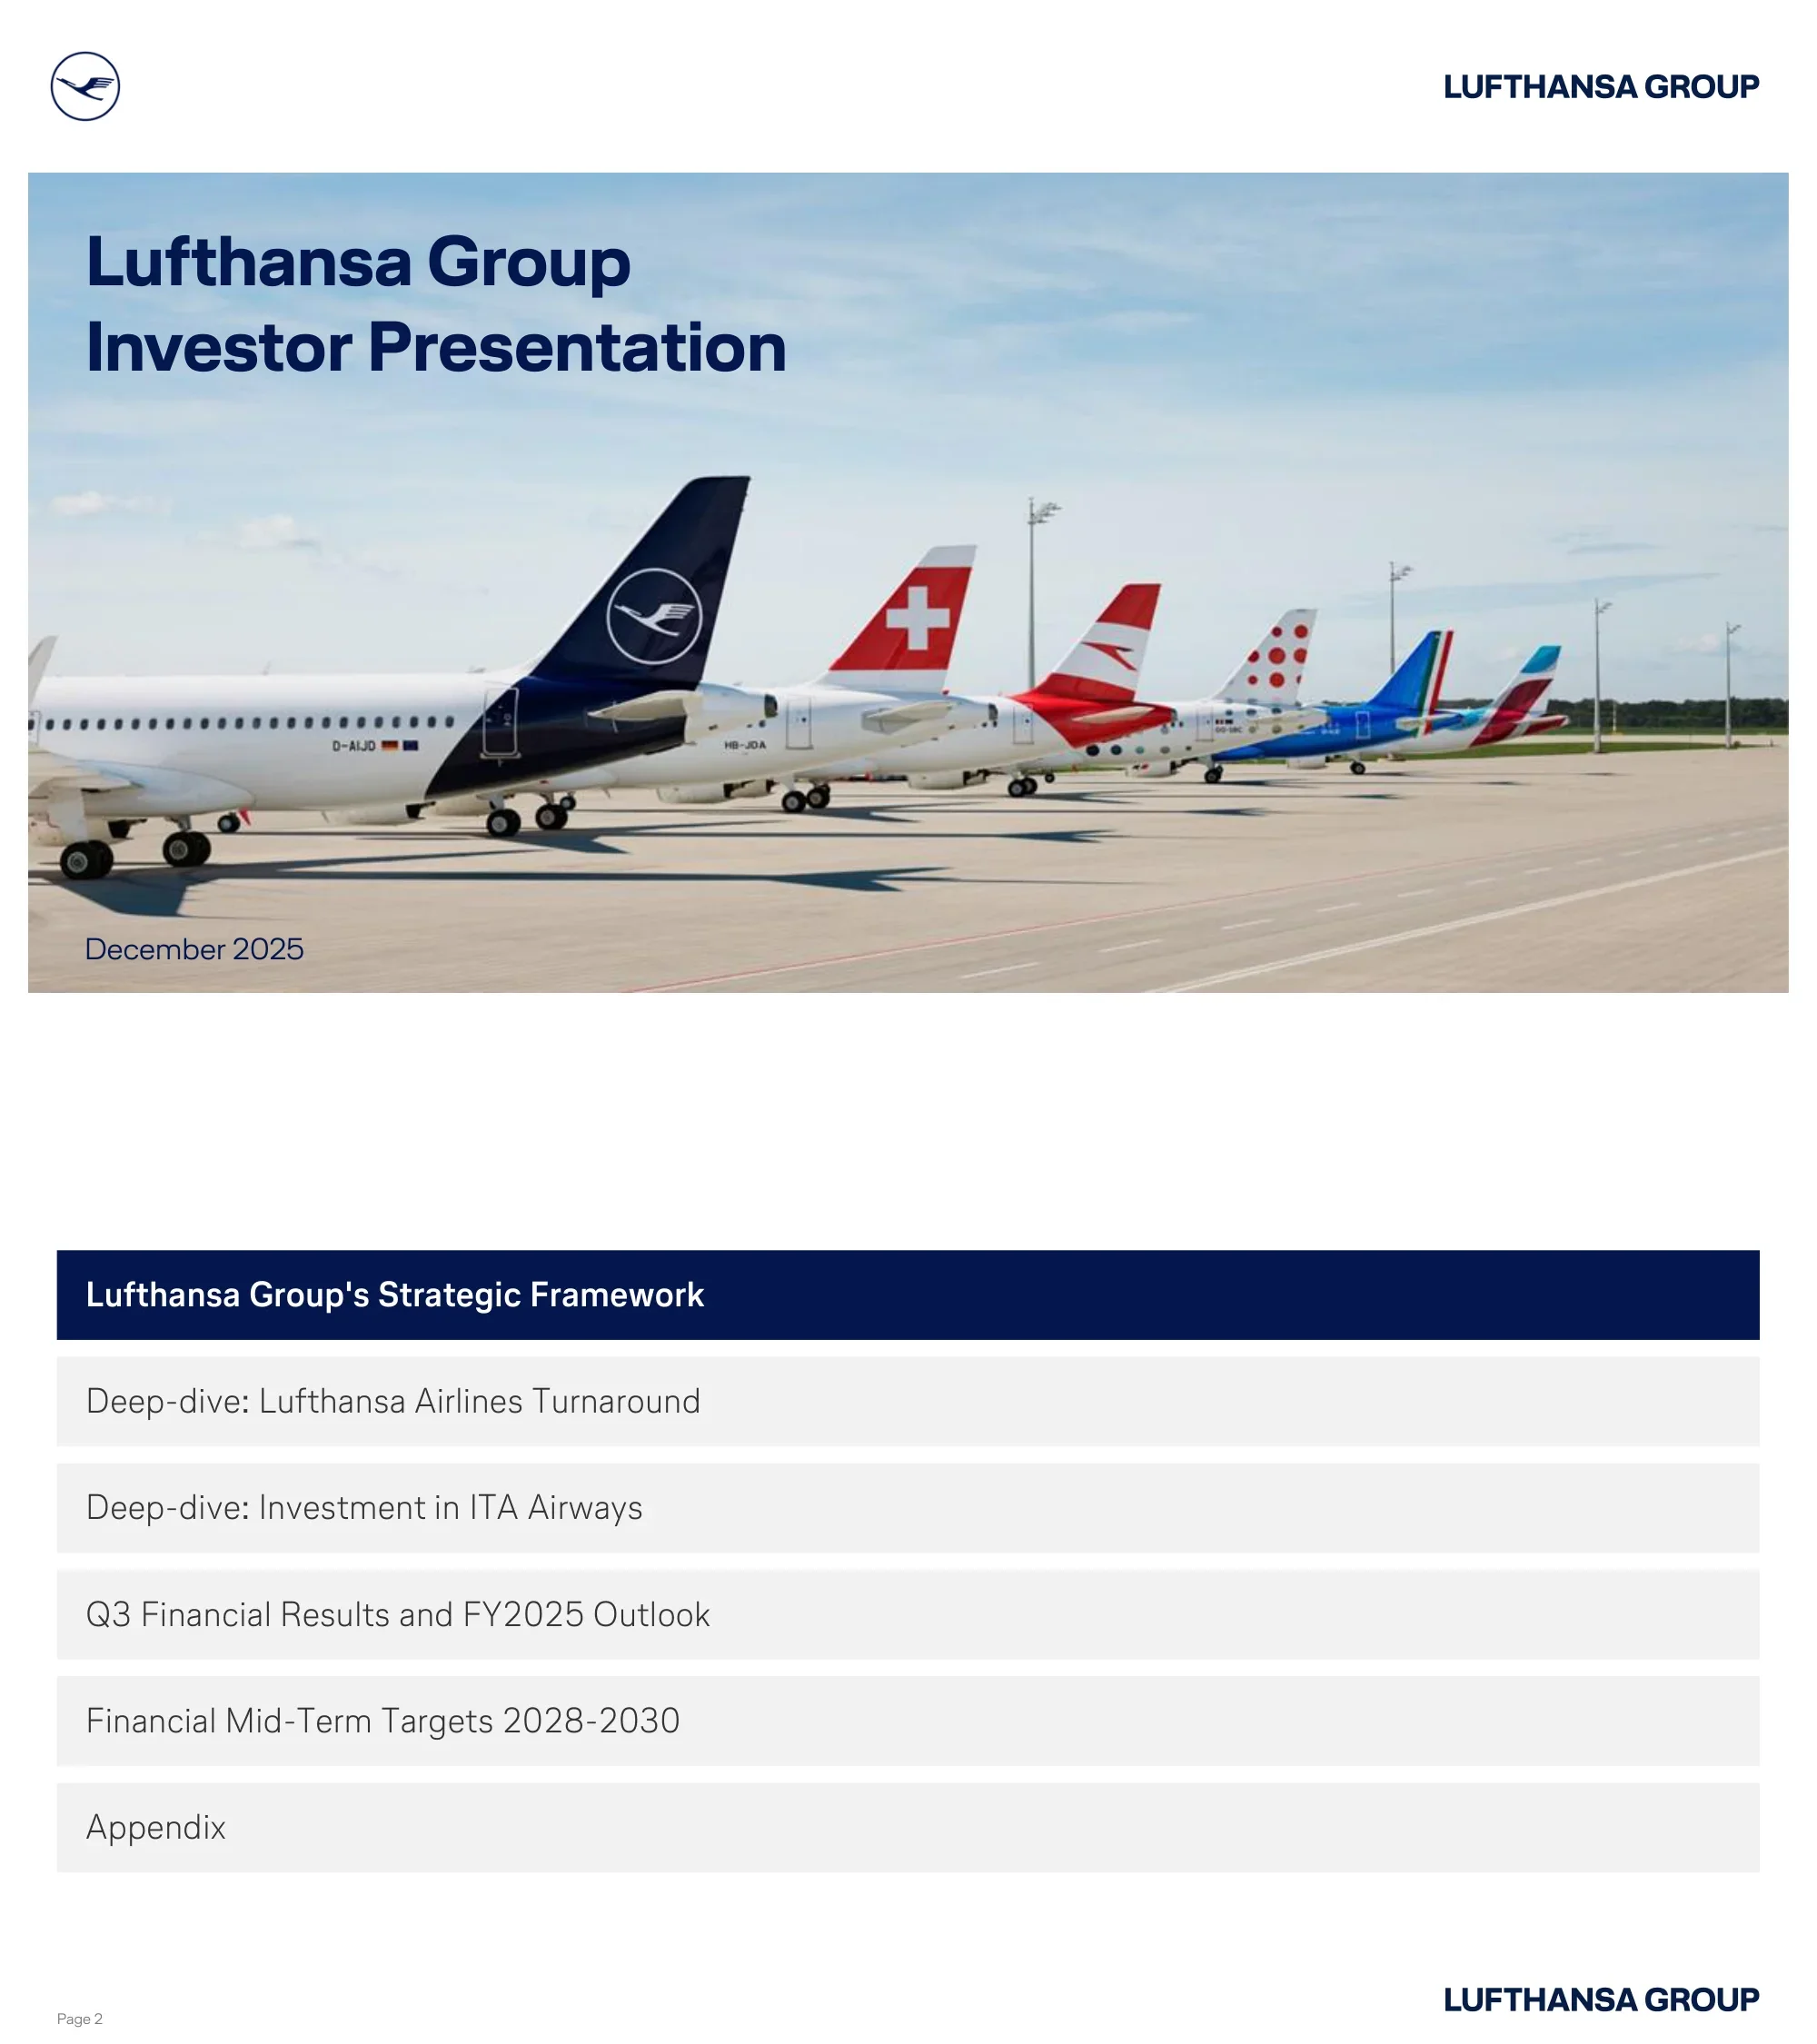
Slide del titolo con il logo di Lufthansa Group, il titolo completo della presentazione e la data di dicembre 2025, sullo sfondo di una foto suggestiva di diverse derive verticali di aerei di Lufthansa Group su una pista (Lufthansa, SWISS, Austrian, Brussels Airlines, Eurowings, ITA Airways).
Sfondo fotografico a tutta pagina con testo sovrapposto in alto a sinistra; branding nell'angolo in alto a destra
Ordine del giorno in cinque sezioni: Quadro strategico di Lufthansa Group, Approfondimento: Risanamento di Lufthansa Airlines, Approfondimento: Investimento in ITA Airways, Risultati finanziari del terzo trimestre e previsioni per l'anno fiscale 2025, Obiettivi finanziari a medio termine 2028-2030 e Appendice.
Elenco verticale impilato dei titoli delle sezioni con il primo elemento evidenziato in blu scuro; sfondo bianco pulito
Griglia di riquadri con metriche chiave: €38 miliardi di ricavi del gruppo nel 2024, 131 milioni di passeggeri, oltre 730 aeromobili (230 in ordine + 100 tramite ITA), oltre 100.000 dipendenti provenienti da 160 paesi, marchio di compagnia aerea n. 1 in tutti i mercati nazionali, +70% di soddisfazione del cliente, MRO €7,4 miliardi di ricavi, Logistica €3 miliardi+ di ricavi, 99% di regolarità e +10 punti di puntualità nel terzo trimestre del 2025.
Griglia di riquadri KPI 3×3 con riquadri alternati blu scuro e grigio chiaro; numeri di metriche in grassetto con sottotitoli descrittivi
Rappresenta la creazione di valore attraverso quattro pilastri strategici: Hub Airlines (€27 miliardi di ricavi nel 2024, esecuzione della trasformazione), P2P Airline/Eurowings (€3 miliardi, espansione nel settore del tempo libero), Logistica/Cargo (€3 miliardi, Top 3 globale) e MRO/Technik (€7 miliardi, Ambition 2030). Il modello operativo integrato 'One Group' collega clienti e azionisti.
Diagramma ad arco nella parte superiore che va dai clienti agli azionisti; quattro caselle pilastro con codice colore sottostante; banner dei dipendenti nella parte inferiore
Affronta le sfide del lavoro a livello di settore (forza lavoro che invecchia: >50% in pensione in 10 anni; carenza di 1,4 milioni di professionisti necessari entro il 2034) rispetto alla solida base di personale di Lufthansa Group: oltre 100.000 dipendenti provenienti da 160 paesi, 6% di turnover (inferiore alla media del settore), indice di coinvolgimento di 3,8 (superiore alla media del settore di 3,6), oltre 350.000 candidature di lavoro ricevute nel 2024.
Divisione in due colonne: la colonna di sinistra elenca le sfide con le icone; la colonna di destra mostra le statistiche della 'Spina dorsale resiliente' con una foto del team
Descrizione dell'attività di Lufthansa Technik: fornitore MRO leader, copre tutti i segmenti dalla punta alla coda, contratti di servizio a lungo termine, simbiotico con il gruppo, mercato in crescita di $150 miliardi. Classifica degli specialisti MRO: n. 1 Lufthansa Technik, n. 2 MTU, n. 3 StandardAero. Crescita dell'EBIT rettificato: €463 milioni (margine del 7%, 2019) → €607 milioni (8,5%, 2024) → >€1.000 milioni (>10%, 2030).
Colonna di sinistra: punti elenco della descrizione dell'attività in una casella bordata; Colonna di destra: tabella di classificazione + grafico a barre che mostra la traiettoria dell'EBIT
Lufthansa Cargo: trasporto in tutto il mondo utilizzando lo spazio di stiva e 22 aerei cargo dedicati, collega >350 destinazioni globali da 5 hub, in crescita in speciali/express (>40% nel 2024). La classifica è migliorata dal n. 8 (2020) al n. 4 (oggi). EBIT rettificato: €1 milione (2019) → €251 milioni (margine del 7,7%, 2024).
Colonna di sinistra: punti elenco della descrizione dell'attività; Destra: Cronologia della classifica Cargo (grafico a freccia) + grafico a barre dell'EBIT
Eurowings: compagnia aerea di valore P2P leader, leader di mercato in 4 bacini di utenza tedeschi al di fuori degli hub, 13 basi europee con >120 A/C, 60% segmento leisure, tour operator Eurowings Holidays. Posizioni di quota di mercato: Stoccarda ~40%, Colonia >35%, Düsseldorf >35%, Amburgo ~30%. Il margine EBIT rettificato è migliorato da -5,3% (2019) a 7,1% (2024).
Colonna di sinistra: punti elenco della descrizione dell'attività in una casella bordata; Destra: riquadri della posizione di quota di mercato + grafico a barre del margine EBIT
Tre percorsi di trasformazione paralleli: (1) Risanamento di Lufthansa Airlines (eccellenza operativa e commerciale, riduzione strutturale dei costi) — Obiettivo: aumento dell'EBIT di €2,5 miliardi entro il 2028; (2) Altri programmi di efficienza delle compagnie aeree (eccellenza commerciale + riduzione dei costi); (3) Modernizzazione della flotta (risparmio di carburante + costi MRO inferiori per un ulteriore aumento del margine).
Tre colonne di uguale larghezza, ciascuna con un banner fotografico, logo/icona, testo descrittivo e metrica target
Doppia strategia: 'One Group' (sfruttare la potenza del gruppo — scala attraverso processi guidati dal gruppo) e 'Local champions' (prodotto e consegna su misura — perfetta aderenza ai mercati locali). Insieme creano il 'Più grande gruppo aereo europeo integrato'.
Layout a due colonne con foto a tutta pagina nella parte superiore; caselle di descrizione del testo sotto ciascuna; banner di enfasi nella parte inferiore
Spettro di maturità orizzontale da Locale → Allineato → Unificato → Gruppo. Lufthansa Group si sta muovendo da 'Oggi' (Unificato) verso 'Futuro' (Gruppo). Esempi: consegna delle operazioni di volo (Locale), architettura IT (Allineato), esperienza digitale del cliente (Unificato), gestione della flotta (Gruppo).
Cronologia orizzontale a freccia con quattro fasi di maturità; esempi elencati sotto ogni fase; indicatori di posizione LHG sulla freccia
Flotta widebody: 13 tipi di A/C passeggeri oggi → 6-9 entro il 2030 (ritiro di A340-600, A330-200, 767-300, 747-400, A340-300 entro il 2026-27, 777-200 entro il 2028). La flotta cresce da 782 (operativa, 2025) a 814 entro il 2030. La quota di A/C di nuova generazione aumenta dal 27% al 58%; la quota di widebody dal 25% al 28%.
Sinistra: grafico di consolidamento del tipo di aeromobile con segni X per i pensionamenti; Destra: tre riquadri metrici che mostrano le statistiche della flotta
Quattro categorie di vantaggi della flotta di nuova generazione: Carburante e sostenibilità (fino al -30% di consumo di carburante), MRO (in media -20-30% di costi MRO), Equipaggio (fino al +3% di produttività dell'equipaggio), Cargo (+100% di ricavi dalla stiva cargo). In sintesi: fino al 15% di aumento del margine di contribuzione sulle prime rotte; in media 10 milioni di euro di aumento dell'EBIT per ogni nuovo aeromobile widebody.
Quattro colonne uguali con banner fotografici e metriche di impatto con freccia verso il basso; barra di riepilogo inferiore con cifre chiave in evidenza
Obiettivi di emissione di CO2: -30,6% gCO2/RTK entro il 2030 rispetto al 2019; -50% di CO2 netta entro il 2030; CO2-neutralità entro il 2050. Quattro iniziative di sostenibilità: Flotta (230 nuovi A/C, riduzione dei costi di CO2 e carburante di 1,4 miliardi di euro all'anno), Ops (risparmio di carburante del 4,5% entro il 2030, pellicola AeroSHARK riblet), SAF (prima compagnia a offrire SAF nelle operazioni regolari), Partnership (combustibili solari Synhelion).
Sinistra: riquadro con obiettivi di emissione con tre cifre di riduzione in grassetto; Destra: quattro righe di iniziative con foto e descrizioni
Tre hub offrono Allegris / SWISS Senses. La nuova quota di prodotti premium presso Lufthansa & SWISS cresce dal 12% (2025) → 33% (2026) → 68% (2027) → 85% (2028) → 94% (2029) → 100% (2030). La Premium Economy cresce di circa il 50% in termini di posti tra il 2019 e il 2030. La First Class è ridimensionata, la Business Class è individualizzata.
Sinistra: elenco di quattro livelli di prodotto con icone; Destra: grafico ad area/timeline che mostra la quota di prodotti nuovi rispetto a quelli attuali per anno, con foto degli interni della cabina
Metriche chiave dei clienti: ~5% in più di spesa media per transazione nei canali digitali su base annua; 70% delle richieste di assistenza tramite canali digitali; 800.000 utenti giornalieri di picco sull'app Lufthansa (4,6 stelle sull'App Store); >50% dei clienti vola con più di una compagnia aerea LHG per viaggio; aumento del 161% delle iscrizioni mensili a Miles & More nel 2024 rispetto al 2021.
Griglia a mosaico di sei riquadri con un mix di riquadri metrici e foto; numeri in grassetto con contesto descrittivo
Miles & More ha più di 45 milioni di membri. Quattro pilastri: Programma fedeltà (miglia e status, che guidano la fedeltà in tutto il gruppo), Pagamento (carta di credito co-branded con Deutsche Bank), Retail (ampia possibilità di guadagnare e riscattare presso i partner retail), Partnership (hotel, rivenditori, compagnie aeree partner).
Griglia a mosaico 2×2 con ogni quadrante caratterizzato da una foto e dal titolo del pilastro del programma in grassetto più la descrizione
Slide di navigazione dell'agenda che evidenzia la sezione attiva corrente: 'Approfondimento: Ristrutturazione di Lufthansa Airlines'.
Elenco dell'agenda impilato verticalmente; sezione attiva evidenziata in blu navy scuro; sezioni inattive in grigio chiaro
Effetto EBIT rettificato lordo del programma di ristrutturazione LHA: ~35% di impatto sui ricavi, ~65% di riduzione dei costi. Il diagramma a cascata mostra le singole misure: Offerta premium per i clienti, Ricavi retail e accessori, Miglioramento della stabilità operativa, Aumento della produttività, Efficienza e automazione a terra, Eccellenza dei costi Amministrazione. Totale: 1,5 miliardi di euro entro il 2026; impatto lordo di 2,5 miliardi di euro entro il 2028.
Sinistra: due riquadri percentuali impilati (suddivisione ricavi/costi); Centro: grafico a barre orizzontale a cascata/scala; Destra: riquadro target tratteggiato
Slide di navigazione dell'agenda che evidenzia la sezione attiva corrente: 'Approfondimento: Investimento in ITA Airways'.
Elenco dell'agenda impilato verticalmente; sezione attiva evidenziata in blu navy scuro; sezioni inattive in grigio chiaro
Razionale a tre pilastri per l'investimento in ITA: LHG (caso di investimento interessante, maggiore accesso al mercato italiano), ITA (società di nuova costituzione con risorse efficienti in termini di costi), Italia (mercato LHG più importante al di fuori dei mercati nazionali e degli Stati Uniti), Roma FCO (uno dei migliori hub europei per qualità, costi e crescita della capacità).
Griglia a mosaico 2×2 con riquadri alternati blu navy scuro e chiaro; ogni riquadro ha un'intestazione del pilastro in grassetto e una breve descrizione; foto di lifestyle/destinazione
Mappa dell'Europa che mostra le popolazioni della rete di hub LHG in un raggio di 60 minuti (Francoforte 7 milioni, Monaco 3 milioni, Zurigo 3 milioni, Vienna 3 milioni, Bruxelles 5 milioni, Roma 4 milioni, ecc.). Cinque motivazioni strategiche: Centralità del cliente (ITA marchio locale forte), Internazionalizzazione (arricchimento culturale), Potenziale di crescita (nuovo mercato nazionale, espansione della rete), Stabilità operativa attraverso ridondanze, Flessibilità geografica (Roma come hub 5* scalabile).
Sinistra: mappa circolare dell'Europa con cerchi della popolazione degli hub; Destra: cinque punti elenco con motivazioni strategiche con icone e intestazioni in grassetto
Roadmap delle sinergie in tre fasi: Fase 1 (partecipazione di minoranza, 2025): 20-30% delle sinergie — ottimizzazione della rete/hub, armonizzazione commerciale, lounge e Miles & More, efficienze cargo. Fase 2 (2026-27): 70-80% — Star Alliance, ottimizzazione del leasing e MRO, armonizzazione IT. Dopo il consolidamento completo: 100% delle sinergie (10-15% dei ricavi ITA del 2024) — proprietà centralizzata degli A/C, MRO tecnico, finanziamento. Opzioni call disponibili fino al 2033.
Timeline orizzontale a livelli con tre fasi di sinergia; ogni fase mostra la percentuale acquisita e i flussi di lavoro specifici come riquadri etichettati
Slide di navigazione dell'agenda che evidenzia la sezione attiva corrente: 'Risultati finanziari del terzo trimestre e previsioni per l'anno fiscale 2025'.
Elenco dell'agenda impilato verticalmente; sezione attiva evidenziata in blu navy scuro; sezioni inattive in grigio chiaro
Tabella P&L dell'intero anno 2024 rispetto al 2023: Ricavi €37.581m (+6%), Spese operative €39.097m (+9%), EBIT rettificato €1.645m (-39%), margine EBIT rettificato 4,4% (-3,2%p), EBIT €1.731m, Utile netto €1.380m (-18%), Flusso di cassa disponibile rettificato €840m (-55%). Pressioni sui costi derivanti dai costi dei materiali (+10%), personale (+8%).
Tabella finanziaria a larghezza intera con riga di intestazione blu scuro; righe di metriche alternate tra evidenziazioni in grassetto e testo standard; colonna della variazione percentuale
Q3 2025 rispetto al Q3 2024: Ricavi €11.199m (+4%), EBIT rettificato €1.331m (-1%), margine EBIT rettificato 11,9% (-0,6%p), Utile netto €966m (-12%). Punti salienti principali: costo dei materiali escluso il carburante +11% (cerchiato), costo del carburante -8% (cerchiato), Flusso di cassa disponibile rettificato €818m rispetto a €128m (+539%, cerchiato).
Tabella finanziaria P&L con callout circolari evidenziati sulle principali variazioni anno su anno; navigazione a schede per Riepilogo FY2024 / Dettagli Q3 2025
KPI di Passenger Airlines: ASK 96.366m (+3,2%), SLF 87,5% (+0,4%p), Yield 8,9€c (-5,4%, corto raggio -5,9%, lungo raggio -5,1%), RASK 9,4€c (-2,2%), CASK 6,1€c (+0,5%). EBIT rettificato €1.158m (12,9%) rispetto a €1.162m (13,1%) nel Q3'24, variazione -4. Contributo ITA: +€35m EBIT rettificato.
Layout a tre colonne: tabella KPI a sinistra, confronto grafico a barre al centro, punti di commento a destra
Waterfall EBIT/FCF rettificato YTD: EBIT rettificato €1.480m (rispetto al '24: €1.177m) + A&D €1.884m + Capitale circolante commerciale €808m − Altro flusso di cassa operativo €233m = Flusso di cassa operativo €3.939m (rispetto al '24: €3.303m) − CAPEX netto €1.811m − Rimborsi leasing IFRS 16 €286m = Flusso di cassa disponibile rettificato €1.842m (rispetto al '24: €1.006m).
Grafico a barre waterfall orizzontale con elementi bridge positivi (blu scuro) e negativi (grigi); bolle di confronto con l'anno precedente sopra le barre di inizio/fine
Liquidità: €11,9 miliardi (settembre 2025) rispetto a €11,0 miliardi (dicembre 2024), obiettivo €8-10 miliardi. Debito netto €5,1 miliardi + pensione €2,1 miliardi = €7,2 miliardi di debito netto/pensione totale. Debito netto/EBITDA: 1,6x (settembre 2025) rispetto a 2,0x (dicembre 2024). Outlook stabile BBB-/Baa3. Obbligazione convertibile da €600 milioni emessa a settembre con cedola dello 0%.
Tre sezioni: grafico a barre della liquidità a sinistra, grafico a barre stacked del debito netto al centro, punti di commento a destra
Guidance FY2025: ASK +~4% rispetto al 2024, EBIT rettificato in aumento significativo rispetto al 2024, CAPEX netto €2,7-3,3 miliardi, FCF rettificato stabile rispetto al 2024, payout dei dividendi 20-40% dell'utile netto. Q4 2025: capacità ~+4% YoY, RASK piatto, aumento CASK <+2,5% YTD, LH Technik EBIT rettificato stabile. 2026: capacità +4%, consegne a lungo raggio raddoppiate, impatto sugli utili lordi di LHA Turnaround €1,5 miliardi.
In alto: cinque riquadri di guidance KPI in blu scuro; In basso a sinistra: tabella dei dettagli del Q4 2025; In basso a destra: elenco puntato dell'outlook 2026
Slide di navigazione dell'agenda che evidenzia la sezione attiva corrente: 'Obiettivi finanziari a medio termine 2028-2030'.
Elenco dell'agenda stacked verticale; sezione attiva evidenziata in blu scuro; sezioni inattive in grigio chiaro
Obiettivi finanziari 2028-2030: margine EBIT rettificato 8-10%, ROCE rettificato 15-20%, >€2,5 miliardi di FCF rettificato p.a. Framework finanziario: Solid Investment Grade, liquidità €8-10 miliardi, dividendo 20-40% dell'utile netto. Sei leve strategiche: crescita sostenibile e redditizia, massimizzazione delle sinergie di gruppo, trasformazione delle compagnie aeree, Global Top 3 air cargo, MRO Ambition 2030, il miglior team del settore.
A sinistra: sei icone di leve strategiche con etichette; Centro/Destra: due riquadri target stacked (obiettivi finanziari + framework finanziario); Etichetta 'Forte rendimento totale per gli azionisti'
Waterfall dall'attuale margine EBIT rettificato del 4% (2024) all'obiettivo dell'8-10% (2028-2030): Crescita delle compagnie aeree (+piccola), Leveraging One Group (~3%p, Fleet & New Premium), Trasformazione dei costi di LHA Airline (logo turnaround), MRO & Cargo (+moderato), Venti contrari (negativi). Chiave: LHA dovrebbe raggiungere un margine EBIT elevato a una sola cifra; i venti contrari noti derivanti dall'inflazione dei costi e dai costi normativi sono pienamente riflessi.
Grafico a barre waterfall/bridge orizzontale con barre blu scuro positive e barre grigie negative; intervallo target finale ombreggiato
Dividendo storico per azione e importo distribuito (€m): 2015 €0,50 (€232m), 2016 €0,50 (€234m), 2017 €0,80 (€377m), 2018 €0,80 (€380m), 2023 €0,30 (€359m), 2024 €0,30 (€359m). Payout ratio 20-40% dell'utile netto; freccia verso l'alto che indica l'intenzione di aumentare i dividendi.
Grafico a barre che mostra gli importi distribuiti storici con etichette DPS sopra ogni barra; freccia verso l'alto con payout ratio in alto a destra
Cinque punti chiave della tesi di investimento: (1) Ambiente di mercato favorevole (domanda resiliente, vincoli di offerta, consolidamento europeo), (2) Motori di crescita diversificati e posizionamento premium, (3) One Group — modello operativo scalabile integrato, (4) Trasformazione in corso — primi proof point tangibili, (5) Obiettivo: sovraperformare domani — gestione finanziaria disciplinata per rendimenti interessanti per gli azionisti.
A sinistra: foto dell'aeromobile a tutta altezza; A destra: cinque punti numerati della tesi di investimento con intestazioni in grassetto
Divisore di sezione delle informazioni supplementari dell'appendice.
Titolo e sottotitolo centrati su sfondo bianco; branding del footer standard
Dati di traffico totali del Gruppo Lufthansa nel T3: Passeggeri 41.701k (+3,4%), ASK 96.366m (+3,2%), RSK 84.349m (+3,7%), Load factor passeggeri 87,5% (+0,4%p), Load factor cargo 56,5% (+1,1%p), 293.156 voli (+2,6%). Ripartizione mensile (luglio/agosto/settembre) vs. 2024 per ogni KPI.
Tabella dati a larghezza piena con intestazione blu scuro; colonne mensili più totale del T3; stile a righe alternate
Punti salienti del T3 di Cargo: EBIT rettificato €49m (margine del 6,0%) vs. €38m (4,9%) nel T3'24 (+11). Crescita dei volumi +11%, ricavi €824m (+5%), SWISS World Cargo si unisce alla JV con Lufthansa Cargo e United (200 destinazioni), load factor migliorato del 60,4% (+1,9%p). Nuova piattaforma di e-booking per merci generiche. Costi unitari -6% escl. carburante.
Layout a quattro riquadri: grafico a barre EBIT a sinistra + testo di e-booking; due riquadri di statistiche centrali; riquadro informativo JV SWISS a destra + riquadro del load factor
Technik T3: Ricavi €1.942m (+€171m vs. €1.771m nel T3'24, +10%); EBIT rettificato €130m (6,7%) vs. €161m (9,1%) nel T3'24, -31. Contratti chiave: Cathay Group manutenzione totale dei componenti 747/777 (6 anni), manutenzione di base easyJet estesa per 7 anni. Calo dell'EBIT dovuto all'indebolimento del dollaro USA e agli impatti tariffari + costi di avviamento per l'espansione della produzione.
Sinistra: due grafici a barre finanziari (ricavi ed EBIT); Destra: tre sezioni di commento etichettate con punti elenco e foto di manutenzione
Esposizione del LHG al prezzo del carburante: hedge ratio del 90% per il T4 e l'AA2025. Carburante per aerei dopo la copertura: $842/ton (T4), $824/ton (AA). Spesa totale prevista per il carburante: €7,27 miliardi (T4: €1,74 miliardi). La matrice di sensibilità al carburante mostra scenari di tasso JET misto all-in rispetto alle combinazioni di prezzo del petrolio greggio e jet crack spread.
Sinistra: tabella dei dati di hedging con colonne T4/AA2025; Destra: matrice di sensibilità al carburante con codice colore (verde=costo basso, grigio=costo alto)
Conto economico dettagliato del Gruppo Lufthansa: Ricavi €11.199m, Spese operative €10.504m (tasse e oneri €1.547m, carburante €2.003m, personale €2.349m, ammortamenti €595m), EBIT rettificato €1.331m (11,9%), EBIT €1.343m, Utile netto €966m. Risultato degli investimenti in partecipazioni €154m. Imposte sul reddito -€361m.
Tabella finanziaria dettagliata a larghezza piena; intestazione blu scuro; righe alternate in grassetto/standard; colonne di confronto T3'25 e T3'24
Tabella dei dati finanziari storici di nove anni (2016-2024): KPI operativi (RASK escluse le valute, CASK escluso il carburante), Conto economico (ricavi, costo del carburante, EBIT rettificato, margine), Stato patrimoniale (totale attivo, debito netto+pensione, ROCE rettificato), Flusso di cassa (CF operativo, CAPEX, CF libero). Punti salienti: impatto del COVID nel 2020 (-40% di margine EBIT), ripresa al 7,6% nel 2023, 4,4% nel 2024.
Tabella finanziaria a più colonne che copre 9 anni; raggruppata per categoria (KPI, Conto economico, Stato patrimoniale, Flusso di cassa); note a piè di pagina in basso
Grafico a barre in pila che mostra la scadenza dei prestiti per anno (2025-2033): Obbligazioni ordinarie, Ibride, Obbligazioni convertibili, Schuldscheindarlehen, Finanziamento aereo (garantito), Altro. Scadenze maggiori: 2026 (~€2,2 miliardi), 2028 (~€1,75 miliardi), 2030 (~€2,1 miliardi). Nota: non include i pagamenti di leasing operativo.
Grafico a barre in pila con categorie di strumenti di debito con codice colore; legenda in basso; barre di scadenza annuali dal 2025 al 2033
Disclaimer legale che copre le restrizioni alla distribuzione, l'assenza di affidamento sulla presentazione per decisioni di investimento, l'assenza di dichiarazioni o garanzie da parte della società o del gruppo, il disclaimer sulle dichiarazioni previsionali e le limitazioni specifiche per giurisdizione (US Securities Act, FSMA).
Sfondo bianco con intestazione 'Disclaimer' e paragrafi di testo legale denso; piè di pagina standard
Disclaimer legale esteso che copre le misure non-GAAP, la dichiarazione di non-prospetto, la restrizione degli investitori qualificati (Regolamento UE sul prospetto 2017/1129), le dichiarazioni di presa visione del destinatario e gli obblighi di riservatezza.
Sfondo bianco con continuazione del testo del disclaimer legale; piè di pagina standard
Domande comuni su questa slide e il contenuto della presentazione sottostante.
Questo modello di 45 pagine include una presentazione strutturata per gli investitori che copre il framework strategico, analisi approfondite delle business unit (Airlines, MRO, Cargo, Eurowings), la logica di investimento in ITA Airways, i risultati finanziari del terzo trimestre 2025, la guidance per l'anno fiscale 2025, gli obiettivi di medio termine per il 2028-2030 e un'appendice completa con dati sul traffico, conto economico, dati finanziari pluriennali e profilo di scadenza del debito.
Questo modello è ideale per CFO, team di IR, strateghi aziendali, analisti azionari e studenti MBA che necessitano di un riferimento di best practice per le comunicazioni con gli investitori nel settore aereo o dei trasporti, presentazioni sugli utili, presentazioni per il capital markets day o materiali per roadshow strategici.
La presentazione utilizza un design aziendale professionale con uno schema di colori blu scuro (#003366) e bianco, coerente con l'identità del marchio del Gruppo Lufthansa. Presenta una tipografia sans-serif audace, una chiara visualizzazione dei dati attraverso grafici waterfall, grafici a barre e griglie di riquadri KPI, e un mix di fotografia a tutta pagina e layout di diagrammi puliti.
Il deck include grafici waterfall/bridge (costruzione del margine EBIT, flusso di cassa), grafici a barre impilate (scadenza del debito, metriche della flotta), griglie di riquadri KPI, diagrammi orizzontali dello spettro di maturità, grafici ad area (lancio di prodotti premium), tabelle finanziarie del conto economico, tabelle dei dati sul traffico, matrici di sensibilità al carburante e roadmap della timeline delle sinergie.
Sì. La struttura delle slide, i modelli di layout e gli approcci di visualizzazione dei dati sono completamente adattabili. Il framework strategico (quattro pilastri, One Group), il waterfall del programma di risanamento, la timeline delle sinergie e le slide degli obiettivi di medio termine funzionano bene per qualsiasi azienda multi-divisionale che si presenta a investitori o consigli di amministrazione.
La presentazione include i dati finanziari dell'intero anno 2024 (37,6 miliardi di euro di ricavi, margine EBIT rettificato del 4,4%), i risultati del terzo trimestre 2025 (11,2 miliardi di euro di ricavi, margine dell'11,9%), un conto economico storico pluriennale dal 2016 al 2024, dati di bilancio, analisi del flusso di cassa, tabelle di copertura del carburante e obiettivi per il 2028-2030 (margine EBIT rettificato dell'8-10%, >2,5 miliardi di euro di FCF rettificato annuo).
Sì, la slide 14 copre l'intero programma di sostenibilità, compresi gli obiettivi SBTi (-30,6% gCO2/RTK entro il 2030, -50% CO2 netta, CO2-neutral entro il 2050), la modernizzazione della flotta come leva chiave, il risparmio operativo di carburante, l'adozione di SAF (Sustainable Aviation Fuel) e la partnership per il carburante solare Synhelion.
Sì, tre slide dedicate coprono l'investimento in ITA Airways: la logica strategica (l'Italia come mercato più importante di LHG al di fuori dei mercati nazionali, Roma FCO come hub a 5 stelle), come ITA estende la strategia multi-hub di LHG e una timeline dettagliata dell'acquisizione di sinergie che mostra sinergie del 20-30% entro la fine del 2025, del 70-80% entro il 2026-27 e del 100% dopo il consolidamento completo.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.