
Fa parte di Esempi di presentazioni per investitori
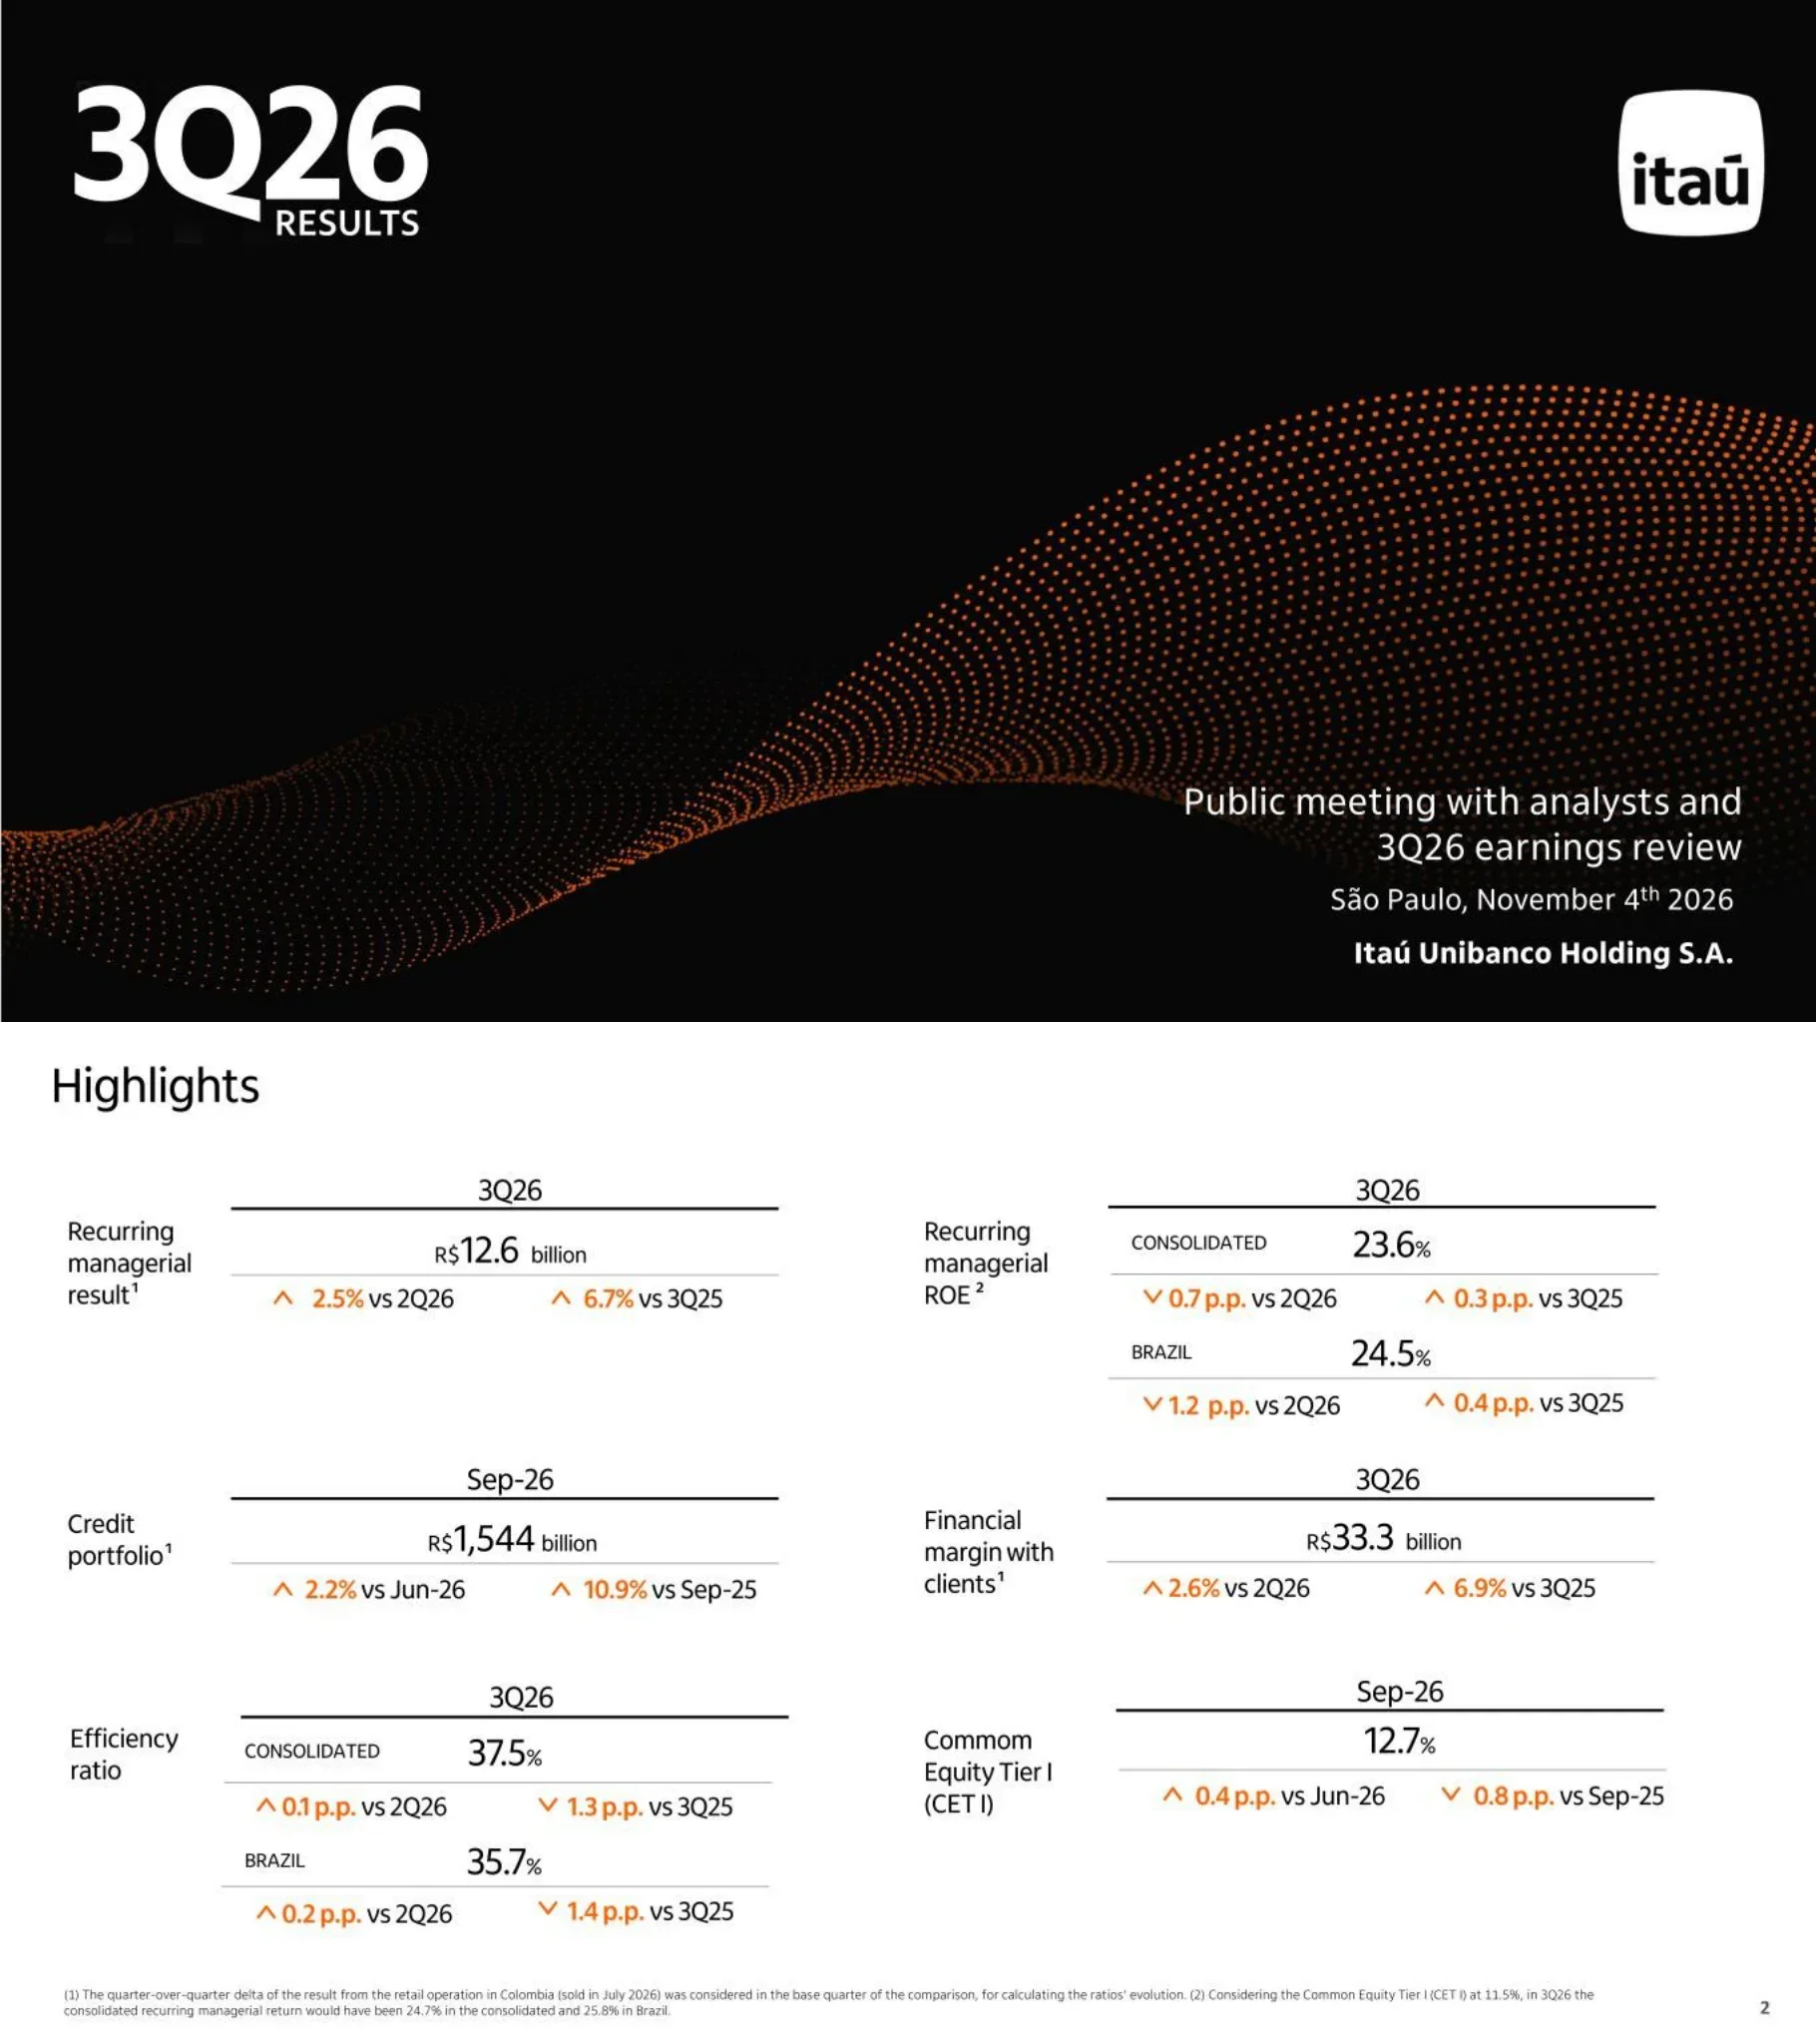
Risultati Itaú Unibanco Holding S.A. 3Q26: il deck di 27 slide utilizzato durante l'incontro pubblico con analisti e investitori e l'analisi dei risultati del 3Q26 a San Paolo il 4 novembre 2026, depositato presso la SEC come allegato al Form 6-K. Tutti gli importi sono in R$ (real brasiliani). Il deck riporta un risultato gestionale ricorrente di 12,6 miliardi di R$ (+2,5% vs 2Q26, +6,7% vs 3Q25), un ROE gestionale ricorrente consolidato del 23,6% (24,5% in Brasile), un portafoglio crediti di 1.544 miliardi di R$, 33,3 miliardi di R$ di margine finanziario con i clienti, un efficiency ratio consolidato del 37,5% e un CET1 ratio del 12,7%; segue poi l'analisi di margini, commissioni, qualità del credito, spese, capitale, previsioni 2026 e una sezione in sei parti sui "vantaggi competitivi", prima di un'appendice con il conto economico completo e il dettaglio del modello di business.
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Risultati Itaú Unibanco Holding S.A. 3Q26: il deck di 27 slide utilizzato durante l'incontro pubblico con analisti e investitori e l'analisi dei risultati del 3Q26 a San Paolo il 4 novembre 2026, depositato presso la SEC come allegato al Form 6-K. Tutti gli importi sono in R$ (real brasiliani). Il deck riporta un risultato gestionale ricorrente di 12,6 miliardi di R$ (+2,5% vs 2Q26, +6,7% vs 3Q25), un ROE gestionale ricorrente consolidato del 23,6% (24,5% in Brasile), un portafoglio crediti di 1.544 miliardi di R$, 33,3 miliardi di R$ di margine finanziario con i clienti, un efficiency ratio consolidato del 37,5% e un CET1 ratio del 12,7%; segue poi l'analisi di margini, commissioni, qualità del credito, spese, capitale, previsioni 2026 e una sezione in sei parti sui "vantaggi competitivi", prima di un'appendice con il conto economico completo e il dettaglio del modello di business.
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
Slide di copertina. "3Q26 RESULTS" in grandi caratteri bianchi in alto a sinistra, il logo Itaú (quadrato bianco con angoli arrotondati) in alto a destra e le diciture dell'evento "Public meeting with analysts and 3Q26 earnings review", "São Paulo, November 4th 2026", "Itaú Unibanco Holding S.A." in basso a destra.
Sfondo nero a tutta pagina con un'onda fluida in arancione a retino (dot-matrix) che attraversa la metà inferiore; blocco del titolo in alto a sinistra, logo in alto a destra, dettagli dell'evento allineati a destra in basso.
Sei KPI principali per il 3Q26. Risultato gestionale ricorrente R$12,6 miliardi (+2,5% rispetto al 2Q26, +6,7% rispetto al 3Q25). ROE gestionale ricorrente 23,6% consolidato (-0,7 p.p. rispetto al 2Q26, +0,3 p.p. rispetto al 3Q25) e 24,5% in Brasile (-1,2 p.p. rispetto al 2Q26, +0,4 p.p. rispetto al 3Q25). Portafoglio crediti R$1.544 miliardi a settembre 2026 (+2,2% rispetto a giugno 2026, +10,9% rispetto a settembre 2025). Margine finanziario con i clienti R$33,3 miliardi (+2,6% rispetto al 2Q26, +6,9% rispetto al 3Q25). Indice di efficienza 37,5% consolidato (+0,1 p.p. rispetto al 2Q26, -1,3 p.p. rispetto al 3Q25) e 35,7% in Brasile (+0,2 p.p., -1,4 p.p.). CET1 12,7% (+0,4 p.p. rispetto a giugno 2026, -0,8 p.p. rispetto a settembre 2025). Note a piè di pagina: i delta trimestre su trimestre considerano il risultato delle attività retail colombiane (vendute a luglio 2026) come parte del trimestre di base; con un CET1 all'11,5%, il rendimento gestionale ricorrente del 3Q26 sarebbe stato del 24,7% consolidato e del 25,8% in Brasile.
Griglia a due colonne con sei blocchi KPI. Ogni blocco presenta un'etichetta a sinistra, un'intestazione del periodo sopra una linea di separazione, la cifra principale e due delta con frecce arancioni (su/giù) sottostanti. Note a piè di pagina in caratteri piccoli lungo il bordo inferiore.
Tabella del portafoglio prestiti in miliardi di R$, settembre 2026 vs giugno 2026 vs settembre 2025. Privati 500,4 (+2,7% QoQ, +9,6% YoY): carte di credito 153,4, prestiti personali 69,0, prestiti su busta paga (payroll) 84,2, auto 35,0 (-0,1%, -3,6%), mutui 158,8 (+4,4%, +15,8%). Micro, piccole e medie imprese 320,4 (+4,2%, +15,1%). Corporate 479,4 (+1,0%, +9,5%). Totale Brasile 1.300,2 (+2,4%, +10,9%). America Latina 244,2 (-3,5%, +6,4%). Totale 1.544,4 (+1,4%, +10,2%); crescita totale al netto dei cambi (ex-FX) +1,8% QoQ e +10,4% YoY. Pannello laterale: carte di credito Personnalité + Uniclass +4,3% / +16,3% e auto +3,6% / +9,8%; leader nei prestiti su busta paga privati con portafoglio +11,6% QoQ e +93,7% YoY; principale banca privata nei mutui con R$41 miliardi di erogato negli ultimi 12 mesi e quota di mercato del 56% tra le banche private; leader nell'erogazione di agevolazioni governative per le PMI nei primi 9 mesi del 2026 (+8,0% / +32,4%); crescita del portafoglio al netto della vendita in Colombia: America Latina +0,8% / +11,1%, totale +2,2% / +10,9%.
Ampia tabella dati sui due terzi di sinistra con riga di intestazione arancione e colonne delta ombreggiate, totali evidenziati in arancione; stretta colonna a destra con mini-tabelle impilate e callout.
Grafico a cascata (waterfall) in miliardi di R$ dal 2Q26 (32,6) al 3Q26 (33,3): retail Colombia -0,1 porta al 2Q26 ex-Colombia di 32,5; capitale circolante e altro 2Q26 -3,9 lascia operazioni sensibili allo spread 2Q26 a 28,5; seguono volume medio +0,4, mix di prodotti -0,4, spread e margine sulle passività -0,1, calendario e giorni lavorativi +0,4, America Latina e altro +0,3 portano le operazioni sensibili allo spread a 29,0 nel 3Q26; capitale circolante e altro 3Q26 +4,2 porta a 33,3. Parentesi sopra: +R$0,7 mld (+2,2%) totale, +R$0,8 mld (+2,6%) ex-Colombia, +R$0,5 mld (+1,8%) su operazioni sensibili allo spread. Sotto, margine medio annualizzato, dal 3Q25 al 3Q26: margine consolidato con i clienti 9,2%, 9,1%, 9,1%, 9,1%, 9,0% e rettificato per il rischio 6,3%, 6,2%, 6,1%, 6,2%, 6,1%; Brasile 10,1%, 10,0%, 10,0%, 10,0%, 9,9% e rettificato per il rischio 6,8%, 6,8%, 6,6%, 6,7%, 6,6%.
Metà superiore: waterfall orizzontale con barre di ancoraggio nere, barre dei subtotali arancioni e barre delta rosse/verdi, etichette di crescita tra parentesi sopra. Metà inferiore: due grafici a linee su cinque trimestri affiancati (linee arancioni vs blu).
Barre impilate in miliardi di R$, dal 3Q25 al 3Q26, suddivise in Brasile, America Latina e hedge dell'indice di capitale. Totali 0,9, 0,6, 0,8, 0,9 e 1,3. Componente Brasile 1,3, 1,1, 1,3, 1,4, 1,7; America Latina 0,3, 0,2, 0,2, 0,2, 0,3; hedge dell'indice di capitale -0,7, -0,7, -0,7, -0,7, -0,6.
Singolo grafico a colonne impilate su cinque periodi centrato nella slide, con pile positive sopra la linea dello zero e il segmento negativo dell'hedge al di sotto; legenda in alto a sinistra.
Tabella delle commissioni in miliardi di R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Emissione carte 3,5 (+7,1% QoQ, +5,8% YoY); conti correnti per persone fisiche 0,5 (-16,9% YoY; 9M -20,0%); operazioni di credito e garanzie 0,6; pagamenti e incassi 1,9 (-5,8% YoY); gestione patrimoniale 2,2 (+17,8% YoY); servizi di consulenza e intermediazione 0,9 (-26,3% QoQ, -26,6% YoY, ma 9M +5,3%); altro Brasile 0,4; America Latina 1,0 (+17,2% YoY). Commissioni e provvigioni 11,0 (+0,2% QoQ, -0,1% YoY; 9M26 33,1, +1,5%). Assicurazioni, piani pensionistici e titoli a premio 3,0 (9M +8,7%). Commissioni e assicurazioni 14,1 (-0,2% QoQ, +0,2% YoY; 9M26 42,2 vs 41,0, +3,0%). La gestione patrimoniale include le commissioni di gestione dei fondi e dei 'consórcio'; il risultato assicurativo è al netto dei sinistri trattenuti.
Tabella a tutta larghezza con intestazione arancione, gruppi di colonne trimestrali e per i nove mesi, colonne delta ombreggiate in grigio, righe dei subtotali in grassetto e riga del totale generale in arancione.
Quattro grafici a linee NPL, da giu-24 a set-26, esclusi i titoli. NPL consolidato 15-90 giorni: l'America Latina scende dal 2,5% all'1,9% (impatto vendita asset -0,14 p.p.), totale intorno all'1,7%-2,3% con chiusura all'1,7%, Brasile chiusura all'1,7%. NPL consolidato 90 giorni: Brasile 3,0% a giu-24 scendendo a circa 2,0%-2,1% e chiudendo al 2,1%; totale 2,0%; America Latina 1,1% (impatto -0,06 p.p.). Brasile 15-90 giorni: persone fisiche circa 3,0% (3,0% a set-26), PMI 1,4%, corporate 0,02% (con un picco dell'1,0% a set-25). Brasile 90 giorni: persone fisiche 3,7% (impatto -0,02 p.p.), micro/piccole/medie imprese 2,1% (impatto -0,05 p.p.), corporate 0,02%. Nota a piè di pagina: nel 3Q26 Itaú ha venduto prestiti con bassa probabilità di recupero, senza ritenzione del rischio, che sarebbero stati scaduti da oltre 90 giorni: R$ 94 milioni persone fisiche, R$ 140 milioni PMI, R$ 17 milioni America Latina; è stata rettificata anche la vendita retail in Colombia.
Griglia 2x2 di grafici a linee multi-serie con punti dati etichettati; callout blu scuro che mostrano l'impatto della vendita di asset; legende a destra di ogni riga.
Indici di Stage ai sensi della Risoluzione CMN 4.966 del Brasile (allineata a IFRS 9), da mar-25 a set-26, per totale, persone fisiche, aziende e America Latina. Portafoglio Stage 2 a set-26: persone fisiche 7,3%, totale 4,0%, America Latina 3,9%, aziende 1,9%. Portafoglio Stage 3: persone fisiche 5,9%, totale 4,0%, America Latina 3,4%, aziende 3,0%. Copertura Stage 2: persone fisiche 25,9%, totale 22,4%, aziende 19,6%, America Latina 13,8%. Copertura Stage 3: persone fisiche 58,7%, totale 52,5%, aziende 49,5%, America Latina 39,2%. La maggior parte delle serie mostra una lieve flessione nel corso dei sette trimestri.
Griglia 2x2 di grafici a linee su sette periodi con etichette su ogni punto, singola legenda condivisa in basso.
Costo del credito (spese per perdite attese + recupero crediti + sconti concessi) in miliardi di R$, dal 1Q25 al 3Q26: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4, con costo del credito annualizzato / portafoglio prestiti stabile al 2,7% in ogni trimestre. Portafoglio rinegoziato (credito e titoli), da mar-25 a set-26: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, R$ 37,0 miliardi, di cui ristrutturati 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3; rinegoziati / portafoglio totale 3,2%, 3,1%, 3,0%, 2,6%, 2,6%, 2,6%, 2,6%.
Due righe di grafici sovrapposti, ciascuna composta da un grafico a colonne su sette periodi con una linea dell'indice fluttuante sopra; etichette descrittive e legende sulla sinistra.
NPL oltre 15 giorni per persone fisiche da dic-19: Itaú al 6,7% a set-26 contro il 13,1% del mercato escluso Itaú (entrambi partiti vicino al 7,9% e 10,0%). Variazione scaduti oltre 15 giorni rispetto a dic-19 per prodotto (mercato escluso Itaú vs Itaú): prestiti personali 17,2% (+2,6 p.p.) vs 9,4% (-0,2 p.p.); carte di credito 14,8% (+3,1 p.p.) vs 6,6% (-0,6 p.p.); auto 13,9% (+3,6 p.p.) vs 9,7% (+0,9 p.p.); buste paga private 18,9% vs 6,9%. Portafoglio Stage 2 e 3 / saldo scaduto oltre 15 giorni: 240% a set-26. Tabella accantonamenti per giorni di ritardo: Itaú persone fisiche escluso mutui 4% performing, 58% a 31-60, 63% a 61-90, 66% a 91-120, 69% a 181-210, 100% da 331 giorni; rispetto ai minimi della Risoluzione BCB 352 per S1-S3 (50%, 60%, 77%, 81%, 100% da 91 giorni) e S4-S5 (2%, 15%, 38% per le fasce iniziali).
In alto a sinistra: grafico a doppia linea di lungo periodo. In alto a destra: colonne accoppiate grigio/arancione per prodotto con etichette delta e un box KPI in bianco e nero (240%). Fascia inferiore: tabella degli accantonamenti a tutta larghezza con intestazione arancione.
NPL oltre 15 giorni per PMI e corporate da dic-19: Itaú 2,9% a set-26 (da 3,3%) contro mercato escluso Itaú 5,8% (da 4,0%). Il portafoglio PMI garantito è salito dal 36% (dic-19) al 58% (set-26) complessivamente, e dal 37% al 72% per le micro e piccole imprese. Corporate: indice di portafoglio da 100 a 209; concentrazione delle 10 maggiori esposizioni scesa dal 20% al 14%; quota investment-grade salita dal 69% al 78% (criteri interni). Chapter 11 Corporate (riorganizzazione giudiziaria o extragiudiziaria brasiliana): quota 2,3% nel corporate e 4,3% nell'agribusiness; per i primi 5 casi con piani approvati, l'accantonamento prima del deposito era 4 volte la perdita subita.
Slide divisa: metà sinistra bianca con grafico a doppia linea di lungo periodo; metà destra grigio chiaro con tre pannelli sovrapposti (mini grafici a pendenza, barre riquadrate prima/dopo e un pannello statistiche a due colonne).
Tabella delle spese in miliardi di R$: commerciali e amministrative (6,7), transazionali (4,2), tecnologia (3,3, +4,7% QoQ), altre (0,8, +39,7% YoY); totale Brasile (15,0), +2,8% QoQ, +1,5% YoY; America Latina (2,2); spese non per interessi (17,1), +2,4% QoQ, +1,7% YoY; 9M26 (50,0) rispetto a 9M25 (48,5), +3,1%. Rapporto di efficienza (Efficiency ratio) dal 2Q24 al 3Q26: consolidato 37,7%, 39,3%, 39,6%, 37,0%, 38,0%, 38,8%, 38,3%, 37,1%, 37,4%, 37,5%; Brasile 36,2%, 37,9%, 37,4%, 35,1%, 36,3%, 37,1%, 36,4%, 34,9%, 35,5%, 35,7%. Vista sui nove mesi: consolidato da 38,0% (9M25) a 37,3% (9M26), Brasile da 36,2% a 35,4%.
In alto: tabella dati con intestazione arancione e colonne trimestrali e per i nove mesi. In basso: grafico a doppia linea su dieci trimestri con un riquadro ombreggiato per il confronto 9M25/9M26 e legende a forma di pillola.
Ponte CET1 dal 12,3% di giugno 2026: utile netto del trimestre +0,8%, dividendi e interessi sul capitale proprio -0,1%, attività ponderate per il rischio (inclusi aggiustamenti prudenziali e patrimoniali) -0,4%, per un CET1 al 12,7% a settembre 2026. L'aggiunta dell'1,5% di Additional Tier 1 porta il capitale Tier I al 14,2%.
Singolo grafico a cascata (waterfall) con barre nere per inizio e fine, uno step positivo verde e step negativi rossi; la barra finale è in pila con un segmento arancione AT1; legenda centrata in basso.
Confronto tra precedente e nuova guidance 2026. Crescita del portafoglio crediti totale 5,5%-9,5% (Brasile 6,5%-10,5%): confermata. Crescita del margine finanziario con i clienti 5,0%-9,0%: confermata. Margine finanziario con il mercato R$ 2,5-5,5 mld: confermato. Costo del credito R$ 38,5-43,5 mld: confermato. Crescita delle commissioni e dei risultati assicurativi 2,0%-5,0%: confermata. Crescita delle spese non per interessi 1,5%-5,5%: confermata. Aliquota fiscale effettiva rivista da 29,5%-32,5% a 28,0%-29,0%.
Tabella della guidance a tre colonne (metrica, precedente, nuova) con righe separate; la colonna 'Nuova' è inserita in un pannello arrotondato azzurro; intervalli evidenziati in arancione.
Apertura di sezione. La 'Centralità del cliente' è al centro di sei pilastri orbitanti: cultura e visione a lungo termine; pool di talenti e capacità di esecuzione; piattaforma moderna e dati; solidità del bilancio; diversificazione dei risultati; efficienza e creazione di valore.
Diagramma hub-and-spoke centrato: sei riquadri quadrati arrotondati arancioni disposti a esagono attorno a un'etichetta di testo centrale, collegati da sottili archi grigi curvi.
Metriche cliente: evoluzione di +12 punti del NPS consolidato di Itaú tra il 2021 e il 2026; circa 80 punti di NPS nei canali digitali per privati e aziende (app e internet banking); 83% dei segmenti aziendali e 80% dei segmenti privati con NPS a livello di eccellenza (sopra i 70 punti).
A sinistra: il diagramma hub in grigio con il centro evidenziato in arancione. A destra: griglia 2x2 di grandi cifre statistiche arancioni con didascalie in grassetto.
Una timeline della cultura in continua evoluzione: 'La nostra cultura' (2008-2021), 'Cultura Itubers' (2021-2025), nuovo pilastro (2025); eNPS di 85 punti, in zona eccellenza. Pilastri della cultura Itubers: mettiamo il cliente al primo posto; non abbiamo tutte le risposte; ci sosteniamo a vicenda; siamo guidati dai risultati; valorizziamo la diversità e l'inclusione; per noi l'etica non è negoziabile; e il nuovo pilastro, facciamo scelte e prendiamo decisioni.
A sinistra: diagramma hub con il riquadro della cultura evidenziato. A destra: scheda arrotondata con una timeline a tre punti, un badge eNPS arancione e una griglia a tre colonne con le dichiarazioni dei pilastri in grassetto arancione e blu navy.
Talenti pronti per il futuro: competenza tecnica e pensiero critico per inquadrare i problemi corretti e guidare l'uso dell'AI; oltre 95.000 candidati per il programma trainee 2026-2027. Classifiche dei talenti: riconosciuti nelle categorie servizi finanziari-fintech internazionali di Fast Company, 1° in Brasile su LinkedIn Top Companies per l'8° anno consecutivo, 6° anno consecutivo tra le prime 5 aziende Great Place to Work in Brasile, e nella classifica Lugares Incríveis para Trabalhar sin dalla sua creazione nel 2020. Capacità di esecuzione: il programma di efficienza ha ridotto l'efficiency ratio di 7 punti (9M26 vs 9M21); progetto agribusiness con un portafoglio prestiti di R$ 143 mld (settembre 2026), in crescita del 20% annuo (CAGR 2026 vs 2021); One Itaú con 15 milioni di clienti migrati e NPS di 80; turnaround dell'acquiring negli ultimi quattro anni con +5 p.p. di quota di mercato, NPS aumentato di 40 punti e redditività in crescita 7 volte più del TPV.
A sinistra: diagramma hub con il riquadro dei talenti evidenziato. A destra: due schede sovrapposte, quella superiore con testo e quattro loghi di premi, quella inferiore con una riga a tre colonne di statistiche principali in arancione e una seconda riga per il turnaround dell'acquiring.
Tre colonne. Tecnologia integrata nel business: oltre 21.000 dipendenti in team interfunzionali organizzati intorno al customer journey e più di 2.900 squad interfunzionali. Piattaforma moderna e dati pronti per l'AI: oltre il 92% delle iniziative di AI generativa in uso (9M25 vs 9M26), riduzione del 50% del costo unitario per token (1Q25 vs 3Q26), 100% modernizzato e basato su cloud entro il 2028. Connessione con la frontiera tecnologica: acquisizione di NeoSpace per sviluppare modelli di base di AI generativa e personalizzazione; Instituto de Ciência e Tecnologia Itaú con oltre 39 brevetti pubblicati, incluse innovazioni AI; partecipazioni di corporate venture capital tra cui PsiQuantum, Simile ed Endeavor Catalyst, oltre ad altre 10 società in portafoglio.
Diagramma a hub sulla sinistra con il riquadro della piattaforma evidenziato. A destra: tre colonne uguali con blocchi di intestazione colorati (arancione, blu reale, verde scuro) sopra sezioni di statistiche impilate e loghi dei partner.
Patrimonio netto tangibile R$138,7 miliardi (+6,7% rispetto al 2Q26, +4,3% rispetto al 3Q25), pari al 60,6% del patrimonio netto consolidato di R$ 228,9 mld, con avviamento e attività immateriali all'8,2% e crediti d'imposta differiti netti al 31,2%. Crediti d'imposta differiti per R$71,5 mld: perdite fiscali pregresse 2,0% (R$1,4 mld, ponderazione del rischio 1.250%), altre differenze temporanee 24,8% (RWF 250%), perdite attese 73,2% (R$52,3 mld, RWF 100%). Accantonamenti per controversie di lavoro, civili e fiscali R$16,9 miliardi (-2,1% rispetto al 2Q26, -3,4% rispetto al 3Q25): lavoro R$9,6 mld, civili R$3,0 mld, fiscali R$4,3 mld; copertura dei pagamenti degli ultimi 12 mesi 3,1x per il lavoro e 1,9x per il civile (medie 2021-2026 rispettivamente 2,9x e 2,3x). Qualità del bilancio: LCR 205,8% (+3,8 p.p. rispetto a giu-26), NSFR 123,7% (+1,6 p.p.), portafoglio prestiti / raccolta 78,6% (-1,7 p.p.).
Diagramma a hub sulla sinistra con il riquadro dello stato patrimoniale evidenziato. A destra: tre schede orizzontali impilate: composizione del patrimonio netto con barre percentuali in pila, una mini-tabella degli accantonamenti e una riga con tre statistiche sulla liquidità.
Portafoglio crediti a settembre 2026 per business: wholesale Brasile R$665 mld (43,1%), retail Brasile R$635 mld (41,1%), America Latina R$244 mld (15,8%). Risultato gestionale ricorrente 9M26: retail Brasile R$16,2 mld (43,4%), wholesale Brasile R$14,5 mld (38,8%), corporation più attività di mercato R$4,2 mld (11,2%), America Latina R$2,5 mld (6,6%). Leadership tra gli operatori privati nell'emissione di carte di credito, asset management, pagamenti e acquiring, investment banking e altri settori.
Diagramma a hub sulla sinistra con il riquadro della diversificazione evidenziato. A destra: due grafici a ciambella affiancati su una scheda, con una riga di quattro icone lineari con didascalie in una seconda scheda sottostante.
Trend dei nove mesi, dal 9M21 al 9M26: ROE 19,0%, 20,7%, 20,9%, 22,2%, 22,9%, 24,1%; coefficiente di efficienza 44,4%, 41,2%, 39,8%, 38,1%, 38,0%, 37,3%. Risultato gestionale ricorrente in miliardi di R$ suddiviso tra costo del capitale e creazione di valore: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: risultato ricorrente +14%, creazione di valore +18%, costo del capitale +11%.
Diagramma a hub sulla sinistra con il riquadro dell'efficienza evidenziato. A destra: scheda con un grafico a due linee divergenti (ROE in crescita, efficienza in calo) sopra un grafico a colonne impilate a sei periodi con una colonna CAGR sulla destra.
Ripetizione della slide di copertina, che chiude la presentazione principale prima dell'appendice: '3Q26 RESULTS', logo Itaú, 'Incontro pubblico con gli analisti e revisione dei risultati 3Q26', San Paolo, 4 novembre 2026, Itaú Unibanco Holding S.A.
Uguale alla pagina 1: sfondo nero, onda a retino arancione, titolo in alto a sinistra, logo in alto a destra, dettagli in basso a destra.
Slide divisoria dell'appendice con la dicitura 'Informazioni aggiuntive' e il logo Itaú.
Sfondo nero con un leggero motivo a punti arancioni che si apre a ventaglio sulla destra; titolo su due righe in alto a sinistra, logo in alto a destra; il resto della slide è vuoto.
Conto economico gestionale in milioni di R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Ricavi operativi 49.152 (+2,4% QoQ, +5,5% YoY); margine finanziario gestionale 34.611, di cui margine con i clienti 33.286 e con il mercato 1.325 (+42,3% QoQ); commissioni e provvigioni 11.048; ricavi da assicurazioni 3.494. Costo del credito (10.415), comprendente spese per perdite attese (10.720), sconti concessi (1.260) e recuperi 1.565. Sinistri trattenuti (479). Altri oneri operativi (20.110), inclusi oneri non legati agli interessi (17.129) e ISS/PIS/Cofins e altre imposte (2.981). Utile prima delle imposte e delle quote di minoranza 18.148; imposte sul reddito e contributo sociale (5.192); quote di minoranza (339). Risultato gestionale ricorrente 12.617 (+1,7% QoQ, +6,2% YoY); 9M26 37.305 rispetto a 34.513 (+8,1%).
Tabella del conto economico a tutta larghezza con intestazione arancione, gruppi di colonne trimestrali e per i nove mesi, colonne delle varianze ombreggiate, righe di sezione in grassetto e una linea di fondo arancione.
Risultato ricorrente per business in miliardi di R$ per i primi 9 mesi del 2026 (9M26) rispetto ai 9M25: totale, credito, trading, assicurazioni e servizi, e capitale in eccesso. 9M26: ricavi operativi 144,0 (credito 81,3, trading 2,9, assicurazioni e servizi 58,3, capitale in eccesso 1,5); risultato gestionale ricorrente 37,3 (14,6, 1,5, 20,0, 1,2); capitale regolamentare medio 206,4 (127,5, 8,1, 55,5, 15,3); creazione di valore 15,8; ROE gestionale ricorrente 24,1% totale, 15,3% credito, 24,2% trading, 47,9% assicurazioni e servizi, 10,8% capitale in eccesso. 9M25: risultato ricorrente 34,5, ROE 22,9% (credito 14,3%, trading 30,3%, assicurazioni e servizi 47,8%, capitale in eccesso 9,8%). Il pannello delle variazioni mostra un ROE totale a +1,2 p.p., credito +1,0 p.p., trading -6,1 p.p.
Tre blocchi di tabelle affiancati (9M26, 9M25, delta), ciascuno con una riga di intestazione arancione a cinque colonne; righe del conto economico in alto, righe del capitale e del ROE in basso, totali evidenziati in arancione.
Quarta di copertina che riprende il design iniziale: '3Q26 RESULTS', logo Itaú, 'Incontro pubblico con gli analisti e revisione dei risultati 3Q26', San Paolo, 4 novembre 2026, Itaú Unibanco Holding S.A.
Identica alle pagine 1 e 23: sfondo nero, onda a retino arancione, blocco del titolo e logo in alto, dettagli dell'evento in basso a destra.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
Si tratta del deck di 27 slide relativo ai risultati del 3Q26 utilizzato da Itaú Unibanco Holding S.A. durante l'incontro pubblico con analisti e investitori a San Paolo il 4 novembre 2026. La presentazione copre i punti salienti, il portafoglio crediti, i margini finanziari, le commissioni e le assicurazioni, la qualità del credito, le spese, il capitale, l'outlook finanziario per il 2026, una sezione strategica sui vantaggi competitivi e un'appendice con il conto economico e le tabelle del modello di business.
Itaú Unibanco ha depositato la presentazione presso la SEC come allegato al Form 6-K, il modulo utilizzato dagli emittenti privati stranieri per fornire informazioni rilevanti alla SEC. Tutti gli importi sono espressi in R$ (real brasiliani), principalmente in miliardi; il conto economico in appendice è in milioni di R$. Le slide sono state depositate come immagini, pertanto alcuni testi in nota molto piccoli potrebbero risultare difficili da leggere alla risoluzione web.
Risultato gestionale ricorrente di 12,6 miliardi di R$ (+2,5% rispetto al 2Q26, +6,7% rispetto al 3Q25), ROE gestionale ricorrente consolidato del 23,6% (24,5% in Brasile), portafoglio crediti di 1.544 miliardi di R$ (+10,9% su base annua), margine finanziario con i clienti di 33,3 miliardi di R$, un efficiency ratio del 37,5% e un CET1 ratio del 12,7%. I confronti trimestre su trimestre sono rettificati per la vendita delle attività retail in Colombia avvenuta a luglio 2026.
È cambiata solo una voce. Le previsioni per la crescita del portafoglio crediti, il margine finanziario con i clienti, il margine finanziario con il mercato, il costo del credito, le commissioni e le assicurazioni e le spese non legate agli interessi sono state confermate. L'intervallo dell'aliquota fiscale effettiva è stato abbassato dal 29,5%-32,5% al 28,0%-29,0%.
Indici NPL a 15-90 giorni e oltre 90 giorni per segmento, portafoglio Stage 2 e Stage 3 e indici di copertura ai sensi della Resolution 4.966 del Brasile, costo del credito (10,4 miliardi di R$ nel 3Q26, 2,7% del portafoglio), portafoglio rinegoziato, confronti NPL oltre i 15 giorni tra Itaú e il mercato per privati e aziende, e una matrice di accantonamento confrontata con i minimi della BCB Resolution 352.
Sì, come riferimento strutturale. È un ottimo modello per un deck di risultati bancari o di servizi finanziari: una pagina con i KPI principali, tabelle di variazione con colonne per QoQ/YoY/nove mesi, grafici a cascata (waterfall) per margini e capitale, dashboard con trend per la qualità degli asset, una tabella di confronto tra il vecchio e il nuovo outlook e un diagramma strategico hub-and-spoke riutilizzabile. Sostituisci il contenuto e il branding Itaú con i tuoi; il materiale originale rimane di proprietà di Itaú Unibanco.
Questa voce della Galleria offre il PDF originale del deck. Puoi scaricare il PDF e usare 2Slides per creare una presentazione modificabile con una struttura simile per la tua azienda o per le tue analisi.
Immagini originali delle slide fornite da Itaú Unibanco Holding S.A. nel Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.