
Fa parte di Esempi di presentazioni per investitori · Esempi di presentazioni agli investitori giapponesi
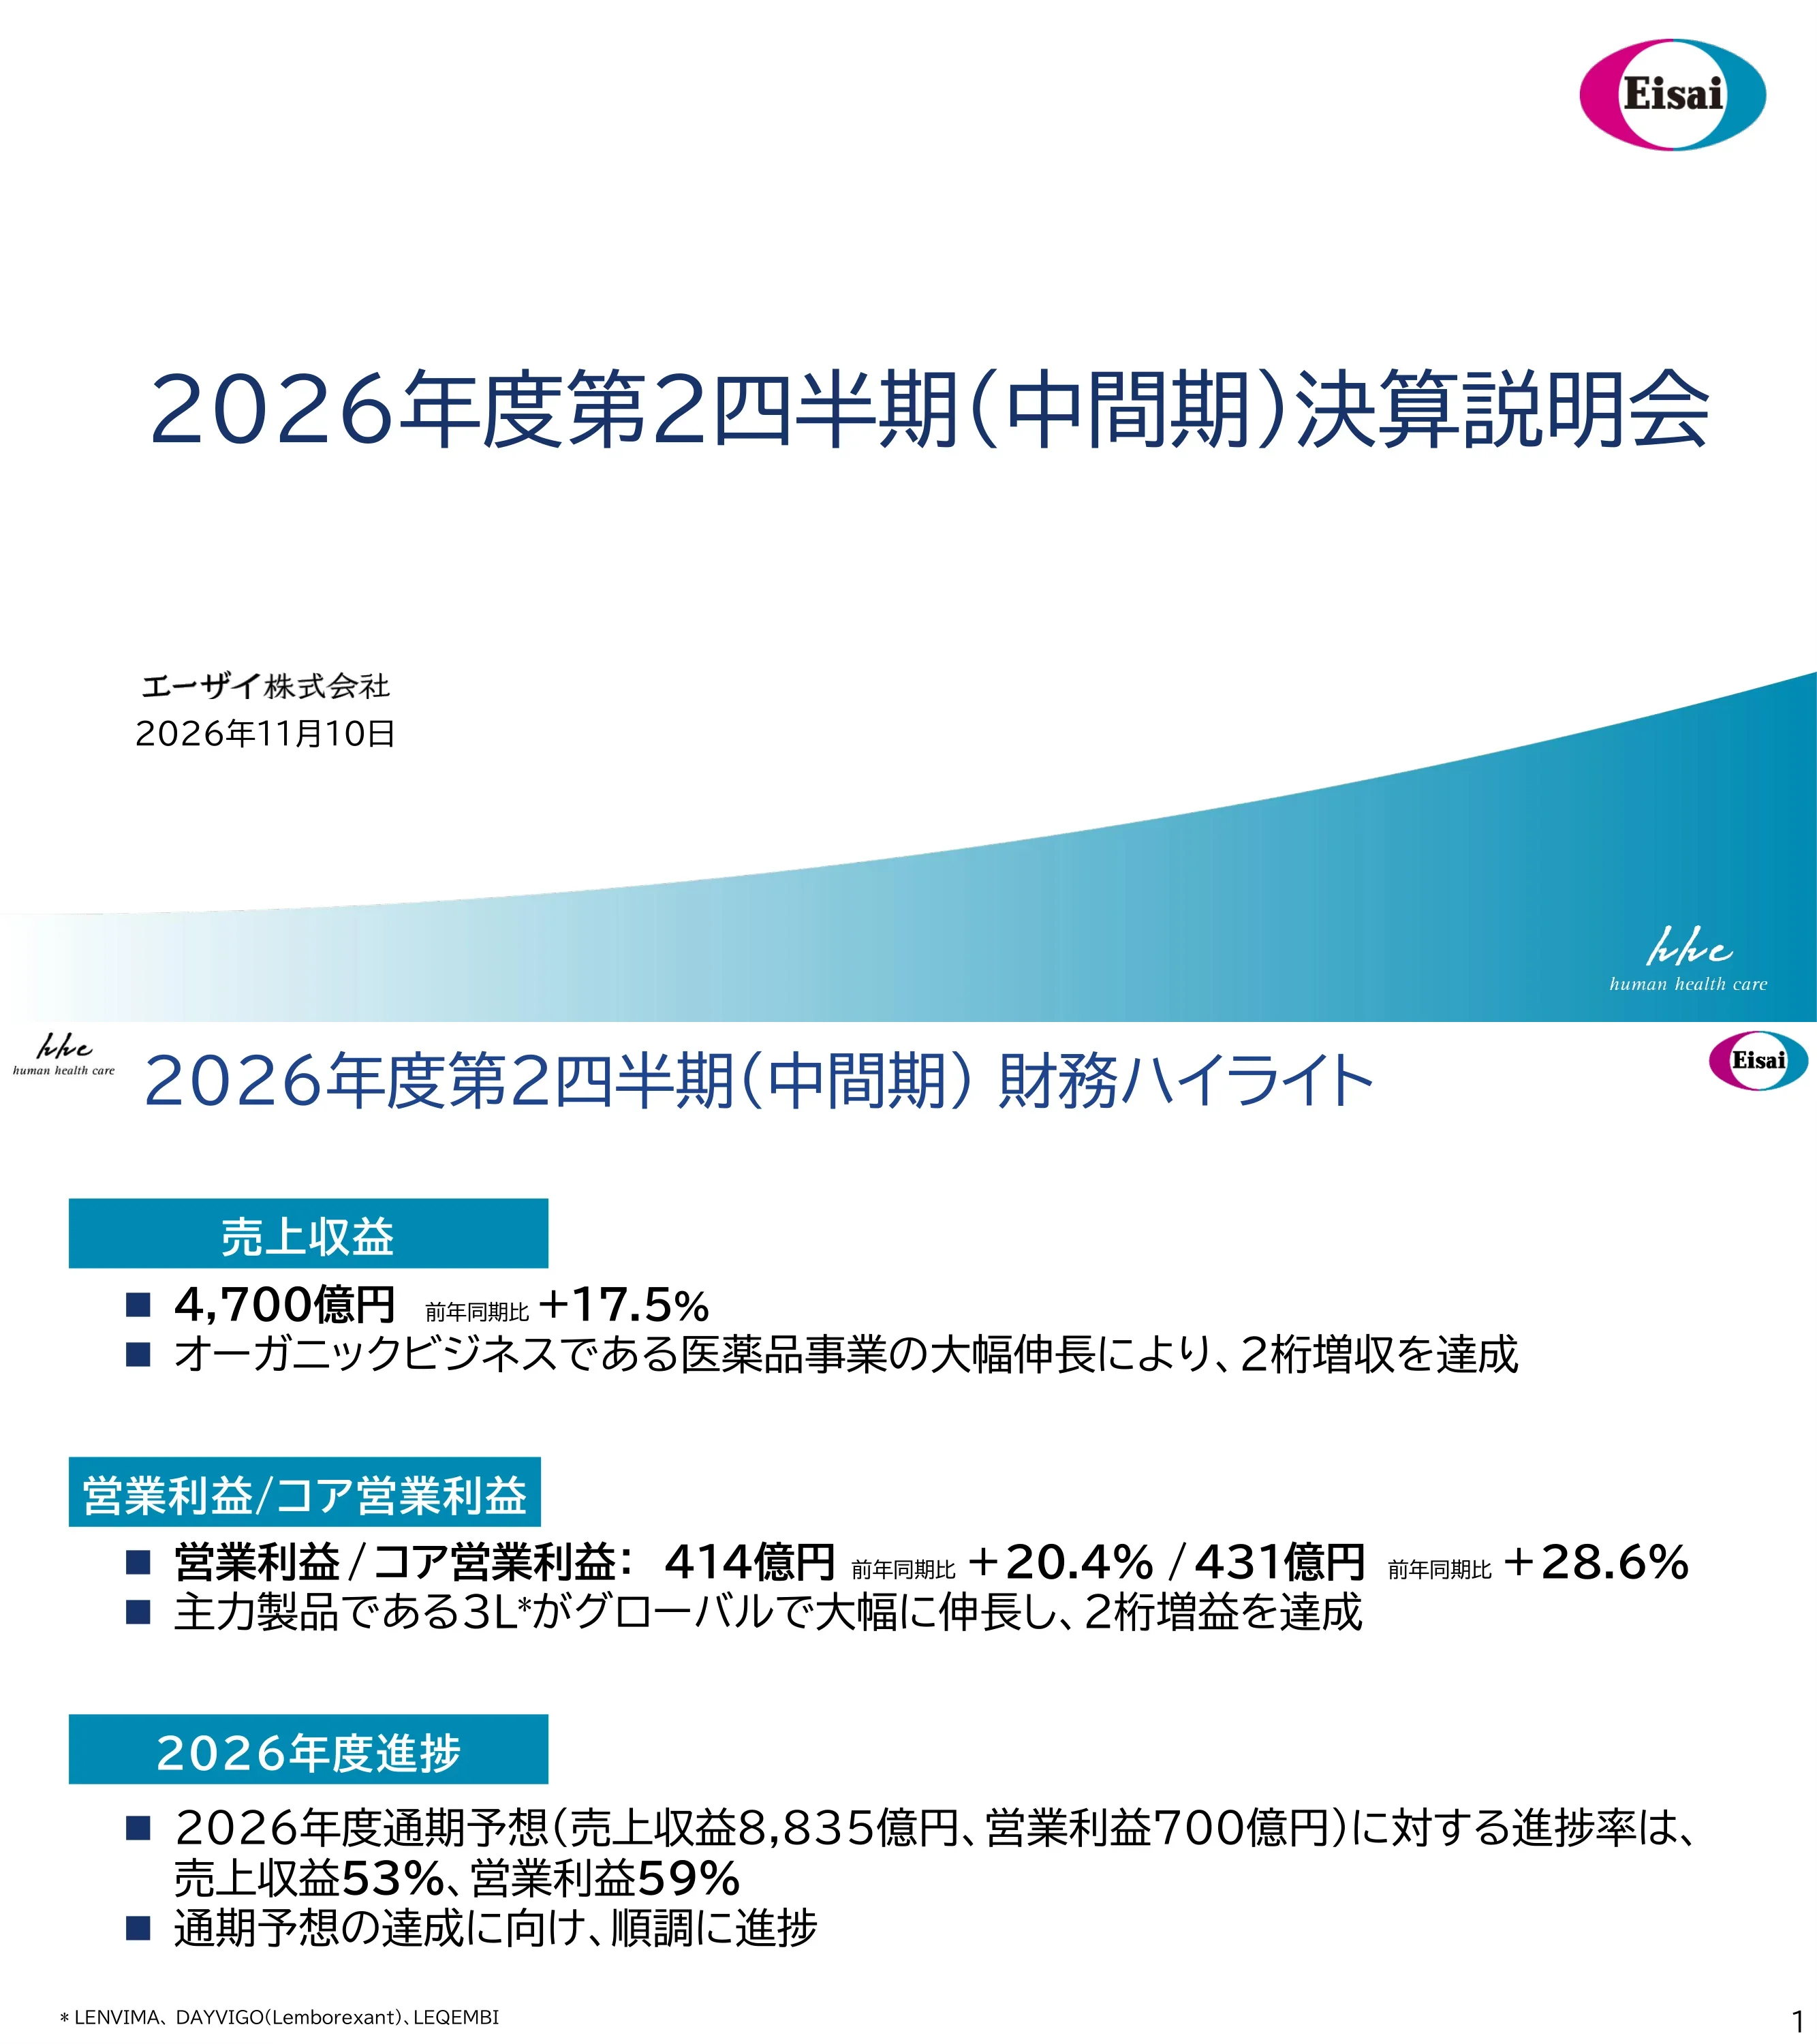
Presentazione dei risultati di Eisai per il primo semestre dell'FY2026: un deck per gli investitori di 33 pagine in lingua giapponese (briefing in stile 決算説明会資料, titolo in copertina 2026年度第2四半期(中間期)決算説明会) il cui originale è stato pubblicato su TDnet (divulgazione tempestiva della Borsa di Tokyo) il 10 novembre 2026. Copre il secondo trimestre (periodo intermedio) dell'FY2026, dove FY2026 è l'anno fiscale che termina a marzo 2027 e H1 corrisponde ad aprile-settembre 2026, per Eisai Co., Ltd., azienda farmaceutica giapponese che rendiconta secondo i principi IFRS in unità di 100 milioni di yen (億円, oku-en).
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Presentazione dei risultati di Eisai per il primo semestre dell'FY2026: un deck per gli investitori di 33 pagine in lingua giapponese (briefing in stile 決算説明会資料, titolo in copertina 2026年度第2四半期(中間期)決算説明会) il cui originale è stato pubblicato su TDnet (divulgazione tempestiva della Borsa di Tokyo) il 10 novembre 2026. Copre il secondo trimestre (periodo intermedio) dell'FY2026, dove FY2026 è l'anno fiscale che termina a marzo 2027 e H1 corrisponde ad aprile-settembre 2026, per Eisai Co., Ltd., azienda farmaceutica giapponese che rendiconta secondo i principi IFRS in unità di 100 milioni di yen (億円, oku-en).
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
Copertina con la dicitura 2026年度第2四半期(中間期)決算説明会 (Briefing sui risultati intermedi del Q2 FY2026), pubblicata da Eisai Co., Ltd. (エーザイ株式会社) in data 10 novembre 2026.
Titolo grande blu navy centrato, nome dell'azienda e data in basso a sinistra, logo Eisai in alto a destra, fascia sfumata curva color ottanio lungo il fondo con il marchio "hhc human health care".
I ricavi sono stati di 470,0 miliardi di yen (4.700 centinaia di milioni di yen, +17,5% su base annua), trainati dalla crescita organica nel settore farmaceutico. L'utile operativo e l'utile operativo core sono stati rispettivamente di 41,4 miliardi di yen (+20,4%) e 43,1 miliardi di yen (+28,6%), guidati dai prodotti "3L" LENVIMA, DAYVIGO e LEQEMBI. L'avanzamento rispetto alle previsioni per l'intero anno (ricavi 883,5 miliardi di yen, utile operativo 70,0 miliardi di yen) è del 53% per i ricavi e del 59% per l'utile operativo.
Tre sezioni sovrapposte, ciascuna con una barra etichetta color ottanio a sinistra e testo puntato in grassetto sotto; nota a piè di pagina che elenca i prodotti 3L.
Tabella comparativa tra H1 FY2025 e H1 FY2026 (in unità di 100 milioni di yen (oku-en)): ricavi da 4.000 a 4.700 (+699, +17,5%), utile lordo da 3.119 a 3.654, R&D da 755 a 881, SG&A da 2.040 a 2.352, utile operativo da 344 a 414 (+20,4%), utile operativo core da 335 a 431 (+28,6%), utile attribuibile ai soci da 246 a 299 (+21,5%), EPS da 87,37 a 106,18 yen. Sono incluse le colonne relative alle previsioni per l'intero anno e al tasso di avanzamento (es. ricavi 8.835, 53,2%).
Due righe di elenchi puntati in alto, seguite da una fitta tabella finanziaria con la colonna H1 FY2026 evidenziata in magenta; una nota a piè di pagina spiega l'utile operativo core.
I ricavi sono aumentati di 69,9 miliardi di yen (+17,5%), passando da 4.000 a 4.700. I prodotti 3L hanno contribuito per +591, altri prodotti farmaceutici per +97 e altre attività per +12. All'interno dei 3L: LENVIMA +282 (+17%), DAYVIGO +104 (+36%), LEQEMBI +204 (+50%). I ricavi farmaceutici sono stati pari a 4.621.
Grafico a cascata (waterfall) con barre di inizio e fine ai lati, barre di incremento fluttuanti al centro, un riquadro nell'intestazione che mostra la variazione totale e un riquadro di approfondimento con i dettagli degli incrementi dei 3L.
L'utile operativo è salito da 344 a 414 (+70, +20,4%); l'utile operativo core da 335 a 431. L'utile lordo ha contribuito per +535, compensato da R&D -126, SG&A -312 e altri proventi/oneri -27. Il margine operativo è passato dall'8,6% all'8,8%. Le note citano un aumento di 142 per le spese di partecipazione agli utili di LENVIMA e un aumento di 77 per la spesa relativa a LEQEMBI.
Grafico a cascata da H1 FY2025 a H1 FY2026 con barre positive in azzurro e barre negative in grigio, riquadri di annotazione sotto ogni driver e indicatori del margine sulle barre finali.
I ricavi di LENVIMA sono stati 1.948 (+17% su base annua rispetto a 1.665): Americhe 1.359, EMEA 283, Cina 138, Giappone 72, Asia orientale/Global South 95. Si prevede il raggiungimento della previsione per l'intero anno di 345,0 miliardi di yen. La slide riporta l'approvazione FDA nel settembre 2026 di LENVIMA più Welireg (LITESPARK-011) per il carcinoma a cellule renali dopo terapia anti-PD-1/PD-L1, con domanda pendente in Giappone, e cita circa 650.000 pazienti trattati in 11 anni in 83 paesi e regioni.
A sinistra: grafico a barre in pila a due colonne per regione; a destra: messaggio principale e due blocchi di elenchi puntati; i riquadri del banner superiore riassumono il farmaco e i suoi risultati; fitte note a piè di pagina.
Il lato sinistro riguarda la combinazione di prima linea per l'RCC di LENVIMA più Keytruda, descritta come il principale driver di crescita e leader di quota tra le combinazioni IO-IO e IO-TKI. Una tabella mostra i tassi medi di crescita delle prescrizioni negli USA a sei mesi: totale 6,9%, carcinoma a cellule renali 8,6%, endometriale 6,3%, tiroideo 4,6%, epatocellulare 7,9%. Il lato destro mostra le curve di sopravvivenza libera da progressione di LITESPARK-011 per LENVIMA più Welireg rispetto a cabozantinib.
Due pannelli riquadrati: a sinistra elenchi puntati e una piccola tabella (riga RCC evidenziata), a destra elenchi puntati e una curva di Kaplan-Meier; le note in calce sono molto piccole e parzialmente difficili da leggere.
I ricavi di DAYVIGO hanno raggiunto i 39,5 miliardi di yen (395, +36% su base annua rispetto a 291), in linea con la previsione per l'intero anno di 73,5 miliardi di yen. Giappone 250, Americhe 77, Cina 28, EMEA 15, Asia orientale/Global South 25. Approvato per l'insonnia in 29 paesi e regioni; le domande sono pendenti nel Regno Unito e in Europa.
A sinistra: grafico a barre in pila per regione per due periodi; a destra: titolo e cinque punti elenco per regione; riquadri banner in alto.
I ricavi di LEQEMBI sono stati 615 (+50% su base annua rispetto a 411): Americhe 327, Giappone 130, Cina 97, EMEA/Asia orientale/Global South 61. Approvato in 53 paesi e regioni. Lanci dell'autoiniettore sottocutaneo: IQLIK negli USA il 24 agosto, una penna approvata in Giappone il 16 settembre con quotazione prevista per il 13 novembre, e approvazione in Cina il 2 settembre con preparazione al lancio per FY2026 Q4. La previsione per l'intero anno di 143,5 miliardi di yen procede come pianificato.
A sinistra: grafico a barre in pila con una nota sull'effetto una tantum dello stoccaggio dei distributori in Cina; a destra: elenchi puntati in grassetto sui lanci SC-AI; riquadri banner in alto.
Dichiarazione solo testuale: LEQEMBI rallenta la progressione della malattia di Alzheimer rimuovendo le protofibrille di Abeta e la placca dal cervello. Tre punti di valore: beneficio clinico incluso il miglioramento con il trattamento precoce, rallentamento sostenuto della progressione con dosaggio a lungo termine e un profilo di sicurezza consolidato.
Titolo magenta centrato, un grande paragrafo di dichiarazione in blu scuro e tre punti elenco sottostanti su sfondo bianco semplice.
Quattro pilastri di valore numerati: partecipazione del paziente e della famiglia e libertà dall'infusione (settimanale, circa 15 secondi per iniezione, dose fissa, ago double-taper da 29 gauge); elevata praticità; riduzione del carico sulle strutture sanitarie; e buona sicurezza (reazioni all'infusione sistemica 1,4%, incidenza di ARIA simile all'infusione).
Quattro righe orizzontali, ciascuna con un numero grande, un riquadro etichetta arrotondato colorato con sfumatura blu e dettagli puntati sulla destra; lunghe note a piè di pagina in basso.
Mostra il percorso di dosaggio negli USA. Inizio: infusione IV ogni 2 settimane, o IQLIK settimanalmente (due iniezioni da 250 mg). Dopo 18 mesi, mantenimento: infusione IV ogni 4 settimane, o IQLIK settimanalmente (un'iniezione da 360 mg, approvata ad agosto 2025). I pazienti possono passare da un metodo di somministrazione all'altro.
Due grandi riquadri arrotondati (inizio e mantenimento) collegati da una freccia '18 mesi dopo', con frecce di scambio a doppia punta all'interno di ogni riquadro e una freccia di intestazione magenta.
Due grafici a linee sulle prime 10 settimane dopo il lancio confrontano l'inizio con IQLIK rispetto al lancio dell'infusione IV (luglio 2023): l'incremento dei pazienti è circa 4 volte il ritmo della IV e quello dei prescrittori circa 6 volte, alla settimana 10. Basato su stime interne da farmacie specializzate e dati sui rimborsi; i valori degli assi non sono etichettati.
Due grafici a linee affiancati separati da un divisore verticale, ciascuno con un titolo e un punto elenco sopra; linee verdi vs blu scuro; note a piè di pagina in basso.
Sinistra: vendite nette di LEQEMBI negli US in milioni di USD per trimestre dal FY24 Q4 al FY26 Q2, suddivise tra infusione IV e IQLIK, con una crescita a doppia cifra per sei trimestri consecutivi. Destra: numero di prescrittori in aumento da circa 1.700 a settembre 2024 a circa 5.500 a settembre 2026 (approssimativo, letto dal grafico), con indicatori del lancio per mantenimento e inizio con IQLIK.
Due grafici a barre affiancati con intestazioni numerate, frecce di tendenza, bolle di lancio e commenti in magenta sotto ciascuno.
L'inizio con IQLIK ha ampliato il numero di nuovi pazienti e LEQEMBI detiene la quota principale nelle nuove prescrizioni AAT a settembre 2026. Un grafico a linee del totale dei pazienti AAT (aprile-settembre 2026) mostra LEQEMBI in ascesa rispetto ad altri prodotti AAT (circa 28.000 vs 19.000 a settembre, letto dal grafico). Un disclaimer specifica che non esiste un trial comparativo diretto (head-to-head) con donanemab.
Sinistra: due blocchi di testo numerati in blu e magenta; destra: grafico a linee con due serie e una bolla di lancio IQLIK; disclaimer e note a piè di pagina in basso.
La copertura da gennaio 2027 sta procedendo: è stata creata una nuova categoria di farmaci modificanti la malattia per l'AD per i benefici farmaceutici e IQLIK è elencato. Circa il 67% degli iscritti è assicurato per la copertura prevista a gennaio 2027, e la cifra è ancora in aumento. Il pannello inferiore spiega la riduzione e la rateizzazione dell'onere a carico del paziente (tetto MOOP di 2.100 USD nel 2026, piano di pagamento mensile M3P).
Titolo e due punti elenco magenta in alto, un riquadro con statistiche evidenziate con un grande '67%' e un elenco incorniciato di quattro punti sui costi per il paziente in basso; lunghe note a piè di pagina.
Approvata il 16 settembre, inserita nel listino prezzi NHI e lanciata il 13 novembre. Il prezzo è di 27.141 yen per penna da 250 mg (riferimento: flaconcino IV da 200 mg 38.910 yen, flaconcino da 500 mg 97.277 yen). Quattro benefici attesi: più nuovi pazienti, riduzione del carico sulle istituzioni mediche, più siti di inizio e più siti di follow-up.
Titolo centrato e sottotitolo magenta, poi un grande pannello bordato con una sezione sui prezzi e un elenco numerato di quattro voci.
Descrive l'espansione all'AD preclinica. AHEAD 3-45 (Fase III): A3 (circa 400 partecipanti, endpoint primario PET amiloide) e A45 (circa 1.100 partecipanti, endpoint primario PACC5), lettura dati FY2028. DIAN-TU ART (Fase IIIb/IV): circa 40 partecipanti con AD a eredità dominante, cinque anni di lecanemab, endpoint primario tempo alla progressione clinica tramite CDR-SB.
Un grande pannello incorniciato diviso in due colonne per i due trial, ciascuno con punti elenco su design, endpoint e lettura dati; piccole note a piè di pagina.
Etalanetug è un anticorpo anti-MTBR-tau. Studio 202 (Fase II, AD precoce sporadica, circa 100 partecipanti, 24 mesi, endpoint primario CSF MTBR-tau243) lettura dati nel FY2027. Tau NexGen Trial (Fase II/III, DIAN-TU, circa 200 partecipanti, 208 settimane, endpoint primario Tau PET) lettura dati nel FY2028. Entrambi aggiungono etalanetug a LEQEMBI.
Un pannello incorniciato con un'intestazione centrata e due colonne, una per studio, ciascuna con target, design, durata, endpoint e lettura dati in magenta.
Ledasorexton è in fase di test per la narcolessia (NT1/NT2). Sinistra: è l'unico composto seed dalla libreria interna HTS e utilizza il know-how di sintesi di DAYVIGO; uno studio di Fase Ib NT1 ha mostrato segnali forti su MWT. Destra: Fase II (Studio 202), previsti 64 partecipanti, dosaggio orale una volta al giorno a dosi basse, medie e alte per 4 settimane ciascuna, endpoint primario latenza media del sonno MWT; l'ultimo paziente è stato inserito e la lettura dei dati è prevista nel FY2026.
Un pannello incorniciato con due colonne: una narrazione a punti elenco a sinistra, punti elenco sul design del trial a destra; le note a piè di pagina definiscono le abbreviazioni.
Tre messaggi chiave in rosso: il business organico è progredito oltre il piano grazie alla crescita dei 3L e Eisai gestirà rigorosamente il rapporto piano/effettivo nell'H2; il lancio della formulazione SC-AI abbassa le barriere per l'inizio e il mantenimento di LEQEMBI, con una previsione di forte aumento del numero di pazienti; i contributi a breve termine per l'AD includono l'espansione nell'AD preclinico ed etalanetug come potenziale prima terapia anti-tau al mondo.
Titolo centrato con tre grandi paragrafi rossi centrati su sfondo bianco.
Divisore di sezione con la dicitura 参考資料 (materiali di riferimento) che introduce le tabelle dell'appendice.
Slide bianca quasi vuota con il titolo a sinistra e un'onda sfumata magenta in basso a destra.
Conto economico in 100 milioni di ¥ con percentuale sui ricavi, variazione YoY e progresso rispetto alle previsioni per l'intero anno: ricavi 4.700 (previsione 8.835, 53,2%), utile lordo 3.654 (54,2%), SG&A 2.352, R&D 881, utile operativo 414 (previsione 700, 59,2%), utile operativo core 431 (61,5%), utile interinale 313, utile attribuibile ai soci 299 (previsione 523, 57,2%). Tassi di cambio medi H1: USD 159,37 yen, EUR 184,35 yen.
Tabella ampia con un blocco grigio per FY2025 e un blocco verde acqua per FY2026 con colonne evidenziate; note a piè di pagina sui tassi di cambio in basso.
Ricavi del business farmaceutico 4.621 (+17,5%): Giappone 1.167 (+3,7%), Americhe 1.792 (+26,5%, di cui USA 1.730), Cina 826 (+24,7%), EMEA 437 (+12,6%), Asia orientale/Global South 399 (+17,0%). Altri business 79; ricavi consolidati 4.700. Il progresso rispetto alle previsioni varia dal 50,0% (Giappone) al 59,8% (EMEA).
Tabella con blocco grigio per l'anno precedente e blocco verde acqua per l'anno in corso; definizioni dei segmenti nelle note a piè di pagina.
Utile del segmento farmaceutico 1.402 (+29,0%, margine 30,3%): Giappone 366 (+8,9%), Americhe 466 (+55,6%), Cina 329 (+25,1%), EMEA 101 (+59,0%), Asia orientale/Global South 141 (+12,4%). Altri business 25, R&D -785, spese della sede centrale della controllante -228, per un utile operativo consolidato di 414 (+20,4%). Una nota a piè di pagina specifica che i costi di profit-share di LENVIMA pagati a Merck sono ora allocati ai segmenti.
Tabella con blocchi grigio (anno precedente) e verde acqua (anno in corso) inclusa una colonna sul margine di profitto; nota esplicativa sulla variazione dei segmenti.
Totale 3L 2.958 (+24,9%; previsione 5.620, 52,6%). LENVIMA/Kisplyx 1.948 (+17,0%; previsione 3.450), LEQEMBI 615 (+49,7%; previsione 1.435, 42,9%), DAYVIGO 395 (+35,7%; previsione 735, 53,8%), ciascuno suddiviso per Giappone, Americhe, Cina, EMEA e Asia orientale/Global South. I valori tra parentesi angolari indicano la crescita in valuta locale.
Tabella lunga con tre blocchi di prodotti separati da linee; colonne FY2026 evidenziate in verde acqua; le colonne strette rendono dense le cifre piccole.
Ricavi Giappone 1.167 (+3,7%; previsione 2.335, 50,0%): farmaci su prescrizione 1.056 (+4,5%), consumer health 111 (-3,2%); utile di segmento 366 (+8,9%). Prodotti principali: DAYVIGO 250, LEQEMBI 130, Zelecka 107, LENVIMA 72, Mobicol 72 (+75,9%), Goofice 49, Methycobal 46; gruppo Chocola BB 80 nei prodotti consumer.
Tabella con righe di riepilogo in alto seguite da due sottotabelle di prodotti (prescrizione e consumer); una nota a piè di pagina contrassegna i prodotti gestiti da EA Pharma.
Ricavi Americhe 1.792 (+26,5%; previsione 3.370, 53,2%), di cui USA 1.730 (+25,8%). Utile di segmento 466 (+55,6%). LENVIMA 1.359 (USA 1.342 o 842 milioni di USD, +8,7% in USD), LEQEMBI 327 (USA 325 o 204 milioni di USD, +54,5%), DAYVIGO 77 (USA 36 o 23 milioni di USD).
Tabella con ogni prodotto mostrato in yen e in una seconda riga per i milioni di USD negli Stati Uniti; colonne FY2026 evidenziate in verde acqua.
Ricavi Cina 826 (+24,7%; previsione 1.470, 56,2%); utile di segmento 329 (+25,1%). Prodotti: LENVIMA 138, LEQEMBI 97 (+22,7%), Merislon 96, Methycobal 82, Aricept 54, Cerbex 53, Mionar 50 e DAYVIGO 28 (+173,0%; previsione 45, 62,5%).
Tabella con righe principali per ricavi e utile di segmento seguite da un elenco di prodotti; blocco dell'anno in corso evidenziato in verde acqua.
Ricavi EMEA 437 (+12,6%; previsione 730, 59,8%); utile di segmento 101 (+59,0%). LENVIMA/Kisplyx 283 (+22,5%; previsione 455), Fycompa 78, DAYVIGO 15 (+183,1%), LEQEMBI 10 (+168,6%).
Tabella breve con righe principali e quattro righe di prodotti su una slide quasi vuota; stesso schema di colori per le colonne verde acqua/grigio.
Ricavi 399 (+17,0%; previsione 795, 50,1%); utile di segmento 141 (+12,4%). Prodotti: LENVIMA 95, Aricept 72, LEQEMBI 51 (+170,8%; previsione 115, 44,3%), DAYVIGO 25 (+85,7%; previsione 55, 46,3%), Methycobal 24, Pariet 22, Halaven 18, Fycompa 12.
Tabella con righe principali e un elenco di prodotti; blocco dell'anno in corso evidenziato in verde acqua.
Tabella raggruppata per Amiloide, Tau, Neurodegenerazione, piattaforma orexina e oncologia. Esempi: approvato l'inizio di LEQEMBI SC-AI negli USA (luglio), Cina e Giappone (settembre), approvato il mantenimento negli USA (360 mg); risultati principali AHEAD 3-45 nell'FY2028; risultati principali etalanetug Tau NexGen nell'FY2028 e Studio 202 nell'FY2027; risultati principali Fase II ledasorexton nell'FY2026; approvato LENVIMA RCC in seconda linea negli USA (settembre) con approvazione prevista in Giappone nell'FY2026; lancio di taletrectinib (inibitore ROS1) in UE previsto nell'FY2027. Le note a piè di pagina sono molto piccole.
Tabella a tutta slide con righe di intestazione blu navy per area terapeutica, etichette colorate a sinistra (A, T, N) per il continuum ATN e colonne per indicazione, fase e tappe fondamentali.
Disclaimer standard: i target nel materiale non sono previsioni formali (si veda il comunicato sui risultati annuali secondo le regole della Borsa di Tokyo), le dichiarazioni previsionali comportano rischi e incertezze, Eisai non ha alcun obbligo di aggiornarle e i bilanci consolidati sono redatti secondo i principi IFRS.
Singola casella di testo con cornice azzurra e sei paragrafi con elenchi puntati quadrati sotto la barra del titolo.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
La presentazione copre i risultati di Eisai per il secondo trimestre (periodo intermedio) dell'FY2026, aprile-settembre 2026: highlight finanziari, bridge dei ricavi e dell'utile, i franchise LENVIMA, DAYVIGO e LEQEMBI, gli aggiornamenti sulla pipeline per l'Alzheimer e l'oncologia, e le tabelle in appendice suddivise per regione.
I ricavi si sono attestati a 470,0 miliardi di yen (4.700 oku-en (centinaia di milioni di yen), +17,5% su base annua), l'utile operativo a 41,4 miliardi di yen (+20,4%) e l'utile operativo core a 43,1 miliardi di yen (+28,6%). L'avanzamento rispetto alle previsioni per l'intero anno è del 53% per i ricavi e del 59% per l'utile operativo.
L'FY2026 è l'anno fiscale di Eisai che termina a marzo 2027, e l'H1 FY2026 (il periodo intermedio o Q2) corrisponde ad aprile-settembre 2026. La copertina riporta la data del 10 novembre 2026.
Il deck è in giapponese (il titolo in copertina è 2026年度第2四半期(中間期)決算説明会, ovvero un briefing sui risultati) e l'originale è stato pubblicato su TDnet, il servizio di divulgazione tempestiva della Borsa di Tokyo. Questa pagina della Galleria fornisce un'analisi in italiano slide per slide.
Si compone di 33 pagine: 20 pagine principali con highlight, risultati, aggiornamenti su prodotti e pipeline, seguite da un divisore per l'appendice e tabelle relative a conto economico, segmenti, prodotti di punta per regione, eventi chiave della pipeline e l'informativa sulle dichiarazioni previsionali.
I prodotti "3L" LENVIMA (1.948, +17%), DAYVIGO (395, +36%) e LEQEMBI (615, +50%) hanno contribuito insieme per +591 all'aumento complessivo dei ricavi di +699; tutti i dati sono espressi in unità di 100 milioni di yen (oku-en).
La pagina della Galleria permette di visualizzare e scaricare il deck nei formati disponibili. Poiché l'originale è un documento IR aziendale, ti invitiamo a verificare le condizioni d'uso di Eisai prima di ridistribuirne i contenuti.
Sì. La pagina degli highlight dei KPI, i grafici a cascata (waterfall bridge), i grafici a barre regionali in pila con commento e le tabelle finanziarie con colonne evidenziate sono modelli facili da adattare per la tua presentazione dei risultati o per l'area IR.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.