
Fa parte di Esempi di presentazioni per investitori
Presentazione per gli investitori Dalrymple Bay Infrastructure ottobre 2026 — un deck di 22 slide depositato presso l'ASX il 19 ottobre 2026 (la copertina riporta "Investor Presentation — October/November 2026") da Dalrymple Bay Infrastructure (DBI), proprietaria del Dalrymple Bay Terminal (DBT) nel Queensland, il più grande impianto di esportazione di carbone metallurgico al mondo per volume contrattualizzato. Gli importi sono in dollari australiani (A$, scritti $ nel deck). Copre i risultati dell'H1-26 (sei mesi al 30 giugno 2026: EBITDA $150,5 milioni, FFO $92,7 milioni, distribuzioni 13,5 cps), il modello take-or-pay della Terminal Infrastructure Charge (TIC), la crescita organica NECAP, l'opzione di espansione 8X, il bilancio investment-grade, i criteri ESG e i rendiconti finanziari in appendice.
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Presentazione per gli investitori Dalrymple Bay Infrastructure ottobre 2026 — un deck di 22 slide depositato presso l'ASX il 19 ottobre 2026 (la copertina riporta "Investor Presentation — October/November 2026") da Dalrymple Bay Infrastructure (DBI), proprietaria del Dalrymple Bay Terminal (DBT) nel Queensland, il più grande impianto di esportazione di carbone metallurgico al mondo per volume contrattualizzato. Gli importi sono in dollari australiani (A$, scritti $ nel deck). Copre i risultati dell'H1-26 (sei mesi al 30 giugno 2026: EBITDA $150,5 milioni, FFO $92,7 milioni, distribuzioni 13,5 cps), il modello take-or-pay della Terminal Infrastructure Charge (TIC), la crescita organica NECAP, l'opzione di espansione 8X, il bilancio investment-grade, i criteri ESG e i rendiconti finanziari in appendice.
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
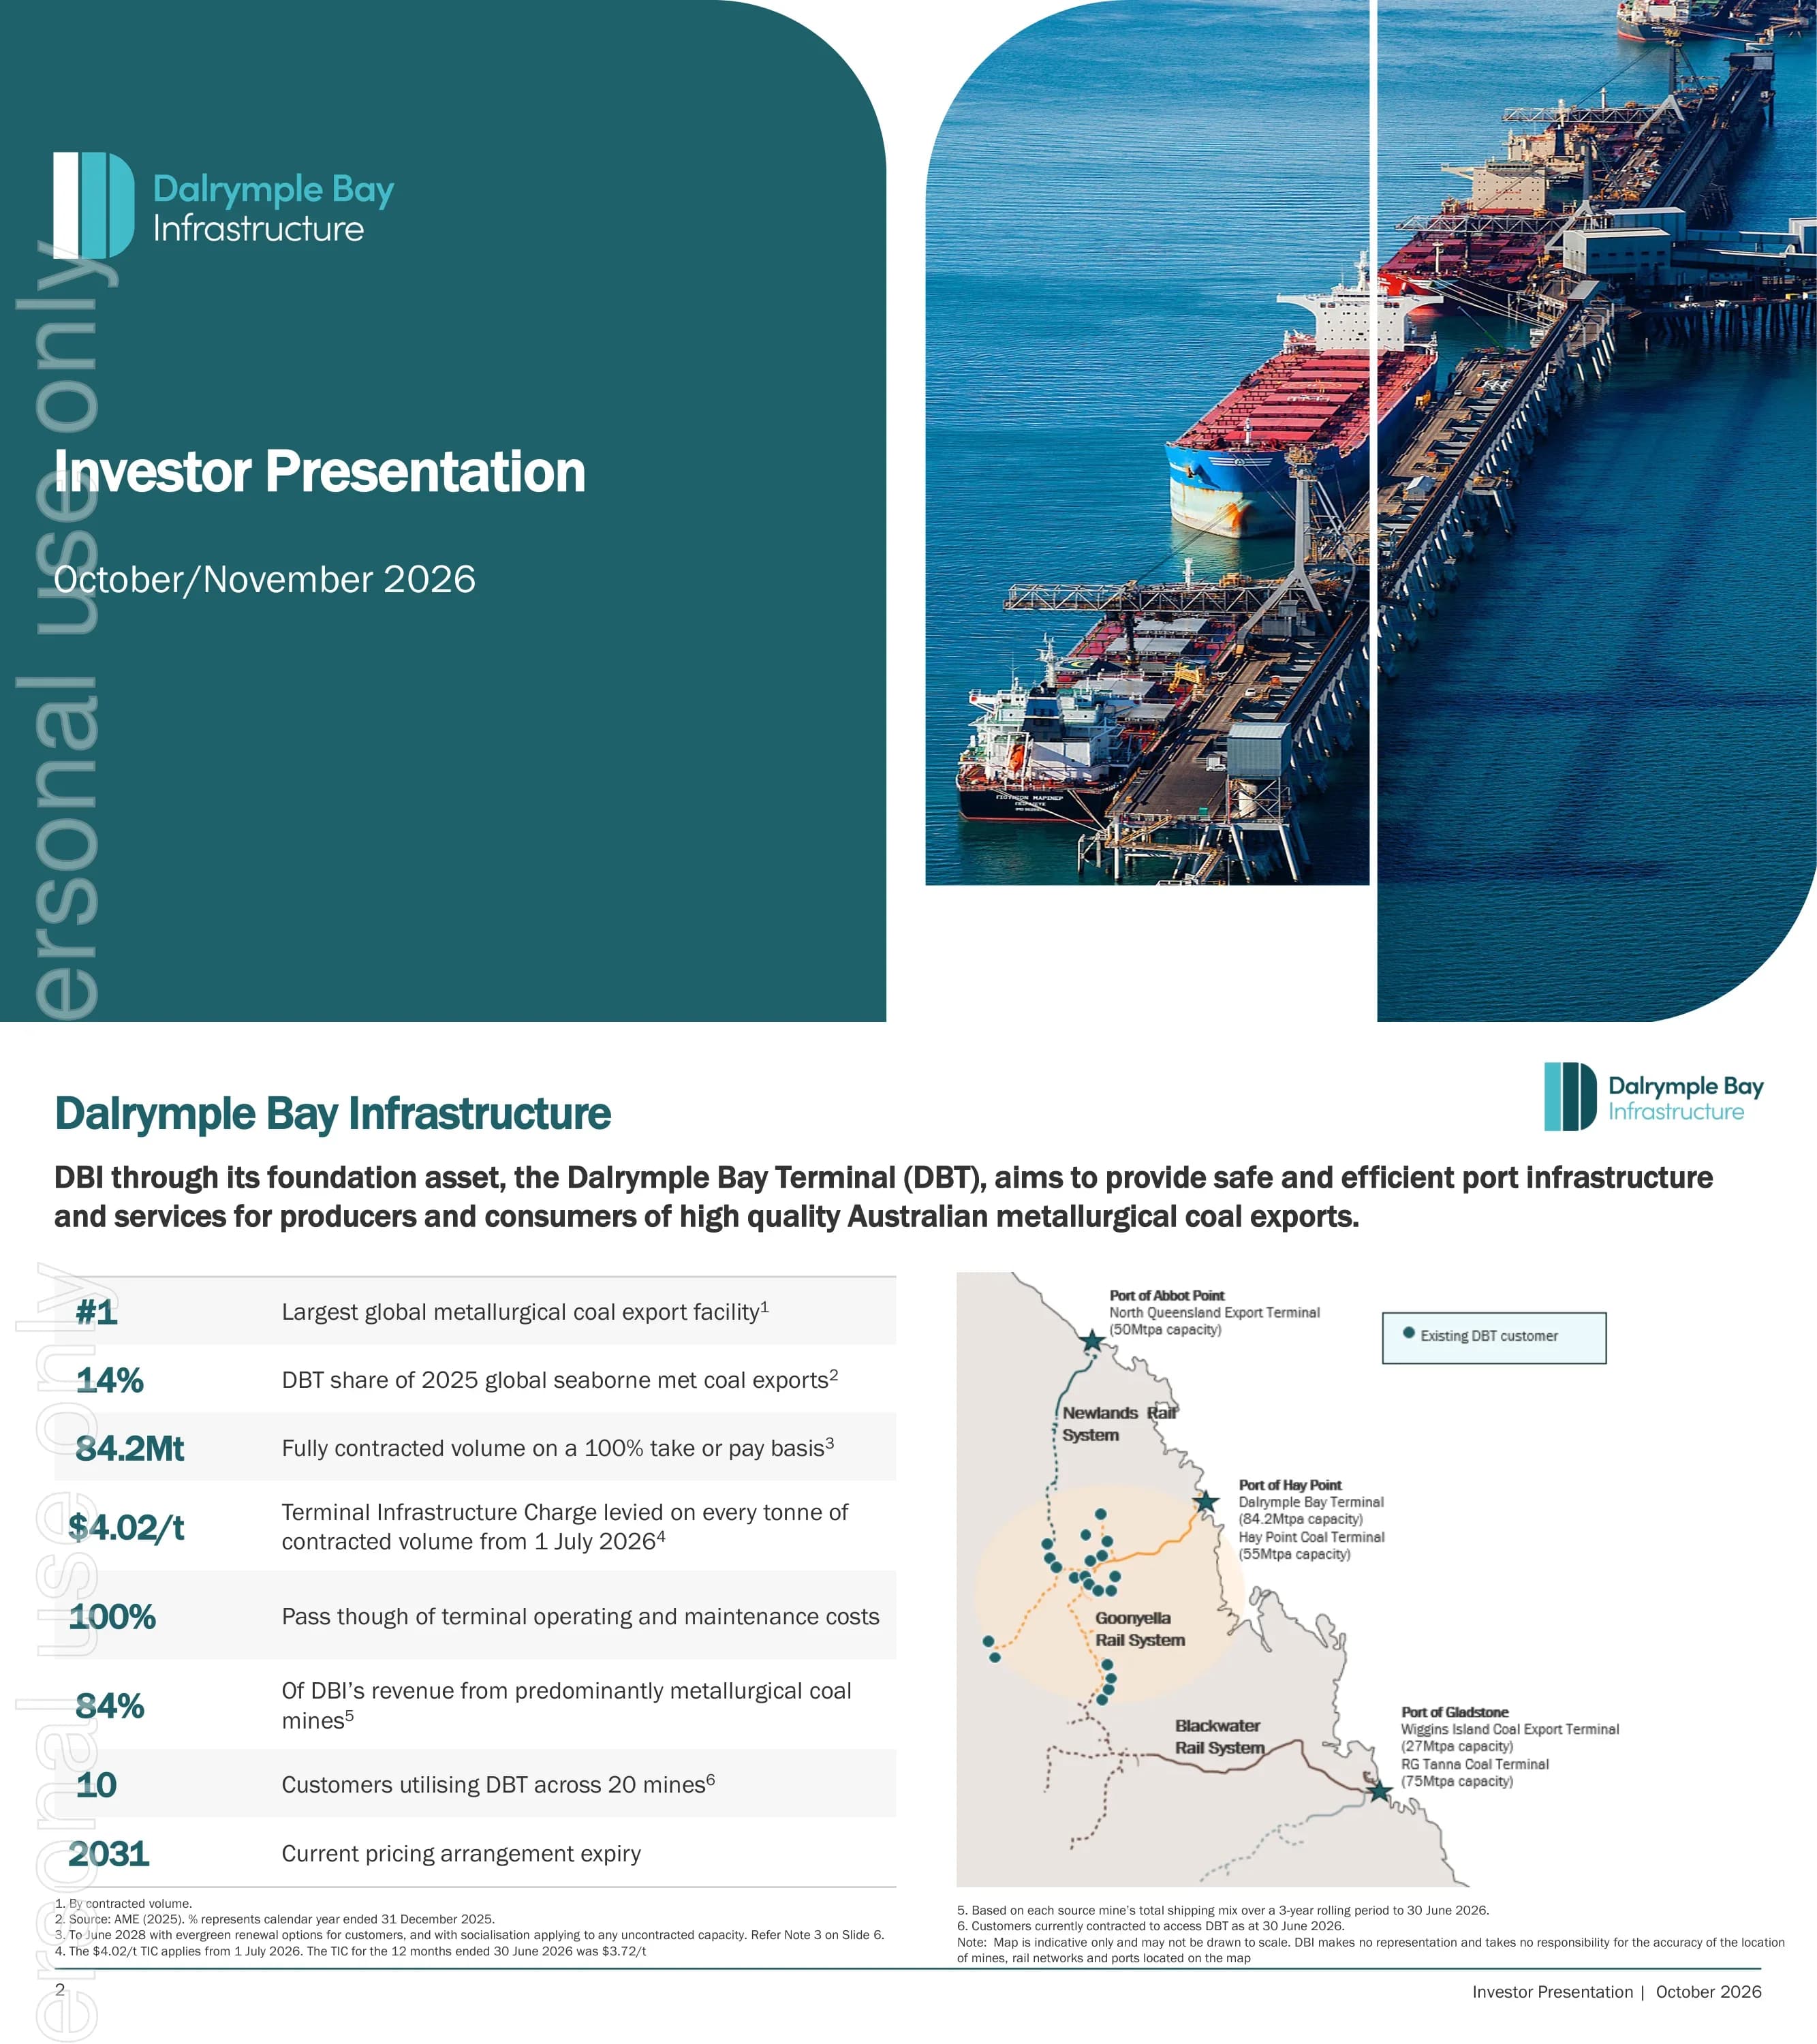
Slide del titolo con il logo di Dalrymple Bay Infrastructure, il titolo "Investor Presentation" e la data "October/November 2026".
Metà sinistra con pannello a tinta unita verde acqua scuro con angolo superiore destro arrotondato contenente logo e titolo; metà destra con due pannelli fotografici aerei arrotondati del molo del terminal con navi portarinfuse ormeggiate.
L'asset fondamentale di DBI, il DBT, serve le esportazioni australiane di carbone metallurgico: è la prima struttura al mondo per l'esportazione di carbone metallurgico per volume contrattualizzato, con una quota del 14% delle esportazioni globali via mare nel 2025 (AME). Dispone di 84,2 Mt interamente contrattualizzate su base 100% take-or-pay, un TIC di $4,02/t dal 1° luglio 2026 (A$; $3,72/t per i 12 mesi fino al 30 giugno 2026), il 100% di pass-through dei costi operativi e di manutenzione, l'84% dei ricavi provenienti prevalentemente da miniere di carbone metallurgico, 10 clienti distribuiti su 20 miniere e un accordo sui prezzi con scadenza nel 2031.
Colonna sinistra con otto righe di KPI (grandi numeri teal e descrizione su bande grigie alternate); lato destro con una mappa del Queensland che mostra i terminal di DBT, Abbot Point e Gladstone, i sistemi ferroviari e i punti relativi alle miniere dei clienti.
Metriche principali del semestre: EBITDA $150,5 mln (+4,7% rispetto a H1-25), FFO $92,7 mln (+10,2%), $370,6 mln di progetti di capitale ancora da aggiungere alla NECAP Asset Base, $350 mln emessi sul mercato australiano dei Medium Term Note, distribuzioni di 13,5 cps (+14,9%) e zero incidenti con lesioni gravi o malattie.
Banda a tutta larghezza color ottanio scuro con sei colonne di KPI uguali separate da sottili linee bianche (etichetta, cifra in color acqua, confronto); ampia foto panoramica del terminal e dei moli sottostante; note a piè di pagina in fondo.
Il TIC per l'anno TY-26/27 è di circa $4,02/t, in aumento del ~8,1% rispetto a TY-25/26, applicato a ogni tonnellata della capacità contrattualizzata di 84,2 Mt. Una tabella analizza le componenti del TIC per anno: Base TIC 3,32/3,44/3,52/3,66, NECAP Charge 0,12/0,16/0,20/0,35, TIC per tonnellata contrattualizzata 3,44/3,59/3,72/4,02 e NECAP Asset Base 94,2/112,9/139,5/232,5 ($ mln) per il periodo TY-23/24 - TY-26/27. Sono elencati sei termini contrattuali chiave: take-or-pay, socializzazione dei ricavi, protezione da forza maggiore, pass-through dei costi, rinnovi quinquennali, adeguamento CPI nel Base TIC.
Due terzi a sinistra: tre punti elenco sopra una tabella dati con intestazione ottanio; terzo a destra: elenco numerato dei sei termini contrattuali con grandi numeri color acqua separati da linee.
Distribuzione Q2-26 di 6,750 cps; previsioni (guidance) TY-26/27 di 28,6 cps, in aumento dell'8,5%. Politica: distribuire il 60-80% dell'FFO, target di crescita del DPS del 3-7% annuo, crediti d'imposta (franking) nella misura massima consentita. Tabella delle distribuzioni maturate: TY-23/24 21,5 cps, TY-24/25 23,0 cps, TY-25/26 26,4 cps (+14,7%), previsioni TY-26/27 28,6 cps. Le barre in pila mostrano le distribuzioni trimestrali per anno TIC (7,155 cps a trimestre previsti per TY-26/27) e un grafico a linee traccia il payout ratio dell'FFO da FY-22 a 1H-26 all'interno della fascia target 60-80%.
Colonna sinistra: punti elenco su distribuzione e politica sopra una tabella con intestazione ottanio; colonna destra: grafico a barre trimestrali in pila (con barra tratteggiata per la guidance) sopra un grafico a linee con linee tratteggiate per l'intervallo target.
Quattro leve di crescita: iniziative sui ricavi (ottimizzazione della capacità e revisione degli accordi di garanzia), NECAP (crescita organica del TIC), l'opzione di espansione 8X realizzata in fasi e opportunità esterne oltre il DBT filtrate dai vantaggi competitivi di DBI. Un riquadro evidenzia che $10 mln di ricavi incrementali oltre i ricavi TIC implicano circa un aumento di 1,5 cps nelle distribuzioni con un payout del 70-80%.
Quattro schede color acqua in fila, ciascuna con un'icona color ottanio scuro, intestazione e breve descrizione; striscia fotografica panoramica del pontile sottostante; nota a piè di pagina sull'opzionalità 8X.
Spiegazione dei meccanismi NECAP: gli interessi durante la costruzione (IDC) maturano finché la spesa non entra nella NECAP Asset Base, che poi matura il tasso dei titoli di stato australiani a 10 anni più un margine e un rendimento da ammortamento; il NECAP regolare ammonta a circa $30-50 mln all'anno; $97,8 mln ($91,3 mln più $6,5 mln di IDC) sono stati aggiunti il 1° luglio 2026, aumentando il TIC di $0,15/t. Tre grafici a barre mostrano il NECAP approvato dai clienti (FY21-1H26, inclusi $281 mln di grandi progetti nel FY23), gli importi spesi per il NECAP e la crescita della NECAP Asset Base da $51,1 mln (luglio 2022) a $232,5 mln (luglio 2026).
Cinque punti elenco a tutta larghezza in alto; tre grafici a barre affiancati in basso con serie in ottanio scuro (mantenimento) e acqua (grandi progetti).
Tutti gli attuali lavori NECAP sono stati raccomandati dall'Operatore e approvati da tutti i clienti. Il caricatore navale SL1A e il ricuperatore RL4 dovrebbero essere completati entro il 30 giugno 2027, aggiungendo ulteriori ~$0,53/t alla tariffa NECAP dal 1° luglio 2027 (rispetto a $0,35/t). Ogni $0,10/t di TIC aggiunge circa $8,5 mln di ricavi all'anno. Un grafico di scenario indicativo mostra il TIC che sale da $3,59 (24/25) e $3,72 (25/26) a $4,02 (26/27) con ulteriori incrementi fino al 30/31.
Metà sinistra con punti elenco; metà destra con grafico a barre in pila del TIC per anno TIC con barre piene per i dati effettivi, barre chiare tratteggiate per il base TIC indicizzato al CPI, tariffa NECAP in ottanio scuro e potenziale NECAP futuro in grigio, oltre a un riquadro che indica la messa in servizio di SL1A e RL4.
L'espansione 8X è un progetto di ampliamento della capacità in fasi all'interno del perimetro esistente, un percorso verso una capacità contrattualizzata di 99,1 Mtpa, con circa 31 Mtpa di domanda nella coda di accesso al DBT al 30 aprile 2026. Tre fasi: SL4 sulla banchina 3 (4,4 Mtpa, $538 mln), potenziamento delle scorte (4,1 Mtpa, $335 mln) e nuovi sistemi di scarico (6,4 Mtpa, $710 mln), per un totale di 14,9 Mtpa e $1.583 mln (stima FEL3 P95). Un grafico a cascata (AME) mostra la domanda globale di carbone metallurgico via mare in crescita da 376 Mt nel 2025 a 476 Mt nel 2040, con l'Australia che contribuisce per +85 Mt; un grafico ad aree mostra la coda di accesso nel tempo.
Sinistra: punti elenco sopra una tabella con intestazione ottanio su fasi/capacità/costi; destra: grafico a cascata sopra un grafico ad aree; le note a piè di pagina includono il riferimento alla decisione sui prezzi della QCA.
Profilo del debito: limite di A$2,35 miliardi con A$2,06 miliardi utilizzati al 30 giugno 2026, liquidità di A$261,4 milioni, durata 6,3 anni, tasso di interesse all-in medio ponderato del 7,0%. Profilo di credito: BBB/Stabile (S&P), rapporto di copertura del servizio del debito 2,6x (soglia di downgrade 1,4x), circa A$415 milioni di margine rispetto alla soglia di gearing di S&P. I grafici mostrano il profilo di scadenza del debito per limite della linea di credito dal 2026 al 2034-2038, il rapporto debito netto/EBITDA dal FY-22 al 1H-26 e un grafico a ciambella del debito utilizzato per fonte (debito bancario, USPP, AMTN, prodotti strutturati derivati).
Due piccole tabelle con intestazione verde acqua (Profilo del debito, Profilo di credito) in alto a sinistra; grafico a barre delle scadenze in basso; colonna di destra con un grafico a linee debito netto/EBITDA sopra un grafico a ciambella etichettato $2,06 miliardi.
Sette priorità: crescita organica dei ricavi tramite nuove iniziative e NECAP; completamento di Shiploader 1A e Reclaimer 4 nei tempi e nel budget previsti; acquisizione di volumi a lungo termine di carbone metallurgico dal bacino di Bowen, inclusa la valutazione 8X; rifinanziamento per ridurre i costi degli interessi mantenendo il rating investment grade; diversificazione tramite acquisizioni con profilo di rischio simile; esplorazione di futuri usi alternativi per il DBT; e iniziative ESG per l'intero terminale.
Elenco numerato delle sette priorità con grandi numeri color acqua e linee divisorie a sinistra; foto aerea alta del molo a destra.
Divisore di sezione che introduce le slide dell'appendice.
Pannello sinistro verde acqua scuro con angolo arrotondato e la parola "Appendici"; lato destro foto a tutta pagina di uno scaricatore che carica una nave portarinfuse rossa.
Sei caratteristiche del modello: regolamentazione flessibile con accordo sui prezzi fino al 2031; clausola take-or-pay su 84,2 Mt contrattualizzate almeno fino al 2028; protezione da forza maggiore; Base TIC indicizzata al CPI australiano più rendimenti NECAP al tasso dei titoli di stato a 10 anni più margine; trasferimento totale dei costi operativi e di manutenzione; e socializzazione dei ricavi della capacità non contrattualizzata tra i clienti, salvo circostanze limitate.
Griglia di sei schede di testo verde acqua scuro (3 x 2), ciascuna con intestazione color acqua e icona stilizzata; foto alta di attrezzature per il carico navale all'estrema destra.
Tabella clienti al 30 giugno 2026: Anglo American, Argo Resources, Glencore, Middlemount Coal, QMetco, Peabody, Pembroke Resources, Stanmore Resources, TerraCom e Whitehaven Coal, con le relative miniere (es. Moranbah North, Hail Creek, Olive Downs, Daunia). Un grafico a ciambella suddivide la capacità contrattualizzata di 84,2 Mtpa per cliente anonimizzato, con il maggiore che detiene 25,05 Mtpa (30%).
Sinistra: tabella a due colonne clienti/miniere con intestazione verde acqua; destra: grafico a ciambella con 84,2 Mtpa al centro e legenda.
Tutto il debito in valuta estera è convertito in AUD tramite swap (nessun rischio di cambio) e il rischio di tasso di interesse è gestito con emissioni a tasso fisso e swap. Il tasso all-in medio ponderato era del 7,01% al 30 giugno 2026 e il 90,1% del debito utilizzato era coperto (hedged). Tabella riassuntiva: $973,5 mln utilizzati con scadenza tra 2-5 anni e $1.083,7 mln oltre i 5 anni, totale utilizzato $2.057,2 mln, non utilizzato $216,5 mln, totale $2.273,7 mln. Un grafico combinato mostra il debito a tasso fisso rispetto a quello variabile e la % di fisso dal 2026 al 2031.
Colonna stretta con punti elenco a sinistra; lato destro grafico combinato barre-linee sopra una tabella riassuntiva del debito con intestazione verde acqua.
Tabella NECAP approvati al 1° luglio 2026: Reclaimer RL4 ($115,6 mln approvati, $82,3 mln spesi), Shiploader SL1A ($165,4 mln approvati, $139,8 mln spesi) e serie regolari ($319,6 mln approvati); totale $600,6 mln approvati, $459,8 mln spesi, $232,5 mln nella base patrimoniale e $370,6 mln ancora da includere. La nuova serie regolare NECAP Z da $38,5 mln è stata approvata all'unanimità il 13 luglio 2026, portando il totale a $639,1 mln approvati e $409,0 mln ancora da includere. Si prevede che circa $300 mln (+IDC) entreranno nella base patrimoniale il 1° luglio 2027, con un aumento della tariffa NECAP di circa $0,53/t.
Tre punti elenco nella parte superiore; ampia tabella finanziaria con intestazione verde acqua, sette colonne numeriche e righe dei totali in grassetto in basso.
A febbraio 2026 DBI ha pubblicato il suo primo Rapporto di Sostenibilità ai sensi dell'AASB S2 Climate-related Disclosures, relativo al periodo dal 1° gennaio 2025. Le informative allineano il clima alla strategia e alla governance e includono l'analisi degli scenari; i principi sono trasparenza, proporzionalità, integrità e coerenza.
Riquadro a sinistra con l'immagine di copertina del Rapporto di Sostenibilità 2025 e testo descrittivo; a destra due riquadri sovrapposti con barre di intestazione color acqua che elencano i contenuti e i principi dell'informativa.
Sicurezza: nessun decesso o infortunio/malattia grave e 2 incidenti ad alto potenziale nell'H1-26. Diversità: 57% di donne nel consiglio di amministrazione e 43% di donne in ruoli di leadership esecutiva. Comunità: workshop STEM "Healthy Rivers to Reef" a Mackay, Whitsunday e Isaac. Governance: tre nuovi amministratori non esecutivi da settembre 2025. Approvvigionamento: oltre il 95% degli acquisti per i nuovi shiploader e reclaimer effettuato presso aziende australiane.
Cinque riquadri di testo bordati disposti a griglia con etichette laterali verticali color teal "Social" e "Governance"; foto aerea dei dintorni del terminal nella cella in basso a destra.
H1-26 vs H1-25 (milioni di A$): ricavi TIC 156,5 vs 151,1, entrate totali 433,3 vs 395,4, EBITDA 150,5 vs 143,8 (margine del 95%), oneri finanziari netti (55,8) vs (58,3), utile netto ante imposte 74,2 vs 65,4, utile netto post imposte 49,2 vs 43,1. Una seconda tabella mostra i costi per interessi netti sostenuti pari a 51,1 vs 51,7, stabili nonostante il maggior debito NECAP dopo il rifinanziamento di dicembre 2025. Note numerate spiegano i ricavi TIC, altri ricavi, l'EBITDA e gli oneri finanziari.
A sinistra: tabella del conto economico a tutta altezza con intestazione verde acqua e colonna del periodo corrente ombreggiata; a destra: note numerate con cerchi verde acqua sopra una tabella dei componenti degli oneri finanziari.
FFO di $92,7 milioni vs $84,1 milioni; spese in conto capitale (93,6) vs (57,5); proventi da prestiti 758,5 e rimborsi (768,0) che riflettono l'AMTN a 5 anni da $350 milioni con cedola al 6,234% (scadenza 24 marzo 2031) e il rimborso di una linea di credito sindacata da $250 milioni; distribuzioni tramite dividendi non affrancati (30,0) e rimborsi di note di prestito (36,9); la liquidità è scesa da 110,5 a 66,5.
A sinistra tabella dei flussi di cassa con intestazione verde acqua e colonna corrente ombreggiata; colonna destra con cinque note esplicative numerate.
Definizioni dei termini utilizzati nella presentazione: $ (dollaro australiano se non diversamente specificato), 8X Project (espansione a un massimo di 99,1 Mtpa), AU (Access Undertaking), DBI, DBT, EBITDA, FFO, NECAP, Operator, QCA, TIC, USPP e unità di misura.
Due tabelle di glossario affiancate con celle dei termini in color acqua chiaro; striscia fotografica panoramica di navi al molo in basso.
Note legali: informazioni aggiornate al 19 ottobre 2026, da leggere insieme alle comunicazioni ASX di DBI; non costituisce un'offerta o una consulenza su prodotti finanziari; dichiarazioni previsionali; tutte le cifre sono in dollari australiani; avvertenze sui dati di settore AME; misure non-IFRS etichettate come non statutarie.
Testo denso in caratteri piccoli su due colonne con sottotitoli color acqua.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
Si tratta di una presentazione per gli investitori di 22 slide di Dalrymple Bay Infrastructure (DBI), proprietaria del terminal di esportazione di carbone Dalrymple Bay Terminal nel Queensland, depositata presso l'ASX il 19 ottobre 2026. La copertina riporta "Investor Presentation — October/November 2026". Il documento illustra i risultati dell'H1-26, il modello di business take-or-pay TIC, la crescita NECAP e 8X, il bilancio e i criteri ESG.
Per i sei mesi conclusi il 30 giugno 2026, l'EBITDA è stato di A$150,5 milioni (+4,7%), l'FFO di A$92,7 milioni (+10,2%), l'utile netto al netto delle imposte di A$49,2 milioni (rispetto a A$43,1 milioni) e le distribuzioni sono state di 13,5 centesimi per titolo (+14,9%).
Tutti gli importi sono in dollari australiani (A$, indicati come $ nel deck). A differenza di molte società dell'ASX il cui anno fiscale va da luglio a giugno, DBI rendiconta su base anno solare, quindi l'H1-26 va da gennaio a giugno 2026. Separatamente, la Terminal Infrastructure Charge è stabilita in base all'anno TIC, che va dal 1° luglio al 30 giugno (il TY-26/27 va dal 1° luglio 2026 al 30 giugno 2027).
La TIC è la tariffa per tonnellata pagata da tutti i clienti su ogni tonnellata della capacità contrattualizzata di 84,2 Mt del terminal su base take-or-pay. Dal 1° luglio 2026 è pari a $4,02/t, composta dalla Base TIC indicizzata al CPI ($3,66/t) e dalla NECAP Charge ($0,35/t).
8X è un'espansione graduale all'interno del perimetro esistente del terminal verso una capacità contrattualizzata di 99,1 Mtpa. Il deck elenca tre fasi che aggiungono 14,9 Mtpa per un costo stimato di $1.583 milioni e segnala circa 31 Mtpa di domanda nella coda di accesso; DBI non ha ancora preso una decisione finale di investimento.
Il PDF è il deck così come depositato presso l'ASX. Il PPTX è un file PowerPoint modificabile convertito da quel PDF, quindi testi e tabelle possono essere editati, sebbene alcuni layout e grafici potrebbero richiedere una sistemazione rispetto al file sorgente originale.
Investitori in infrastrutture e rendimenti, analisti del credito e team di IR di porti, utility o autostrade che cercano un esempio di come spiegare ricavi contrattualizzati, crescita delle tariffe guidata dal capex e politica di distribuzione in un deck conciso.
La presentazione è stata depositata presso l'Australian Securities Exchange il 19 ottobre 2026 ed è disponibile tramite gli annunci di DBI sul sito web dell'ASX e nel centro investitori di DBI.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.




© 2026 2slides. Tutti i diritti riservati.