
Fa parte di Esempi di presentazioni per investitori
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage - presentazione per l'investor day di Credicorp Ltd (NYSE: BAP), il più grande gruppo di servizi finanziari del Perù, depositata presso la SEC come allegato al Form 6-K il 17 novembre 2026
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage - presentazione per l'investor day di Credicorp Ltd (NYSE: BAP), il più grande gruppo di servizi finanziari del Perù, depositata presso la SEC come allegato al Form 6-K il 17 novembre 2026
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
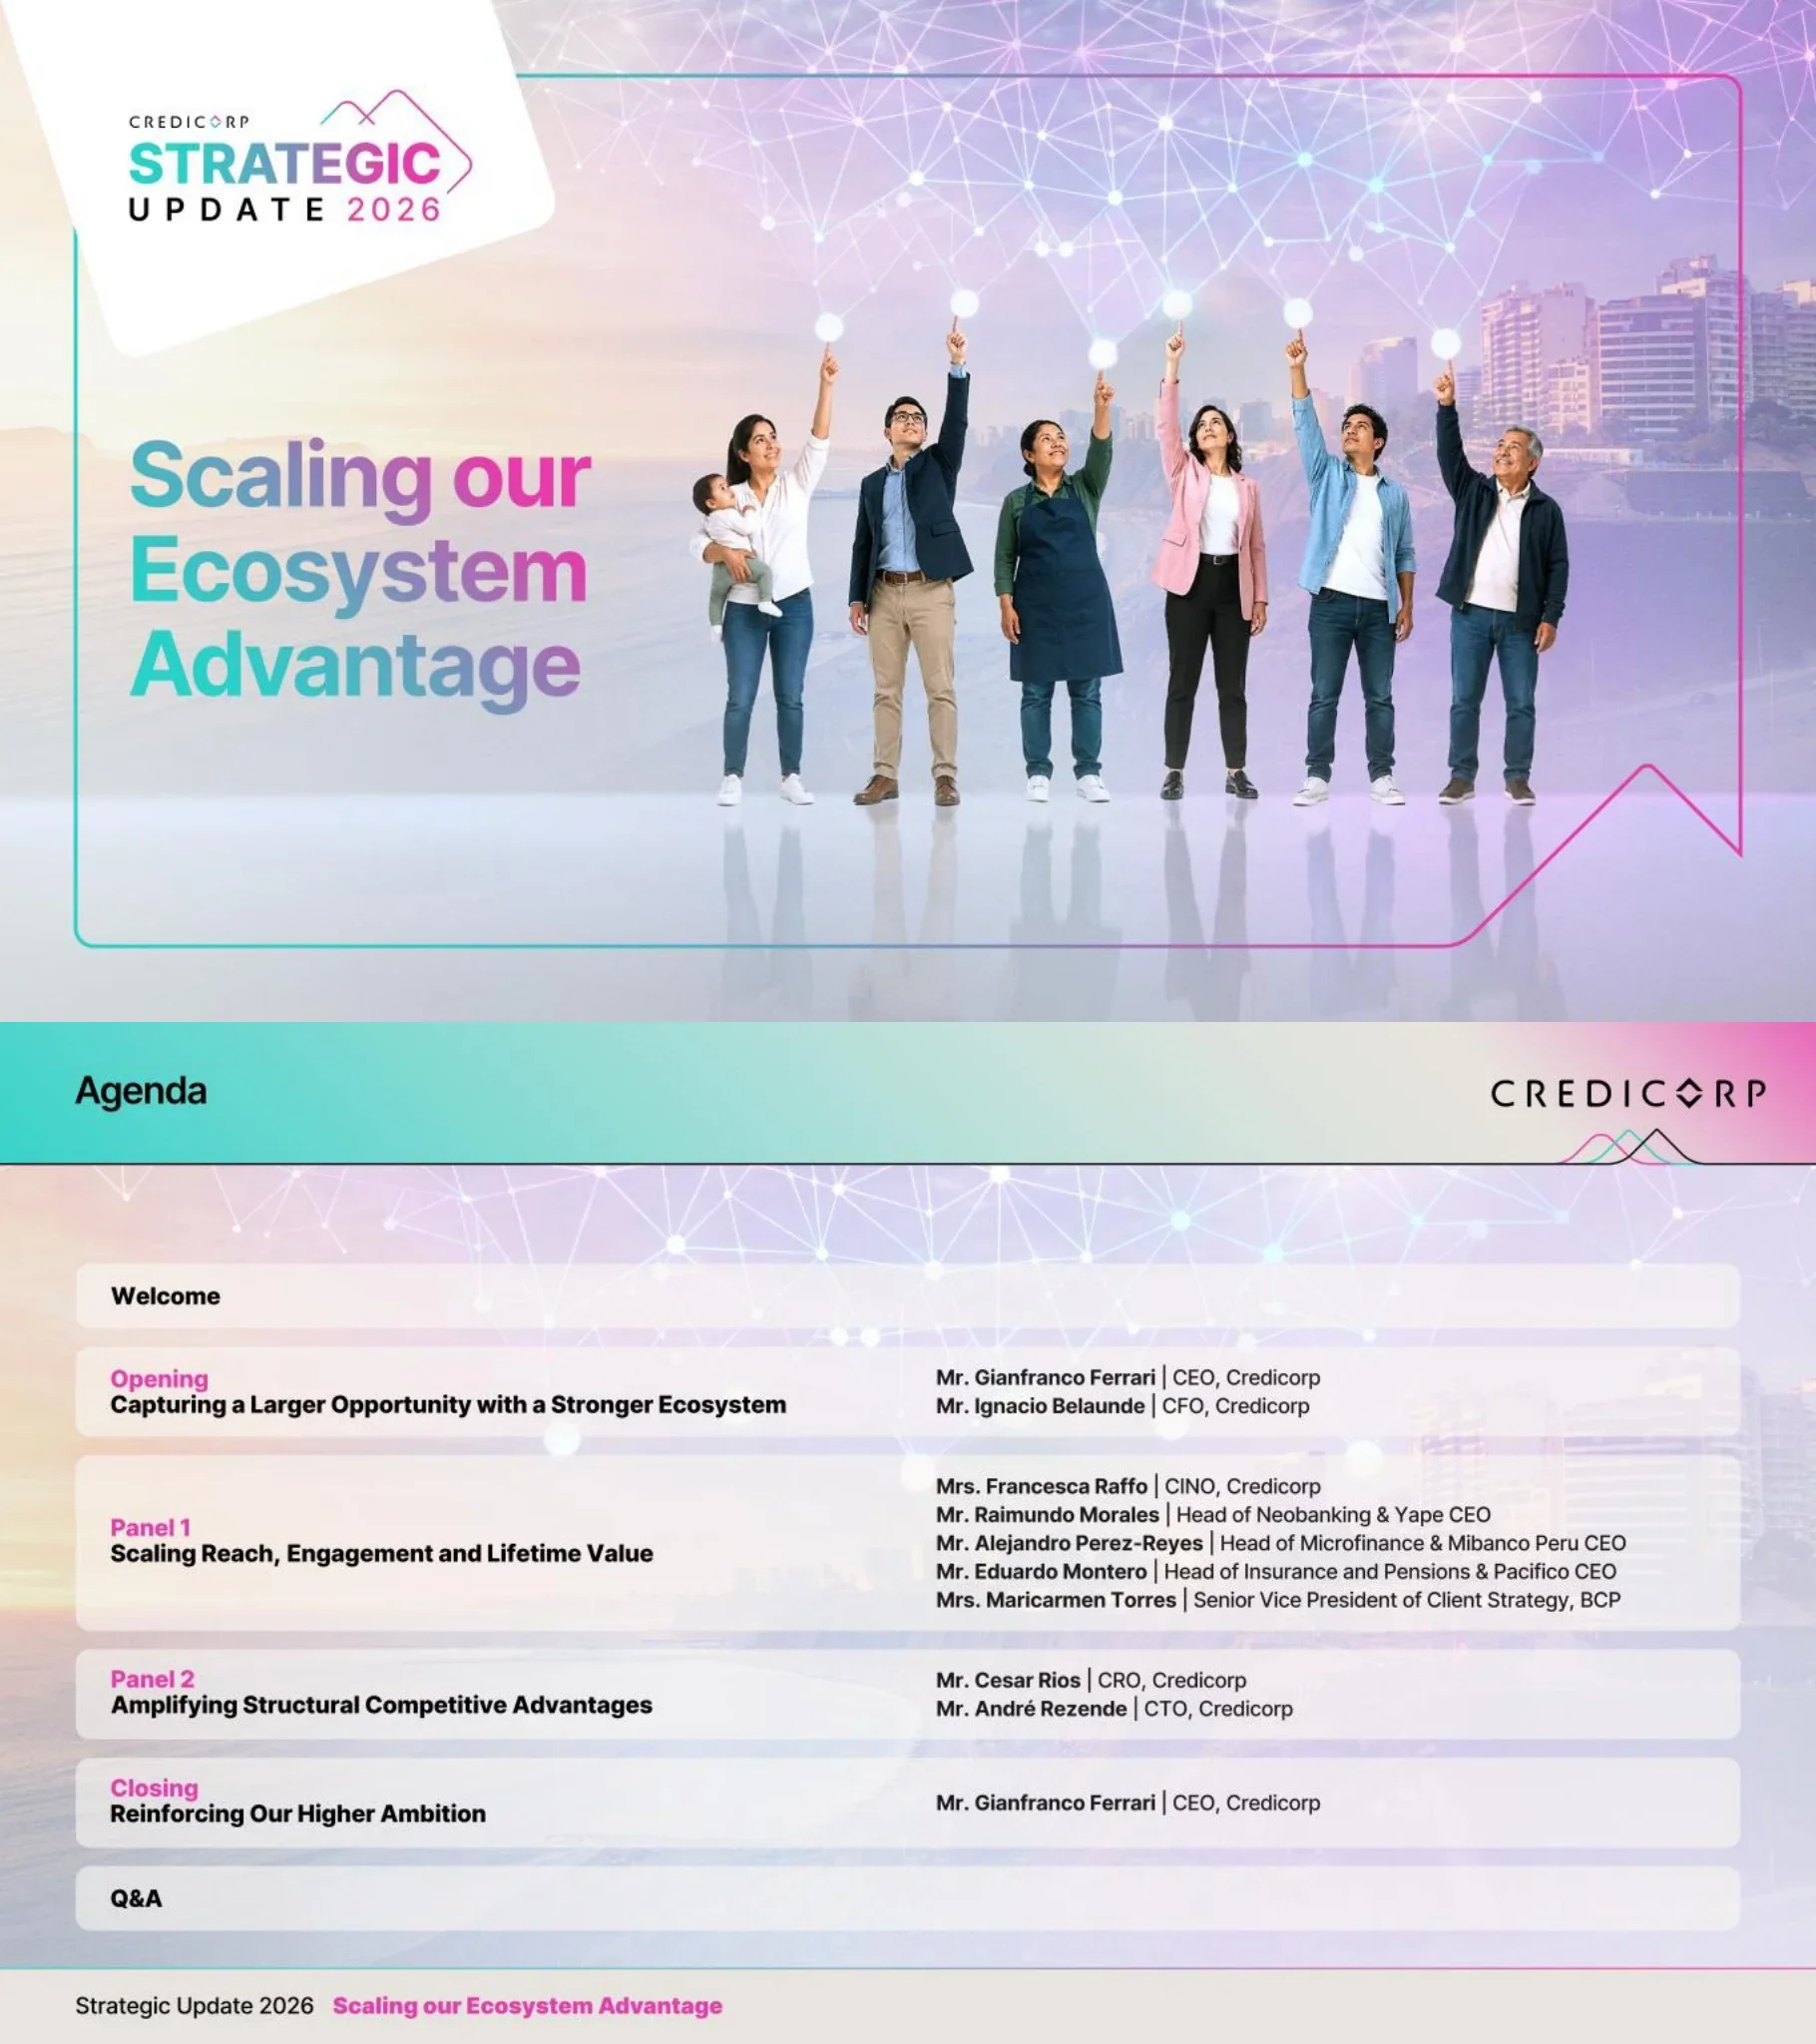
La copertina del Credicorp Strategic Update 2026 riporta il titolo "Scaling our Ecosystem Advantage" con un gradiente da verde acqua a magenta. Sei persone diverse indicano verso l'alto una rete luminosa di nodi connessi sopra la costa di Lima, a simboleggiare un ecosistema integrato al servizio di molteplici tipologie di clienti.
Sfondo fotografico a tutta pagina con una scheda logo bianca inclinata in alto a sinistra, grande titolo sfumato a sinistra e una foto di gruppo a destra, incorniciata da un sottile profilo dal verde acqua al rosa.
L'agenda include il Benvenuto, l'Apertura ("Cogliere un'opportunità più grande con un ecosistema più forte") a cura del CEO Gianfranco Ferrari e del CFO Ignacio Belaunde, e il Panel 1 ("Scalare portata, coinvolgimento e Lifetime Value") con cinque relatori, tra cui i leader di Yape e Mibanco Peru. Il Panel 2 ("Amplificare i vantaggi competitivi strutturali") vede la partecipazione del CRO Cesar Rios e del CTO Andre Rezende, seguiti dalla chiusura del CEO e dalla sessione Q&A.
Fascia d'intestazione con titolo e logo; sei righe arrotondate con i nomi delle sezioni in grassetto rosa a sinistra e i nomi e i titoli dei relatori a destra.
Una fitta nota cautelativa sulle dichiarazioni previsionali, con riferimento alla Sezione 27A dello U.S. Securities Act del 1933 e alla Sezione 21E dell'Exchange Act del 1934. Elenca i fattori di rischio, tra cui le condizioni politiche e normative in Peru, il tasso di cambio Sol/US Dollar, la qualità del portafoglio prestiti, la concorrenza, la cybersecurity e le modifiche alle leggi delle Bermuda; rimanda inoltre i lettori alla voce Item 3.D Risk Factors del Form 20-F.
Singola scheda di testo di grandi dimensioni con titolo in grassetto, paragrafi e un elenco puntato dei rischi, sotto l'intestazione e il piè di pagina standard.
Separatore di sezione intitolato "Opening: Capturing a Larger Opportunity with a Stronger Ecosystem". Presenta Gianfranco Ferrari (Chief Executive Officer) e Ignacio Belaunde (Chief Financial Officer) con le relative foto profilo.
Sfondo in stile copertina con scheda logo in alto a sinistra, etichetta rosa centrata e titolo nero, due ritratti incorniciati con nomi e ruoli sottostanti.
Due grafici a barre confrontano il Peru con i peer. La crescita del PIL (CAGR 2026 vs 2024) mostra il Peru al 3,4% contro il 2,4% dell'area Latam e il 2,0% delle economie avanzate. La penetrazione finanziaria (prestiti rispetto al PIL, 2025) vede il Peru al 35% rispetto al 41% della Colombia, 51% della Bolivia, 58% dell'Ecuador e 85% del Cile.
Due schede grafiche affiancate con il Peru evidenziato in magenta rispetto alle barre verde acqua e grigie; nota a piè di pagina con fonti IMF e World Bank.
Un grafico hub-and-spoke mostra Credicorp al centro di un "ecosistema integrato leader" con BCP, Yape, Mibanco, Pacifico Seguros, Krealo, Credicorp Capital, Prima AFP e Pacifico Salud. Sulla destra, le "capacità scalabili condivise" (piattaforme tecnologiche, dati e analisi, AI, rischi e cybersecurity) sono abbinate a una "esecuzione disciplinata" (gestione prudente del rischio, disciplina del capitale, track record comprovato, mentalità orientata all'innovazione).
Due schede: a sinistra un diagramma radiale dell'ecosistema con loghi circolari attorno a un fulcro sfumato; a destra due file di quattro riquadri con icone in verde acqua e rosa.
Per BCP e Yape, i clienti totali sono passati da 11 milioni nel 2021 a 21 milioni a settembre 2026, con i clienti digitali che sono saliti dal 46% all'81% del totale e un costo del servizio ridotto del 34%. I clienti attivi nel settore prestiti sono cresciuti da 1 a 4 milioni, portando la loro quota sul totale dei clienti dal 9% al 19%. Le note a piè di pagina definiscono i clienti digitali (70% o più di transazioni via canali digitali negli ultimi 6 mesi) e il costo del servizio (9M26 annualizzato rispetto al 2021).
Due schede grafiche con barre accoppiate e badge percentuali in alto; un badge magenta evidenziato con -34% e una lunga nota a piè di pagina in basso.
Vengono indicati quattro motori di creazione di valore: crescita nei core business, portafoglio innovazione, monetizzazione dell'ecosistema e leva operativa. Un grafico a linee (2019-2029) mostra il reddito operativo che cresce più velocemente delle spese operative, con un pareggio del portafoglio innovazione previsto intorno al 2026. Le ambizioni a medio termine includono un ROE di circa il 22% e un efficiency ratio inferiore al 42%, con NIM rettificato per il rischio, commissioni e leva operativa come driver principali.
Striscia superiore di quattro icone, seguita da tre pannelli: un grafico ad area/linee a fasi, un elenco di driver con frecce e grandi cifre sulle ambizioni.
Separatore per il Panel 1, "Scaling Reach, Engagement and Lifetime Value". I relatori mostrati sono Francesca Raffo (CINO), Alejandro Perez-Reyes (Head of Microfinance e CEO di Mibanco Peru), Raimundo Morales (Head of Neobanking e CEO di Yape), Eduardo Montero (Head of Insurance and Pensions e CEO di Pacifico) e Maricarmen Torres (SVP of Client Strategy, BCP).
Sfondo in stile copertina con titolo centrato e una fila di cinque ritratti incorniciati con nomi e ruoli.
Una scorecard a quattro righe confronta il 2021 con settembre 2026: utenti attivi mensili di Yape da 4,5 a 17,0 milioni (3,8x), contributo all'utile netto del mercato di massa di BCP dal 6% al 21% (3,5x), transazioni digitali di Mibanco dal 6% al 45% (7,5x) e contributo della bancassicurazione di Pacifico dal 26% al 35% (1,3x). Le note a piè di pagina definiscono ogni metrica.
Righe con logo del brand a sinistra, nome della metrica, riquadro verde acqua 2021, frecce a chevron, riquadro magenta settembre 2026 e un moltiplicatore circolare colorato con freccia.
Un grafico ad aree sovrapposte dei clienti attivi nel settore prestiti (in milioni, dal 2016 a settembre 2026) mostra che il totale di BCP ha raggiunto i 4,3 milioni, di cui Yape ne rappresenta 3,2 milioni. I callout indicano che i clienti pre-approvati sono passati da 2 a 10 milioni dal 2023 e che ci sono oltre 6 milioni di mutuatari cumulativi.
Scheda con grafico a sinistra con aree color teal e magenta; a destra due box in evidenza sovrapposti, uno con bordo e uno con riempimento sfumato.
Il mass-market rappresenta circa il 50% della crescita annua dell'utile di BCP a settembre 2026. La crescita nei tre pool di valore dal 2019 è mostrata come ~3x per il portafoglio prestiti, ~2x per il saldo dei depositi e ~2x per le commissioni. Due grafici a linee per coorte (cross-selling per cliente e transazioni mensili con commissione per cliente) mostrano che le coorti più recenti raggiungono un valore più alto in minor tempo; le etichette degli assi sono molto piccole e solo parzialmente leggibili.
Colonna sinistra con una scheda con numeri grandi e una striscia sfumata di tre cerchi; pannello destro con due grafici di coorte a linee multiple.
Gli utenti attivi mensili di Mibanco sono passati da 47.000 (giugno 2023) a 141.000 (settembre 2026), mentre la quota di transazioni digitali è salita dal 12% al 45%, indicata come ~4x in 2 anni. Le transazioni digitali sono passate da ~163.000 (gennaio 2024) a ~915.000 (settembre 2026, 5,6x), i ricavi non finanziari da 129 (2024) a 206 (2026E) milioni (1,6x) e i depositi retail dal 40% al 50% delle passività totali (+10 pp). La valuta per i ricavi non finanziari non è indicata sulla slide.
Grafico combinato a barre e linee a sinistra; a destra tre righe con bordi che mostrano i valori prima/dopo e badge circolari con i moltiplicatori.
Un diagramma bidirezionale collega Credicorp (clienti e distribuzione) con Pacifico (competenza nella protezione). La quota di mercato retail è passata dal 25,5% (2022) al 27,7% (agosto 2026), +220 bps, e i clienti assicurati sono cresciuti da 4,7 a 7,4 milioni (~1,6x).
Diagramma con frecce incrociate tra due box con bordi a sinistra; scheda sfumata a destra con due blocchi KPI prima/dopo e pillole in evidenza bianche.
Un grafico ad aree illustrativo (2022-2031) mostra il portafoglio innovazione passare dal ~10% dei ricavi rettificati per il rischio attuali verso il 30%, con le iniziative della "prossima ondata" al 10%. Una nota indica che Yape continua a scalare la sua monetizzazione, crescendo oltre il 30% su base annua nei ricavi rettificati per il rischio; il grafico è diviso tra Dati Reali e Illustrativi al 2026.
Una grande scheda con grafico con un divisore tratteggiato al 2026, aree sovrapposte magenta e teal ed etichette allineate a destra.
Le transazioni mensili che generano ricavi per MAU sono passate da 1,5 (2022) a 5,0 (2024) e 7,5 (settembre 2026), un aumento di 5 volte, con una barra per l'ambizione al 2029 che non riporta valori stampati. I clienti dei prestiti raggiungono i 6,3 milioni di mutuatari cumulativi e 3,2 milioni attivi a settembre 2026, contro un'ambizione per il 2029 di 9,0 milioni e 4,5 milioni. Un callout cita ticket medi di S/440 per Yape contro S/20.000 per il mass-market di BCP (S/ indica i soles peruviani).
Due schede con grafici in alto e tre box callout con bordi e punte in alto in basso.
Un customer journey in sei fasi spazia dai pagamenti ai risparmi, servizi ricorrenti, credito, assicurazioni e investimenti. I clienti principali e i clienti con 3 o più prodotti sono mostrati ciascuno come ~3x (variazione dal 2023 al 2026). La penetrazione dei prestiti è del 20% nel 2026 con un'ambizione di 2x per il 2029, e la penetrazione delle assicurazioni sanitarie è del 3% con un'ambizione di 3x per il 2029.
Percorso orizzontale in alto composto da sei cerchi colorati con chevron; in basso due pannelli con bordi etichettati 'Il modello è collaudato' e 'La più grande opportunità deve ancora venire'.
Il WhatsApp banking è presentato come canale di crescita chiave, con quattro grafici di tendenza per i suoi primi 8 mesi: i clienti acquisiti hanno raggiunto i 21.000 ad agosto, gli esborsi 14.700, i conti deposito 16.400 e i trasferimenti 57.000. La slide indica anche una rete di filiali e agenzie di oltre 282 a livello nazionale combinata con una visione olistica del cliente; le unità di misura per esborsi e trasferimenti non sono indicate.
Colonna sinistra con foto di un telefono e una scheda messaggio sfumata; pannello destro con una griglia 2x2 di grafici a linee con titoli a icone.
Vengono illustrati i gap di penetrazione assicurativa: 2 famiglie su 7 con copertura vita, 1 veicolo su 4 assicurato e il 5% della classe media con assicurazione sanitaria privata. Le capacità per espandere l'accesso includono un time-to-market per il lancio dei prodotti di 1,5 mesi e circa 60.000 consultazioni annuali presso le cure primarie Middle Class Innovation (piattaforma di telemedicina e cliniche ambulatoriali accessibili).
Tre schede statistiche con bordi e barre di avanzamento segmentate in alto, e un banner sfumato a tutta larghezza con due statistiche sulle capacità in basso.
Divisore per il Panel 2, "Amplifying Structural Competitive Advantages", con l'introduzione di Cesar Rios (Chief Risk Officer) e Andre Rezende (Chief Technology Officer).
Sfondo in stile copertina con titolo centrato e due ritratti incorniciati con nomi e ruoli.
Una tabella di confronto tra vecchio e nuovo approccio: la tecnologia passa da soluzioni specifiche per il business a piattaforme standardizzate e percorsi più brevi dallo sviluppo alla distribuzione; i dati da analisi isolate ad asset di gruppo e conoscenza collettiva; l'IA da casi d'uso isolati a processi di workflow e componenti riutilizzabili; la cybersecurity da capacità distribuite a un modello di difesa integrato e risposta coordinata.
Quattro righe con etichette a freccia blu, celle "From" in verde acqua chiaro e celle "To" in rosa con elenchi puntati.
Il volume dei dati in petabyte cresce da 1,4 PB nel 2020 a 3,8 PB nel 2025 e 6,1 PB nel 2026E (stima), con un incremento di 4x; gli anni 2027E e 2028E sono mostrati come barre di proiezione grigie senza valori numerici. Due statistiche chiave: il 90% degli esborsi è originato da lead e oltre 5.000 utenti sono potenzialmente abilitati da prodotti dati aziendali affidabili.
Grafico a barre in alto con freccia, due schede statistiche al centro e un banner informativo sfumato in basso.
La Fase 1 (adozione) riporta il 90% dei dipendenti che utilizzano strumenti come GitHub Copilot, M365 Copilot e GenIA, con oltre 100 casi d'uso IA attivi e più di 400 in fase di sviluppo. La Fase 2 (impatto sul business) punta a una riduzione del 20%-80% dei tempi di ciclo tramite agenti IA e al 40%-60% delle richieste dei clienti gestite tramite automazione. Seguono tre principi: aumento del riutilizzo, workflow basati su agenti IA e IA governata e affidabile.
Icona IA circolare a sinistra con anelli concentrici; al centro e a destra due schede di fase con grandi numeri; striscia inferiore con tre icone dei principi.
Slide qualitativa intitolata "Cybersecurity che protegge oggi e abilita il domani" basata su tre pilastri: anticipare (vulnerabilità elevate e critiche), rilevare (riduzione del tempo medio di rilevamento, MTTD) e rispondere (riduzione del tempo medio di risposta, MTTR). Non sono presenti valori numerici. Il messaggio finale recita: "Scala sicura che protegge i clienti, abilita la trasformazione, rafforza la resilienza e preserva la fiducia".
Un'unica grande scheda con titolo bicolore, tre colonne con icone e un banner con messaggio sfumato.
Il portafoglio di capitale circolante digitale per le PMI di BCP è cresciuto da S/ 1,6 miliardi (set-25) a S/ 2,9 miliardi (set-26), circa 2x, mentre il portafoglio Yape è passato da S/ 0,6 miliardi a S/ 2,3 miliardi, circa 4x. A livello di portafoglio retail, i prestiti sono aumentati del +18%, il margine di interesse netto del +26% e gli accantonamenti sono scesi del -8% tra settembre 2025 e settembre 2026, sostenendo la crescita con un miglioramento della qualità degli asset.
A sinistra due piccole schede con grafici a barre e frecce di crescita; a destra tre schede con icone e un banner con messaggio sfumato.
Credicorp definisce i fronti prioritari (infrastruttura e continuità, dipendenti, clienti e comunità, comunicazioni) e un flusso che va dai segnali precoci all'azione, monitorando e adattando i segnali provenienti da più fonti. Un grafico a ciambella mostra un'esposizione diretta di circa l'8% del portafoglio prestiti totale a settembre 2026: 5% BCP retail, 2% Mibanco microfinanza e 1% BCP wholesale.
Colonna sinistra con quattro riquadri bordati ed elenchi puntati; in alto a destra una riga di processo a cinque icone e in basso un grafico a ciambella con linee guida verso i segmenti.
Divisore per la sezione di chiusura, "Rafforzare la nostra ambizione più alta", presentata da Gianfranco Ferrari, Chief Executive Officer.
Sfondo in stile copertina con titolo centrato e un singolo ritratto incorniciato con nome e ruolo.
Quattro temi inquadrano la strategia: relazioni più profonde e maggior lifetime value, capacità condivise e solidità economica, ambizioni chiare per la creazione di valore ed esecuzione disciplinata con valore sostenibile. Le ambizioni a medio termine includono un ROE di circa il 22%, un efficiency ratio inferiore al 42% e circa 6 milioni di clienti attivi nel settore prestiti; l'ambizione per il 2031 è di ottenere circa il 30% dei ricavi rettificati per il rischio dal portafoglio innovazione.
A sinistra una serie di quattro barre sfumate numerate; al centro e a destra schede con grandi cifre sulle ambizioni.
Il deck si chiude riprendendo l'immagine di copertina e il titolo "Scaling our Ecosystem Advantage" con il logo Strategic Update 2026, completando la presentazione prima della sessione Q&A.
Identico alla copertina: sfondo fotografico a tutta pagina, scheda logo in alto a sinistra, titolo sfumato e foto di gruppo di sei persone.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
Si tratta di un deck per l'investor day di 29 pagine intitolato "Scaling our Ecosystem Advantage". Copre i venti favorevoli a livello macro del Perù, l'ecosistema integrato di Credicorp (BCP, Yape, Mibanco, Pacifico e altri), le metriche di crescita digitale e del credito, le capacità condivise in ambito dati, AI e cybersecurity, un caso studio sulla risposta al rischio El Niño e le ambizioni finali.
Le slide riportano ambizioni a medio termine di un ROE di circa il 22%, un efficiency ratio inferiore al 42% e circa 6 milioni di clienti attivi nel settore prestiti. Per il 2031, l'obiettivo è che il portafoglio innovazione raggiunga circa il 30% dei ricavi rettificati per il rischio, rispetto al 10% attuale. Si tratta di dichiarazioni previsionali (forward-looking statements) coperte dalla pagina di safe harbor.
È lo Strategic Update 2026 di Credicorp Ltd (NYSE: BAP), depositato presso la SEC come allegato al Form 6-K il 17 novembre 2026. È un documento informativo di una società quotata, quindi il contenuto riflette la presentazione della strategia da parte del management.
BCP (incluso il segmento mass-market e il modello "Principality"), Yape (il portafoglio digitale e i prestiti), Mibanco (microfinanza, incluso il banking via WhatsApp) e Pacifico (assicurazioni) hanno slide dedicate. Il diagramma dell'ecosistema mostra anche Krealo, Credicorp Capital, Prima AFP e Pacifico Salud.
Gli utenti attivi mensili di Yape sono passati da 4,5 milioni nel 2021 a 17,0 milioni a settembre 2026 (3,8x). I suoi clienti attivi nel credito hanno raggiunto i 3,2 milioni, con oltre 6 milioni di mutuatari cumulativi; l'obiettivo per il 2029 è di 9,0 milioni di mutuatari cumulativi e 4,5 milioni di clienti attivi nel credito.
Il deck utilizza S/ per i sol peruviani (ad esempio, S/440 per il ticket medio di Yape e miliardi di S/ per i portafogli PMI e Yape). Alcune cifre, come il reddito non finanziario di Mibanco, non riportano la valuta sulla slide.
Funziona bene come riferimento per design e struttura: agenda, divisori per i relatori, scorecard dei KPI, grafici prima/dopo, tabelle di confronto e una slide finale sulle ambizioni. Scarica il PPTX modificabile per adattare i layout ai tuoi contenuti, ricordando che il branding e i dati di Credicorp appartengono a Credicorp.
Il deck è disponibile in formato PDF e come PPTX modificabile. Nota che alcune note a piè di pagina e gli assi dei grafici (ad esempio i grafici di coorte nella slide BCP mass-market) sono molto piccoli, e alcune barre di proiezione non riportano i valori numerici.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.