
Fa parte di Esempi di presentazioni per investitori · Esempi di presentazioni agli investitori indiane
Presentazione per gli investitori di Bajaj Finserv Limited per il Q2 FY2027 (trimestre terminato il 30 settembre 2026, periodo luglio-settembre dell'anno fiscale indiano che termina il 31 marzo 2027), con ricavi consolidati di ₹43.416 crore (+16,7%), utile netto consolidato di ₹5.952 crore (+25,4%) e PAT di pertinenza dei soci di ₹2.758 crore (+22,9%). Il deck di 117 slide è stato depositato presso BSE e NSE (NSE: BAJAJFINSV, BSE: 532978) il 3 novembre 2026 e copre Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC e Bajaj Financial Securities. Tutti gli importi sono in ₹ crore (un crore equivale a 10 milioni).
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Presentazione per gli investitori di Bajaj Finserv Limited per il Q2 FY2027 (trimestre terminato il 30 settembre 2026, periodo luglio-settembre dell'anno fiscale indiano che termina il 31 marzo 2027), con ricavi consolidati di ₹43.416 crore (+16,7%), utile netto consolidato di ₹5.952 crore (+25,4%) e PAT di pertinenza dei soci di ₹2.758 crore (+22,9%). Il deck di 117 slide è stato depositato presso BSE e NSE (NSE: BAJAJFINSV, BSE: 532978) il 3 novembre 2026 e copre Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC e Bajaj Financial Securities. Tutti gli importi sono in ₹ crore (un crore equivale a 10 milioni).
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
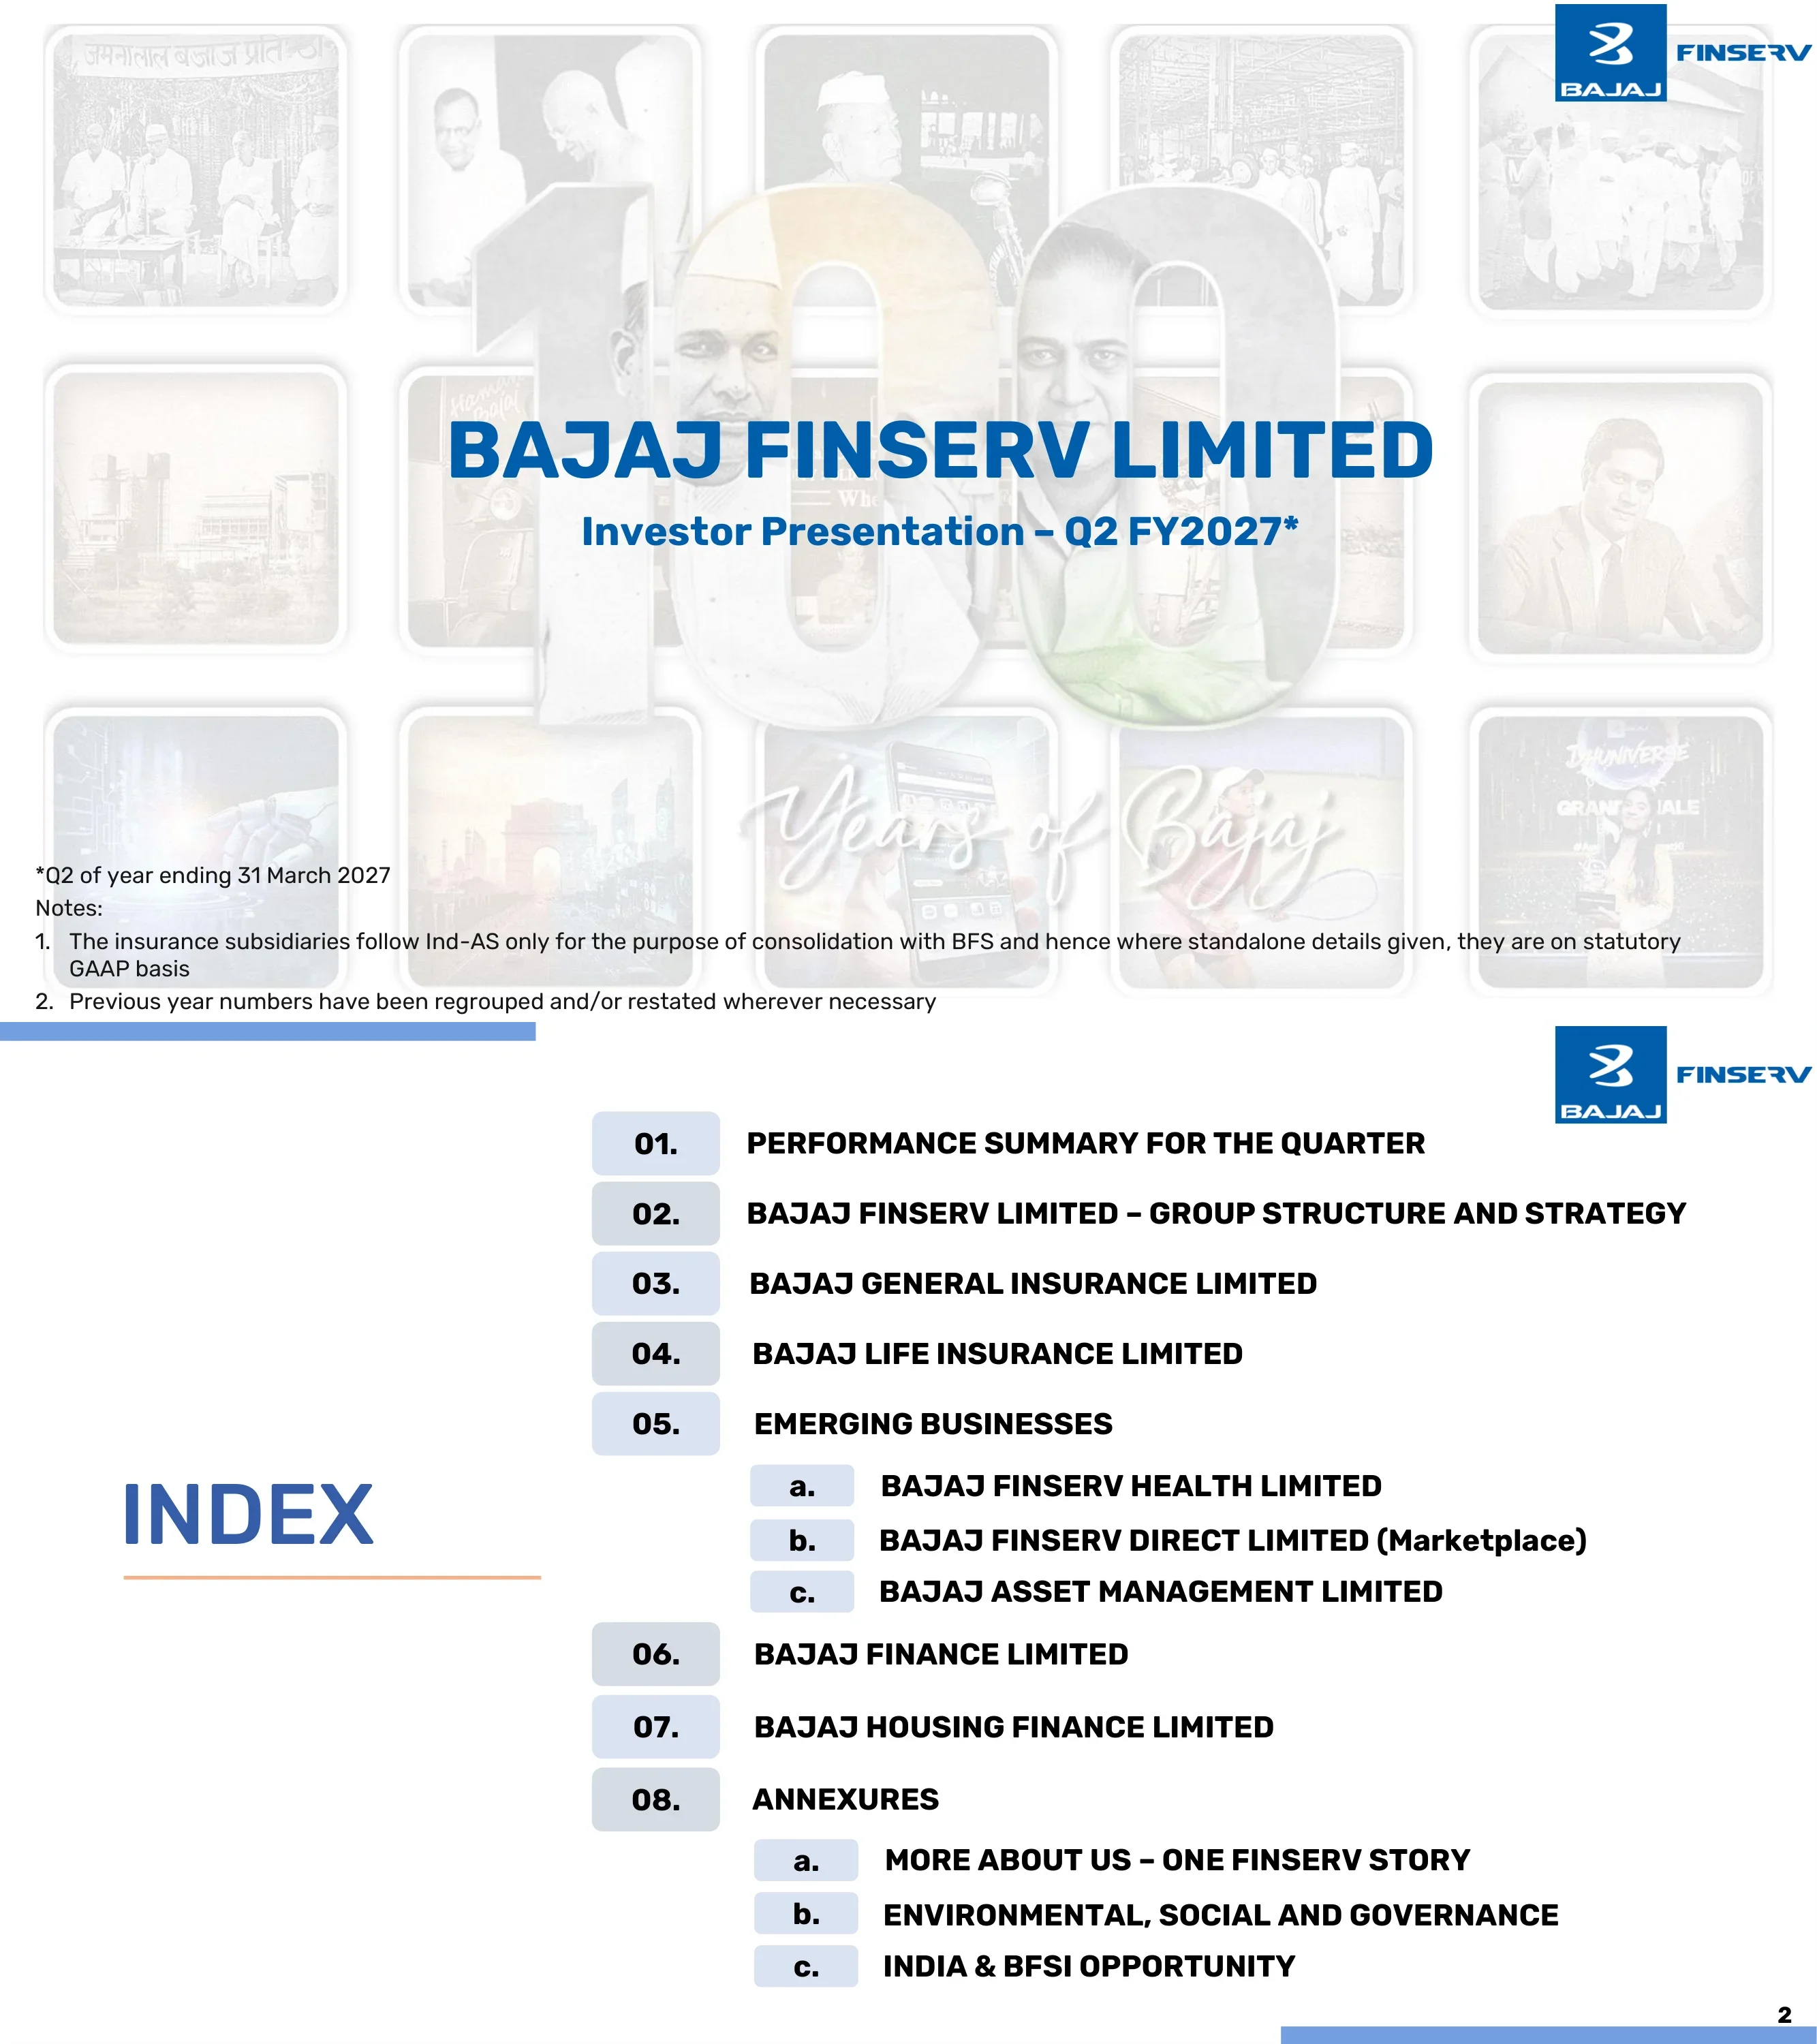
Copertina della presentazione per gli investitori del Q2 FY2027 (trimestre terminato il 31 marzo 2027). Le note indicano che le sussidiarie assicurative utilizzano i principi GAAP statutari per i dati standalone e che i numeri dell'anno precedente sono stati riclassificati.
Blocco del titolo in grassetto sopra un collage sfumato di foto storiche con la scritta '100 Years of Bajaj' in stile calligrafico e piccole note a piè di pagina.
Agenda composta da otto sezioni numerate: riepilogo delle performance, struttura e strategia del gruppo, Bajaj General, Bajaj Life, business emergenti (Health, Direct, AMC), Bajaj Finance, Bajaj Housing Finance e allegati.
Grande intestazione 'INDEX' a sinistra con un elenco numerato da 01 a 08 e sottovoci contrassegnate da lettere sulla destra.
Slide divisoria che introduce la sezione del riepilogo delle performance trimestrali.
Slide di solo testo con grandi maiuscole blu e un sottotitolo in un riquadro arancione.
Ricavi consolidati pari a ₹43.416 crore (+16,7% rispetto a ₹37.215 crore), PAT consolidato di ₹5.952 crore (+25,4%) e PAT di pertinenza dei soci di ₹2.758 crore (+22,9%). I ricavi dell'H1 sono stati di ₹85.453 crore (+17,8%) e il patrimonio netto consolidato di ₹83.974 crore (+9,8%).
Tabella con intestazione blu navy con gruppi di colonne per Q2, H1 e FY2026 e una nota bordata di arancione sulle perdite MTM di Bajaj General (₹121 crore) e Bajaj Life (₹56 crore).
GWP di ₹7.056 crore (+10,0%), GWP escluse colture e sanità governativa di ₹5.636 crore (+21,3%), PAT di ₹420 crore (in calo del 18,8%), ROE al 15,1%, combined ratio al 104,5% e AUM di ₹36.313 crore. La solvibilità è stata del 229% a fronte di una norma del 150%.
Tile dei KPI raggruppate sotto intestazioni a nastro blu (Gross Written Premium, Redditività, Altre metriche) con una colonna di commento azzurra sulla destra.
GWP di ₹10.277 crore (+22,8%), RWRP di ₹1.942 crore (+5,0%), VNB di ₹512 crore (+39,6%) con margine del 21,6%, AUM di ₹146.322 crore e PAT di ₹55 crore rispetto a ₹13 crore. La protezione retail è cresciuta del 51% e la solvibilità è stata del 255%.
Tile dei KPI con intestazioni a nastro (Ricavi, VNB e Margine, Altre metriche) accanto a un pannello di commento azzurro.
Reddito totale netto di ₹15.974 crore (+23,0%), AUM di ₹584.624 crore (+26,5%), PAT di ₹6.267 crore (+28,5%), ROE al 20,6%, GNPA all'1,06% e NNPA allo 0,42%. Sono stati erogati 1,35 crore di nuovi prestiti e acquisiti 44 lakh di nuovi clienti.
Tile dei KPI con intestazioni a nastro per Ricavi, Redditività e Altre metriche con commenti puntati sulla destra.
Reddito totale netto di ₹1.254 crore (+15,0%), AUM di ₹158.205 crore (+24,8%, superando i ₹1,5 lakh crore), PAT di ₹757 crore (+17,7%), ROE al 12,7%, GNPA allo 0,29% e NNPA allo 0,12%. L'adeguatezza patrimoniale è stata del 21,24% con il Tier-1 al 20,83%.
Commenti puntati sulla sinistra e tile dei KPI con intestazioni a nastro sulla destra.
Ricavi operativi di Bajaj Finserv Direct pari a ₹120 crore (+44,6%), PAT di ₹(28) crore e patrimonio netto di ₹242 crore. Ricavi operativi di Bajaj Finserv Health pari a ₹190 crore (in calo del 31,9%), PAT di ₹(58) crore, patrimonio netto di ₹414 crore e circa 5,7 MM di transazioni.
Due riepiloghi sovrapposti, ciascuno con intestazioni a nastro per Ricavi, Redditività e Patrimonio netto e brevi commenti puntati.
AUM di Bajaj AMC pari a ₹35.768 crore (+24,1%), ricavi operativi di ₹24 crore (+71,5%), PAT di ₹(45) crore. Ricavi di Bajaj Financial Securities pari a ₹160 crore (+20,3%), PAT di ₹64 crore (+36,2%) e asset under finance di ₹12.058 crore (+58,7%).
Due riepiloghi aziendali sovrapposti con tile dei KPI con intestazioni a nastro e commenti puntati.
Slide divisoria che apre la sezione sulla struttura e la strategia del gruppo.
Grande cerchio blu con il logo Bajaj sulla sinistra e nome della sezione in sottili maiuscole blu con una sottolineatura arancione sulla destra.
Confronto tra l'India nel FY2026 e la Cina nel 2010: risparmi delle famiglie dal 17,6% al 21,5% del PIL, PIL da ₹345 a ₹920 lakh crore (dal FY26 al FY35E) e UPI a 22,6 miliardi di transazioni al mese. I premi dell'assicurazione generale sono previsti in crescita da ₹3,4 a ₹11,0 lakh crore.
Pannello sinistro blu navy scuro con il titolo del confronto e righe a destra con metriche demografiche, di reddito, infrastruttura digitale, assicurazioni, prestiti e investimenti, con un banner a piè di pagina.
Azionariato del gruppo al 30 settembre 2026: Bajaj Finance 51,30%, Bajaj Housing Finance 86,70% (tramite Bajaj Finance), Bajaj General e Bajaj Life 77,33% ciascuna, Bajaj AMC, Bajaj Financial Securities, Bajaj Finserv Health e Bajaj ALTs 100%, e Bajaj Finserv Direct 80,10% con il 19,90% detenuto da altri.
Organigramma con Bajaj Finserv (quotata) in alto e riquadri codificati per colore per prestiti, piattaforme, assicurazioni e investimenti, suddivisi in sussidiarie dirette e indirette.
Cinque esigenze del ciclo di vita (acquisizione di asset, protezione degli asset, famiglia, protezione della salute e del reddito, gestione degli investimenti e del patrimonio, pensione) sono mappate su prodotti, società di soluzioni e piattaforme in tutto il gruppo.
Cerchio arancione con cinque riquadri delle esigenze sopra un pannello tratteggiato che separa le società di prodotti e soluzioni dalle piattaforme.
Capitalizzazione di mercato del gruppo oltre ₹1.040.000 crore (CAGR a 10 anni del 28%), AUM consolidato oltre ₹800.000 crore, ricavi oltre ₹150.500 crore e PAT oltre ₹9.800 crore. Più di 18 crore di clienti, oltre 4.050 sedi e più di 110.000 dipendenti.
Tre colonne blu con statistiche a grandi cifre che coprono scala, posizioni di leadership e rete di clienti e distribuzione.
Gli input (capitale, brand con 100 anni di fiducia, base clienti, dati e tecnologia, talenti della leadership) fluiscono attraverso il ruolo di Bajaj Finserv di definizione della direzione e monitoraggio dei risultati verso crescita redditizia, quota di mercato, efficienza del capitale, resilienza e soddisfazione del cliente.
Flusso da sinistra a destra dagli input a un riquadro centrale del framework con sei funzioni di gruppo fino a cinque risultati, con un piè di pagina contenente una citazione.
Cinque categorie: business a rischio (Finance e General, target ROE 20%+), rendite (Housing 13-15%+ ROE, Life 18-20% ROEV), piattaforme (Health, Markets), nuovi business (AMC, ALT con meno di ₹2.000 crore di capitale sponsor fino all'FY2028) e opportunità future come la riassicurazione approvata dal Consiglio di Amministrazione a luglio 2026.
Cinque colonne con badge di maturità M, E1, E2 e N e brevi elenchi puntati.
CAGR a 10 anni del 25,8% per Bajaj Finserv rispetto al 28,3% di Bajaj Finance, al 13,8% di Nifty Financial Services e all'11,4% di Nifty 50. Sharpe ratio 0,50 e information ratio 0,48 per Bajaj Finserv.
Tre schede KPI (CAGR, Sharpe, information ratio) sopra un grafico a linee del prezzo delle azioni ribasato da marzo 2015 a marzo 2026.
Il PAT delle assicurazioni è cresciuto da ₹948 crore (FY2019) a ₹1.604 crore (FY2026) e il PAT dei prestiti da ₹2.197 crore a ₹9.774 crore. Durante il COVID, le assicurazioni sono cresciute del 32% mentre i prestiti sono scesi del 19%; la volatilità del PBT è stata del 17,8% rispetto al 23,0% se i motori si fossero mossi all'unisono.
Due grafici a barre con un callout tratteggiato per il COVID e una tabella di correlazione trimestrale del PBT.
La capitalizzazione di mercato di ₹267.223 crore meno la quota di Finserv in Bajaj Finance di ₹299.876 crore restituisce un valore residuo implicito di meno ₹32.653 crore. Il residuo include l'embedded value di Life di ₹26.774 crore, Bajaj General, Health, AMC (AUM ₹35.768 crore), Markets e ALT. I dati sulla capitalizzazione di mercato sono aggiornati al 29 ottobre 2026.
Striscia con l'equazione in alto e sei schede che elencano ciò che conta nel valore residuo.
Cinque domini AI (Enterprise, Consumer, agente IA, Data AI, AI Governance) con oltre 400 progetti, più di 150 implementati e un team di oltre 500 membri. Impatto H1 FY2027: oltre ₹6.500 crore di erogazioni di prestiti e più di ₹90 crore di ricavi assicurativi.
Cerchio centrale arancione con cinque bolle satellite, fasce descrittive e barre statistiche lungo il fondo.
Tesi di investimento: servizi finanziari in crescita di circa 1,5 volte il PIL nominale, un unico titolo che cattura la crescita del settore BFSI, diversificazione tra prestiti, assicurazioni e investimenti, e 100 anni di fiducia.
Singolo paragrafo su una slide semplice con frasi chiave evidenziate.
Presentata a dicembre 2025: reddito totale da ₹134 mila crore a ₹315-340 mila crore (circa 20% CAGR), PAT da ₹9 a ₹21-24 mila crore (circa 2,5x) e base clienti da circa 100 MM a circa 220 MM.
Tre grafici a barre accoppiate (2025 rispetto al 2030) con un disclaimer sulle dichiarazioni previsionali.
Divisore che apre la sezione sulla performance finanziaria consolidata.
Cerchio blu con logo a sinistra e nome della sezione in maiuscolo sottile blu con una sottolineatura arancione.
Passaggio da Bajaj Finance ₹24.576 crore (+23%), Bajaj General ₹9.991 crore (+8%), Bajaj Life ₹9.302 crore (+16%), altri ₹356 crore e standalone ₹2.047 crore (+38%) meno intercompany ₹(2.856) crore a ₹43.416 crore (+17%) rispetto a ₹37.215 crore.
Due grafici bridge a gradini (Q2 FY2027 e Q2 FY2026) con un grafico a ciambella del mix di ricavi e indicatori di crescita verdi o rossi.
Ricavi consolidati H1 ₹85.453 crore (+18%) rispetto a ₹72.515 crore, composti da Bajaj Finance ₹47.742 crore, Bajaj General ₹18.983 crore, Bajaj Life ₹19.518 crore e standalone ₹3.589 crore (+85%).
Stesso layout bridge e ciambella della slide trimestrale; la ciambella è etichettata 'Q2 FY2027' nella fonte sebbene la slide riguardi l'H1.
PAT di pertinenza dei soci pari a ₹2.758 crore (+23%, +22% escludendo MTM) derivante da Bajaj Finance per ₹3.218 crore (+29%), Bajaj General per ₹170 crore (-37%), Bajaj Life per ₹(17) crore, altri per ₹(142) crore e standalone per ₹1.458 crore (+34%) meno le operazioni intercompany per ₹(1.929) crore. Il dato del Q2 FY2026 era di ₹2.244 crore.
Due grafici a cascata (profit bridge) per il Q2 FY2027 e il Q2 FY2026 con un riquadro informativo che esclude l'MTM.
PAT dell'H1 di pertinenza dei soci pari a ₹5.890 crore (+17%, +13% escludendo MTM) derivante da Bajaj Finance per ₹6.289 crore (+28%), Bajaj General per ₹575 crore (-20%), Bajaj Life per ₹116 crore (+452%) e standalone per ₹2.576 crore (+82%).
Due grafici a cascata (profit bridge) per l'H1 FY2027 e l'H1 FY2026 con un riquadro informativo che esclude l'MTM.
Slide di separazione che introduce la sezione dedicata a Bajaj General Insurance.
Cerchio blu con il logo General e il payoff 'Caringly yours' a sinistra e il nome della sezione a destra.
Strategia di crescita della quota di mercato in segmenti selezionati attraverso un portafoglio diversificato e una distribuzione multicanale, basata su quattro pilastri: distribuzione capillare, mix di prodotti diversificato, efficienza operativa, tecnologia e analisi dei dati.
Riquadro con la dichiarazione strategica sopra quattro righe, ognuna con un'etichetta e un pannello di punti elenco.
GWP pari a ₹7.056 crore (+10,0%), escludendo il settore agricolo e la sanità pubblica ₹5.636 crore (+21,3%), combined ratio al 104,5% (102,0% escludendo NATCAT), risultato tecnico di ₹(115) crore, PAT di ₹420 crore e solvibilità al 229% rispetto al 339%.
Tabella con intestazione blu navy con gruppi di colonne per trimestre, periodo e FY2026.
Confronto di GDPI e GDPI (esclusi agricoltura e sanità pubblica) tra PSU, privati, SAHI e Bajaj General. La crescita del GDPI nel Q2 FY2027 è stata del 10% per Bajaj General contro il 12% del settore, e del 21% contro il 13% escludendo agricoltura e sanità pubblica.
Due pannelli di barre raggruppate e impilate per FY25/26, Q2 e H1 con mini-tabelle di crescita e indicatori della quota di mercato.
Il PBT scende da ₹1.583 crore a ₹1.274 crore prima dei NATCAT a causa di minori plusvalenze realizzate (₹329 crore), minori proventi da interessi (₹18 crore) e un rapporto sinistri più elevato (₹176 crore), parzialmente compensati da un beneficio sulle spese di ₹214 crore; l'impatto dei NATCAT di ₹75 crore porta il dato finale a ₹1.199 crore.
Singolo grafico a cascata con riquadri annotati per la perdita tecnica e i proventi finanziari.
Patrimonio netto di ₹10.731 crore al H1 FY27 senza iniezioni di capitale dal FY2008 e utili accumulati pari al 97% del patrimonio netto. ROE al 15,2% per l'H1, AUM di ₹36.313 crore, rendimento degli investimenti realizzato dell'8,2% e 94,1% del debito in titoli AAA o sovrani.
Quattro pannelli grafici (capitale e patrimonio netto, ROE, AUM, rendimento realizzato) più un grafico a ciambella sul mix AUM (obbligazioni 46%, gsec 33%, equity 17%, altro 4%).
Mix di business nei periodi FY25, FY26, Q2 e H1 suddiviso in motor retail, health retail, health group, property e liability, agricoltura, sanità pubblica e altro; l'health group rappresentava il 24% nell'H1 FY27.
Sei barre impilate al 100% con una legenda a sette colori.
Mix di canali tra agenti individuali, banche, altri agenti corporate, broker, diretti e altri, oltre a schede su bancassurance (oltre 260 partner), agenzie (oltre 73.900 agenti e oltre 95.000 POSP), OEM (oltre 50 accordi, 9.500 concessionari), rurale (3,48 lakh agricoltori) e digitale (oltre 25 partnership).
Barre impilate del mix di canali affiancate da cinque schede descrittive dei canali.
Mix GDPI per Motor OD e TP con loss ratio: nel Q2 FY2027 il Motor OD era al 73,0% (70,0% escludendo NATCAT), Motor TP al 50,5% e Motor totale al 60,7%. Il GDPI motor del Q2 FY2027 è stato di ₹2.037 crore.
Tabella del mix di business, indicatori del loss ratio e barre GDPI impilate su sei periodi.
GDPI per salute, infortuni e viaggi pari a ₹2.762 crore nel Q2 FY2027 (₹4.639 crore nell'H1). Il segmento Group employer-employee rappresentava il 64% del mix del Q2 e i programmi governativi il 18%; il loss ratio è stato del 97,6% nel Q2 FY2027.
Tabella del mix di business, riga del loss ratio e barre GDPI impilate su sei periodi.
Le linee commerciali rappresentavano il 43% e il settore agricolo il 41% del mix del Q2 FY2027 su un GDPI di ₹2.230 crore. Il loss ratio è stato del 98,1% nel Q2 FY2027 e del 78,1% escludendo i NATCAT.
Tabella del mix, indicatori del loss ratio e barre impilate suddivise per incendio, marittimo, ingegneria, responsabilità civile, agricoltura e altro.
Il Net Promoter Score è salito da 68 a 74 per la salute e da 70 a 82 per il settore motor tra il FY22 e il FY26. I reclami per 10.000 nuove polizze sono stati 1,97 per Bajaj General nel Q1 FY27 contro una media di 3,61 dei primi 5 concorrenti.
Due grafici a barre raggruppate: NPS nel periodo FY22-FY26 e reclami nel periodo FY23-Q1 FY27.
Nell'H1 FY2027 il servicing digitale ha raggiunto il 92,9% (68,9% tramite agenti IA), l'emissione di polizze digitali il 96,0% e i pagamenti digitali il 97,5%, con il contante allo 0,13%. Le iniziative AI hanno ridotto i tempi di ammissibilità dei sinistri motor del 60%, il TAT di registrazione dei sinistri TP del 50% e il TAT di sottoscrizione delle polizze fideiussorie (surety bond) dell'80%.
Tre schede sulle metriche digitali a sinistra e tre schede sulle iniziative AI a destra.
Schede delle piattaforme con metriche H1 FY2027: sito web con 121,6 lakh di visitatori e 3,0 lakh di polizze, app con 67,8 lakh di download, portale B Care con 22 lakh di polizze, Farmitra con 16,7 lakh di download e 240 integrazioni attraverso 59 partner.
Griglia 3x3 di schede delle piattaforme, ciascuna con una breve descrizione e una riga di metriche.
Quattro pilastri: qualità degli asset (94,1% del debito in AAA o sovereign, 88,0% dell'equity nel BSE 100), pricing e sottoscrizione, riassicurazione e riserve, e solvibilità; si nota una riserva prudente evidenziata dai triangoli di perdita finale (ultimate loss triangles).
Quattro etichette a sinistra, ciascuna abbinata a un riquadro con elenco puntato bordato.
Divisore che introduce la sezione Bajaj Life Insurance.
Cerchio blu con il logo Life e il payoff 'Life goals. Done.', oltre al nome della sezione sulla destra.
Strategia di crescita sostenibile e profittevole con un mix di prodotti bilanciato, presenza in 598 filiali, distribuzione equilibrata che include Bajaj Life Direct, un ULIP, prodotti tradizionali e di gruppo, e AI applicata a tutto il ciclo di vita.
Riquadro della strategia sopra quattro righe di differenziazione con pannelli a punti elenco.
RWRP ₹1.942 crore (+5,0%), retail protection NB ₹217 crore (+50,7%), group protection NB ₹1.357 crore (+80,9%), renewal ₹5.106 crore (+17,3%), GWP ₹10.277 crore, VNB ₹512 crore, NBM 21,6% e solvibilità al 255% rispetto al 346%.
Tabella con intestazione blu navy e gruppi di colonne per Q2, H1 e FY2026.
La crescita RWRP nel Q2 FY2027 è stata del 5% per Bajaj Life contro il 10% degli assicuratori privati e l'11% del settore; la crescita H1 è stata del 10% contro il 12% e il 13%. La quota di mercato è stata del 5,6% nel Q2 FY2027.
Tre pannelli con grafici a barre e linee per FY2026, Q2 FY2027 e H1 FY2027 con chip sulla quota di mercato.
Mix di prodotti basato su RWRP: individual unit linked (circa 41-45%), par (circa 21%), rendite, risparmio non-par e protezione non-par, che rappresentava il 12% nell'H1 FY2027.
Sei barre in pila al 100% con una legenda a cinque categorie.
L'NBP della protezione retail è stato di ₹217 crore nel Q2 FY27 rispetto a ₹144 crore (+51%) e di ₹393 crore nell'H1 (+55%). L'NBP della protezione di gruppo ha raggiunto ₹1.357 crore nel Q2 (+81%) e ₹2.723 crore nell'H1 (+89%).
Due grafici a barre affiancati per i periodi FY, Q2 e H1 con callout sulla crescita.
RWRP per canale: business istituzionale ₹1.064 crore nel Q2 FY27, agenzia ₹644 crore e Bajaj Life Direct ₹233 crore, con chip di crescita anno su anno, trimestre su trimestre e da inizio anno.
Quattro piccoli pannelli a barre (intera azienda e tre canali) con chip di crescita.
Patrimonio netto di ₹9.774 crore all'H1 FY27 con capitale investito di ₹1.206 crore e nessuna infusione di capitale dal FY2008. AUM di ₹146.322 crore (unit linked ₹90.325 crore; altro ₹55.997 crore); 96,4% del debito in AAA o titoli di Stato.
Grafici a barre per patrimonio netto e AUM con due grafici a ciambella sul mix AUM (ULIP equity 76%, non-ULIP G-sec 53%).
Q2 FY2027 ANP ₹2.364 crore (+10,0%), VNB ₹512 crore (+39,6%) e NBM 21,6%. L'VNB dell'H1 è stato di ₹783 crore (+52,9%); VNB rolling FY2027 ₹1.897 crore (+44,3%) con NBM 20,8%.
Tabella ampia con colonne Q2, H1 e rolling, oltre a punti elenco esplicativi sopra.
Variazione VNB da ₹512 crore nell'H1 FY2026 (NBM 14,8%) più mix e profilo ₹276 crore e volume ₹90 crore fino a ₹878 crore pre-GST (NBM 21,6%), quindi impatto GST di ₹(95) crore per arrivare a ₹783 crore (NBM 19,2%).
Singolo grafico a cascata (waterfall) con etichette NBM sotto le barre principali.
L'embedded value è salito da ₹25.300 crore (31 marzo 2026) a ₹26.774 crore (30 sett 2026) tramite unwinding di ₹1.046 crore, VNB ₹783 crore, varianza operativa ₹23 crore e varianza degli investimenti ₹331 crore. L'EVOP è stato di ₹1.806 crore e il RoEV annualizzato del 14,8%.
Grafico a cascata con split VIF e NAV all'inizio e alla fine, più un riquadro di riepilogo.
Persistency all'H1 FY27: 81% al 13° mese, 71% al 25°, 68% al 37°, 62% al 49° e 52% al 61° mese.
Cinque piccoli pannelli a barre, uno per mese di persistenza, ciascuno che confronta FY25, FY26, H1 FY26 e H1 FY27.
Nove iniziative tra potenziamento del business, login e sottoscrizione, e assistenza: Smart Coach, Customer 360, DIGI 2.0 (lancio previsto a novembre 2026), app per i clienti (oltre 4,9 lakh di download, rating 4,1), Humanoid (circa ₹225 crore di rinnovi), Smart Pitch, modelli analitici, trasformazione del sistema core e Marketing Assist.
Griglia di schede 3x3 sotto tre intestazioni a chevron.
Adozione digitale all'89,4%, incidenza dei reclami pari a 69 ogni 10.000 polizze, self-service digitale all'81,2%, pagamenti elettronici al 95,2%, tasso di liquidazione dei sinistri retail al 98,5%, 10,7 lakh di transazioni tramite app clienti e 13,8 lakh di utenti WhatsApp.
Sette riquadri arrotondati per le metriche con definizioni nel piè di pagina.
Quattro aree di rischio: qualità degli asset (96,4% AAA o debito sovrano, 82,3% in titoli NSE100), pricing dei prodotti, gestione continua del rischio e gestione delle attività e passività (ALM) tramite obbligazioni parzialmente pagate e contratti forward rate agreement.
Quattro righe etichettate con pannelli a punti elenco.
Slide di separazione che introduce la sezione Bajaj Finserv Health.
Cerchio blu con il logo Health e nome della sezione sulla destra.
La spesa sanitaria in India è stata di ₹8,8 lakh crore (3,37% del PIL) nell'FY23. Il riferimento all'outsourcing negli USA mostra ₹3,8 lakh crore già esternalizzati; l'India ha circa il 18% della popolazione mondiale ma circa l'1% della spesa sanitaria.
Tre grafici a ciambella (servizi, pagatori, fornitori), sei box di approfondimento e un grafico a barre sull'outsourcing negli US.
Azienda health-tech digital-first che offre servizi di benessere, OPD e IPD, con oltre 130.000 medici, più di 32.000 ospedali, circa 5,6 milioni di transazioni nel Q2 FY2027, oltre 660 medici per la liquidazione dei sinistri e gestione dei sinistri AI-first.
Box della strategia sopra quattro righe di differenziazione con pannelli a punti elenco.
Modello di piattaforma che collega uno stack di rete (medici, odontoiatria, diagnostica, fitness, ospedali, farmaceutica) con uno stack consumer e uno stack payer (aziende, assicuratori, governo, internazionale), con progressi indicativi mostrati da icone Harvey Ball.
Diagramma a mozzo (hub) con stack di rete su un lato, consumer al centro e stack payer sull'altro.
Cinque linee di business: TPA aziendale (premi in gestione per ₹3.879 crore), Ayushman Bharat TPA (121 MM di vite), TPA retail, servizi OPD per 16 assicuratori e servizi internazionali (GMV ₹3.131 crore), supportati da 660 professionisti medici e oltre 500 risorse tecnologiche.
Diagramma ad albero con un box principale e cinque box figli con statistiche.
Venti servizi, dalle cure preventive a quelle terziarie, nell'arco di 12 mesi: 2.117.704 transazioni preventive, 19.631.230 primarie, 544.041 secondarie e 2.184.495 terziarie, con la farmacia come segmento principale a quota 14.779.365.
Quattro colonne di servizi con conteggi e tag per i servizi offerti da Vidal Health o BFHL.
Sei segmenti di business (datore di lavoro-dipendente, governo, prodotti retail per assicuratori, prodotti a valore aggiunto, servizi tecnologici, servizi al consumo) supportati da oltre 2.400 partner, 9 schemi statali e un'offerta di 20 servizi.
Sei schede verticali con una fascia di statistiche sottostante.
Le transazioni sanitarie sono passate da 5.922 mila nel Q2 FY26 a 5.694 mila nel Q2 FY27, con un valore delle transazioni da ₹3.049 crore a ₹3.295 crore. Gli sviluppi chiave includono l'aggiudicazione del Tamil Nadu NHIS e l'integrazione di Star Health per i piani OPD.
Due grafici a barre in pila su cinque trimestri accanto a un elenco di sviluppi chiave.
Reddito totale ₹192 crore rispetto a ₹285 crore, PAT ₹(58) crore, capitale iniettato ₹1.250 crore e patrimonio netto ₹414 crore. Le metriche H1 includono 112.284 transazioni monitorate, ₹44 crore risparmiati grazie alla prevenzione delle frodi e il 74,50% di dimissioni entro 60 minuti.
Tabella finanziaria a sinistra con sei riquadri metrici a destra.
Slide di separazione che introduce la sezione Bajaj Finserv Direct (Bajaj Markets).
Cerchio blu con il logo Markets e nome della sezione sulla destra.
Mette a confronto l'approccio product-out di Bajaj Finance con quello customer-in di Bajaj Markets (oltre 55 finanziatori) utilizzando l'analogia Amazon vs Amazon Marketplace. Si prevede che il digital lending supererà un'opportunità di ₹11.310 crore entro l'FY2030.
Confronto su due colonne B2C vs B2B2C con loghi per l'analogia e una fascia sul vantaggio strategico.
Strategia per diventare una piattaforma redditizia e AI-first con la più ampia scelta di prodotti BFSI; i fattori di differenziazione coprono l'architettura aperta, il mix di prodotti diversificato, la tecnologia e l'analisi dei dati, e l'efficienza operativa.
Box della strategia sopra tre righe di differenziazione con punti elenco.
Il lato dell'offerta, con oltre 100 partner e 34 prodotti finanziari con più di 140 offerte, incontra un lato della domanda con oltre 221 milioni di traffico, più di 48 milioni di installazioni dell'app e oltre 90.000 clienti transattivi nel Q2.
Flusso dal lato offerta al marketplace ad architettura aperta fino al lato domanda, con sei schede grigie.
Il numero di partner per verticale e categoria ammonta a 106 partner unici, di cui 58 nel lending, 19 nelle assicurazioni, 29 fintech, 20 NBFC e 10 banche.
Logo wall raggruppato per banche, NBFC, fintech e assicuratori con due tabelle sul conteggio dei partner.
Entrate totali pari a ₹123 crore rispetto a ₹90 crore, PAT di ₹(28) crore, capitale iniettato per ₹809 crore e patrimonio netto di ₹242 crore. Il volume dei prestiti è cresciuto da ₹1.549 crore a ₹2.535 crore e il traffico organico da 28 a 47 lakh.
Tabella finanziaria accanto a due grafici a barre relativi al volume dei prestiti e al traffico organico.
Slide divisoria che introduce la sezione Bajaj AMC.
Cerchio blu con il logo Asset Management e il nome della sezione sulla destra.
L'AUM del settore è cresciuto da ₹2.300 a ₹7.373 mila crore (dal 2020 al 2026), i flussi SIP da ₹8.200 a ₹32.087 crore al mese e gli investitori retail da 2,1 a 6,0 crore. Si prevede che l'AUM salirà da ₹74 a ₹2.791 lakh crore entro il 2047.
Tre colonne: barre sull'outlook di crescita, grafico di confronto AUM/PIL e una tabella di scalabilità dal 2026 al 2047.
Una AMC innovativa, orientata al futuro e differenziata, basata su prodotti distintivi, tecnologia, filosofia di investimento INQUBE, gestione del rischio e data & analytics.
Dichiarazione centrale a semicerchio circondata da cinque blocchi relativi ai pilastri.
Mappatura delle strategie azionarie per categoria, strategia di investimento e stile: dai flexi cap e megatrend alle small cap con un approccio coerente con l'etichetta (true-to-label).
Tabella a tre colonne con frecce (chevron) per categoria, strategia e stile.
Entrate totali ₹24,2 crore, PAT ₹(45,1) crore, capitale iniettato ₹900 crore e patrimonio netto ₹137 crore. L'AUM è stato di ₹35.768 crore (equity ₹21.379 crore, debito ₹13.053 crore, passivi ₹1.337 crore) e i distributori hanno raggiunto quota 52.996.
Tabella finanziaria, tabella di ripartizione AUM e due grafici a barre su AUM trimestrale e distributori.
Slide divisoria che introduce la sezione Bajaj Finance.
Cerchio blu con il logo Finance e il nome della sezione sulla destra.
La strategia punta a un ROA del 4,3%-4,7% e un ROE del 19%-21%; customer franchise di 12,88 crore con base cross-sell di 8,23 crore. Il mix AUM è composto per il 30% urbano, 12% rurale, 13% MSME, 13% commerciale e 32% mutui.
Box strategico sopra cinque righe di differenziazione con pannelli a elenco puntato.
AUM ₹584.624 crore (+26,5%), franchise 12,88 crore, depositi ₹69.754 crore, entrate totali nette ₹15.974 crore, PAT ₹6.267 crore, ROA 4,6%, ROE 20,6%, opex su NTI 33,0%, GNPA 1,06% e NNPA 0,42%.
Tabella con intestazione blu scuro con colonne per trimestre, periodo e FY2026.
1,35 crore di nuovi prestiti, 44,2 lakh di nuovi clienti, costo dei fondi 7,31%, perdite su prestiti ₹2.166 crore e CRAR 20,33%. Bajaj Financial Securities: entrate totali nette ₹160 crore, PAT ₹64 crore e ROE 11,6%.
Elenco puntato dei punti salienti con una fascia dedicata a Bajaj Financial Securities in basso.
Il franchise totale ha raggiunto 12,89 crore con un franchise cross-sell di 8,23 crore (63,9%). Le nuove acquisizioni trimestrali di franchise sono state 0,44 crore nel Q2 FY2027.
Imbuto invertito che confronta Q2 FY26, Q2 FY27 e Q1 FY27, oltre a una riga a chevron per le acquisizioni trimestrali.
Slide divisoria che introduce la sezione Bajaj Housing Finance.
Cerchio blu con il logo Housing e il nome della sezione sulla destra.
Focus su uno stato patrimoniale scalabile con ROE ragionevole, un modello a basso rischio basato su Prime Housing e Lease Rental Discounting, una suite completa di mutui e prestiti diversificati tra banche, mercato monetario e NHB.
Box strategico sopra quattro righe di differenziazione con elenchi puntati.
AUM ₹158.205 crore (+24,8%), entrate totali nette ₹1.254 crore, PAT ₹757 crore, ROA 2,2%, ROE 12,7%, GNPA 0,29%, NNPA 0,12%, opex su NTI 19,1% ed erogazioni ₹19.935 crore (+25,3%).
Tabella con intestazione blu scuro con colonne per trimestre, periodo e FY2026.
Slide divisoria che introduce la sezione degli allegati.
Titolo in maiuscolo blu solo testo con sottolineatura arancione.
Slide divisoria che introduce l'allegato One Finserv story.
Titolo in maiuscolo blu solo testo con sottolineatura arancione.
Ruota delle esigenze dei clienti attorno a 'BFS Customers' (prestiti al consumo, linee di credito, MSME, mutui, assicurazioni generali e vita, benessere, asset management, brokeraggio, pagamenti, premi, partnership) con brevi descrizioni su come ogni business li serve.
Ruota circolare con etichette ad anello al centro e blocchi di testo evidenziati in blu che la circondano.
Otto principi: ampliamento dell'offerta (oltre 750 prodotti, più di 4.000 città, rete di distribuzione di oltre 0,5 MM), partnership profonde, nuove iniziative, volontà di differenziarsi, digitalizzazione, benchmarking continuo, ossessione per il cliente e gestione efficiente del rischio e del capitale.
Otto riquadri con bordo tratteggiato ed elenchi puntati.
Dichiarazione di intenti su innovazione, agilità e senso di responsabilità, supportata da quattro valori dell'ethos dei fondatori (ossessione per il cliente, sviluppo e delega, mentalità di crescita, responsabilità) e quattro comportamenti (innovare per semplificare, costruttore di talenti, trasformazione continua, fare la cosa giusta).
Riquadro con citazione dello scopo sopra due file di icone per ethos e comportamenti.
Otto schede aziendali al 31 marzo 2026, tra cui Bajaj Finance con ₹100 investiti nel 2000 diventati ₹2.34.715, Bajaj Life con un CAGR VNB a 5 anni del 35% e Bajaj Housing Finance con AUM di ₹140.706 crore. L'AUM della scheda BFL di ₹372.986 crore non corrisponde all'AUM dell'FY2026 di ₹509.975 crore mostrato a pagina 95.
Otto schede aziendali con elenchi puntati e un piè di pagina sui rating AAA (Stabile) e A1+.
Al 30 settembre 2026 l'adeguatezza patrimoniale o solvibilità era del 20% per BFL, 255% per Bajaj Life, 229% per Bajaj General e 21% per BHFL, con un capitale in eccesso totale di ₹40.261 crore. Il capitale netto generato dal 1° aprile 2021 è stato di ₹9.664 crore.
Tabella ampia con una colonna per società e righe per capitale minimo, effettivo, in eccesso e netto generato.
Entrate totali nette consolidato di Bajaj Finserv pari a ₹150.523 crore e PAT di ₹9.801 crore nell'FY2026; Bajaj General GWP ₹23.326 crore con combined ratio del 102,8%; Bajaj Life VNB ₹1.626 crore, embedded value ₹25.299 crore e AUM ₹133.563 crore.
Tabella dei valori FY2016, FY2021, FY2025 e FY2026 con colonne per crescita e CAGR a 5 e 10 anni.
Bajaj Finance FY2026: entrate totali nette ₹54.126 crore, PAT ₹19.332 crore, AUM ₹509.975 crore e ROE 18,1%; Bajaj Housing Finance: PAT ₹2.560 crore e AUM ₹140.706 crore.
Stesso layout di tabella della slide precedente riguardante Bajaj Finance e Bajaj Housing Finance.
Divisore che introduce l'aggiornamento ESG.
Titolo solo testo con sottotitolo su una slide semplice.
Otto aree di interesse: governance, inclusione finanziaria, preservazione e protezione dell'ambiente, emancipazione della società, centralità del cliente, gestione del capitale umano, sicurezza informatica e dei dati, e coinvolgimento degli stakeholder.
Griglia 2x4 di schede con icone e brevi descrizioni.
Investimenti responsabili del 95% (Bajaj General) e 98% (Bajaj Life), oltre 30 milioni di nuovi clienti per il credito, energia eolica 90,4 milioni di kWh, spesa CSR ₹416 crore con 9,3 milioni di beneficiari e liquidazione dei sinistri al 99,3% (Life retail) e 95,4% (General). La diversità di genere è circa al 14%.
Sei pannelli con icone ed elenchi puntati e un banner sull'energia rinnovabile e la neutralità carbonica entro l'FY2032.
Attraverso Bajaj Beyond, le società del Gruppo Bajaj hanno impegnato ₹5.000 crore in cinque anni per avere un impatto su 2 crore di individui, tra formazione dei giovani, sviluppo dell'infanzia e infrastrutture della città di Pune.
Intestazione dell'impegno sopra tre colonne con una striscia fotografica.
Divisore che introduce l'allegato sulle opportunità in India e nel settore BFSI.
Titolo solo testo con sottotitolo.
Oltre 1,45 miliardi di ID Aadhaar generati, UPI a 24,07 miliardi di transazioni mensili a settembre 2026, ONDC con oltre 500 milioni di transazioni, mercato fintech a 422 miliardi di US$ entro il 2029 e oltre 97,8 crore di ID ABHA.
Infografica a icone con richiami statistici raggruppati per tema.
L'India rimane sotto-assicurata: la penetrazione è del 2,7% per il ramo vita e dell'1,0% per il ramo danni come quota del PIL; la densità assicurativa è di 72 US$ per il vita e 25 US$ per il danni. Il CAGR del PIL pro capite dell'India per l'FY2015-25 è del 6,2%.
Quattro grafici che coprono penetrazione, densità, CAGR del PIL pro capite e composizione della popolazione.
Divisore che introduce le suite di prodotti e l'analisi supplementare.
Titolo in maiuscolo blu solo testo.
Elenchi di prodotti per i segmenti retail, commerciale, PMI, rurale e partnership, con i nuovi prodotti lanciati nel periodo evidenziati in arancione.
Cinque fitte colonne di testo con evidenziazioni in arancione e una striscia di illustrazioni a icone.
Quadrante dei prodotti per esigenza: mortalità (protezione vita), ricchezza a lungo termine, longevità (pianificazione pensionistica) e morbilità (protezione salute). Il livello di testo è basato su immagini, quindi appaiono solo i loghi dei prodotti.
Cerchio a quadranti circondato dai loghi dei prodotti e delle garanzie accessorie (rider).
Elenchi numerati di prodotti per Bajaj Finance nei settori consumer, PMI, commerciale, rurale, depositi, pagamenti e partnership, oltre a nove prodotti Bajaj Housing Finance e dieci prodotti Bajaj Financial Securities.
Fitte colonne numerate raggruppate per segmento e società.
Confronto su cinque anni (FY2022-FY2026): CAGR del GWP 13,1% contro 10,7%, combined ratio 101,1% contro 118,5%, PAT cumulativo ₹8.011 crore contro ₹4.859 crore, ROE 15,9% contro 1,3%, quota di mercato dal 7,4% all'8,3% e solvibilità 302% contro 119%.
Sei riquadri KPI con frecce verdi rivolte verso l'alto e testo esplicativo, oltre a una nota su IFRS 17.
Crescita del GDPI per linea: nel Q2 FY2027 il totale motor è al 18,3% contro il 12,4% del settore, la salute di gruppo al 33,4% contro il 16,9% e il totale esclusi i rami agricoltura e salute governativa al 21,5% contro il 13,2%.
Tabella delle linee di business con colonne Q2 e H1 per Bajaj General e il settore, con punti elenco di commento.
Net loss ratio del Q2 FY2027: incendio 136,0% (69,2% ex-NATCAT), totale motor 60,7%, salute, PA e viaggi 97,6% e totale 83,7%; il totale esclusi agricoltura, salute governativa e NATCAT è stato del 74,2%.
Tabella delle linee di business con loss ratio Q2 e H1 per l'FY2027 e l'FY2026.
Tabella densa per coorte di anni di accadimento (accident-year) delle rideterminazioni dell'ultimate net loss al 31 marzo 2026. La stima originale per la coorte 2016 e precedenti è di ₹16.869 crore e lo sviluppo favorevole è di ₹967 crore per l'AY2021.
Ampia tabella numerica triangolare con colonne per anno di accadimento e righe diagonali per le rideterminazioni.
Tabella densa per coorte di anni di accadimento dei pagamenti cumulativi. Per la coorte 2016 e precedenti, l'89% è pagato entro l'anno 4 e il 92% entro l'anno 7, con riserve sinistri nette di ₹3.532 crore.
Ampia tabella numerica triangolare con diagonali di pagamento e righe con percentuali pagate.
Tabella densa per coorte di anni di accadimento per il ramo Motor TP. La stima originale per la coorte 2016 e precedenti è di ₹4.087 crore e lo sviluppo favorevole è di ₹559 crore per l'AY2021.
Ampia tabella numerica triangolare con colonne per anno di accadimento e righe diagonali per le rideterminazioni.
Tabella densa dei pagamenti cumulativi per Motor TP che mostra una coda lunga: solo il 24%-27% delle coorti recenti è pagato entro l'anno 4 e il 41%-48% entro l'anno 7, contro il 57% e il 69% della coorte 2016 e precedenti.
Ampia tabella numerica triangolare con diagonali di pagamento e righe con percentuali pagate.
Il pool IMTPIP è stato attivo dal 1° aprile 2007 al 31 marzo 2012 e sono stati pagati ₹2.059 crore a Bajaj General. Al FY2026 i sinistri attesi erano ₹2.374 crore, i pagati ₹2.118 crore e la riserva ₹256 crore.
Punti elenco esplicativi sopra una piccola tabella di riserva a tre colonne.
Confronto su cinque anni (FY2021-FY2026): CAGR del GWP 22% contro 10%, RWRP 25% contro 12%, VNB 35% contro 17%, AUM 13% contro 11%, solvibilità 266% contro 170%-240% e quota di mercato dal 3,3% al 5,7%.
Sei riquadri KPI con testo esplicativo e una nota sul fattore trainante IFRS 17.
Slide di chiusura della presentazione per gli investitori del Q2 FY2027.
Messaggio 'Grazie' centrato su una slide semplice con il logo Bajaj.
Disclaimer legale che dichiara che la presentazione è solo a scopo informativo e non costituisce un'offerta di titoli, che le dichiarazioni previsionali comportano rischi e incertezze e che i lettori devono effettuare la propria valutazione.
Testo legale denso su tutta la slide.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
Bajaj Finserv segue l'anno fiscale indiano che va da aprile a marzo. L'FY2027 va da aprile 2026 a marzo 2027, pertanto il Q2 FY2027 corrisponde al periodo luglio-settembre 2026 (trimestre terminato il 30 settembre 2026) e l'H1 FY2027 va da aprile a settembre 2026.
Si tratta della presentazione originale per gli investitori in lingua inglese, depositata presso le borse valori BSE e NSE (NSE: BAJAJFINSV, BSE: 532978) il 3 novembre 2026. Tutti gli importi sono espressi in ₹ crore (un crore equivale a 10 milioni), salvo diversamente indicato nella slide.
I ricavi totali consolidati sono stati pari a ₹43.416 crore (+16,7%) e l'utile netto consolidato (PAT) è stato di ₹5.952 crore (+25,4%). L'utile netto di pertinenza dei soci è stato di ₹2.758 crore (+22,9%), con un patrimonio netto consolidato di ₹83.974 crore.
La presentazione copre Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC e Bajaj Financial Securities. Le sezioni includono il riepilogo delle performance, la struttura e la strategia del gruppo, i risultati finanziari, una sezione dedicata per ogni società e appendici sulla storia di "One Finserv", ESG e le opportunità nel mercato indiano e nel settore BFSI.
Bajaj Finance ha registrato un AUM di ₹584.624 crore e un PAT di ₹6.267 crore. Bajaj Life ha riportato un VNB di ₹512 crore con un margine sul nuovo business del 21,6%, mentre il combined ratio di Bajaj General è stato del 104,5%.
Sì, come riferimento strutturale. Mostra riquadri KPI sotto intestazioni a nastro, bridge di ricavi e profitti consolidati, grafici a cascata, tabelle sul capitale, divisori di sezione e triangoli di perdita per anno di accadimento. Puoi usare i layout come ispirazione e sostituire tutti i contenuti con i tuoi dati.
Sì, il PDF è disponibile per il download in questa pagina della Galleria. Il contenuto è la presentazione pubblica ufficiale di Bajaj Finserv e il disclaimer del deck specifica che non costituisce un'offerta di titoli.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.