
Fa parte di Esempi di presentazioni per investitori · Esempi di presentazioni per investitori nei semiconduttori
Presentazione per gli investitori Arm Holdings plc Q2 FYE27 (4 novembre 2026): risultati del secondo trimestre fiscale 2027 per il periodo conclusosi il 30 settembre 2026, con ricavi totali di 1.443 milioni di $ (+27% YoY), outlook per il Q3 FYE27 e modello a lungo termine di Arm basato su royalty IP/CSS, licenze e il nuovo business dei chip Arm AGI CPU, pubblicato sul sito investor relations di Arm.
Usa la copertina di questa presentazione come riferimento di stile per slide create con i tuoi contenuti. Oppure scegli una pagina qui sotto per usarne il layout come riferimento.
Navigazione Rapida
Tag
Condividi le slide
Presentazione per gli investitori Arm Holdings plc Q2 FYE27 (4 novembre 2026): risultati del secondo trimestre fiscale 2027 per il periodo conclusosi il 30 settembre 2026, con ricavi totali di 1.443 milioni di $ (+27% YoY), outlook per il Q3 FYE27 e modello a lungo termine di Arm basato su royalty IP/CSS, licenze e il nuovo business dei chip Arm AGI CPU, pubblicato sul sito investor relations di Arm.
Vista dettagliata di ogni pagina di slide, inclusi layout, contenuto chiave ed elementi visivi.
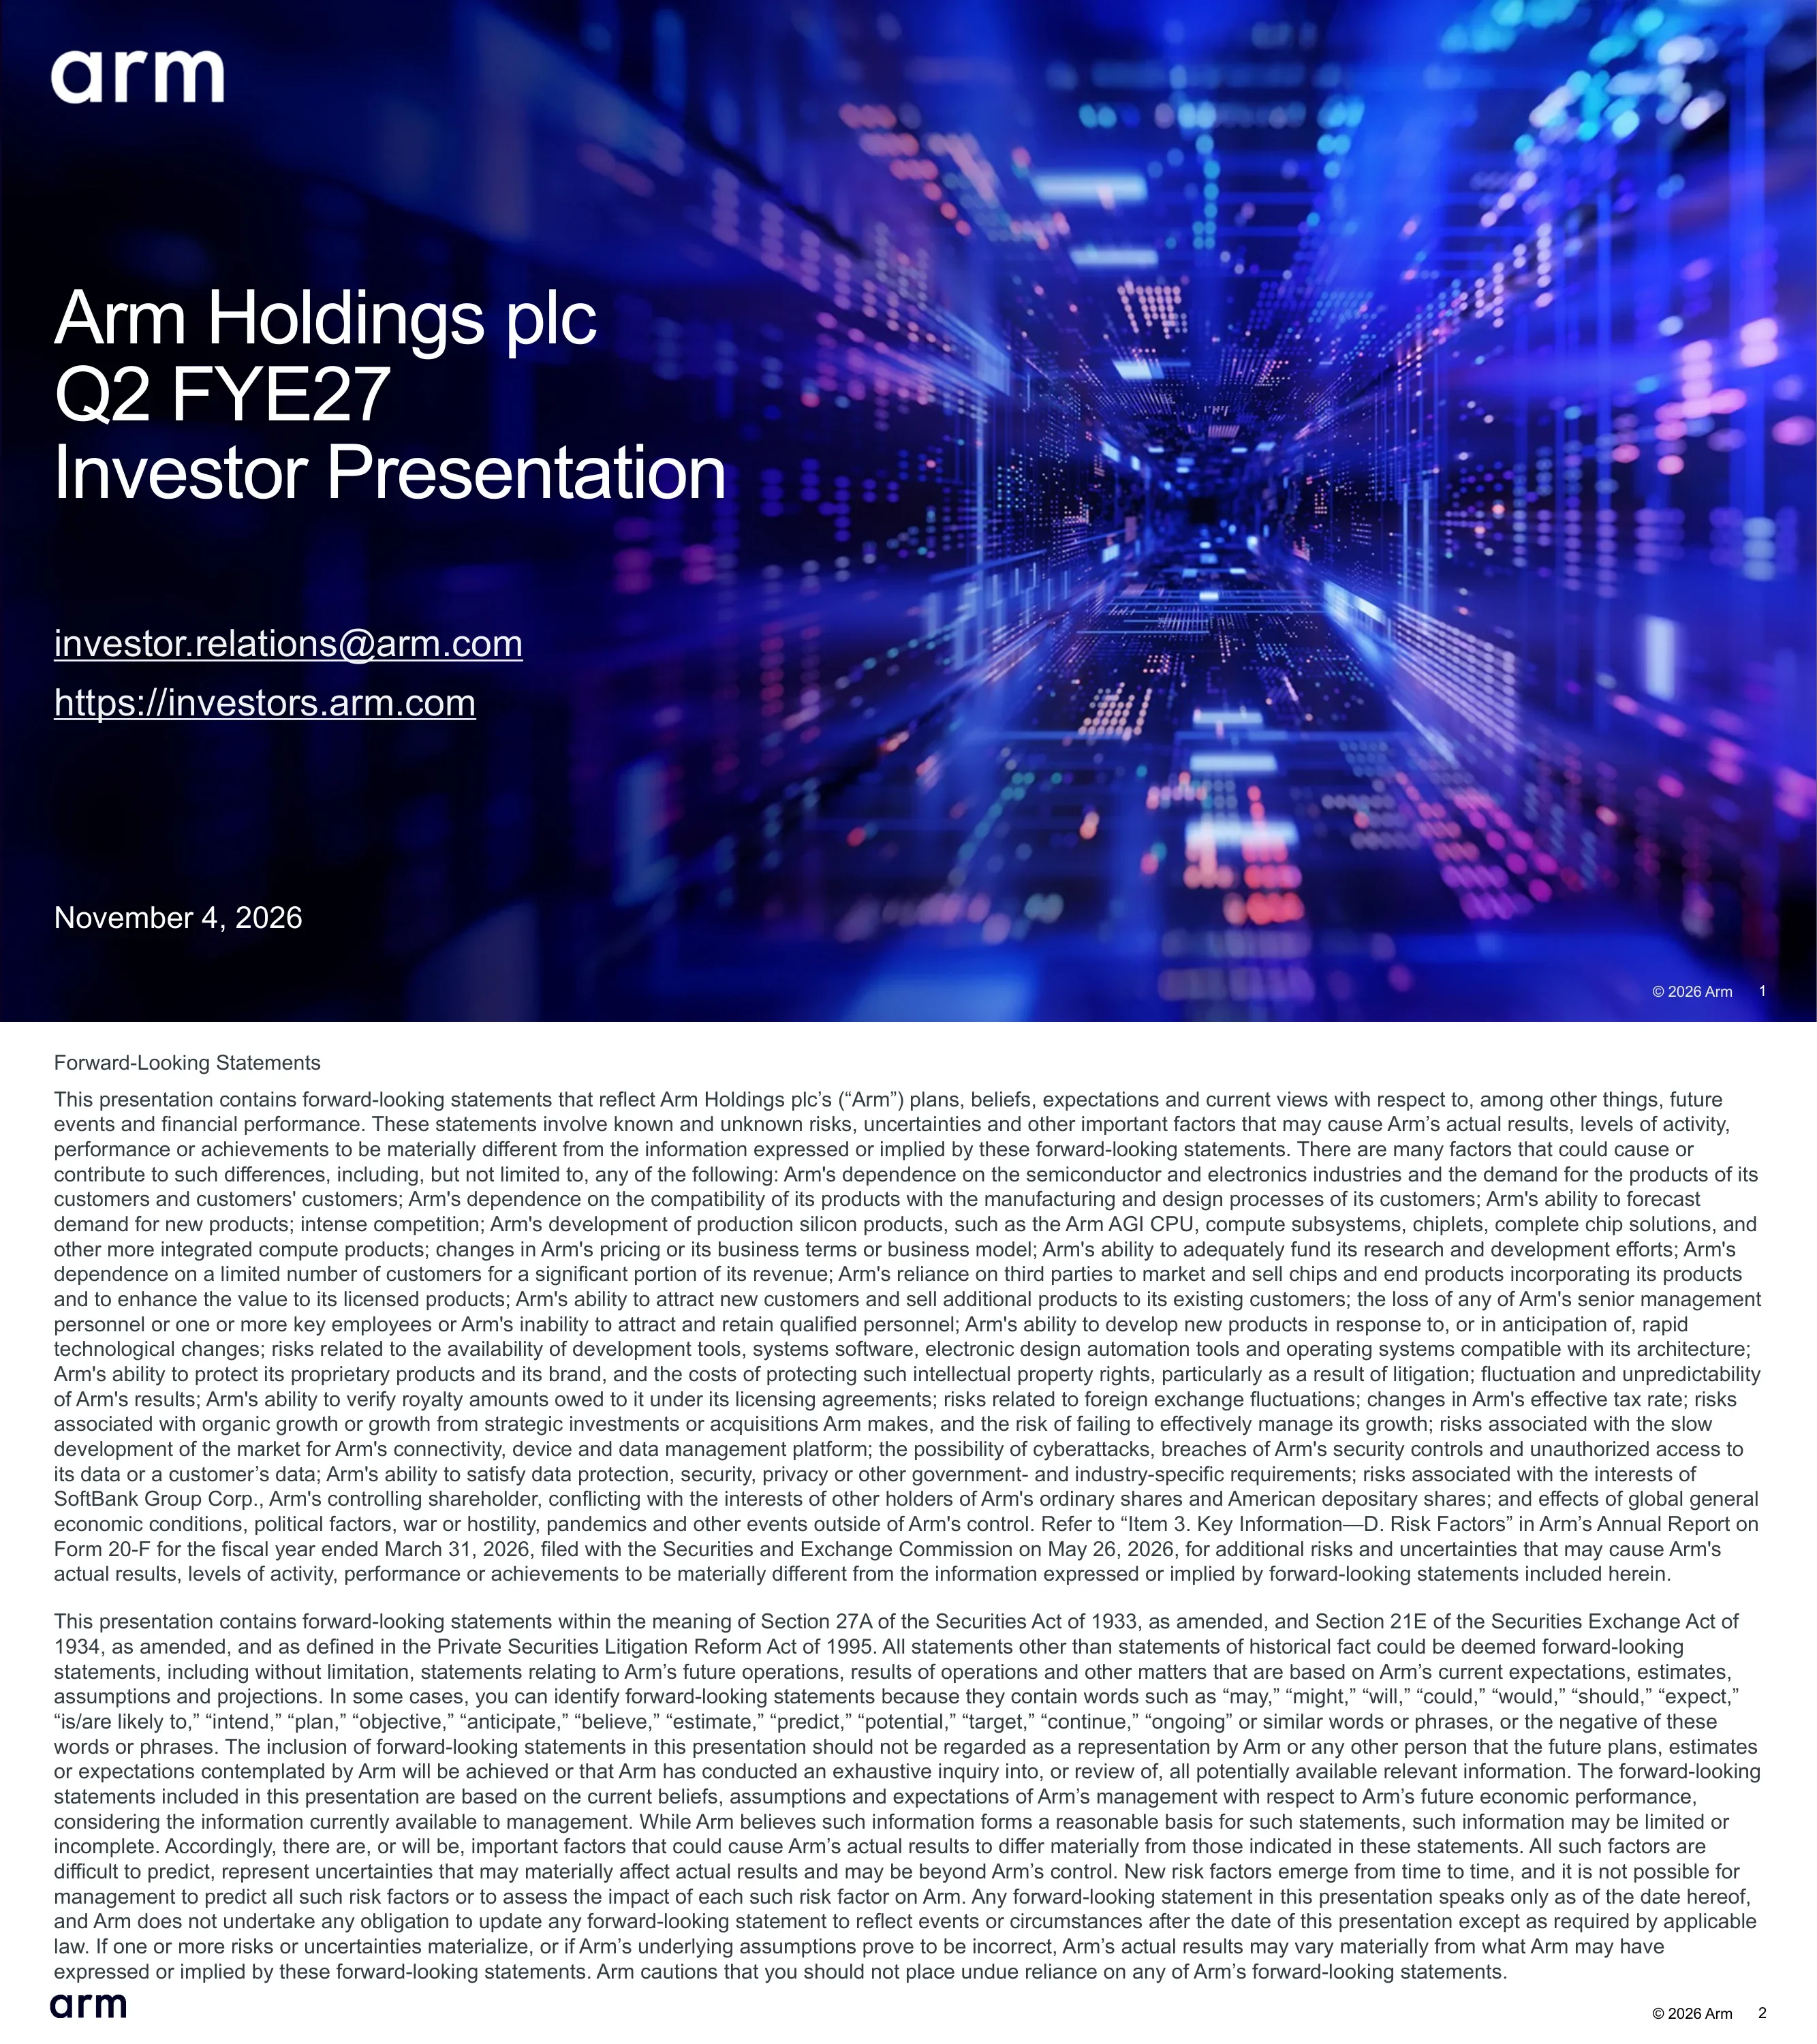
Slide di copertina intitolata Arm Holdings plc Q2 FYE27 Investor Presentation, datata 4 novembre 2026, con i dettagli di contatto investor.relations@arm.com e https://investors.arm.com.
Sfondo fotografico a tutta pagina di un corridoio di un data center con luci blu e viola; logo Arm bianco in alto a sinistra; grande blocco del titolo bianco allineato a sinistra; link di contatto e data incolonnati sotto.
Disclaimer di safe-harbor che elenca rischi quali la dipendenza dal settore dei semiconduttori, la concorrenza, lo sviluppo di silicio di produzione inclusi Arm AGI CPU, CSS e chiplet, la concentrazione dei clienti, la verifica delle royalty, i tassi di cambio, le tasse e gli interessi dell'azionista di controllo SoftBank Group; fa riferimento al Form 20-F per l'anno fiscale terminato il 31 marzo 2026, depositato il 26 maggio 2026.
Due densi paragrafi a tutta larghezza di testo grigio piccolo su sfondo bianco sotto un titolo piccolo; logo Arm in basso a sinistra, numero di pagina in basso a destra.
Definisce le misure non-GAAP utilizzate (costo del venduto, margine lordo, opex R&D e SG&A, reddito e margine operativo, utile netto, EPS, free cash flow e FCF TTM), spiega le esclusioni come la remunerazione basata su azioni, le imposte del datore di lavoro su SBC, le spese relative alle acquisizioni e i guadagni o perdite su investimenti azionari, e nota che i loghi di terze parti sono utilizzati senza approvazione implicita.
Blocco a tutta pagina di paragrafi di disclaimer con due piccoli titoli di sezione; sfondo bianco.
Punti salienti operativi: ricavi totali per $1.443 mln (in crescita del 27% YoY), spese operative non-GAAP per $774 mln, free cash flow non-GAAP degli ultimi 12 mesi pari a $1.096 mln. Punti salienti sull'innovazione: oltre 375 miliardi di chip basati su Arm spediti cumulativamente dal 1990, forte domanda per Arm AGI CPU che si trasforma in ordini di acquisto con Arm più fiduciosa in ricavi da chip fino a $2 mld tra il FYE27 e il FYE28, e altre quattro licenze CSS firmate nel trimestre per chip per data center e smartphone.
Layout a tre colonne: scheda arrotondata a sinistra con tre grandi cifre KPI blu, grande logo Arm nero al centro, scheda arrotondata a destra con tre punti salienti blu e testo di supporto grigio.
Ricavi totali per $1.443 mln, in crescita del 27% YoY; ricavi da royalty per $670 mln, in crescita dell'8% grazie ai tassi di royalty Armv9 e CSS e all'implementazione nei data center, parzialmente compensati dalla pressione sui prezzi delle memorie negli smartphone; ricavi da licenze e altro per $773 mln, in crescita del 50% grazie alla forte domanda di IP, alla tempistica di accordi di alto valore e al backlog. Il grafico a barre in pila copre dal Q2 FYE24 al Q2 FYE27, evidenziando il Q2 FYE26 ($1.135 mln) rispetto al Q2 FYE27 ($1.443 mln).
Titolo e tre punti elenco nella parte superiore; grafico a colonne in pila a 13 barre sottostante con segmenti royalty blu e licenze navy, valori etichettati all'interno delle barre, riquadri di richiamo tratteggiati intorno ai trimestri di confronto.
Il valore contrattuale annualizzato (ACV), una misura normalizzata dei ricavi da licenze e altro, è salito del 12% YoY a $1.790 mln nel Q2, continuando una crescita costante da $1.108 mln nel Q2 FYE24, mentre i ricavi trimestrali da licenze hanno oscillato tra $330 mln e $819 mln.
Singolo punto elenco sotto il titolo; grafico combinato con colonne blu per i ricavi trimestrali da licenze e una linea blu con indicatori circolari per l'ACV, uniti da linee di proiezione tratteggiate.
Ponte ricavi-profitti: ricavi $1.443 mln (licenze $773 mln, royalty $670 mln), costo del venduto non-GAAP $31 mln, utile lordo non-GAAP $1.412 mln (margine lordo del 98%), spese operative non-GAAP $774 mln, reddito operativo non-GAAP $638 mln (margine operativo del 44%) e utile netto non-GAAP $566 mln; ammortamenti e svalutazioni pari a $81 mln.
Grafico a colonne in stile waterfall da sinistra a destra con barre codificate per colore (blu/ottanio per i ricavi, viola per l'utile lordo, ottanio per le opex, arancione per il reddito operativo, grigio per l'utile netto); grandi percentuali di margine sopra le barre corrispondenti; note a piè di pagina in basso.
Previsioni per il Q3 FYE27: ricavi di $1.540 milioni più o meno $50 mln (stampato sulla slide come "$1,540bn +/- $50m"), spese operative non-GAAP di circa $825 mln e EPS non-GAAP completamente diluito di $0,56 più o meno $0,04; una nota a piè di pagina spiega che le misure non-GAAP previsionali non sono riconciliate con i principi GAAP.
Tabella pulita a tre righe con una riga di intestazione azzurra etichettata Q3 FYE27; nomi delle metriche a sinistra, valori dell'outlook a destra; paragrafo di note a piè di pagina in basso.
Divisore di sezione che introduce la parte strategica del deck sul mix di prodotti e le opportunità di mercato.
Sfondo blu navy a tutta pagina con l'orizzonte della Terra dallo spazio che mostra le luci delle città; grande titolo bianco allineato a sinistra; logo Arm bianco in alto a sinistra.
Progressione in tre fasi: Portafoglio IP (più CPU Armv9, prestazioni per watt), Piattaforma CSS (royalty più elevate, 2x CPU Armv9, sistemi integrati e validati) e Silicio (espansione di prodotti e mercati, una famiglia di chip ottimizzata per data center cloud e AI).
Banner a freccia orizzontale diviso in tre fasi etichettate nella parte superiore; tre pannelli di immagini sottostanti che mostrano blocchi IP separati, gli stessi blocchi integrati in un sottosistema e un rendering del package di un chip Arm.
Le IP e i CSS di Arm sono concessi in licenza ai progettisti di chip, che pagano una licenza anticipata e una royalty per chip; separatamente, la CPU Arm AGI viene venduta direttamente alle aziende di cloud e data center AI, generando ricavi dai chip.
Tre punti elenco in alto; diagramma di flusso in basso con un riquadro Arm 'power efficient compute' che si dirama in due file di tre schede collegate (modello, cliente, guadagno di Arm), blu per il modello IP/CSS e viola scuro per il modello di silicio.
Tre driver di crescita additivi: Più Chip (i ricavi dei semiconduttori sono cresciuti con un CAGR di circa il 10% in dieci anni e i ricavi legati alle CPU dovrebbero crescere con un CAGR di circa il 12% fino al 2030), Più Quote di Mercato (Arm guadagna terreno in mercati finali in crescita) e Più Tecnologia Arm (i carichi di lavoro di inferenza e di agente IA portano a tassi di royalty più elevati per chip).
Tre schede uguali con bordo in fila unite da segni più viola; intestazione e breve paragrafo grigio in ogni scheda; nota a piè di pagina sulla fonte delle previsioni.
Cloud AI (infrastruttura cloud, enterprise, wireless ed edge), Edge AI (dispositivi edge intelligenti come telefoni, wearable e occhiali, personal AI computing, PC e tablet) e Physical AI (veicoli autonomi e definiti dall'IA, robotica), ognuno dei quali beneficia della crescita del mercato, dei guadagni di quota e dei tassi di royalty di Armv9 e CSS.
Sottotitolo viola sotto il titolo principale; tre righe, ciascuna con un'etichetta di segmento blu e descrizione a sinistra e foto dei prodotti sotto intestazioni di categoria sottolineate in blu a destra.
Stime del TAM di Arm dal FYE26 al FYE31: il Cloud AI cresce da $35 miliardi per altre CPU, $50 miliardi per CPU data center e $245 miliardi per XPU a rispettivamente $50 miliardi, oltre $100 miliardi e oltre $1 trilione; l'Edge AI da $180 miliardi a $245 miliardi; la Physical AI da $25 miliardi a $60 miliardi; totale da $535 miliardi a oltre $1,5 trilioni (stime interne a marzo 2026).
Griglia a tabella con quattro righe (Cloud AI, Edge AI, Physical AI, Totale); valori FYE26 a sinistra, valori FYE31 a destra, forme a cuneo sfumate tra loro che mostrano la crescita; sfondi delle righe in grigio chiaro.
Fasi dell'opportunità: $2,4 miliardi per sola IP/CSS (FYE26), $24 miliardi quando la CPU AGI cattura l'intero valore del chip (FYE26), $50 miliardi allargando il set di clienti oltre i CSP (FYE26) e oltre $100 miliardi poiché l'inferenza e l'agente IA almeno raddoppieranno il mercato in cinque anni (FYE31): un aumento dell'opportunità di 40 volte dal FYE26 al FYE31.
Quattro frecce chevron da sinistra a destra con cifre in dollari sopra ognuna; dichiarazione '40x' molto grande in basso a destra con testo di supporto.
Gli acceleratori generano token, le CPU orchestrano e gli agenti guidano il sistema: gli agenti eseguono workflow continuamente, generano oltre 15 volte più richieste per utente e spostano il collo di bottiglia sulla CPU; un data center AI necessita oggi di circa 30 milioni di core CPU per GW contro i circa 120 milioni con l'IA agente, quindi 4 volte più core devono rientrare nello stesso inviluppo di potenza.
Sottotitolo viola; colonna sinistra con tre intestazioni puntate e brevi spiegazioni; pannello arrotondato blu scuro a destra che confronta ~30 milioni e ~120 milioni di core per GW in ciano con una freccia 4x lavanda e una riga di conclusione in grassetto.
La domanda dei clienti e l'opportunità finanziaria hanno portato alla CPU Arm AGI, costruita per l'efficienza (progettata ad hoc senza sovraccarichi legacy), la scalabilità (più core offrono prestazioni linearmente superiori mentre memoria e IO tengono il passo) e le prestazioni (più lavoro per ciclo, massime prestazioni sempre disponibili).
Elenco puntato a sinistra con parole chiave in grassetto; grande immagine rendering del package della CPU Arm AGI a destra.
Il business IP/CSS di Arm sta guadagnando quote nel data center; la CPU AGI condivide lo stesso ecosistema software ed è iniziata con una spinta della domanda da parte di nuovi clienti; il FYE28 dovrebbe essere il primo anno di ricavi significativi per la CPU AGI, con una crescita esponenziale fino a circa $15 miliardi nel FYE31, in modo complementare a IP/CSS.
Sei punti elenco a sinistra; pannello grafico con bordo a destra con colonne sfumate blu dal FYE26 al FYE31 che salgono verso una linea tratteggiata da $15 miliardi (non sono mostrati i valori dei singoli anni).
I driver delle royalty sono stati la crescita del mercato finale, i guadagni di quota, l'aumento dei core e della complessità per chip e tassi di royalty più elevati da Armv9 e CSS; i ricavi da royalty sono cresciuti con un CAGR di circa il 14% dal FYE22 al FYE26 e si prevede che cresceranno con un CAGR del 20% dal FYE26 al FYE31.
Punti elenco con sottopunti a sinistra; pannello grafico a destra intitolato 'Crescita crescente dei ricavi da royalty' con colonne dal FYE22 al FYE31 e una linea di tendenza arancione a due segmenti etichettata ~14% CAGR e 20% CAGR (non sono mostrati i valori delle colonne).
I miglioramenti tecnologici mantengono i clienti all'avanguardia e aumentano le aliquote delle royalty: il prezzo per core sale da 1x per Armv9 di prima generazione (2023), passando per Armv9 di generazione successiva (2025) e CSS di prima generazione (2023), fino a circa 3x per CSS di generazione successiva (2025). Numero di core più elevato: l'IA e l'agente IA spingono verso un maggior numero di core per chip nei data center; le royalty di Arm scalano con il numero di core, come mostrato in una distribuzione di chip dei clienti lanciati e pianificati dal 2016 al 2032, con un trend verso circa 250 core.
Confronto a due colonne con barre di intestazione blu 'Miglioramenti tecnologici' e arancioni 'Maggiore numero di core'; il pannello di sinistra presenta barre a freccia orizzontali su un asse di prezzo per core 1x-3x; il pannello di destra mostra un grafico a dispersione con una linea di tendenza tratteggiata.
Oltre il 70% delle royalty previste da Arm si basa su tariffe già contrattualizzate: 100% per FYE26, ~100% per FYE27, ~85% per FYE28, ~75% per FYE29, ~65% per FYE30 e ~60% per FYE31.
Sottotitolo viola; sei barre a tutta altezza in un pannello profilato, con la parte blu che indica la quota contrattualizzata con etichette percentuali bianche ruotate e sommità in gradiente grigio per la parte rimanente non contrattualizzata.
Mix dei ricavi da royalty esclusa la famiglia Arm AGI CPU: nel FYE26 l'Edge AI era al 78%, il Cloud AI al 14% e il Physical AI all'8%; il grafico a torta per il FYE31 (senza percentuali stampate) mostra il Cloud AI crescere fino a una fetta molto più ampia, circa un terzo o più, con l'Edge AI che rimane la componente maggiore.
Due pannelli profilati affiancati, ciascuno contenente un grafico a torta sfumato con etichette dei segmenti; FYE26 a sinistra con percentuali, FYE31 a destra senza.
La crescita dei ricavi da licenze è decisamente superiore alle precedenti aspettative a lungo termine e rimarrà sopra il target a lungo termine nel breve periodo, portando a una forte crescita delle royalty in seguito; il grafico mostra i ricavi da licenze in aumento ogni anno dal FYE26 al FYE31, inclusi i ricavi dai servizi di progettazione (ad esempio da SoftBank) ed esclusi i ricavi dai chip.
Tre punti elenco a sinistra; a destra pannello con grafico profilato intitolato 'Aumento dei ricavi da licenze' con sei colonne sfumate e senza etichette dati; nota a piè di pagina all'interno del pannello.
Arm AGI CPU espande Arm in una base clienti poco servita e i suoi ricavi sono aggiuntivi rispetto ai ricavi da licenze e royalty di CPU IP e CSS; un grafico a colonne in pila dei ricavi da licensing, royalty e AGI CPU dal FYE26 al FYE31 sale a circa $25 mld nel FYE31.
Due punti elenco a sinistra; pannello profilato a destra con colonne in pila in ciano (licensing), viola (royalty) e blu (Arm AGI CPU) e una linea tratteggiata arancione a quota $25 mld.
L'IA crea opportunità senza precedenti e la R&S di Arm guida i nuovi prodotti; Arm ha già potenziato la R&S per le roadmap di CPU, CSS e chip, pertanto la crescita dei costi operativi non-GAAP decelera da un CAGR del 26% (dal FYE24 al FYE26) a un CAGR previsto intorno al 15% dal FYE26 al FYE31.
Quattro punti elenco a sinistra; pannello grafico a destra con colonne dal FYE24 al FYE31 e una linea di tendenza arancione a due segmenti etichettata con CAGR 26% e CAGR intorno al 15%.
Modello FYE31: business IP/CSS con $10 mld di ricavi e oltre il 65% di margine operativo non-GAAP; business Arm AGI CPU con $15 mld di ricavi da chip e oltre il 30% di margine operativo non-GAAP; EPS consolidato non-GAAP superiore a $9.
Tre colonne con intestazioni grigie; due box KPI profilati e sovrapposti in ciascuna delle prime due colonne e un box alto per l'EPS consolidato; grandi cifre blu.
Divisore di sezione che apre l'appendice dei dati storici sulle royalty e delle riconciliazioni finanziarie.
Sfondo blu navy a tinta unita con la parola Appendice in bianco, posizionata a destra del centro.
Ricavi da royalty per architettura dal FYE18 al FYE26: Armv7 e precedenti scendono da circa il 60% a meno del 25%, Armv8 tocca il picco a metà periodo e Armv9 sale da una minima quota nel FYE22 a circa un terzo nel FYE26; Armv9 garantisce una royalty più elevata per chip e l'adozione è iniziata negli smartphone e nel cloud compute.
Grafico a colonne in pila 100% su nove anni fiscali in tre tonalità di blu con legenda; due punti elenco sotto.
Quota di mercato per valore dei chip: Arm è passata dal 42% nel FYE22 al 44%, 48%, 48% e 53% nel FYE26, rispetto a x86 e altre architetture (proprietarie come 68000, AVR, PIC e PowerPC, e licenziabili o open-source come MIPS e RISC-V), basato su stime interne di Arm.
Grafico a colonne in pila 100% riquadrato con la quota Arm indicata in ogni barra; note che elencano le 'altre' architetture in basso.
I ricavi da royalty possono continuare per decenni: un grafico ad aree in pila dei ricavi da royalty per coorte di lancio del prodotto (dal FYE10 e precedenti fino al periodo FYE23-FYE26) cresce da circa $750 mln nel FYE16 a circa $2,5 mld nel FYE26; Arm riscuote ancora royalty su prodotti sviluppati nei primi anni '90.
Singolo punto elenco; grande grafico ad area in pila con cinque bande di colore (blu, blu scuro, arancione, ciano, magenta) a sinistra; riga verticale color ottanio e testo in blu di grandi dimensioni a destra.
Quota di mercato e valore di mercato per segmento finale, FYE22 - FYE26: applicazioni mobile >99% (da $29 mld a $43 mld), altro mobile 70% (da $18 mld a $19 mld), elettronica di consumo dal 30% al 36% (da $72 mld a $67 mld), IoT ed embedded dal 50% al 56% (da $49 mld a $51 mld), cloud compute dal 9% al 23% (da $16 mld a $50 mld), networking dal 26% al 37% (da $15 mld a $19 mld), altre infrastrutture dal 12% al 17% (da $14 mld a $17 mld), automotive e robotica dal 31% al 44% (da $15 mld a $26 mld); totale dal 44% al 50% (da $228 mld a $292 mld).
Tabella a nove righe raggruppate per etichette verticali Edge AI, Cloud AI e Physical AI; forme a banda che mostrano la variazione della quota al centro e la variazione del valore di mercato a destra; note a piè di pagina e indicazione della fonte.
Stessa tabella dei segmenti finali estesa al valore di mercato FYE31: applicazioni mobili ~$80 mld, altri dispositivi mobili ~$20 mld, elettronica di consumo ~$75 mld, IoT ed embedded ~$70 mld, cloud compute ~$100 mld, networking ~$25 mld, altre infrastrutture ~$25 mld, automotive e robotica ~$60 mld, opportunità totale CPU ~$455 mld.
Layout identico alla slide precedente con l'aggiunta di una colonna FYE31 le cui bande tendono verso l'alto verso il bordo destro.
Per i tre mesi conclusi il 30 settembre 2026: margine lordo GAAP 97,1% rispetto al 97,9% non-GAAP; spese operative totali GAAP $1.200 mln rispetto a $774 mln non-GAAP (principalmente $368 mln di compensi basati su azioni); utile operativo GAAP $201 mln (margine 13,9%) rispetto a $638 mln (44,2%); utile netto GAAP $130 mln rispetto a $566 mln non-GAAP; EPS diluito $0,12 GAAP rispetto a $0,52 non-GAAP su 1.079 mln di azioni diluite.
Tabella di riconciliazione finanziaria con risultati GAAP, cinque colonne di rettifica e risultati non-GAAP; font della tabella con grazie tipico dei depositi SEC.
Flusso di cassa trimestrale per i tre mesi conclusi il 30 settembre 2026 rispetto al 2025: disponibilità liquide nette da attività operative $207 mln rispetto a $567 mln, attività di investimento $103 mln rispetto a $196 mln (inclusi $249 mln di acquisizioni e $510 mln di scadenze di investimenti a breve termine), attività di finanziamento -$113 mln rispetto a -$190 mln; disponibilità liquide e mezzi equivalenti a fine periodo $3.251 mln rispetto a $2.518 mln.
Titolo a sinistra; tabella del rendiconto finanziario compatta a tutta altezza a destra con due colonne di confronto.
Il free cash flow non-GAAP trimestrale è stato di $110 mln (rispetto ai $411 mln dell'anno precedente) dopo $72 mln per immobili e attrezzature, $5 mln per attività immateriali e $20 mln per obbligazioni immateriali; il FCF degli ultimi dodici mesi (TTM) conclusi il 30 settembre 2026 è stato di $1.096 mln (rispetto a $1.073 mln) a fronte di un flusso di cassa operativo di $1.734 mln.
Due tabelle di riconciliazione sovrapposte (trimestrale e TTM), ciascuna con confronto tra 2026 e 2025; titolo su due righe.
Domande comuni su questa slide e il contenuto della presentazione sottostante.
Si tratta del deck di 35 slide di Arm Holdings plc per il secondo trimestre dell'anno fiscale 2027 (il trimestre conclusosi il 30 settembre 2026), datato 4 novembre 2026. Copre i punti salienti del trimestre, i ricavi da royalty e licenze, il valore contrattuale annualizzato (ACV), il bridge tra ricavi e profitti, l'outlook finanziario per il Q3 FYE27, la strategia Arm AGI CPU, i target a lungo termine fino al FYE31 e un'appendice con riconciliazioni GAAP e flussi di cassa.
L'anno fiscale di Arm termina il 31 marzo, quindi il FYE27 va da aprile 2026 a marzo 2027. Il Q2 FYE27 corrisponde al periodo luglio-settembre 2026, mentre le previsioni per il Q3 FYE27 contenute nel deck coprono il periodo ottobre-dicembre 2026.
I ricavi totali sono stati di 1.443 milioni di $, in crescita del 27% su base annua, composti da 670 milioni di $ di ricavi da royalty (+8%) e 773 milioni di $ di ricavi da licenze e altro (+50%). L'utile operativo non-GAAP è stato di 638 milioni di $ (margine del 44%), l'utile netto non-GAAP di 566 milioni di $, l'EPS diluito non-GAAP di 0,52 $ e il free cash flow non-GAAP degli ultimi dodici mesi di 1.096 milioni di $.
Arm ha fornito previsioni per ricavi di 1.540 milioni di $ (più o meno 50 milioni), spese operative non-GAAP di circa 825 milioni di $ e un EPS non-GAAP completamente diluito di 0,56 $ (più o meno 0,04 $). La slide riporta la cifra dei ricavi come "$1,540bn", ma la riga è etichettata in milioni di $, quindi si intende 1,54 miliardi di $.
L'Arm AGI CPU è un chip completo che Arm vende direttamente alle aziende di cloud e data center AI, affiancandolo al suo tradizionale modello di licenze e royalty. Il deck indica che la domanda si sta trasformando in ordini d'acquisto, con ricavi da chip fino a 2 miliardi di $ tra il FYE27 e il FYE28 (con il FYE28 come primo anno di ricavi significativi) e circa 15 miliardi di $ di ricavi da chip nel FYE31, con un margine operativo non-GAAP superiore al 30%.
Per il FYE31, Arm modella 10 miliardi di $ di ricavi IP/CSS con un margine operativo non-GAAP superiore al 65%, 15 miliardi di $ di ricavi AGI CPU, ricavi da royalty in crescita con un CAGR del 20% dal FYE26, opex non-GAAP in crescita con un CAGR intorno al 15% e un EPS non-GAAP consolidato superiore a 9 $. Queste sono stime interne di Arm aggiornate a marzo 2026.
Sì. Il PDF originale di tutte le 35 slide è scaricabile gratuitamente da questa pagina; ogni slide è inoltre mostrata come immagine con un riepilogo scritto pagina per pagina. L'originale è stato pubblicato sul sito investor relations di Arm, investors.arm.com.
Il deck segue una chiara struttura da risultati trimestrali: highlight, scomposizione dei ricavi, bridge P&L, outlook, strategia e dimensionamento del mercato, modello a lungo termine e appendice finanziaria. Gli sfondi bianchi, i titoli blu scuro, i dati in azzurro e i pannelli dei grafici profilati lo rendono un ottimo riferimento per un deck IR o finanziario; puoi ricreare la struttura inserendo i tuoi dati.
Sito ufficiale di investor relations dove Arm pubblica i risultati trimestrali, le lettere agli azionisti e le presentazioni per gli investitori.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Fai riferimento a design professionali, scegli il tuo stile e genera slide con rendering del testo perfetto. Alimentato da Nano Banana—inizia a creare la tua presentazione ora.
Il Tuo Agente IA per le slide. Risparmia tempo, brilla più velocemente con la creazione intelligente di presentazioni.


© 2026 2slides. Tutti i diritti riservati.