
Hluti af safninu Dæmi um fjárfestakynningar
UOB: Fjárfestakynning nóvember 2026 – Fjárfestakynning United Overseas Bank (SGX: U11) sem nær yfir afkomu 3F26 og 9M26, gæði eigna, stefnumótun og viðauka. Lögð fram hjá SGX þann 10. nóvember 2026.
Notar forsíðu þessarar kynningar sem stílfyrirmynd fyrir glærur úr þínu eigin efni. Eða veldu hvaða síðu sem er hér fyrir neðan og notaðu uppsetningu hennar sem fyrirmynd.
Flýtileiðsögn
Merki
Deila glærunum
UOB: Fjárfestakynning nóvember 2026 – Fjárfestakynning United Overseas Bank (SGX: U11) sem nær yfir afkomu 3F26 og 9M26, gæði eigna, stefnumótun og viðauka. Lögð fram hjá SGX þann 10. nóvember 2026.
Ítarleg sýn á hverja glærusíðu, þar á meðal útlit, lykilefni og sjónræna þætti.
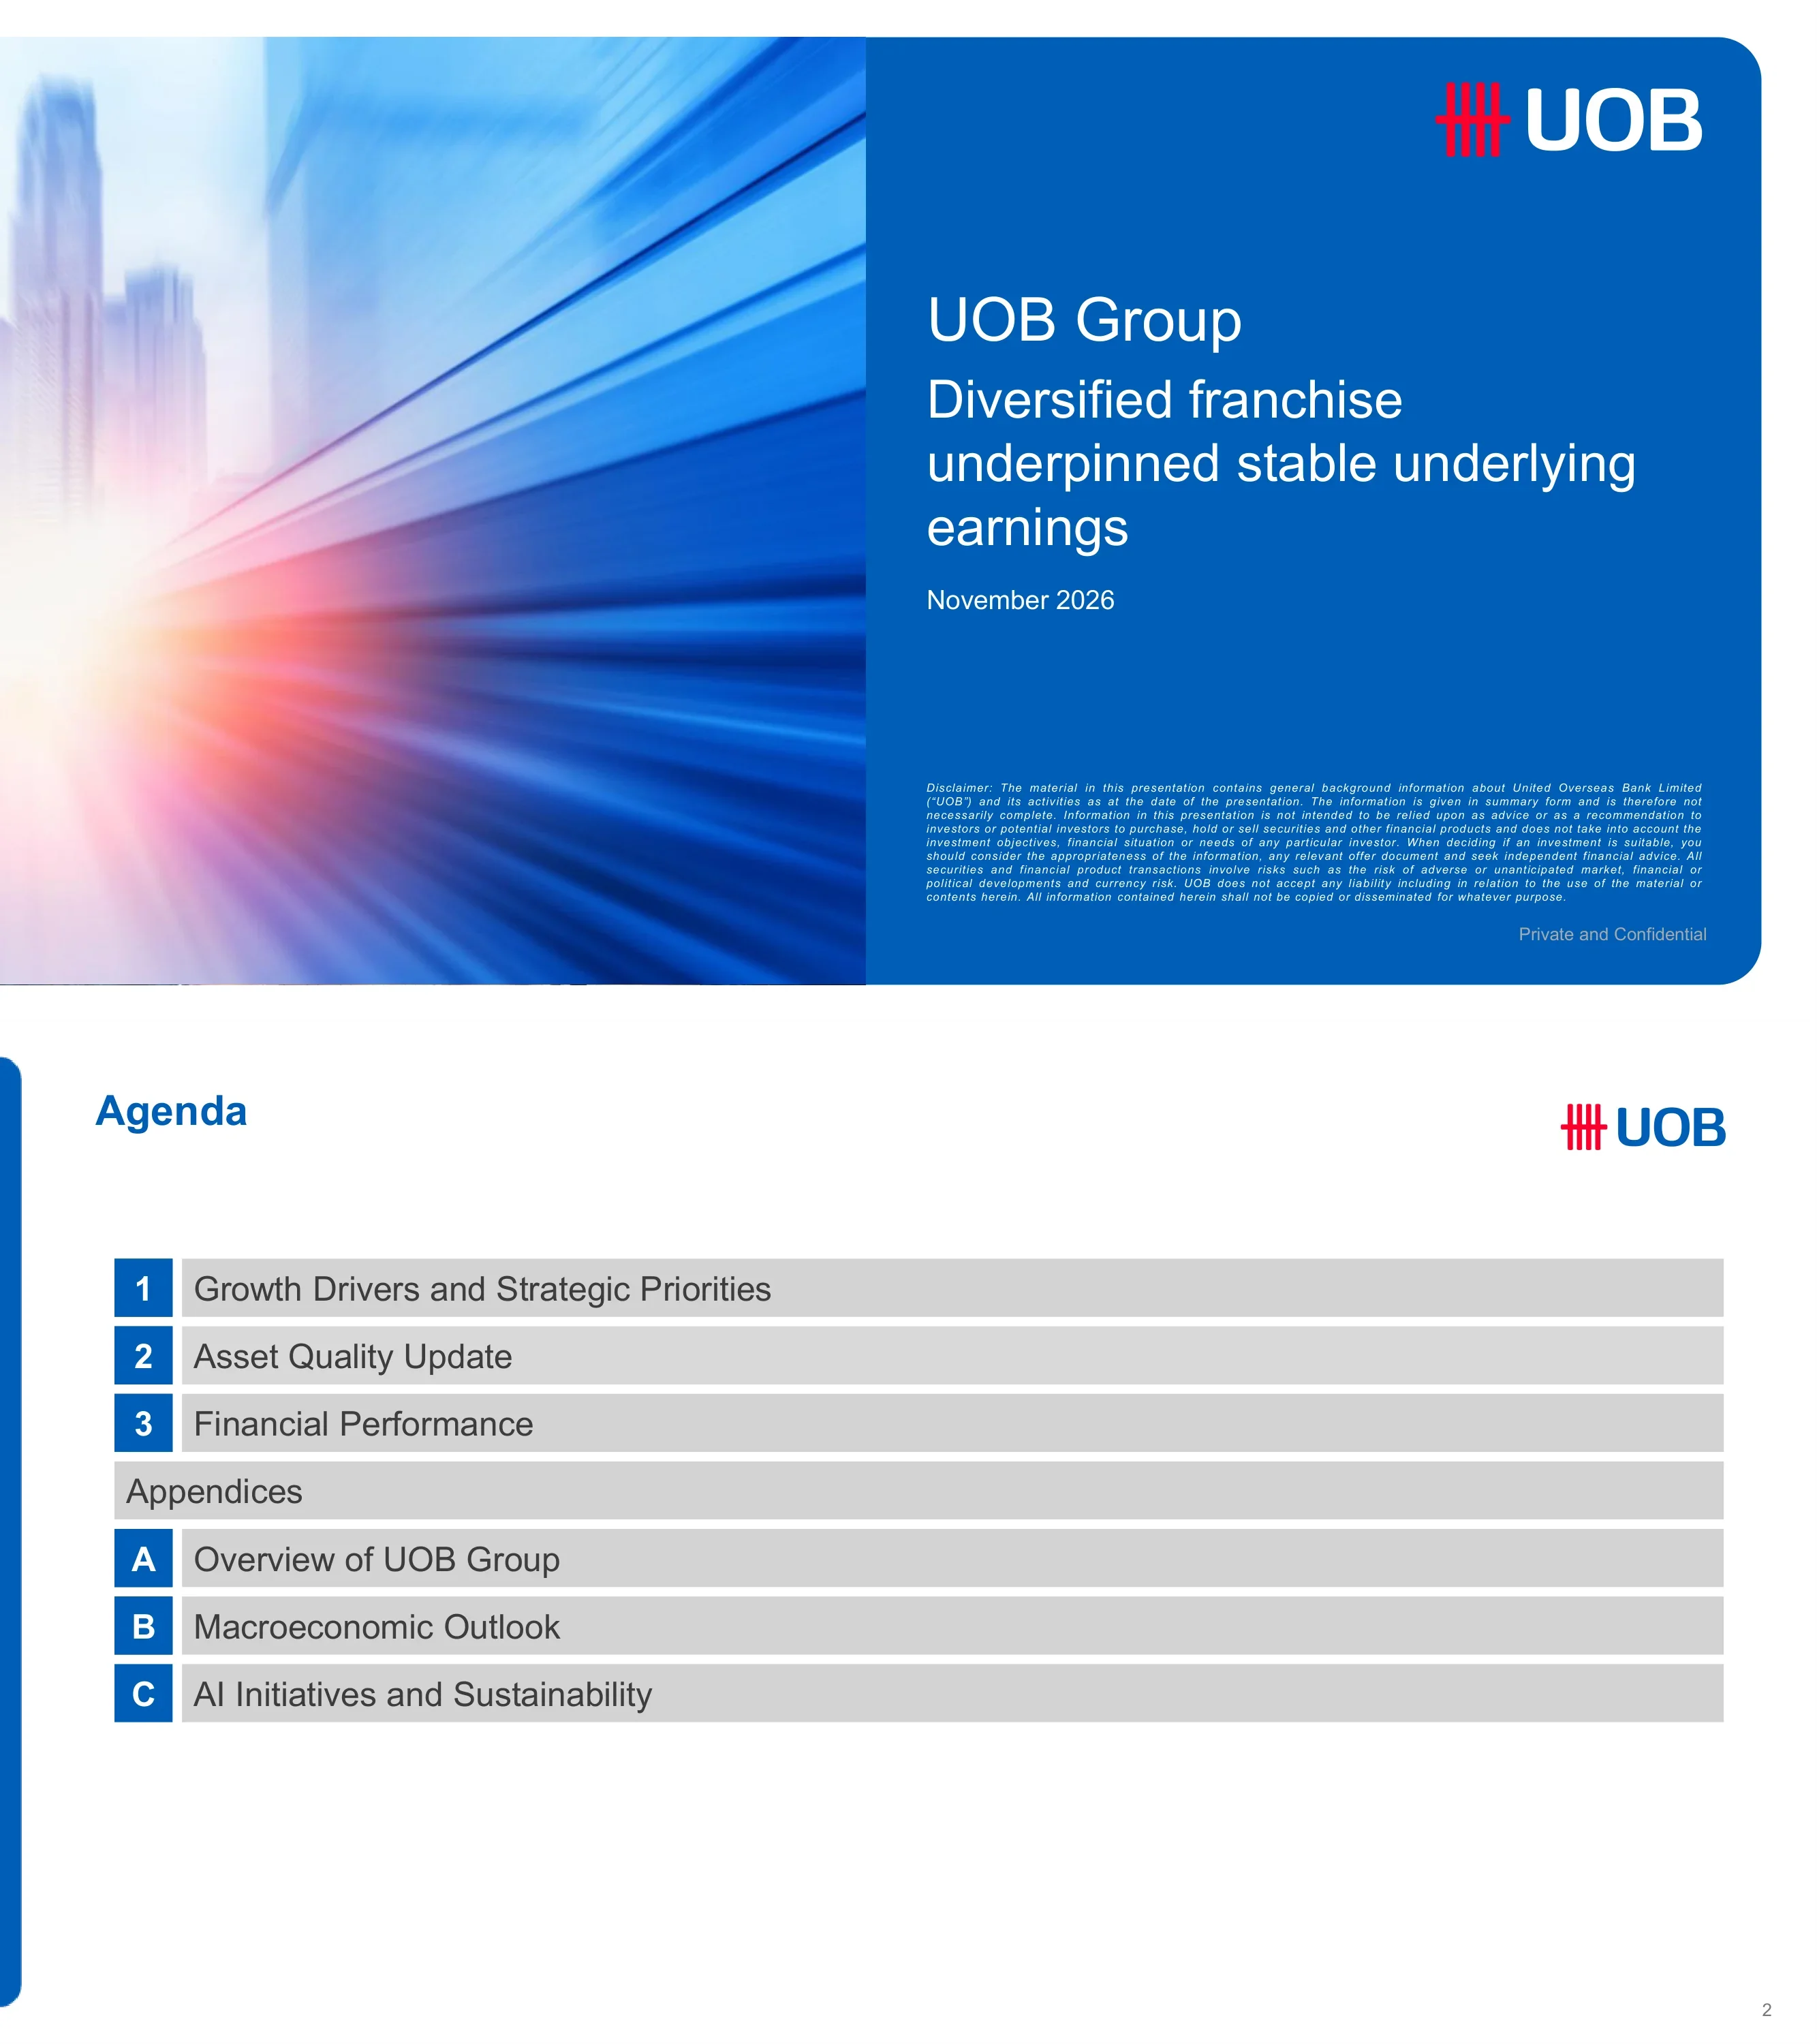
Titilglæra fjárfestakynningar UOB Group frá nóvember 2026 með yfirskriftinni „Diversified franchise underpinned stable underlying earnings“. Fyrirvari með smáu letri og merkingin „Private and Confidential“ eru neðst á síðunni.
Skipt forsíða: óskýr mynd af borgarlínu og ljósrákum vinstra megin, heill blár flötur hægra megin með UOB-merkinu, titli, undirtitli, dagsetningu og fyrirvara.
Listi yfir þrjá meginhluta – 1 Vaxtarsprotar og stefnumótandi áherslur, 2 Uppfærsla á gæðum eigna, 3 Fjárhagslegur árangur – auk viðauka A Yfirlit yfir UOB Group, B Þjóðhagslegar horfur og C Gervigreindarverkefni og sjálfbærni.
Lóðréttur stafi af gráum borðum; númeraðir eða bókstafaðir bláir ferningar vinstra megin við hverja röð, með „Appendices“ skilrúmi í miðjunni.
Kaflaskil sem kynna hluta kynningarinnar um vaxtarsprota og stefnumótandi áherslur (glærur um einstaklings- og fyrirtækjabanka fylgja í kjölfarið).
Heill blár flötur með rúnnuðum hornum, einum stórum hvítum kaflatitli vinstra megin og UOB-merkinu efst til hægri.
UOB Group Retail þjónustar meira en 8 milljónir viðskiptavina með yfir S$5 milljarða í tekjur, um S$200 milljarða í eignastýringu (AUM) og yfir S$60 milljarða í neysluútgjöldum. UOB er stærsti útgefandi greiðslukorta í ASEAN með S$60 milljarða í kortaveltu á FY25 og um 20% markaðshlutdeild á þroskuðum mörkuðum sínum; sýnt er að kortavelta í ASEAN-4 vex um +26% CAGR frá 2022 til 9M26.
Vinstri hluti: punktakort af Asíu með fjölda viðskiptavina eftir löndum (Taíland 2,5m, Malasía 1,7m, Víetnam 300k, Singapúr 2,5m, Indónesía >1m) og áherslubox með tölfræði. Hægri hluti: tákn fyrir forystu í kortum, staflað súlurit yfir kortaveltu 2022-9M26 (súlur án merkingu) og lífsstílsreitir fyrir veitingastaði, verslun, ferðalög og afþreyingu. Áhersluborði neðst.
Sérsniðin tilboð fyrir þrjá flokka viðskiptavina: Einkabankaþjónustu, efnaða viðskiptavini (~1m viðskiptavinir, ~65% virkni, 1 af hverjum 2 færist yfir í eignastýringu) og vaxandi efnaða viðskiptavini (~7m viðskiptavinir, 1 af hverjum 2 hlutdeildarskírteinasölum fer fram rafrænt, S$2 milljörðum fjárfest í CIO-sjóðum bankans). UOB vann verðlaun fyrir bestu deildarstýringu (DPM) hjá Euromoney Private Banking Awards 2026 annað árið í röð; Balanced Discretionary Portfolio skilaði 9,0% ávöxtun á einu ári samanborið við 8,6% meðaltal keppinauta, og eignir í deildarstýringu uxu um meira en 40%.
Vinstri: þrjár láréttar raðir (heiti markhóps, tákn viðskiptavinar, punktalisti yfir virði, tveir bláir KPI-kassar tengdir með ör). Hægri: þrjú rúnnuð tölfræðispjöld undir fyrirsögninni „What we do best: CIO led Advisory“. Neðanmálsgreinar neðst.
Tekjur af eignastýringu samstæðunnar (Group wealth income) uxu um +19% CAGR frá 2022 til 2025 og auðlegðartekjur í ASEAN-4 hækkuðu um +22% á milli ára á 9M26; markmiðið er að tvöfalda auðlegðartekjur fyrir árið 2030 úr S$1,28 milljörðum árið 2025, með krosssölu eftir kaupin á Citi. Fókusinn er á fjórar stoðir: Fólk, Ráðgjöf, Vörur og Vettvangur.
Vinstri hluti: tvö súlurit (auðlegðartekjur samstæðu eftir árum, ASEAN-4 9M25 á móti 9M26) með skýringarkössum. Hægri hluti: fjórir dálkar með táknum og undirliðum. Borði með helstu niðurstöðum neðst í fullri breidd.
Hlutfall ASEAN-4 af tekjum GWB hækkaði úr 23% (2022) í 26% (9M26); viðskiptalán (trade loans) fóru úr 15% í 21% af heildarlánum og CASA úr 47% í 55% af innlánum. Sýndir vaxtarhraðar: tekjur af færslubankaþjónustu +3% CAGR, lánveitingar og viðskiptaþóknanir +2%, fjárstýring viðskiptavina +4%, heildarlán +6%, innlán +3%.
Tveir stórir hlutar, hver með tveimur smáritum: línurit og staflað súlurit fyrir tekjusamsetningu vinstra megin, lán og innlán hægra megin; samantektarborði neðst.
Samanlögð landsframleiðsla ASEAN er yfir US$4,3 billjarðar (2025), heildarverslun US$4,4 billjónir og 20,5% af viðskiptum eru innan ASEAN. FSCM-tengingar (anchors) UOB hafa aukist um 65% og undirtengingar (spokes) um 104% síðan 2022; viðskiptalán og CASA-innlán uxu hvort um sig um 12% CAGR og stafrænt magn um 16%. Dæmisaga nær yfir TMT/gagnaver og endurnýjanlega orku/BESS.
Staðreyndahluti efst til vinstri, mælikvarðar fyrir tengslanet efst til hægri með þremur súluritum (2022-9M26), röð með geirartáknum neðst til vinstri, gátlisti fyrir dæmisögu neðst til hægri, neðanmálsgrein um FSCM.
Innstreymi FDI til ASEAN jókst úr US$115 milljörðum (2015) í US$244 milljarða (2025), sem er meira en tvöföldun, og hækkaði hlutdeild ASEAN í alþjóðlegri FDI um þrefalt í 15%. Helstu viðtakendur árið 2025 (í milljörðum US$): Singapúr 151, Indónesía 21, Víetnam 20, Taíland 19, Malasía 15. UOB hefur stutt meira en 5.500 fyrirtæki og greitt fyrir fjárfestingum upp á meira en S$55 milljarða, með dæmisögum um Gold Peak Technology (RM670m) og FIC Global í JS-SEZ.
Efst: súlurit yfir árlega FDI og lárétt súlurit yfir fimm markaði. Neðst: tölfræðihluti með táknum og tveggja dálka hluti fyrir dæmisögur með lokaborða.
Þrjár stefnumótandi stoðir – Tekjuaukning, Kostnaðarhagræðing og Fjármagnshagkvæmni – hver með punktalista yfir aðgerðir eins og Strategic Client 2.0, FSCM-tengingar, framleiðni drifin af AI, RWA-hagkvæmni og áhættuminnkun á fasteignamörkuðum í Stóra-Kína og Bandaríkjunum. Markmið: Nr. 1 í viðskiptabankaþjónustu í ASEAN, nr. 2 í heildsölulánveitingum á heimamarkaði og tveggja stafa vöxtur í tekjum frá viðskiptavinum Global Markets.
Einn rammaður hluti með bláum haus, þrír dálkar með táknum í fyrirsögnum, undirfyrirsagnir og punktalistar með gátmerkjum; markmiðaborði neðst.
Kaflaskil fyrir uppfærslu á gæðum eigna (glærur um NPL, tryggingahlutfall, útlánakostnað og fasteignaáhættu fylgja í kjölfarið).
Heilsíðu blár rúnnaður hluti með einum stórum hvítum kaflatitli vinstra megin og UOB-lógóinu efst til hægri.
NPL-hlutfall (vanskilahlutfall) var 1,5% á 3Q26 (1,6%, 1,5%, 1,5%, 1,6% á fyrri ársfjórðungum). Heildar eignir í vanskilum voru S$5.827 milljónir á 3Q26 samanborið við S$5.809 milljónir á 3Q25, skipt niður á Singapúr 793, ASEAN-4 2.160, Stóra-Kína 2.456 og restina af heiminum 418. Nýjar vanskilaeignir utan einstaklinga voru 500 milljónir á móti uppfærslum, endurheimtum og afskriftum upp á (361) milljónir.
Lína yfir NPL-hlutfall yfir fimm stöfluðum súlum eftir landsvæðum (3Q25-3Q26), með töflu í tveimur röðum yfir nýjar vanskilaeignir og uppfærslur fyrir neðan.
Heildarframlög, þar með talið RLAR, voru S$4.983 milljónir í september 2026 (sértæk 1.232, almenn 3.372, RLAR 379) samanborið við S$5.787 milljónir í september 2025. NPA-trygging var 86% og trygging ótryggðra vanskilaeigna 269% eftir veð; sértæk framlög/NPA voru 21% og almenn framlög að meðtöldu RLAR miðað við lán í skilum voru 0,9%.
Tvær þróunarlínur efst, staflaðar súlur fyrir sept-25 til sept-26 í miðjunni, og skyggð tafla yfir tryggingahlutföll neðst.
Heildarútlánakostnaður var 24 punktar á 3Q26 og 26 punktar fyrir 9M26 (samanborið við 68 punkta á 9M25); sértækur útlánakostnaður var 22 punktar og 30 punktar. Framlög vegna lána voru S$695 milljónir fyrir 9M26 (sértæk 795, almenn bakfærsla 100) samanborið við S$1.729 milljónir fyrir 9M25, og S$218 milljónir á 3Q26.
Vinstri: 9M25 á móti 9M26 staflaðar súlur með línuyfirborði; miðjuskipting; hægri: fimm ársfjórðunga súlur og línur fyrir 3Q25-3Q26.
Stóra-Kína: útlán til viðskiptavina S$49 milljarðar í sept-26 þar sem fasteignir og gisting (REH) voru S$20 milljarðar, eða 40% samsetning, NPL-hlutfall 5,0% og NPA-trygging 40%. Bandaríkin: lán S$17 milljarðar, REH S$6 milljarðar (34% samsetning), NPL 1,3%, NPA-trygging 214%. Hlutdeild REH NPL, sérstakrar vaktar og lána í skilum af heildarlánum samstæðunnar er einnig sýnd.
Tvær hliðstæðar innrammaðar töflur (Stóra-Kína, Bandaríkin), hver með stöfluðum súlum frá sept-25 til sept-26, lítið skipt súlurit og raðir fyrir REH-samsetningu, NPL-hlutfall, NPA og tryggingu ótryggðra lána.
Kaflaskilaglæra sem kynnir síður um fjárhagslega afkomu (niðurstöður 3Q26 og 9M26, rekstrareiningar, framlegð, eigið fé).
Blár rúnnaður flötur yfir alla glæruna með einum stórum hvítum kaflatitli vinstra megin og UOB merkinu efst til hægri.
Hagnaður 3Q26 nam S$1,3 milljörðum. Tekjur af eignastýringu á 9M26 jukust um 13% á milli ára, tekjur af kreditkortum um 25% og eignir í stýringu (AUM) um 9%; viðskiptalán uxu um 31%, CASA um 9% og útlán um 9%; tekjur Global Markets jukust um 6%. Hreinar vaxtatekjur (NII) voru stöðugar á milli fjórðunga og horfur fyrir NII 2027 eru hærri en 2026; NPL-hlutfall batnaði í 1,5%, útlánatöp voru 24 punktar í 3Q26 (26 punktar það sem af er ári), áætluð útlánatöp fyrir 2027 eru 25-30 punktar; arðgreiðsluhlutfall er ~50% og búið er að ljúka ~42% af S$2 milljarða endurkaupaáætlun.
Fjórar láréttar línur aðskildar með bláum strikum, hver með tákni vinstra megin, feitletraðri fyrirsögn og punktalistum.
Hagnaður 3Q26 var S$1.250 milljónir (-15% á milli fjórðunga, samanborið við S$443 milljónir í 3Q25) og hagnaður 9M26 var S$4.165 milljónir, +27% á milli ára. Heildartekjur 3Q26 voru S$3.381 milljón (NII 2.278, þóknanir 733, annað 370), gjöld S$1.570 milljónir og rekstrarhagnaður S$1.811 milljónir; undirtitill bendir á að undirliggjandi hagnaður hafi verið stöðugur eftir söluhagnað á fyrri fjórðungi.
Rekstrarreikningur í fullri breidd með dálkum fyrir 9M26, 9M25, breytingu á milli ára, 3Q26, 2Q26, breytingu á milli fjórðunga, 3Q25 og breytingu á milli ára; feitletraðar samtöluraðir.
Hagnaður eftir skatta fór úr S$3.271 milljónir (9M25) í S$4.165 milljónir (9M26), þar sem niðurfærslur lækkuðu um S$1.258 milljónir (-65%) sem vógu upp á móti lægri NII (-109 milljónir), lægri öðrum tekjum en vaxtatekjum (-101 milljón), hærri gjöldum (-93 milljónir) og sköttum/NCI (-200 milljónir). Lykilmælikvarðar: NIM 1,75%, kostnaðarhlutfall 45,4%, ROE 11,1% (9,0% á 9M25).
Efst: Skýringarmynd (waterfall) sem sýnir brú á milli 9M25 og 9M26 með prósentubreytingum. Neðst: Tafla yfir lykilmælikvarða með sporöskjulaga áherslum á gildi.
Hagnaður eftir skatta lækkaði úr S$1.478 milljónum (2Q26) í S$1.250 milljónir (3Q26): aðrar tekjur en vaxtatekjur lækkuðu um 262 milljónir (-41%) og hærri niðurfærslur (-47 milljónir) vógu þyngra en þóknunartekjur upp á +68 milljónir og lægri gjöld upp á +59 milljónir. NIM 1,68% (1,74% í 2Q26, 1,82% í 3Q25), kostnaðarhlutfall 46,4% og ROE 10,1% (11,8% í 2Q26, 3,5% í 3Q25).
Skýringarmynd (waterfall) frá 2Q26 til 3Q26 fyrir ofan töflu yfir lykilmælikvarða með dálkum fyrir breytingar á milli fjórðunga og ára.
Tekjur 9M26 voru S$3.844 milljónir (+1%): útlán og innlán 2.029 (-10%), eignastýring 1.099 (+13%), kreditkort 716 (+25%); hagnaður fyrir skatta S$1.547 milljónir (+1%). Eignir í stýringu (AUM) voru S$204 milljarðar í sept-26 (fjárfestar 88, innlán 117), nýtt fjármagn nam S$5 milljörðum, hlutfall fjárfestra eigna í AUM var 43% samanborið við 41%; kostnaðarhlutfall 54,2%, útlánatöp 21 punktur, útlán S$120 milljarðar, innlán S$203 milljarðar.
Efst til vinstri: tafla yfir rekstrarreikning; efst til hægri: textabox með helstu atriðum; neðst: tafla yfir lykilmælikvarða, stöflunarsúlurit yfir AUM og súlurit yfir kortaveltu.
Tekjur 9M26 voru S$4.425 milljónir (-8%): viðskiptabankastarfsemi 2.050, útlán 1.555, fjárfestingarbankastarfsemi 324, gjaldeyris- og afleiðuviðskipti viðskiptavina 496; hagnaður fyrir skatta S$2.818 milljónir (+32%) þar sem niðurfærslur lækkuðu í S$377 milljónir. Heildarútlán námu S$273 milljörðum (+9%) og innlán S$239 milljörðum (+13%); kostnaðarhlutfall 27,8%, útlánatöp 23 punktar, hlutfall tekna sem ekki tengjast fasteignum 72%.
Sama uppsetning mælaborðs og hjá Group Retail: rekstrarreikningur, box með helstu atriðum, lykilmælikvarðar, stöfluð súlurit yfir útlán og innlán.
Heildartekjur Global Markets voru S$1.806 milljónir á 9M26 (+6% miðað við 1.704 milljónir): gjaldeyris- og afleiðuviðskipti viðskiptavina 897 og önnur viðskipti 909. Tekjur 3Q26 voru S$564 milljónir (-3% á milli fjórðunga miðað við 584 milljónir). Heildareignir að undanskildum afleiðum voru S$173 milljarðar (+12%).
Súlupar vinstra megin (9M25 á móti 9M26), aðskilnaður, fimm fjórðunga súlur hægra megin og röð af reitum fyrir heildareignir neðst.
NII á 9M26 var S$6.900 milljónir (-2%) með NIM 1,75% (1,91%), vaxtamun útlána 2,05% (2,26%) og vaxtamun millibankalána 1,14%. NII í 3Q26 var S$2.278 milljónir (-1% á milli fjórðunga) með NIM 1,68%, vaxtamun útlána 1,95%; meðaltal vaxtaberandi eigna jókst í S$538 milljarða.
Línurit yfir vaxtamun fyrir ofan stöfluð súlurit yfir NII, 9M samanburður vinstra megin og fimm fjórðungar hægra megin, eignareitir fyrir neðan.
NIM lækkaði úr 1,74% í 2Q26 í 1,68% í 3Q26: endurvaxtaákvörðun eigna -0,01, fjármagnskostnaður -0,07, magn/samsetning +0,02. Vaxtamunur útlána fór úr 2,05% í 1,95%; endurvaxtaákvörðun SGD -0,02 (3M SORA meðaltal +0,10) og USD -0,03 (3M SOFR -0,01).
Eitt skýringarmynd (waterfall) með reitum fyrir vaxtaframlegð efst og viðmiðunarlínur fyrir vexti neðst.
Þóknunartekjur 9M26 voru S$2.675 milljónir (+2%) þar af eignastýring 720, kreditkort 871, útlán/viðskipti 796 og annað 289. Þóknanir í 3Q26 námu S$945 milljónum (+8% á milli fjórðunga): eignastýring 258, kreditkort 299, útlán/viðskipti 293, annað 95.
Stöfluð súlurit skipt í 9M samanburð og fimm fjórðunga röð með vaxtarmerkingum.
Kostnaður á 9M26 var S$4.722 milljónir (+2%): starfsfólk 2.688, UT 884, annað 1.150; kostnaðarhlutfall 45,4% á móti 44,0%. Kostnaður á 3Q26 var S$1.570m (-4% QoQ), kostnaðarhlutfall 46,4%.
Lína fyrir kostnaðarhlutfall fyrir ofan stafluð súluriti yfir kostnað fyrir 9M og ársfjórðungsyfirlit.
Endurtekur línurit yfir útlánakostnað af glæru 14: heildarútlánakostnaður 26 punktar (9M26) og 24 punktar (3Q26), með niðurfærslum upp á S$695 milljónir fyrir 9M26.
Eins og á glæru 14: 9M spjald, skilrúm og fimm ársfjórðunga spjald.
Útlán til viðskiptavina námu S$372 milljarðar í sept-26. Landfræðileg skipting: Singapúr 187, ASEAN-4 79, Stóra-Kína 49, restin af heiminum 57. Stærstu atvinnugreinar: byggingastarfsemi 24%, húsnæðislán 23%, almenn verslun 12%, fjármálastofnanir 11%, framleiðsla 10%. Group Retail er 32% og GWB og aðrir 68%.
Þrjú spjöld: hringrit yfir atvinnugreinar, staflað súlurit eftir landfræði, tvö hringrit yfir starfsþætti.
Fjármögnun nam alls S$533 milljarðar í sept-26 (CASA 244, FD og aðrir 203, heildsölufjármögnun 86). LCR 152%, NSFR 112%, hlutfall útlána/innlána 82,5%; CASA/innlánahlutfall 54,6% (57,0% ári áður).
Þrjár hlutfallslínur fyrir ofan staflaðar fjármögnunarsúlur og tafla yfir CASA-hlutfall.
CET1-hlutfall 14,6% í sept-26 (að fullu innleitt 14,0%); RWA S$284b; vogunarhlutfall 6,3%.
CET1-línur fyrir ofan RWA-súlur og tafla yfir vogunarhlutfall.
Stefnumótandi sala með söluandvirði upp á S$555 milljónir, hagnaður fyrir skatta ~S$330 milljónir og ~14 punkta hækkun á CET1. Stefnumótandi samstarf við Allianz Global Investors eykur úrval fjárfestingarlausna og opinn arkitektúr, ásamt því að styrkja ráðgjafarnálgunina.
Tveir dálkar aðskildir með lóðréttri tímalínuör.
Skilrúm viðauka sem kynnir yfirlitssíður UOB samstæðunnar.
Heilblátt rammað spjald með einum stórum hvítum kaflatitli vinstra megin og UOB merkinu efst til hægri.
Stofnað í ágúst 1935; um 430 útibú og skrifstofur á 19 mörkuðum. Lykiltölur fyrir 9M26: brúttóútlán S$372b, innlán S$447b, útlán/innlán 82,5%, NSFR 112%, LCR 152%, CET1 14,6%, vogun 6,3%, ROE 11,1%, ROA 0,95%, NIM 1,75%, kostnaður/tekjur 45,4%, NPL 1,5%. Lánshæfiseinkunnir Aa1/AA-/AA- með stöðugum horfum.
Vinstri: Reitir um stofnun og stækkun; hægri: listi yfir lykiltölur með töflu yfir lánshæfiseinkunnir.
Group Retail, Group Wholesale Banking og Global Markets eru þrjár meginstoðirnar. UOB sýnir verðlaun (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) og markaðshlutdeild í SGD upp á 20% (innlán) og 24% (útlán).
Skipurit efst, röð með verðlaunum vinstra megin og súlur yfir innlenda hlutdeild hægra megin.
Þróun NPAT úr S$92m (1980) í S$2.696m (2010), S$4.343m (2019), S$2.915m (2020), S$6.045m (2024) og S$4.682m (2025, að meðtalinni fyrirbyggjandi almennri niðurfærslu). Saga yfirtaka nær frá 1971-2005 og neytendastarfsemi Citi (Malasía, Taíland 2022; Víetnam, Indónesía 2023).
Punktalisti efst, langtíma NPAT-lína yfir vaxtarör með yfirtökureitum.
Útibú: Taíland 139, Indónesía 82, Malasía 55, Singapúr 42, Stóra-Kína 20, Víetnam 5, Mjanmar, Filippseyjar og Ástralía 1 hvert. Tekjur Group Retail S$3,8b (30% af PBT) með AUM S$204b; tekjur GWB og Global Markets S$4,4b (70% af PBT), viðskiptalán +31%.
Vinstri: kort af útibúum; hægri: flísar yfir árangur starfsþátta.
UOB kostnaður/tekjur 45%, ROA 1,0%, útlán/innlán 83%, lánshæfiseinkunnir Aa1/AA-/AA-. Keppinautar í samanburði: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Þétt tafla með súlum þar sem UOB er auðkennt.
UOB CET1 14,6% (að fullu innleitt 14,0%) á móti DBS 15,9%, OCBC 15,5%; UOB ROE 11,1% og vogun 6,3%.
Tvö súlurit: CET1 og vogunarhlutföll.
Einkunnir Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). S$25b samsvarandi opinberar útgáfur flokkaðar eftir gjaldmiðli, skuldalokum, útgáfudegi og gjalddaga.
Haus með einkunnum og fjögur hringrit.
Fjögur þemu: Stöðug stjórnun, samþættur svæðisbundinn vettvangur, sterkur grunnur (CET1 14,6%, útlán/innlán 82,5%) og jafnvægi milli vaxtar og stöðugleika.
Fjögur ljósblá spjöld með táknum og punktalistum.
Skilrúm viðauka sem kynnir síður um þjóðhagslegar horfur.
Heilblátt rammað spjald með einum stórum hvítum kaflatitli vinstra megin og UOB merkinu efst til hægri.
Spá um hagvöxt (2025/2026F/2027F, %): Kína 5,0/4,6/4,5, Víetnam 8,0/9,2/8,8, Taíland 2,4/1,9/2,0, Malasía 5,2/5,0/4,6, Singapúr 5,0/5,7/3,2, Indónesía 5,1/5,2/5,4. Bein erlend fjárfesting (FDI) í ASEAN10 nam US$243,9b árið 2025.
Vinstri: kort með flokkuðum súlum; hægri: tvö línurit yfir viðskipti og súlurit yfir FDI.
Stýrivextir Fed 3,75-4,00% eftir hækkun í september 2026; 10 ára ríkisbréf Bandaríkjanna 5,28%; SG 3M SORA 1,23%; spár út 3Q27.
Vaxtatafla fyrir ofan skýringartexta.
Fjögur samanburðarmyndrit fyrir Singapúr, Malasíu, Taíland og Indónesíu: gjaldeyrisforði, viðskiptajöfnuður, hlutfall skulda á móti eigin fé og samsetning lána í erlendri mynt.
2x2 myndritanet.
Vísitölur fasteignaverðs, sparnaðarhlutföll, atvinnuleysi og hlutfall fasteignaverðs á móti tekjum; PIR í Singapúr er 5,9.
2x2 myndritanet.
Lágmarkskröfur eftirlitsaðila fyrir BCBS, Singapúr, Malasíu, Taíland og Indónesíu: CET1, Tier 1, heildar-CAR, eiginfjáraukar, vogun, LCR og NSFR.
Samanburðarfylki.
Skilrúm fyrir viðauka sem kynnir síður um gervigreind og sjálfbærni.
Heilblátt rammað spjald með einum stórum hvítum kaflatitli vinstra megin og UOB-merkinu efst til hægri.
Stefnumótunarpíramídi fyrir gervigreind: Gervigreind með sjálfstæða fulltrúa, meira en 30 BYOB-róbotar, yfir 30.000 starfsmenn á Copilot, Gen-AI hugbúnaðarþróun, grunnstoðir, vinnuafl. Yfir 27 þúsund virkir Copilot-notendur, um 1,5 milljónir leiðbeininga (prompts) á mánuði, 30+ róbotar, UOBuddy styttir verkefni úr ~30 mínútum niður í nokkrar sekúndur.
Píramídi vinstra megin með lýsingum; spjald með notkunartölfræði hægra megin; borði neðst.
Þrjú dæmi: Eignastýringarráðgjöf hjá Private Bank, Program AURA, FDI-tækifæri (>1.500 tækifæri á 1H26).
Vinstri: flæði með fjórum stoðum; hægri: FDI-spjald með fjórum skrefum; neðst: AURA-stika.
Fimm þætta mannauðsstefna: Læsi, hröðun, öflun, hreyfanleiki, trygging.
Fimm dálkar með neðri röð sem inniheldur fjóra kassa.
Tímalína 2015-2026: Innleiðing, úrbætur, styrking, ásamt skuldbindingu um nettó núlllosun og stefnum í kolum og pálmaolíu.
Tímalína í fjórum áföngum.
Frá eigindlegu mati árið 2019 til bættrar aðferðafræði 2022-2026; mælikvarðar samræmdir ISSB.
Fjórir dálkar með stiku fyrir framtíðaráætlanir.
Markmið eftir geirum: Orka 64%/98%, bílaiðnaður 58%/nettó núll, fasteignir 36%/97%, byggingariðnaður 31%/85%, stál 20%/92%; nær yfir ~60% af útlánum til fyrirtækja.
Vinstri: tveir geirahópar; hægri: rökstuðningsspjald.
Fimm myndrit yfir losunarákefð, þar sem öll sýna þróun undir viðmiðunarferli: Orka 39%, bílaiðnaður 8%, fasteignir 8%, byggingariðnaður 4%, stál 3%.
Fimm myndrit á tveimur geiraspjöldum.
Um 20% af lánabók með mikil áhrif; fimm undirgeirar skilgreindir.
Vinstri: litastika og myndir úr atvinnulífinu; hægri: punktalisti.
Tækifærifylki fyrir landbúnað, byggingariðnað og námuvinnslu ásamt skýringum.
3x4 fylki.
Lokaglæra með kínverska innsiglismerki UOB og slagorðinu „Right By You“.
Miðjað lógó á hvítum bakgrunni.
Algengar spurningar um þessa glæru og undirliggjandi kynningarefni.
Hún nær yfir vaxtarsprota UOB Group (einstaklings- og fyrirtækjabankastarfsemi), gæði eigna, fjárhagslegan árangur á 3F26 og 9M26, ásamt viðaukum um yfirlit yfir samstæðuna, þjóðhagslegar horfur, gervigreindarverkefni og sjálfbærni.
Tímabilið er 3F26 og 9M26 (til 30. september 2026). Hagnaður nam S$1.250 milljónum á 3F26 og S$4.165 milljónum (+27% á milli ára) á 9M26. Vaxtamunur (NIM) var 1,68% á 3F26, hlutfall vanskila lána (NPL) 1,5% og CET1-eiginfjárhlutfall 14,6%.
UOB birti tilkynninguna „UOB Investor Presentation_Nov 2026“ í kauphöllinni í Singapúr (SGX) þann 10. nóvember 2026.
Skráð félög í Singapúr gefa út uppgjör á hálfs árs fresti, þannig að uppfærslur fyrir 1. og 3. ársfjórðung eru frekar rekstraruppfærslur en fullgildir ársreikningar.
Já, á safnsíðunni er hægt að hlaða niður glærunum, háð því hvort þær séu aðgengilegar á síðunni.
Já. Fossarit (waterfall charts), stafluð súlurit, KPI-töflur og kaflaskil kynningarinnar eru góður útgangspunktur fyrir afkomukynningu banka eða fjármálafyrirtækis. Þú skiptir einfaldlega tölum og vörumerki UOB út fyrir þitt eigið.
Upphæðir eru í S$ (Singapúrdollurum) nema annað sé tekið fram, til dæmis US$ á síðum um þjóðhagsmál.
Já, það eru þrír viðaukar: A yfirlit yfir UOB Group, B þjóðhagslegar horfur, C gervigreindarverkefni og sjálfbærni.
Opinber vefsíða fjárfestatengsla með uppgjörum og kynningum.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Sæktu innblástur í faglega hönnun, veldu þinn stíl og búðu til glærur með fullkominni textabirtingu. Knúið af Nano Banana—byrjaðu að búa til kynninguna þína núna.
Þinn AI-þjónn fyrir glærur. Sparaðu tíma, skín hraðar með snjallri kynningargerð.


© 2026 2slides. Allur réttur áskilinn.