
Hluti af safninu Dæmi um fjárfestakynningar · Dæmi um indverskar fjárfestakynningar
Kynning Union Bank of India fyrir fjárfesta vegna Q2 FY2027 (fjórðungurinn sem lauk 30. september 2026). Þema kynningarinnar er „Business First, Compliance Always“ og hún markar 107 ára sögu bankans. Dagsett 19.10.2026 og lögð fram hjá indverskum kauphöllum.
Notar forsíðu þessarar kynningar sem stílfyrirmynd fyrir glærur úr þínu eigin efni. Eða veldu hvaða síðu sem er hér fyrir neðan og notaðu uppsetningu hennar sem fyrirmynd.
Flýtileiðsögn
Merki
Deila glærunum
Kynning Union Bank of India fyrir fjárfesta vegna Q2 FY2027 (fjórðungurinn sem lauk 30. september 2026). Þema kynningarinnar er „Business First, Compliance Always“ og hún markar 107 ára sögu bankans. Dagsett 19.10.2026 og lögð fram hjá indverskum kauphöllum.
Ítarleg sýn á hverja glærusíðu, þar á meðal útlit, lykilefni og sjónræna þætti.
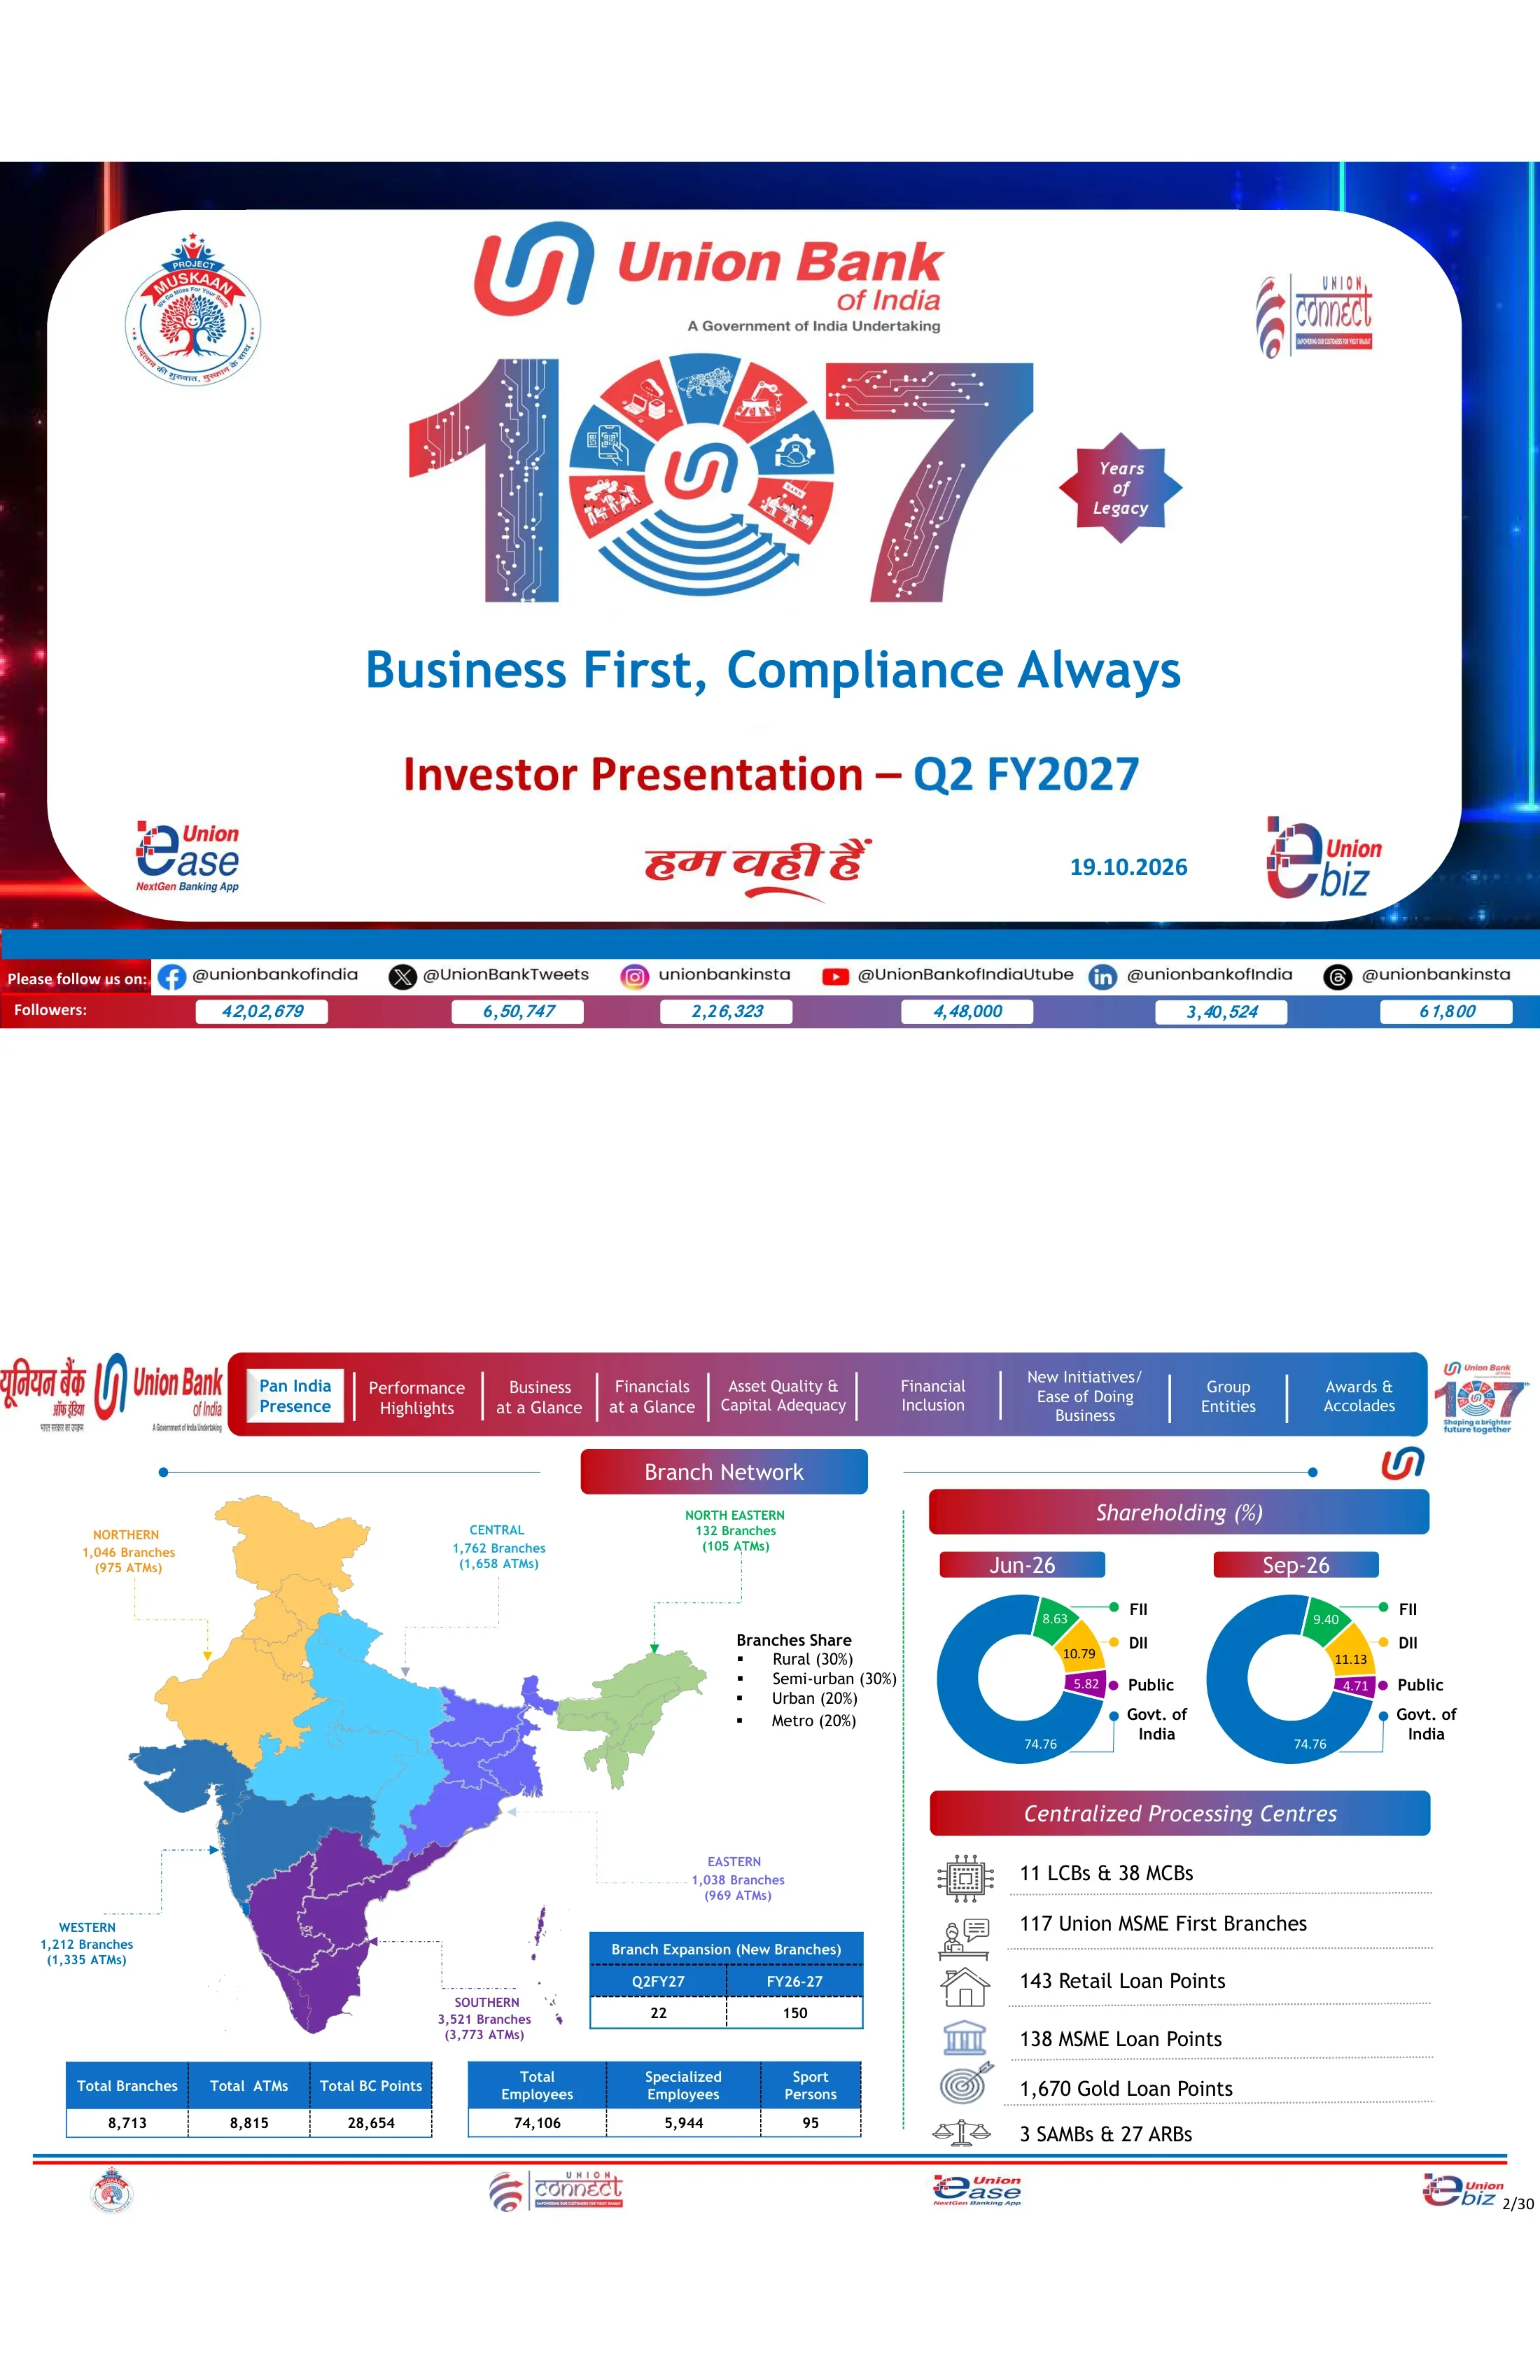
Forsíðuglæra með merki Union Bank of India („A Government of India Undertaking“), stórri mynd sem vísar til 107 ára sögu, slagorðinu „Business First, Compliance Always“ og dagsetningunni 19.10.2026. Neðst er borði með samfélagsmiðlum bankans og fjölda fylgjenda, til dæmis 42,02,679 á Facebook.
Rúnað hvítt kort á dökkbláum og rauðum bakgrunni með ljóma. Miðlæg mynd af tölunni „107“ er fyrir ofan titilinn, með vörumerkjum smáforrita (Project Muskaan, Union Connect, Union Ease, Union eBiz) í hornunum og litatónuðum borða með fylgjendafjölda neðst.
8.713 útibú, 8.815 hraðbankar og 28.654 BC-þjónustustaðir á sex svæðum (suðursvæðið er stærst með 3.521 útibú), þar sem 74.106 starfsmenn starfa. Skipting útibúa er 30% í dreifbýli, 30% í þéttbýli að hluta, 20% í þéttbýli og 20% á stórborgarsvæðum; 22 ný útibú opnuðu á Q2 FY27. Indverska ríkið á 74,76%, hlutur erlendra fagfjárfesta (FII) hækkaði í 9,40% og innlendra (DII) í 11,13% í september 2026. Miðlæg úrvinnsla felur í sér 11 LCB og 38 MCB, 117 Union MSME First útibú og 1.670 gullánastaði.
Vinstri helmingur sýnir litakóðað kort af Indlandi með svæðisbundnum upplýsingum og samantektartöflum fyrir neðan. Hægri helmingurinn inniheldur tvö hringrit sem bera saman eignarhald í júní 2026 og september 2026, fyrir ofan táknlista yfir miðlægar vinnslustöðvar.
Alþjóðleg starfsemi nam ₹24,75,330 crore (+12,01% á milli ára): innlán upp á ₹13,19,455 crore (+6,87%) og útlán upp á ₹11,55,876 crore (+18,53%). RAM-útlán uxu um 14,65% í ₹6,35,527 crore, MSME um 22,39% og erlend útlán um 52,19%. CASA var ₹4,60,728 crore með 34,93% hlutfalli innanlands (+237 punktar á milli ára); alþjóðlegt CD-hlutfall var 88,13%.
Gagnatafla í fullri breidd með 11 röðum og bláum haus. Hún ber saman stöðuna í september 2025, júní 2026 og september 2026 ásamt dálkum fyrir vöxt í krónum og prósentum á milli ára og ársfjórðunga, með grænum og rauðum örvum sem sýna stefnuna.
Heildarinnlán uxu um 6,87% á milli ára og heildarútlán um 18,53%. CRAR var 17,94% og CET-1 16,05%. Rekstrarhagnaður ársfjórðungsins var ₹8,108 crore (+18,99%), hagnaður eftir skatta ₹5,537 crore (+30,31%), hreinar vaxtatekjur (NII) ₹10,583 crore (+20,09%) og útlánakostnaður 0,21%. Fyrir H1 FY27 var hagnaður eftir skatta ₹10,870 crore samanborið við ₹8,365 crore árið áður, og NII ₹20,620 crore samanborið við ₹17,925 crore.
Sex-hluta KPI-tafla í tveimur röðum (innlán, útlán, eigið fé, hagnaður, hreinar vaxtatekjur, skilvirkni). Hver hluti er með lituðum haus, tákni, aðaltölum með stefnuörvum og samanburðarhnöppum fyrir Sep-26(6M) á móti Sep-25(6M) fyrir neðan.
Vaxtamunur (NIM) var 2.86% (+19 punktar á milli ára), eða 3.03% leiðrétt fyrir endurgreiðslu skatts. GNPA lækkaði um 87 punkta í 2.42%, NNPA var 0.42% og PCR 95.20%. Arðsemi eigna (RoA) var 1.38% (+22 punktar), kjarna-RoA 1.03%, arðsemi eigin fjár (RoE) 17.21% (+213 punktar), RoRWA 2.78%, og bókfært virði á hlut hækkaði um 14.16% í ₹168.61. RoE fyrir H1 var 16.89% samanborið við 14.84% árið áður.
Sama sex-hluta tafla og á fyrri glæru (NIM, leiðrétt NIM, gæði eigna, RoA, RoE, RoRWA), með aðaltölum og samanburðarhnöppum fyrir tvö tímabil undir hverjum hluta.
Níu ársfjórðunga þróunarlínur frá september 2024 til september 2026 fyrir rekstrarhagnað (í ₹8,108 crore), hagnað eftir skatta (úr ₹4,720 crore í ₹5,537 crore), NII (í ₹10,583 crore), RoA/RoRWA, RoE (17.21%) og hagnað á hlut (₹29.01). Árlegir hnappar sýna hagnað eftir skatta upp á ₹18,697 crore fyrir FY-26 og ₹10,870 crore fyrir H1FY27, og EPS upp á 28.48 fyrir H1FY27.
2×3 tafla með línurituðum hlutum með brotalínu-ramma. Hver hluti er með titil í flipa-stíl og línurit þar sem gildi fyrir september 2024, 2025 og 2026 eru auðkennd í grænum bólum, með röð af fimm FY/H1 samantektarhnöppum fyrir neðan.
GNPA lækkaði úr ₹40,499 crore (september 2024) í ₹27,916 crore, sem er lækkun um ₹12,583 crore, og NNPA úr ₹8,759 crore í ₹4,768 crore. GNPA% batnaði úr 4.36% í 2.42% og NNPA% úr 0.98% í 0.42%. PCR hækkaði í 95.20%, útlánatap lækkaði í 0.21% og vanskilahlutfall (slippage ratio) í 0.72%.
2×3 tafla með línuritum og skýringum um úrbætur (í punktum frá september 2024 og 2025) í hornunum, og FY/H1 hnöppum undir neðstu röðinni.
Hlutfall útlána á móti innlánum hækkaði í 88,13% á heimsvísu og 84,34% innanlands. Tveggja ára CAGR alþjóðlegra útlána jókst úr 7,29% í 11,55%, og hjá RAM úr 8,88% í 10,01%. RAM-hlutinn nemur 55% af alþjóðlegri samsetningu og 57% af þeirri innlendu. Lánshæfismat einstaklinga sýnir að 99,8% lántaka eru með 700 stig eða hærra.
Vinstri dálkur er með tvo litaða reiti (blátt kort fyrir CD-hlutfall og fjólublátt fyrir 2Y-CAGR) með hvítum gildisboxum. Í miðjunni eru tvö línurit sem bera saman RAM og LC & Others, og hægra megin er línurit með fjórum línum fyrir lánshæfismat einstaklinga með áhersluinnskoti.
Í september 2026 var eignasafn einstaklinga um ₹2,65 lakh crore (23,99% af innlendum útlánum), landbúnaður um ₹1,90 lakh crore (17,17%) og MSME um ₹1,80 lakh crore (16,31%). Húsnæðislán eru 43,07% af lánum til einstaklinga eða ₹1,14,276 crore, búnaðarlán eru 79,36% af landbúnaði og örfyrirtæki eru 52,02% af MSME.
Þrír jafnstórir dálkar, einn fyrir hvern hluta. Hver dálkur er með litatónað merki, stóra fyrirsögn með ₹ lakh crore og hlutfallstölu útlána, töflu með fimm ársfjórðunga sundurliðun og lítið línurit neðst sem sýnir þróunina.
Sjö lykilgeirar mynduðu 38,50% af innlendum útlánum (₹4,25,712 crore) í september 2026. NBFC og HFC voru ₹1,76,300 crore (15,94%) og innviðir ₹1,21,269 crore (10,97%), þar af var orka ₹62,099 crore og vegir ₹46,640 crore. Fyrirtækjalán yfir ₹25 crore voru í 94,6% tilvika með einkunnina BBB eða betri, og 99,6% af hefðbundinni NBFC-áhættu var með einkunnina A eða hærra.
Vinstri tveir þriðju hlutar glærunnar geyma töflu yfir áhættuskuldbindingar eftir geirum með undirtöflu fyrir innviði neðst. Hægri þriðjungurinn sýnir tvö línurit með strikuðum ramma fyrir lánshæfisskiptingu fyrirtækja og NBFC, bæði með prósentuskýringum.
Innlán á heimsvísu námu ₹13,19,455 crore (+6,87% á milli ára) og CASA-hlutfall innanlands var 34,93% (+237 punktar á milli ára). Tveggja ára CAGR innlána var 3,07% á heimsvísu og 4,36% innanlands; meðaltal LCR var 120,00% og NSFR 115,58%. CASA ásamt TD einstaklinga óx um 11,42%, sparnaðarinnstæður um 11,89% og CASA um 14,65% á milli ára.
Efsta röðin er með innlánatöflu fyrir fimm ársfjórðunga ásamt tveimur litlum hliðartöflum (2Y CAGR, lausafé). Neðsta röðin er með þrjú línurit (samsetning, sparnaður, CASA), hvert með merkingu um vöxt á milli ára í sviga.
Innlendar fjárfestingar námu ₹3,35,814 crore í september 2026, þar sem SLR hækkaði í 81% af safninu (₹2,71,174 crore) og non-SLR var ₹64,640 crore. HTM SLR var ₹2,25,279 crore. Breytt meðaltími (modified duration) var 4,94 fyrir SLR og 2,77 fyrir non-SLR. Sundurliðun sýnir skuldabréf og skuldaviðurkenningar upp á ₹53,260 crore.
Vinstra megin er blár borði með ársfjórðungstölum yfir línuriti sem sýnir skiptingu SLR/non-SLR, fyrir ofan stóra HTM/AFS/FVTPL töflu með bláum ₹ dálkum og fjólubláum dálkum fyrir meðaltíma. Hægra megin er tafla yfir samsetningu safnsins.
Vaxtatekjur hækkuðu í ₹28,158 crore (+7,51% á milli ára) og hreinar vaxtatekjur (NII) í ₹10,583 crore (+20,09%). Þóknunartekjur voru ₹3,210 crore, en tekjur af fjárstýringu lækkuðu um 34,60%. Rekstrarhagnaður var ₹8,108 crore, virðisrýrnun og framlög ₹2,570 crore og hagnaður eftir skatta ₹5,537 crore (+30,31% á milli ára, +3,84% á milli ársfjórðunga). Fyrir H1 FY27 var hagnaður eftir skatta ₹10,870 crore (+29,95%) og þóknunartekjur uxu um 22,90%.
Rekstrarreikningur í fullri breidd með fimm ársfjórðungadálkum, dálkum fyrir prósentubreytingar á milli ára og ársfjórðunga, og dálkum fyrir hálfsársuppgjör. Lykillínur (NII, aðrar rekstrartekjur, rekstrarhagnaður, hagnaður eftir skatta) eru ljósbláar og feitletraðar, með grænum og rauðum örvum.
Heildarframlög voru ₹2,570 crore á Q2 FY27, þar á meðal NPA-framlög upp á ₹596 crore og skattar upp á ₹1,870 crore; útlánakostnaður var 0,21%. Viðbótarframlög vegna lánshæfra eigna (standard assets) upp á ₹700 crore (mars 2026), ₹100 crore (júní 2026) og ₹200 crore (september 2026) gera samtals ₹1,000 crore sem tekið hefur verið frá til að styrkja efnahagsreikninginn. Þessi upphæð er undanskilin PCR og CRAR.
Vinstra megin er tafla yfir framlög með áherslu á heildarlínu. Hægra megin eru tvö línurit fyrir útlánakostnað og ársfjórðungsleg framlög, þar sem því síðara fylgir textaskýring.
Ársfjórðungsleg þróun á heimsvísu og innanlands fyrir fjármögnunarkostnað (4,34–4,39% í sept-26), ávöxtun fjármuna, NIM (innanlands 2,95%, á heimsvísu 2,86%), innlánskostnað (5,01%), ávöxtun útlána (7,90–8,01%) og ávöxtun fjárfestinga. H1FY27 samantekt sýnir CoF 4,38%, CoD 5,03% og NIM 2,83%.
2×3 net af línuritum með tveimur línum (heimsvísu vs. innanlands), hvert með skýringum og röð af fimm FY/H1 samantektarreitum fyrir neðan.
Kostnaðarhlutfall var 46,78% á öðrum ársfjórðungi (46,07% fyrir H1FY27). Hagnaður á hlut (EPS) á ársfjórðungnum var ₹29,01 og P/E hlutfall 5,88. Viðskipti á hverja útibú voru ₹284,10 crore, rekstrarhagnaður á hverja útibú ₹3,72 crore (ársett) og bókfært virði á hlut ₹168,61, með P/B hlutfallið 1,01.
2×3 net af myndritum. Efsta röðin er með línurit með einni línu og FY/H1 reitum; neðsta röðin er með pör af línuritum (á útibú vs. á starfsmann, BVPS vs. P/B).
Verg vanskilalán (Gross NPA) voru ₹29.093 crore í upphafi Q2. Viðbætur námu ₹1.909 crore (ný vanskilaflokkun ₹1.856 crore) og lækkanir voru ₹3.086 crore (innheimta í reiðufé ₹1.226 crore, afskriftir ₹1.544 crore), sem skilur eftir lokastöðu upp á ₹27.916 crore. Heildarinnheimta, að meðtöldum tæknilegum afskriftum (TWO), var ₹2.692 crore, vanskilahlutfall 0,72% og varúðarniðurfærsluhlutfall (PCR) 95,20%.
Ein tafla í fullri breidd sem sýnir hreyfingar milli tímabila með fimm dálkum fyrir ársfjórðunga og tveimur fyrir hálfsársuppgjör. Línur fyrir upphafsstöðu, viðbætur, lækkanir og lokastöðu eru skyggðar og undirliðir eru skáletraðir.
Ný vanskil í Q2 námu ₹1.909 crore: einstaklingsmarkaður ₹352 crore, landbúnaður ₹627 crore, MSME (lítil og meðalstór fyrirtæki) ₹803 crore og stórfyrirtæki ₹127 crore. Hlutfall vergri vanskilaeigna eftir geirum lækkaði í 0,84% hjá einstaklingum, 6,86% í landbúnaði, 3,74% hjá MSME og 1,14% hjá stórfyrirtækjum, sem gefur 2,42% heildarhlutfall.
Breið tafla með þremur hlutum (ný vanskil, útistandandi vanskilaeignir, hlutfall vergri vanskilaeigna í %) yfir fimm ársfjórðunga hver. Samtölulínur geira eru með bláum texta og undirgeirar eru sýndir þar fyrir neðan.
Endurskipulögð lán samkvæmt RF 1.0 lækkuðu í ₹3.701 crore og samkvæmt RF 2.0 í ₹2.790 crore í lok september 2026. SMA-áhættuskuldbindingar yfir ₹5 crore lækkuðu úr ₹5.634 crore (september 2025) í ₹2.282 crore, þar sem SMA-2 nam ₹1.338 crore.
Tvær töflur í fullri breidd hver ofan á annarri: endurskipulagning eftir geirum undir RF 1.0 og RF 2.0, og síðan útistandandi SMA-0/1/2 yfir fimm ársfjórðunga. Báðar eru með áherslumerktri samtölulínu.
Eiginfjárhlutfall (CRAR) var 17,94%, CET-1 16,05% og Tier II 1,12% í september 2026. Heildareigið fé nam ₹1,43,185 crore á móti áhættuvegnum eignum (RWA) upp á ₹7,98,059 crore. Tier-II skuldabréf eru með einkunnina AAA/Stable hjá CRISIL, ICRA, India Ratings, CARE og Brickwork; alþjóðleg lánshæfiseinkunn útgefanda er S&P BBB/Stable og Fitch BBB-/Stable, og ESG-einkunnin er CareEdge-ESG 1+. Eiginfjáráætlun fyrir FY27, samþykkt af stjórn, hljóðar upp á ₹8.000 crore.
Vinstri helmingur sýnir línurit fyrir CRAR/CET-1/Tier II með CRAR-merkjum, eiginfjártöflu og heildareiginfjármerki. Hægri helmingurinn sýnir töflur yfir lánshæfismat (innanlands, alþjóðlegt, ESG) og töflu yfir eiginfjáráætlun undir litstigum.
Útlán í gegnum opinber kerfi fela í sér Union Guaranteed Emergency Credit Line (4,39,246 reikningar, ₹31.860 crore), PM Mudra í Q2 (₹6.174 crore) og PM SVANidhi (11,65,488 reikningar). PMJDY reikningum fjölgaði í 349 lakh með innistæður upp á ₹16.671 crore. Skráningar í almannatryggingakerfi náðu 392 lakh hjá PMSBY, 107 lakh hjá PMJJBY og 63 lakh hjá APY.
Efsta línan inniheldur töflu yfir opinber kerfi og töflu yfir uppgjör bótakrafna hjá PMSBY/PMJJBY. Fyrir neðan græna brotalínu eru tvö línurit fyrir PMJDY reikninga og almannatryggingakerfi.
Union Sudarshan er lýst sem fyrstu miðlægu, fullsjálfvirku miðstöð bankagreindar bankans. Hún vaktar viðskipti, rekstur, áhættu, regluvörslu, netöryggi og tækni allan sólarhringinn, byggt á 7 stoðum og yfir 240 notkunartilfellum. Hún starfar samkvæmt „hub-and-spoke“ líkani (miðstöð í Mumbai með 75 starfsmenn; útibú í Mumbai, Hyderabad, Mangalore og Bengaluru með 64 starfsmenn), var þróuð innanhúss, keyrir 100% á eigin netþjónum og er með vegvísi fyrir gervigreindarfulltrúa.
Skilgreiningarbox með ramma efst. Þar fyrir neðan eru þrír dálkar (hub-and-spoke skýringarmynd, punktalisti yfir helstu atriði, punktalisti yfir stefnumótandi ávinning) og hringlaga Sudarshan-merki, með fjórum skjáskotum af mælaborðum neðst.
Fjórtán númeruð verkefni flokkuð í fjögur þemu. Upplifun viðskiptavina (Customer Experience) nær yfir Customer 360, mælaborð kreditkorta, hraðmillifærslur og snjallás/neyðarstopp. Stafræn ferli (Seamless Digital Journeys) nær yfir STP gulllán, STP mjólkurbúalán, sjálfsafgreiðslu bundinna innstæðna, opnun viðskiptareikninga í gegnum NeSL og Insta OD. Gögn og innsýn (Data & Insights) nær yfir landfræðilega greind (Geo Intelligence) og My-Diary. Stjórnarhættir og færniefling (Governance & Upskilling) nær yfir sjálfvirkni minnisblaða, eftirfylgni lánatillagna og rafrænt nám.
Fjórir rúnnaðir reitir í ljósbláum, bleikum, grænum og fjólubláum litatónum. Hver reitur er með táknmynd þema og undirtitil, ásamt röð af númeruðum hringlaga merkjum yfir stuttum lýsingarkortum.
Stafræn viðskipti í Q2 FY27 náðu yfir ₹740 crore+ í einstaklingslánum (+23% milli ársfjórðunga), ₹150 crore+ í landbúnaði (+79%), ₹490 crore+ í MSME-lánum (+53%) og ₹7.100 crore+ í innlánum (+9%). Opnaðir voru yfir 940.000 stafrænir CASA-reikningar og Union Ease bætti við sig 10 lakh+ nýjum notendum, ásamt 50.000+ CBDC-notendum.
Vinstri dálkur er með tvo bláfjólubláa gátlistareiti fyrir stafræn verkefni. Hægri hlutinn skiptist í þrjár línur með litstigum (stafræn viðskipti, innlánsferli, rásir), hver með hringlaga táknum og stórum tölum.
Þrjár stoðir (öflun CASA-reikninga, færslubankaþjónusta, eignastýring) ná yfir stofnanaviðskipti (opinber bankaþjónusta, lykilsambönd, samþætting greiðslna, nýstárlegt flæði eins og forritanlegt CBDC) og einstaklingsviðskipti (launareikningar, úrvalssparnaður, lífeyrir og umboð). Flæðið er: „Ná í viðskiptasambandið → Grípa flæðið → Dýpka vistkerfið → Byggja upp langtímavirði“, studd af 10 vistkerfismiðstöðvum og 118 viðskiptamiðstöðvum.
Þrjú stoðaspjöld efst, með rauðum blokk fyrir stofnanir og bláum blokk fyrir einstaklingsmarkað fyrir neðan, sem hvor um sig inniheldur sex táknspjöld. Rauður örvarborði og fótborði með staðsetningu eru neðst.
Átta einingar innan samstæðu Union Bank og hagnaður þeirra á 2. ársfjórðungi fjárhagsársins 2027 í ₹ crore. Fimm eru dótturfélög í 100% eigu, þar á meðal Union Asset Management (AUM ₹28,029 crore, hagnaður 10,99) og UBI Services (13,63). Samstarfsverkefni (JV) eru Star Union Dai-ichi Life Insurance (25,10%, hagnaður 15,59) og ASREC (27,30%), og hlutdeildarfélagið er Andhra Pradesh Grameena Bank (35%, hagnaður 601,72, hlutdeild bankans 210,60).
2×4 spjalda net í ljósbláum lit. Hvert spjald sýnir stóra prósentu eignarhlutar, tegund einingar, nafn, lýsingu í punktalistum og litla hagnaðartöflu með punktalínum, með rauðu „8 GROUP ENTITIES“ merki efst til hægri.
Sex myndaborð með viðurkenningum. Þar á meðal eru „Best Retail Bank of India“ vottorð frá Navbharat BFSI ráðstefnunni (9. september 2026), ágætisviðurkenning undir PMFME áætluninni frá MoFPI (25. ágúst 2026) og 3. sæti í EASE 9.0 á 1. ársfjórðungi fjárhagsársins 2027 meðal 12 ríkisbanka (PSB). Textar á hindí fjalla um Rajbhasha (opinbert tungumál) verðlaun bankans og útgáfu bókarinnar „Business First, Compliance Always“.
2×3 net sem parar saman myndir af viðburðum eða línurit við textablokkir á ensku eða hindí, aðskilið með grænum punktalínum.
Heilsíðuborði sem óskar starfsmanninum Rutuja Pisal, meðlimi í indverska kvennalandsliðinu í landhokkí, til hamingju með gullverðlaun liðsins á Asíuleikunum „eftir 44 ár“.
Einn rammaður aðalborði sem fyllir út í efnisflötinn: andlitsmynd af íþróttamanni vinstra megin og feitletraður texti hægra megin, yfir bakgrunni af leikvangi og sjóndeildarhring borgar.
Ljósmynd af bjölluathöfn hjá NSE IX vegna fyrstu útgáfu Union Bank á skuldabréfum í erlendri mynt: 300 milljónir USD á 5,230% vöxtum með gjalddaga 28. ágúst 2029, og 300 milljónir USD á 5,417% vöxtum með gjalddaga 28. ágúst 2031, með lánshæfismatið BBB- hjá Fitch og BBB hjá S&P.
Ein römmuð ljósmynd af viðburði í fullri breidd undir valstikunni.
Fyrirvari vegna framtíðarspár, „Takk fyrir“ kassi, hlekkur og QR-kóði fyrir endurgjöf fjárfesta, og netfang fjárfestatengsla (investor.relations@unionbankofindia.bank.in), endurtekið fyrir ofan borða með samfélagsmiðlum.
Tvítyngt merki efst með skjaldarmerkjum, blárammaður fyrirvarakassi í miðjunni, og pöruð „Takk fyrir“ og samskiptabox fyrir ofan litstiginn borða með fylgjendum.
Algengar spurningar um þessa glæru og undirliggjandi kynningarefni.
Fyrir fjórðunginn sem lauk 30. september 2026 var hagnaður ₹5.537 crore (aukning um 30,31% á milli ára), hreinar vaxtatekjur ₹10.583 crore (aukning um 20,09%) og rekstrarhagnaður ₹8.108 crore (aukning um 18,99%). Alþjóðleg umsvif náðu ₹24.75.330 crore, þar sem útlán jukust um 18,53% og innlán um 6,87%. GNPA batnaði í 2,42%, NNPA í 0,42%, PCR var 95,20%, CRAR 17,94% og RoE 17,21%. Fyrir H1 FY27 var hagnaðurinn ₹10.870 crore.
Indverskir bankar fylgja fjárhagsári sem nær frá apríl til mars. Því nær FY27 frá apríl 2026 til mars 2027, og Q2 FY27 nær yfir júlí til september 2026. Kynningin ber saman tölur frá september 2026 við september 2025 (milli ára) og júní 2026 (fjórðungsfjórðungur (QoQ)), auk þess að sýna H1 FY27 (apríl–september 2026) á móti H1 FY26.
Já. Síðan býður upp á upprunalegu PDF-skrána af kynningunni ásamt breytanlegri PPTX-skrá sem var unnin úr PDF-skjalinu. Þú getur endurnotað töflur, myndrit og flipakerfið í PowerPoint, Keynote eða Google Slides. Þar sem PPTX-skráin er sjálfvirk umbreyting gætu sum myndrit birst sem myndir eða form frekar en sem gagnadrifin myndrit.
Þetta er opinber kynning Union Bank of India fyrir fjárfesta, gefin út á ensku og lögð fram hjá indverskum kauphöllum (BSE/NSE) í samræmi við SEBI Listing Regulation 30. Upprunalega skráin er hýst á vef BSE fyrir opinberar tilkynningar. Fylgibréf kauphallarinnar hefur verið fjarlægt, þannig að síða 1 hér er forsíða kynningarinnar sjálfrar.
Samkvæmt kynningunni lækkaði GNPA úr ₹40.499 crore (4,36%) í september 2024 í ₹27.916 crore (2,42%) í september 2026, og NNPA fór úr 0,98% í 0,42%. PCR hækkaði í 95,20%, vanskilahlutfall (slippage ratio) á öðrum ársfjórðungi var 0,72% og SMA-áhætta yfir ₹5 crore lækkaði í ₹2.282 crore. Bankinn byggði einnig upp ₹1.000 crore viðbótarvarasjóð vegna almennra útlána á þremur ársfjórðungum.
Allar glærur með innihaldi deila flipastiku með rauðum og bláum litatónum sem skiptist í níu hluta, þar sem virki hlutinn er auðkenndur með hvítum lit. Titlar hluta eru í rúnnuðum ramma, línurit sýna lykilpunkta með grænum kúlum og samantektartölur fyrir FY/H1 eru staðsettar undir myndritunum. KPI-síður nota sex reita töfluform. Kynningin blandar saman þéttum töflum í ₹ crore og myndrænum glærum, svo sem miðlægri skýringarmynd (hub-and-spoke), 14-verkefna fylki og yfirliti yfir dótturfélög.
Hladdu upp þínum eigin ársfjórðungstölum eða PDF-drögum í 2Slides og biddu um kynningu í þessum stíl: með flipastiku, KPI-reitum, þróunarmyndritum og töflum fyrir rekstrarreikning, vanskil (NPA) og eiginfjárhlutföll. Þú getur líka notað „Create Slides Like This“ með þessa kynningu sem viðmið til að afrita rauð-bláa útlitið og uppsetninguna, breytt svo tölunum og flutt út í PPTX.
Opinber tilkynning; fyrsta síðan er fylgibréf til kauphallar

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Sæktu innblástur í faglega hönnun, veldu þinn stíl og búðu til glærur með fullkominni textabirtingu. Knúið af Nano Banana—byrjaðu að búa til kynninguna þína núna.
Þinn AI-þjónn fyrir glærur. Sparaðu tíma, skín hraðar með snjallri kynningargerð.




© 2026 2slides. Allur réttur áskilinn.