
Hluti af safninu Dæmi um ráðgjafakynningar
McKinsey Global Materials Perspective 2025 – Alhliða greining á þróun og horfum í hráefnaiðnaði
Notar forsíðu þessarar kynningar sem stílfyrirmynd fyrir glærur úr þínu eigin efni. Eða veldu hvaða síðu sem er hér fyrir neðan og notaðu uppsetningu hennar sem fyrirmynd.
Flýtileiðsögn
Merki
Deila glærunum
McKinsey Global Materials Perspective 2025 – Alhliða greining á þróun og horfum í hráefnaiðnaði
Ítarleg sýn á hverja glærusíðu, þar á meðal útlit, lykilefni og sjónræna þætti.
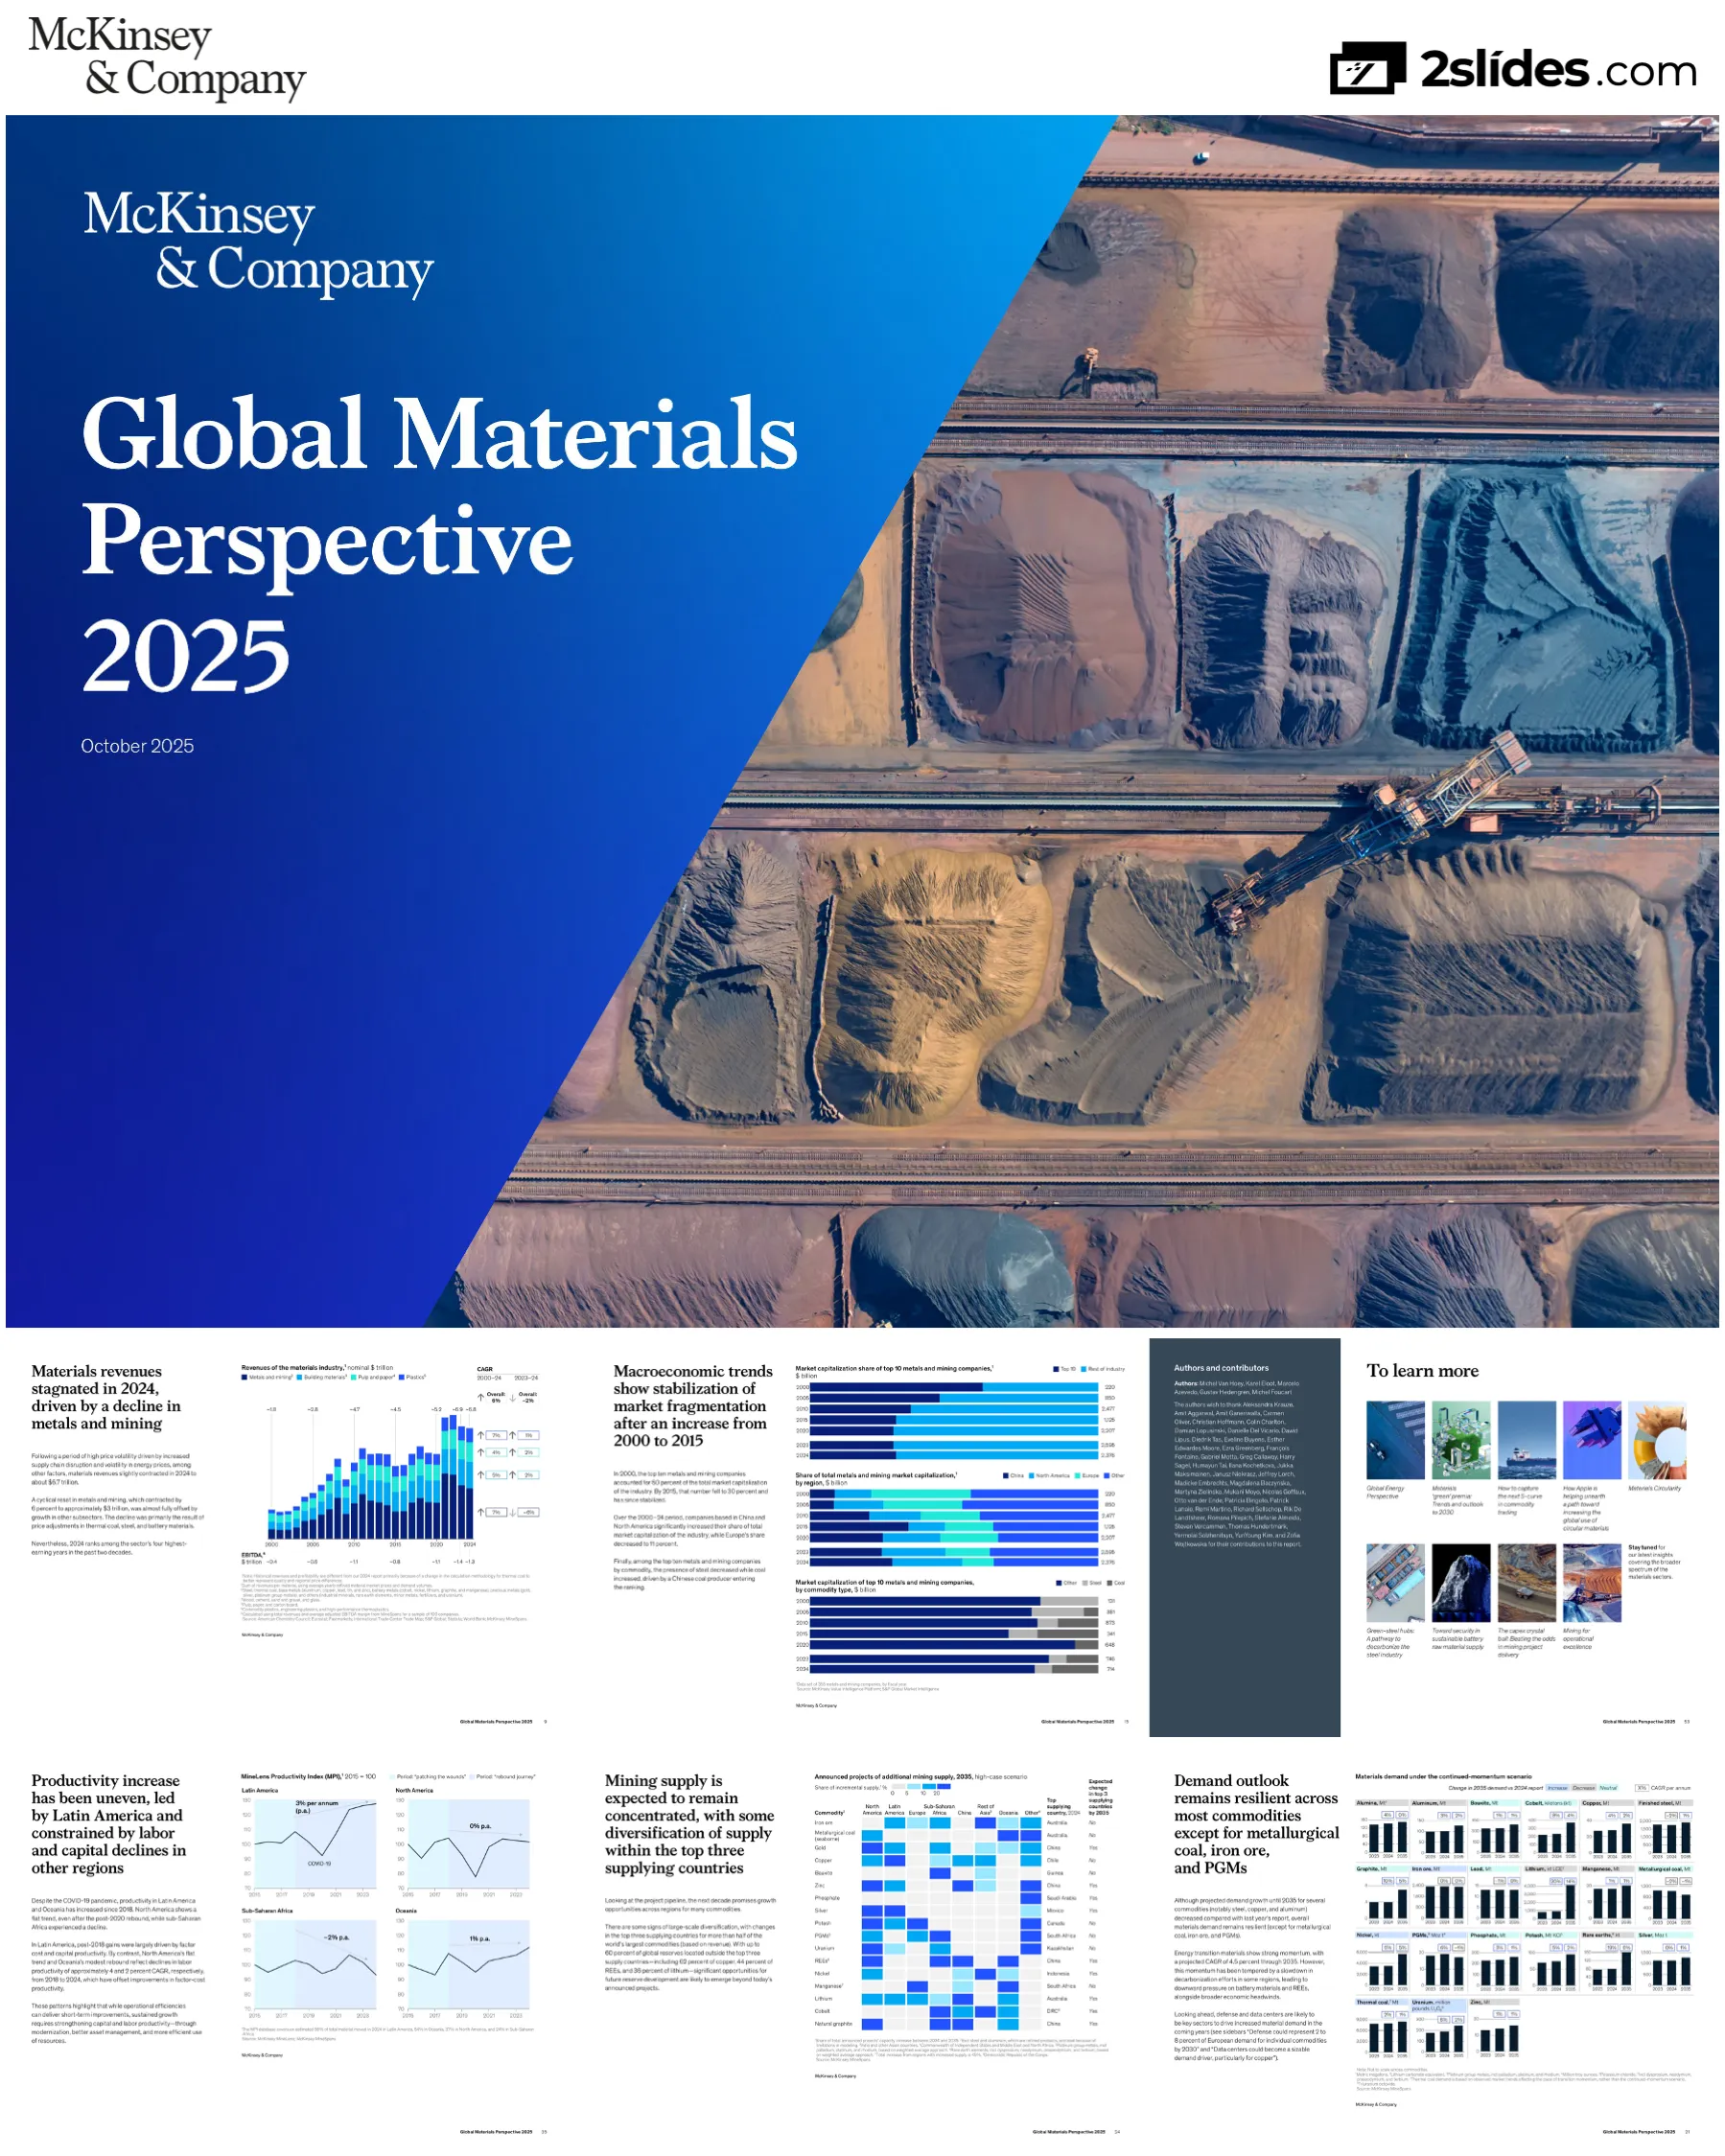
Titilglæra með vörumerki McKinsey og áhrifamikilli loftmynd af opinni námu sem sýnir stallaða vinnslu, færibönd og iðnaðarumfang
Hrein forsíðuhönnun með hvítu McKinsey lógó efst til vinstri, stórum titli á vinstri helmingi og sláandi námuvinnslumynd á hægri helmingi í fullri hæð
Útskýrir aðferðafræði skýrslunnar, umfang með áherslu á málma og námuvinnslu drifin af orkuskiptum, kynnir MineSpans gagnagrunninn sem nær yfir 14.000 eignir, og lýsir Energy Solutions og getu McKinsey
Tveggja dálka textauppsetning á dökkbláum bakgrunni, ítarlegar málsgreinar sem útskýra grunn skýrslunnar og sérþekkingu
Yfirlit yfir breytingar í iðnaði árið 2024: tekjur drógust saman um 6% í 3 billjónir dala en arðsemi hélst seig í 1,3 billjónum dollara, aukin auðlindaþjóðernishyggja, vöxtur í eftirspurn vegna gervigreindar/varnarmála, merki um viðsnúning í framleiðni og hægari kolefnislosun á völdum svæðum
Tveggja dálka uppsetning með frásögn vinstra megin og myndum af innviðum námuvinnslu hægra megin, skipt í fjóra flokka lykilbreytinga
Framhald af umræðu um horfur: öflug eftirspurn til 2035 drifin af fólksfjölgun og lágkolefnatækni, framboð mjög samþjappað, þörf á billjóna dollara fjárfestingum. Tilgreinir þrjú tækifærasvæði: marghliða vöxtur, viðsnúningur í framleiðni, markviss sjálfbærni
Framhald af tveggja dálka sniði með iðnaðarmyndum, skipulagður texti sem útlistar stefnumótandi tækifæri
Ítarleg útskýring á þremur framboðssviðsmyndum (grunntilfelli, hámarkstilfelli, full áætlun) byggt á stöðu verkefna frá „í rekstri“ til „óraunhæft/í rannsókn“, keyrt áfram af gagnagrunni með yfir 14.000 eignum
Vinstri hlið inniheldur skýringartexta, hægri hlið sýnir ítarlega töflu yfir stöðuflokka verkefna og hvaða sviðsmyndir innihalda þá
Kynnir þrjár sviðsmyndir fyrir samdrátt í losun í samræmi við Global Energy Perspective, sem sýna feril gróðurhúsalofttegunda frá 1990-2050; sviðsmyndin um áframhaldandi skriðþunga (2,3°C hlýnun) er valin fyrir þessa skýrslu
Stórt línurit yfir losunarferil efst, ítarleg samanburðartafla fyrir sviðsmyndir neðst með þremur dálkum: hæg þróun, áframhaldandi skriðþungi og sjálfbær umbreyting
Kaflaskil sem kynna kaflann um stöðu iðnaðarins með lykilskilaboðum um hvernig verðleiðréttingar á kolum og stáli ollu tekjusamdrætti á meðan gull, kopar og ál héldu arðsemi sinni
Blár stigbreytilegur bakgrunnur (vinstri til hægri), hvítur texti með hlutanúmeri og yfirliti, lykilsamantekt með stóru letri
Samantekt í fjórum dálkum á helstu viðfangsefnum iðnaðarins: (1) Vöxtur og arðsemi – verðmætasköpun færist frá stáli/kolum yfir í gull/kopar/ál, (2) Landpólitík – aukin samþjöppun framboðs og verndarráðstafanir, (3) Kolefnislosun – hægt hefur á framförum, sérstaklega í stálframleiðslu í ESB, (4) Fjármagnsmarkaðir – mikill vöxtur í heildarávöxtun hluthafa (TSR) þrátt fyrir tekjusamdrátt
Fjórir jafnbreiðir dálkar með númeruðum fyrirsögnum, lykilatriði í punktalistum undir hverju þema
Staflað súlurit sem sýnir tekjur hráefnaiðnaðarins frá 2000-2024, skipt niður í málma/námugröft, byggingarefni, kvoðu/pappír og plast. Sýnir um 6,8 billjónir dollara í heildartekjur árið 2024 (svipað og 2023), þar sem málmar/námugröftur dróst saman um 6% í 3 billjónir dala en vegið var upp á móti því í öðrum geirum
Stórt staflað súlurit yfir alla breiddina, CAGR skýringar hægra megin, EBITDA-lína undir súlunum
Tvískipt framsetning: (1) Tafla sem sýnir breytingar á verði/magni/tekjum 2023-2024 fyrir helstu hrávörur, þar sem lögð er áhersla á lækkun í stáli (-12% verð), orkukolum (-13%) og rafhlöðuefnum (-26%), (2) Staflað súlurit sem sýnir breytingu á samsetningu tekna frá 2023 til 2024
Vinstra megin er breytingatafla með örvum sem sýna stefnu, hægra megin eru tvö stafluð súlurit sem bera saman samsetningu tekna 2023 og 2024
Þríþætt greining: (1) EBITDA-þróun 2000-2024 sem sýnir 0,7 billjónir dala árið 2024, (2) Handbært fé/skammtímafjárfestingar sem hlutfall af eignum stöðugt í kringum 1,3%, (3) Samsetning EBITDA-virðisflæðisins sem sýnir breytingu frá stáli/kolum (27%→23%, 38%→35%) yfir í gull/kopar/ál (10%→18%, 4%→6%, 9%→11%)
Þrjár aðskildar myndrænar framsetningar hlið við hlið, með tímaraðir vinstra megin/í miðju og samanburð á samsetningu hægra megin
Yfirgripsmikil tafla sem sýnir stefnumótandi aðgerðir útflutnings- og innflutningslanda: útflutningshindranir, samþætting virðiskeðju innanlands, þjóðnýting auðlinda, tvíhliða samningar, innflutningshindranir, auðlindaþróunarsjóðir, stefnumótandi verkefni og uppbygging birgðastöðu
Þriggja dálka tafla með stefnumótandi aðgerðum, dæmum um lönd og tækifærum fyrir fyrirtæki
Hitakortsfylki sem sýnir útflutningshindranir fyrir hrávörur flokkaðar eftir samþjöppun framleiðslu (lóðréttur ás: mjög mikil >90%, mikil 70-90%, miðlungs 50-70%, lítil <50%) og mikilvægi hrávöru (láréttur ás: lítið 0-3 tilnefningar, miðlungs 4-7, mikið >7 á listum yfir mikilvæg steinefni). Sýnir hrávörur þar sem hindranir hafa verið settar á síðan 2024
Fylki/hitakort með samþjöppun á Y-ás, mikilvægi á X-ás, hrávörur staðsettar í reitum með litakóðun fyrir stöðu hindrana
Tvö línurit sem bera saman afkomu málma/námugraftar vs. S&P Global 1200 á árunum 2015-2024: (1) TSR óx 3,5x hjá málmum/námugreftri á móti 2,3x hjá S&P, (2) Markaðsvirði tvöfaldaðist hjá málmum/námugreftri (2,0x) á móti 1,9x hjá S&P
Tvö línurit hlið við hlið með vísitölugildum (2015=100), sem sýna mikla umframávöxtun, sérstaklega 2020-2022
Þrjú súlurit sem sýna skipulagsbreytingar 2000-2024: (1) Hlutdeild 10 stærstu fyrirtækjanna í markaðsvirði lækkaði úr 60% í 30% og náði svo jafnvægi, (2) Svæðisbundnar breytingar þar sem Kína og Norður-Ameríka auka hlutdeild sína á meðan Evrópa lækkar í 11%, (3) Samsetning hrávöru meðal 10 stærstu sýnir innreið kola og samdrátt í stáli
Þrjú lárétt stafluð súlurit raðað lóðrétt, sem hvert um sig sýnir mismunandi víddir í þróun markaðarins
Súlurit sem greinir sveiflur í TSR eftir drifkröftum í fimm geirum (álvinnsla/fullvinnsla, koparvinnsla/samþætt, stálframleiðendur, gull, fjölþættir aðilar). Sýnir framlag frá: rekstrarákvörðunum fyrirtækja (30-47%), vali á eignasafni (11-28%), skriðþunga á fjármálamörkuðum (12-53%), skriðþunga í hrávöruverði (16-25%)
Fimm lóðrétt stafluð súlurit sem sýna prósentulega greiningu á TSR-drifkröftum, með skýringum á fjórum flokkum
Hitakort sem sýnir umfram-TSR (leiðrétt fyrir hrávöruverði og markaðssveiflum) byggt á fjórðungi framleiðsluaukningar (lóðrétt) og fjórðungi kostnaðar/fjármagnsframleiðni (lárétt). Sýnir að besti árangurinn (5-7% umfram-TSR) krefst þess að vera í efsta fjórðungi í báðum víddum
4x4 fylki (hitakort) með framleiðsluaukningu á Y-ás, kostnaðar/fjármagnsframleiðni á X-ás, reitir litaðir eftir TSR-árangri
Kaflaskil fyrir hlutann um framboð og vöxt, þar sem lögð er áhersla á að búist sé við að bilið milli framboðs og eftirspurnar á heimsvísu minnki fyrir 2035. Þetta stafar af hóflegri eftirspurnarspá miðað við skýrsluna frá 2024, á meðan svæðisbundinn munur minnkar með stefnumótandi verkefnum
Blár stigull í bakgrunni, hvítur texti, flakk á milli hluta, helstu samantektarskilaboð
Samantekt í þremur dálkum: (1) Eftirspurnarhorfur – seigur vöxtur, sérstaklega í efnum fyrir orkuskipti; hægari innleiðing rafbíla og tæknibreytingar benda til hóflegri horfa en í 2024-skýrslunni; varnarmál og gagnaver koma fram sem nýir vaxtarbroddar, (2) Framboðshorfur – aukning fór fram úr spám fyrir sum efni; kínversk fyrirtæki eiga 36% nýrra eigna; framboð er enn landfræðilega samþjappað, (3) Gap milli framboðs og eftirspurnar – minnkar á heimsvísu, áhersla færist yfir á svæðisbundið jafnvægi; nýsköpun gæti minnkað bilið enn frekar; til að brúa bilið þarf 4,7 milljarðar dollara í fjárfestingarútgjöld (capex) og 270 GW af orku
Þrír jafnstórir dálkar með númeruðum fyrirsögnum og ítarlegum punktum undir hverjum
Samanburður í tveimur hlutum á 2024 á móti spám: (1) Markaðshlutdeild rafbíla (BEV) sýnir Kína 28%, Evrópu 16%, heimsmarkað 14%, Bandaríkin 8% árið 2024, (2) Hlutdeild endurnýjanlegrar orku sýnir Evrópu 32%, Kína 18%, heimsmarkað 17%, Bandaríkin 18%. Uppfærðar Global Energy Perspective spár hafa verið lækkaðar: hlutdeild rafbíla fyrir 2035 úr 52-82% í 47-76%, endurnýjanleg orka fyrir 2050 úr 60-80% í 60-70%
Tvö línurit hlið við hlið sem sýna svæðisbundna þróun 2018-2024, með uppfærðum spám sýndum fyrir neðan
Fylki með 20 litlum súluritum sem sýna eftirspurnarspár fyrir 2023-2024-2035 fyrir: súrál, ál, báxít, kóbalt, kopar, fullunnið stál, grafít, járngrýti, blý, litíum, mangan, málmvinnslukol, nikkel, fosfat, PGM-málma, pottösku, sjaldgæfa jarðmálma, silfur, orkukol, úran, sink. Hvert rit sýnir árlegan meðalvöxt (CAGR) og breytingu miðað við 2024-skýrsluna (örvar fyrir aukningu/lækkun/hlutlaust)
5x4 fylki af litlum súluritum, hvert með 3 súlum (2023, 2024, 2035) og skýringum sem sýna CAGR og breytingarvísa milli ára
Greining sem sýnir að varnarmálageiri NATO í Evrópu gæti staðið undir 2% af eftirspurn eftir áli, 4% eftir stáli og 8% eftir kopar fyrir árið 2030 (miðað við að 3,5% af landsframleiðslu fari í varnarmál). Inniheldur vaxtarspár 2024-2030 og helstu tækifæri í sérhæfðum efnum: stál í hernaðargæðum (Eglin, Maraging), verkfærastál, rafstál fyrir dróna, hástyrkt ál, pressuð snið
Þrír hlutar: (1) Súlurit sem sýna eftirspurnarvöxt 2024-2030 fyrir þrjár hrávörur, (2) hlutfall varnarmála í prósentum, (3) tveir textaboxar sem lýsa helstu tækifærum
Spáir því að afköst gagnavera aukist 2,7x, úr 82 GW (2025) í 219 GW (2030), drifið áfram af vexti gervigreindar. Sýnir efnisþörf á hvert MW fyrir mismunandi hráefni og afleiddan vöxt á heimsvísu fyrir árið 2030: Stál +270% en <0,1% af heildareftirspurn, Kopar +270% sem samsvarar 3,3% af heildareftirspurn, Ál +270% sem samsvarar 0,6% af eftirspurn
Þrír hlutar: (1) Staflað svæðisrit yfir afköst eftir svæðum, (2) tafla yfir efnisþörf, (3) þrjú súlurit sem sýna eftirspurn eftir stáli, kopar og áli 2024 á móti 2030
Hitakort sem sýnir boðuð námuvinnsluverkefni eftir hrávöru (raðir) og svæðum (dálkar: Norður-Ameríka, Rómanska Ameríka, Evrópa, Afríka sunnan Sahara, Kína, afgangur Asíu, Eyjaálfa, annað). Sýnir samþjöppunarstig og hvort búist sé við breytingum á þremur stærstu birgjalöndunum fyrir 2035. Helstu atriði: Járngrýti (Ástralía), málmvinnslukol (Ástralía), gull (Kína → Já, breyting), kopar (Chíle), litíum (Ástralía → Já), kóbalt (Lýðstjórnarlýðveldið Kongó → Já)
Fylkishitakort þar sem hrávörur eru í röðum og svæði í dálkum; reitir eru litaðir eftir hlutdeild í viðbótarframboði 2024-2035; síðasti dálkur sýnir væntanlegar breytingar á topp 3
Tafla sem sýnir spá um jafnvægi framboðs og eftirspurnar 2035 fyrir 13 hrávörur samkvæmt grunnsviðsmynd og bjartsýnni sviðsmynd um framboð. Sýnir hvort bilið sé að minnka (↘), hafi verið brúað (√) eða sé óbreytt (—) miðað við skýrsluna 2024. Inniheldur kvarða yfir undirframboð/oframboð og helstu drifkrafta eftirspurnar/framboðs fyrir hverja hrávöru. Helstu breytingar: Nikkel sýnir nú mögulegt oframboð, bil í sjaldgæfum jarðmálmum og úrani minnkar, en undirframboð á kopar og litíum varir áfram
Tafla með mörgum dálkum sem sýnir heiti hrávara, vísa fyrir bil milli framboðs og eftirspurnar (sjónrænn kvarði), breytingu frá fyrra ári og dálka með skýringum á drifkröftum
Samanburður á súluriti sem sýnir sjálfbjargargetu í námuvinnslu og hreinsun fyrir helstu hrávörur árið 2035: Evrópa, Evrópa + 13 stefnumótandi verkefni, og Norður-Ameríka. Sýnir veruleg tækifæri, sérstaklega fyrir litíum (Norður-Ameríka 65% sjálfbær í námuframleiðslu), náttúrulegt grafít (Norður-Ameríka 101%), sjaldgæfa jarðmálma (92%). Evrópa er áfram mjög háð innflutningi, jafnvel með stefnumótandi verkefnum
Lárétt flokkuð súlurit fyrir 6 hrávörur (litíum, nikkel, náttúrulegt grafít, mangan í rafhlöðugæðum, kopar, sjaldgæfa jarðmálma), þar sem námuframleiðsla og hreinsuð framleiðsla eru sýndar aðskilið
Tafla sem sýnir helstu nýjungar á eftirspurnar- og framboðshlið sem gætu raskað jafnvægi framboðs og eftirspurnar fyrir 2035: Natríum-jón rafhlöður, fastfasa rafhlöður (solid-state), rafknúnir samfasa mótorar (EESM), bein litíumvinnsla, útskolun frumsúlfíðs, djúpsjávarnámuvinnsla. Hver nýjung er metin út frá skriðþunga, hindrunum í vexti, áhrifum á bil milli framboðs og eftirspurnar og hrávöruverð
Ítarleg tafla með nýjungum í röðum, mörgum dálkum fyrir mat (skriðþungi, hindranir, áhrif á S/D bil, áhrif á verð) og umferðarljósavísum fyrir skriðþunga
Sýnir áætlaðan forða á Clarion-Clipperton svæðinu (CCZ) á móti forða á landi fyrir helstu rafhlöðuefni: Mangan (CCZ: 5.992 Mt á móti landi: 5.200 Mt), Kopar (226 Mt á móti 1.000 Mt), Nikkel (274 Mt á móti 150 Mt), Kóbalt (44 Mt á móti 13 Mt), Títan (67 Mt á móti 899 Mt). Fjallar um stöðu reglugerða: ISA hefur gefið út rannsóknarleyfi, Cook-eyjar sækja fram, Bandaríkin gefa vísbendingar um stuðning, Noregur gerir hlé
Lárétt flokkað súlurit sem ber saman hnúða á CCZ svæðinu við forða á landi fyrir 5 hrávörur, með skýringartexta fyrir neðan
Samanburður á samsetningu og verðmæti fjölmálma djúpsjávarhnúða (CCZ og Cook-eyjar) á móti nikkelgrýti á landi (Límónít og Súlfíð). CCZ hnúðar eru metnir á $500/tonn með verulegu magni af mangani (óvíst verðmæti), hnúðar frá Cook-eyjum á $240/tonn og eru kóbaltríkari. Helsta áskorunin: getur mangan úr hnúðum verið raunhæfur valkostur við námugröft á landi? Núverandi tilraunir hafa ekki náð að breyta manganúrgangi í málmblöndur
Fjögur stöfluð súlurit sem sýna samsetningu innihalds og verðmæti á tonn árið 2024 fyrir hvern uppruna, með litakóðun fyrir úrgang á móti verðmætum efnum
Samantekt á þremur mikilvægum auðlindaþörfum til að brúa bilið milli framboðs og eftirspurnar fyrir 2035: (1) Orka: þörf á ~270 GW af nýrri orkugetu (engin breyting frá 2024 skýrslu), auk 1.100 GW til að kolefnisjafna núverandi iðnað, (2) Fólk: ~350.000 ný störf nauðsynleg (+40.000 miðað við 2024 vegna flutnings til vinnuaflsfrekra svæða eins og Afríku sunnan Sahara), útskrifuðum í námuvinnslu/málmvinnslu fækkaði um 75% í Ástralíu og 40% í Bandaríkjunum (2011-2021), (3) Fjárfestingar: $4,65T í fjárfestingarútgjöld (Capex) nauðsynleg (-$200B miðað við 2024 vegna hóflegri eftirspurnar), þörf á $260B á ári sem samsvarar hámarkinu 2011-13
Þriggja dálka uppsetning með hausum sem sýna kröfur GMP 2025, breytingu frá GMP 2024 og undirliggjandi áskorun fyrir hvern af auðlindaflokkunum þremur
Tvær myndrænar framsetningar: (1) Línurit sem sýnir að leitarkostnaður á hvern fund jókst úr ~$50M (1975) í yfir $250M (2019), meira en fimmföld aukning, (2) Stöfluð súlurit sem sýna fjárfestingarútgjöld til leitar 2014-2024 eftir svæðum (tiltölulega stöðugt ~$11-16B) og eftir hrávöru (gull ráðandi, efni í rafhlöður vaxa um 28% CAGR, sink/pottaska/kol dráttur)
Efst: stakt línurit sem nær yfir áratugi, Neðst: tvö sett af stöfluðum súluritum hlið við hlið sem sýna þróun 2014-2024
Kaflaskil fyrir kaflann um framleiðni og hagkvæmni, með þeim lykilskilaboðum að þrátt fyrir jafnari horfur í framboði og eftirspurn sé enn þörf á hærra hrávöruverði til að hvetja til nægilegs framboðs til að mæta eftirspurn
Blár stigbreytandi bakgrunnur, hvítur texti, kaflaleiðsögn, samantekt
Samantekt í þremur dálkum: (1) Fjármagnsstyrkur og framleiðni - Eftir mikla lækkun 2004-10 og stöðugleika 2010-18, er framleiðni að aukast um 1% á ári síðan 2018 vegna sjálfvirkni og stafrænnar tækni; ójöfn eftir svæðum, áskoranir vegna lakari gæða málmgrýtis og skorts á vinnuafli, (2) Verðþróun - Verðhækkanir eru enn nauðsynlegar fyrir nokkrar hrávörur (sérstaklega kopar og rafhlöðuefni) til að hvetja til framboðs; hækkandi verð gæti leitt til staðkvæmdarvara eða minnkandi eftirspurnar, (3) Næstu skref í framleiðni - Tækifæri í gervigreind (landfræðileg kortlagning, flokkun málmgrýtis), Gen AI (áhættuminnkun fjárfestinga, viðhald), sjálfvirkni (sjálfkeyrandi vörubílar), rafvæðing, fjölbreytni í alþjóðlegri innkaupastýringu
Þrír jafnir dálkar með númeruðum hausum og ítarlegum punktum
Fjögur línurit sem sýna þætti MineLens framleiðnivísitölunnar 2004-2024: (1) Heildarvísitala sem sýnir þrjú tímabil: „Magn hvað sem það kostar“ (-8% á ári 2004-10), „Sárin bundin“ (0% á ári 2010-18), „Viðsnúningurinn“ (1% á ári 2018-24), (2) Framleiðni vinnuafls (1% á ári 2018-24), (3) Raunframleiðni fjármuna (1% á ári 2018-24), (4) Raunframleiðni heildarþátta (2% á ári 2018-24)
Eitt stórt vísitölurit efst í fullri breidd, þrjú minni undirrit fyrir neðan í röð
Fjögur línurit yfir framleiðnivísitölu MineLens eftir svæðum 2015-2024 sem sýna ólíka þróun: Rómanska Ameríka (+3% á ári, besti árangurinn), Norður-Ameríka (0% á ári, stöðnun þrátt fyrir viðspyrnu eftir COVID), Afríka sunnan Sahara (-2% á ári, lækkun), Eyjaálfa (+1% á ári, hóflegur vöxtur). Vöxtur í Rómönsku Ameríku drífst áfram af kostnaðarþáttum og framleiðni fjármagns, en Norður-Ameríka og Eyjaálfa takmarkast af samdrætti í framleiðni vinnuafls (CAGR upp á -4% og -2%), Afríka sunnan Sahara sýnir tap í bæði framleiðni vinnuafls og fjármagns.
Fjögur línurit sett upp í 2x2 töflu, hvert þeirra sýnir svæðisbundna vísitölu 2015-2024.
Sex flokkar áskorana með lýsandi tölfræði: (1) Lækkandi málmgrýtisgæði sem krefjast meiri orku/vinnslu (17% lækkun á kopargæðum í vinnslu 2012-24), (2) Dýpri námur og neðanjarðarvinnsla (28 prósentustiga aukning í neðanjarðar nikkelvinnslu næstu 10 árin), (3) Skortur á vinnuafli (2,3x aukning á lausum störfum í námuvinnslu 2010-2023), (4) Hækkandi rekstrarkostnaður (spáð 23% hækkun á koparkostnaði til 2035), (5) Umhverfis- og samfélagslegir þættir (40% náma á svæðum með vatnsskort árið 2040), (6) Kostnaðar- og tímaáætlanir sem standast ekki (78% verkefna 2003-23).
Sex box sett upp í 2x3 töflu, hvert með táknmynd, lýsingu á áskorun og lykiltölfræði.
Þrjú línurit yfir kostnaðarkúrfur sem sýna heildarreiðufjárkostnað til að mæta eftirspurn árið 2035 fyrir kopar, nikkel og litíum í háspá. Sýnir verðlínu 2024, C90 (90. prósentustig kostnaðar til að mæta eftirspurn) og kostnað við að mæta 100% eftirspurnar. Litakóðun sýnir framlegðarstig. Helsta niðurstaða: Litíum og nikkel hafa flatari kúrfur (mörg verkefni með svipaðan kostnað) sem gerir framlegð mjög viðkvæma fyrir litlum breytingum á eftirspurn. Koparkúrfan er brattari og síður viðkvæm. Magn með <10% framlegð miðað við fulla eftirspurn: Kopar 17%, Nikkel 79% (fá ný verkefni kynnt), Litíum 35%.
Þrjú lárétt línurit yfir kostnaðarkúrfur, hvert sýnir magn á X-ás, kostnað á Y-ás, með verðlínum og litakóðuðum framlegðarsvæðum.
Sex línurit sem sýna hvatningarverð (NPV=0 við 15% ávöxtunarkröfu) boðaðra verkefna samanborið við meðalverð 2024 og lágmarksverð til að mæta eftirspurn 2035 fyrir: Kopar (+19% þörf), Nikkel (+16%), Litíum (+28%), Báxít (0%), Úran (-30%), Náttúrulegt grafít (-49%). Sýnir dreifingu hvatningarverðs verkefna og greinir bilið á milli núverandi verðs og þess verðs sem þarf til að koma nægu framboði á markað.
Sex lítil línurit sett upp í 2x3 töflu, hvert sýnir dreifingu hvatningarverðs með merktu verði 2024 og lágmarks nauðsynlegu verði.
Fylki sem sýnir tækifæri til úrbóta eftir kostnaðarflokkum og tækni/rekstraraðferðum. Kostnaðarflokkar: Vinnuafl (25-30% af kostnaði), Viðhaldsfjárfestingar (20-25%), Orka (15-20%), Rekstrarvörur (15-20%), Viðhald og varahlutir (10%). Tækni: AI (spár um vinnuafl, forspárviðhald, fínstilling ferla), Gen AI (sjálfvirk áætlunargerð, úrlausn mála), Sjálfvirkni (vélmennavæðing, sjálfkeyrandi rafmagnsflutningabílar), Rafvæðing (rafvæðing tækja, varmageymsla), Alþjóðleg fjölbreytni birgja.
Fylki/tafla þar sem kostnaðarflokkar eru raðir, tækniflokkar eru dálkar og sértæk tækifæri eru í reitum.
Kaflaskil fyrir sjálfbærnihlutann með lykilskilaboðum: Aukinn þrýstingur til lækkunar á vistvænu álagi (green premiums) hefur hægt á kolefnislosun iðnaðar, þar sem lágkolefnistækni reiðir sig á CO2-skatta eða styrki til að styðja við innleiðingu.
Blár stigbreytilegur bakgrunnur, hvítur texti, yfirlit yfir kafla, samantekt.
Samantekt í þremur dálkum: (1) Raunveruleikinn í efnahagsmálum - Flest fyrirtæki halda langtímaskuldbindingum sínum, kannanir meðal viðskiptavina sýna vaxandi eftirspurn eftir vistvænum vörum en minnkandi greiðsluvilja, vísitölur fyrir vistvænt álag (green premium) eru lágar, um 40% af DRI-verkefnum og 33% af verkefnum í kolefnissnauðu stáli í Evrópu eru í biðstöðu eða hefur verið hætt við á síðustu 12-18 mánuðum, (2) Horfur ná ekki markmiðum Parísarsamkomulagsins - Losun frá málmum og námuvinnslu er um 7,4 Gt CO2 (20% af heildarlosun á heimsvísu) árið 2024, áætluð lækkun er aðeins 6% fyrir árið 2035, orkuskipti í raforkukerfum eru stærsti drifkrafturinn (40% af lækkuninni), skilvirknibætur 30%, endurunnin efni 20%, (3) Nýsköpun og stuðningur stjórnvalda - Margar leiðir til samdráttar eru farnar að borga sig, en leiðir til verulegrar kolefnislosunar eru enn ekki samkeppnishæfar, þörf er á auknum krafti í nýsköpun, reglugerðir gætu ýtt undir þróun með samræmdum viðmiðum og hvötum til söfnunar á brotamálmi
Þrír jafnstórir dálkar með númeruðum fyrirsögnum og ítarlegum punktalistum
Súlurit sem ber saman núverandi hlutfall (Núna) á móti áætluðu hlutfalli árið 2030 af vistvænum efnum í innkaupum fyrir 7 hrávörur: Stál (20%→31%, +11 pr.st.), ál (25%→33%, +9 pr.st.), kopar (21%→31%, +10 pr.st.), nikkel (16%→29%, +13 pr.st.), litíum (17%→31%, +14 pr.st.), plast (29%→38%, +9 pr.st.), gler (22%→30%, +8 pr.st.). Meðaltalsaukning úr 21% í 32%
Pöruð súlurit sem sýna stöðuna núna á móti 2030 fyrir hverja hrávöru, með skýringum um aukningu í prósentustigum
Þrjú línurit yfir uppsafnaða dreifingu sem bera saman niðurstöður kannana frá 2024 og 2025 um vilja til að greiða álag fyrir vistvæn efni í stáli, áli og kopar. Sýnir vaxandi hlutfall viðskiptavina sem eru óviljugir til að greiða álag: Stál (34%→52% ekkert/takmarkað álag), kopar (39%→51%), á meðan ál hélst tiltölulega stöðugt (~50%). Hámarksviðmið fyrir greiðsluvilja skilgreind fyrir hvert efni: Stál <$120/t, ál <$150/t, kopar <$800/t
Þrjú S-kúrfu línurit yfir uppsafnaða dreifingu hlið við hlið, þar sem hver bylgja kannana 2024 og 2025 er borin saman
Tvö fossarit sem sýna stöðu boðaðra verkefna í kolefnissnauðu stáli í Evrópu: (1) DRI-framleiðslugeta: 32,0 Mt boðuð í 4. ársfjórðungi 2024, 14,0 Mt í biðstöðu/hætt við, 7,5 Mt boðuð/fjármögnuð, 10,5 Mt í byggingu í ágúst 2025 (40% af boðaðri getu í biðstöðu/hætt við), (2) Frumkvæði í kolefnissnauðri stálframleiðslu: 63 Mt boðuð, 21 Mt í biðstöðu/hætt við, 27 Mt boðuð/fjármögnuð, 15 Mt í byggingu (33% í biðstöðu/hætt við)
Tvö fossarit hlið við hlið sem sýna framvindu frá boðaðri framleiðslugetu til byggingarstigs með millistigum
Tvö línurit sem bera saman spár frá 2022 og 2025 um stálframleiðslukostnað í Mið-Evrópu fyrir: BF-BOF (viðmið), Scrap EAF, NG DRI-EAF, H2 DRI-EAF. Spáin frá 2022 sýndi að H2 DRI-EAF myndi ná jafnvægi við BF-BOF árið 2037, og NG DRI-EAF árið 2032. Spáin frá 2025 seinkar þessu fram yfir 2040 og til 2035. Helsti drifkrafturinn: hærri spár um raforku- og vetnisverð
Tvö línurit hlið við hlið (spá 2022 vs. spá 2025) sem sýna kostnaðarþróun 2026-2040 fyrir fjórar leiðir í stálframleiðslu
Fossarit sem sýnir losunarferil frá 7.380 Mt CO2e árið 2024 niður í 6.960 Mt árið 2035, með sundurliðun á drifkröftum: Framleiðsluaukning (+620), orkuskipti í raforkukerfum (-440), skilvirknibætur (-360), hærra hlutfall endurunninna efna (-210), boðuð nettó-núll framleiðsla (-30). Stál stendur fyrir 87% af losun árið 2024 og 82% af losun árið 2035
Fossarit með upphafsstöng (2024), jákvæðum/neikvæðum drifkröftum sem millistöngum, og lokastöng (2035), með litakóðaðri sundurliðun eftir hrávörutegundum
Pöruð súlurit sem bera saman magn frumvinnslu og endurunninna efna árin 2015 og 2024 fyrir 7 hrávörur: Stál (hrástáls), ál, kopar, sink, nikkel, litíum og kóbalt. Sýnir vöxt í endurunnu magni (18-2.156% aukning 2015-24) en fyrir flestar hrávörur hélst hlutfall endurvinnslu af heildarmagni tiltölulega stöðugt. Undantekning: Hlutfall endurvinnslu jókst hjá sinki, og rafhlöðuefni (Li, Co, Ni) sýndu gríðarlegan vöxt frá lágu upphafsgildi. Meðaltal söfnunar- og endurvinnsluhlutfalla sýnt: Stál 95%/95%, ál 70%/85%, kopar 50%/70%, sink N/A/N/A, nikkel 65%/80%, litíum 35%/30%, kóbalt 40%/80%.
Sjö pöruð súlurit (2015 gegn 2024) raðað lárétt, þar sem frumvinnsla (blátt) og endurunnið magn (dökkblátt) er staflað, með söfnunar- og endurvinnsluhlutfalli sýndu undir hverju riti.
Þrjú flæðirit sem sýna meðaltal árlegs hreinútflutnings á brotamálmi 2015-24 fyrir stál, ál og kopar eftir svæðum. Sýnir Evrópu og Norður-Ameríku sem helstu hreinútflytjendur allra þriggja málmanna. Stálflæði fer aðallega til Miðausturlanda/Norður-Afríku og „annarra hluta Asíu“. Koparflæði fer til „annarra hluta Asíu“. Álflæði er flóknara þar sem Kína er stór innflytjandi. Athugasemd bendir á að verðmunur á álbrotum yfir Atlantshafið hafi valdið 44% aukningu á milli ára í innflutningi Bandaríkjanna frá ESB (2. ársfj. 2024 á móti 2. ársfj. 2025).
Þrjú Sankey-flæðirit hlið við hlið sem sýna stefnu viðskiptaflæðis, þar sem svæði eru litakóðuð sem hreinútflytjendur (blátt), hlutlaus (grátt) eða hreininnflytjendur (rautt).
Kaflaskil fyrir hlutann „Leiðin fram á við“ með skilaboðum um að ýmsir stefnumótandi möguleikar séu fyrir hendi sem miða að framboði/vexti, framleiðni/hagkvæmni og sjálfbærni til að hjálpa aðilum að takast á við óvissu og nýta tækifæri.
Blár stigbreytandi bakgrunnur, hvítur texti, kaflayfirlit, samantekt.
Fylki yfir stefnumótandi tækifæri fyrir námuvinnslufyrirtæki, flokkað eftir þemum kaflans með forgangsatriðum og mögulegum viðbrögðum: Framboð og vöxtur (landfræðileg fjölbreytni, lóðrétt samþætting, stækkun í mikilvægum efnum, myndun samstarfa), Framleiðni og hagkvæmni (styrkja straumlínulagaðan rekstur, flýta sjálfvirkni, innleiða hefðbundna gervigreind, taka upp skapandi gervigreind (gen AI)), Sjálfbærni (aftengja aðfangakeðjur, samstarf við notendur neðar í virðiskeðjunni). Þrjú númeruð dæmi fylgja: (1) Shingo Prize verðlaun fyrir framúrskarandi rekstur, (2) 84% vöxtur í sjálfstýrðum flutningskerfum upp í 3.800 vörubíla, (3) AI-drifið nýsköpunarfyrirtæki í leitartækni með yfir 60 virk verkefni.
Þriggja dálka tafla með kafla, forgangsþemum og mögulegum stefnumótandi viðbrögðum, auk þriggja númeraðra dæma hægra megin.
Fylki yfir stefnumótandi tækifæri fyrir málmframleiðendur, skipulagt á svipaðan hátt: Framboð og vöxtur (nýta ívilnanir, styrkja framboð á brotamálmi, tryggja aðgang að brotamálmi, einbeita sér að vaxtargeirum í sérhæfðum mörkuðum), Framleiðni og hagkvæmni (alþjóðleg innkaup, fjölbreyttari orkublanda, innleiða hefðbundna gervigreind, taka upp skapandi gervigreind (gen AI)), Sjálfbærni (aftengja aðfangakeðjur, endurstilla virðiskeðjuna). Þrjú númeruð dæmi: (1) Opinberar ívilnanir sem skapa tækifæri í staðbundnum aðfangakeðjum með hraðari leyfisveitingum/fjármögnun, (2) Endurstilling virðiskeðjunnar með HBI-miðstöðvum á lágkostnaðarsvæðum, (3) Stækkað innviðakerfi fyrir söfnun brotamálms með samstarfi við frumframleiðendur (OEM).
Þriggja dálka tafla með dæmum númeruðum 1, 2, 3 hægra megin.
Fylki yfir stefnumótandi tækifæri fyrir innkaupastjóra og stofnanir sem kaupa efni: Framboð og vöxtur (birgðasöfnun mikilvægra aðfanga, tryggja staðbundin innkaup, virkja hringrásarlausnir, vottun aðfanga, samfjárfesting í framboði, myndun nýsköpunarsamstarfa), Framleiðni og hagkvæmni (straumlínulaga tæknilýsingar, taka upp stafræn tól, verja sig gegn verðáhættu, virkja nýtt framboð), Sjálfbærni (nýta endurunnin aðföng, móta græna eftirspurn). Þrjú númeruð dæmi: (1) Staðfesting á vottorðum um umhverfismál, félagslega þætti og stjórnarhætti (ESG), (2) Fjárfestingar sem flýta fyrir rannsóknum og þróun í hringrásartækni, (3) Samstarf þvert á virðiskeðjuna sem ýtir undir stækkun nýsköpunar.
Þriggja dálka tafla með stefnumótandi þemum og tækifærum, auk númeraðra dæma.
Tvískipt glæra: (1) Tafla með tengdum útgáfum McKinsey ásamt smámyndum og titlum: Global Energy Perspective, Materials 'green' premia trends, How to capture next S-curve in commodity trading, Materials Circularity, How Apple is helping increase circular materials, Green-steel hubs, Toward security in battery raw materials, The capex crystal ball, Mining for operational excellence, ásamt athugasemd um að fylgjast með nýjustu innsýn, (2) Listi yfir höfunda (Michel Van Hoey, Karel Eloot, Marcelo Azevedo, Gustav Hedengren, Michel Foucart) og ítarlegar þakkir til samstarfsfólks (~40 nöfn)
Vinstri hlið: 3x3 tafla með smámyndum af útgáfum og titlum, Hægri hlið: Textablokk með höfundum og samstarfsfólki
Hefðbundin höfundarréttarvísun McKinsey og fyrirvari þar sem fram kemur að skýrslan innihaldi trúnaðarupplýsingar og sé eingöngu ætluð til innri nota; óheimilt er að afrita hana án samþykkis. Inniheldur fyrirvara um að ekkert í efninu teljist fjárfestingarráðgjöf, efnið byggist á upplýsingum sem taldar eru áreiðanlegar en ekki er ábyrgst að þær séu nákvæmar eða tæmandi; McKinsey ber enga skaðabótaábyrgð vegna notkunar á efninu
Dökkur bakgrunnur (dökkblár/svartur), hvítt McKinsey lógó efst, hvítur texti í málsgreinum fyrir neðan, hefðbundið snið fyrir lagalega fyrirvara
Algengar spurningar um þessa glæru og undirliggjandi kynningarefni.
Skýrslan styðst við þrjár sviðsmyndir um framboð byggðar á þroska verkefna: (1) Grunnspá (Base-case) nær yfir allar starfandi eignir (leiðrétt fyrir rýrnun) auk verkefna í byggingu eða þeirra sem hafa lokið hagkvæmnisathugun og tryggt fjármögnun, (2) Bjartsýnisspá (High-case) bætir við verkefnum sem hafa lokið forathugun á hagkvæmni (leiðrétt fyrir líkum á framkvæmd), og (3) Full verkefnapípa (Full pipeline) nær yfir öll boðuð verkefni, allt niður í leitarstig. Þessar sviðsmyndir eru byggðar á MineSpans-gagnagrunni McKinsey sem nær yfir meira en 14.000 námueignir í yfir 140 löndum. Flestar greiningar í skýrslunni einblína á grunnspá og bjartsýnisspá.
Horfurnar fyrir árið 2025 eru hóflegri vegna: (1) Hægari framfara í kolefnislosun en áætlað var, sérstaklega hvað varðar útbreiðslu rafbíla í ESB og Bandaríkjunum sem hefur staðnað eða hægt á sér, (2) Breytinga í efnasamsetningu rafhlaðna sem dregur úr eftirspurn eftir tilteknum efnum, og (3) Efnahagslegs mótvinds. Spá um hlutdeild hreinna rafbíla (BEV) fyrir árið 2035 lækkaði úr 52-82% í 47-76%, og hlutdeild endurnýjanlegrar orku fyrir árið 2050 lækkaði úr 60-80% í 60-70%. Eftirspurn er þó áfram mikil í heildina, þar sem efni fyrir orkuskipti draga enn fram meira en helming vaxtarins, auk þess sem nýir eftirspurnarvaldar koma fram vegna gagnavera fyrir AI og varnarmálageirans.
Áætlað er að afkastageta gagnavera muni 2,7-faldast, úr 82 GW árið 2025 í 219 GW fyrir árið 2030, knúið áfram af innleiðingu AI. Þessi stækkun gæti haft veruleg áhrif á eftirspurn eftir hráefnum, þar sem kopar verður fyrir mestum áhrifum – gagnaver gætu staðið undir 3% af alþjóðlegri kopareftirspurn árið 2030 (upp úr 1% árið 2024), sem samsvarar um 1.075 kílótonna aukinni eftirspurn. Áhrifin á stál og ál eru minni í prósentum talið (<1% af alþjóðlegri eftirspurn) þrátt fyrir svipaðan vaxtarhraða. Þetta táknar nýjan kerfisbundinn drifkraft eftirspurnar umfram hefðbundin orkuskipti.
Viðskiptatækifærið hefur veikst vegna hærri spár um raforku- og vetnisverð, sem hefur hliðrað núllpunkti (break-even) fyrir H2 DRI-EAF tækni úr árinu 2037 (í spám frá 2022) fram yfir árið 2040 (í spám frá 2025). Fyrir vikið hefur um 40% af boðaðri DRI-afkastagetu (14 Mt af 32 Mt) og 33% af verkefnum í lágkolefnisstálframleiðslu (21 Mt af 63 Mt) í Evrópu verið sett á ís eða hætt við um mitt ár 2025. Þetta endurspeglar vaxandi efnahagslegar áskoranir þrátt fyrir áframhaldandi stefnumótun stjórnvalda, þar sem fyrirtæki standa frammi fyrir ófullnægjandi vistálagi (green premiums) og hærri aðfangakostnaði en áður var gert ráð fyrir.
Djúpsjávarnámugröftur felst í því að vinna fjölmálmahnýði af hafsbotni, sérstaklega á Clarion-Clipperton svæðinu (CCZ) í Kyrrahafi. Þessi hnýði innihalda verulegar birgðir: Áætlað er að í CCZ séu 5.992 Mt af mangani (sambærilegt við birgðir á landi), 274 Mt af nikkel (meira en 150 Mt á landi), 226 Mt af kopar (minna en 1.000 Mt á landi) og 44 Mt af kóbalti (meira en 13 Mt á landi). Hins vegar eru verulegar áskoranir til staðar: (1) Vinnslutækni í stórum stíl er óreynd, (2) Alþjóðlegt reglugerðarumhverfi á vegum Alþjóðahafsbotnsstofnunarinnar er enn óljóst, (3) Umhverfisáhrif eru óviss og mikil andstaða er frá frjálsum félagasamtökum og sumum ríkisstjórnum, (4) Tilraunir til að breyta manganúrgangi í verðmætar málmblöndur hafa ekki enn skilað árangri. Þótt auðlindamöguleikarnir séu gríðarlegir, er fjárhagsleg hagkvæmni og tímalína enn mjög óviss.
Til að brúa bilið fyrir árið 2035 þarf þrennt: (1) Fjárfestingu: um 4,65 milljarða milljarða dollara í fjárfestingarútgjöld (capex) til leitar, viðhalds og þróunar verkefna – sem krefst um 260 milljarða dollara á ári, sambærilegt við hæstu fjárfestingarstigin á árunum 2011-13, (2) Orku: ~270 GW af nýrri orkugetu til að styðja við aukna framleiðslu, auk 1.100 GW til viðbótar ef iðnaðurinn stefnir að því að kolefnisjafna núverandi orkugjafa sína að fullu, og (3) Fólk: ~350.000 ný störf, sem er sérstaklega krefjandi þar sem útskrifuðum nemendum í námuvinnslu og málmvinnslu hefur fækkað um 75% í Ástralíu og 40% í Bandaríkjunum á milli 2011 og 2021.
Greining á 224 málm- og námufyrirtækjum á tímabilinu 2001-2023 sýnir að 30 til 50 prósent af umframarðsemi hluthafa (TSR) drífst af rekstrarákvörðunum fyrirtækja (breytingum á framleiðslu, fjármagnsframleiðni og kostnaðarstöðu), frekar en verðsveiflum á hrávöru eða skriðþunga markaðarins. Skiptingin er mismunandi eftir geirum: Stál sýnir 47% vegna rekstrarákvarðana, ál (mið- og eftirstig) 30%, kopar 31%, gull 47% og fjölþætt námufyrirtæki 28%. Til að ná framúrskarandi TSR þurfa fyrirtæki yfirleitt að sameina framleiðsluvöxt í efsta fjórðungi við kostnaðarhagkvæmni og framleiðni yfir miðgildi – ef annað hvort vantar, minnka líkurnar á umframarðsemi verulega.
Framleiðni í námuvinnslu hefur farið í gegnum þrjú afmörkuð tímabil: (1) „Magn hvað sem það kostar“ (2004-2010): brött 8% árleg lækkun þar sem gríðarlegar fjárfestingar og hækkandi kostnaður skiluðu takmörkuðum framleiðsluvexti í ofursveiflu hrávöru, (2) „Sárin bundin“ (2010-2018): stöðnun í framleiðni þar sem fyrirtæki lögðu áherslu á stigvaxandi hagræðingu samhliða lækkandi verði, og (3) „Viðsnúningurinn“ (2018-nú): 1% árlegur vöxtur studdur af hraðari innleiðingu sjálfvirkni og stafrænnar tækni. Viðsnúningurinn hefur verið misjafn eftir svæðum: Rómanska Ameríka leiðir með 3% árlegan vöxt vegna hagstæðari kostnaðarþátta, Norður-Ameríka stendur í stað (0%), Eyjaálfa sýnir hóflegan vöxt (1%), á meðan Afríka sunnan Sahara dróst saman (-2%). Helsta áskorunin: lækkandi málmgrýtisinnihald, skortur á vinnuafli og hækkandi rekstrarkostnaður halda áfram að þrýsta á framleiðni til framtíðar.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Sæktu innblástur í faglega hönnun, veldu þinn stíl og búðu til glærur með fullkominni textabirtingu. Knúið af Nano Banana—byrjaðu að búa til kynninguna þína núna.
Þinn AI-þjónn fyrir glærur. Sparaðu tíma, skín hraðar með snjallri kynningargerð.


© 2026 2slides. Allur réttur áskilinn.