
Hluti af safninu Dæmi um fjárfestakynningar
Lufthansa Group: Fjárfestakynning desember 2025
Flýtileiðsögn
Merki
Deila glærunum
Lufthansa Group: Fjárfestakynning desember 2025
Ítarleg sýn á hverja glærusíðu, þar á meðal útlit, lykilefni og sjónræna þætti.
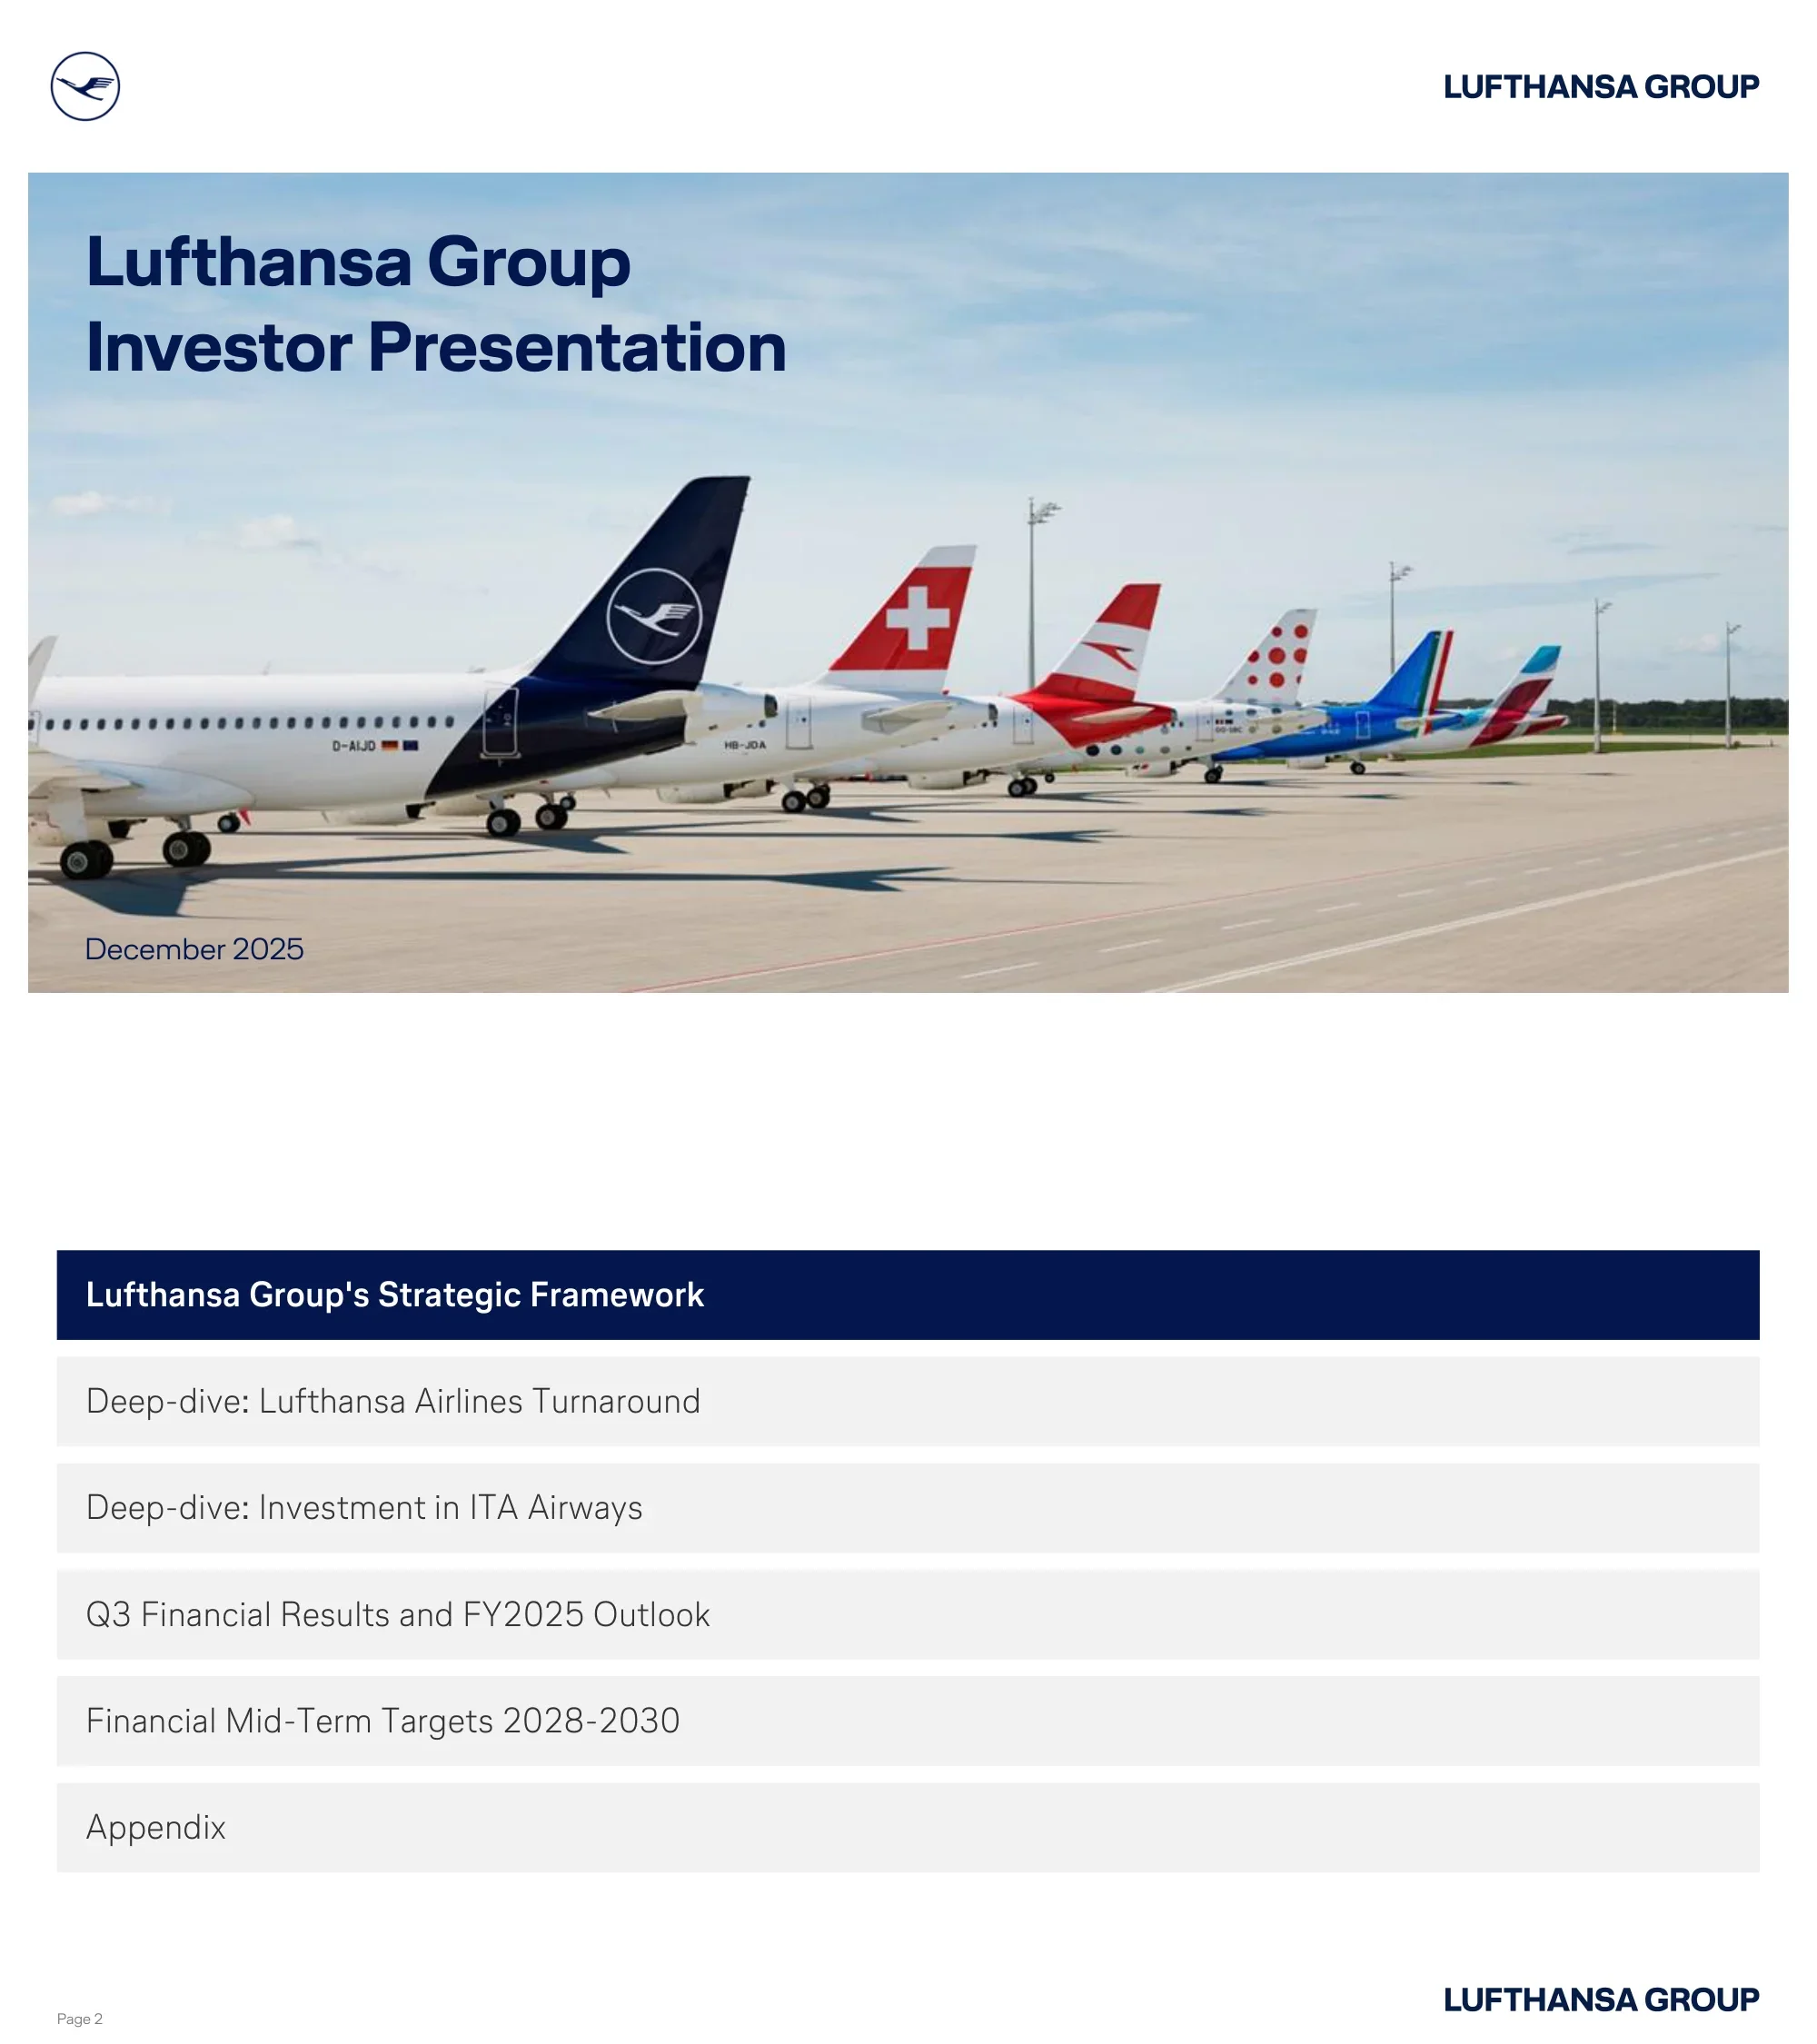
Titilglæra með merki Lufthansa Group, fullum titli kynningarinnar og dagsetningunni desember 2025, sett yfir áhrifamikla ljósmynd af stélum flugvéla frá mörgum flugfélögum samsteypunnar (Lufthansa, SWISS, Austrian, Brussels Airlines, Eurowings, ITA Airways).
Ljósmynd sem þekur alla glæruna með texta efst til vinstri; vörumerki í efra hægra horni
Dagskrá í fimm hlutum: Stefnumótandi rammi Lufthansa Group, Ítargreining: Viðsnúningur Lufthansa Airlines, Ítargreining: Fjárfesting í ITA Airways, Uppgjör Q3 og horfur fyrir FY2025, Millitímamarkmið 2028-2030 og Viðauki.
Lóðréttur listi yfir kaflaheiti þar sem fyrsti liðurinn er auðkenndur með dökkbláum lit; hreinn hvítur bakgrunnur
KPI-reitakerfi: 38 milljarða evra tekjur samstæðu 2024, 131 milljón farþega, 730+ flugvélar (230 í pöntun + 100 í gegnum ITA), 100.000+ starfsmenn frá 160 löndum, #1 flugfélag á öllum heimamörkuðum, +70% ánægja viðskiptavina, MRO 7,4 milljarðar evra í tekjur, flutningastarfsemi 3+ milljarðar evra í tekjur, 99% áreiðanleiki og +10p stundvísi í Q3 2025.
3×3 KPI-reitakerfi með dökkbláum og ljósgráum reitum til skiptis; feitletraðar tölur með lýsandi undirtexta
Sýnir virðisaukningu í gegnum fjórar stefnumótandi stoðir: Miðstöðvarflugfélög (27 milljarða evra tekjur 2024, innleiðing umbreytingar), P2P flugfélag/Eurowings (3 milljarðar evra, sókn í tómstundaflug), flutningastarfsemi/Cargo (3 milljarðar evra, á topp 3 á heimsvísu) og MRO/Technik (7 milljarðar evra, Ambition 2030). Yfirgripsmikið „One Group“ samþætt rekstrarlíkan brúar bilið á milli viðskiptavina og hluthafa.
Bogamynd efst sem nær frá viðskiptavinum til hluthafa; fjórir litakóðaðir stoðakassar fyrir neðan; borði fyrir starfsmenn neðst
Fjallar um áskoranir í greininni (hækkandi aldur: >50% fara á eftirlaun innan 10 ára; þörf á 1,4 milljónum sérfræðinga fyrir 2034) á móti öflugum starfsmannahópi Lufthansa Group: 100k+ starfsmenn frá 160 löndum, 6% starfsmannavelta (undir meðaltali greinarinnar), 3,8 í helgunarvísitölu (yfir meðaltali greinarinnar 3,6), 350k+ atvinnuumsóknir bárust árið 2024.
Tveggja dálka uppsetning: vinstri dálkur listar áskoranir með táknmyndum; hægri dálkur sýnir tölfræði um „öflugan grunn“ ásamt hópmynd
Lýsing á starfsemi Lufthansa Technik: leiðandi MRO-þjónustuaðili, nær yfir alla þætti viðhalds, langtímaþjónustusamningar, samlegð með samstæðunni, 150 milljarða dollara vaxandi markaður. Röðun MRO-sérfræðinga: #1 Lufthansa Technik, #2 MTU, #3 StandardAero. Vöxtur leiðrétts EBIT: 463 milljónir evra (7% framlegð, 2019) → 607 milljónir evra (8,5%, 2024) → >1.000 milljónir evra (>10%, 2030).
Vinstri dálkur: punktalisti með lýsingu í ramma; Hægri dálkur: röðunartafla + súlurit sem sýnir þróun EBIT
Lufthansa Cargo: flutningar um allan heim með því að nýta farangursrými og 22 sérhæfðar flutningavélar, tengir >350 áfangastaði frá 5 miðstöðvum, vöxtur í sérvöru/hraðsendingum (>40% árið 2024). Röðun batnaði úr #8 (2020) í #4 (í dag). Leiðrétt EBIT: 1 milljón evra (2019) → 251 milljón evra (7,7% framlegð, 2024).
Vinstri dálkur: punktalisti með lýsingu; Hægri: tímalína yfir röðun Cargo (örvarmynd) + EBIT súlurit
Eurowings: leiðandi P2P lággjaldaflugfélag, markaðsleiðandi á 4 þjónustusvæðum í Þýskalandi utan miðstöðva, 13 evrópskar starfsstöðvar með >120 flugvélar, 60% tómstundaflug, Eurowings Holidays ferðaskrifstofa. Markaðshlutdeild: Stuttgart ~40%, Köln >35%, Düsseldorf >35%, Hamborg ~30%. Leiðrétt EBIT-framlegð batnaði úr -5,3% (2019) í 7,1% (2024).
Vinstri dálkur: punktalisti með lýsingu í ramma; Hægri: reitir með markaðshlutdeild + súlurit yfir EBIT-framlegð
Þrjár samhliða umbreytingarleiðir: (1) Viðsnúningur Lufthansa Airlines (framúrskarandi rekstur og sala, kerfisbundin kostnaðarlækkun) — Markmið: 2,5 milljarða evra EBIT-aukning fyrir 2028; (2) Hagræðingaráætlanir annarra flugfélaga (sölumennska + kostnaðarlækkun); (3) Nútímavæðing flota (eldsneytissparnaður + lægri MRO-kostnaður fyrir aukna framlegð).
Þrír jafnbreiðir dálkar, hver með ljósmyndaborða, merki/táknmynd, lýsandi texta og lykilmælikvarða
Tvöföld stefna: „One Group“ (nýting á styrk samstæðunnar — stærðarhagkvæmni í gegnum sameiginlega ferla) og „Local champions“ (sérsniðnar vörur og þjónusta — fullkomin aðlögun að staðbundnum mörkuðum). Saman mynda þau „stærstu samþættu evrópsku flugfélagasamstæðuna“.
Tveggja dálka uppsetning með stórum ljósmyndum efst; textabox með lýsingu undir hverri mynd; áhersluborði neðst
Láréttur þroskakvarði frá Staðbundið → Samræmt → Sameinað → Samstæða. Lufthansa Group er að færast frá „Í dag“ (Sameinað) í átt að „Framtíð“ (Samstæða). Dæmi: Rekstur flugfélaga (Staðbundið), upplýsingatækni (Samræmt), stafræn upplifun viðskiptavina (Sameinað), flotastýring (Samstæða).
Lárétt örvatímalína með fjórum þroskastigum; dæmi listuð undir hverju stigi; staðsetningarmerki LHG á örinni
Breiðþotufloti: 13 tegundir farþegaþotna í dag → 6-9 fyrir 2030 (A340-600, A330-200, 767-300, 747-400, A340-300 teknar úr notkun 2026-27, 777-200 fyrir 2028). Flotinn stækkar úr 782 (í rekstri, 2025) í 814 fyrir 2030. Hlutfall næstu kynslóðar flugvéla hækkar úr 27% í 58%; hlutfall breiðþotna úr 25% í 28%.
Vinstri: tafla yfir samþættingu flugvéla með X-merkingum fyrir þær sem fara úr rekstri; Hægri: þrír mælikvarðareitir með tölfræði flota
Fjórir flokkar ávinnings af nýjum flota: Eldsneyti og sjálfbærni (allt að -30% eldsneytiseyðsla), MRO (að meðaltali -20-30% MRO-kostnaður), áhöfn (allt að +3% framleiðni áhafnar), Cargo (+100% tekjur af flutningsrými). Niðurstaða: allt að 15 prósentustiga aukning á framlegð á fyrstu flugleiðum; að meðaltali 10 milljóna evra EBIT-aukning á hverja nýja breiðþotu.
Fjórir jafnstórir dálkar með ljósmyndaborðum og örvum niður á við sem sýna áhrifamælikvarða; neðst er samantektarstika með helstu lykiltölum
Markmið um CO2-losun: -30,6% gCO2/RTK fyrir 2030 miðað við 2019; -50% nettó CO2 fyrir 2030; CO2-hlutleysi fyrir 2050. Fjögur sjálfbærniverkefni: Flugfloti (230 nýjar flugvélar, minni CO2-losun og 1,4 milljarða evra eldsneytissparnaður á ári), Rekstur (4,5% eldsneytissparnaður fyrir 2030, AeroSHARK filmuhúð), SAF (fyrst til að bjóða SAF í reglulegu flugi), Samstarf (Synhelion sólarorkueldsneyti).
Vinstra megin: rami með losunarmarkmiðum og þremur áherslutölum um samdrátt; Hægra megin: fjórar raðir með verkefnum, ljósmyndum og lýsingum
Þrjár miðstöðvar bjóða upp á Allegris / SWISS Senses. Hlutfall nýrra úrvalsvara hjá Lufthansa og SWISS eykst úr 12% (2025) → 33% (2026) → 68% (2027) → 85% (2028) → 94% (2029) → 100% (2030). Sætum á Premium Economy fjölgar um ~50% á milli 2019 og 2030. First Class er fínstillt og Business Class gerð persónulegri.
Vinstra megin: listi yfir fjóra vöruflokka með táknum; Hægra megin: svæðis-/tímalínurit sem sýnir hlutfall nýrrar vöru á móti núverandi eftir árum, ásamt myndum af innanrými farþegarýmis
Helstu mælikvarðar viðskiptavina: ~5% aukning á meðaleyðslu í hverri færslu á stafrænum rásum milli ára; 70% þjónustubeiðna fara í gegnum stafrænar rásir; 800 þúsund notendur á dag þegar mest lætur í Lufthansa appinu (4,6 stjörnur í App Store); yfir 50% viðskiptavina fljúga með fleiri en einu flugfélagi innan LHG í hverri ferð; 161% aukning á mánaðarlegum nýskráningum í Miles & More árið 2024 miðað við 2021.
Sex hluta mósaíknet með blöndu af mælikvarðareitum og myndum; áherslutölur með skýringum
Miles & More er með yfir 45 milljónir meðlima. Fjórar stoðir: Vildarkerfi (punktar og staða sem ýtir undir tryggð þvert á samstæðuna), Greiðslur (samstarfskreditkort með Deutsche Bank), Verslun (víðtækir möguleikar á að safna og nota punkta hjá samstarfsaðilum), Samstarf (hótel, verslanir, samstarfsflugfélög).
2×2 mósaíknet þar sem hver fjórðungur inniheldur mynd og heiti á stoð kerfisins í feitletri ásamt lýsingu
Glæra fyrir efnisyfirlit sem sýnir núverandi kafla: „Ítargreining: Viðsnúningur Lufthansa Airlines“.
Lóðréttur listi yfir dagskrá; virkur kafli auðkenndur með dökkbláum lit; óvirkir kaflar í ljósgráum lit
Brúttó Adj. EBIT áhrif viðsnúningsáætlunar LHA: ~35% tekjuáhrif, ~65% kostnaðarlækkun. Fossarit sýnir einstakar aðgerðir: Tilboð fyrir úrvals viðskiptavini, verslun og aukatekjur, bættur rekstrarstöðugleiki, aukin framleiðni, skilvirkni á jörðu niðri og sjálfvirkni, framúrskarandi kostnaðarstjórnun í stjórnsýslu. Samtals: 1,5 milljarðar evra fyrir 2026; brúttóáhrif upp á 2,5 milljarða evra fyrir 2028.
Vinstra megin: tveir prósentureitir (skipting tekna/kostnaðar); Í miðju: lárétt fossarit/stigarit; Hægra megin: strikaður markmiðsrammi
Glæra fyrir efnisyfirlit sem sýnir núverandi kafla: „Ítargreining: Fjárfesting í ITA Airways“.
Lóðréttur listi yfir dagskrá; virkur kafli auðkenndur með dökkbláum lit; óvirkir kaflar í ljósgráum lit
Þriggja stoða rökstuðningur fyrir fjárfestingu í ITA: LHG (aðlaðandi fjárfestingarkostur, víðtækari aðgangur að ítalska markaðnum), ITA (nýstofnað fyrirtæki með hagkvæmar auðlindir), Ítalía (mikilvægasti markaður LHG utan heimalanda og Bandaríkjanna), Róm FCO (ein af bestu miðstöðvum Evrópu hvað varðar gæði, kostnað og vaxtargetu).
2×2 mósaíknet með víxlum á dökkbláum og ljósum reitum; hver reitur er með feitletraða fyrirsögn og stutta lýsingu; lífsstíls- og áfangastaðamyndir
Kort af Evrópu sem sýnir íbúafjölda í kringum miðstöðvar LHG innan 60 mínútna radíuss (Frankfurt 7m, München 3m, Zürich 3m, Vín 3m, Brussel 5m, Róm 4m, o.s.frv.). Fimm stefnumótandi röksemdir: Áhersla á viðskiptavini (ITA er sterkt staðbundið vörumerki), alþjóðavæðing (menningarleg auðgun), vaxtarmöguleikar (nýr heimalarkaður, stækkun leiðakerfis), rekstrarstöðugleiki með offramboði, landfræðilegur sveigjanleiki (Róm sem stækkanleg 5 stjörnu miðstöð).
Vinstra megin: hringlaga Evrópukort með íbúafjöldahringjum; Hægra megin: fimm stefnumótandi röksemdir með táknum og feitletruðum fyrirsögnum
Þriggja fasa vegvísir fyrir samlegðaráhrif: Skref 1 (minnihlutaeign, 2025): 20-30% samlegðaráhrifa — fínstilling leiðakerfis/miðstöðva, samræming í sölu, setustofur og Miles & More, skilvirkni í fraktflutningum. Skref 2 (2026-27): 70-80% — Star Alliance, fínstilling á leigu og viðhaldi (MRO), samræming upplýsingatækni. Eftir fulla sameiningu: 100% samlegðaráhrif (10-15% af tekjum ITA 2024) — miðlæg eignaraðild flugvéla, tæknilegt viðhald, fjármögnun. Kaupréttur í boði til 2033.
Lögskipt lárétt tímalína með þremur samlegðarfösum; hver fasi sýnir hlutfall áhrifa og tiltekin vinnusvið í merktum reitum
Glæra fyrir efnisyfirlit sem sýnir núverandi kafla: „Fjárhagsuppgjör Q3 og horfur fyrir FY2025“.
Lóðréttur dagskrárlisti; virkur hluti auðkenndur með dökkbláum lit; óvirkir hlutar í ljósgráum lit
Rekstrarreikningur fyrir árið 2024 samanborið við 2023: Tekjur 37.581 milljónir evra (+6%), rekstrargjöld 39.097 milljónir evra (+9%), leiðrétt EBIT 1.645 milljónir evra (-39%), leiðrétt EBIT-framlegð 4,4% (-3,2 prósentustig), EBIT 1.731 milljónir evra, hagnaður 1.380 milljónir evra (-18%), leiðrétt frjálst fjárflæði 840 milljónir evra (-55%). Kostnaðarþrýstingur vegna efniskostnaðar (+10%) og starfsfólks (+8%).
Fjárhagstafla í fullri breidd með dökkblárri hauslínu; raðir mælikvarða skiptast á milli feitletraðra auðkenna og venjulegs texta; dálkur fyrir prósentubreytingar
Q3 2025 samanborið við Q3 2024: Tekjur 11.199 milljónir evra (+4%), leiðrétt EBIT 1.331 milljónir evra (-1%), leiðrétt EBIT-framlegð 11,9% (-0,6 prósentustig), hagnaður 966 milljónir evra (-12%). Helstu atriði: efniskostnaður án eldsneytis +11% (hringað inn), eldsneytiskostnaður -8% (hringað inn), leiðrétt frjálst fjárflæði 818 milljónir evra á móti 128 milljónum evra (+539%, hringað inn).
Fjárhagstafla með hringlaga áherslumerkingum á helstu breytingum milli ára; flipastýring fyrir samantekt FY2024 / upplýsingar Q3 2025
KPI-mælikvarðar farþegaflugfélaga: ASK 96.366m (+3,2%), SLF 87,5% (+0,4 prósentustig), Yield 8,9€c (-5,4%, stuttflug -5,9%, langflug -5,1%), RASK 9,4€c (-2,2%), CASK 6,1€c (+0,5%). Leiðrétt EBIT 1.158 milljónir evra (12,9%) samanborið við 1.162 milljónir evra (13,1%) í Q3'24, breyting -4. Framlag ITA: +35 milljónir evra í leiðrétt EBIT.
Þriggja dálka uppsetning: KPI-tafla til vinstri, súluritsamanburður í miðju, skýringartexti í punktum til hægri
Brúarmynd (waterfall) yfir leiðrétt EBIT/frjálst fjárflæði það sem af er ári: Leiðrétt EBIT 1.480 milljónir evra (vs. '24: 1.177 milljónir evra) + afskriftir 1.884 milljónir evra + vinnufé 808 milljónir evra − annað fjárflæði frá rekstri 233 milljónir evra = handbært fé frá rekstri 3.939 milljónir evra (vs. '24: 3.303 milljónir evra) − hrein fjárfesting (CAPEX) 1.811 milljónir evra − IFRS 16 leigugreiðslur 286 milljónir evra = leiðrétt frjálst fjárflæði 1.842 milljónir evra (vs. '24: 1.006 milljónir evra).
Lárétt brúarmynd (waterfall) með jákvæðum (dökkbláum) og neikvæðum (gráum) brúarþáttum; samanburðarbólur við fyrra ár fyrir ofan upphafs- og lokasúlur
Lausafé: 11,9 milljarðar evra (sept. 2025) á móti 11,0 milljörðum evra (des. 2024), markmið 8-10 milljarðar evra. Hrein skuld 5,1 milljarður evra + lífeyrisskuldbindingar 2,1 milljarður evra = 7,2 milljarðar evra heildar hrein skuld/lífeyrir. Hrein skuld/EBITDA: 1,6x (sept. 2025) á móti 2,0x (des. 2024). BBB-/Baa3 stöðugar horfur. 600 milljóna evra breytanlegt skuldabréf gefið út í september með 0% vöxtum.
Þrír hlutar: súlurit yfir lausafé til vinstri, staflað súlurit yfir hreina skuld í miðju, skýringartexti í punktum til hægri
Spá fyrir FY2025: ASK +~4% vs. 2024, leiðrétt EBIT mun aukast verulega vs. 2024, hrein fjárfesting (CAPEX) 2,7-3,3 milljarðar evra, leiðrétt frjálst fjárflæði stöðugt vs. 2024, arðgreiðsluhlutfall 20-40% af hagnaði. Q4 2025: afköst ~+4% YoY, RASK óbreytt, CASK aukning <+2,5% YTD, leiðrétt EBIT hjá LH Technik stöðugt. 2026: afköst +4%, tvöfalt fleiri afhendingar á langflugsvélum, LHA Turnaround með 1,5 milljarða evra áhrif á heildartekjur.
Efst: fimm reitir með KPI-spám í dökkbláum lit; Neðst til vinstri: ítarleg tafla fyrir Q4 2025; Neðst til hægri: punktalisti með horfum fyrir 2026
Dagskrárglæra sem auðkennir núverandi virkan hluta: „Fjárhagsleg miðtímamarkmið 2028-2030“.
Lóðréttur dagskrárlisti; virkur hluti auðkenndur með dökkbláum lit; óvirkir hlutar í ljósgráum lit
Fjárhagsleg markmið 2028-2030: 8-10% leiðrétt EBIT-framlegð, 15-20% leiðrétt ROCE, >2,5 milljarðar evra í leiðrétt frjálst fjárflæði á ári. Fjárhagslegur rammi: Traust fjárfestingarstig (Investment Grade), 8-10 milljarðar evra í lausafé, arður 20-40% af hagnaði. Sex stefnumótandi áherslur: sjálfbær og arðbær vöxtur, hámarka samlegðaráhrif samstæðu, umbreyting flugfélaga, á meðal 3 stærstu í flugfrakt á heimsvísu, MRO Ambition 2030, besta teymið í greininni.
Vinstri: sex táknmyndir fyrir stefnumótandi áherslur með skýringum; Miðja/Hægri: tveir staflaðir markmiðskassar (fjárhagsleg markmið + fjárhagslegur rammi); merkingin „Sterk heildarávöxtun hluthafa“
Brúarmynd (waterfall) frá núverandi leiðréttri EBIT-framlegð upp á 4% (2024) að markmiðinu 8-10% (2028-2030): Vöxtur flugfélaga (+lítill), nýting samstæðu (~3 prósentustig, floti og ný úrvalsþjónusta), kostnaðarumbreyting LHA (merki um viðsnúning), MRO og Cargo (+hóflegt), mótvindur (neikvætt). Lykilatriði: Búist er við að LHA nái EBIT-framlegð í efri hluta tugsins; tekið er fullt tillit til þekkts mótvinds vegna kostnaðarverðbólgu og reglugerðarkostnaðar.
Lárétt brúarmynd (waterfall) með jákvæðum bláum súlum og neikvæðum gráum súlum; lokamarkmiðsbil skyggt
Sögulegur arður á hlut og úthlutað magn (milljónir evra): 2015 0,50€ (232m€), 2016 0,50€ (234m€), 2017 0,80€ (377m€), 2018 0,80€ (380m€), 2023 0,30€ (359m€), 2024 0,30€ (359m€). Arðgreiðsluhlutfall 20-40% af hagnaði; ör upp á við gefur til kynna áform um vöxt arðgreiðslna.
Súlurit sem sýnir sögulegar úthlutanir með DPS-merkingum (arður á hlut) yfir hverri súlu; ör upp á við með arðgreiðsluhlutfalli efst til hægri
Fimm lykilatriði í fjárfestingarsögunni: (1) Hagstætt markaðsumhverfi (seig eftirspurn, framboðstakmarkanir, samþjöppun í Evrópu), (2) Fjölbreyttir vaxtarsprotar og áhersla á gæðaþjónustu, (3) Ein samstæða — samþætt og skalanlegt rekstrarlíkan, (4) Umbreyting hafin — fyrstu áþreifanlegu merkin, (5) Markmið: forskot til framtíðar — öguð fjármálastjórnun fyrir eftirsóknarverða ávöxtun til hluthafa.
Vinstra megin: ljósmynd af flugvél í fullri hæð; Hægra megin: fimm tölusettir punktar fjárfestingarsögunnar með feitletruðum fyrirsögnum
Kaflaskil fyrir viðbótarupplýsingar í viðauka.
Miðjuð fyrirsögn og undirtitill á hvítum bakgrunni; hefðbundið vörumerki í fæti
Heildarumferðartölur Lufthansa Group Airlines í Q3: Farþegar 41.701 þús. (+3,4%), ASK 96.366m (+3,2%), RSK 84.349m (+3,7%), sætanýting 87,5% (+0,4 prósentustig), nýting í fraktflugi 56,5% (+1,1 prósentustig), 293.156 flugferðir (+2,6%). Mánaðarleg sundurliðun (júlí/ágúst/september) miðað við 2024 fyrir hvern KPI-mælikvarða.
Gagnatafla í fullri breidd með dökkbláum haus; dálkar fyrir mánuði auk heildartölu fyrir Q3; línur með víxlum litum
Helstu atriði fraktflutninga í Q3: Leiðrétt EBIT 49 milljónir evra (6,0% framlegð) samanborið við 38 milljónir evra (4,9%) í Q3'24 (+11). Magnaukning +11%, tekjur 824 milljónir evra (+5%), SWISS World Cargo tekur þátt í samstarfsverkefni (JV) með Lufthansa Cargo og United (200 áfangastaðir), bætt nýting 60,4% (+1,9 prósentustig). Nýr rafrænn bókunarvettvangur fyrir almennan varning. Einingarkostnaður -6% án eldsneytis.
Fjórskipt uppsetning: vinstra megin EBIT-súlurit + texti um rafrænar bókanir; í miðju tvær tölfræðireitir; hægra megin upplýsingareitur um SWISS JV + reitur fyrir nýtingarhlutfall
Technik í Q3: Tekjur 1.942 milljónir evra (+171 milljón evra miðað við 1.771 milljón evra í Q3'24, +10%); Leiðrétt EBIT 130 milljónir evra (6,7%) samanborið við 161 milljón evra (9,1%) í Q3'24, -31. Helstu samningar: Cathay Group heildarviðhald íhluta fyrir 747/777 (6 ár), grunnviðhald easyJet framlengt um 7 ár. Lækkun EBIT stafar af veikari USD og áhrifum tolla + kostnaði við uppbyggingu framleiðslu.
Vinstra megin: tvö fjárhagsleg súlurit (tekjur og EBIT); Hægra megin: þrír skýringarhlutar með punktalistum og viðhaldsmyndum
Eldsneytisáhætta LHG: varnarhlutfall 90% fyrir Q4 og FY2025. Flugvélaeldsneyti eftir varnir: $842/tonn (Q4), $824/tonn (FY). Áætlaður heildareldsneytiskostnaður: 7,27 milljarðar evra (Q4: 1,74 milljarðar evra). Næmnifylki eldsneytis sýnir sviðsmyndir fyrir blandað JET-verð miðað við samsetningar af hráolíuverði og „„jet crack spread““.
Vinstra megin: tafla með varnargögnum fyrir Q4/FY2025; Hægra megin: litakóðað næmnifylki eldsneytis (grænt=lágur kostnaður, grátt=hár kostnaður)
Ítarlegur rekstrarreikningur Lufthansa Group: Tekjur 11.199 milljónir evra, rekstrargjöld 10.504 milljónir evra (gjöld og skattar 1.547 milljónir evra, eldsneyti 2.003 milljónir evra, starfsfólk 2.349 milljónir evra, afskriftir 595 milljónir evra), Leiðrétt EBIT 1.331 milljón evra (11,9%), EBIT 1.343 milljónir evra, hreinn hagnaður 966 milljónir evra. Hlutdeild í afkomu hlutdeildarfélaga 154 milljónir evra. Tekjuskattar -361 milljón evra.
Ítarleg fjárhagstafla í fullri breidd; dökkblár haus; víxl á feitletruðum og venjulegum línum; samanburðardálkar fyrir Q3'25 og Q3'24
Tafla með sögulegum fjárhagstölum til níu ára (2016-2024): Rekstrarlegir KPI-mælikvarðar (RASK án gengisáhrifa, CASK án eldsneytis), rekstrarreikningur (tekjur, eldsneytiskostnaður, Leiðrétt EBIT, framlegð), efnahagsreikningur (heildareignir, hrein skuld+lífeyrisskuldbindingar, Leiðrétt ROCE), sjóðstreymi (handbært fé frá rekstri, CAPEX, frjálst sjóðstreymi). Helstu atriði: Áhrif COVID 2020 (-40% EBIT framlegð), bati í 7,6% árið 2023, 4,4% árið 2024.
Fjárhagstafla með mörgum dálkum sem nær yfir 9 ár; flokkað eftir tegund (KPI, rekstur, efnahagur, sjóðstreymi); neðanmálsgreinar neðst
Staflað súlurit sem sýnir gjalddaga lántöku eftir árum (2025-2033): Almenn skuldabréf, Hybrid-bréf, breytanleg skuldabréf, Schuldscheindarlehen, flugvélafjármögnun (tryggð), annað. Stærstu gjalddagar: 2026 (~2,2 milljarðar evra), 2028 (~1,75 milljarðar evra), 2030 (~2,1 milljarðar evra). Athugið: nær ekki yfir greiðslur vegna rekstrarleigu.
Staflað súlurit með litakóðuðum flokkum skuldagerninga; skýringar neðst; árlegar gjalddagasúlur frá 2025 til 2033
Lagalegur fyrirvari sem nær yfir takmarkanir á dreifingu, að ekki skuli treysta á kynninguna fyrir fjárfestingarákvarðanir, enga ábyrgð fyrirtækisins eða samstæðunnar, fyrirvara um framtíðarspár og takmarkanir á tilteknum lögsagnarumdæmum (US Securities Act, FSMA).
Hvítur bakgrunnur með fyrirsögninni „Fyrirvari“ og þéttum lagatexta; hefðbundinn síðufótur
Framlengdur lagalegur fyrirvari sem nær yfir mælikvarða sem eru ekki samkvæmt GAAP, yfirlýsingu um að ekki sé um útboðslýsingu að ræða, takmarkanir gagnvart hæfum fjárfestum (EU Prospectus Regulation 2017/1129), staðfestingar viðtakanda og trúnaðarskyldur.
Hvítur bakgrunnur með framhaldi af lagalegum fyrirvara; hefðbundinn síðufótur
Algengar spurningar um þessa glæru og undirliggjandi kynningarefni.
Þetta 45 síðna sniðmát inniheldur skipulagða fjárfestakynningu sem nær yfir stefnumótandi ramma, ítargreiningu á rekstrareiningum (Airlines, MRO, Cargo, Eurowings), rökstuðning fyrir fjárfestingu í ITA Airways, fjárhagsuppgjör fyrir Q3 2025, afkomuspá fyrir FY2025, millitímamarkmið fyrir 2028-2030 og ítarlegan viðauka með flugtölfræði, rekstrarreikningi, fjárhagsgögnum til margra ára og endurgreiðsluferli skulda.
Þetta sniðmát hentar fullkomlega fyrir fjármálastjóra (CFO), teymi í fjárfestatengslum, stefnumótunaraðila fyrirtækja, hlutabréfagreinandur og MBA-nema sem þurfa fyrirmynd að bestu starfsvenjum við upplýsingagjöf til fjárfesta í flug- eða flutningageiranum, afkomukynningar, efni fyrir fjárfestadaga eða stefnumótandi kynningarferðir (roadshows).
Kynningin notar faglega hönnun í samræmi við vörumerkjaímynd Lufthansa Group, með dökkbláum (#003366) og hvítum litum. Hún einkennist af skýru letri án þverstrika, faglegri framsetningu gagna með fossaritum, súluritum og KPI-mælaborðum, ásamt blöndu af stórum ljósmyndum og hreinum skýringarmyndum.
Glærurnar innihalda fossarit (fyrir EBIT-hlutfall og sjóðstreymi), stafluð súlurit (fyrir gjalddaga skulda og mælikvarða flugflota), KPI-reiti, lárétt tímalínurit, svæðisrit (fyrir innleiðingu úrvalsþjónustu), rekstrartöflur, töflur yfir flugtölfræði, fylki fyrir eldsneytisverðsnæmni og vegvísa fyrir samlegðaráhrif.
Já. Uppbygging glæranna, útlit og aðferðir við myndgerð gagna eru fullkomlega aðlaganleg. Stefnumótandi rammi (stoðirnar fjórar, One Group), fossarit fyrir viðsnúningsáætlun, tímalína samlegðaráhrifa og glærur um millitímamarkmið nýtast vel fyrir hvaða fyrirtæki sem er með margar rekstrareiningar sem kynnir fyrir fjárfestum eða stjórnum.
Kynningin sýnir fjárhagstölur fyrir árið 2024 (37,6 milljarðar evra í tekjur, 4,4% leiðrétt EBIT-hlutfall), uppgjör Q3 2025 (11,2 milljarðar evra í tekjur, 11,9% framlegð), sögulegan rekstrarreikning frá 2016-2024, efnahagsreikning, sjóðstreymisgreiningu, töflur yfir eldsneytisvarnir og markmið fyrir 2028-2030 (8-10% leiðrétt EBIT-hlutfall, >2,5 milljarðar evra í leiðrétt frjálst sjóðstreymi á ári).
Já, glæra 14 fjallar ítarlega um sjálfbærniáætlunina, þar á meðal SBTi-markmið (-30,6% gCO2/RTK fyrir 2030, -50% nettó CO2, CO2-hlutleysi fyrir 2050), nútímavæðingu flugflotans sem helsta verkfærið, eldsneytissparnað í rekstri, innleiðingu SAF (sjálfbært flugvélaeldsneyti) og samstarfið við Synhelion um sólarorkueldsneyti.
Já, þrjár sérstakar glærur fjalla um fjárfestinguna í ITA Airways: stefnumótandi rökstuðning (Ítalía sem mikilvægasti markaður LHG utan heimasvæða, Róm FCO sem 5-stjörnu tengimiðstöð), hvernig ITA styrkir fjöltengistöðvastefnu LHG og ítarlega tímalínu samlegðaráhrifa sem sýnir 20-30% samlegð í lok árs 2025, 70-80% árin 2026-27 og 100% eftir fulla samþættingu.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Sæktu innblástur í faglega hönnun, veldu þinn stíl og búðu til glærur með fullkominni textabirtingu. Knúið af Nano Banana—byrjaðu að búa til kynninguna þína núna.
Þinn AI-þjónn fyrir glærur. Sparaðu tíma, skín hraðar með snjallri kynningargerð.


© 2026 2slides. Allur réttur áskilinn.