
Hluti af safninu Dæmi um fjárfestakynningar · Dæmi um japanskar fjárfestakynningar
Isetan Mitsukoshi Holdings H1 FY2026 Earnings Presentation — Uppgjörskynning japönsku vöruhúsasamstæðunnar (TSE 3099) fyrir sex mánaða tímabilið apríl–september 2026 (fjárhagsárið sem lýkur í mars 2027). Hún nær yfir afkomu fyrri árshelmings, hækkun á áætlun ársins og framgang í 1. áfanga núverandi langtímaáætlunar. Þetta er kynning á japönsku (決算説明会資料) dagsett 13. nóvember 2026, en frumútgáfan var birt á TDnet (upplýsingakerfi kauphallarinnar í Tókýó). Allur texti hér að neðan er þýddur, en tölur í jenum eru haldnar í einingu fyrirtækisins, sem eru hundruð milljóna jena (億円).
Notar forsíðu þessarar kynningar sem stílfyrirmynd fyrir glærur úr þínu eigin efni. Eða veldu hvaða síðu sem er hér fyrir neðan og notaðu uppsetningu hennar sem fyrirmynd.
Flýtileiðsögn
Merki
Deila glærunum
Isetan Mitsukoshi Holdings H1 FY2026 Earnings Presentation — Uppgjörskynning japönsku vöruhúsasamstæðunnar (TSE 3099) fyrir sex mánaða tímabilið apríl–september 2026 (fjárhagsárið sem lýkur í mars 2027). Hún nær yfir afkomu fyrri árshelmings, hækkun á áætlun ársins og framgang í 1. áfanga núverandi langtímaáætlunar. Þetta er kynning á japönsku (決算説明会資料) dagsett 13. nóvember 2026, en frumútgáfan var birt á TDnet (upplýsingakerfi kauphallarinnar í Tókýó). Allur texti hér að neðan er þýddur, en tölur í jenum eru haldnar í einingu fyrirtækisins, sem eru hundruð milljóna jena (億円).
Ítarleg sýn á hverja glærusíðu, þar á meðal útlit, lykilefni og sjónræna þætti.
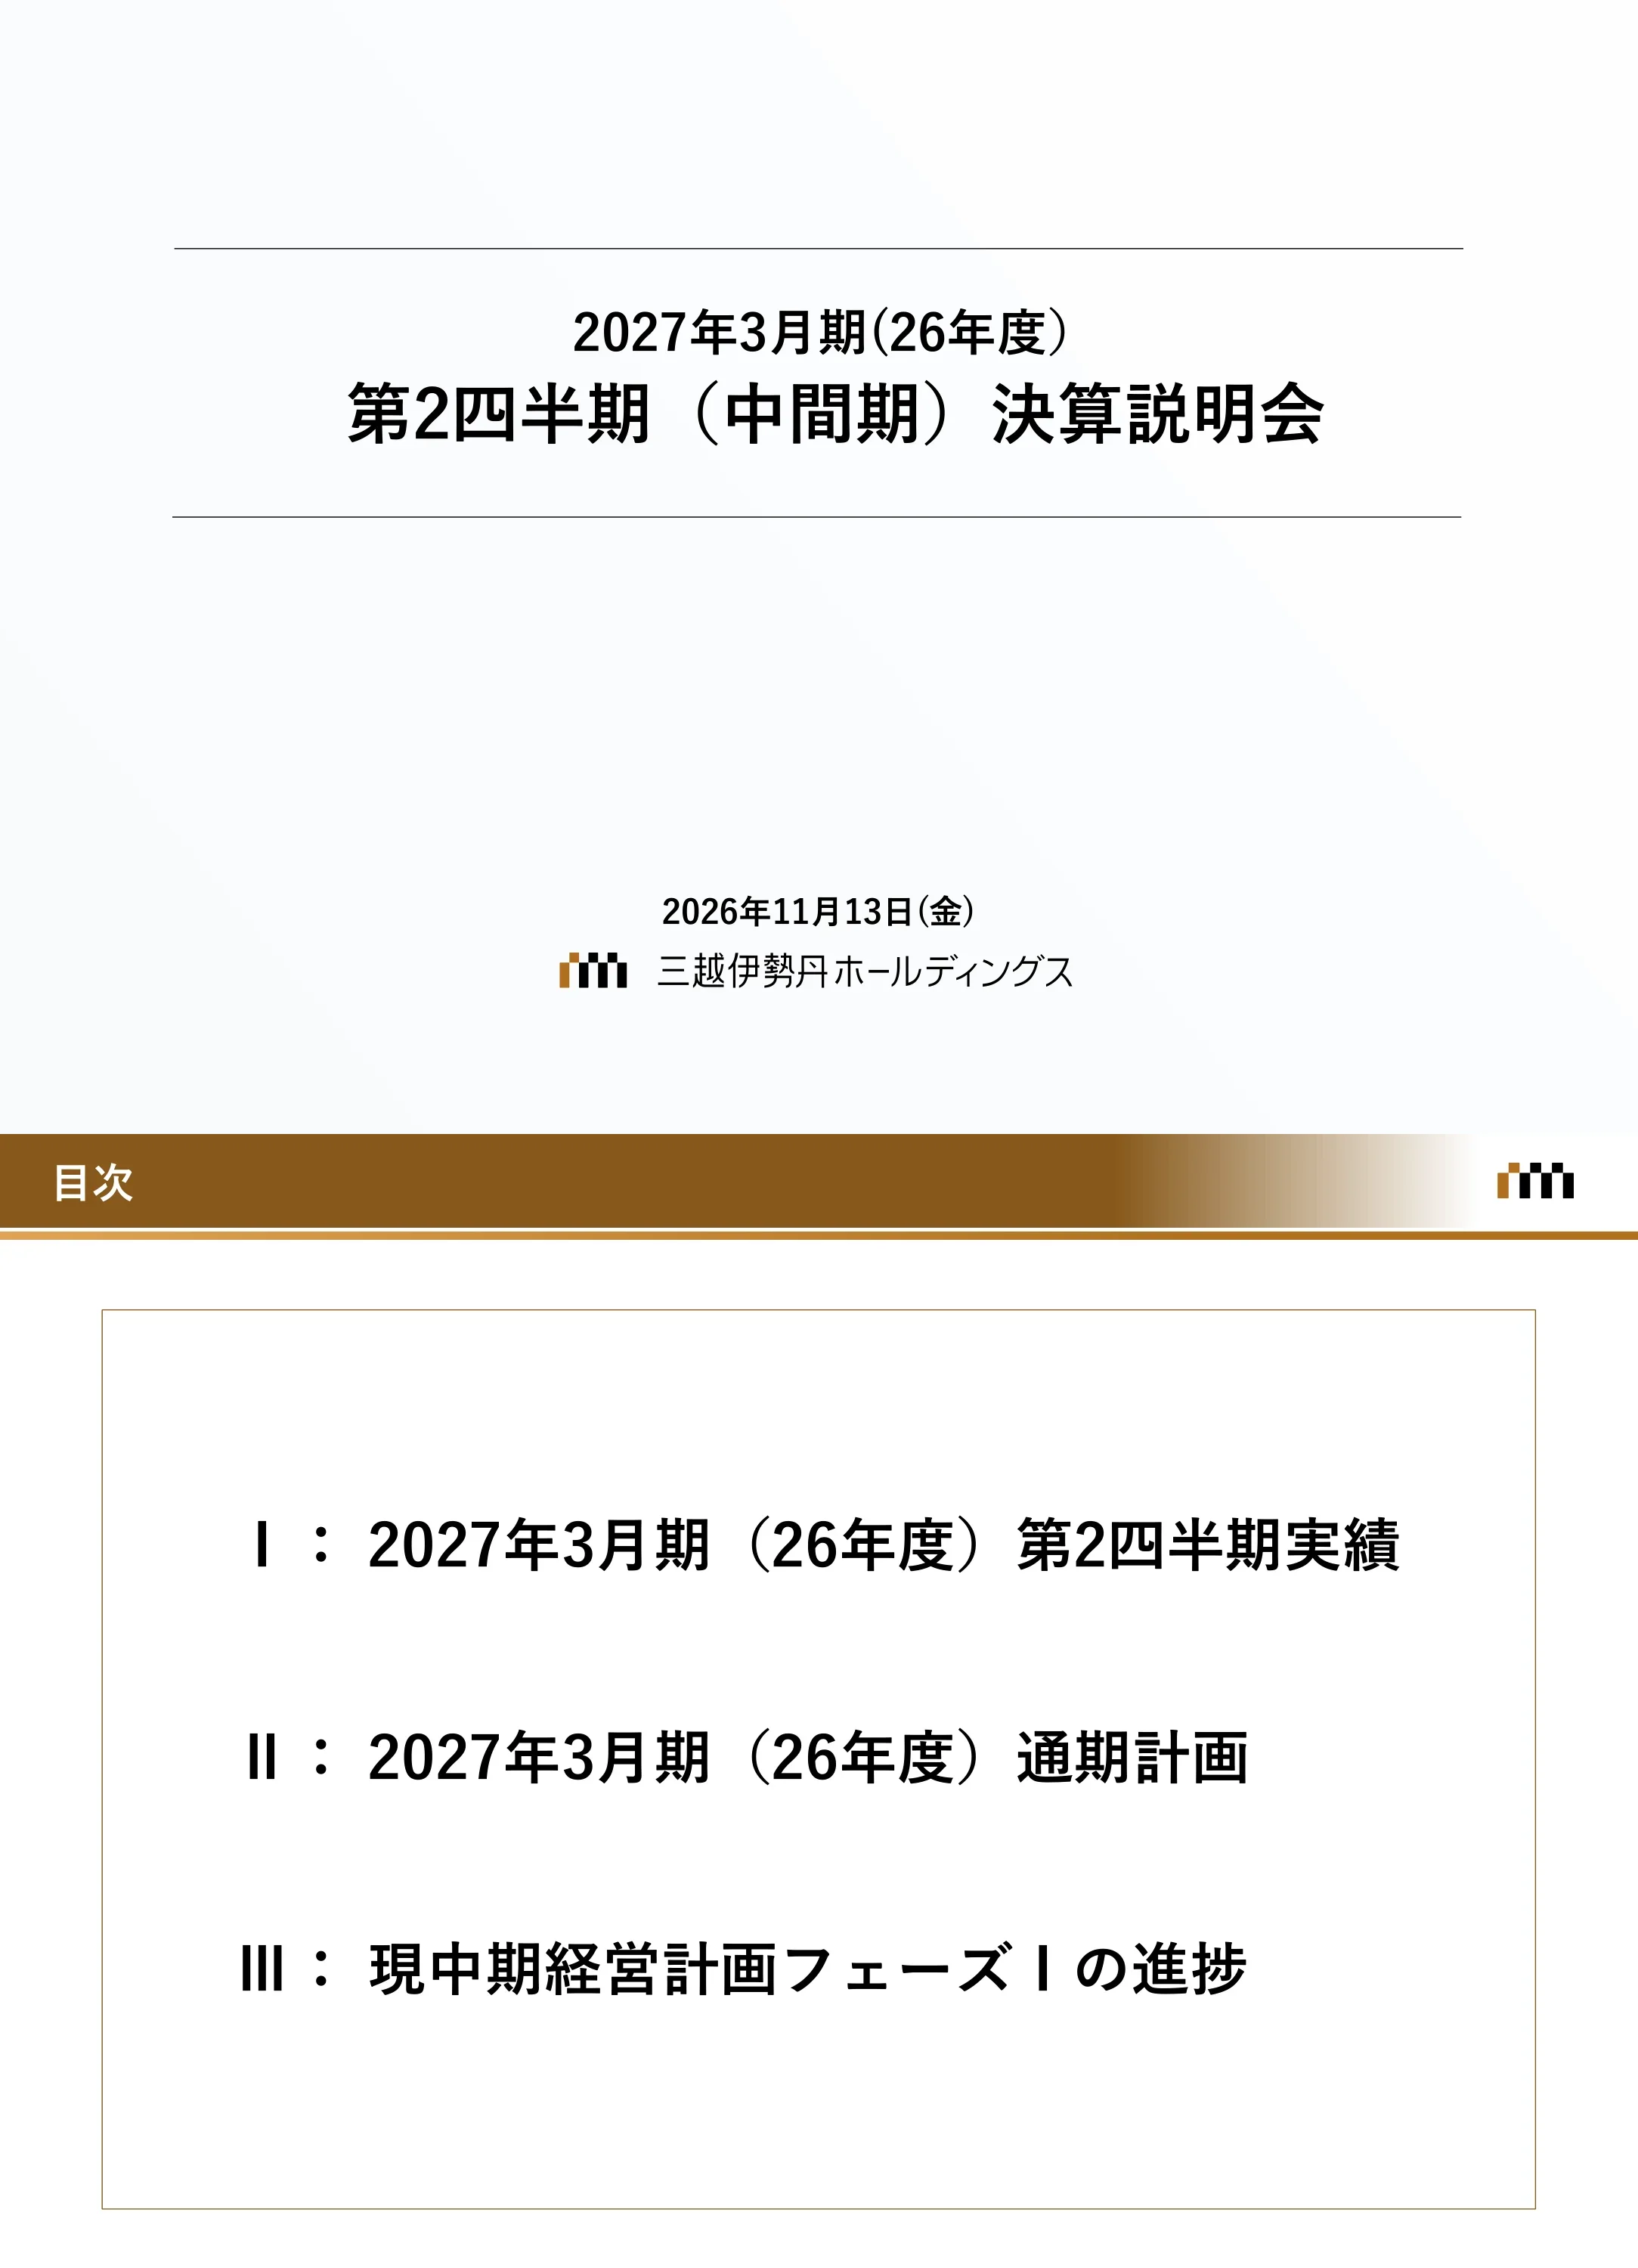
Titilsíða þar sem stendur „Fjárhagsár sem lýkur í mars 2027 (FY2026) — Uppgjörskynning fyrir annan ársfjórðung (milliuppgjör)“, dagsett föstudaginn 13. nóvember 2026, með merki Isetan Mitsukoshi Holdings.
Miðjaður titill á milli tveggja láréttra lína á ljósum bakgrunni; dagsetning og merki fyrirtækisins neðst í miðju.
Dagskrá með þremur hlutum: I. Afkoma 2. ársfjórðungs (Q2) FY2026 (fyrir árið sem lýkur í mars 2027); II. Áætlun fyrir allt fjárhagsárið FY2026; III. Framvinda 1. áfanga núverandi langtímaáætlunar í stjórnun.
Brún stika efst með titlinum „Efnisyfirlit“; einn rammaður kassi sem listar upp þrjá liði með rómverskum tölustöfum.
Kaflaskil þar sem dagskráin er endurtekin; liður I (afkoma Q2 FY2026) er auðkenndur en liðir II og III eru gráaðir út.
Sami dagskrárrammi og á síðu 2; virki liðurinn er svartur en óvirkir liðir eru ljósgráir.
Þrjú lykilatriði: sala til innlendra viðskiptavina jókst jafnt og þétt með dýpri tengslum við skilgreinda viðskiptavini; sala til erlendra viðskiptavina hélt áfram að vaxa umfram væntingar eftir Q1, studd af fjölbreyttari uppruna gesta og eigin CRM-aðgerðum fyrirtækisins; með aukinni heildarsölu og stjórn á kostnaði í samræmi við áætlanir náði samstæðan metrekstrarhagnaði og hreinum hagnaði fyrir bæði Q2 og fyrri árshelming.
Einn stór rammaður textakassi með þremur punktum; lykilsetningar eru í rauðum lit.
H1 (apríl–september) í hundruðum milljóna jena: heildarvelta (þ.m.t. leigutakar til ákveðins tíma) 6.549 (106,6%, +406); heildarsala 6.356 (106,6%, +394); hrein sala 2.632 (103,7%, +93); framlegð 1.643 (105,3%, +82); stjórnunar- og sölukostnaður (SG&A) 1.267 (101,7%, +21); rekstrarhagnaður 375 (119,4%, +61); reglulegur hagnaður 400 (120,9%, +69); hreinn hagnaður 371 (126,4%, +77). Viðmiðunarfjórðungar: rekstrarhagnaður Q1 188 (120,6%), Q2 186 (118,2%); hreinn hagnaður Q1 223, Q2 148 (140,5%). Skilaboð: söluvöxtur drifinn áfram af innlendum stórverslunum; SG&A haldið vel undir söluvexti; rekstrarhagnaður og hreinn hagnaður í sögulegu hámarki fyrir Q2 og H1.
Grár samantektarkassi með þremur punktum efst; aðaltafla fyrir uppsafnaða afkomu H1 vinstra megin og viðmiðunartöflur fyrir Q1/Q2 hægra megin, hver með rauntölum, breytingu milli ára í % og raunbreytingu milli ára.
Heildarsala innlendra stórverslana á H1 var 5.595 hundruð milljónir jena (106,2%, +324): innlendir viðskiptavinir 4.765 (103,6%), erlendir viðskiptavinir 829 (124,1%, +161). Isetan Mitsukoshi (verslanir í Tókýó) samtals 3.879 (108,4%) — innlendir 3.222 (105,9%), erlendir 657 (122,5%). Svæðisbundin fyrirtæki samtals 1.715 (101,4%) — innlendir 1.543 (99,0%, ▲16), erlendir 172 (130,7%). Sundurliðun fyrir Q1 og Q2 sýnd til viðmiðunar. Neðanmálsgrein: kerfi til að skrá sölu til erlendra aðila breyttist á FY2026, svo tölur fyrir FY2025 voru endurreiknaðar samkvæmt nýja kerfinu.
Samantektarkassi með tveimur punktum; breið tafla með uppsafnað H1 (rauntölur/YoY%/YoY mismunur) vinstra megin og viðmiðunarsvæði fyrir Q1 og Q2 hægra megin; gráar samtölulínur.
Heildarsala á H1 (hundruð milljóna jena) eftir verslunum: Isetan Shinjuku 2.118 (110,1%, +193); Mitsukoshi Nihombashi 838 (108,7%); Mitsukoshi Ginza 625 (108,3%); Isetan Tachikawa 137 (96,1%); Isetan Urawa 159 (98,3%); samtals fimm verslanir í Tókýó 3.879 (108,4%). Svæðisbundnar: Sapporo Marui Mitsukoshi 277 (101,1%); Sendai Mitsukoshi 114 (98,0%); Nagoya Mitsukoshi 275 (97,7%, fyrir áhrifum af endurbótum); Niigata Mitsukoshi Isetan 160 (100,8%); Iwataya Mitsukoshi 646 (106,6%); fimm svæðisbundin fyrirtæki 1.475 (102,5%). Heildarvelta einnig sýnd (t.d. Shinjuku 2.119).
Tvær töflur hlið við hlið (Tókýó-verslanir vinstra megin, svæðisbundin fyrirtæki hægra megin) með heildarveltu, heildarsölu, YoY % og YoY mismun; samtölulínur neðst í hvorri töflu.
SG&A á H1 var 1.267 hundruð milljónir jena (+21 milli ára): starfsfólk 436 (+0), auglýsingar 42 (▲0), leiga 152 (+3), útseld vinna 142 (+4), afskriftir 114 (+0), veitugjöld 49 (+1), annað 328 (+10). Sundurliðun á breytingu milli ára: umbætur á kostnaðarstrúktúr ▲23, sölutengt +10, stefnumótandi útgjöld +7, verðbólga +23, nýjar samstæðueiningar +4, annað ▲1. Umbætur á kostnaðarstrúktúr eru á áætlun miðað við árlegt markmið um ▲41 hundruð milljónir jena (um 56% framvinda á H1).
Samantektarkassi efst; tafla vinstra megin með SG&A liðum, rauntölum H1 og YoY mismun; fylki hægra megin sem greinir YoY breytinguna í sex drifkrafta.
H1 (hundruð milljóna jena): Stórverslanir — heildarsala 5.869 (106,2%), hrein sala 2.138, rekstrarhagnaður 308 (+53); Kredit, fjármögnun og Tomo-no-kai — 188 (103,2%), 176, OP 35 (+6); Fasteignir — 154 (135,4%), 154, OP 23 (+4); Annað — 143 (102,4%), 163, OP 7 (▲3); Samtals 6.356 (106,6%), 2.632, OP 375 (+61). Skýringar: stórverslanir hækkaði um 53 hundruð milljónir jena vegna sölu umfram áætlun og hagræðingar í kostnaði; notkun eigin kreditkorta jókst; fasteignahluti mætti auknum kostnaði með stöðugum pöntunum hjá dótturfélagi í innanhússhönnun.
Skýringar fyrir rekstrarhluta í þremur punktum fyrir ofan fimm lína töflu yfir rekstrarhluta.
Kaflaskil þar sem liður II (áætlun fyrir allt fjárhagsárið FY2026) er auðkenndur.
Dagskrárrammi þar sem virki liðurinn er svartur.
Gert er ráð fyrir að sterk þróun H1 haldi áfram á H2; fyrirtækið hækkar áætlun um heildarsölu innlendra stórverslana; rekstrarhagnaður er endurskoðaður upp í 860 hundruð milljónir jena, sem þýðir að markmiði 1. áfanga fyrir lok áætlunartímabilsins (FY2027) upp á 850 hundruð milljónir jena er náð ári fyrr; hreinn hagnaður er endurskoðaður upp í 655 hundruð milljónir jena, sem (að undanskildum sérstökum þáttum fyrra árs eins og frestuðum sköttum o.fl.) viðheldur metstigi fyrra árs.
Einn rammaður kassi með þremur punktum; endurskoðaðar tölur eru í rauðum lit.
Áætlun fyrir FY2026 (hundruð milljóna jena, % milli ára, mismunur milli ára, breyting miðað við áætlun á Q1-tíma): heildarvelta (gross handling sales) 14.150 (105,0%, +670, +100); heildarsala 13.700 (105,4%, +704, +100); hrein sala 5.630 (103,2%, +173, +10); framlegð 3.490 (103,6%, +122, +30); rekstrarkostnaður (SG&A) 2.630 (102,5%, +62, +10); rekstrarhagnaður 860 (107,5%, +59, +20); reglulegur hagnaður 870 (100,5%, +4, +40); hagnaður sem tilheyrir móðurfélagi 655 (86,1%, ▲105, +25). Neðanmálsgrein: hagnaður fyrra árs innihélt sérstaka liði.
Samantektarbox með tveimur punktum; ein tafla með áætlun, % milli ára, mismun milli ára og mismun miðað við Q1-áætlun.
Innlendir viðskiptavinir: upphaflegri áætlun haldið í ljósi stöðugrar þróunar á H1 og í október. Erlendir viðskiptavinir: áætlun fyrir árið í heild hækkuð í 116,4% miðað við fyrra ár. Árið í heild (hundruð milljóna jena): samtals fyrir innlendar vöruhúsakeðjur 12.150 (105,6%, +124 miðað við Q1-áætlun) — innlendir viðskiptavinir 10.425 (104,0%), erlendir viðskiptavinir 1.725 (116,4%, +124 miðað við Q1-áætlun). Isetan Mitsukoshi samtals 8.410 (107,4%); svæðisbundin fyrirtæki samtals 3.740 (101,9%). Áætlun fyrir H2: innlendar vöruhúsakeðjur 6.554 (105,2%), erlend sala 895 (110,1%).
Samantekt í tveimur punktum; tafla skipt í blokkir fyrir rauntölur H1, áætlun H2 og áætlun fyrir árið í heild fyrir fyrirtækið í Tókýó, svæðisbundin fyrirtæki og samtals, hvert með undirlínum fyrir innlenda/erlenda viðskiptavini.
Áætlunin gerir ráð fyrir stöðugri þróun hjá innlendum viðskiptavinum út árið (104,0% miðað við fyrra ár) og áframhaldandi, þó hóflegri, sterkri þróun hjá erlendum viðskiptavinum á H2 (116,4% miðað við fyrra ár). Línurit ber saman FY2026 (heil lína) og FY2025 (punktalína) fyrir sölu til innlendra (græn) og erlendra (appelsínugul) viðskiptavina frá apríl til mars, með merkingum fyrir viðburði eins og Golden Week, þjóðhátíðardag Kína, jól og kínverska nýárið. Línuritið er án gilda á y-ás, svo ekki er hægt að lesa tölur beint út frá punktunum.
Samantekt í tveimur punktum; merkingar fyrir fjórðunga Q1–Q4 fyrir ofan línurit sem sýnir þróun eftir mánuðum, skipt með punktalínum milli fjórðunga.
Heildarsala samkvæmt áætlun fyrir árið í heild (hundruð milljóna jena): Isetan Shinjuku 4.596 (108,1%, +346); Mitsukoshi Nihombashi 1.795 (106,2%); Mitsukoshi Ginza 1.359 (110,8%); Isetan Tachikawa 304 (97,4%); Isetan Urawa 355 (101,0%); fimm verslanir í Tókýó 8.410 (107,4%). Svæðisbundnar: Sapporo Marui Mitsukoshi 609 (101,7%); Sendai 249 (97,8%); Nagoya 576 (94,8%, áhrif vegna endurbóta); Niigata 348 (102,0%); Iwataya 1.409 (106,5%); fimm svæðisbundin fyrirtæki 3.192 (102,1%).
Sama tveggja taflna snið og á síðu 7, sýnir áætlun fyrir árið í heild í stað niðurstaðna fyrir H1.
Áætlun um rekstrarkostnað (SG&A) fyrir árið í heild uppfærð í 2.630 hundruð milljónir jena (+62 milli ára), sem endurspeglar hærri sölutengdan kostnað. Markmið um umbætur á kostnaðarstrúktúr uppfært í ▲46 hundruð milljónir jena (▲5 miðað við Q1-áætlun). Liðir: starfsfólk 914 (▲5), auglýsingar 96 (+8), húsaleiga 307 (+3), útseld vinna 285 (+10), afskriftir 231 (+2), veitugjöld 96 (+6), annað 701 (+38). Drifkraftar: umbætur ▲46, sölutengt +31, stefnumótandi +24, verðbólga +43, ný samstæðufélög +9, annað +2.
Samantektarbox; tafla yfir liði vinstra megin og fylki yfir drifkrafta hægra megin, hliðstætt síðu 8.
Árið í heild (hundruð milljóna jena): Vöruhúsakeðjur — heildarsala 12.680 (105,2%), hrein sala 4.590, rekstrarhagnaður (OP) 705 (framlegð 5,6%, +49 milli ára, +15 miðað við Q1-áætlun); Kredit/fjármögnun/Tomo-no-kai — 396, 366, OP 73 (18,4%, +9, +3); Fasteignir — 330 (121,4%), 330, OP 46 (13,9%, ▲0, +3); Annað — 301, 351, OP 36 (12,0%, +1, ▲1); Samtals — 13.700, 5.630, OP 860 (6,3%, +59, +20). Áætlanir um rekstrarhagnað hækkaðar fyrir vöruhúsakeðjur (+15), kredit/fjármögnun og fasteignir.
Umfjöllun í þremur punktum fyrir ofan töflu yfir rekstrarhluta með áætlun um rekstrarhagnað, framlegð rekstrarhagnaðar, breytingu milli ára og mismun á Q1-áætlun.
Kaflaskil þar sem liður III er auðkenndur.
Dagskrárrammi með virkum lið III.
Fyrri langtímaáætlun miðaði að því að eyða áhyggjum um framtíð vöruhúsakeðja („endurreisn vöruhúsakeðja“); núverandi áætlun fylgir skýrri stefnu um að tryggja hraðari vöxt. Áhyggjur í fyrri áætlun (lág arðsemi, ytri áföll, fækkun íbúa) og niðurstöður: núllpunktshlutfall 75,7% á FY2024 (▲25,2 prósentustig vs. FY2021); auðkenndir viðskiptavinir 7,61 milljón (+3,16 milljónir); sala til auðkenndra viðskiptavina 6.395 hundruð milljónir jena (+2.136 hundruð milljónir jena). Nýlegum áhyggjum fjárfesta (sveiflur hjá erlendum viðskiptavinum, framlag dótturfélaga til líftímavirðis (LTV), næsta áætlun) er svarað með aðgerðum: uppfærsla á ferlum fyrir einstaklingsviðskiptavini og útvíkkun þeirra til erlendra viðskiptavina, efling samstarfs innan samstæðunnar og langtíma fasteignaþróun („machika“ eða bæjarþróun).
Grár haus; vinstri dálkur með fyrri áhyggjum og niðurstöðum, stór ör, hægri dálkur með nýlegum áhyggjum og núverandi aðgerðum.
Nýtir þá fágætu eign sem felst í „viðskiptavinahópi sem sækist eftir gæðum og næmni“ í gegnum fólk, kerfi og stafræna tækni. Ferli: laða viðskiptavini að sérhæfðum vöruhúsum → auðkenning með kortum og öppum → uppsöfnuð gögn og persónuleg tengsl → þrenns konar nýting (hagræðing kostnaðar/fjárfestinga, aukning á LTV, alþjóðleg viðskiptatækifæri). Staða á H1 FY2026: hlutfall sölu-, almenns og stjórnunarkostnaðar (SG&A) 21,2% (▲1,2pt) og rekstrarframlegð 5,4% (+0,6pt) hjá innlendum vöruhúsum; endurbætur á þremur flaggskipum skiluðu 114% sölu miðað við fyrra ár; auðkenndir viðskiptavinir 8,67 milljónir (+0,73 milljónir); sala til auðkenndra viðskiptavina 106%; viðskiptavinir samstæðunnar sem kaupa fyrir yfir ¥3 milljónir 116%; meðlimir í erlendu appi 1,28 milljónir; sala í gegnum erlent app 149%; sala í gegnum erlenda gaisho (reikningsviðskipti) 162%.
Ferlimynd frá vinstri til hægri með lóðréttum textaborðum, táknum, rauðum ramma utan um aðgerðir og niðurstöðuspjöldum hægra megin; kassi fyrir langtímasýn neðst.
Rekstrarhagnaður hefur vaxið jafnt og þétt í hlutfalli við auðkennda viðskiptavini: 763 hundruð milljónir jena (rauntölur FY2024), 800 (rauntölur FY2025), 860 (áætlun FY2026), sem fer fram úr upprunalegri áætlun FY2027 um 850 hundruð milljónir jena ári fyrr en áætlað var. Sala til auðkenndra viðskiptavina: 6.395, 6.786 og 6.960 hundruð milljónir jena. Félagið ætlar að styrkja auðkenningu erlendra viðskiptavina fyrir öflugan vöxt; áætlun fyrir FY2027 verður birt í maí 2027. Línurit yfir fjölda auðkenndra viðskiptavina og súlur fyrir FY2027 eru án gagnamerkinga, svo þau gildi eru ekki læsileg.
Samantekt í punktum fyrir ofan samsett súlu- og línurit með tveimur y-ásum (hundruð milljóna jena vinstra megin, 10.000 manns hægra megin) og FY2024–FY2027 á x-ás; Phase I tímabilið auðkennt með gulu.
Eyðsla á hvern viðskiptavin eykst eftir því sem tengslin dýpka. Innlendir viðskiptavinir (H1 FY2026, eyðsla á mann á hálfu ári): hækkar úr óauðkenndum í MI app-meðlimi (~2x), MI kortameðlimi (~3x), MI W-meðlimi (app + kort, ~2x) og innlenda gaisho-viðskiptavini (~2x). Erlendir: gaisho-viðskiptavinir eyða um það bil sexfalt meira en skattfrjálsir viðskiptavinir; stefnt er að því að búa til auðkennda erlenda viðskiptavini frá FY2027 með tvíhliða samskiptum. Sala til erlendra aðila í október 2026 jókst mikið vegna fjölbreytts uppruna gesta, appa og gaisho. Súlurnar sýna ekki algildar tölur, aðeins margfeldi.
Samantektarkassi fyrir ofan tvö hliðstæð súlurit (innlent vinstra megin, erlent hægra megin) með rauðum bognum örvum sem sýna margfeldi.
Tafla fyrir FY2026 — rauntölur H1 / breyting á milli ára á H1 / áætlun fyrir árið: heildarvelta (gross handling sales) 6.549 / +406 / 14.150 hundruð milljónir jena; heildarsala 6.356 / +394 / 13.700; SG&A 1.267 / +21 / 2.630; rekstrarhagnaður 375 / +61 / 860; hrein hagnaður 371 / +77 / 655; áætluð arðsemi eigin fjár (ROE) 10,7% (0,6pt yfir tilkynningu frá maí 2026). Viðskiptatengdir KPI: sala til auðkenndra viðskiptavina 3.292 hundruð milljónir jena (+191) á móti 6.960 fyrir árið; sala til þeirra sem kaupa fyrir yfir ¥3 milljónir hjá samstæðunni 936 hundruð milljónir jena (+128) á móti 2.520 fyrir árið.
Samantektarkassi; KPI-tafla skipt í fjárhagslega og viðskiptatengda KPI-hópa með rauðum ramma utan um ROE og vöxt viðskiptatengdra KPI.
H1: gestagangur í innlend vöruhús hélst í 101% miðað við fyrra ár vegna endurbóta sem leggja áherslu á gæði og næmni. Endurbætur á deild vestrænna sætinda hjá Isetan Shinjuku lyftu sambærilegri sölu úr 86% (apríl, vegna framkvæmda) í 98%, 121%, 143%, 142% og 142% (maí–september) í gegnum þrjá áfanga endurbóta. Næst: matur sem aðalaðdráttarafl, þróun vörumerkja á heimsmælikvarða og eigin aðfangakeðja til að ná framlegð bæði vöruhúss og samstæðufélaga; matvælamerki (SPA) með franska súkkulaðigerðarmanninum Bernachon opnar 17. mars 2027 í aðalbyggingu Isetan Shinjuku, hæð B1.
Tvö spjöld: vinstra megin eru niðurstöður H1 með kassa um gestagang og mánaðarlegt línurit; hægra megin eru framtíðaráætlanir með súluriti sem ber saman almenna framlegð og framlegð eigin aðfangakeðju, ásamt tilkynningu um opnun.
Fjárfesting í endurbótum á flaggskipunum þremur fyrir FY2026 er um 60 hundruð milljónir jena; sambærileg sala á endurbættum svæðum var 114% miðað við fyrra ár. Isetan Shinjuku: eigin vörumerki og endurskipulagning á vestrænum sætindum (45 vörumerki fyrir mars 2027), síðan endurbætur á ilmvatnsdeild með yfir 60 vörumerkjum. Mitsukoshi Nihombashi: VIP-verslanir í stíl setustofa (Delvaux á 3. hæð, síðan Rolex á 1. hæð) og endurskipulagning matvæla (sætindi endurnýjuð í fyrsta sinn í 19 ár; ferskvörur og upplifunarsvæði næst). Mitsukoshi Ginza: lúxusverslanir og alþjóðlegar tillögur, síðan viðburðahæð fyrir menningu, vörumerki (IP) og matarviðburði.
Haus með fjárfestingartölu; tafla með myndum af verslunum og hugtökum í röðum, endurbætur á H1 og endurbætur frá H2 og áfram í dálkum.
Niðurstöður H1: auðkenndir viðskiptavinir 8,67 milljónir (109%); gullkortameðlimir 320.000 (103%, +7.510); meðlimir með grunnkort 170.000 (217%); meðlimir í erlendu appi 1,28 milljónir (erlent app + WeChat). Næst: fullt úrval korta með hágæðakortinu MICARD+ THE ONE (útgáfa frá febrúar 2027) og tveggja þrepa punktakerfi frá febrúar 2027 þar sem punktum er skipt í vöruhúsapunkta og kreditpunkta (t.d. MICARD+ GOLD 10% samtals, THE ONE 11% samtals).
Vinstra spjald með KPI-töflum; hægra spjald með fjórum kortamyndum og samanburðartöflu á punktahlutföllum (núverandi vs. nýtt).
H1: GCP (Group Customer Program) platínuviðskiptavinir 584 hundruð milljóna jena sala (106%); úrvals „diamond“ viðskiptavinir 653 hundruð milljóna jena (119%); afgreiðsla í svæðisbundnu grunnneti 81 hundruð milljóna jena (132%); framlag samstæðu (federation) 1.187 hundruð milljóna jena (104%). Næst: samskipti í gegnum app — aukin persónuleg markaðssetning (hafin), AI-aðstoðarmaður fyrir verslunarupplýsingar (frá H2 FY2026), innkaupabeiðnir (hafnar); samþætting auðkenna (ID) tengdra rekstrareininga við Isetan Mitsukoshi ID — Nikko Travel (áætlað í mars FY2026), MI Food Style (frá FY2027).
Niðurstöðutöflur vinstra megin; áætlunartöflur í gulu og ljósbláu hægra megin.
H1: afgreiðsla innlendra „gaisho“ viðskiptavina 1.186 hundruð milljóna jena (105%); erlendir „gaisho“ 131 hundruð milljóna jena (162%). ONE Group gaisho × Tanseikai boðsviðburður haldinn tvisvar á ári hjá Isetan Shinjuku; Tanseikai þann 4. september 2026 skilaði 54 hundruð milljónum jena, sem er meira en 28 hundruð milljóna jena sala á fyrsta degi nýársútsölu þann 2. janúar 2008. Næst: nýr gestrisnisviðburður „TANSEIKAI THE NIGHT“ í febrúar 2027 fyrir helstu innlendu og erlendu viðskiptavinina, haldinn kvöldið fyrir Tanseikai, undir einkunnarorðunum „Að hreyfa við hjörtum með krafti fólksins“.
Niðurstöðutafla og samanburðarbox fyrir viðburði vinstra megin; hugmyndatafla fyrir viðburð hægra megin.
Trekt með fimm stigum: (1) endurreisnarfasinn — frá því að „byggja upp“ viðskipti yfir í „einstaklingsmiðuð“ viðskipti; (2) núverandi áætlun Phase I (FY2025–27) — umbreyting með samstæðusamstarfi (federation); (3) Phase II (FY2028–30) — þróun ferla og undirbúningur fyrir „machika“; (4) uppskerufasi (FY2031+) — innleiðing á Isetan Mitsukoshi „machika“; (5) til langs tíma — framúrskarandi alþjóðleg einstaklingsviðskipti. Breyting úr 1:1 tillögum í 1:20 þvert á vöruhús, fjármál, fasteignir, tengda starfsemi og ný viðskiptatækifæri, með það að markmiði að skapa tekjur af smásölumiðlum (retail-media).
Öfug trekt vinstra megin með númeruðum fösum; hægri hluti með samanburði á „fyrir/eftir“ og Venn-skýringarmynd með hringjum sem skarast og miðast við „samstæðusamstarf“.
Um 70% af eigin fasteignum (lóðarstærð um 130.000 m²) verða áfram í eigu félagsins til að rækta kjarna vöruhúsareksturs og auka virði eigna; fyrir hin 30% verður gerð kerfisbundin endurskoðun út frá vísindalegum sjónarmiðum þar sem vegið verður á milli virðisaukningar (enduruppbygging, áætluð í um 8 verkefnum) og sölu, til að auka hagnað eða bæta skilvirkni — t.d. breyting í hótel eða aðra notkun, og hagræðing á stærð verslana.
Flæðirit með brúnum haus: 70%/30% skipting sem leiðir í box fyrir eignarhald, enduruppbyggingu og sölu, og þaðan í niðurstöðubox og rúnnaða skýringaborða.
Fyrsta hótelverkefni samstæðunnar, þar sem fimm skrifstofubyggingar í eigu félagsins eru sameinaðar til að laða að hágæðaviðskiptavini hvaðanæva úr heiminum. Áætluð opnun árið 2032; hótelmerki sem kemur í fyrsta sinn til Japans, með framhlið sem tengist Isetan Shinjuku. Upplýsingar gætu breyst í samræmi við viðskipta- eða efnahagsaðstæður; útlitsteikningar eru til skýringar.
Titill með innfelldu korti; brúnn borði; svæðiskort með hring utan um Shinjuku 3-chome stöðvarsvæðið; tvær arkitektateikningar (norðurhlið og austurinngangur).
Lag 0: sköpun (fasteigna)fjármagns með vísindalegri kerfisbreytingu. Lag 1: hagnaður af eign (hótelrekstur). Lag 2: hagnaður af machika-rekstri/samstæðu (greiðslur, tilvísanir í ferðalög, innanhússhönnun). Lag 3: hagnaður af gagnkvæmum tilvísunum viðskiptavina við vöruhúsið (lúxusferðir fyrir og eftir opnun). Lag 4: hagnaður af smásölumiðlum (+α). Markmið: ávöxtun langt umfram eigið fé og langt umfram hagnað af sölu lands, þar sem hóteldvöl er breytt í úrvals verslunarupplifun.
Lagskipt skýringarmynd frá 0 til 4 með ör upp á við fyrir „hagnaðarsöfnun“ og láréttri ör fyrir „virðisaukningu“; niðurstöðubox hægra megin.
Byggja upp „IT-vettvang fyrir einstaklingsviðskiptavini“ sem tengir innlenda og erlenda snertifleti við efni og gögn samstæðunnar, með því að nota gervigreind og fólk. Fjórir vettvangar: samþætting meðlima (hver), efni (hvað), netverslun/app (hvar), gögn (hvernig). Vaxtarskref: Phase I (FY2025–27) uppbygging vettvangs, t.d. sameiginlegt ID fyrir innlend og erlend vöruhús og AI-spálíkön fyrir „gaisho“; Fasi II (FY2028–30) ID fyrir alla samstæðuna, uppsöfnun efnis, persónustilling, AI-markaðssetning; uppskerufasi (FY2031+) machika-snertifletir, utanaðkomandi efni og sköpun nýs virðis.
Samantektarbox; fylkistafla með fjórum vettvangsröðum og þremur fösum í dálkum.
Skilgreina æskilega hæfni og stuðla að vexti með þjálfun og skiptum. Tegundir hæfileika: stjórnunarhæfileikar samstæðu; „þrenningar“-hæfileikar í einstaklingsviðskiptum sem sameina getuna til að skilja (skilningur á viðskiptavinum), skapa (virðissköpun) og tengja (hönnun upplifunar); og sérfræðingar í rekstri. Áfangaskipt: Phase I — kerfisbinda þróun hæfileika í einstaklingsviðskiptum og hreyfanleika milli rekstrareininga; Fasi II — þróa hæfileikafólk sem finnur tækifæri þvert á virðiskeðjuna; uppskerufasi — skapa ný viðskipti og markaði.
Vinstri hluti með innfelldum hæfnisboxum og þriggja raða skilgreiningartöflu; hægri hluti með þremur dálkum fyrir fasa í lóðréttum texta, aðskildum með gráum örvum.
Framgangur í fjórum megináhersluþáttum (materialities), þar á meðal innleiðing í FTSE4Good Index Series. Staða FY2026 → áætlun FY2027: fjöldi samstarfsfyrirtækja (good partner companies) 549 (miðað við 30. sept 2026) → 600; verslunum sem nýta 100% endurnýjanlega orku fjölgaði um 2 og vettvangsathuganir hjá verksmiðjum annars stigs birgja → GHG Scope 1+2 ▲24% miðað við FY2023, hlutfall endurnýjanlegrar orku 30%, 100% birgja upplýstir um siðareglur; hlutfall kvenna í stjórnunarstöðum 32,0% (1. apríl 2026) → 34%; hlutfall kvenna í stjórn 33,3% → 30% eða hærra. Sjálfbærnikynning áætluð 4. desember 2026 og sjálfbærniskýrsla 15. janúar 2027.
Tafla með fjórum litakóðuðum línum fyrir megináhersluþætti og dálkum fyrir helstu verkefni, framgang FY2026 og áætlun FY2027; rauð tímalína neðst.
Með áætlaðan ávöxtunarkröfu eigin fjár upp á 8–9% stefnir fyrirtækið að bættri arðsemi fjárfestingar (ROIC) í átt að 10% arðsemi eigin fjár (ROE) eða hærri, og fylgist með ROIC eftir rekstrareiningum eftir úthlutun höfuðstöðvakostnaðar. Framgangur FY2026 (spá fyrir Q2 á ársgrundvelli) á móti upphaflegri áætlun: ROE 10,7% vs. 10,1%; samstæðu-OP 860 vs. 815 hundruð milljónir jena, ROIC 8,7% vs. 8,3%; vöruhúsarekstur (þ.m.t. MI Tomo-no-kai) OP 703 vs. 663, ROIC 10,7% vs. 10,1%; fjármögnun OP 75 vs. 74, ROIC 3,8% vs. 3,7%; fasteignir OP 52 vs. 48, ROIC 6,6% vs. 6,2%; tengd starfsemi OP 31 vs. 31, ROIC 8,2%. Til viðmiðunar: Áætlun FY2027 við upphaf — OP 850 hundruð milljónir jena, ROIC 7,8%.
Samantektarbox; vinstra megin er ROE/OP/ROIC tafla eftir rekstrareiningum; hægra megin er skýringarmynd af tengslum á milli eininga með ROIC-hringjum.
Stefnt er að um 12% ROE til meðallangs tíma. Innflæði í fasa I (FY2025–27): handbært fé frá rekstri um 2.600 hundruð milljónir jena og eignasala um 700 hundruð milljónir jena; útflæði: vaxtar- og viðhaldsfjárfestingar um 1.200 hundruð milljónir jena og endurgreiðslur til hluthafa um 1.500 hundruð milljónir jena, auk frekari skoðunar. Spár fyrir FY2026: handbært fé frá rekstri 980 hundruð milljónir jena (+60 miðað við maí-spá; FY2025 rauntala 900); eignasala 250 hundruð milljónir jena (FY2025 370); fjárfestingar 442 hundruð milljónir jena (FY2025 380); endurgreiðslur til hluthafa um 560 hundruð milljónir jena — arðgreiðslur um 290 og endurkaup 270 (FY2025 545: arðgreiðslur 215, endurkaup 330). Stefna: 70%+ heildarútgreiðsluhlutfall (safnað), stigvaxandi arðgreiðslur, DOE 5%+ frá FY2027.
Skipt í tvennt (innflæði og útflæði), hvort um sig með boxum fyrir áætlun fasa I og framgang FY2026, tengt með grárri ör.
Efling vaxtarfjárfestinga með aga. Heildarfjárhæð fasa I vs. FY2025 rauntala vs. FY2026 áætlun (hundruð milljóna jena): innihald (endurbætur vöruhúsverslana, machika-fjárfesting) 530 / 136 / 173; DX og kerfi 130 / 40 / 51; virðisaukning fasteigna 170 / 68 / 74; framleiðni (mannauður, rekstrar-DX) 30 / 9 / 17; öryggi (viðhald LCC-bygginga, uppfærsla núverandi kerfa) 360 / 127 / 127; samtals 1.220 / 380 / 442. Launabætur og þjálfun eru áætluð í sölu-, almennum og stjórnunarkostnaði (SG&A) og eru undanskilin hér.
Fjárfestingartafla flokkuð í vaxtar- og viðhaldsfjárfestingar, með dálkum fyrir heildarfjárhæð fasa I og FY2025/FY2026.
Vegna hækkunar á afkomuspá eru bráðabirgða- og lokagreiðsluspár fyrir FY2026 hækkaðar um ¥2 hvor, úr ¥20 í ¥22 (leiðrétt fyrir hlutabréfaskiptingu), sem hækkar árspána úr ¥40 í ¥44 og DOE í 5,0% (fyrri spá 4,5%). Arður á hlut: FY2021 ¥5, FY2022 ¥7, FY2023 ¥17, FY2024 ¥27, FY2025 ¥35; DOE 0,8%, 1,0%, 2,3%, 3,3%, 4,0%. Endurkaup: FY2023 150, FY2024 250, FY2025 330, FY2026 270 hundruð milljónir jena (í vinnslu; um 80 hundruð milljónir jena eftir frá nóvember 2026). Heildarútgreiðsluhlutfall 31%, 17%, 50%, 85%, 76%, 88% (spá FY2026). Stefna: stigvaxandi arður og DOE 5%+, heildarútgreiðsla 70%+ yfir fasa I. Súlur fyrir FY2027–30 eru án gilda.
Samantektarbox; samsett línurit með arðgreiðslusúlum og DOE-línu með punktalínu-spá, ásamt töflu yfir endurkaup og heildarútgreiðsluhlutfall fyrir neðan.
Kynnir fjórar spurningar fjárfesta og svörin sem fylgja: (1) innlendir viðskiptavinir eru sterkir — eru áhyggjur af sjálfbærni? → viðleitni til að ná til og auka gæðaneyslu þeirra sem eru með mikla næmni; (2) framgangur og væntanlegur árangur CRM fyrir erlenda viðskiptavini? → verkefni fyrir erlenda viðskiptavini; (3) bætt arðsemi svæðisbundinna verslana og nýtt hlutverk þeirra? → samstæðubandalag án einangrunar fyrir svæðisbundna viðskiptavini; (4) er undirbúningur dótturfélaga fyrir uppskerufasann á áætlun? → starfræn þróun hlutdeildarfélaga.
Titilbox á ljósum bakgrunni; innrömmuð tafla með fjórum línum fyrir spurningar/svör, auðkenndar með gulu.
Beinist að alþjóðlegum markaði fyrir „hánæma gæðaneyslu“ (vandláta neytendur) og miðar að því að hækka LTV (líftímavirði) með dýpri einstaklingsbundnum tengslum. Ytra umhverfi: íbúafjöldi og smásölumarkaður í Japan dregst saman, en íbúum heimsins fjölgar og innlendi markaðurinn fyrir gæðaneyslu stækkar með aukinni skautun. Nálgun: markaðssköpun (áhersla á hvernig fólk kaupir), innihaldssköpun (einstakar endurbætur), viðskiptavinasköpun (frá fjölda til einstaklings) og ferli sem liggur frá því að laða að viðskiptavini um allan heim til auðkenningar, tvíhliða samskipta, persónulegrar nálgunar og langtíma LTV-vaxtar.
Samantektarbox; vinstri hluti um makróumhverfi og tækifæri; hægri hluti með þremur sköpunarþemum og þrepaskiptu flæði niður á við.
Uppbygging erlends viðskiptavinahóps með svipuðum hætti og innanlands í gegnum gaisho, erlend öpp og GCP, þar sem boðið er upp á persónulega þjónustu með tvíhliða samskiptum. Vegferð viðskiptavinarins frá því fyrir ferðalag þar til komið er í endurtekna heimsókn: aðlöðun (vörumerkjasamskipti fyrir erlenda viðskiptavini frá mars 2027), auðkenning við kaup (frá apríl 2027), aukin notkun með tvíhliða samskiptum (frá apríl 2027) og lífstíðarviðskiptavinir í gegnum GCP fyrir erlenda viðskiptavini (frá apríl 2027).
Samantektarbox; tveir rammahópar; fjögurra þrepa vegferðarröð með örvalaga merkimiðum og tímasettum verkefnum.
„Vísindi vöruhúsverslana“ lækkuðu núllpunktshlutfall svæðisbundinna verslana úr 98,5% (FY2022) í 85,9% (áætlun FY2026), sem er 12,6 prósentustiga bæting; rekstrarhagnaður á svæðinu jókst úr 10 hundruð milljónir jena (FY2022) í 102 hundruð milljónir jena (áætlun FY2026). Afgreiðsla í gegnum grunnetið jókst um 132% á milli ára, sem samsvarar um 5% af sölu svæðisbundinna vöruhúsverslana; raunveruleg sala á svæðinu jókst um 103% á H1 FY2026 miðað við H1 FY2025 (heildarsala 101%). Hagnaðarsúlur og núllpunktshlutföll fyrir milliliggjandi ár (FY2023–25) eru ómerkt og tölur ekki læsilegar.
Samantektarbox; vinstra megin er samsett línurit með súlum fyrir rekstrarhagnað og línu fyrir núllpunktshlutfall; hægra megin er staflað súluriti sem ber saman raunsölu á H1 2025 og H1 2026.
Þrjú samstarfsverkefni í vinnslu. Niðurbrot einangrunar: Business Support (skilvirkni í flutningum fyrir birgja), System Solutions (upplýsingatækniþjónusta), Studio Alta (auglýsingar innan samstæðu). Frá fjölda til einstaklings: MI Card (fullt úrval korta, þ.m.t. MICARD+ THE ONE), Nikko Travel (hágæða ferðir fyrir gaisho-viðskiptavini), Property Design (endurbótaverkefni fyrir gaisho-viðskiptavini). Frá lóðréttu til lárétts: MI Food Style (matvælamerki og tengingar í virðiskeðju), Property Design (tillögur um íbúðarhúsnæði samstæðunnar), Gift Solutions (hágæða gjafavörur í samstarfi við vöruhúsverslanir).
Samantektarbox; þrír dálkar með brúnum hausum sem hver um sig listar þrjú dótturfélög með stuttri lýsingu á hlutverki.
Framtíðarspár byggja á upplýsingum sem liggja fyrir við birtingu og fela í sér áhættu og óvissu; raunveruleg niðurstaða getur verið önnur vegna breytinga á rekstri eða efnahagslegum aðstæðum.
Haus með lógói; einn rammaður textakassi miðjaður á síðunni.
Algengar spurningar um þessa glæru og undirliggjandi kynningarefni.
Upprunalega skjalið er kynning á japönsku vegna afkomuuppgjörs (決算説明会資料) frá Isetan Mitsukoshi Holdings, dagsett 13. nóvember 2026 og birt á TDnet, upplýsingakerfi kauphallarinnar í Tókýó. Lýsingarnar hér eru þýðingar, en fjárhæðir í jenum eru haldnar í einingu fyrirtækisins, sem eru hundruð milljóna jena (億円).
Hún nær yfir fyrri helming FY2026 (apríl–september 2026), þ.e. annan ársfjórðung (milliuppgjör) fjárhagsársins sem lýkur í mars 2027, ásamt endurskoðaðri áætlun fyrir árið í heild og framgangi í 1. áfanga (FY2025–27) langtímaáætlunar stjórnenda.
Heildarsala nam 6.356 hundruðum milljóna jena (106,6% á milli ára), rekstrarhagnaður var 375 hundruð milljónir jena (119,4%) og hagnaður eftir skatta 371 hundruð milljónir jena (126,4%). Samkvæmt kynningunni er þetta metárangur fyrir fyrri árshelming og annan ársfjórðung.
Spá um rekstrarhagnað var hækkuð í 860 hundruð milljónir jena (+20 miðað við áætlun á Q1), sem þýðir að markmiði langtímaáætlunar fyrir FY2027 upp á 850 hundruð milljónir jena er náð ári fyrr en áætlað var. Hagnaður eftir skatta var hækkaður í 655 hundruð milljónir jena. Áætluð heildarsala í innlendum vöruhúsum er 12.150 hundruð milljónir jena, þar sem sala til erlendra viðskiptavina eykst um 116,4%.
Nei. Þetta er smásölufyrirtæki sem rekur vöruhús á borð við Isetan Shinjuku, Mitsukoshi Nihombashi og Mitsukoshi Ginza, auk svæðisbundinna vöruhúsa, ásamt fjármálaþjónustu, fasteignarekstri og tengdri starfsemi. Öpp og netverslun koma fram í kynningunni sem snertifletir við viðskiptavini í CRM-stefnu fyrirtækisins sem miðast við verslanir þess.
Spá um arðgreiðslur á miðju ári og við lok árs var hækkuð úr ¥20 í ¥22 á hlut (leiðrétt fyrir hlutabréfaskiptingu), sem gerir ¥44 árlega og 5,0% DOE. Endurkaup á eigin bréfum fyrir 270 hundruð milljónir jena standa yfir og áætlað heildarútgreiðsluhlutfall fyrir FY2026 er 88%.
Bls. 5–9 (samstæða, einstakar verslanir, rekstrarkostnaður og afkoma rekstrarhluta), bls. 12–17 (endurskoðuð áætlun), bls. 23 (fjárhagslegir og viðskiptatengdir KPI-mælikvarðar) og bls. 36–39 (ROE/ROIC, fjármagnsskipan, fjárfestingaráætlun og endurgreiðslur til hluthafa).

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Sæktu innblástur í faglega hönnun, veldu þinn stíl og búðu til glærur með fullkominni textabirtingu. Knúið af Nano Banana—byrjaðu að búa til kynninguna þína núna.
Þinn AI-þjónn fyrir glærur. Sparaðu tíma, skín hraðar með snjallri kynningargerð.


© 2026 2slides. Allur réttur áskilinn.