
Forma parte de Ejemplos de presentaciones para inversores · Ejemplos de presentaciones para inversores de la India
Presentación de resultados de Zydus Lifesciences Q2 FY27 (4 de noviembre de 2026): resultados de la empresa farmacéutica india para el trimestre finalizado el 30 de septiembre de 2026 (julio-septiembre de 2026, el segundo trimestre de su año fiscal de abril a marzo), presentada ante BSE/NSE. Los ingresos por operaciones aumentaron un 29 % YoY hasta los ₹79.096 millones (Rs. mn), el EBITDA fue de ₹18.945 millones con un margen del 24,0 % (un 6,0 % menos YoY) y el beneficio neto informado fue de ₹9.255 millones (un 26,6 % menos YoY). El deck de 15 diapositivas cubre formulaciones de India, Norteamérica y mercados internacionales, Consumer Wellness, actualizaciones de innovación y pipeline, calificaciones ESG y el estado de resultados consolidado completo.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados de Zydus Lifesciences Q2 FY27 (4 de noviembre de 2026): resultados de la empresa farmacéutica india para el trimestre finalizado el 30 de septiembre de 2026 (julio-septiembre de 2026, el segundo trimestre de su año fiscal de abril a marzo), presentada ante BSE/NSE. Los ingresos por operaciones aumentaron un 29 % YoY hasta los ₹79.096 millones (Rs. mn), el EBITDA fue de ₹18.945 millones con un margen del 24,0 % (un 6,0 % menos YoY) y el beneficio neto informado fue de ₹9.255 millones (un 26,6 % menos YoY). El deck de 15 diapositivas cubre formulaciones de India, Norteamérica y mercados internacionales, Consumer Wellness, actualizaciones de innovación y pipeline, calificaciones ESG y el estado de resultados consolidado completo.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
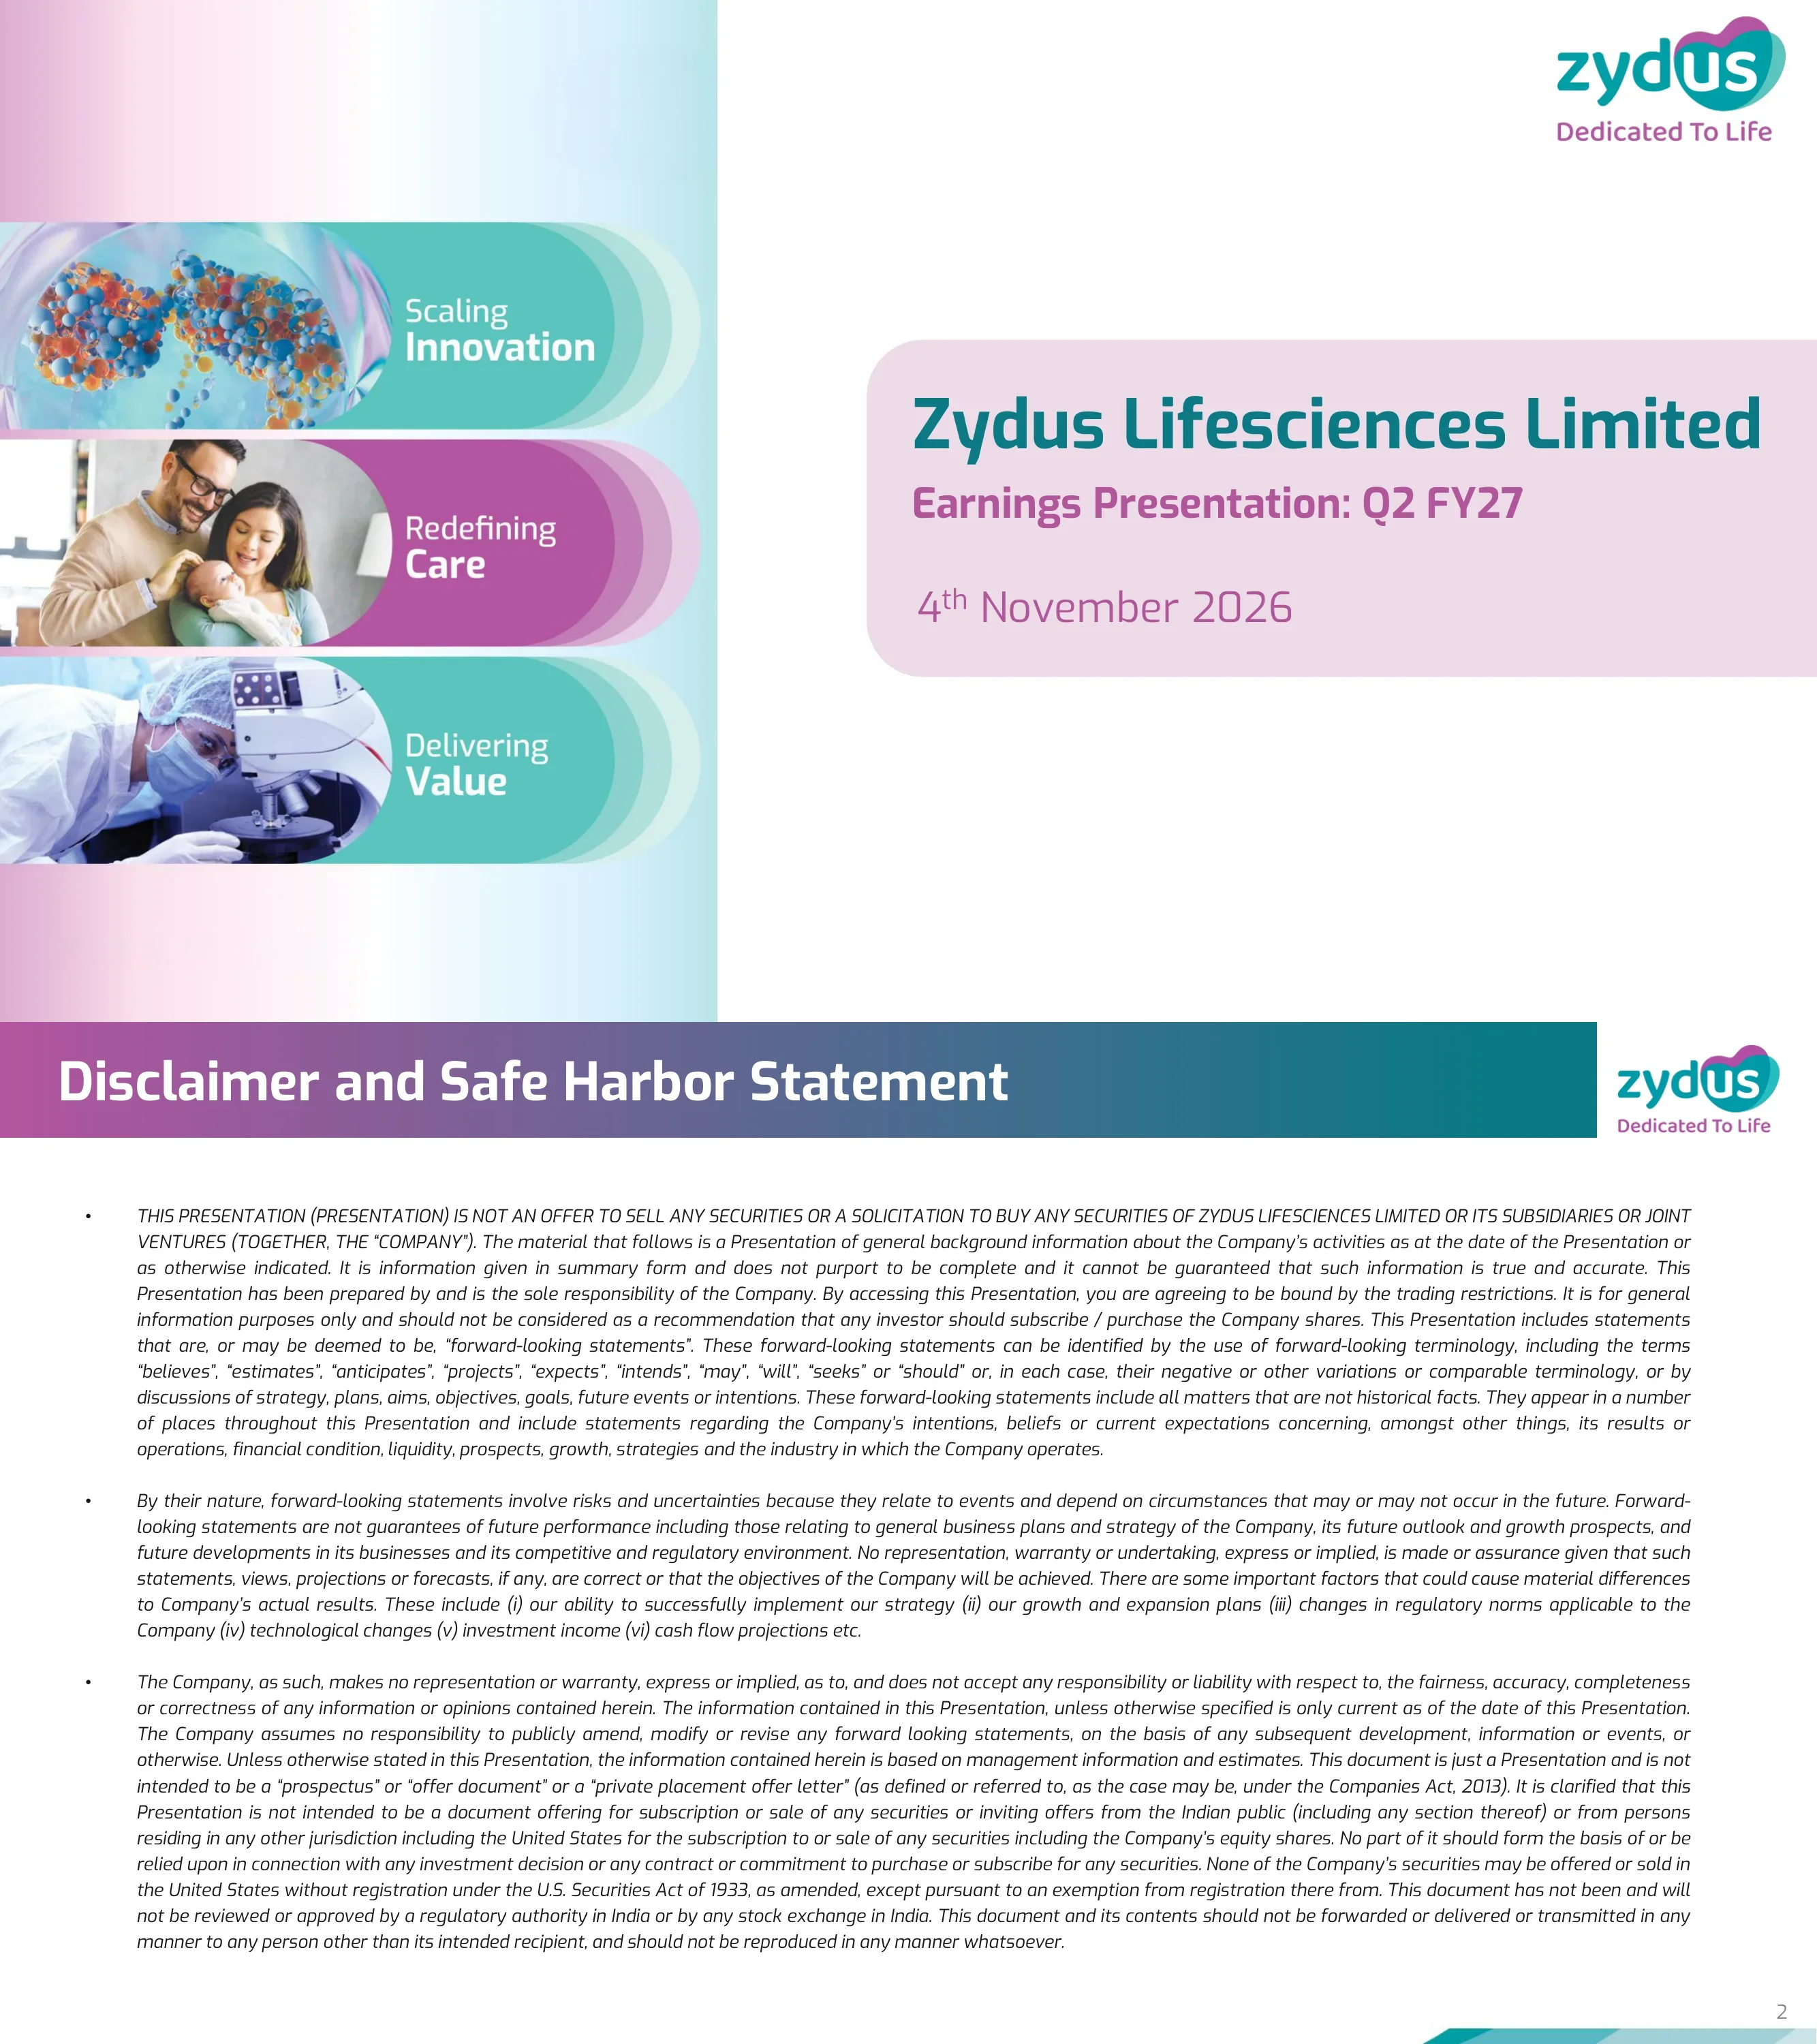
Diapositiva de portada titulada 'Earnings Presentation: Q2 FY27', con fecha del 4 de noviembre de 2026, con el logotipo de Zydus 'Dedicated To Life' y tres pilares de marca: Scaling Innovation, Redefining Care, Delivering Value.
Diseño dividido: el tercio izquierdo contiene tres bandas de imágenes redondeadas apiladas (moléculas, una familia con un bebé, un científico de laboratorio al microscopio) con superposiciones en verde azulado y magenta; el lado derecho tiene un panel de título redondeado en rosa pálido y el logotipo en la parte superior derecha.
Aviso legal estándar: la presentación no constituye una oferta de venta de valores; contiene declaraciones prospectivas sujetas a riesgos (ejecución de estrategia, planes de crecimiento, cambios regulatorios, tecnología, ingresos por inversiones, proyecciones de flujo de caja); no es un folleto bajo la Companies Act, 2013, y no ha sido revisada por ningún regulador o bolsa de valores de la India.
Barra de título con degradado en la parte superior con el logotipo a la derecha; tres párrafos largos de viñetas en cursiva y justificados llenan el cuerpo.
Cuatro tarjetas de KPI: ingresos de operaciones de 79.096 millones de ₹ (+29 % YoY), I+D de 6.573 millones de ₹ (8,3 % de los ingresos), EBITDA de 18.945 millones de ₹ (margen del 24,0 %, un 6,0 % menos YoY) y beneficio neto de 9.255 millones de ₹ (un 26,6 % menos YoY). Un gráfico de anillos desglosa las ventas de 77.544 millones de ₹ (+28 %): formulaciones en Norteamérica 43 % (+21 %), formulaciones en India 24 % (+18 %), Consumer Wellness 14 % (+76 %), formulaciones de IM 13 % (+33 %), MedTech 3 % (+47 %), API y otros 3 % (+30 %); el sector farmacéutico representa el 83 % (+22 %). Los aspectos destacados señalan un crecimiento del 19 % YoY en marcas de India, escalada de especialidades en Norteamérica, capex orgánico de 4.655 millones de ₹ y deuda neta de 51.998 millones de ₹ a 30 de septiembre de 2026. Actualizaciones regulatorias: las inspecciones de la USFDA en SEZ II Ahmedabad y Moraiya concluyeron con una y cinco observaciones, y un producto transdérmico fue aprobado el 21 de octubre de 2026 tras la inspección de Moraiya.
Mitad izquierda: cuadrícula de 2x2 de tarjetas de KPI con encabezado verde azulado sobre un gráfico de anillos de ventas por negocio con etiquetas de segmento y flechas de crecimiento verdes; mitad derecha: lista de viñetas de «Aspectos destacados del Q2 FY27» y un cuadro de «Actualizaciones regulatorias».
Tendencias de cinco trimestres desde el Q2 FY26 al Q2 FY27. Ingresos totales: 61.232 / 68.645 / 75.870 / 80.170 / 79.096 (millones de ₹). Beneficio bruto: 44.327 / 50.282 / 56.107 / 57.772 / 57.552 con margen bruto del 72,4 % / 73,2 % / 74,0 % / 72,1 % / 72,8 %. I+D: 4.820 / 6.074 / 6.982 / 6.424 / 6.573 al 7,9 % / 8,8 % / 9,2 % / 8,0 % / 8,3 % de los ingresos. EBITDA: 20.158 / 18.164 / 25.544 / 19.294 / 18.945 con margen del 32,9 % / 26,5 % / 33,7 % / 24,1 % / 24,0 %.
Cuatro cuadrantes iguales, cada uno con una barra de título verde azulado y un gráfico de columnas de cinco barras; la barra del trimestre actual es magenta, los trimestres anteriores verde azulado; indicadores de porcentaje sobre las barras para los gráficos de margen.
Tendencias de cinco trimestres (Q2 FY26 a Q2 FY27): PAT reportado 12.609 / 10.484 / 13.185 / 9.604 / 9.255 (millones de ₹); capex orgánico 4.911 / 4.637 / 3.577 / 5.875 / 4.655; deuda neta sobre EBITDA 0,28x / 0,34x / 0,49x / 0,68x / 0,62x; capital circulante neto (inventario, cuentas a cobrar y cuentas a pagar) 72.513 / 75.938 / 81.987 / 86.143 / 83.052.
Misma cuadrícula de cuatro cuadrantes de gráficos de columnas que la diapositiva anterior, con una nota al pie que define el capital circulante neto.
Las ventas de formulaciones en India aumentaron a 18.844 millones de ₹ en el Q2 FY27 (desde 15.926 en el Q2 FY26), un 18,3 % más YoY y un 3,8 % más QoQ, aportando el 24 % de los ingresos. El negocio de marcas creció un 19 % YoY, más rápido que el mercado farmacéutico indio (IPM), con un crecimiento de ventas secundarias del 20 %, aproximadamente dos tercios provenientes de volumen y nuevos productos. Ganancia de cuota en cardiología, diabetología, respiratorio, dermatología, GI, antiinfecciosos, oncología y nefrología; se mantiene el liderazgo en oncología; la cuota crónica y subcrónica se sitúa en el 56,9 %, subiendo 450 pb en 4 años. Los niveles de valor de marca muestran 20 marcas principales por encima de los 1.000 millones de ₹, 29 entre 500 y 1.000 millones de ₹ y 28 entre 250 y 500 millones de ₹. Mix de terapias: cardio-diabeto 18 %, respiratorio 13 %, AI 12 %, onco 10 %, nefro 9 %, GI 9 %, otros 8 %, dolor 7 %, gineco 5 %, derma 5 %, VMN 4 % (AWACS MAT septiembre 2026).
Izquierda: gráfico de barras de ventas de cinco trimestres, corchete de crecimiento YoY/QoQ, anillo de contribución a ingresos y cuadro de impulsores de crecimiento; abajo a la izquierda: tabla de niveles de valor de marca y anillo por terapia; columna derecha: viñetas de «Aspectos destacados del trimestre».
Las ventas de formulaciones en Norteamérica alcanzaron los 33.145 millones de ₹ (US$347 millones), un 20,8 % más YoY y un 7,0 % más QoQ, representando el 43 % de los ingresos; los trimestres anteriores fueron de US$313 / 314 / 323 / 327 millones. Los genéricos en EE. UU. ganaron cuota mediante volumen y lanzamientos: 5 nuevos productos en el trimestre y el lanzamiento de los primeros comprimidos genéricos de Riociguat en octubre de 2026. Recuento de ANDA: en el Q2 FY27, 4 presentaciones y 12 aprobaciones; en el H1 FY27, 9 presentaciones y 22 aprobaciones; acumulado de 516 presentaciones y 455 aprobaciones (las aprobaciones incluyen 2, 7 y 31 aprobaciones provisionales respectivamente). La especialidad en EE. UU. registró un fuerte crecimiento secuencial en Rolvedon y la cartera 505(b)(2).
Izquierda: gráfico de barras de ventas con valores de US$ dentro de las barras, llamadas de crecimiento, anillo de contribución del 43 % e impulsores de crecimiento; banda inferior: tres gráficos de barras emparejados de presentación/aprobación; derecha: secciones de aspectos destacados de Genéricos EE. UU. y Especialidad EE. UU.
Las ventas de formulaciones de IM crecieron hasta los 10.009 millones de ₹ desde los 7.513 del año anterior (7.881 / 8.041 / 9.735 en el periodo intermedio), un 33,2 % más YoY y un 2,8 % más QoQ, representando el 13 % de los ingresos. El crecimiento fue generalizado en los mercados emergentes y Europa; los mercados emergentes siguieron un enfoque centrado en terapias y Europa se centró en ampliar la cartera y la cobertura de mercado.
Gráfico de barras de ventas arriba a la izquierda y llamadas de crecimiento, anillo de contribución central con cuadro de impulsores de crecimiento, aspectos destacados a la derecha; la mitad inferior de la diapositiva está intencionadamente vacía.
Las ventas de Bienestar del Consumidor fueron de 11.223 millones de ₹, un 76,1 % más interanual (YoY) pero un 21,5 % menos intertrimestral (QoQ) (14.292 en el Q1 FY27), representando el 14 % de los ingresos. El negocio nacional creció un 29 % YoY; el cuidado de la piel y el cabello creció un 37 % y el de alimentación y nutrición un 25 %; los canales organizados alcanzaron el 38 % de las ventas en el H1 FY27 (comercio moderno 15 %, comercio electrónico 23 %); el negocio internacional, incluyendo CCL, creció un 12 % en términos comparables. Tabla de marcas (Nielsen e IQVIA MAT sep. 2026): Glucon-D 60,0 % de cuota, puesto 1; Nycil 32,8 %, puesto 1; Sugar Free 96,0 %, puesto 1; Everyuth limpieza facial 8,4 % puesto 4, exfoliante 50,2 % puesto 1, peel-off 75,6 % puesto 1; Complan 3,9 %, puesto 4; Nutralite grasas para untar puesto 1 (estimación de la empresa); RiteBite barritas de nutrición y proteínas, galletas y chips de proteínas puesto 1 (estimaciones de la empresa).
La mitad superior refleja la plantilla de segmento (gráfico de barras, indicadores de crecimiento, gráfico de donut, impulsores, aspectos destacados); la franja inferior es una tabla de logotipos de marcas con filas de indicadores de cuota y clasificación de mercado agrupadas por familia de marcas.
Investigación de NCE: nuevo análisis de fase III de Saroglitazar Magnesium en colangitis biliar primaria presentado en el ACG 2026, y finalización del ensayo global de fase II(b) EVIDENCES-X en MASH. Biotecnología: aprobación para iniciar ensayos de fase III para un anticuerpo monoclonal en la India. 505(b)(2) y especialidades: la USFDA aceptó para revisión la BLA del biosimilar de Pembrolizumab FYB206 desarrollado por el socio Formycon AG, descrito como la primera solicitud de biosimilar de Keytruda aceptada públicamente en los EE. UU. Otros: Sentynl Therapeutics obtuvo la licencia de Alvelestat de Mereo BioPharma para el desarrollo de la fase III en la enfermedad pulmonar asociada a AATD.
Diapositiva de solo texto con encabezados de sección en magenta (Actualizaciones de innovación, Otras actualizaciones) y subencabezados en verde azulado oscuro (Investigación NCE, I+D biotecnológica, 505(b)(2) y especialidades) sobre puntos de enumeración.
Ficha técnica de la empresa: más de 3.000 millones de US$ (3 billion US$) en ingresos globales (FY26, a 88,33 ₹/US$), 13.100 millones de US$ (13.1 billion US$) de capitalización bursátil (3 de noviembre de 2026, a 94,70 ₹/US$), ~57 % de los ingresos procedentes de negocios de marca, 3.ª empresa de genéricos más grande de EE. UU. por recetas, entre las 3 primeras en ~60 % de las familias de productos comercializados en EE. UU., 7 marcas entre las 300 mejores de la India, 44 centros de fabricación, 10 centros de I+D, ~30.000 empleados, incluidos más de 1.500 científicos de I+D, y tres hitos: Bilypsa (Saroglitazar) para MASH en la India, el fármaco oral Oxemia (Desidustat) para la anemia por ERC, y Tishtha, el primer biosimilar de Nivolumab del mundo, lanzado en la India.
Cuadrícula de 3x4 de tarjetas redondeadas, cada una con un gran distintivo numérico circular a la izquierda y un descriptor corto a la derecha; notas al pie de página con fuentes numeradas en la parte inferior.
Las puntuaciones de NSE Sustainability Ratings & Analytics subieron de 65 (2024) a 70 (2025) y a 71/100 (2026), situando a Zydus en la categoría de 'Líder' (10 % superior) desde la de 'Aspirante', clasificada entre las 2 mejores en el sector farmacéutico indio (resultados publicados el 15 de octubre de 2026), con una calificación ESG principal que subió de 66 a 68. Las puntuaciones ESG de CRISIL subieron de 59 a 61 y a 66/100 (categoría 'Fuerte'), entre las 4 mejores en el sector farmacéutico indio, con una calificación ESG principal que subió de 64 a 70.
Dos franjas horizontales separadas por una línea discontinua, cada una con el logotipo del calificador, una línea de tiempo de puntuaciones en tres pasos y puntos de enumeración a la derecha.
P&L reportado en millones de ₹: ingresos totales de operaciones 79.096 en el Q2 FY27 frente a 61.232 (+29,2 % YoY) y 80.170 en el Q1 (-1,3 % QoQ); H1 FY27 159.266 frente a 126.969 (+25,4 %). Contribución bruta 57.552 (margen del 72,8 %). Gastos de personal 12.335 (+33,7 %), I+D 6.573 (+36,4 %), otros gastos operativos 21.065 (+47,7 %), ganancia por tipo de cambio 1.366 frente a 4.141. EBITDA 18.945 (-6,0 % YoY; margen del 24,0 % frente al 32,9 %); EBITDA del H1 38.239 (-6,8 %). Gastos financieros 1.870 (+84,6 %), depreciación y amortización 6.045 (+101,3 %), PBT 12.617 (-25,5 %), impuestos 3.340, beneficio neto reportado 9.255 (-26,6 % YoY, -3,6 % QoQ); beneficio neto del H1 18.859 (-30,9 %).
Tabla de ancho completo con fila de encabezado en verde azulado, columnas del periodo actual sombreadas en magenta (Q2 FY27, H1 FY27), filas de subtotales en negrita y una nota al pie que indica que los gastos de personal y otros gastos operativos excluyen los costes relacionados con la investigación.
Impacto de divisas en las transacciones operativas por encima de la línea del EBITDA (millones de ₹, '+' = pérdida, '-' = ganancia): incluido en COGS 93 en el Q2 FY27 frente a 365 en el Q2 FY26 (H1: 85 frente a 437); en otros gastos operativos -1.366 frente a -4.141 (H1: -1.935 frente a -4.712); total -1.273 frente a -3.776 (H1: -1.850 frente a -4.275), es decir, una ganancia por tipo de cambio mucho menor que la del año anterior.
Tabla única compacta centrada en la mitad superior de la diapositiva, con columnas del periodo actual en magenta y una fila de total en verde azulado; el resto de la diapositiva es espacio en blanco.
Diapositiva de cierre con el contacto para inversores Arvind Bothra, el sitio web de la empresa y la página de LinkedIn, y el domicilio social en Zydus Corporate Park, Khoraj (Gandhinagar), Sarkhej-Gandhinagar Highway, Ahmedabad 382 481, Gujarat, India.
Franja de encabezado con degradado, un gran 'Gracias' en verde azulado a la izquierda sobre un cuadro de contacto redondeado con iconos de web y LinkedIn; dirección del domicilio social a la derecha.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Es la presentación para inversores de 15 diapositivas de Zydus Lifesciences para el trimestre finalizado el 30 de septiembre de 2026, con fecha del 4 de noviembre de 2026 y presentada ante la BSE/NSE. Incluye los KPI principales, tendencias financieras de cinco trimestres, cada segmento de negocio, actualizaciones de innovación y ESG, y el estado de resultados consolidado informado.
Las empresas indias utilizan un año fiscal de abril a marzo, por lo que el FY27 va de abril de 2026 a marzo de 2027 y el Q2 FY27 cubre de julio a septiembre de 2026. El H1 FY27 comprende de abril a septiembre de 2026.
Los ingresos por operaciones fueron de ₹79.096 millones (+29 % YoY), el EBITDA fue de ₹18.945 millones con un margen del 24,0 % (-6,0 % YoY), el gasto en I+D fue de ₹6.573 millones (8,3 % de los ingresos) y el beneficio neto informado fue de ₹9.255 millones (-26,6 % YoY). La deuda neta era de ₹51.998 millones al 30 de septiembre de 2026.
Zydus presenta este deck en ₹ millones (Rs. mn), y la página mantiene las unidades propias de la empresa. Divide por 10 para convertir a ₹ crore; así, ₹79.096 millones equivalen a unos ₹7.910 crore. La tabla del estado de resultados también utiliza la agrupación de dígitos india, p. ej. 1,59,266.
Las formulaciones de Norteamérica son el segmento más grande con el 43 % de las ventas (₹33.145 millones, +20,8 % YoY), seguidas por las formulaciones de India con el 24 % (+18,3 %), Consumer Wellness con el 14 % (+76,1 %), formulaciones de mercados internacionales con el 13 % (+33,2 %), y MedTech y API con un 3 % cada uno.
Sí. Su estructura (resumen con tarjetas de KPI, diapositivas de tendencias financieras con cuatro gráficos, una página de segmento repetible con indicadores de crecimiento y gráficos de anillo de contribución, una actualización del pipeline y una tabla completa del estado de resultados) funciona bien para los resultados trimestrales de cualquier empresa cotizada multisegmento. Sustituye las cifras y la marca por las tuyas.
La presentación se registró en las bolsas de valores de la India, BSE y NSE, y también está disponible en la sección para inversores de zyduslife.com. La versión aquí es la presentación en sí, sin la carta de presentación de la bolsa.
Las diapositivas son la propia presentación de resultados publicada por Zydus Lifesciences, reproducida para referencia y estudio de diseño. Su aviso legal establece que no es una oferta de valores y contiene declaraciones prospectivas; nada en esta página constituye asesoramiento de inversión.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.