
Forma parte de Ejemplos de presentaciones para inversores · Ejemplos de presentaciones para inversores de semiconductores
Presentación de resultados de Winbond Q3 2026: presentación de 33 diapositivas de la conferencia para inversores del 3Q26 de Winbond Electronics (TWSE: 2344), el fabricante taiwanés de memorias especializadas, presentada el 3 de noviembre de 2026 y presentada en inglés en el Market Observation Post System (MOPS) de Taiwán para la conferencia para inversores (法說會). Informa de resultados récord en NT$ (dólares taiwaneses): ventas netas consolidadas de 82.331 millones de NT$ (+37,6 % QoQ, +278,2 % YoY), un margen bruto del 70,6 %, beneficio neto de 35.138 millones de NT$ y un BPA de 7,58 NT$, impulsado por un aumento del 50 % QoQ en los ingresos de CMS (DRAM) y del 34 % QoQ en los de Flash, además de previsiones sobre la escasez de suministro de NOR, SLC NAND y DDR4/LPDDR4 hasta 2027 y una estimación de la demanda de NOR Flash para servidores de IA.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados de Winbond Q3 2026: presentación de 33 diapositivas de la conferencia para inversores del 3Q26 de Winbond Electronics (TWSE: 2344), el fabricante taiwanés de memorias especializadas, presentada el 3 de noviembre de 2026 y presentada en inglés en el Market Observation Post System (MOPS) de Taiwán para la conferencia para inversores (法說會). Informa de resultados récord en NT$ (dólares taiwaneses): ventas netas consolidadas de 82.331 millones de NT$ (+37,6 % QoQ, +278,2 % YoY), un margen bruto del 70,6 %, beneficio neto de 35.138 millones de NT$ y un BPA de 7,58 NT$, impulsado por un aumento del 50 % QoQ en los ingresos de CMS (DRAM) y del 34 % QoQ en los de Flash, además de previsiones sobre la escasez de suministro de NOR, SLC NAND y DDR4/LPDDR4 hasta 2027 y una estimación de la demanda de NOR Flash para servidores de IA.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
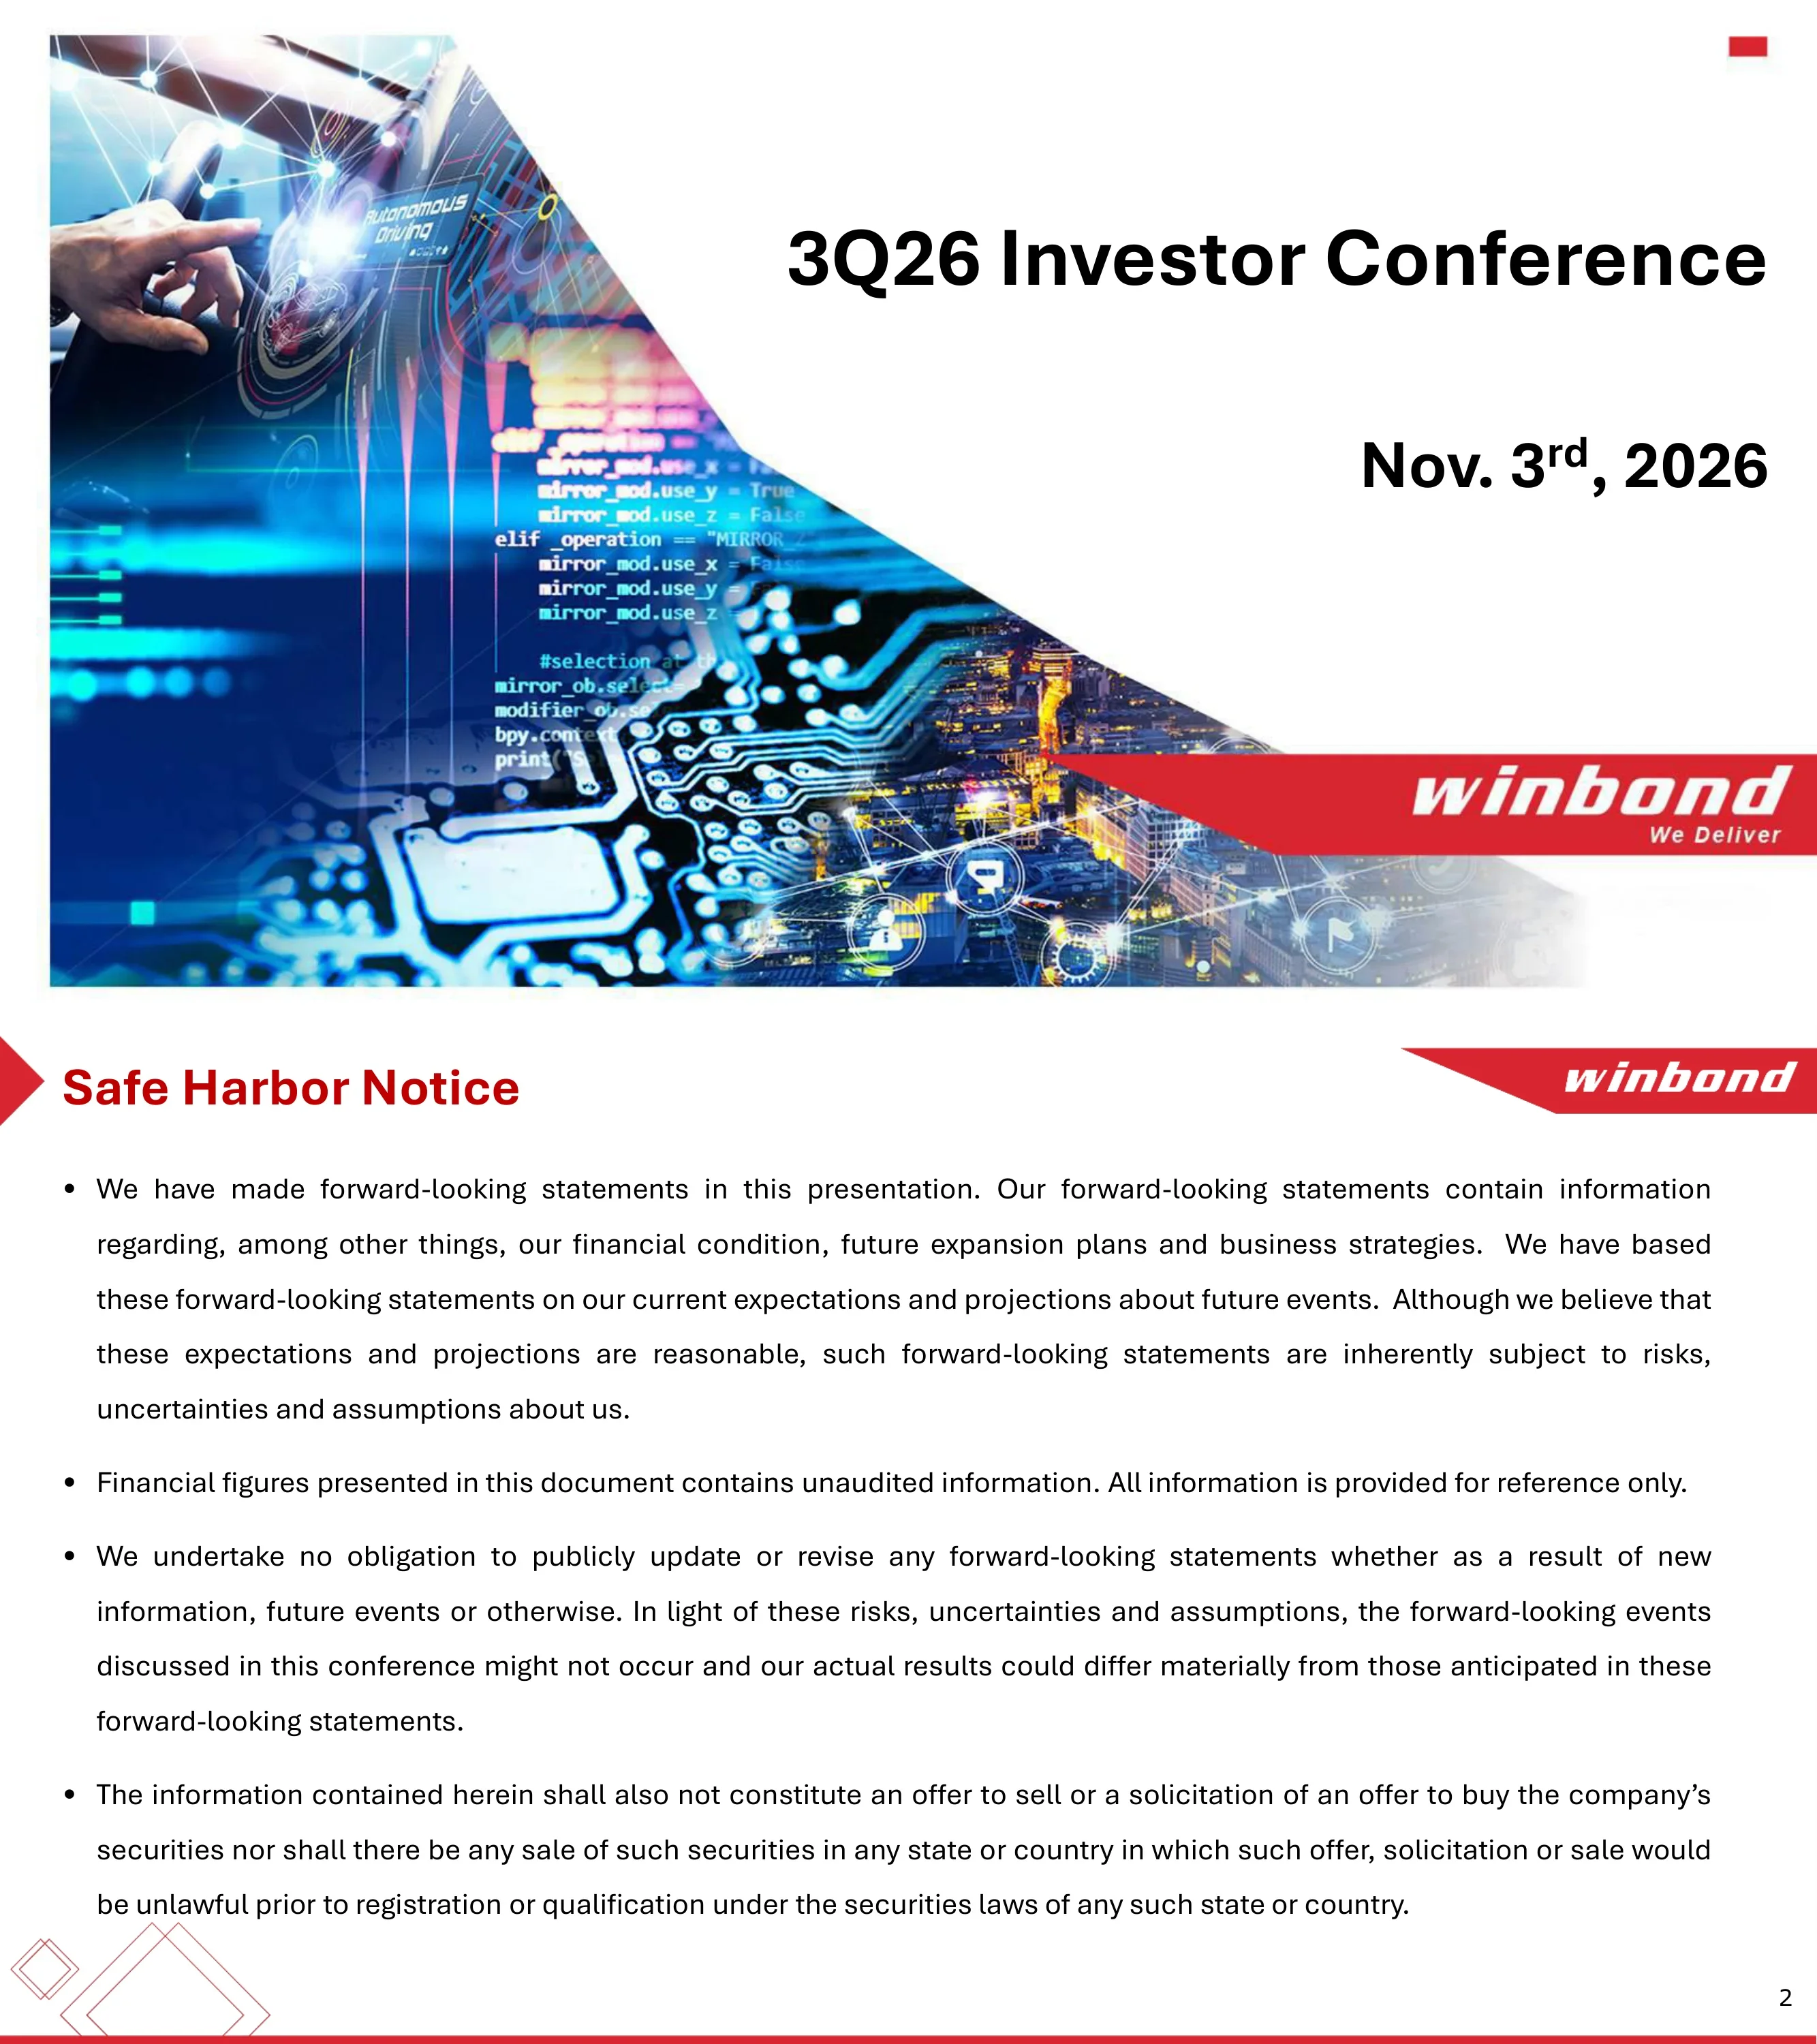
Diapositiva de portada que anuncia la conferencia para inversores del 3Q26 de Winbond, con fecha del 3 de noviembre de 2026, con el logotipo de Winbond 'We Deliver'.
División diagonal: una foto tecnológica a sangre (placa de circuito, código e interfaz de conducción autónoma) a la izquierda; título y fecha alineados a la derecha sobre fondo blanco; franja roja con el logotipo en la parte inferior derecha.
Descargo de responsabilidad estándar sobre declaraciones prospectivas; se indica que las cifras financieras de la presentación no están auditadas y son solo de referencia, y que la presentación no constituye una oferta de venta ni una solicitud de compra de valores.
Título en rojo con marcador de flecha arriba a la izquierda, pestaña con el logotipo de Winbond arriba a la derecha, cuatro párrafos con viñetas justificados que ocupan la diapositiva.
Cuatro secciones de la agenda con ponentes: 01 Resultados financieros (Hsiang-Yun Fan, EVP), 02 Resumen de negocio y previsiones (James Chen, President), 03 Excelencia y futuro (Jason Lin, VP), 04 Q&A.
Imagen de una mano digital azul en el tercio izquierdo; puntos de la agenda numerados en rojo con encabezados negros y nombres de ponentes en gris, conectados por finas líneas guía.
Divisor de sección que abre la parte de resultados financieros de la presentación.
Foto angulada de una placa de circuito verde con chips en la parte superior derecha, título de sección grande en negro en la parte inferior central, formas de diamante perfiladas en rojo abajo a la izquierda.
Ventas netas del 3Q26 de 82.331 millones de NT$ (+37,6 % QoQ, +278,2 % YoY frente a 21.771 millones de NT$); beneficio bruto de 58.101 millones de NT$ con un margen bruto del 70,6 % (66,2 % en el 2Q26, 46,7 % en el 3Q25); beneficio operativo de 43.784 millones de NT$, margen operativo del 53,2 %; beneficio neto de 35.138 millones de NT$ (margen neto del 42,7 %), beneficio neto atribuible a la controladora de 35.422 millones de NT$; EPS de 7,58 NT$ (2Q26: 5,40 NT$, 3Q25: 0,65 NT$), EPS acumulado del año (YTD) en el 3Q26 de 15,32 NT$; EBITDA de 51.781 millones de NT$; tipo de cambio medio USD/NTD de 31,99.
Tabla financiera con cinco columnas (3Q26, 2Q26, QoQ, 3Q25, YoY) bajo celdas de encabezado azules y negras; filas de margen sombreadas en gris y en negrita; EBITDA y tipo de cambio en un bloque de pie de página enmarcado.
Gráfico de barras apiladas de nueve trimestres de ingresos por CMS (Customized Memory Solution, anteriormente DRAM), Flash, Logic IC y otros, que aumentan de 21.312 millones de NT$ en el 3Q24 a 82.331 millones de NT$ en el 3Q26, con CMS alcanzando el 58 % de los ingresos en el 3Q26 y Logic IC cayendo al 9 %; la línea de margen bruto consolidado sube del 29 % al 71 %. Los gráficos laterales muestran el cambio de ingresos en el 3Q26: QoQ CMS +15.841 millones de NT$, Flash +6.743 millones de NT$, Logic IC -142 millones de NT$; YoY CMS +40.974 millones de NT$, Flash +19.178 millones de NT$, Logic IC +375 millones de NT$. Nota al pie: 'Otros' son ingresos por servicios de software de AMTC y METC, menos del 3 % del total.
Gráfico de barras apiladas grande con línea de margen roja superpuesta en los dos tercios izquierdos; dos gráficos de barras pequeños a la derecha para el cambio QoQ y YoY por producto; notas al pie en la parte inferior.
Panel de memoria: los ingresos de memoria crecieron de 12.941 millones de NT$ (3Q24) a 74.284 millones de NT$ (3Q26), con la cuota de CMS subiendo al 64 % y Flash al 36 %; el margen bruto de memoria subió del 21 % al 74 % (mínimo del 10 % en el 1Q25). Panel de Logic IC: ingresos estables entre 6.981 y 8.305 millones de NT$ por trimestre (7.593 millones de NT$ en el 3Q26) con un margen bruto del 34 %-41 % (37 % en el 3Q26).
Dos paneles de gráficos enmarcados uno al lado del otro etiquetados como Memory y Logic IC, cada uno con barras y una línea de margen a lo largo de nueve trimestres.
Ventas netas del negocio de memoria en el 3Q26 de 74.284 millones de NT$ (+43,7 % QoQ, +425,6 % YoY); beneficio bruto de 54.872 millones de NT$, margen bruto del 73,9 % (70,3 % en el 2Q26, 50,8 % en el 3Q25); gastos operativos de 10.418 millones de NT$; beneficio operativo de 44.454 millones de NT$, margen operativo del 59,8 % (56,9 % en el 2Q26, 29,7 % en el 3Q25); utilización de capacidad cercana al 100 % en los tres trimestres.
Mismo estilo de tabla financiera de cinco columnas que en la página 5, ocupando la mitad superior, con una fila de utilización de capacidad enmarcada independiente debajo y espacio en blanco al final.
Al 30.09.2026: efectivo, equivalentes de efectivo y activos financieros de cobertura de 84.856 millones de NT$ (25 % de los activos), cuentas a cobrar de 49.307 millones de NT$, inventarios de 29.384 millones de NT$, inversiones de 49.839 millones de NT$, PP&E y ROU de 116.431 millones de NT$; activos totales de 336.301 millones de NT$ (frente a 293.034 millones de NT$ al 30.06.2026 y 182.603 millones de NT$ al 30.09.2025); pasivos totales de 110.763 millones de NT$; patrimonio neto de 225.538 millones de NT$; valor contable por acción de 46,04 NT$; deuda/patrimonio neto de 0,49 (0,80 un año antes); razón de liquidez de 2,50. Nota al pie: 4.720 millones de acciones en circulación.
Tabla de balance con tres columnas de fechas, cada una mostrando el importe y el porcentaje sobre el total de activos; totales sombreados; filas de ratios enmarcadas; nota al pie en la parte inferior.
Flujo de efectivo operativo del 3Q26 de 45.868 millones de NT$ (2Q26: 23.306 millones de NT$, 3Q25: 2.836 millones de NT$); depreciación y amortización de 7.596 millones de NT$; flujo de efectivo de inversión de -16.518 millones de NT$, incluyendo un CAPEX de -15.948 millones de NT$; flujo de efectivo de financiación de -6.483 millones de NT$, incluyendo el reembolso de préstamos bancarios por 6.063 millones de NT$; variación neta de +23.030 millones de NT$; saldo final de 84.856 millones de NT$; flujo de caja libre de 29.920 millones de NT$ (definido como flujo de efectivo operativo menos CAPEX).
Tabla estrecha de tres columnas centrada con subtotales de sección sombreados en gris, saldo final y flujo de caja libre separados por líneas divisorias, definiciones en notas al pie.
Gráfico de barras apiladas de gastos operativos desglosados por I+D-Memory, GAV-Memory, I+D-Logic IC y GAV-Logic IC, pasando de 5.974 millones de NT$ (3T24) a 14.317 millones de NT$ (3T26). En el 3T26, I+D-Memory sumó 5.914 millones de NT$; GAV-Memory, 4.954 millones de NT$; I+D-Logic IC, 2.531 millones de NT$ y GAV-Logic IC, 918 millones de NT$. El ratio de gastos operativos sobre ingresos cayó del rango 28 %-31 % al 18 % en el 2T26 y 3T26.
Gráfico de barras apiladas a ancho completo con una línea de ratio roja en la parte superior, leyenda y nota al pie debajo.
Ventas netas de Nuvoton (filial de circuitos integrados lógicos) en el 3T26: 7.856 millones de NT$ (-1,1 % trimestral, +8,0 % interanual); margen bruto del 37,4 %; gastos operativos de 3.448 millones de NT$; margen operativo del -6,5 %; pérdida neta de 559 millones de NT$ (margen neto del -7,1 %); BPA de -1,24 NT$ (2T26: -0,58 NT$; 3T25: -1,22 NT$).
Tabla de cuenta de resultados de cinco columnas que coincide con el formato de la página 5, con márgenes negativos mostrados en filas sombreadas.
Nuvoton al 30.09.2026: efectivo de 7.586 millones de NT$, cuentas a cobrar de 4.258 millones de NT$, inventarios de 7.703 millones de NT$ (frente a los 6.869 millones de NT$ al 30.06.2026), inversiones a largo plazo de 2.841 millones de NT$, PP&E y ROU de 7.342 millones de NT$; activos totales de 32.162 millones de NT$; pasivos totales de 15.852 millones de NT$; patrimonio neto de 16.310 millones de NT$; valor contable por acción de 36,05 NT$; ratio deuda/patrimonio de 0,97; ratio de liquidez de 1,76.
Tabla de balance de situación con tres columnas de fechas y subcolumnas de porcentajes, totales sombreados y un bloque de ratios enmarcado.
Tres gráficos: BPA por año (2021: 3,41 NT$; 2022: 3,23 NT$; 2023: -0,29 NT$; 2024: 0,14 NT$; 2025: 0,88 NT$ y acumulado al 3T26: 15,32 NT$); valor contable por acción de 20,71 NT$ (2021) a 46,04 NT$ (3T26); EBITDA de 30.085 millones de NT$ (2021), 27.690 millones de NT$, 12.151 millones de NT$, 15.005 millones de NT$, 18.680 millones de NT$ (2025) y 101.552 millones de NT$ acumulados al 3T26, con un margen EBITDA del 56 % acumulado frente al 16 %-30 % de años anteriores.
Cuadrícula de panel de control: gráfico de barras de BPA arriba a la izquierda, gráfico de líneas de VCA abajo a la izquierda, gráfico alto de barras y líneas de EBITDA a la derecha; cada uno en un panel enmarcado con una etiqueta de pestaña de color.
CAPEX de Memory en base caja a fecha de 3 de noviembre de 2026: 40.800 millones de NT$ (2022), 12.700 millones de NT$ (2023), 15.500 millones de NT$ (2024), 5.500 millones de NT$ (2025) y una estimación de 39.500 millones de NT$ para 2026, de los cuales el equipo de fabricación de obleas (WFE) representa aproximadamente el 95 %; el CAPEX acumulado al 3T26 fue de 23.400 millones de NT$.
Gráfico de columnas sencillo de cinco barras con la barra de 2026 dividida en partes pagadas (sólida) y estimadas (sombreada), además de un cuadro de llamada con dos puntos debajo.
Divisor de sección que abre la parte de Resumen del negocio y previsiones presentada por el presidente.
Mismo diseño de divisor con foto de placa de circuito en ángulo que la página 4, con un título de sección de dos líneas.
Ingresos de CMS +50 % trimestral y +620 % interanual; los envíos de bits de CMS disminuyeron en el rango del 7-9 % trimestral, pero aumentaron en el rango del 4-6 % interanual; el ASP combinado de CMS (US$) aumentó aproximadamente en torno al 60 % trimestral y más del 500 % interanual. Ingresos de Flash +34,0 % trimestral y +255 % interanual; envíos de bits de Flash estables trimestralmente y con un crecimiento de algo más del 10 % interanual; ASP combinado de Flash con un aumento de en torno al 35 % trimestral y aproximadamente el 200 % interanual. Efecto del tipo de cambio +1,3 % trimestral, +7,4 % interanual.
Tabla de cuadrícula con grupos de columnas trimestrales e interanuales, bandas de subencabezado para CMS y Flash, y filas para ingresos, envío de bits, ASP combinado y tipo de cambio.
Ingresos de Memory por aplicación: en el 3T26, Comunicaciones 31 %, Informática 17 %, Consumo 26 %, Automoción e Industrial 26 % (2T26: 29 %, 15 %, 28 %, 28 %). Crecimiento trimestral: Automoción e Industrial +36 %, Comunicaciones +55 %, Consumo +35 %, Informática +66 %. Los gráficos de barras pequeños no tienen etiquetas de datos, por lo que no se indican los valores exactos en NT$ por aplicación.
Dos gráficos circulares (3T26 sobre 2T26) a la izquierda y una cuadrícula de 2x2 de pequeños gráficos de barras comparativos 2T26 vs 3T26 a la derecha, cada uno con una etiqueta de crecimiento.
Los ingresos de Flash aumentaron un 34 % trimestral y más del 200 % interanual en el 3T26; la contribución de ingresos de 24 nm siguió expandiéndose con la migración tecnológica y la optimización del mix; los ingresos y envíos de NOR de alta densidad alcanzaron máximos históricos. Mix de procesos en el 3T26: 58 nm 52 %, 32 nm 17 %, 46 nm 16 %, 24 nm 7 %, 90 nm 5 %, 45 nm 3 %.
Tres viñetas con casilla de verificación en la parte superior, gráfico de barras apiladas de nueve trimestres de cuota de ingresos por nodo de proceso debajo, con el último trimestre en negrita.
Los ingresos de CMS aumentaron un 50 % trimestral y más del 600 % interanual en el 3T26; los 20 nm se mantuvieron como el principal motor de crecimiento por las fuertes ventas de DDR4/LPDDR4; los 16 nm comenzaron su rampa de lanzamiento con ingresos significativos previstos a partir de 2027. Mix de procesos en el 3T26: 20 nm 66 %, 25 nm 17 %, 38 nm y superiores 8 %, 25Snm 6 %, 16 nm 3 %.
Mismo formato que la página 19: viñetas con casilla de verificación arriba, gráfico de barras apiladas de ingresos por nodo durante nueve trimestres debajo.
Code Storage Flash: la oferta de NOR de alta densidad sigue siendo ajustada con un impulso de precios positivo hacia 2027; los sólidos design-ins respaldan unas previsiones de precios favorables para SLC NAND hacia 2027; demanda de servidores de IA, automoción y aplicaciones relacionadas con la IA. Customized Memory Solution: potencial alcista adicional en los precios de contratos del 4T; oferta limitada con condiciones ajustadas previstas hasta 2027; demanda de servidores de IA, Edge AI, automoción e infraestructuras.
Lista de viñetas de dos niveles: encabezados en negro negrita con marcadores de casilla rojos, subviñetas azules con marcadores de diamante rojos.
Mercado general: la incertidumbre sobre la inflación y los tipos de interés puede lastrar la demanda de electrónica de consumo y tradicional, en medio del debate del mercado sobre el CAPEX de los CSP; la robusta demanda de IA respalda un ciclo alcista resiliente de las memorias. Winbond: el impulso de la rentabilidad se mantuvo fuerte; DDR4 y LPDDR4 son el foco para 2027; la construcción del Módulo B de la fábrica de Kaohsiung (KH) comienza a finales de 2026 con una sala blanca planificada de 50.000-60.000 obleas al mes; negociaciones de acuerdos a largo plazo (LTA) para el Módulo B en curso; CUBE en camino para la producción en masa en 2027; la adquisición del negocio de NOR Flash y F-RAM de Infineon espera la aprobación regulatoria, con el cierre previsto para el 2H27.
Misma jerarquía de viñetas de dos niveles que en la página 21, con los encabezados Mercado General y Negocio de Winbond.
Divisor de sección para la parte de estrategia Excellence & Forward sobre Flash de almacenamiento de código.
Divisor con foto de placa de circuito en ángulo con el título de la sección situado en la parte inferior izquierda.
Mapa de productos de las familias Flash de Winbond por densidad de 2Mb a 8Gb: NOR (QSPI NOR 1.2V W25Q-NE; serie QSPI NOR 1.8V/3V W25Q; Octal NOR W35T-NW), Secure NOR (QSPI Secure NOR W77Q y Octal Secure NOR W77T-NW con PQC), NAND (QSPI NAND W25N, Octal NAND W35N-JW, ONFI NAND W29N) y MCP (W71N, 4+4/8+8).
Gráfico de rangos horizontal: etiquetas de categoría en celdas grises a la izquierda, barras de colores que abarcan el eje de densidad en la parte inferior mostrando la cobertura de cada familia.
Tres mercados de crecimiento para Flash de almacenamiento de código: Automoción (ADAS/IVI/sensores, computación central/SDV), IoT (salud, wearables, IIoT) y Dispositivos de IA (servidores incluyendo servidores empresariales GP, servidores de IA, hiperescaladores, aceleradores de IA e interconexión HP, además de IA en el borde e IA física).
Tres tarjetas iguales con barras de encabezado azul marino y listas de viñetas sobre fondos gris claro.
Dos grupos de demanda de IA: Servidores de IA (servidores empresariales GP, servidores de IA, hiperescaladores, aceleradores de IA, interconexión HP; silicio como CPU, GPU/ASIC, DPU, BMC/PRoT, FPGA y controladores de interfaz) y Dispositivos de IA (IA generativa, IA de agentes, IA en dispositivo, IA personal, IA ambiental, IIoT/IA física, redes; silicio como CPU/GPU/FPGA y MPU/MCU).
Dos tarjetas paralelas con encabezados en verde azulado, cada una sobre un cuadro de 'Silicio' perfilado que enumera los chips host que necesitan Flash de almacenamiento de código.
Un rack de servidores de IA contiene múltiples dominios independientes de firmware y recuperación (bandeja de cómputo, bandeja de conmutación, SmartNIC, estante de alimentación, unidad de refrigeración). Dominios NOR de alto valor: BIOS/UEFI (arranque y recuperación del host), GPU/xPU (VBIOS y firmware de la placa), firmware BMC, SmartNIC (datos de arranque y configuración) y conmutador (firmware de configuración y fabric). Implicación: múltiples dispositivos NOR Flash de varias densidades QSPI NOR por servidor de IA. Fuente citada en la diapositiva: 'QSPI NOR in Server Strategy, 23 Sep 2026'.
Diagrama de rack ilustrado con etiquetas de infraestructura de colores a la izquierda y miniaturas de módulos de servidor, además de un panel a la derecha que enumera los dominios de alto valor y una nota de implicación.
La demanda de NOR Flash para servidores de IA abarca cuatro ecosistemas conectados: racks de servidores de IA, aceleradores, hiperescaladores y SmartNIC/DPU (fuente: análisis interno de Winbond).
Collage de fotos de hardware de servidor conectado por líneas brillantes a la izquierda, cuatro etiquetas redondeadas con marca de verificación apiladas a la derecha.
Winbond prevé que la demanda de NOR Flash para servidores alcance los 240 millones de unidades en 2027, con un CAGR 2025-2028 del 33 % y un crecimiento interanual en 2027 del 48 %, impulsado por servidores, servidores de IA, hiperescaladores, aceleradores de IA y SmartNICs con migración de densidad. Las barras de 2025, 2026 y 2028 no tienen etiquetas; según el eje son aproximadamente 115M, 160M y 275M de unidades (estimado). Fuente: datos internos recopilados y estimados por Winbond.
Gráfico de columnas de cuatro barras con la barra de 2027 resaltada en naranja, declaración con flecha de titular arriba y un cuadro de llamada redondeado con el CAGR y los impulsores de crecimiento a la derecha.
Mix estimado de densidad de NOR Flash para servidores en 2027: 512Mb 43 %, 256Mb 18 %, 1Gb 17 %, 128Mb 12 %, 64Mb 5 %, 2Gb 5 %; las densidades oscilan entre 16Mb y 2Gb, y se estima que 512Mb y superiores representarán el 65 % de la demanda de NOR para servidores en 2027. Fuente: datos internos recopilados y estimados por Winbond.
Gráfico de anillos a la izquierda con etiquetas de densidad dentro de los segmentos, dos llamadas de texto redondeadas a la derecha.
Barras apiladas de envíos de bits de NOR Flash para servidores de Winbond en petabits por grupo de densidad (32Mb e inferiores, 64/128/256Mb, 512Mb y superiores) para 2025, 2026(e) y 2027(e), con tasas de crecimiento del 46 % (2025), 112 % (2026e) y 67 % (2027e). Las barras no tienen etiquetas; según el eje son aproximadamente 20, 43 y 72 pBits, siendo 512Mb y superiores el componente más grande.
Tres barras de columnas apiladas con una línea roja de tasa de crecimiento superpuesta, eje de petabits a la izquierda, leyenda debajo.
Diapositiva divisoria que abre la sesión de preguntas y respuestas.
Divisor con foto de placa de circuito en ángulo con el texto «Q & A» grande en el centro a la izquierda.
Diapositiva de cierre con 'Gracias' y el logotipo de Winbond.
Espejo de la portada: 'Thank you' en cursiva a la izquierda, fotografía de tecnología con corte diagonal a la derecha y logo rojo en la parte inferior izquierda.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Es la presentación de 33 diapositivas que Winbond Electronics (TWSE: 2344, 華邦電) utilizó en su conferencia para inversores del 3Q26 el 3 de noviembre de 2026. Cubre los resultados financieros consolidados, los negocios de memoria y lógica de Nuvoton, las previsiones del mercado y una sección estratégica sobre Flash de almacenamiento de código para servidores de IA.
Esta es la versión en inglés que Winbond presentó en el Market Observation Post System de Taiwán (MOPS, 公開資訊觀測站) para su conferencia para inversores (法說會). Winbond también presenta una versión en chino tradicional de la misma presentación en el MOPS; las cifras son idénticas.
Las ventas netas consolidadas fueron de 82.331 millones de NT$ (dólares taiwaneses), un 37,6 % más intertrimestral y un 278,2 % más interanual. El margen bruto alcanzó el 70,6 %, el margen operativo el 53,2 %, el beneficio neto 35.138 millones de NT$ y el BPA (EPS) 7,58 NT$, lo que sitúa el BPA acumulado del año hasta el 3Q26 en 15,32 NT$. La presentación indica que las cifras no están auditadas.
Los precios. Los ingresos de CMS (Customized Memory Solution, el negocio de DRAM de Winbond) aumentaron un 50 % QoQ a pesar de que los envíos de bits cayeron en el rango alto de un solo dígito, debido a que el precio de venta promedio (ASP) combinado subió aproximadamente un sesenta por ciento. Los ingresos de Flash aumentaron un 34 % QoQ con un volumen de bits plano y un ASP que subió en el rango bajo de los treinta.
Se espera que la escasez de suministro en NOR de alta densidad y las limitaciones en CMS persistan hasta 2027; se prevé un mayor potencial de subida en los precios de contratos del 4Q; el enfoque en 2027 será DDR4 y LPDDR4; se planea iniciar las obras del Módulo B de la Fab de Kaohsiung a finales de 2026; el objetivo es la producción en masa de CUBE en 2027; y se espera cerrar la adquisición del negocio de NOR Flash y F-RAM de Infineon en el 2H27, sujeto a aprobaciones.
Cada servidor de IA contiene varios dominios de firmware independientes (BIOS/UEFI, GPU VBIOS, BMC, SmartNIC, switch), y cada uno necesita NOR Flash. Winbond prevé que la demanda de NOR para servidores alcance los 240 millones de unidades en 2027 (una tasa de crecimiento anual compuesta o CAGR del 33 % para 2025-2028), estimando que las densidades de 512 Mb y superiores representarán el 65 % de la demanda de 2027.
Sí. Sigue una estructura clara que utilizan muchas empresas de semiconductores: cláusula de exención de responsabilidad, agenda con ponentes, estado de resultados consolidado, balance y tablas de flujo de caja, gráficos por segmentos, previsiones cualitativas de envíos y ASP, puntos clave de perspectivas y una sección de estrategia. El estilo corporativo en rojo y blanco con gráficos en azul y verde azulado es fácil de adaptar.
Sí. El PDF original está disponible para descargar en esta página, y cada diapositiva se describe arriba con sus cifras para que puedas encontrar los datos que necesitas antes de abrir el archivo.
Presentación original en inglés presentada por Winbond Electronics (2344) para su conferencia para inversores del 3 de noviembre de 2026.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.