
Forma parte de Ejemplos de presentaciones para inversores
Presentación para inversores de UOB de noviembre de 2026: presentación para inversores de United Overseas Bank (SGX: U11) que cubre los resultados del 3Q26 y 9M26, la calidad de los activos, la estrategia y anexos. Registrada en la SGX el 10 de noviembre de 2026.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación para inversores de UOB de noviembre de 2026: presentación para inversores de United Overseas Bank (SGX: U11) que cubre los resultados del 3Q26 y 9M26, la calidad de los activos, la estrategia y anexos. Registrada en la SGX el 10 de noviembre de 2026.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
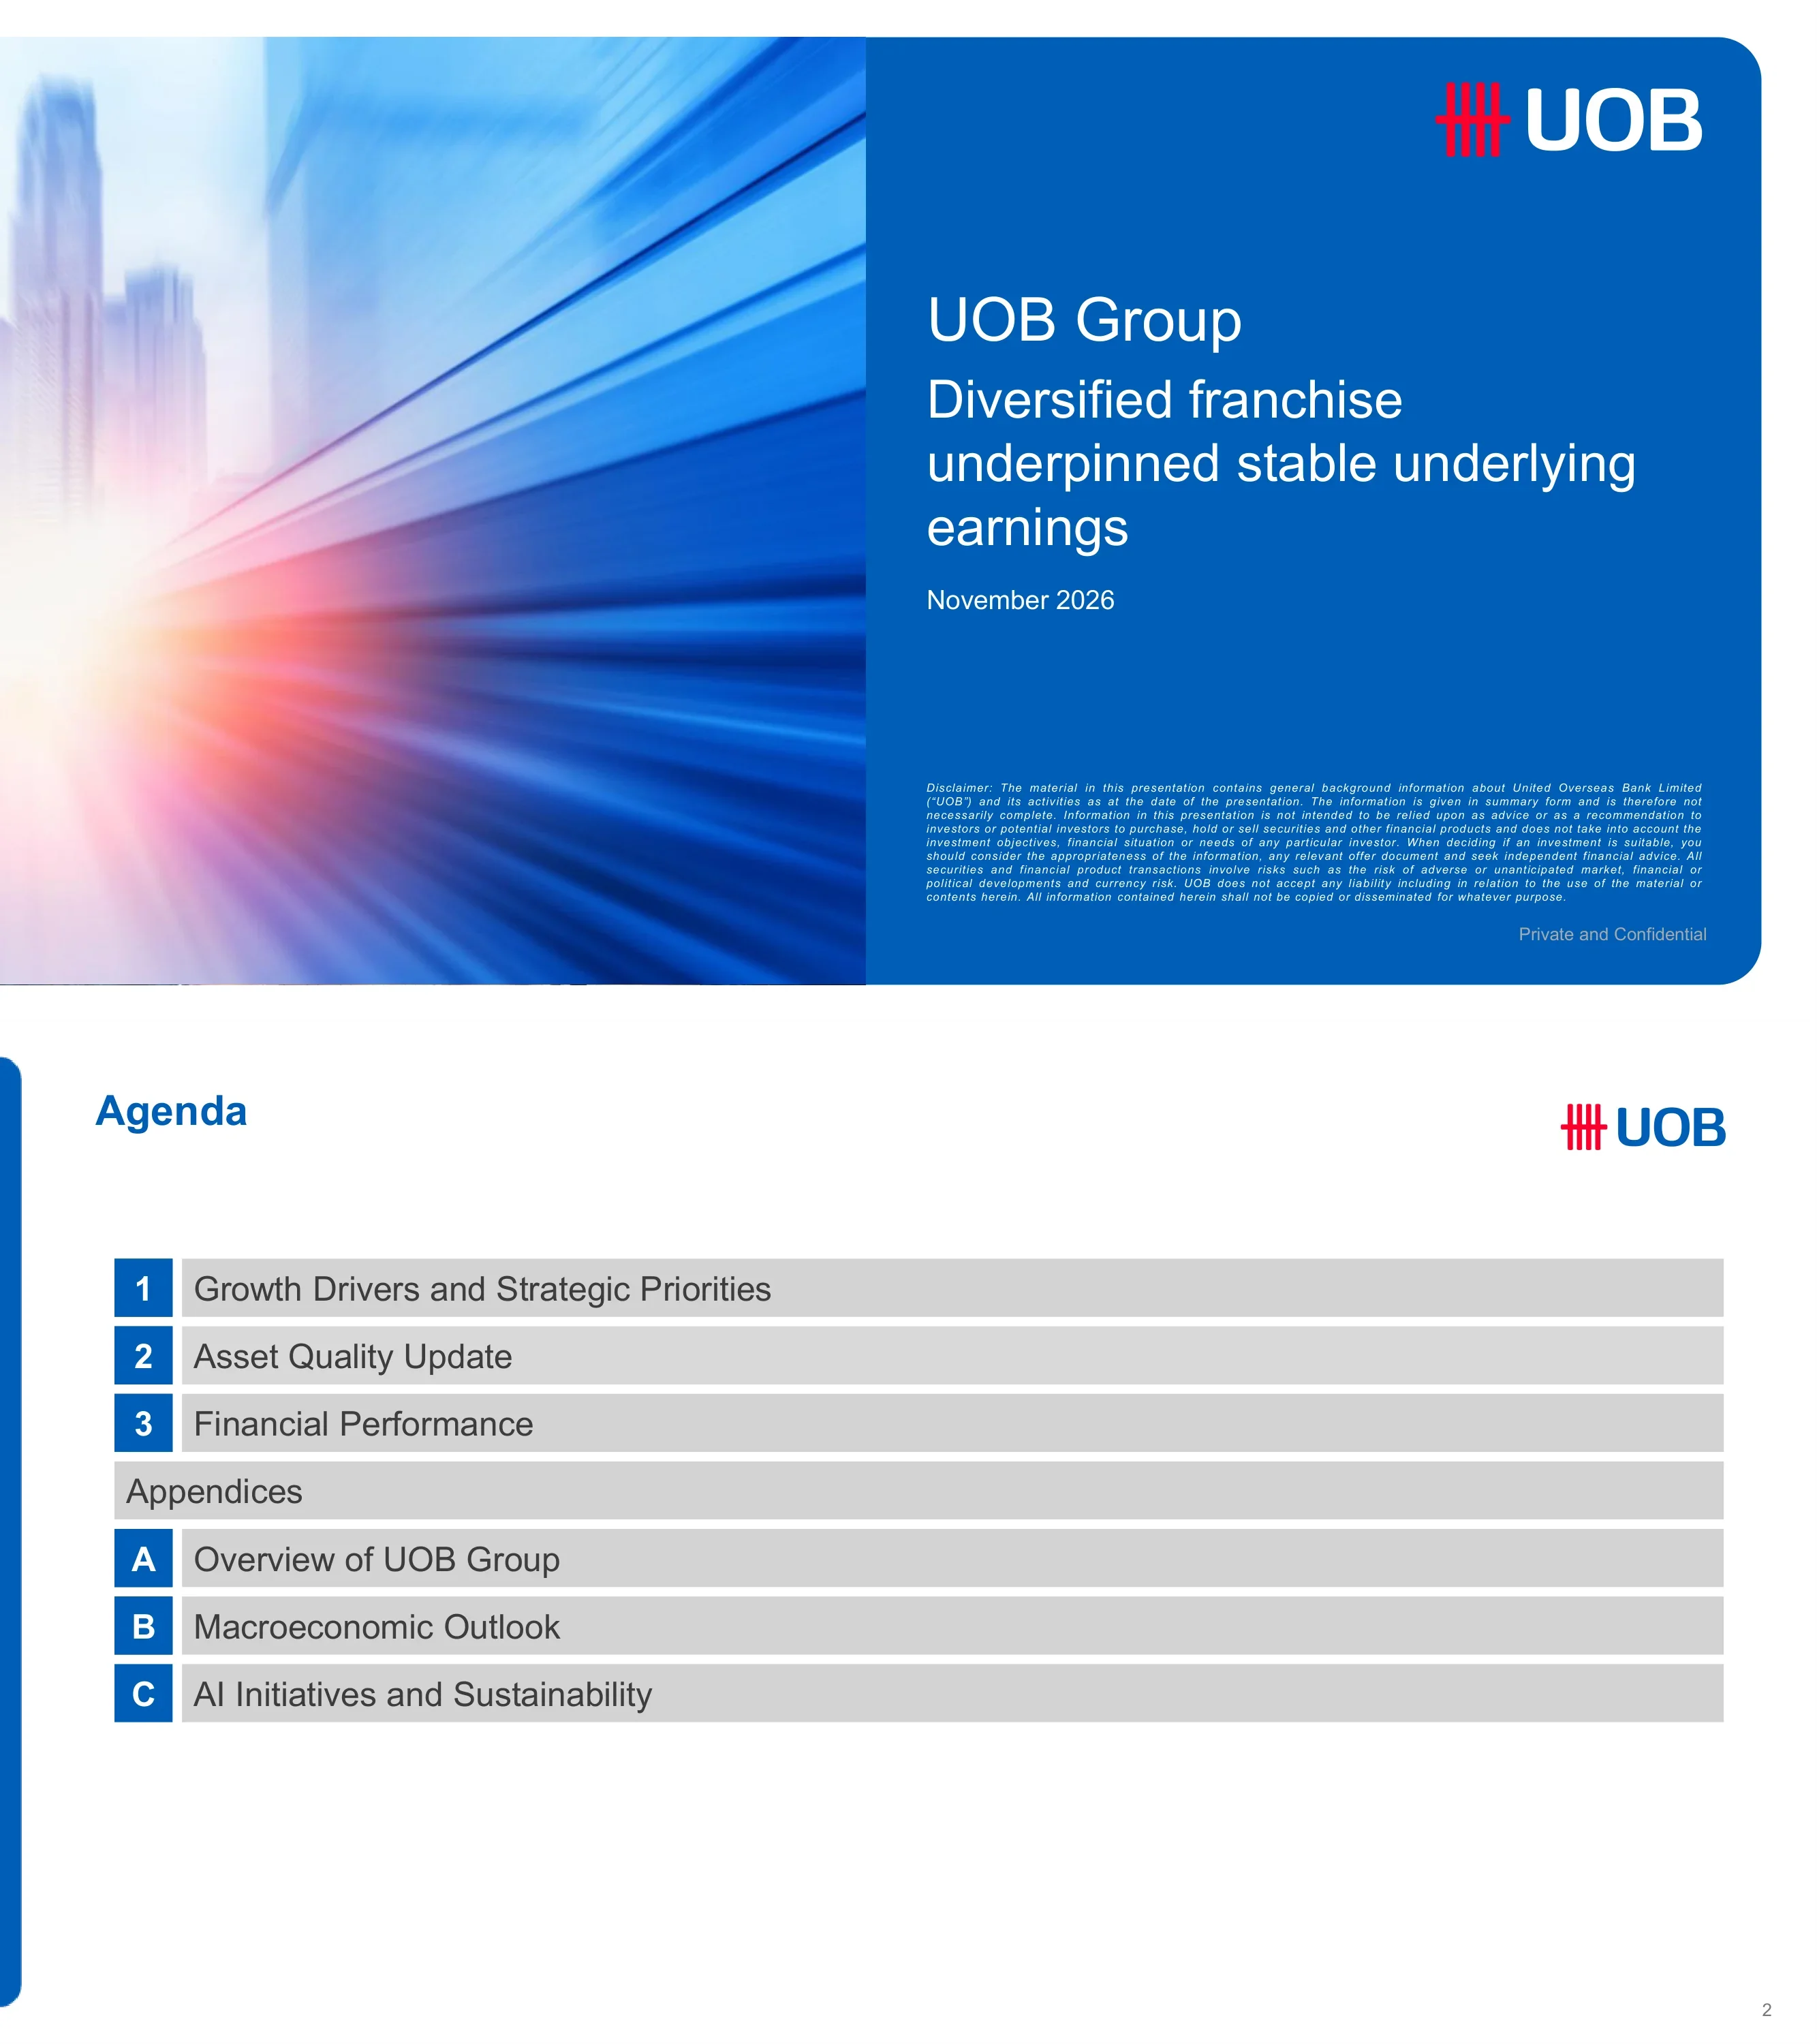
Diapositiva de título de la presentación para inversores de UOB Group con fecha de noviembre de 2026, bajo el encabezado «Diversified franchise underpinned stable underlying earnings». En la parte inferior figuran un aviso legal en letra pequeña y una marca de «Privado y confidencial».
Portada dividida: foto de un horizonte urbano desenfocado con estelas de luz a la izquierda; panel azul sólido a la derecha con el logotipo de UOB, título, subtítulo, fecha y aviso legal.
Enumera tres secciones principales: 1 Motores de crecimiento y prioridades estratégicas, 2 Actualización de la calidad de los activos, 3 Desempeño financiero; además de los anexos A Visión general de UOB Group, B Perspectivas macroeconómicas y C Iniciativas de IA y sostenibilidad.
Pila vertical de barras grises; cuadrados azules numerados o con letras a la izquierda de cada fila, con una barra divisoria de «Anexos» en el centro.
Divisor de sección que introduce la parte de la presentación dedicada a los motores de crecimiento y las prioridades estratégicas (le siguen las páginas de Banca Minorista y Mayorista del Grupo).
Panel azul redondeado a sangre con un único título de sección grande en blanco a la izquierda y el logotipo de UOB en la parte superior derecha.
La Banca Minorista de UOB Group atiende a más de 8 millones de clientes con más de 5.000 M S$ (dólares de Singapur) de ingresos, unos 200.000 M S$ de AUM y más de 60.000 M S$ de gasto de consumo. UOB es el emisor de tarjetas número 1 en ASEAN con 60.000 M S$ de facturación de tarjetas en el FY25 y cerca del 20 % de cuota de mercado en sus mercados maduros; se muestra que la facturación de tarjetas en ASEAN-4 crece a una CAGR del +26 % de 2022 a los 9M26.
Panel izquierdo: mapa de Asia en matriz de puntos con recuento de clientes por país (Tailandia 2,5 M, Malasia 1,7 M, Vietnam 300.000, Singapur 2,5 M, Indonesia >1 M) y un cuadro de estadísticas destacadas. Paneles derechos: iconos de liderazgo en tarjetas, gráfico de barras apiladas de facturación de tarjetas 2022-9M26 (barras sin etiquetas) y mosaicos de estilo de vida de gastronomía, compras, viajes y entretenimiento. Banner de llamada en la parte inferior.
Propuestas personalizadas para tres niveles de clientes: Banca Privada, Afluentes (~1 M de clientes, ~65 % de tasa de compromiso, 1 de cada 2 se convierte a gestión de patrimonio) y Afluentes Emergentes (~7 M de clientes, 1 de cada 2 ventas de fondos de inversión realizadas digitalmente, 2.000 M S$ invertidos en fondos CIO minoristas). UOB ganó el premio al Mejor DPM en los Euromoney Private Banking Awards 2026 por segundo año consecutivo; su Cartera Discrecional Equilibrada obtuvo una rentabilidad del 9,0 % en un año frente al 8,6 % de la media de sus homólogos, y los activos bajo gestión de DPM crecieron más del 40 %.
Izquierda: tres filas horizontales (etiqueta de segmento, icono de cliente, puntos de propuesta de valor, dos cuadros de KPI azules unidos por una flecha). Derecha: tres tarjetas de estadísticas redondeadas bajo el encabezado «Lo que mejor hacemos: asesoramiento dirigido por el CIO». Notas al pie en la parte inferior.
Los ingresos de gestión de patrimonio del grupo crecieron a una CAGR del +19 % entre 2022 y 2025, y los de ASEAN-4 aumentaron un +22 % interanual en los 9M26; el objetivo es duplicar los ingresos de patrimonio para 2030 desde los 1.280 M S$ de 2025, con venta cruzada tras la adquisición de Citi. El plan se apoya en cuatro pilares: Personas, Asesoramiento, Productos y Plataforma.
Panel izquierdo: dos gráficos de barras (ingresos de patrimonio del grupo por año, 9M25 frente a 9M26) con cuadros de llamada. Panel derecho: cuatro columnas de iconos con subelementos. Banner inferior de conclusiones a todo lo ancho.
La contribución de ingresos de ASEAN-4 pasó del 23 % (2022) al 26 % (9M26) de los ingresos de GWB; los préstamos comerciales aumentaron del 15 % al 21 % del total de préstamos y las cuentas CASA del 47 % al 55 % de los depósitos. Tasas de crecimiento mostradas: ingresos de banca de transacciones +3 % CAGR, comisiones de préstamos y comercio +2 %, tesorería de clientes +4 %, préstamos brutos +6 %, depósitos +3 %.
Dos paneles grandes, cada uno con un par de minigráficos: gráficos de líneas y de barras apiladas para el mix de ingresos a la izquierda, y para préstamos y depósitos a la derecha; banner de resumen en la parte inferior.
ASEAN tiene un PIB combinado superior a los 4,3 billones de dólares (2025), 4,4 billones de dólares de comercio total y un 20,5 % de comercio intra-ASEAN. Los clientes ancla (anchors) de FSCM de UOB han subido un 65 % y los vinculados (spokes) un 104 % desde 2022; los préstamos comerciales y los depósitos CASA crecieron cada uno a una CAGR del 12 % y el volumen digital al 16 %. Un caso de estudio cubre TMT/centros de datos y energía renovable/BESS.
Panel de datos macro arriba a la izquierda, métricas de ancla y vinculados arriba a la derecha con tres gráficos de barras (2022-9M26), fila de iconos de sectores abajo a la izquierda, lista de verificación de caso de estudio abajo a la derecha, nota al pie sobre FSCM.
Las entradas de IED en ASEAN crecieron de 115.000 millones de dólares (2015) a 244.000 millones de dólares (2025), más del doble, elevando la cuota de ASEAN en la IED global unas 3 veces hasta el 15 %. Principales receptores en 2025 (en miles de millones de dólares): Singapur 151, Indonesia 21, Vietnam 20, Tailandia 19, Malasia 15. UOB ha apoyado a más de 5.500 empresas y facilitado más de 55.000 M S$ en inversiones, con casos de estudio sobre Gold Peak Technology (670 M RM) y FIC Global en JS-SEZ.
Parte superior: gráfico de barras de IED anual y un gráfico de barras horizontales de cinco mercados. Parte inferior: panel de estadísticas con iconos y panel de casos de estudio en dos columnas con un banner final.
Tres pilares estratégicos (Aumento de ingresos, Optimización de costes y Eficiencia de capital), cada uno con acciones detalladas como Strategic Client 2.0, anclas de FSCM, productividad impulsada por IA, eficiencia de RWA y reducción de riesgos en puntos críticos inmobiliarios en Gran China y EE. UU. Aspiraciones: banco comercial n.º 1 en ASEAN, prestamista mayorista n.º 2 en el mercado local y crecimiento de ingresos de clientes de Global Markets de doble dígito.
Panel único enmarcado con cabecera azul, tres columnas con encabezados de iconos, etiquetas de subencabezados y listas de puntos con marcas de verificación; banner de aspiraciones en la parte inferior.
Separador de sección para la actualización de la calidad de los activos (siguen páginas sobre NPL, cobertura, coste crediticio y exposición inmobiliaria).
Panel redondeado azul a sangre con un único título de sección grande en blanco a la izquierda y el logotipo de UOB arriba a la derecha.
La ratio de NPL fue del 1,5 % en el 3Q26 (1,6 %, 1,5 %, 1,5 %, 1,6 % en trimestres anteriores). El total de activos dudosos fue de 5.827 M S$ en el 3Q26 frente a los 5.809 M S$ del 3Q25, desglosado en: Singapur 793, ASEAN-4 2.160, Gran China 2.456 y resto del mundo 418. Los nuevos NPA no individuales fueron de 500 M frente a (361) M de reclasificaciones a vigentes, recuperaciones y saneamientos.
Línea de ratio de NPL sobre cinco columnas apiladas por geografía (3Q25-3Q26), con una tabla de dos filas de nuevos NPA y reclasificaciones debajo.
Las provisiones totales, incluyendo RLAR, fueron de 4.983 M S$ a septiembre de 2026 (específicas 1.232, genéricas 3.372, RLAR 379) frente a los 5.787 M S$ a septiembre de 2025. La cobertura de NPA fue del 86 % y la cobertura de NPA sin garantía del 269 % tras colaterales; la provisión específica/NPA fue del 21 % y la provisión genérica incluyendo RLAR sobre préstamos vigentes fue del 0,9 %.
Dos líneas de tendencia arriba, columnas apiladas de sep-25 a sep-26 en el centro, y una tabla sombreada de ratios de cobertura debajo.
Los costes crediticios totales fueron de 24 pb en el 3Q26 y de 26 pb para los 9M26 (frente a los 68 pb en los 9M25); los costes crediticios específicos fueron de 22 pb y 30 pb. Las provisiones sobre préstamos fueron de 695 M S$ para los 9M26 (específicas 795, reversión de genéricas 100) frente a los 1.729 M S$ de los 9M25, y de 218 M S$ en el 3Q26.
Izquierda: columnas apiladas de 9M25 frente a 9M26 con líneas superpuestas; divisor central; derecha: columnas y líneas de cinco trimestres para 3Q25-3Q26.
Gran China: préstamos a clientes de 49.000 M S$ a sep-26 con sector inmobiliario y hostelería (REH) de 20.000 M S$, un mix del 40 %, ratio de NPL del 5,0 % y cobertura de NPA del 40 %. Estados Unidos: préstamos de 17.000 M S$, REH de 6.000 M S$ (mix del 34 %), NPL del 1,3 %, cobertura de NPA del 214 %. También se muestran las cuotas de NPL de REH, mención especial y préstamos vigentes del Grupo.
Dos paneles enmarcados contiguos (Gran China, Estados Unidos), cada uno con columnas apiladas de sep-25 a sep-26, una pequeña barra dividida y filas de mix de REH, ratio de NPL, NPA y cobertura de préstamos sin garantía.
Separador de sección que introduce las páginas de rendimiento financiero (resultados del 3Q26 y 9M26, segmentos, márgenes, capital).
Panel azul redondeado a sangre con un único título de sección grande en blanco a la izquierda y el logotipo de UOB en la parte superior derecha.
El beneficio neto del 3Q26 fue de 1.300 millones de SGD. En los 9M26, los ingresos por gestión de patrimonio aumentaron un 13 % interanual, los de tarjetas de crédito un 25 % y los AUM invertidos un 9 %; los préstamos comerciales crecieron un 31 %, las cuentas CASA un 9 % y los préstamos un 9 %; los ingresos de Global Markets subieron un 6 %. El NII se mantuvo estable en términos intertrimestrales, con previsiones de NII para 2027 por encima de 2026; el ratio de NPL mejoró hasta el 1,5 %, los costes crediticios fueron de 24 pb en el 3Q26 (26 pb en lo que va de año), con previsiones de costes crediticios para 2027 de 25-30 pb; el payout de dividendos se sitúa en torno al 50 % y se ha completado aproximadamente el 42 % de la recompra de acciones de 2.000 millones de SGD.
Cuatro bandas horizontales separadas por líneas azules, cada una con un icono a la izquierda, un titular en negrita y puntos de enumeración.
El beneficio neto del 3Q26 fue de 1.250 millones de SGD (-15 % intertrimestral, frente a los 443 M$ S$ del 3Q25) y el beneficio neto de los 9M26 fue de 4.165 M$ S$, un +27 % interanual. Los ingresos totales del 3Q26 fueron de 3.381 M$ S$ (NII 2.278, comisiones 733, otros 370), los gastos de 1.570 M$ S$ y el beneficio operativo de 1.811 M$ S$; el subtítulo indica que las ganancias subyacentes se mantuvieron estables tras las plusvalías por desinversión del trimestre anterior.
Tabla de P&L a ancho completo con columnas para 9M26, 9M25, interanual, 3Q26, 2Q26, intertrimestral, 3Q25 e interanual; filas de subtotales en negrita.
El beneficio neto después de impuestos pasó de 3.271 M$ S$ (9M25) a 4.165 M$ S$ (9M26), con una caída de las provisiones de 1.258 M$ S$ (-65 %) que compensó el menor NII (-109 M$), otros ingresos no procedentes de intereses (-101 M$), mayores gastos (-93 M$) e impuestos/NCI (-200 M$). Indicadores clave: NIM 1,75 %, ratio costes/ingresos 45,4 %, ROE 11,1 % (9,0 % en los 9M25).
Parte superior: gráfico de cascada (waterfall) de los 9M25 a los 9M26 con variaciones porcentuales. Parte inferior: tabla de indicadores clave con valores destacados en óvalos.
El beneficio neto después de impuestos bajó de 1.478 M$ S$ (2Q26) a 1.250 M$ S$ (3Q26): otros ingresos no procedentes de intereses (-262 M$, -41 %) y mayores provisiones (-47 M$) superaron el aumento de ingresos por comisiones (+68 M$) y los menores gastos (+59 M$). NIM 1,68 % (1,74 % en el 2Q26, 1,82 % en el 3Q25), ratio costes/ingresos 46,4 % y ROE 10,1 % (11,8 % en el 2Q26, 3,5 % en el 3Q25).
Gráfico de cascada del 2Q26 al 3Q26 sobre una tabla de indicadores clave con columnas de variación intertrimestral e interanual.
Ingresos de los 9M26 de 3.844 M$ S$ (+1 %): préstamos y depósitos 2.029 (-10 %), patrimonio 1.099 (+13 %), tarjetas de crédito 716 (+25 %); beneficio antes de impuestos 1.547 M$ S$ (+1 %). Los AUM fueron de 204.000 millones de SGD a sep-26 (invertidos 88.000 millones, depósitos 117.000 millones), dinero nuevo neto de 5.000 millones de SGD, mix de AUM invertidos del 43 % frente al 41 %; ratio costes/ingresos 54,2 %, costes crediticios 21 pb, préstamos 120.000 M$ S$, depósitos 203.000 M$ S$.
Arriba a la izquierda: tabla de cuenta de resultados; arriba a la derecha: cuadro de texto con aspectos destacados; abajo: tabla de métricas clave, gráfico de barras apiladas de AUM y gráfico de barras de facturación de tarjetas.
Ingresos de los 9M26 de 4.425 M$ S$ (-8 %): banca transaccional 2.050, préstamos 1.555, banca de inversión 324, tesorería de clientes 496; beneficio antes de impuestos 2.818 M$ S$ (+32 %) al caer las provisiones a 377 M$ S$. Los préstamos brutos alcanzaron los 273.000 millones de SGD (+9 %) y los depósitos 239.000 millones de SGD (+13 %); ratio costes/ingresos 27,8 %, costes crediticios 23 pb, mix de ingresos no inmobiliarios 72 %.
Mismo diseño de cuadro de mando que Group Retail: tabla de P&L, cuadro de aspectos destacados, métricas clave y gráficos de barras apiladas de préstamos y depósitos.
Los ingresos totales de Global Markets fueron de 1.806 M$ S$ en los 9M26 (+6 % frente a 1.704 M$): tesorería de clientes 897 y no clientes 909. Los ingresos del 3Q26 fueron de 564 M$ S$ (-3 % intertrimestral frente a 584 M$). Los activos totales excluyendo derivados fueron de 173.000 millones de SGD (+12 %).
Par de barras a la izquierda (9M25 frente a 9M26), divisor, barras de cinco trimestres a la derecha y una fila de cuadros de activos totales en la parte inferior.
El NII de los 9M26 fue de 6.900 M$ S$ (-2 %) con un NIM del 1,75 % (1,91 %), margen de préstamos del 2,05 % (2,26 %) y margen interbancario del 1,14 %. El NII del 3Q26 fue de 2.278 M$ S$ (-1 % intertrimestral) con un NIM del 1,68 % y margen de préstamos del 1,95 %; los activos medios que devengan intereses subieron a 538.000 millones de SGD.
Líneas de tendencia de márgenes sobre barras apiladas de NII, comparación de 9M a la izquierda y cinco trimestres a la derecha, cuadros de activos debajo.
El NIM cayó del 1,74 % en el 2Q26 al 1,68 % en el 3Q26: revisión de precios de activos -0,01, coste de financiación -0,07, volumen/mix +0,02. El margen de préstamos pasó del 2,05 % al 1,95 %; revisión de precios en SGD -0,02 (media SORA a 3 meses +0,10) y USD -0,03 (SOFR a 3 meses -0,01).
Gráfico de cascada único con cuadros de margen en la parte superior y líneas de referencia de tipos debajo.
Los ingresos por comisiones de los 9M26 fueron de 2.675 M$ S$ (+2 %) con patrimonio 720, tarjetas de crédito 871, préstamos/comercio 796 y otros 289. Las comisiones del 3Q26 alcanzaron los 945 M$ S$ (+8 % intertrimestral): patrimonio 258, tarjetas de crédito 299, préstamos/comercio 293, otros 95.
Columnas apiladas divididas en comparación de 9M y serie de cinco trimestres con llamadas de crecimiento.
Los gastos de los 9M26 fueron de 4.722 millones de S$ (+2 %): personal 2.688, TI 884, otros 1.150; ratio costes/ingresos del 45,4 % frente al 44,0 %. Los gastos del 3Q26 fueron de 1.570 M$ (-4 % trimestral), ratio costes/ingresos del 46,4 %.
Línea de costes/ingresos sobre barras de gastos apiladas para las vistas de 9M y trimestrales.
Repite el gráfico de costes crediticios de la página 14: costes crediticios totales de 26 pb (9M26) y 24 pb (3Q26), con provisiones de 695 millones de S$ para los 9M26.
Idéntico a la página 14: panel de 9M, divisor y panel de cinco trimestres.
Los préstamos a clientes ascendieron a 372.000 millones de S$ a sep-26. Geografía: Singapur 187, ASEAN-4 79, Gran China 49, resto del mundo 57. Sectores principales: edificación y construcción 24 %, vivienda 23 %, comercio general 12 %, instituciones financieras 11 %, manufactura 10 %. Group Retail representa el 32 % y GWB y otros el 68 %.
Tres paneles: gráfico de anillos por sector, gráfico de columnas apiladas por geografía y dos gráficos de anillos por segmento.
La financiación totalizó 533.000 millones de S$ a sep-26 (CASA 244, depósitos a plazo y otros 203, mayorista 86). LCR 152 %, NSFR 112 %, ratio préstamos/depósitos 82,5 %; ratio CASA/depósitos 54,6 % (57,0 % el año anterior).
Tres líneas de ratios sobre barras de financiación apiladas y una tabla de ratio CASA.
Ratio CET1 del 14,6 % a sep-26 (14,0 % fully loaded); RWA de 284.000 millones de S$; ratio de apalancamiento del 6,3 %.
Líneas de CET1 sobre columnas de RWA y una tabla de ratio de apalancamiento.
Desinversión estratégica con una contraprestación de compra de 555 millones de S$, una ganancia antes de impuestos de ~330 millones de S$ y un aumento del CET1 de ~14 pb. Una alianza estratégica con Allianz Global Investors amplía las soluciones de inversión y la arquitectura abierta, reforzando el enfoque basado en el asesoramiento.
Dos columnas divididas por una flecha de cronología vertical.
Separador de apéndice que introduce las páginas de descripción general del grupo UOB.
Panel azul redondeado a sangre con un único título de sección grande en blanco a la izquierda y el logotipo de UOB arriba a la derecha.
Fundado en agosto de 1935; cerca de 430 sucursales y oficinas en 19 mercados. Estadísticas clave de los 9M26: préstamos brutos 372.000 millones de S$, depósitos 447.000 millones de S$, préstamos/depósitos 82,5 %, NSFR 112 %, LCR 152 %, CET1 14,6 %, apalancamiento 6,3 %, ROE 11,1 %, ROA 0,95 %, NIM 1,75 %, costes/ingresos 45,4 %, NPL 1,5 %. Calificaciones Aa1/AA-/AA- con perspectiva estable.
Izquierda: cuadros de Fundación y Expansión; derecha: lista de estadísticas clave con tabla de calificaciones.
Group Retail, Group Wholesale Banking y Global Markets son las tres franquicias. UOB muestra premios (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) y cuotas de mercado en SGD del 20 % (depósitos) y 24 % (préstamos).
Organigrama en la parte superior, fila de premios a la izquierda y barras de cuota nacional a la derecha.
Tendencia del NPAT desde 92 millones de S$ (1980) hasta 2.696 M$ (2010), 4.343 M$ (2019), 2.915 M$ (2020), 6.045 M$ (2024) y 4.682 M$ (2025, incluyendo provisiones generales preventivas). El historial de adquisiciones abarca de 1971 a 2005 y los negocios de consumo de Citi (Malasia, Tailandia 2022; Vietnam, Indonesia 2023).
Viñetas arriba, una línea de NPAT a largo plazo sobre una flecha de crecimiento con cuadros de adquisiciones.
Sucursales: Tailandia 139, Indonesia 82, Malasia 55, Singapur 42, Gran China 20, Vietnam 5, Myanmar, Filipinas y Australia 1 cada uno. Ingresos de Group Retail de 3.800 millones de S$ (30 % del PBT) con AUM de 204.000 M$; ingresos de GWB y Global Markets de 4.400 M$ (70 % del PBT), préstamos comerciales +31 %.
Izquierda: mapa de sucursales; derecha: mosaicos de rendimiento por segmento.
Costes/ingresos de UOB 45 %, ROA 1,0 %, préstamos/depósitos 83 %, calificaciones Aa1/AA-/AA-. Homólogos comparados: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Tabla densa con barras y UOB resaltado.
CET1 de UOB 14,6 % (14,0 % fully loaded) frente a DBS 15,9 %, OCBC 15,5 %; ROE de UOB 11,1 % y apalancamiento 6,3 %.
Dos gráficos de barras: ratios de CET1 y apalancamiento.
Calificaciones Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). Equivalente a 25.000 millones de S$ de emisiones públicas desglosadas por moneda, clase de deuda, fecha de emisión y vencimiento.
Cabecera de calificaciones y cuatro gráficos de anillos.
Cuatro temas: Gestión estable, Plataforma regional integrada, Fundamentos sólidos (CET1 14,6 %, préstamos/depósitos 82,5 %) y Crecimiento equilibrado con estabilidad.
Cuatro tarjetas azul pálido con iconos y viñetas.
Separador de apéndice que introduce las páginas de perspectivas macroeconómicas.
Panel azul redondeado a sangre con un único título de sección grande en blanco a la izquierda y el logotipo de UOB arriba a la derecha.
Proyecciones de crecimiento del PIB (2025/2026F/2027F, %): China 5,0/4,6/4,5, Vietnam 8,0/9,2/8,8, Tailandia 2,4/1,9/2,0, Malasia 5,2/5,0/4,6, Singapur 5,0/5,7/3,2, Indonesia 5,1/5,2/5,4. IED en ASEAN10 de 243,9 millardos de US$ en 2025.
Izquierda: mapa con barras agrupadas; derecha: dos gráficos de líneas comerciales y un gráfico de barras de IED.
Tipos de la Fed al 3,75-4,00 % tras la subida de septiembre de 2026; bono de EE. UU. a 10 años al 5,28 %; SORA a 3 meses de Singapur al 1,23 %; previsiones hasta el 3Q27.
Tabla de tipos sobre el cuadro de comentarios.
Cuatro gráficos comparativos de Singapur, Malasia, Tailandia e Indonesia: reservas de divisas, cuenta corriente, ratio deuda/patrimonio neto y desglose de préstamos en moneda extranjera.
Cuadrícula de gráficos de 2x2.
Índices de precios de la vivienda, tasas de ahorro, desempleo y ratios precio/ingresos; PIR de Singapur en 5.9.
Cuadrícula de gráficos de 2x2.
Mínimos regulatorios para BCBS, Singapur, Malasia, Tailandia e Indonesia: CET1, Tier 1, CAR total, colchones de capital, apalancamiento, LCR y NSFR.
Matriz comparativa.
Separador de apéndice que introduce las páginas de IA y sostenibilidad.
Panel azul de bordes redondeados a sangre con un único título de sección grande en blanco a la izquierda y el logotipo de UOB en la parte superior derecha.
Pirámide de estrategia de IA: IA agéntica, más de 30 bots BYOB, más de 30.000 empleados con Copilot, desarrollo de software con Gen-AI, fundamentos y fuerza laboral. Más de 27.000 usuarios activos de Copilot, ~1,5 millones de prompts al mes, más de 30 bots; UOBuddy reduce tareas de ~30 minutos a segundos.
Pirámide a la izquierda con descripciones; panel de estadísticas de uso a la derecha; banner de cierre.
Tres casos: asesoramiento patrimonial de banca privada, Programa AURA y oportunidades de IED (>1.500 leads en el 1H26).
Izquierda: flujo de cuatro pilares; derecha: panel de FDI de cuatro pasos; abajo: barra de AURA.
Estrategia de talento en cinco partes: Alfabetización, Aceleración, Adquisición, Movilidad y Garantía.
Cinco columnas con una fila inferior de cuatro cuadros.
Cronología 2015-2026: Establecimiento, Mejora y Fortalecimiento, con compromiso de cero emisiones netas y políticas sobre carbón y aceite de palma.
Cronología de cuatro fases.
Desde la evaluación cualitativa de 2019 hasta la metodología mejorada 2022-2026; métricas alineadas con ISSB.
Cuatro columnas con barra de planes futuros.
Objetivos por sector: Energía 64 %/98 %, Automoción 58 %/cero neto, Inmobiliario 36 %/97 %, Construcción 31 %/85 %, Acero 20 %/92 %; cubre ~60 % de los préstamos corporativos.
Izquierda: dos grupos sectoriales; derecha: panel de justificación.
Cinco gráficos de intensidad de emisiones, cada uno con tendencia por debajo de la trayectoria de referencia: Energía 39 %, Automoción 8 %, Inmobiliario 8 %, Construcción 4 %, Acero 3 %.
Cinco gráficos en dos paneles sectoriales.
Cerca del 20 % de la cartera de préstamos con altos impactos; cinco subsectores identificados.
Izquierda: barra de gradiente y fotos del sector; derecha: viñetas.
Matriz de oportunidades para agricultura, construcción y minería con leyenda.
Matriz de 3x4.
Diapositiva de cierre con el logotipo del sello chino de UOB y el eslogan «Right By You».
Logotipo centrado sobre fondo blanco.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Cubre los motores de crecimiento de UOB Group (Banca Minorista y Mayorista del Grupo), la calidad de los activos, el desempeño financiero del 3Q26 y 9M26, y anexos sobre la visión general del grupo, perspectivas macroeconómicas, iniciativas de IA y sostenibilidad.
El periodo corresponde al 3Q26 y 9M26 (hasta el 30 de septiembre de 2026). El beneficio neto fue de 1.250 M S$ en el 3Q26 y de 4.165 M S$ (+27 % interanual) en el 9M26, con un NIM del 1,68 % en el 3Q26, una ratio de NPL del 1,5 % y una ratio CET1 del 14,6 %.
UOB registró el anuncio «UOB Investor Presentation_Nov 2026» en la Bolsa de Singapur (SGX) el 10 de noviembre de 2026.
Las empresas que cotizan en Singapur informan semestralmente, por lo que las actualizaciones del 1T y 3T son actualizaciones de negocio en lugar de estados financieros completos.
Sí, la página de la galería permite descargar las diapositivas, sujeto a su disponibilidad en la página.
Sí. Los gráficos de cascada, las barras apiladas, las tablas de KPI y los divisores de sección de la presentación son un buen punto de partida para una presentación de resultados bancarios o financieros. Sustituye las cifras y la marca de UOB por las tuyas.
Las cifras se expresan en S$ (dólares de Singapur), a menos que se indique lo contrario, como por ejemplo US$ en las páginas de macroeconomía.
Sí, cuenta con tres anexos: A visión general de UOB Group, B perspectivas macroeconómicas, C iniciativas de IA y sostenibilidad.
Sitio oficial de relaciones con inversores con resultados y presentaciones.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.