
Forma parte de Ejemplos de presentaciones para inversores · Ejemplos de presentaciones para inversores de la India
Presentación para inversores de Union Bank of India para el Q2 FY2027 (trimestre finalizado el 30 de septiembre de 2026), bajo el lema «Business First, Compliance Always» y celebrando 107 años de legado, fechada el 19.10.2026 y presentada ante las bolsas de valores indias.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación para inversores de Union Bank of India para el Q2 FY2027 (trimestre finalizado el 30 de septiembre de 2026), bajo el lema «Business First, Compliance Always» y celebrando 107 años de legado, fechada el 19.10.2026 y presentada ante las bolsas de valores indias.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
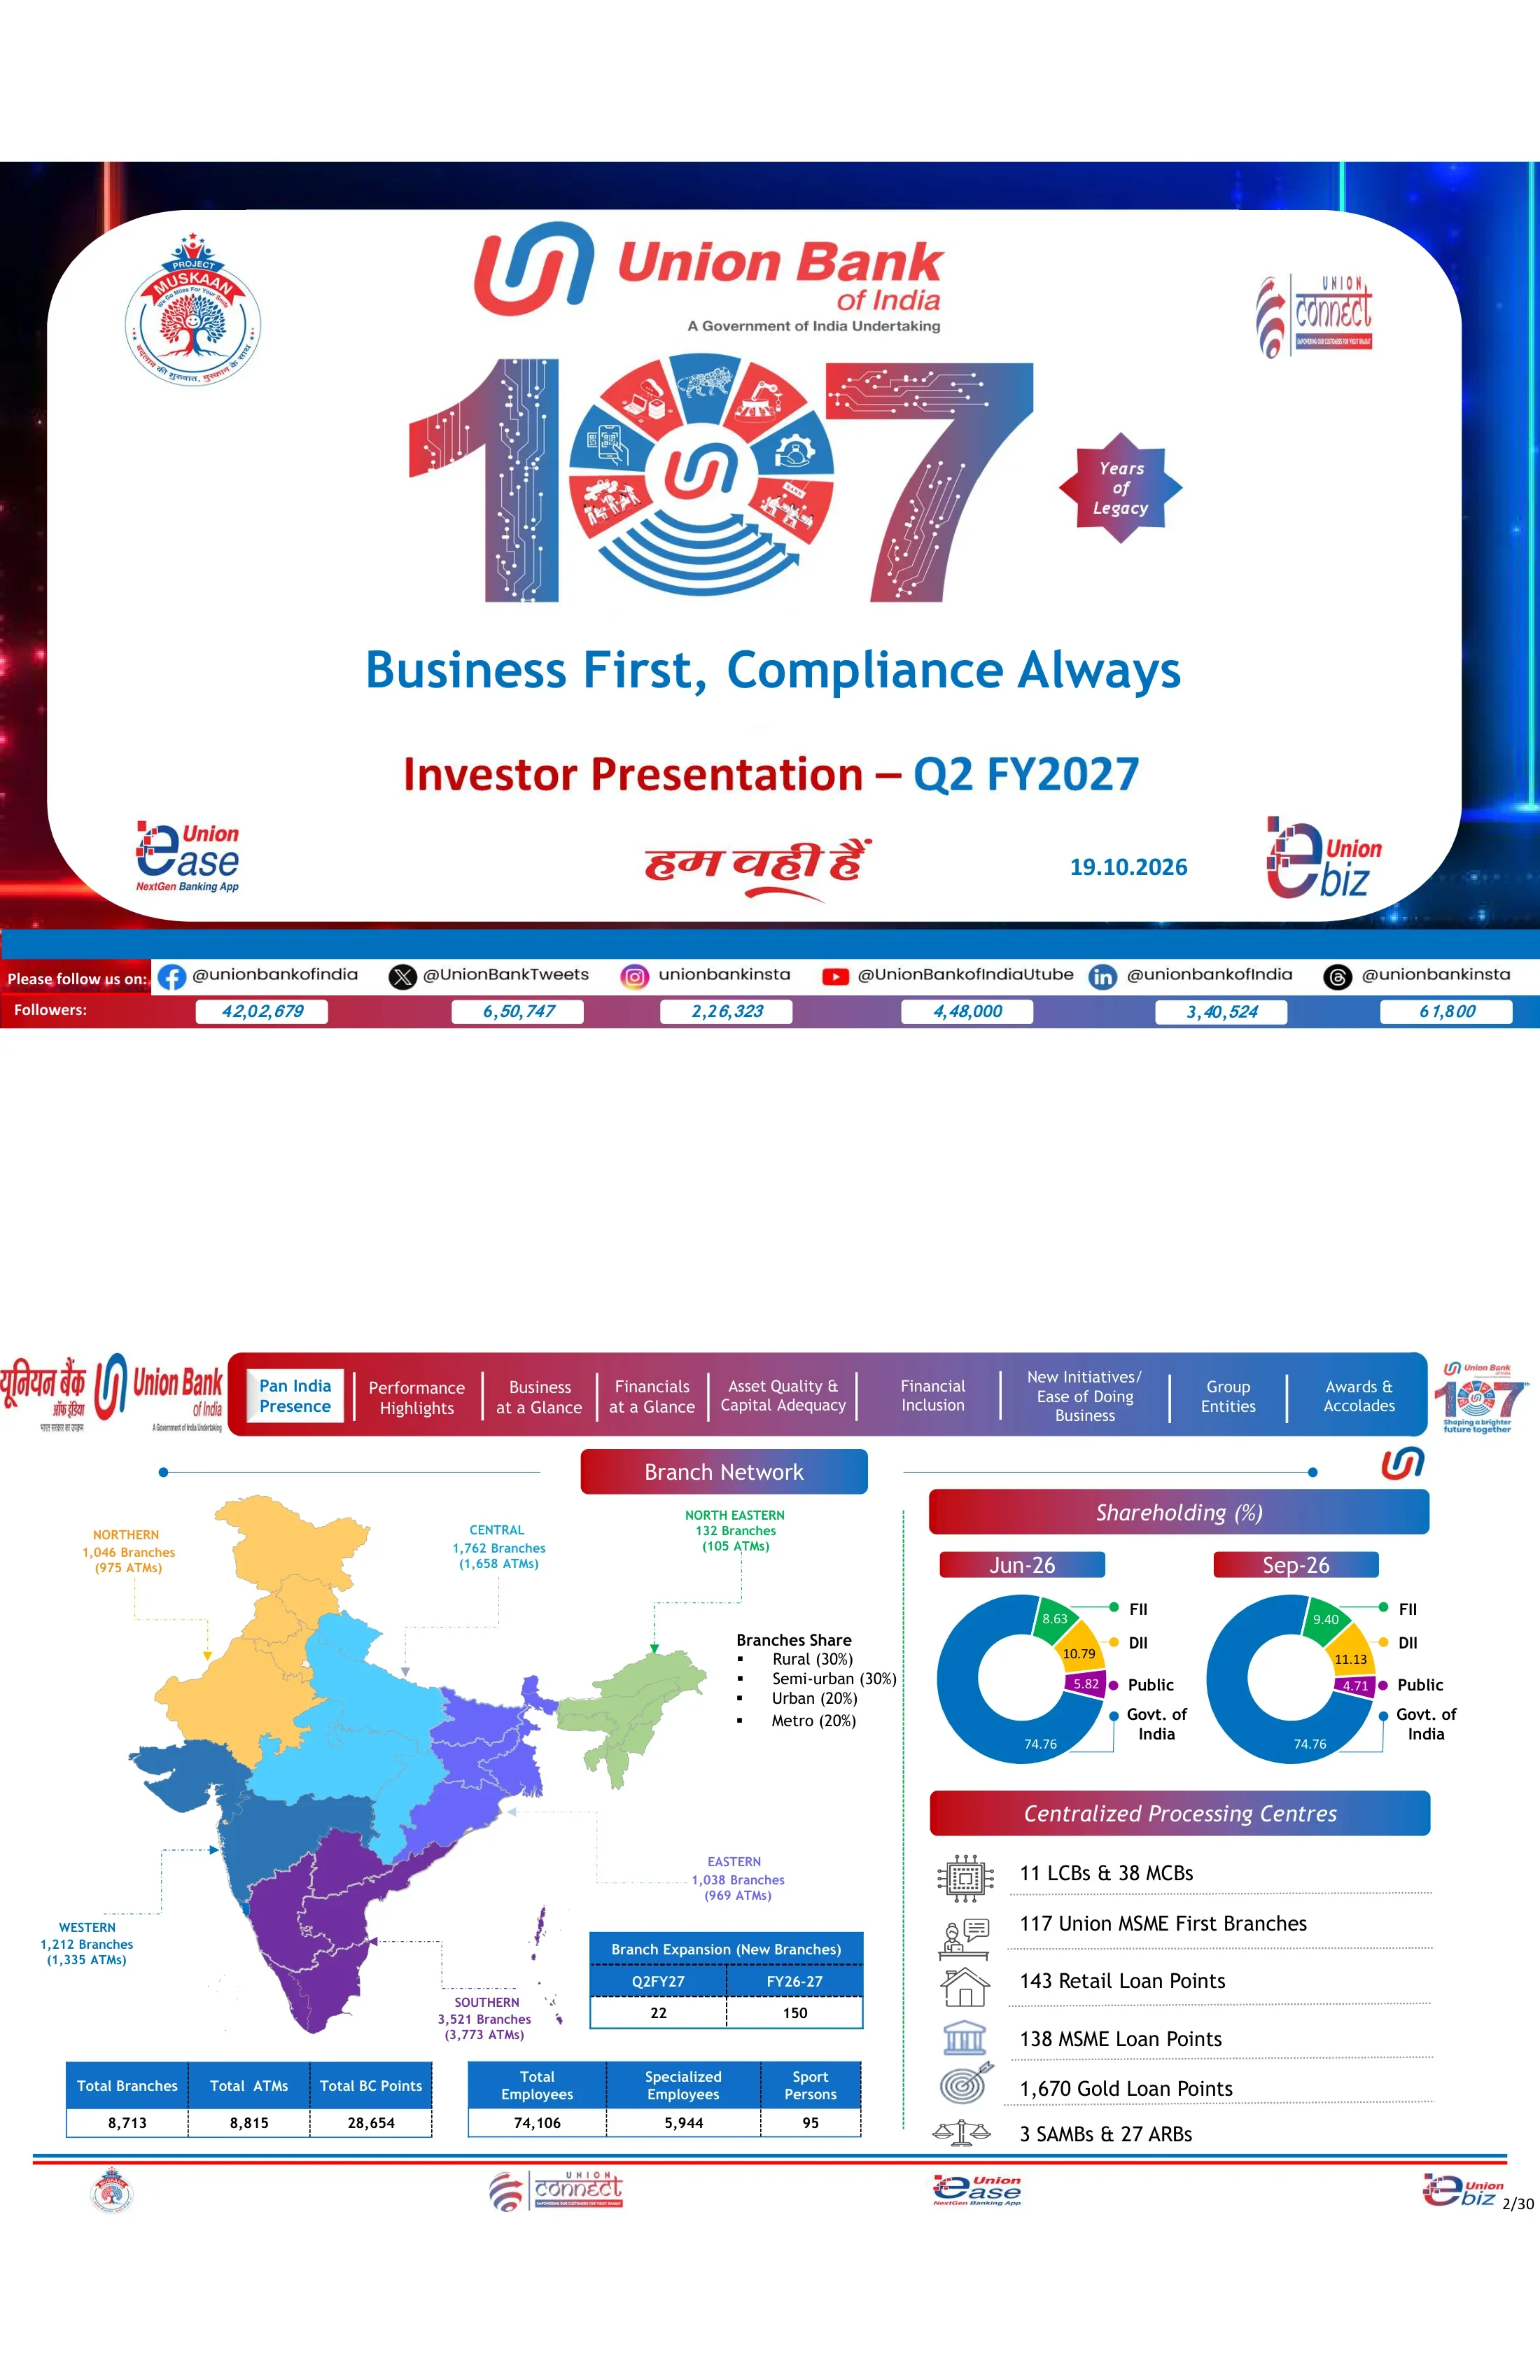
Diapositiva de portada con el logotipo de Union Bank of India ('A Government of India Undertaking'), un gráfico grande de '107 Years of Legacy', el eslogan 'Business First, Compliance Always' y la fecha 19.10.2026. Una franja en el pie de página enumera los perfiles de redes sociales del banco y el número de seguidores, por ejemplo, 42,02,679 en Facebook.
Tarjeta blanca redondeada sobre un fondo brillante en azul oscuro y rojo. El gráfico numérico '107' centrado se sitúa sobre el texto del título apilado, con logotipos de aplicaciones de la marca (Project Muskaan, Union Connect, Union Ease, Union eBiz) en las esquinas y una barra de seguidores en redes sociales con degradado en la parte inferior.
8,713 sucursales, 8,815 cajeros automáticos y 28,654 puntos BC en seis regiones (la del sur es la mayor con 3,521 sucursales), atendidas por 74,106 empleados. La mezcla de sucursales es 30 % rural, 30 % semiurbana, 20 % urbana y 20 % metropolitana; se abrieron 22 nuevas sucursales en el Q2 FY27. El Gobierno de la India posee el 74.76 %, la participación de FII subió al 9.40 % y la de DII al 11.13 % a Sep-26. El procesamiento centralizado incluye 11 LCB y 38 MCB, 117 sucursales Union MSME First y 1,670 puntos de préstamos sobre oro.
La mitad izquierda muestra un mapa de la India codificado por colores con llamadas regionales y tablas de resumen debajo. La mitad derecha contiene dos gráficos de anillos que comparan el accionariado de Jun-26 y Sep-26, sobre una lista de iconos de centros de procesamiento centralizados.
El negocio global alcanzó los ₹24,75,330 crore (+12.01 % interanual): depósitos de ₹13,19,455 crore (+6.87 %) y anticipos de ₹11,55,876 crore (+18.53 %). Los anticipos RAM crecieron un 14.65 % hasta los ₹6,35,527 crore, MSME un 22.39 % y los anticipos en el extranjero un 52.19 %. El CASA fue de ₹4,60,728 crore con un ratio CASA doméstico del 34.93 % (+237 bps interanual); el ratio CD global fue del 88.13 %.
Tabla de datos de 11 filas a ancho completo con encabezado azul. Compara los saldos de Sep-25, Jun-26 y Sep-26 junto con columnas de crecimiento interanual e intertrimestral absoluto y porcentual, con flechas verdes y rojas marcando la dirección.
Los depósitos brutos crecieron un 6.87 % interanual y los anticipos brutos un 18.53 %. El CRAR fue del 17.94 % y el CET-1 del 16.05 %. El beneficio operativo trimestral fue de ₹8,108 crore (+18.99 %), el beneficio neto de ₹5,537 crore (+30.31 %), el NII de ₹10,583 crore (+20.09 %) y el coste del crédito del 0.21 %. Para el H1 FY27, el beneficio neto fue de ₹10,870 crore frente a los ₹8,365 crore del año anterior, y el NII de ₹20,620 crore frente a ₹17,925 crore.
Cuadrícula de KPI de seis mosaicos en dos filas (Depósitos, Anticipos, Capital, Beneficio, Margen de intereses, Eficiencia). Cada mosaico tiene una barra de encabezado de color, un icono, cifras principales con una flecha de dirección y fichas de comparación Sep-26(6M) vs Sep-25(6M) debajo.
El NIM fue del 2.86 % (+19 bps interanual), o 3.03 % ajustado por devolución de impuestos. El GNPA cayó 87 bps hasta el 2.42 %, el NNPA fue del 0.42 % y el PCR del 95.20 %. El RoA fue del 1.38 % (+22 bps), el RoA core del 1.03 %, el RoE del 17.21 % (+213 bps), el RoRWA del 2.78 %, y el valor contable por acción subió un 14.16 % hasta los ₹168.61. El RoE del H1 fue del 16.89 % frente al 14.84 % del año anterior.
Misma cuadrícula de seis mosaicos que la diapositiva anterior (NIM, NIM ajustado, Calidad de activos, RoA, RoE, RoRWA), con cifras principales y fichas de comparación de dos periodos bajo cada mosaico.
Líneas de tendencia de nueve trimestres desde Sep-24 a Sep-26 para el beneficio operativo (hasta ₹8,108 crore), beneficio neto (de ₹4,720 crore a ₹5,537 crore), NII (hasta ₹10,583 crore), RoA/RoRWA, RoE (17.21 %) y EPS (₹29.01). Las fichas anuales muestran un beneficio neto de ₹18,697 crore para FY-26 y ₹10,870 crore para H1FY27, y un EPS de 28.48 para H1FY27.
Cuadrícula 2×3 de paneles de gráficos con bordes discontinuos. Cada panel tiene un título estilo pestaña y un gráfico de líneas cuyos valores de Sep-24, Sep-25 y Sep-26 están resaltados en burbujas verdes, con una fila de cinco fichas de resumen FY/H1 debajo.
El GNPA cayó de ₹40,499 crore (Sep-24) a ₹27,916 crore, una reducción de ₹12,583 crore, y el NNPA de ₹8,759 crore a ₹4,768 crore. El % de GNPA mejoró del 4.36 % al 2.42 % y el % de NNPA del 0.98 % al 0.42 %. El PCR subió al 95.20 %, el coste del crédito bajó al 0.21 % y el ratio de morosidad (slippage ratio) al 0.72 %.
Cuadrícula 2×3 de paneles de gráficos de líneas con notas de mejora anotadas (en bps desde Sep-24 y Sep-25) en las esquinas, y fichas FY/H1 bajo la fila inferior.
La ratio crédito/depósito subió al 88.13 % a nivel global y al 84.34 % en el mercado nacional. La CAGR a dos años de los anticipos globales aumentó del 7.29 % al 11.55 %, y la de RAM del 8.88 % al 10.01 %. RAM representa el 55 % del mix global y el 57 % del nacional. Las puntuaciones de las agencias de crédito minorista muestran que el 99.8 % de los prestatarios tienen 700 puntos o más.
La columna izquierda tiene dos bloques de color sólido (una tarjeta azul para la ratio CD y una morada para la CAGR a 2 años) con cuadros de valores en blanco. El centro apila dos gráficos de líneas de RAM frente a LC y otros, y la derecha muestra un gráfico de puntuación de agencias minoristas de cuatro líneas con una anotación entre corchetes.
A septiembre de 2026, la cartera minorista era de ~₹2,65 lakh crore (23,99 % de los anticipos nacionales), la agricultura de ~₹1,90 lakh crore (17,17 %) y las MIPYME de ~₹1,80 lakh crore (16,31 %). Los préstamos hipotecarios suponen el 43,07 % del sector minorista con ₹1,14,276 crore, el crédito agrícola es el 79,36 % de la agricultura y las microempresas representan el 52,02 % de las MIPYME.
Tres columnas iguales, una por segmento. Cada una tiene una etiqueta con degradado, un titular grande con el valor en ₹ lakh crore y el porcentaje de participación en los anticipos, una tabla de desglose de cinco trimestres y un pequeño gráfico de líneas de tendencia en la parte inferior.
Siete sectores clave representaban el 38,50 % de los anticipos nacionales (₹4,25,712 crore) a septiembre de 2026. Las NBFC y HFC sumaron ₹1,76,300 crore (15,94 %) y las infraestructuras ₹1,21,269 crore (10,97 %), de los cuales la energía supuso ₹62.099 crore y las carreteras ₹46.640 crore. El 94,6 % de los préstamos corporativos superiores a ₹25 crore tenían una calificación BBB o superior, y el 99,6 % de la exposición estándar a NBFC tenía una calificación A o superior.
Los dos tercios de la izquierda contienen una tabla de exposición sectorial con una subtabla de infraestructuras debajo. El tercio derecho apila dos gráficos de líneas con bordes discontinuos para los perfiles de calificación corporativa y de NBFC, cada uno con una llamada de porcentaje entre corchetes.
Los depósitos globales fueron de ₹13,19,455 crore (+6,87 % interanual) y la ratio CASA nacional fue del 34,93 % (+237 pb interanual). La CAGR de depósitos a dos años fue del 3,07 % a nivel global y del 4,36 % nacional; la LCR media fue del 120,00 % y la NSFR del 115,58 %. CASA más TD minorista crecieron un 11,42 %, los depósitos de ahorro un 11,89 % y CASA un 14,65 % interanual.
La fila superior tiene una tabla de depósitos de cinco trimestres con dos pequeñas tablas laterales (CAGR 2 años, liquidez). La fila inferior tiene tres paneles de gráficos de líneas (composición, ahorros, CASA), cada uno con una etiqueta de crecimiento interanual entre corchetes.
Las inversiones nacionales fueron de ₹3,35,814 crore a septiembre de 2026, con el SLR subiendo al 81 % de la cartera (₹2,71,174 crore) y el no-SLR en ₹64.640 crore. El SLR HTM fue de ₹2,25,279 crore. La duración modificada fue de 4,94 para SLR y 2,77 para no-SLR. Los detalles de la composición muestran bonos y obligaciones por ₹53.260 crore.
El lado izquierdo tiene un banner azul con los totales trimestrales sobre un gráfico de líneas de mix SLR/no-SLR, encima de una gran tabla HTM/AFS/FVTPL con columnas de ₹ en azul y columnas de duración M en morado. El lado derecho contiene una tabla de composición.
Los ingresos por intereses subieron a ₹28,158 crore (+7,51 % interanual) y el NII a ₹10,583 crore (+20,09 %). Los ingresos por comisiones fueron de ₹3.210 crore, mientras que los ingresos de tesorería cayeron un 34,60 %. El beneficio operativo fue de ₹8.108 crore, las provisiones de ₹2.570 crore y el beneficio neto de ₹5.537 crore (+30,31 % interanual, +3,84 % trimestral). Para el H1 FY27, el beneficio neto fue de ₹10,870 crore (+29,95 %) y los ingresos por comisiones crecieron un 22,90 %.
Tabla de P&L a ancho completo con cinco columnas trimestrales, columnas de porcentaje interanual y trimestral, y columnas semestrales. Las filas clave (NII, ingresos no financieros, beneficio operativo, beneficio neto) están sombreadas en azul claro y en negrita, con flechas verdes y rojas.
Las provisiones totales fueron de ₹2,570 crore en el Q2 FY27, incluyendo provisiones para NPA de ₹596 crore e impuestos de ₹1.870 crore; el coste del crédito fue del 0,21 %. Las provisiones adicionales para activos estándar de ₹700 crore (marzo de 2026), ₹100 crore (junio de 2026) y ₹200 crore (septiembre de 2026) suman ₹1,000 crore reservados para fortalecer el balance. Esta cantidad está excluida de PCR y CRAR.
Tabla de provisiones a la izquierda con una fila de total resaltada. El lado derecho apila dos paneles de gráficos de líneas para el coste del crédito y las provisiones trimestrales, el segundo con una nota de texto.
Tendencias trimestrales globales y nacionales del coste de los fondos (4,34-4,39 % en septiembre de 2026), rendimiento de los fondos, NIM (nacional 2,95 %, global 2,86 %), coste de los depósitos (5,01 %), rendimiento de los anticipos (7,90-8,01 %) y rendimiento de las inversiones. Los indicadores del H1FY27 muestran un CoF del 4,38 %, CoD del 5,03 % y NIM del 2,83 %.
Cuadrícula de 2×3 de gráficos de doble línea (global frente a nacional), cada uno con indicadores de leyenda y una fila de cinco indicadores de resumen de FY/H1 debajo.
La ratio coste-ingreso fue del 46,78 % en el Q2 (46,07 % para el H1FY27). El EPS trimestral fue de ₹29,01 y el P/E de 5,88. El negocio por sucursal fue de ₹284,10 crore, el beneficio operativo por sucursal de ₹3,72 crore (anualizado) y el valor contable por acción de ₹168,61, con una relación precio-valor contable de 1,01.
Cuadrícula de 2×3 de paneles de gráficos. La fila superior tiene gráficos de una sola línea con indicadores FY/H1; la fila inferior tiene gráficos de dos series emparejadas (por sucursal frente a por empleado, BVPS frente a P/B).
Los activos dudosos (NPA) brutos comenzaron el Q2 en ₹29,093 crore. Las adiciones fueron de ₹1.909 crore (nuevos impagos de ₹1.856 crore) y las reducciones de ₹3.086 crore (recuperación de efectivo de ₹1.226 crore, saneamientos de ₹1.544 crore), dejando un saldo de cierre de ₹27,916 crore. La recuperación total, incluyendo TWO, fue de ₹2.692 crore, con un ratio de morosidad del 0,72 % y un PCR del 95,20 %.
Tabla de conciliación a ancho completo con cinco columnas trimestrales y dos columnas semestrales. Las filas de apertura, adiciones, reducciones y cierre están sombreadas, y los subelementos aparecen en cursiva.
Los impagos del Q2 fueron de ₹1.909 crore: minorista ₹352 crore, agricultura ₹627 crore, MSME ₹803 crore y grandes corporaciones ₹127 crore. El NPA sectorial bruto bajó al 0,84 % en minorista, 6,86 % en agricultura, 3,74 % en MSME y 1,14 % en grandes corporaciones, resultando en un 2,42 % global.
Tabla ancha de tres bloques (impagos, NPA pendiente, % de NPA sectorial bruto) que abarca cinco trimestres cada uno. Las filas de totales por segmento están en texto azul, con las filas de subsegmentos debajo.
La cartera reestructurada bajo RF 1.0 bajó a ₹3.701 crore y bajo RF 2.0 a ₹2.790 crore a septiembre de 2026. La exposición SMA superior a ₹5 crore cayó de ₹5.634 crore (septiembre de 2025) a ₹2.282 crore, con el SMA-2 en ₹1.338 crore.
Dos tablas apiladas a ancho completo: reestructuración por segmento bajo RF 1.0 y RF 2.0, seguida de saldos pendientes SMA-0/1/2 durante cinco trimestres. Cada una tiene una fila de total resaltada.
El CRAR fue del 17,94 %, el CET-1 del 16,05 % y el Tier II del 1,12 % a septiembre de 2026. El capital total fue de ₹1,43,185 crore sobre unos RWA de ₹7,98,059 crore. Los bonos Tier-II tienen una calificación AAA/Estable por CRISIL, ICRA, India Ratings, CARE y Brickwork; las calificaciones de emisor internacional son S&P BBB/Estable y Fitch BBB-/Estable, y la calificación ESG es CareEdge-ESG 1+. El plan de capital para el FY27 aprobado por el consejo es de ₹8.000 crore.
La mitad izquierda presenta un gráfico de líneas de CRAR/CET-1/Tier II con etiquetas de datos, una tabla de capital y bloques de capital total. La mitad derecha apila tablas de calificación (nacional, internacional, ESG) y una tabla del plan de capital bajo etiquetas con degradado.
Los préstamos de programas gubernamentales incluyen la Línea de Crédito de Emergencia Garantizada de Union (4,39,246 cuentas, ₹31.860 crore), PM Mudra en el Q2 (₹6.174 crore) y PM SVANidhi (11,65,488 cuentas). Las cuentas PMJDY crecieron hasta los 349 lakh con saldos de ₹16.671 crore. Las inscripciones en seguridad social alcanzaron los 392 lakh para PMSBY, 107 lakh para PMJJBY y 63 lakh para APY.
La fila superior contiene una tabla de programas gubernamentales y una tabla de liquidación de reclamaciones PMSBY/PMJJBY. Debajo de un divisor verde discontinuo se encuentran dos paneles de gráficos de líneas para cuentas PMJDY y programas de seguridad social.
Union Sudarshan se describe como el primer centro de inteligencia bancaria centralizado y totalmente automatizado del banco. Supervisa el negocio, las operaciones, el riesgo, el cumplimiento, la ciberseguridad y la tecnología las 24 horas del día, los 7 días de la semana, utilizando 7 pilares y más de 240 casos de uso. Funciona con un modelo de red radial (centro en Bombay con 75 empleados; nodos en Bombay, Hyderabad, Mangalore y Bangalore con 64 empleados), fue desarrollado internamente, funciona al 100 % en las instalaciones y cuenta con una hoja de ruta para un agente de IA.
Cuadro de definición con borde en la parte superior. Debajo hay tres columnas (diagrama de red radial, lista de puntos clave, lista de beneficios estratégicos) y un emblema circular de Sudarshan, con cuatro capturas de pantalla del panel de control en la parte inferior.
Catorce iniciativas numeradas agrupadas en cuatro temas. Experiencia del Cliente cubre Customer 360, el panel de tarjetas de crédito, remesas rápidas y bloqueo inteligente/botón de pánico. Procesos Digitales Fluidos abarca préstamos de oro STP, préstamos lácteos STP, depósitos a plazo de autoservicio, apertura de cuentas corrientes vía NeSL e Insta OD. Datos e Información incluye Geo Intelligence y My-Diary. Gobernanza y Capacitación cubre la automatización de notas de oficina, el seguimiento de propuestas de crédito y el e-learning.
Cuatro paneles cuadrantes redondeados en tonos azul claro, rosa, verde y lavanda. Cada uno tiene un icono de tema y subtítulo, y una fila de insignias circulares numeradas sobre tarjetas de descripción corta.
El negocio digital generado en el Q2 FY27 incluyó más de ₹740 crore en préstamos minoristas (+23 % trimestral), más de ₹150 crore en agricultura (+79 %), más de ₹490 crore en préstamos MSME (+53 %) y más de ₹7.100 crore en depósitos (+9 %). Se abrieron más de 9,40,000 cuentas CASA digitales, y Union Ease sumó más de 10 lakh de nuevos usuarios, junto con más de 50.000 usuarios de CBDC.
La columna izquierda tiene dos paneles de lista de verificación en degradado azul-púrpura de iniciativas digitales. El panel derecho se divide en tres filas con bandas degradadas (Negocio Digital, Procesos de Pasivos, Canales), cada una con iconos circulares y cifras grandes.
Tres pilares (adquisición de CASA, banca transaccional, gestión de patrimonio) operan a través de una rama de Negocio Institucional (banca gubernamental, relaciones de anclaje, integración de pagos, flujos de nueva generación como CBDC programable) y una rama de Negocio Minorista (banca de nóminas, ahorros premium, pensiones y mandatos). El flujo sigue la secuencia 'Adquirir la relación → Captar los flujos → Profundizar en el ecosistema → Crear valor a largo plazo', con el apoyo de 10 centros de ecosistemas y 118 centros de negocios.
Tres tarjetas de pilares en la parte superior, con un bloque institucional rojo y un bloque minorista azul debajo, cada uno con seis tarjetas de iconos. Un banner de flujo con flechas rojas y una barra de pie de página con la ubicación se sitúan en la parte inferior.
Las ocho entidades del grupo de Union Bank y su beneficio neto del Q2FY27 en ₹ crore. Cinco son filiales al 100%, incluyendo Union Asset Management (AUM de ₹28,029 crore, beneficio neto de 10,99) y UBI Services (13,63). Las JVs son Star Union Dai-ichi Life Insurance (25.10%, beneficio neto de 15,59) y ASREC (27.30%), y la asociada es Andhra Pradesh Grameena Bank (35%, beneficio neto de 601,72, con una participación del banco de 210,60).
Cuadrícula de tarjetas de 2×4 en azul claro. Cada tarjeta muestra un porcentaje de propiedad grande, el tipo de entidad, el nombre, una descripción con viñetas y una pequeña tabla de beneficio neto con líneas discontinuas, con una pastilla roja de '8 ENTIDADES DEL GRUPO' en la parte superior derecha.
Seis paneles fotográficos de reconocimientos. Incluyen un certificado de 'Best Retail Bank of India' en el cónclave Navbharat BFSI (9 de septiembre de 2026), un premio a la excelencia bajo el esquema PMFME del MoFPI (25 de agosto de 2026) y el 3.er puesto en EASE 9.0 Q1FY27 entre 12 PSBs. Los subtítulos en hindi cubren los premios Rajbhasha (idioma oficial) del banco y el lanzamiento de su libro 'Business First, Compliance Always'.
Cuadrícula de 2×3 que empareja cada foto de evento o imagen de gráfico con un bloque de subtítulos justificado en inglés o hindi, separados por líneas verdes discontinuas.
Un banner a sangre felicitando a la empleada Rutuja Pisal, miembro del equipo femenino de hockey de la India, por la medalla de oro del equipo en los Asian Games 'después de 44 años'.
Un único banner principal enmarcado que llena el área de contenido: un retrato de la atleta a la izquierda y tipografía de exhibición en negrita apilada a la derecha, sobre un fondo de estadio y horizonte urbano.
Foto de la ceremonia de toque de campana en NSE IX por la primera emisión de bonos en moneda extranjera de Union Bank: 300 millones de USD al 5,230% con vencimiento el 28 de agosto de 2029, y 300 millones de USD al 5,417% con vencimiento el 28 de agosto de 2031, con calificación Fitch BBB- y S&P BBB.
Fotografía de evento única enmarcada a ancho completo bajo la barra de navegación por pestañas.
Descargo de responsabilidad sobre declaraciones prospectivas, un cuadro de «Gracias», un enlace y código QR para comentarios de inversores, y el correo electrónico de relaciones con inversores (investor.relations@unionbankofindia.bank.in), repetido sobre la franja de seguidores en redes sociales.
Cabecera con logotipo bilingüe en la parte superior con insignias de emblemas, un cuadro de descargo de responsabilidad con borde azul en el centro, y cuadros emparejados de «Gracias» y contacto sobre la franja de seguidores con degradado.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Para el trimestre finalizado el 30 de septiembre de 2026, el beneficio neto fue de ₹5.537 crore (un 30,31% más interanual), el margen de intereses de ₹10.583 crore (+20,09 %) y el beneficio operativo de ₹8.108 crore (+18,99 %). El negocio global alcanzó los ₹24,75,330 crore, con un aumento de los préstamos del 18,53 % y de los depósitos del 6,87 %. El GNPA mejoró hasta el 2,42 %, el NNPA al 0,42 %, el PCR fue del 95,20 %, el CRAR del 17,94 % y el RoE del 17,21 %. Para el H1 FY27, el beneficio neto fue de ₹10.870 crore.
Los bancos indios siguen un año fiscal de abril a marzo, por lo que el FY27 va de abril de 2026 a marzo de 2027 y el Q2 FY27 cubre de julio a septiembre de 2026. La presentación compara las cifras de sep-26 con sep-25 (interanual o YoY) y jun-26 (trimestral o QoQ), y muestra el H1 FY27 (abril-septiembre de 2026) frente al H1 FY26.
Sí. La página ofrece el PDF original de la presentación para inversores además de un archivo PPTX editable convertido desde ese PDF. Puedes reutilizar las tablas, los paneles de gráficos y el diseño de navegación por pestañas en PowerPoint, Keynote o Google Slides. Dado que el PPTX es una conversión, algunos gráficos pueden aparecer como imágenes o formas en lugar de objetos de gráfico nativos.
Es la propia presentación para inversores de Union Bank of India, publicada en inglés y presentada ante las bolsas de valores indias (BSE/NSE) como una divulgación bajo la Regulación 30 de Cotización de SEBI. El archivo original está en el sitio de registros corporativos de la BSE. Se ha eliminado la carta de presentación de la bolsa, por lo que la página 1 aquí es la propia portada de la presentación.
Según la presentación, el GNPA cayó de ₹40.499 crore (4,36 %) en sep-24 a ₹27.916 crore (2,42 %) en sep-26, y el NNPA del 0,98 % al 0,42 %. El PCR subió al 95,20 %, el ratio de morosidad (slippage ratio) del Q2 fue del 0,72 % y la exposición SMA por encima de ₹5 crore cayó a ₹2.282 crore. El banco también constituyó un colchón adicional para activos estándar de ₹1.000 crore a lo largo de tres trimestres.
Cada diapositiva de contenido comparte una barra de pestañas con degradado de rojo a azul con nueve pestañas de sección, y la sección activa se resalta en blanco. Los títulos de las secciones aparecen en cápsulas con degradado, los gráficos de líneas marcan los puntos clave con burbujas verdes y las fichas de resumen de FY/H1 aparecen debajo de los gráficos. Las páginas de KPI utilizan cuadrículas de seis mosaicos. La presentación también mezcla tablas densas en ₹ crore con diapositivas infográficas, como un diagrama de eje y radios, una cuadrícula de cuadrantes con 14 iniciativas y una cuadrícula de tarjetas de entidades del grupo.
Sube tus datos de resultados trimestrales o un borrador en PDF a 2Slides y solicita una presentación para inversores con este estilo: una barra de pestañas de sección, cuadrículas de mosaicos de KPI, gráficos de tendencias con fichas de resumen y tablas de P&L, NPA y capital. También puedes usar «Crear diapositivas como esta» con esta presentación como referencia para copiar su aspecto de degradado rojo-azul y su ritmo de diseño, luego editar los números y exportar a PPTX.
Registro en la bolsa; la primera página es la carta de presentación a la bolsa

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.




© 2026 2slides. Todos los derechos reservados.