
Forma parte de Ejemplos de presentaciones para inversores · Ejemplos de presentaciones para inversores de la India
Presentación de resultados de Tata Motors Passenger Vehicles del Q2 FY27: la presentación para inversores de 45 páginas de Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; anteriormente Tata Motors Ltd) para el trimestre finalizado el 30 de septiembre de 2026, que cubre los resultados consolidados, Jaguar Land Rover (JLR) y el negocio de vehículos eléctricos y de pasajeros en la India, además de anexos financieros detallados.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados de Tata Motors Passenger Vehicles del Q2 FY27: la presentación para inversores de 45 páginas de Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; anteriormente Tata Motors Ltd) para el trimestre finalizado el 30 de septiembre de 2026, que cubre los resultados consolidados, Jaguar Land Rover (JLR) y el negocio de vehículos eléctricos y de pasajeros en la India, además de anexos financieros detallados.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
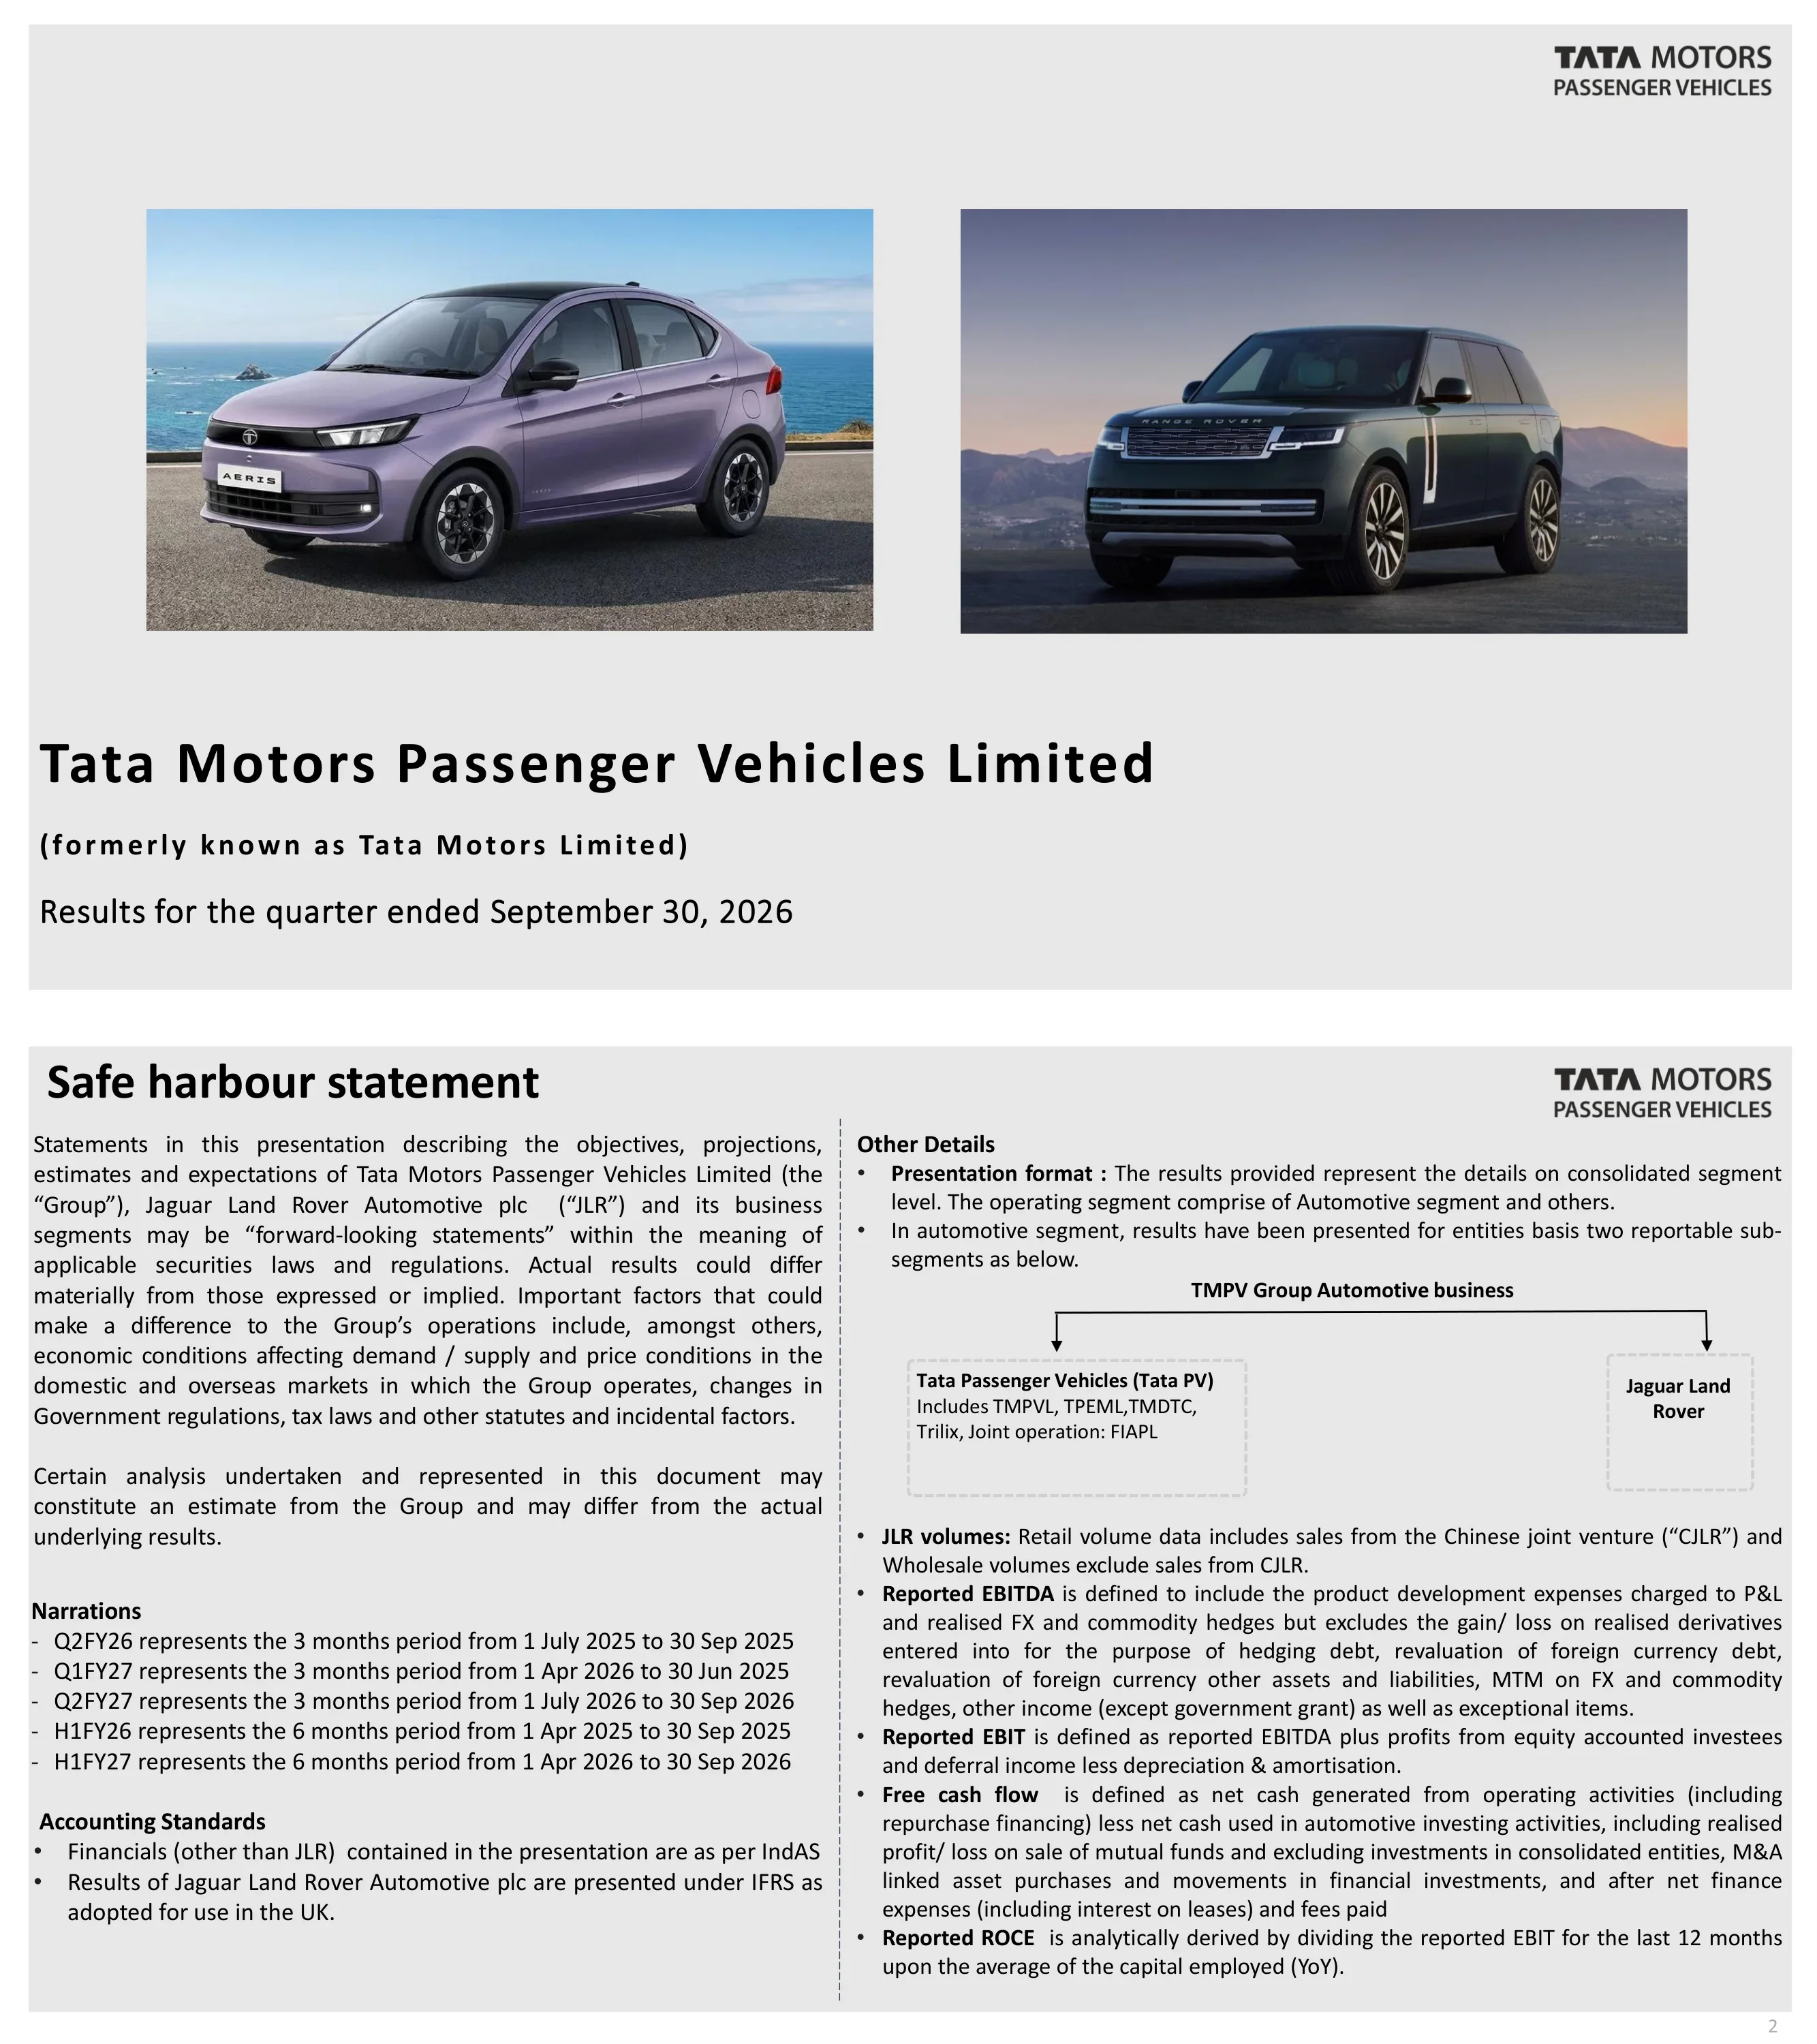
Diapositiva de portada de Tata Motors Passenger Vehicles Limited (anteriormente conocida como Tata Motors Limited), titulada «Resultados del trimestre finalizado el 30 de septiembre de 2026».
Diapositiva gris claro con dos fotos contiguas sobre un bloque de título alineado a la izquierda, logotipo en la parte superior derecha.
Aviso legal sobre declaraciones prospectivas para el Grupo (Tata Motors Passenger Vehicles Limited) y Jaguar Land Rover Automotive plc, además de narraciones que definen los periodos Q2FY26, Q1FY27, Q2FY27, H1FY26 y H1FY27. Indica que los estados financieros, excepto los de JLR, siguen las normas IndAS, mientras que JLR se presenta bajo las IFRS adoptadas en el Reino Unido; define el EBITDA reportado, el EBIT, el flujo de caja libre y el ROCE.
Diapositiva de texto en dos columnas con un divisor discontinuo; la columna izquierda contiene el aviso legal, las narraciones y los estándares contables; la columna derecha contiene definiciones y un pequeño diagrama de la entidad.
Hitos: presentación de TATA.CARS como nueva identidad de marca global orientada al consumidor, lanzamiento del sedán compacto Aeris en India y récord de ventas registrado de 75,4 mil vehículos en octubre de 2026. Tres nuevos vehículos eléctricos de lujo lanzados en el Q2: Range Rover Electric, Range Rover Sport Electric y Jaguar Type 01.
Cuadrícula de seis imágenes en dos filas de tres con subtítulos debajo de cada imagen y un subencabezado centrado para la fila inferior.
Consolidado Q2 FY27 (IndAS, ₹ mil crore): ingresos de 96,9 frente a 72,3 en el Q2 FY26 (un 34,0 % más interanual), margen EBITDA del 6,2 %, EBIT del 1,1 %, PBT antes de partidas excepcionales de 0,4 y deuda neta de 50,8. Los ingresos del H1 son de 192,7 frente a 160,0 (un 20,4 % más), EBITDA del H1 del 6,8 %, PBT(bei) del H1 de 2,0 y ventas al por mayor de 545,6 mil unidades frente a 422,7 mil.
Cuadrícula de KPI de ocho paneles: fila superior para el Q2, fila inferior para el H1, cuatro columnas (Ingresos, % EBIT, PBT(bei), FCF/deuda neta), cada una con un pequeño gráfico de barras y un banner de variación interanual.
Puente de ingresos de 72,3 a 96,9 (₹ mil crore): volumen y mix 17,5 (24,2 %), precio 0,3 (0,5 %), conversión de divisas 5,5 (7,5 %), otros 1,3 (1,8 %), un aumento del 34,0 %. El PBT(bei) pasa de (5.462) a 403 (₹ crore) con una contribución de JLR de 5.835, PV (131) y Otros 161. La deuda neta es de 50,8 (deuda externa 41,5, arrendamientos 9,3), desglosada por entidad como PV (7,9), JLR 53,0, TML Holdings 6,0 y Otros (0,3). El subtítulo indica que es probable que la deuda neta alcance su punto máximo en el FY27.
Cuatro paneles discontinuos: gráfico de cascada de ingresos, cascada de PBT, gráfico de deuda neta apilada y una tabla de deuda neta por entidad.
Apertura de sección para Jaguar Land Rover Automotive PLC, resultados del trimestre finalizado el 30 de septiembre de 2026, presentados por Richard Molyneux, director financiero.
Foto principal grande centrada sobre una fila de título; nombre y cargo del presentador alineados a la derecha, logotipo de JLR arriba a la derecha.
JLR Q2 FY27 (IFRS, £m): ingresos de 5.894 frente a 4.900 (un 20,3 % más interanual), margen EBIT ajustado del 1,1 % frente al (8,6) %, PBT(bei) de 6 frente a (485), PAT (451), flujo de caja libre (540) frente a (791), ventas al por mayor de 82,5 mil unidades, ROCE 4,2. Los ingresos acumulados del año (YTD) son de 11.867 frente a 11.504 (un 3,2 % más), EBIT ajustado del 2,0 %, PBT(bei) de 115 y deuda neta de (1.538).
Misma cuadrícula de ocho paneles que la diapositiva de KPI del grupo: fila del Q2 sobre la fila YTD, cuatro columnas de métricas con gráficos de barras y banners de variación.
Las ventas al por mayor en el Q2 fueron de 82,5 mil (un 24,7 % más interanual, un 4,0 % más intertrimestral) y las ventas al por menor de 79,0 mil (un 7,5 % menos interanual, un 1,1 % menos intertrimestral); ingresos de £5.900 millones. El margen EBIT ajustado fue del 1,1 % (2,0 % para el H1); PBT(bei) de £6 millones para el Q2 y £115 millones para el H1. El flujo de caja libre fue negativo en £540 millones; efectivo de £1.800 millones y liquidez total de £6.000 millones, incluyendo £1.700 millones de RCF no dispuesto, £1.500 millones de la línea UKEF no dispuesta y un nuevo préstamo a plazo sindicado de £1.000 millones firmado el 29 de septiembre de 2026.
Columna de texto a la izquierda en tres bloques con encabezado (Volumen e ingresos, Rentabilidad, Flujo de caja) con una foto vertical a la derecha.
Ventas al por mayor de JLR por marca (en miles), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 38,8 / 44,7 / 45,1; Defender 21,3 / 29,2 / 30,0; Discovery 4,6 / 4,6 / 6,7; Jaguar 1,5 / 0,8 / 0,8; total 66,2 / 79,3 / 82,5. El total YTD es de 161,8 frente a 153,5. El mix de propulsión de las ventas al por menor en el Q2 FY27 es de 15 % BEV y PHEV, 72 % MHEV y 13 % ICE.
Cuatro gráficos de columnas por marca más una columna de total y una columna de mix de propulsión apilada, con el Q2 en la fila superior y el YTD debajo.
Ventas al por mayor de JLR por región (en miles), Q2 FY26 / Q1 FY27 / Q2 FY27: Norteamérica 17,9 / 27,2 / 27,1; Reino Unido 12,3 / 16,3 / 21,0; Europa 10,5 / 12,5 / 13,2; Internacional 10,9 / 9,5 / 11,3; China 11,4 / 8,7 / 6,1; MENA 3,2 / 5,1 / 3,7. YTD FY27 frente a FY26: Norteamérica 54,4 frente a 45,1; Reino Unido 37,3 frente a 29,6; China 14,8 frente a 23,1.
Seis gráficos de columnas regionales alineados, fila del Q2 arriba y fila YTD debajo, con una nota al pie en la parte inferior.
Puente de PBT(bei) (en millones de £) del Q1 FY27 (109) al Q2 FY27 (6): volumen y mix (77), precios netos (33), costes de contribución 25, costes estructurales (0), divisas y materias primas (18). Los subconceptos incluyen volumen y mix (107) y otros 30, garantía 30, ingeniería neta (37), FMI y ventas 29, derivados de divisas realizados (23). Los efectos en el margen son del (1,9) %, 0,5 %, (0,0) % y (0,3) %.
Gráfico de cascada único a ancho completo con líneas de llamada para partidas y una fila de margen EBIT bajo el eje.
Flujo de caja de JLR en el H1 FY27 (millones de £): PBT(bei) 115, partidas no monetarias y otros 943, impuestos pagados (106), beneficio de caja después de impuestos 952, inversión total en productos y otros (1.766), capital circulante y periodificaciones (724), flujo de caja libre (1.538). El flujo de caja libre antes de capital circulante es de (814) millones de £. Las filas de comparación muestran el FCF del Q1 FY27 (998) y del H1 FY26 (1.549).
Cascada a ancho completo con un cuadro discontinuo alrededor del bloque previo al capital circulante y filas de comparación bajo el gráfico.
Inversión en el H1 FY27 (millones de £): ingeniería capitalizada 932, ingeniería contabilizada como gasto 379, ingeniería total 1.311, inversión de capital 455, inversión total 1.766, frente a los 1.692 del H1 FY26. El subtítulo indica un objetivo de inversión revisado de unos 3.400 millones de £ para este año, logrando ahorros de alrededor de 300 millones de £ respecto al plan.
Gráfico de construcción apilado único con cinco columnas y una fila de comparación del H1 FY26 debajo.
Separador de sección con el texto 'Business Update, Jaguar Land Rover Automotive PLC' sobre una foto aérea nocturna del Jaguar Type 01.
Foto enmarcada a sangre con texto de título superpuesto en la parte superior izquierda.
Cinco cuadros con encabezado: China (intensificación de la competencia y crecimiento de las exportaciones), Transición al VE (la adopción varía según el mercado; el conflicto en Oriente Medio afecta a los precios del petróleo y empieza a acelerar la transición a BEV), Regulación (aumento de los estándares de emisiones y seguridad), Incertidumbre geopolítica (aranceles, conflictos, normas de origen como 'Made in Europe') y Resiliencia (cadena de suministro, arquitecturas de software, disrupción ciber).
Fila de cinco cuadros de texto delineados iguales con encabezados en mayúsculas espaciadas sobre un banner fotográfico ancho de un interior.
La cuota de las marcas locales en el mercado de vehículos de pasajeros (PV) de China subió del 41 % (2021) al 64 % (2025) y al 70 % en el Q3 2026; las exportaciones de China aumentan de 5,8 millones a ~9,5 millones en 2026 (previsión para 2026). Los volúmenes locales e importados de JLR cayeron de 95.000 en el FY22 a 58.000 en el FY26 (35.000 importados, 23.000 locales); la producción local de CJLR cesó en junio de 2026. Reajuste de JLR en China: giro hacia importaciones de lujo de alto valor exclusivamente, valor sobre volumen, red de concesionarios ajustada y encargos a medida para clientes de patrimonio ultra alto.
Cuatro cuadrantes: barras apiladas de cuota de mercado, gráfico de columnas de exportación, barras apiladas de volumen de JLR y un plan de reajuste con viñetas.
Las cuatro áreas de enfoque de JLR: crecimiento de ingresos de dos dígitos (Range Rover, Defender, Discovery, Jaguar), umbral de rentabilidad de 300.000 unidades (Misiones Empresariales: excelencia en lanzamientos, ex-works, garantía, eficiencia de costes, respaldado por la excelencia en procesos, con el objetivo de devolver los volúmenes de equilibrio hacia las 300.000 en 2 años), un modelo de negocio resiliente y nuestra gente.
Cuadrícula de 2x2 con encabezados en mayúsculas espaciadas y líneas naranjas; cada celda contiene una imagen o diagrama.
Subtítulo: c. 4.300 pedidos recibidos colectivamente hasta la fecha, los coches llegarán a los concesionarios a partir de diciembre. Collage de citas de prensa para el Range Rover Electric (p. ej. Top Gear 'Range Rover. Mejor que nunca') y el Range Rover Sport Electric (p. ej. reseñas de Autocar, evo, Auto Express, incluyendo una mención al precio de 110.000 £).
Dos mitades de collage fotográfico, una por modelo, cada una con citas de reseñas y logotipos de publicaciones superpuestos.
Subtítulo: c. 370.000 configuraciones web desde la presentación del Jaguar Type 01. Citas de prensa de carwow, GQ, Autocar India, The Independent, carsguide y CAR elogian el diseño y la nueva Jaguar Electric Architecture.
Mosaico fotográfico irregular de imágenes del Type 01 con citas y logotipos de publicaciones superpuestos.
Cinco palancas: crecimiento en micromercados, optimización de cartera, suministro fluido, calidad y servicio, experiencia del cliente. Puntos de prueba: crecimiento del volumen mayorista del 20 % interanual en el H1 FY27, puesto n.º 5 para JLR en J.D. Power IQS 2026 (frente al n.º 11 en 2025), n.º 1 para el Defender en J.D. Power APEAL 2026 en SUV Premium medianos, y estreno del Jaguar Type 01 en Nueva York. Se planea el primer estudio Bespoke de Norteamérica para el CY27.
Miniaturas a la izquierda, filas centrales con el nombre de la palanca en negrita y viñetas, columna derecha con cinco cuadros de KPI en color canela.
Volúmenes de equilibrio de caja (K) FY22-FY26: 330, 300, 300, 345, 425, con el FY27 mostrado como previsión frente a una línea de 300k; los motivos del aumento son los aranceles, el descenso del mix en China con mayores márgenes, la intensidad competitiva y el envejecimiento de los productos, además de la apreciación de la moneda con el aumento de los costes fijos. Las "Enterprise Missions" tienen como objetivo un ahorro de 1.700 millones de £ en dos años frente al FY26: entrega de valor ex-works de £625 millones, reducción de £625 millones en garantías y reducción de 450 millones de £ en eficiencias de costes.
Izquierda: gráfico de barras de punto de equilibrio y cuatro celdas de colores con los motivos. Derecha: tres columnas de texto sobre barras apiladas de beneficios para FY27, FY28 y previstos.
Previsiones actualizadas de JLR para el FY27 frente a los datos reales del FY26: ingresos de aprox. 25.000 millones de GBP (FY26: £23.000 millones), margen EBIT de aprox. 2-3% (0,7%), flujo de caja libre de aprox. £(1.250) millones (£(2.200) millones). Banner: objetivo de EBITDA de doble dígito y flujo de caja libre positivo en el FY28.
Tabla de previsiones de tres filas a la izquierda, dos fotos de detalles del interior a la derecha y abajo, banner gris de ancho completo.
Apertura de sección para Tata Passenger Vehicles (incluye resultados de Tata PV, EV India, la operación conjunta FIAPL y el negocio internacional (PV+EV)), presentada por Shailesh Chandra y Dhiman Gupta.
Dos fotos una al lado de la otra sobre una fila de título con los nombres de los ponentes a la derecha; logotipo de Tata.cars arriba a la derecha.
Negocio de Tata PV India: volúmenes de ventas (incl. IB, promedio mensual en miles) de 67,2 en el Q2 FY27 frente a 48,2 en el Q2 FY26 (+40% interanual) y 60,8 en el Q1 FY27. Cuota de mercado nacional Vahan del 14,3% tanto en el Q1 como en el Q2 del FY27 (13,6% en el FY26). Mix de sistemas de propulsión en el Q2 FY27: gasolina 37%, diésel 12%, GNC 28%, EV 23%; el subtítulo indica que el mix de propulsión alternativa supera el 50%.
Tres paneles iguales: columnas de volumen, columnas de cuota de mercado y un gráfico de mix de propulsión apilado.
Tata Passenger Electric Vehicles: ventas de EV (promedio mensual en miles) de 15,7 en el Q2 FY27 frente a 8,3 el año anterior (+90% interanual) y 11,5 en el Q1 FY27. Cuota de mercado de EV Vahan del 42,8% (39,0% en el Q1 FY27, 40,1% en el FY26), unos 380 puntos básicos más intertrimestral. La penetración de EV de Tata es del 24,0% frente al 8,0% del sector.
Tres paneles: columnas de volumen de EV, columnas de cuota de mercado y un gráfico de líneas de penetración (Sector vs. Tata).
Tata Passenger Vehicles (IndAS, ₹ crore): ingresos del Q2 de 20,4 frente a 13,5 (+51,1% interanual), margen EBITDA del 4,0% (180 puntos básicos menos interanual), EBIT -0,3%, PBT(bei) 0,0, ventas mayoristas de 201,6k unidades. Ingresos del H1 de 38,4 (+57,4%), EBITDA 4,1%, EBIT -0,4%, ventas mayoristas 383,9k. La nota al pie indica que las cifras incluyen incentivos PLI de ₹125 crore, ₹313 crore y ₹516 crore para el Q2 FY26, Q1 FY27 y Q2 FY27 respectivamente.
Cuadrícula de KPI de ocho paneles, Q2 arriba y H1 abajo, cuatro columnas de métricas.
Puente de PBT(bei) (₹ crore) de 12 en el Q1 FY27 a 25 en el Q2 FY27: volumen y mix 106, PLI 203, precios 161, coste variable (544), coste fijo 156, D&A (37), intereses/JV/otros (32). Evolución del margen EBITDA: del 4,3% al 4,0% (mix+PLI 0,2%, precios 0,8%, coste variable -2,7%, coste fijo 1,8%, JV y otros -0,4%). Marcado como 'solo para fines analíticos'.
Dos gráficos de cascada apilados: un puente de PBT enmarcado arriba a la derecha y una evolución del margen EBITDA en la parte inferior.
Negocio nacional H1 FY27 (IndAS, ₹ crore): I+D capitalizado 1.008, I+D contabilizado como gasto 454, I+D total 1.462, capital y otras inversiones 1.668, gasto total en inversión 3.130, frente a 3.338 en el H1 FY26 (I+D 1.848, capital 1.490). Incluye TMPVL, TPEML y la operación conjunta FIAPL.
Un gráfico de construcción con marco discontinuo y una fila de comparación debajo.
Negocio nacional H1 FY27 (₹ crore): PBT(bei) 402, partidas no monetarias y otros 1.605, impuestos 248, beneficio de caja después de impuestos 2.255, gasto en inversión (3.130), cambios en el capital circulante 2.729, gastos financieros (netos) y dividendos 91, flujo de caja libre 1.945. Detalle del capital circulante: cuentas a pagar y aceptaciones ₹3.716 crore, cuentas a cobrar comerciales ₹52 crore, inventarios ₹1.298 crore, otros ₹363 crore.
Gráfico de cascada de ancho completo con un cuadro de resaltado discontinuo y una llamada al capital circulante.
Aspectos destacados del sector PV: 1,4 millones de unidades en el Q2 con un crecimiento interanual del 29%, penetración de GNC y EV superior al 33% de las ventas, volúmenes récord en el sector EV con un crecimiento interanual del 70%, y retos en materias primas y restricciones de suministro de EV. Aspectos destacados de TMPV: récord de más de 200k unidades (+40% interanual), posición n.º 2 con una cuota del 14,3%, Punch como modelo n.º 1 en India en el Q2, penetración de propulsión ecológica superior al 50% y crecimiento de EV del 90% interanual con una ganancia de cuota de EV de 380 puntos básicos intertrimestral.
Diapositiva de viñetas en dos columnas (Aspectos destacados del sector PV vs. Aspectos destacados de TMPV) dividida por una línea vertical discontinua.
Cuatro lanzamientos con datos de respaldo: Sierra y Sierra.ev (nueva marca, 70k unidades desde enero de 2026), Punch y Punch.ev (rediseño, SUV n.º 1 desde su lanzamiento en enero de 2026; modelo EV n.º 1 en octubre de 2026 con más de 5k unidades), Tiago y Tiago.ev (rediseño, crecimiento de volumen superior al 35% intertrimestral) y Aeris (nueva marca, 4k unidades en el primer mes).
Cuatro filas horizontales separadas por líneas discontinuas: imagen del vehículo a la izquierda, viñetas en el centro, KPI principal a la derecha.
Perspectivas del sector: demanda sostenida en el H2 con un crecimiento moderado debido a una base comparativa alta; es probable que las presiones de las materias primas sigan siendo adversas en el Q3. Áreas de enfoque de TMPV: impulsar el crecimiento, capitalizar la penetración de vehículos eléctricos (EV), escalar la producción (incluyendo la capacidad de proveedores de EV) y fortalecer la rentabilidad mediante precios calibrados, reducción de costes y aceleración de los beneficios del programa PLI.
Columna de texto a la izquierda con dos encabezados subrayados; dos fotos de vehículos apiladas a la derecha.
Previsiones: la volatilidad geopolítica, las tendencias de la demanda de lujo, el ritmo de adopción de EV y los costes de las materias primas siguen siendo factores clave a vigilar; ambos negocios mantienen su solidez fundamental. Prioridades clave para JLR (lanzamientos de EV, Norteamérica, misiones corporativas), negocio nacional (escalar producción, liderazgo en EV, mitigación de costes de materias primas) y consolidado (estrategias diferenciadas, alianzas estratégicas, sinergias con Tata Group).
Puntos clave de previsiones en la parte superior, seguidos de una tabla de tres columnas (JLR, negocio nacional, consolidado).
Diapositiva de cierre que invita a realizar preguntas en el cuadro de texto de Q&A indicando nombre y organización; incluye los textos "Q&A session» y «Thank you».
Mismo diseño de dos fotos que la portada, con encabezados grandes y texto de instrucciones debajo.
Divisor de anexo: "Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended 30 de septiembre de 2026».
Diapositiva gris mayoritariamente vacía con título y subtítulo centrados y alineados a la izquierda.
P&L consolidado por segmento (₹ crore, IndAS), Q2 FY27: ingresos por operaciones JLR 75.420, Tata PV 20.423, otros 1.077, consolidado 96.920. EBITDA 5.995 (JLR 5.047, PV 822), EBIT 1.061, PBT(bei) 403 (JLR 57, PV 26, otros 320). Margen EBITDA del 6,2 % y margen EBIT del 1,1 % consolidado; Tata PV EBITDA 4,0 % y EBIT -0,3 %.
Tabla financiera ancha con cuatro columnas de valores y filas de subtotales resaltadas en azul marino; nota al pie sobre "Otros".
P&L por segmento del Q2 FY26 del año anterior (₹ crore): ingresos consolidados 72.349 (JLR 57.877, PV 13.529, otros 943), EBITDA (71), EBIT (4.897), PBT(bei) (5.462). Margen EBITDA del (0,1) % y margen EBIT del (6,8) % consolidado; Tata PV EBITDA 5,8 %.
Mismo formato de tabla que en la página 36 para facilitar la comparación.
P&L por segmento del H1 FY27 (₹ crore): ingresos consolidados 192.719 (JLR 152.125, PV 38.353, otros 2.241), EBITDA 13.123, EBIT 3.333, PBT(bei) 2.009. Margen EBITDA del 6,80 % y margen EBIT del 1,70 % consolidado; JLR 7,40 % y 2,00 %; Tata PV 4,10 % y -0,40 %.
Mismo formato de tabla, con los valores negativos indicados con signos menos.
P&L por segmento del H1 FY26 (₹ crore): ingresos consolidados 160.025 (JLR 133.829, PV 24.406, otros 1.790), EBITDA 7.546, EBIT (2.017), PBT(bei) (1.512). Margen EBITDA del 4,7 % y margen EBIT del -1,3 % consolidado.
Mismo formato de tabla que en las páginas 36 a 38.
Estado de resultados de JLR (IFRS, £m) para Q2 FY26, Q1 FY27, Q2 FY27, FY26 acumulado (YTD) y FY27 acumulado (YTD) con variaciones interanuales (YoY) e intertrimestrales (QoQ). Q2 FY27: ingresos 5.894, EBIT ajustado 67, beneficio antes de impuestos y partidas excepcionales 6, partidas excepcionales (530), beneficio antes de impuestos (524), impuesto sobre la renta 73, beneficio después de impuestos (451). Ingresos acumulados (YTD) FY27 de 11.867 y EBIT ajustado de 234.
Tabla de varias columnas con filas resaltadas en azul marino para ingresos, EBIT ajustado, PBT y PAT.
JV en China (IFRS, £m): Q2 FY27 volúmenes minoristas 1,9k unidades (7,4k en Q2 FY26), mayoristas 1,0k, ingresos 153 (221), beneficio antes de impuestos (38), beneficio después de impuestos (29), margen EBITDA (7) % y margen EBIT (25) %. Ingresos acumulados (YTD) FY27 de 322 y PBT de (43).
Tabla con filas alternas en azul marino y claro, y columnas de variación YoY/QoQ.
Ventas minoristas de JLR por marca (en miles), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 47,2 / 46,8 / 43,4; Defender 25,4 / 26,7 / 29,5; Discovery 5,9 / 5,0 / 5,4; Jaguar 6,9 / 1,4 / 0,8; total 85,4 / 79,9 / 79,0. Total acumulado (YTD) 158,9 frente a 179,8. Mix de motorizaciones igual al de la diapositiva de ventas mayoristas (15 % BEV y PHEV, 72 % MHEV, 13 % combustión interna en el Q2 FY27). Las notas al pie mencionan la reexpresión del FY26 tras el incidente de ciberseguridad.
Mismo diseño de gráficos que en la página 9, pero para ventas minoristas.
Ventas minoristas de JLR por región (en miles), Q2 FY26 / Q1 FY27 / Q2 FY27: Norteamérica 22,9 / 24,4 / 24,8; Reino Unido 14,2 / 15,7 / 18,5; Europa 13,9 / 14,2 / 12,7; ultramar 11,1 / 9,1 / 10,5; China 18,0 / 13,1 / 7,2; MENA 5,3 / 3,4 / 5,3. China acumulado (YTD) FY27 20,2 frente a 35,2 en el FY26.
Seis gráficos de barras regionales, fila del Q2 sobre la fila del acumulado (YTD).
Puente de divisas y materias primas de JLR (£m): cambio operativo 26, coberturas de divisas realizadas (78), impacto de divisas en el EBIT (53), revalorización por divisas de la deuda neta y coberturas de deuda 19, otras revalorizaciones por divisas 29, impacto de divisas en el PBT (5), coberturas de materias primas no realizadas (18), impacto total de divisas y materias primas en el PBT (22). Reserva de cobertura de 192 en el Q2 FY27 (1.026 en el Q2 FY26); coberturas totales 21.332. Tipos de cambio: GBP:USD 1,327; GBP:EUR 1,169; GBP:CNY 8,898.
Gráfico de cascada (waterfall) en la parte superior, con una tabla de coberturas abajo a la izquierda y una tabla de tipos de cambio (FX) abajo a la derecha.
JLR (IFRS, £m): liquidez total de 6002 millones de GBP (efectivo 1.842, línea de préstamo no dispuesta 1.000, UKEF no dispuesto 1.500, RCF no dispuesto 1.660) y deuda total de £6.035m, con barras de vencimiento de CY26 a CY32; se dispusieron £500m el 15 de octubre y otros £500m el 28 de octubre de 2026. TML Holdings: liquidez 139, deuda total 621. Negocio nacional de TMPVL (₹ crore): liquidez 10.963 y deuda total 3.110. Notas al pie sobre las líneas de crédito no totalmente legibles a esta resolución.
Panel izquierdo punteado con el gráfico de vencimientos de JLR; panel derecho dividido en gráficos de TML Holdings (£m) y del negocio nacional de TMPVL (₹ crore).
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Cubre el trimestre finalizado el 30 de septiembre de 2026 y también muestra el H1 FY27 (los seis meses hasta el 30 de septiembre de 2026). El año fiscal de la India va de abril a marzo, por lo que Q2 FY27 se refiere al periodo de julio a septiembre de 2026; la propia narración de la presentación define el Q2FY27 del 1 de julio de 2026 al 30 de septiembre de 2026 y el H1FY27 del 1 de abril de 2026 al 30 de septiembre de 2026.
Los ingresos consolidados del Q2 FY27 fueron de ₹96,9K crore (rupias indias, miles de crore), un 34,0 % más interanual, con un margen EBITDA del 6,2 %, un margen EBIT del 1,1 %, un PBT antes de partidas excepcionales de ₹0,4K crore y una deuda neta de ₹50,8K crore. JLR (Jaguar Land Rover) registró unos ingresos de £5,9 mil millones (libras esterlinas), un margen EBIT ajustado del 1,1 %, y Tata Passenger Vehicles alcanzó unos ingresos de ₹20,4K crore con un margen EBITDA del 4,0 %.
Se presentó ante la BSE y la NSE como un anuncio de presentación para inversores de Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570). La carta de presentación de la bolsa se ha eliminado de esta versión de 45 páginas.
La presentación cubre el grupo (cláusula de salvaguarda, aspectos destacados, resultados consolidados y deuda neta en las páginas 1-5), Jaguar Land Rover (páginas 6-22: rendimiento, marcas, regiones, puentes, flujo de caja, inversión, entorno externo, áreas de enfoque, lanzamientos de productos, Norteamérica, punto de equilibrio y previsiones), Tata Passenger and Electric Vehicles en la India (páginas 23-34) y tablas de anexos (páginas 35-45).
La presentación tiene 45 páginas. El anexo contiene tablas de P&L por segmentos para el Q2 y el H1 de los ejercicios FY27 y FY26 (en ₹ crore, IndAS), el estado de resultados de JLR, el rendimiento de la JV en China, los volúmenes de ventas minoristas de JLR por marca y región, un puente de divisas y coberturas, y un perfil de deuda.
La página de previsiones muestra una actualización de las previsiones para el FY27 de aprox. 25 mil millones de £ en ingresos, un margen EBIT de aprox. 2-3 % y un flujo de caja libre de aprox. -1,25 mil millones de £, frente a los £23 mil millones, el 0,7 % y los -2,2 mil millones de £ reales del FY26. JLR tiene como objetivo un EBITDA de dos dígitos y un flujo de caja libre positivo en el FY28.
Las ventas de vehículos eléctricos (EV) de Tata promediaron 15,7 mil unidades al mes en el Q2 FY27 (+90 % interanual), la cuota de mercado de EV en Vahan fue del 42,8 % y la penetración de EV de Tata fue del 24,0 % frente al 8,0 % de la industria. Los EV representaron el 23 % del mix de sistemas de propulsión de Tata PV.
Sí. Los diseños página por página, que incluyen cuadros de mando de KPI, gráficos de puente tipo cascada, gráficos regionales y tablas de anexos, sirven como una referencia estructural útil para crear tu propia presentación de resultados o para inversores. El contenido pertenece a la empresa y debe usarse como referencia de diseño y estructura, no republicarse como propio.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.