
Forma parte de Ejemplos de presentaciones para inversores
Presentación de actividades del trimestre de septiembre del FY27 de PLS Group (ASX: PLS, anteriormente Pilbara Minerals), con fecha de 28 de octubre de 2026 y presentada ante la ASX. La presentación de 29 diapositivas informa de una producción trimestral récord de espodumena de 267,6 kt en la operación Pilgangoora en Australia Occidental, ingresos de 563 millones de A$ (dólares australianos), coste operativo unitario (FOB) de 539 A$/t, un saldo de caja de 2.217 millones de A$, los bonos sénior no garantizados (Senior Unsecured Notes) al 8,00 % de 700 millones de US$ con vencimiento en 2032, la decisión final de inversión (FID) de la expansión P2000 (~2 Mtpa, ~1.900 millones de A$ de capex, 2.700 millones de A$ de NPV incremental), un acuerdo de compra de energía de 20 años con Fortescue, previsiones de capex revisadas para el FY27 y una actualización del mercado del litio.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de actividades del trimestre de septiembre del FY27 de PLS Group (ASX: PLS, anteriormente Pilbara Minerals), con fecha de 28 de octubre de 2026 y presentada ante la ASX. La presentación de 29 diapositivas informa de una producción trimestral récord de espodumena de 267,6 kt en la operación Pilgangoora en Australia Occidental, ingresos de 563 millones de A$ (dólares australianos), coste operativo unitario (FOB) de 539 A$/t, un saldo de caja de 2.217 millones de A$, los bonos sénior no garantizados (Senior Unsecured Notes) al 8,00 % de 700 millones de US$ con vencimiento en 2032, la decisión final de inversión (FID) de la expansión P2000 (~2 Mtpa, ~1.900 millones de A$ de capex, 2.700 millones de A$ de NPV incremental), un acuerdo de compra de energía de 20 años con Fortescue, previsiones de capex revisadas para el FY27 y una actualización del mercado del litio.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
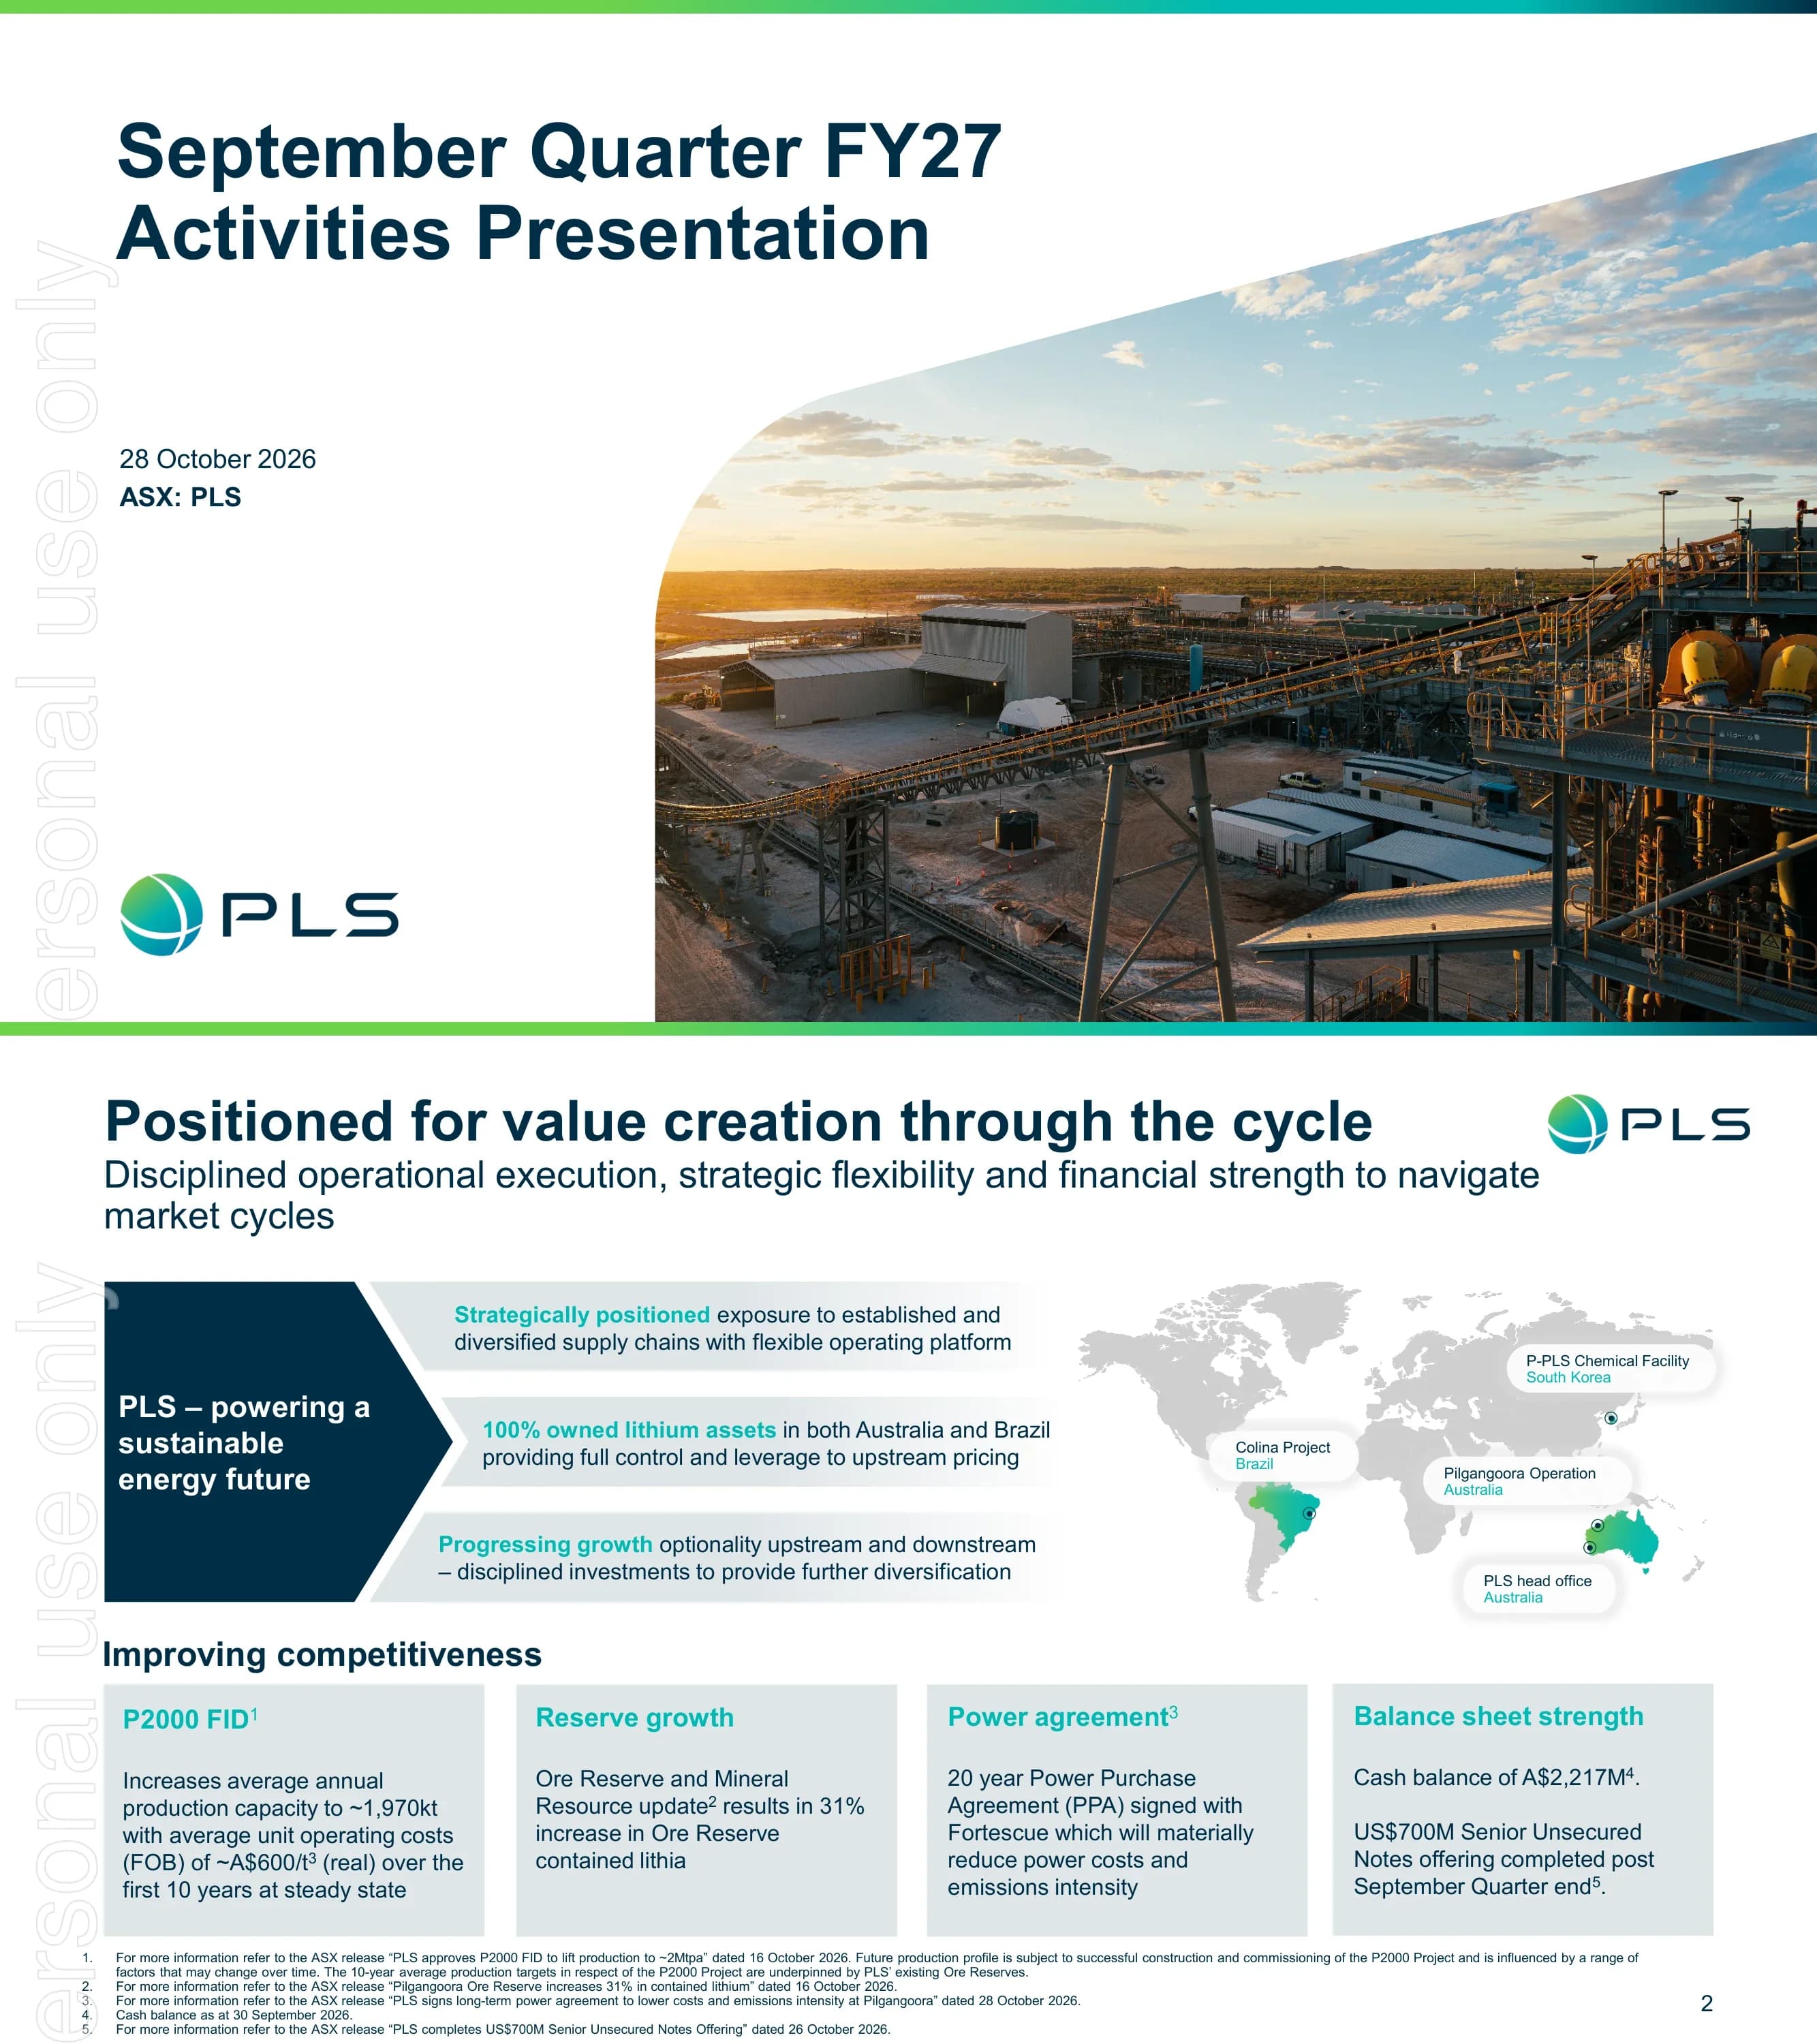
Diapositiva de portada titulada "Presentación de actividades del trimestre de septiembre del FY27", con fecha de 28 de octubre de 2026, ticker ASX: PLS, el logotipo de PLS y una fotografía aérea al amanecer de la planta de procesamiento y las cintas transportadoras de Pilgangoora.
Título y fecha en un panel izquierdo blanco; fotografía grande en un marco curvo que ocupa la mitad derecha; logotipo en la parte inferior izquierda.
Diapositiva de posicionamiento: PLS está estratégicamente posicionada en cadenas de suministro diversificadas, posee el 100 % de sus activos de litio en Australia y Brasil, y avanza en el crecimiento upstream y downstream. Cuatro tarjetas de "Mejora de la competitividad" cubren la FID de P2000 (capacidad de producción anual media de ~1.970 kt a ~600 A$/t FOB real durante los primeros 10 años), un aumento del 31 % en la litia contenida en las reservas de mineral, un acuerdo de compra de energía de 20 años con Fortescue y la solidez del balance (efectivo de 2.217 millones de A$ al 30 de septiembre de 2026; emisión de 700 millones de US$ en Senior Unsecured Notes completada tras el cierre del trimestre).
Panel azul marino en forma de chevron con tres barras de enunciados a la izquierda, mapa mundial con la ubicación de los activos a la derecha y una fila de cuatro tarjetas de KPI grises debajo.
Seis métricas principales: producción de 267,6 kt (SC5.3); precio realizado estimado de 1.809 US$/t SC5.2 (2.077 US$/t SC6.0); ingresos del grupo de 563 millones de A$, incluyendo ajustes provisionales de precios negativos de 69 millones de A$; coste operativo unitario (FOB) de 539 A$/t (381 US$/t); aprobación de la FID de P2000 para una capacidad de ~2 Mtpa con el primer producto previsto para el trimestre de septiembre del año natural 2029; y el acuerdo energético que se espera reduzca los costes operativos unitarios (FOB) entre 15 y 20 A$/t al inicio.
Dos filas de tres bloques de KPI, cada uno con una etiqueta, un número grande en verde azulado y un breve subtítulo; notas al pie en la parte inferior.
Métricas de seguridad: tasa de frecuencia de lesiones registrables totales (TRIFR) de 2,36 en una media móvil de 12 meses en los centros de Australia y Brasil, y 10,29 interacciones de seguridad de calidad por líder de centro en los últimos 12 meses (trimestre anterior: 9,92).
Fotografía aérea a sangre de un vehículo de obra y trabajadores con dos paneles de métricas en azul marino superpuestos.
Producción récord respaldada por el rendimiento de Pilgan y el reinicio de Ngungaju. El total de material minado aumentó a 11,5 millones de toneladas con 1,5 millones de toneladas de mineral; producción trimestral récord de 267,6 kt, un 25 % más intertrimestral, con una recuperación de litia de ~75 % favorecida por la clasificación del mineral; ventas de 223,6 kt a un precio estimado de 1.809 US$/t CIF China sobre una base de ~SC5.2 (SC6.0 2.077 US$/t; reducido a 1.754 US$/t al 26 de octubre de 2026); Ngungaju volvió a estar plenamente operativo a finales de octubre.
Foto de retrato de un trabajador en el tercio izquierdo; cuatro secciones de texto con encabezado (Minería, Procesamiento, Ventas, Reinicio de Ngungaju) a la derecha.
Continuación de los trabajos del estudio de Colina (perforación, pruebas y desarrollo del diagrama de flujo) con resultados previstos para el trimestre de diciembre de 2027; PLS completó la adquisición de las participaciones de Lithium Ionic en las concesiones circundantes e inició la perforación de definición de recursos; el cronograma de desarrollo depende de los estudios, la financiación y las condiciones del mercado.
Tres puntos de enumeración en la mitad izquierda; fotografía de geólogos registrando núcleos de perforación en la mitad derecha.
Actualización de downstream. PLS posee una participación del 18 % en la planta de hidróxido de litio de POSCO Pilbara Lithium Solution (P-PLS) en Gwangyang, Corea del Sur, que operó con un tren único moderado; la producción total de LH fue de 3.558 t, con un 98 % (3.520 t) de grado batería. En la planta de demostración Mid-Stream, la puesta en marcha procesó el primer mineral a través del calcinador eléctrico con una conversión exitosa; el primer producto se espera ahora para el trimestre de diciembre de 2026.
Fotografía de la torre de la planta de demostración Mid-Stream a la izquierda; dos secciones de viñetas con encabezado a la derecha.
Separador de sección que introduce los resultados financieros trimestrales.
Fondo azul marino completo con título de sección grande en blanco y logotipo en la parte superior derecha.
Tabla comparativa, Sep Q FY27 vs Jun Q FY26: producción 267,6 kt vs 214,3 kt (+25 %); ventas 223,6 kt vs 249,9 kt (-11 %); precio realizado 1.809 US$/t vs 2.107 US$/t (-14 %), SC6 2.077 US$/t vs 2.415 US$/t (-14 %); ingresos 563 millones de A$ vs 743 millones de A$ (-24 %); coste operativo unitario 539 A$/t vs 616 A$/t (-12 %), 381 US$/t vs 437 US$/t (-13 %); capex 185 millones de A$ vs 124 millones de A$ (+50 %); margen de caja de operaciones 392 millones de A$ vs 579 millones de A$ (-32 %); efectivo 2.217 millones de A$ vs 2.290 millones de A$ (-3 %); efectivo neto 1.277 millones de A$ vs 1.339 millones de A$ (-5 %); liquidez 2.717 millones de A$ vs 2.790 millones de A$ (-3 %). Los comentarios explican el menor precio y el cronograma de embarques, las eficiencias de costes, el mix de capex (crecimiento 77 millones de A$, desarrollo minero 58 millones de A$, infraestructura/mantenimiento 50 millones de A$) y el dividendo final del FY26 de 161 millones de A$.
Tabla financiera de cinco columnas que ocupa los dos tercios izquierdos con la columna del trimestre actual sombreada; panel de comentarios gris a la derecha con introducciones en negrita.
Tras el cierre del trimestre, PLS cerró una emisión de 700 millones de US$ en bonos sénior no garantizados al 8,00 % con vencimiento en 2032, su segunda emisión en los mercados de capitales de deuda de EE. UU. El efectivo total proforma aumenta de 2.217 millones de A$ a 3.209 millones de A$, y el efectivo total y la liquidez pasan de 2.717 millones de A$ a 3.709 millones de A$ (con una RCF no dispuesta de 500 millones de A$). Entre los bonos de 2031 y 2032, el coste medio ponderado de los fondos es del 7,48 % anual y el vencimiento medio ponderado es de 5,3 años. El gráfico de vencimiento de la deuda muestra 99 millones de A$ (bono convertible de POSCO) en el FY27, la RCF no dispuesta de 500 millones de A$ en el FY30, 856 millones de A$ (bonos de 600 millones de US$ de 2031) en el FY31 y 999 millones de A$ (bonos de 700 millones de US$ de 2032) en el FY33.
Panel de viñetas gris a la izquierda; gráfico de barras agrupadas con tabla de datos (liquidez real frente a proforma) arriba a la derecha; gráfico de barras de vencimiento de deuda abajo a la derecha.
Separador de sección que introduce los anuncios realizados tras el cierre del trimestre de septiembre.
Fondo azul marino completo con título de sección grande en blanco.
Tres pilares de inversión. FID de P2000: VAN incremental de 2.700 millones de A$ a una tasa de descuento real después de impuestos del 8 % (basada en un precio de SC6 a largo plazo de 1.620 US$/t) y un capex del proyecto de ~1.900 millones de A$. Mejora de infraestructuras: 600-650 millones de A$ para la mejora de la carretera de acceso, un nuevo complejo residencial permanente y una instalación de servicios mineros, con el objetivo de reducir costes y mejorar la productividad. Acuerdo de compra de energía (PPA): reducción de los costes operativos unitarios (FOB) de 15-20 A$/t durante 20 años, con ~150 millones de A$ para la conexión de transmisión e infraestructura eléctrica.
Cuadrícula de tres columnas, cada una con un encabezado, un valor principal y una cifra de capex separados por líneas finas.
Renderizado de la tercera gran instalación de procesamiento de PLS en Pilgangoora (planta seca, planta húmeda y planta Pilgan existente). Datos clave de P2000: capacidad de producción media de ~2 Mtpa durante 10 años en estado estacionario; coste operativo unitario medio de ~600 A$/t durante 10 años (FOB, real); capital de mantenimiento de 40-60 millones de A$ anuales (real) para el periodo FY31-40; desarrollo minero de ~180 millones de A$ anuales (real) para el periodo FY31-40; primera producción en el trimestre de septiembre de 2029 con una periodo de puesta en marcha de ~6 meses.
Renderizado aéreo en 3D con áreas de la planta codificadas por colores en los tres cuartos de la izquierda; columna de datos gris a la derecha.
Tres proyectos: pavimentación de los ~24 km de la carretera de acceso Wodgina Road East hasta la Great Northern Highway, lo que permitirá el uso de trenes de carretera ultra-quad y reducirá los movimientos diarios de camiones en un ~35 %; un nuevo complejo residencial permanente de 1.200 camas resistente a ciclones; y una instalación de servicios mineros con 8 bahías de servicio cerradas para apoyar la transición a una flota de equipos mineros pesados (HME) operada por la propia empresa.
Tres tarjetas iguales, cada una con una foto o mapa en la parte superior y una lista de viñetas con encabezado debajo.
Un acuerdo de 20 años para un mínimo de 325 GWh anuales de la red verde (Green Grid) de Fortescue; se espera una reducción de los costes unitarios FOB de 15-20 A$/t por encima de la base de costes de la FID de P2000; inversión de conexión de 150 millones de A$ escalonada entre el FY27 y el FY29; capacidad de transmisión >100 MW. Un gráfico muestra que la intensidad de las emisiones relacionadas con la energía en Pilgangoora cae de 0,69 tCO2-e/MWh en el FY23 a una previsión de 0,13 en el FY30, una reducción de aproximadamente el 80 %, mediante energía solar in situ de 6 MW, GNL, BESS y el PPA.
Cuatro bloques de KPI a la izquierda; gráfico de barras de intensidad de emisiones con iconos de fuentes de energía a la derecha; banner degradado en la parte inferior.
La previsión de Benchmark Mineral Intelligence de los 10 principales productores primarios de litio por producción media en el periodo CY30-40 (kt LCE) muestra a PLS como la segunda barra más grande; una curva de costes sostenidos todo incluido (AISC) de Project Blue para el CY30 sitúa a Pilgangoora en el segundo cuartil con una vida útil de la mina de más de 20 años.
Dos gráficos contiguos separados por una línea vertical, cada uno con un titular destacado de conclusiones debajo.
Separador de sección que introduce las previsiones revisadas para el FY27.
Fondo azul marino completo con título de sección grande en blanco.
Previsiones del FY27 actualizadas para incluir el capex del PPA: producción de 1.030-1.100 kt (sin cambios, base ~SC5.2); coste operativo unitario (FOB) de 575-625 A$/t (sin cambios); capex total revisado a 1.130-1.195 millones de A$. Base: mantenimiento 85-100 millones de A$, desarrollo minero 250-280 millones de A$, infraestructuras y proyectos 110-130 millones de A$ (todos sin cambios). Crecimiento: P2000 post-FID 500 millones de A$ (sin cambios), Colina pre-FID sujeto a la aprobación del Consejo. Mejora: carretera de acceso, complejo residencial permanente, instalación de servicios mineros y PPA 185 millones de A$ (revisado).
Tabla de previsiones con etiquetas de estado SIN CAMBIOS / REVISADO y filas agrupadas de Base, Crecimiento y Mejora a la izquierda; dos bloques de texto explicativo a la derecha.
Separador de sección que introduce la actualización del mercado del litio.
Fondo azul marino completo con título de sección grande en blanco.
Historial de precios del concentrado de espodumena (SC6.0, CIF China, US$/t) desde enero de 2019 hasta octubre de 2026, con un pico por encima de los 6.000 US$/t a finales de 2022, con un recuadro de precios diarios de septiembre de 2025 a octubre de 2026; y una curva de costes sostenidos totales de Project Blue para el CY26 (US$/t LCE) con el precio spot del carbonato de grado batería mostrado como una línea roja discontinua.
Gráfico de líneas con recuadro ampliado a la izquierda; curva de costes escalonada a la derecha.
Los precios medios globales de los paquetes de baterías cayeron de 1.474 USD/kWh en 2010 a 108 USD/kWh en 2025 (BloombergNEF, dólares reales de 2025); la cuota de demanda de China frente al resto del mundo de 2020 a 2040 muestra una diversificación geográfica; la demanda de litio por uso final (VE, BESS, otros) crece de 2020 a 2040 (Benchmark Mineral Intelligence).
Tres gráficos en columnas, cada uno con un titular de conclusión en negrita y un subtítulo debajo.
Los ciclos de desarrollo minero desde el descubrimiento hasta la producción aumentaron de 6 años (1990-99) a 18 años (2020-24). Un gráfico de cascada para el CY27 parte de un déficit base de -101 kt LCE y atraviesa riesgos de suministro en Zimbabue (154), el norte de Nigeria (90), Jiangxi (81) y Malí (70) hasta un escenario adverso de -496 kt. La previsión del balance del mercado muestra una oferta de 1.598 kt, 1.903 kt y 1.824 kt (más 395 kt en riesgo) frente a una demanda de 1.640 kt, 2.112 kt y 2.320 kt para el CY2025-27, lo que implica déficits de -42 kt, -209 kt y -101 kt en el escenario base / -496 kt en el adverso.
Tres gráficos en columnas (barras horizontales, cascada y combinación de barras y líneas) con conclusiones en negrita debajo de cada uno.
Diapositiva de preguntas y respuestas con una fotografía a sangre de las colinas de Pilbara al atardecer.
Fotografía de paisaje a sangre con un encabezado blanco en la parte superior izquierda.
Contacto de relaciones con inversores (James Fuller, Group Manager, Investor Relations) y contacto de medios (Michael Vaughan, Fivemark Partners), con iconos de redes sociales.
Fondo azul marino con bloques de contacto alineados a la izquierda e iconos sociales en la parte inferior.
Separador de sección que introduce el anexo.
Fondo azul marino completo con título de sección grande en blanco.
Datos físicos de cinco trimestres desde el Sep Q FY26 al Sep Q FY27. Para el Sep Q FY27: mineral extraído 1.547.632 wmt; estéril 9.994.063 wmt; material total 11.541.695 wmt; ley media 1,3 % Li2O; mineral procesado 1.317.082 dmt; concentrado de espodumena producido 267.596 dmt y enviado 223.613 dmt; tantalita producida 46.233 lb y enviada 39.235 lb; ley del concentrado 5,3 %; recuperación de litia 74,7 %.
Dos tablas de datos apiladas (mineral extraído y procesado; producción y envíos) con la columna del último trimestre resaltada.
Capex de crecimiento e infraestructura de mejora a tres años (M A$): FY27 685 (P2000 500 + mejora 185), FY28 1.385 (900 + 485), FY29 630 (500 + 130), utilizando el rango superior de las previsiones de infraestructura de mejora.
Gráfico de columnas apiladas a la izquierda; fotografía de paisaje de un vehículo en Pilbara a la derecha.
Página de exención de responsabilidad: documento preparado por PLS Group Limited con fecha de 28 de octubre de 2026, para ser leído junto con el September Quarterly Activities Report presentado ante la ASX; cubre la no oferta de valores, información resumida, ausencia de responsabilidad, no asesoramiento sobre productos financieros, declaraciones prospectivas y supuestos de las previsiones.
Texto legal denso a ancho completo con subencabezados en negrita.
Informes del Código JORC sobre Recursos Minerales y Reservas de Mineral (Personas Competentes Ross Jaine y Simon Kusabs; objetivos de producción respaldados por un 6 % de Reservas de Mineral probadas y un 94 % de probables), confianza en información de terceros, redondeo, rentabilidad histórica, declaración de que todos los importes en dólares son dólares australianos a menos que se indique lo contrario, y publicación autorizada por el Director ejecutivo y CEO Dale Henderson.
Texto legal denso a ancho completo con subencabezados en negrita.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Se trata de la presentación de actividades de 29 diapositivas del trimestre de septiembre del FY27 de PLS Group Limited (ASX: PLS, anteriormente Pilbara Minerals), con fecha de 28 de octubre de 2026 y presentada ante la ASX junto con el Informe trimestral de actividades de septiembre. Abarca las operaciones de Pilgangoora, los resultados financieros trimestrales, la nueva financiación de deuda, la expansión P2000, un acuerdo de energía con Fortescue, las previsiones revisadas para el FY27 y una actualización del mercado del litio.
PLS informa basándose en el año fiscal australiano que va de julio a junio, por lo que el FY27 abarca de julio de 2026 a junio de 2027. El trimestre de septiembre del FY27 corresponde al periodo de julio a septiembre de 2026, el primer trimestre de ese ejercicio.
Las cifras financieras como los ingresos (563 millones de A$), el coste operativo unitario (539 A$/t), el efectivo (2.217 millones de A$) y el capex figuran en dólares australianos (A$), tal como confirman los avisos de la presentación. Los precios de la espodumena y los nuevos bonos se citan en dólares estadounidenses, como en el original; por ejemplo, un precio realizado de 1.809 US$/t sobre una base SC5.2 y los bonos sénior no garantizados (Senior Unsecured Notes) de 700 millones de US$.
Producción récord de 267,6 kt de concentrado de espodumena (un 25 % más intertrimestral), ventas de 223,6 kt, un precio realizado estimado de 1.809 US$/t (SC5.2), ingresos de 563 millones de A$ (un 24 % menos), coste operativo unitario (FOB) de 539 A$/t (un 12 % menos) y efectivo de 2.217 millones de A$ con una liquidez de 2.717 millones de A$ al 30 de septiembre de 2026.
P2000 es la expansión aprobada de PLS en Pilgangoora, centrada en la nueva planta de procesamiento Jimmagunya. Eleva la capacidad de producción media a 10 años a ~2 Mtpa con un coste FOB medio de ~600 A$/t (real), con un capex de proyecto de ~1.900 millones de A$, un NPV incremental de 2.700 millones de A$ a una tasa de descuento real post-impuestos del 8 %, y se espera la primera producción en el trimestre de septiembre del año natural 2029.
Las previsiones de producción (1.030-1.100 kt) y de coste operativo unitario (575-625 A$/t) se mantuvieron sin cambios. La previsión de capex se revisó a 1.130-1.195 millones de A$ para incluir el capex de la carretera de acceso, el asentamiento permanente, la instalación de servicios mineros y el acuerdo de compra de energía con Fortescue (185 millones de A$ de capex de mejora), junto con 500 millones de A$ para P2000.
Sí. La página ofrece el PDF original y una versión en PPTX convertida a partir de este para que puedas reutilizar los diseños: tarjetas de KPI, la tabla financiera comparativa trimestral, la tabla de previsiones con indicadores de estado, los gráficos de vencimiento de deuda y capex, y los gráficos de oferta y demanda del mercado. Es posible que el texto del archivo convertido necesite pequeños ajustes de fuente y alineación.
La presentación se entregó a la Australian Securities Exchange (ASX) bajo el ticker PLS el 28 de octubre de 2026 y también está publicada en el centro para inversores de PLS. Debe leerse junto con el Informe trimestral de actividades de septiembre y los comunicados de la ASX del 16 y 28 de octubre de 2026 sobre la FID de P2000, la actualización de reservas de mineral, la mejora de infraestructuras y el acuerdo de energía.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.




© 2026 2slides. Todos los derechos reservados.