
Forma parte de Ejemplos de presentaciones para inversores · Ejemplos de presentaciones para inversores de semiconductores
Presentación de resultados del tercer trimestre fiscal 2026 de Micron (24 de junio de 2026): un conjunto de 44 diapositivas en el que el CEO aborda la estructura del sector, una nueva clase de acuerdos estratégicos «take-or-pay» con clientes, la hoja de ruta tecnológica y la expansión del suministro; y el CFO detalla unos ingresos récord de 41.500 millones de dólares (un 346 % más interanual), resultados por unidad de negocio, previsiones para el FQ4 y trece tablas de conciliación en el apéndice.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados del tercer trimestre fiscal 2026 de Micron (24 de junio de 2026): un conjunto de 44 diapositivas en el que el CEO aborda la estructura del sector, una nueva clase de acuerdos estratégicos «take-or-pay» con clientes, la hoja de ruta tecnológica y la expansión del suministro; y el CFO detalla unos ingresos récord de 41.500 millones de dólares (un 346 % más interanual), resultados por unidad de negocio, previsiones para el FQ4 y trece tablas de conciliación en el apéndice.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
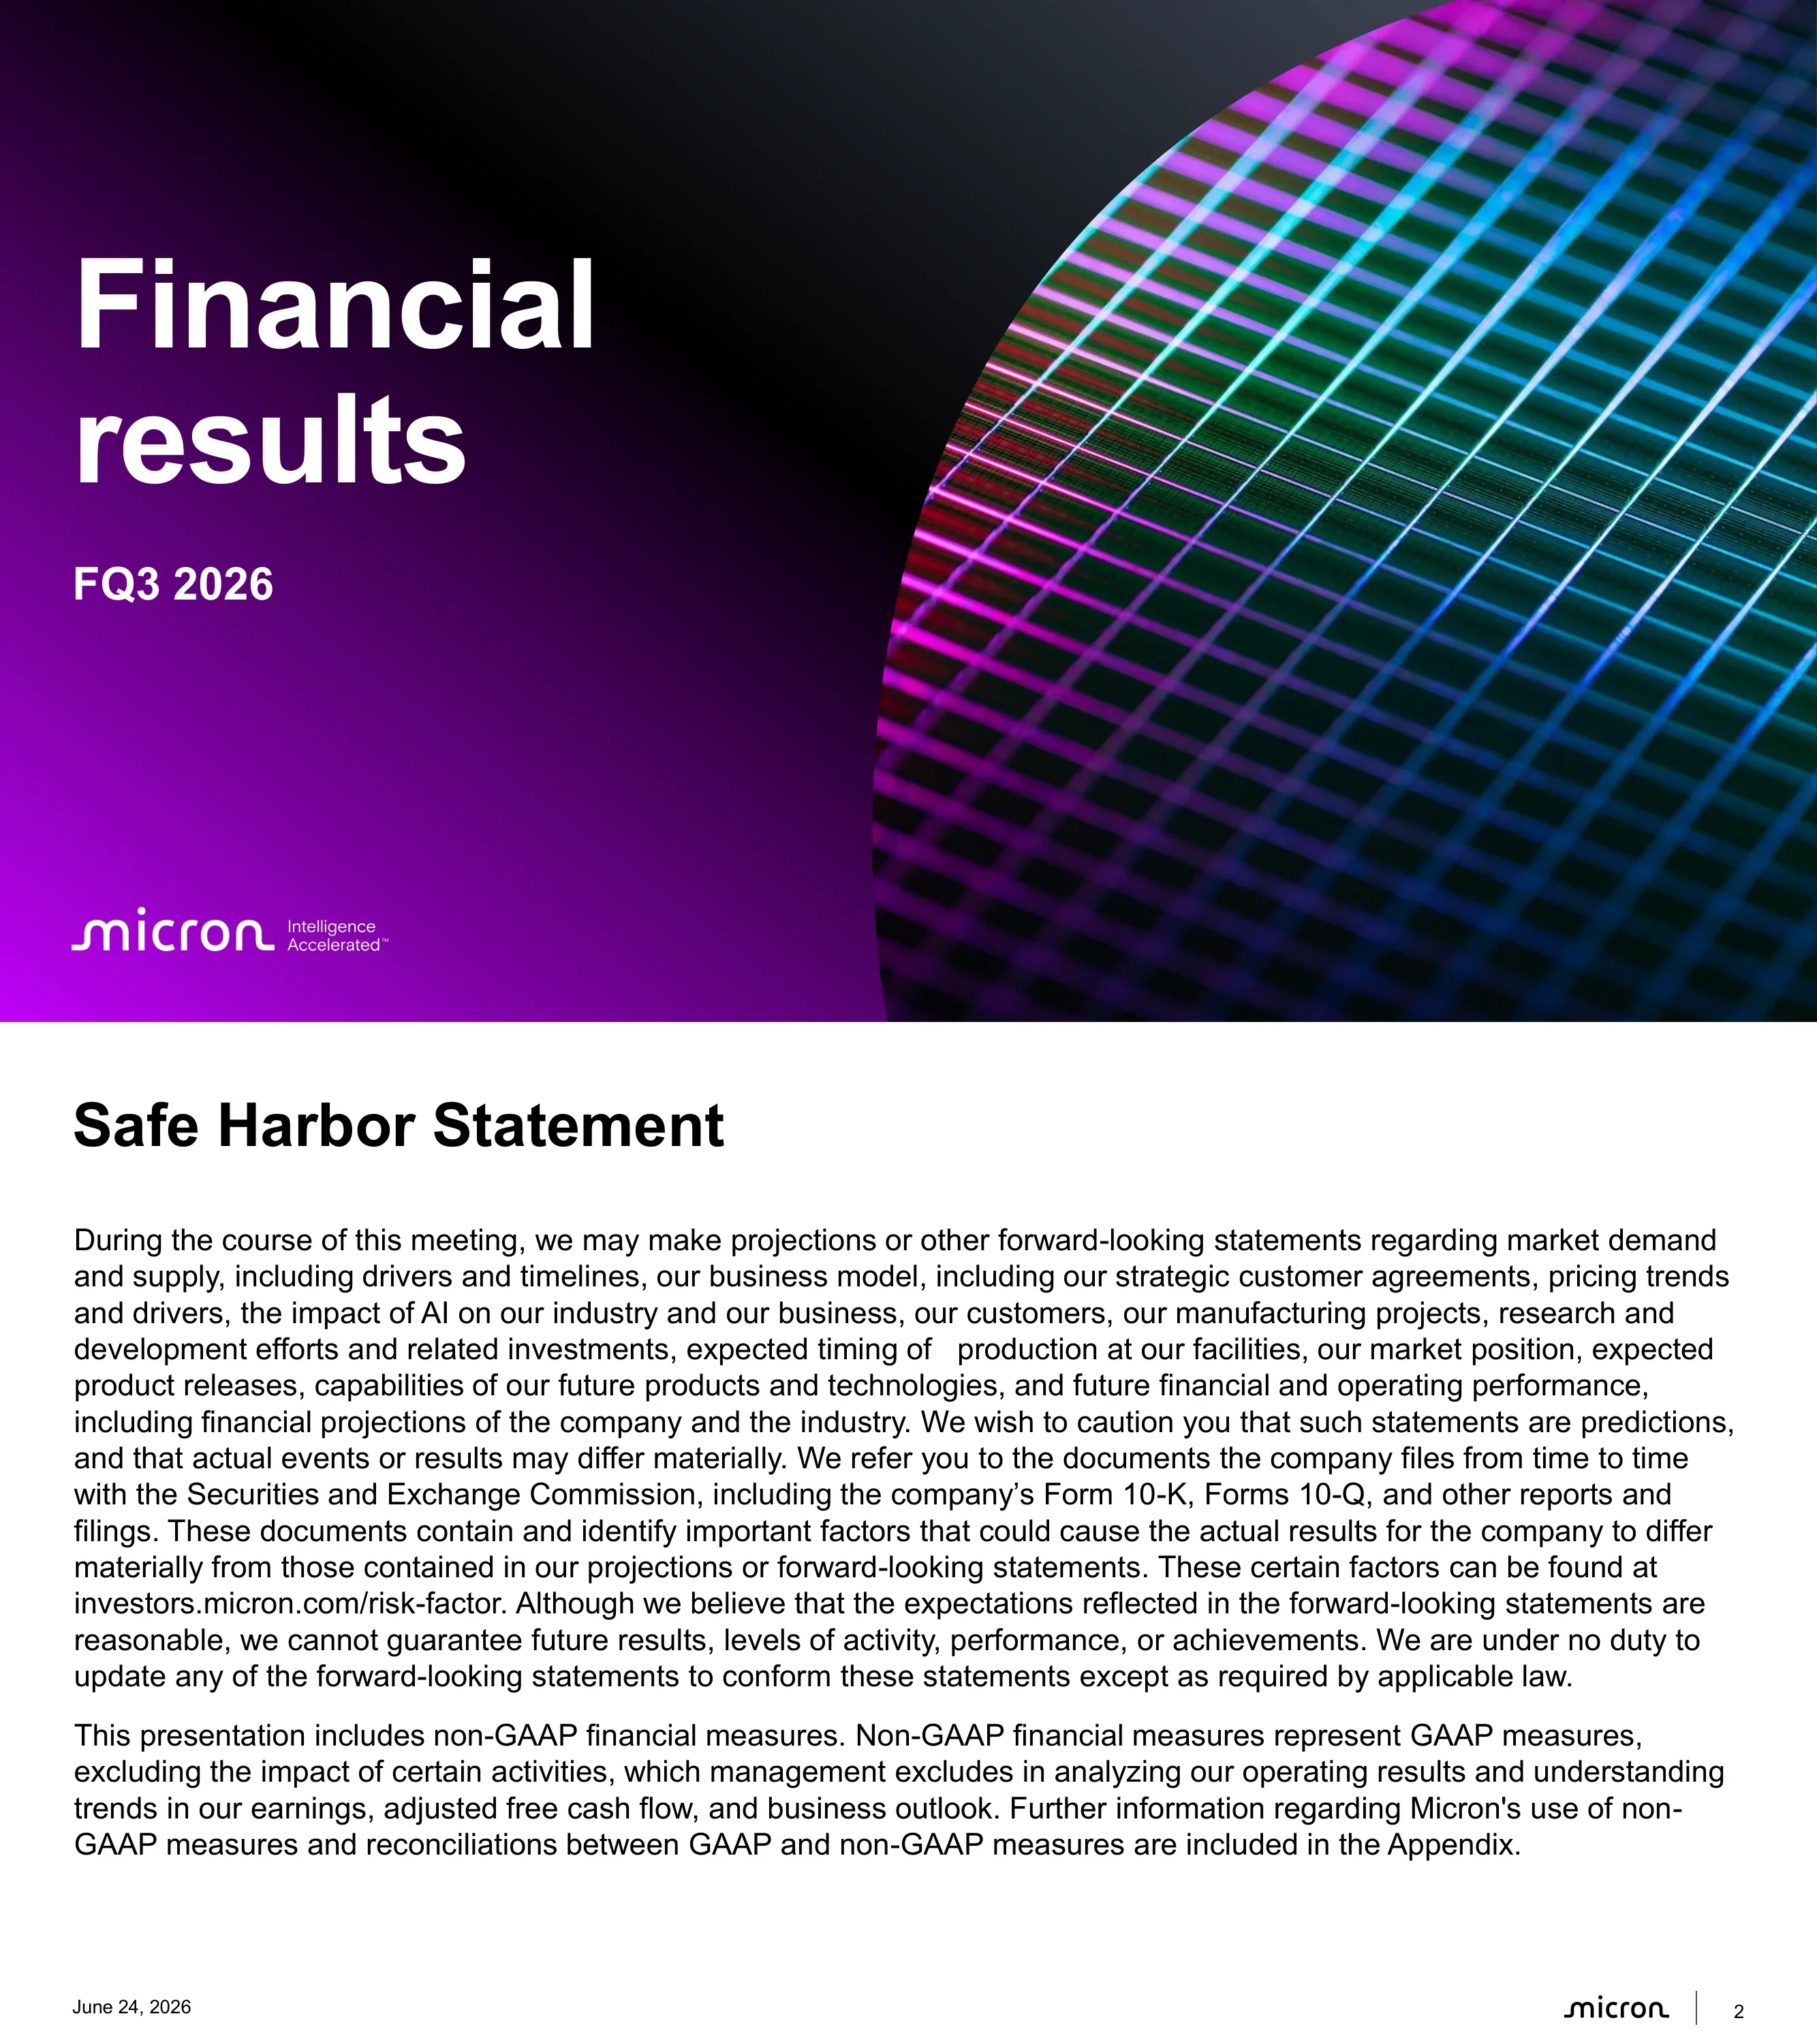
Diapositiva de portada de los resultados financieros del tercer trimestre fiscal de 2026 de Micron.
Marco dividido: un panel con degradado de magenta a negro a la izquierda contiene el título de dos líneas, la etiqueta del trimestre y el logotipo de Micron; una fotografía macro de una oblea con patrones ocupa los dos tercios derechos tras un borde curvo.
Aviso sobre declaraciones prospectivas que cubre la oferta y demanda del mercado, acuerdos estratégicos con clientes, tendencias de precios, proyectos de fabricación y proyecciones financieras, remitiendo a los lectores a los informes 10-K y 10-Q; seguido de un párrafo sobre el uso de medidas no GAAP y la ubicación de las conciliaciones.
Diapositiva en blanco liso con un encabezado en negrita y dos párrafos de cuerpo justificados con un tamaño generoso; sin imágenes.
Tarjeta de presentación del ponente que abre la sección del CEO.
Mitad izquierda en blanco con el nombre en tipografía gruesa sobre el cargo; mitad derecha con un retrato a sangre sobre fondo negro.
Récords en ingresos, margen bruto y EPS que superan el rango alto de las previsiones; ingresos de centros de datos por encima de los 25 000 millones de $ en el trimestre, una tasa de ejecución anualizada superior a los 100 000 millones de $; ingresos de SSD para centros de datos por encima de los 5000 millones de $, más del doble que el trimestre anterior; la demanda de DRAM y NAND supera significativamente a la oferta; se esperan condiciones de escasez más allá del año natural 2027; dieciséis acuerdos estratégicos con clientes firmados.
Plantilla de prosa principal de la presentación: una fotografía a toda altura ocupa el tercio izquierdo y una columna con viñetas ocupa los dos tercios derechos.
La industria de la memoria se ha transformado estructuralmente por la IA; etapas iniciales de ganancias de productividad; el crecimiento impulsado por los centros de datos se complementa cada vez más con funciones de IA en smartphones, PC de gama alta, automoción, industria y robótica; la robótica, los humanoides y los vehículos autónomos apuntan a una demanda a largo plazo.
Plantilla de prosa con una fotografía de una sala blanca a la izquierda.
La escasez de suministro tardará un tiempo considerable en mejorar; no hay visibilidad sobre cuándo la oferta alcanzará a la demanda, incluso con una mejora gradual en 2028; el crecimiento de la oferta depende de nuevas fábricas (greenfield) limitadas por los plazos de construcción, la escasez de mano de obra cualificada, los permisos y la infraestructura energética; la complejidad de la tecnología de procesos aumenta en cada nodo; menor crecimiento de bits por transición, y el aumento de la ratio de intercambio de HBM presiona el suministro de productos no HBM.
Plantilla de prosa con una fotografía de una línea de fabricación a la izquierda; cinco viñetas, el conjunto más largo de la sección.
Los proveedores que redirigen espacio de sala blanca de NAND a DRAM limitan el suministro de bits de NAND; la oferta está estructuralmente restringida; los sistemas de IA abarcan diseños de GPU, ASIC y CPU, pero todos dependen arquitectónicamente del rendimiento y la capacidad del subsistema de memoria; una jerarquía de memoria más compleja crea oportunidades de diferenciación; el papel de la memoria se ha convertido en un activo estratégico.
Plantilla de prosa con una fotografía de una oblea iluminada en rojo a la izquierda.
Introducción a los acuerdos estratégicos con clientes (SCA): dieciséis completados en los segmentos de centros de datos, consumo y automoción; plazos típicos de cinco años desde el año natural 2026 hasta 2030, tres años para automoción; los dieciséis representan aproximadamente el 20 % del volumen de DRAM y un tercio del volumen de NAND durante el periodo; cuatro clientes muy grandes, tres medianos y el resto de automoción.
Plantilla de prosa invertida: el texto ocupa los dos tercios izquierdos y la fotografía se desplaza al tercio derecho.
Se espera que aproximadamente la mitad o más de los ingresos de la compañía estén bajo SCA cuando se completen; acuerdos estructurados como «take-or-pay» con compromisos de volumen vinculantes; los más grandes tienen un precio máximo al precio de mercado actual del Q2 natural y un suelo durante el plazo; se espera que los acuerdos con precios fijos o máximos al precio de mercado actual o cerca de él representen aproximadamente el 40 % de los ingresos; precios diseñados para mantenerse dentro de la banda.
Plantilla de prosa invertida con una fotografía de una oficina a la derecha.
Los precios suelo permiten márgenes brutos muy por encima de los márgenes trimestrales máximos de cualquier ciclo pasado; 14 de los 16 SCA conllevan ingresos acumulados al precio mínimo de aproximadamente 100 000 millones de $ durante el plazo restante; depósitos en efectivo proyectados y compromisos financieros relacionados de 22 000 millones de $; los acuerdos proporcionan suministro comprometido de DRAM (incluyendo HBM) y NAND en un horizonte plurianual.
Plantilla de prosa invertida con una fotografía de datos de mercado a la derecha; el conjunto de viñetas más largo de la presentación.
La demanda de la IA en cuanto a ancho de banda, capacidad, baja latencia y bajo consumo está impulsando las decisiones de arquitectura y procesos; el nodo DRAM 1-gamma y el nodo NAND G9 están en fase de aceleración de producción y en camino de convertirse en los nodos de mayor volumen en la historia de la compañía; los nodos de próxima generación están en camino para la producción en volumen en la segunda mitad del año natural 2027; el HBM4 de 12 capas está aumentando su producción el doble de rápido que el HBM3E de 12 capas, con más de 1000 millones de $ en ingresos de HBM4 ya enviados.
Plantilla de prosa con una fotografía de una oblea iridiscente a la izquierda.
La demanda futura se inclina hacia productos de mayor rendimiento y valor, cuya complejidad conlleva un mayor coste por bit; las transiciones como de LP5 a LP6, de DDR5 a DDR6 y las nuevas generaciones de HBM elevan los costes por bit; se prevé que el coste por bit combinado de DRAM aumente respecto a los niveles actuales; los SCA permiten negociar primas de precio para estos nuevos productos.
Plantilla de prosa con una fotografía en degradado rojo a la izquierda; cuatro puntos de enumeración con amplio espacio en blanco debajo.
Se espera que los envíos de bits de DRAM y NAND para centros de datos de la industria en el año natural 2026 se dupliquen con creces respecto a hace dos años; la IA agéntica amplía la infraestructura más allá de los racks de aceleradores hacia los racks de CPU y de almacenamiento para el almacén de contexto; ahora se prevé que las unidades de servidores de la industria para el año natural 2026 crezcan en el rango del 15-19 % (high-teens), por encima de las expectativas anteriores de dígitos dobles bajos; el aumento es posible gracias a una reducción moderada en el crecimiento del contenido medio de DRAM por servidor; en NAND, el almacenamiento de memoria de contexto de IA y el desplazamiento de HDD expanden el mercado de SSD.
Plantilla de prosa invertida con una fotografía de un rack de servidores a la derecha.
Se espera que los ingresos de la industria de PC y smartphones crezcan a pesar de la caída en el volumen de unidades, lo que refleja la demanda de dispositivos de gama alta a precios superiores; las plataformas de IA agéntica elevan el valor de los dispositivos de borde (edge) mediante una mejor tokenomics, privacidad, latencia y orquestación nube-borde; se prevé que la IA en el dispositivo, combinada con la demanda acumulada de reemplazo, impulse el crecimiento de la demanda de memoria.
Plantilla de prosa invertida con una fotografía de un portátil a la derecha; solo tres puntos, la diapositiva más corta de la sección.
El ADAS sigue siendo un potente motor del crecimiento del contenido; los vehículos L2+ y superiores llevan más de cinco veces la memoria y el almacenamiento de un vehículo medio; el mix de L2+ se está duplicando con creces este año hasta superar el 20 % y se espera que supere el 40 % para 2030; los avances en robótica en simulación, modelos fundacionales y pilas integradas aceleran la IA física; los robots humanoides llevan diez veces la memoria de un vehículo L2+ medio.
Plantilla de prosa invertida con una fotografía de conducción autónoma a la derecha.
Se espera que las condiciones de oferta y demanda tanto para DRAM como para NAND se mantengan ajustadas más allá del año natural 2027; se prevé que los envíos de bits de DRAM de la industria en el año natural 2026 crezcan en el rango de porcentaje de los 20 bajos a medios, ligeramente por encima de las previsiones anteriores; los envíos de bits de NAND de la industria se mantienen aproximadamente en el 20 %, sin cambios; la oferta de DRAM de Micron crecerá aproximadamente en línea con la industria, la de NAND algo menos.
Plantilla de prosa con una fotografía de una sala blanca iluminada en amarillo a la izquierda.
Los SCA proporcionan una mayor visibilidad de la demanda y más confianza en las inversiones de capex e I+D; enfoque en maximizar la producción de las fábricas, incluyendo la colaboración con proveedores en la adquisición, instalación, puesta en marcha y actualización de herramientas; se ha concluido un acuerdo plurianual de suministro de EUV con ASML que respalda una mayor adopción de EUV en el nodo 1-delta y posteriores.
Plantilla de prosa con una fotografía de un microscopio a la izquierda; tres puntos.
Expansión de la huella de fabricación global; inversiones en DRAM de vanguardia en EE. UU. con las fábricas ID1 e ID2 en Idaho en construcción y la primera piedra del clúster de fábricas de Nueva York colocada en enero; ID1 va por buen camino para la primera producción de obleas a mediados del año natural 2027 e ID2 a finales del año natural 2028; primeros inicios de producción de 1-alpha DDR4 en la fábrica de Manassas, Virginia, para cubrir necesidades heredadas en automoción, industria, medicina, aeroespacial y defensa.
Plantilla de prosa con una fotografía aérea de la construcción de una fábrica a la izquierda.
Se espera que el sitio de Tongluo recién adquirido en Taiwán respalde envíos significativos de productos desde la fábrica existente de 300 000 pies cuadrados a mediados del año natural 2027, un trimestre antes de las expectativas previas; ha comenzado la construcción de una segunda sala blanca de tamaño similar compatible con EUV; Japón y Singapur van según lo previsto; el sitio de Singapur se convertirá en un segundo centro de excelencia para empaquetado avanzado, contribuyendo a la capacidad de empaquetado de HBM a partir de la primera mitad del año natural 2027.
Plantilla de prosa con una fotografía de un campus a la izquierda.
Tarjeta del ponente que abre la sección financiera.
Mismo diseño de retrato de medio marco que la tarjeta del CEO, para que ambas se lean como un par.
Ingresos de 41.500 millones de $, un 74 % más secuencialmente y un 346 % más interanual.
La única diapositiva de la presentación con un número de gran tamaño: la cifra se extiende a todo el ancho en un degradado de azul a verde, con una pequeña etiqueta arriba y una comparación de dos líneas debajo; por lo demás, fondo blanco vacío.
DRAM: 31.300 millones de $, 76 % de los ingresos, un 67 % más secuencialmente, envíos de bits con un crecimiento de un dígito bajo, ASP con un aumento en el rango del 60 % bajo. NAND: 9900 millones de $, 24 % de los ingresos, un 99 % más secuencialmente, envíos de bits con un crecimiento de un dígito medio, ASP con un aumento en el rango del 80 % medio.
Dos columnas con puntos bajo encabezados de tecnología en negrita; una fotografía de una placa de circuito a todo ancho ocupa el tercio inferior.
Ingresos, margen bruto y margen operativo de cada unidad de negocio en el FQ3-26, FQ2-26 y FQ3-25: Cloud Memory 13.769 millones de $ al 83 %/78 %; Core Data Center 11.524 M$ al 87 %/83 %; Mobile and Client 11.521 M$ al 87 %/86 %; Automotive and Embedded 4.634 M$ al 79 %/75 %.
Tabla única con una fila de encabezado negra; cada unidad de negocio es una etiqueta de grupo en negrita seguida de tres filas de métricas con sangría, con sombreado de filas alterno.
Ingresos récord en Cloud Memory de 13,8 mil millones de $, un 33 % de los ingresos de la compañía, un 78 % más secuencial debido a precios más altos y envíos de bits; margen bruto del 83 %, sube 9 puntos. Ingresos récord en Core Data Center de 11,5 mil millones de $, un 28 % de los ingresos de la compañía, un 103 % más secuencial; margen bruto del 87 %, sube 12 puntos.
Plantilla de prosa con una fotografía bokeh oscura a la izquierda.
Ingresos récord en Mobile and Client de 11,5 mil millones de $, un 28 % de los ingresos de la compañía, un 49 % más secuencial por precios más altos compensados parcialmente por menores envíos de bits; margen bruto del 87 %, sube 9 puntos. Ingresos récord en Automotive and Embedded de 4,6 mil millones de $, un 11 % de los ingresos, un 71 % más secuencial; margen bruto del 79 %, sube 11 puntos.
Plantilla de prosa con una fotografía bokeh verde a la izquierda, coincidiendo con la estructura de la diapositiva anterior.
Ingresos: 41,46 mil millones de $; margen bruto: 84,9 %; gastos operativos: 1,52 mil millones de $; ingresos operativos: 33,68 mil millones de $; ingresos netos: 28,86 mil millones de $; EPS diluido: 25,11 $; efectivo de operaciones (GAAP): 25,39 mil millones de $.
Siete líneas con etiquetas en negrita apiladas en la mitad izquierda con valores en peso normal; una fotografía de una oblea llena la mitad derecha; un pequeño indicador de conciliación se sitúa en la parte inferior.
Del FY-23 al FQ3-26: 1,4 mil millones de $ en recompra de 14 millones de acciones, 2,0 mil millones de $ en dividendos, 3,4 mil millones de $ devueltos en total. Para el FQ3-26: flujo de caja de operaciones de 25,4 mil millones de $ (61 % de los ingresos), capex neto de 7,1 mil millones de $, flujo de caja libre ajustado de 18,3 mil millones de $, sin recompras, un dividendo de 0,15 $ por acción a pagar el 21 de julio de 2026 y 32,2 mil millones de $ en liquidez.
La columna izquierda contiene las viñetas plurianuales bajo un subencabezado en negrita; un panel gris claro a la derecha contiene seis filas de etiqueta-valor separadas por líneas finas; cuatro notas al pie definen el capex, la liquidez y el flujo de caja libre ajustado.
Ingresos de 50,0 mil millones de $, más o menos 1,0 mil millones de $; margen bruto de aproximadamente el 86 %; gastos operativos de aproximadamente 1,65 mil millones de $; EPS diluido de 31,00 $, más o menos 1,00 $, basado en aproximadamente 1,15 mil millones de acciones diluidas.
Una fotografía de una oblea azul llena la mitad izquierda; cuatro filas de etiqueta-valor separadas por líneas finas llenan la mitad derecha; dos notas al pie debajo.
Inversión disciplinada en toda la presencia global; el capex es neto de los incentivos gubernamentales previstos; capex del FQ4 de unos 10 mil millones de $, lo que eleva el gasto de capital de todo el año fiscal 2026 a aproximadamente 27 mil millones de $; el capex trimestral del año fiscal 2027 estará por encima de los niveles del FQ4, con más de la mitad del aumento procedente de la construcción; se prevé que el flujo de caja libre aumente sustancialmente de nuevo; después del 9 de diciembre de 2026, el segundo aniversario de los acuerdos CHIPS, intención de aumentar el retorno de capital, devolviendo con el tiempo el 100 % del exceso de efectivo.
Dos columnas con viñetas una al lado de la otra bajo un encabezado en negrita; una fotografía de una oblea a ancho completo llena el tercio inferior.
Divisor que abre el apéndice.
Degradado de magenta a azul a sangre con una sola palabra en negrita situada a la izquierda del centro.
Resumen no GAAP de tres periodos con columnas de porcentaje de ingresos: ingresos 41.456 M$ / 23.860 M$ / 9.301 M$; margen bruto 85 % / 75 % / 39 %; ingresos operativos 81 % / 69 % / 27 %; ingresos netos 70 % / 59 % / 23 %; EPS diluido 25,11 $ / 12,20 $ / 1,91 $; efectivo de operaciones 25.388 M$; efectivo e inversiones 30.155 M$.
Tabla ancha con una fila de encabezado negra que alterna columnas de valor y de porcentaje de ingresos para cada uno de los tres periodos; sombreado de filas alterno.
Izquierda: DRAM 76 % y NAND 24 % de los ingresos, con rangos de cambio en el volumen de ventas y el ASP para cada uno. Derecha: datos reales del FQ3-26 frente a las previsiones del FQ4-26 para ingresos, margen bruto, gastos operativos y EPS diluido; además de acciones diluidas, provisión para impuestos sobre la renta, efectivo de operaciones y capex neto frente a las estimaciones del FQ4.
Cuatro tablas pequeñas dispuestas de dos en dos a lo largo de la diapositiva, cada una con su propia fila de encabezado negra.
DRAM 31.328 M$ al 76 %, NAND 9.943 M$ al 24 %, Otros (principalmente NOR) 185 M$, total 41.456 M$, mostrados frente al FQ2-26 y FQ3-25 con columnas de porcentaje de ingresos para cada periodo.
Tabla con columnas emparejadas de importe y porcentaje para tres periodos; nota de redondeo debajo.
Las mismas tres líneas tecnológicas expresadas como variación: DRAM sube un 67 % secuencial y un 343 % interanual; NAND sube un 99 % y un 361 %; Otros sube un 95 % y un 147 %; total sube un 74 % y un 346 %.
Misma estructura de tabla con columnas de variación que sustituyen a las columnas de porcentaje de ingresos; una fotografía a ancho completo llena el tercio inferior.
Memoria para la nube: 13.769 M$, un 78 % más secuencial y un 307 % interanual; Centro de datos principal: 11.524 M$, un 103 % y un 653 % más; Móvil y cliente: 11.521 M$, un 49 % y un 254 % más; Automoción y sistemas embebidos: 4.634 M$, un 71 % y un 311 % más.
Misma estructura de tabla que la tabla de cambios tecnológicos, con una fotografía en el tercio inferior.
Separador que da inicio a las tablas de conciliación.
Degradado de azul a verde a sangre con un encabezado de dos líneas alineado a la izquierda.
El margen bruto GAAP de 35.056 M$ se concilia con el no GAAP de 35.199 M$ mediante la compensación basada en acciones; los gastos operativos GAAP de 1.738 M$ se concilian con los no GAAP de 1.518 M$; los ingresos operativos GAAP de 33.318 M$ se concilian con los no GAAP de 33.681 M$.
Tres bloques de conciliación apilados en una tabla, cada uno con una línea inicial GAAP en negrita, ajustes con sangría y un subtotal no GAAP en negrita sobre una línea divisoria; tres columnas de periodos.
Costo de los bienes vendidos GAAP de 6.400 M$ a no GAAP de 6.257 M$; investigación y desarrollo GAAP de 1.316 M$ a no GAAP de 1.186 M$; gastos de venta, generales y administrativos GAAP de 407 M$ a no GAAP de 338 M$.
Misma estructura de tabla de tres bloques aplicada a las líneas de gastos.
Los ingresos netos GAAP de 28.243 M$ se concilian con los no GAAP de 28.857 M$ mediante compensación basada en acciones (341 M$), pérdida por amortización anticipada de deuda (325 M$), otros (23 M$) y efectos fiscales estimados ($(75) M$); la provisión para impuestos sobre la renta GAAP de -4.978 M$ se concilia con la no GAAP de -5.053 M$.
Dos bloques de conciliación con el mismo estilo de tabla.
Ingresos netos GAAP de 28.243 M$ más intereses, impuestos, depreciación y amortización de 2.364 M$, seguidos de ajustes no GAAP por compensación basada en acciones, pérdida por amortización anticipada de deuda y otros, resultando en un EBITDA ajustado de 36.057 M$ frente a los 18.685 M$ y 4.569 M$ de los periodos comparativos.
Bloque único de conciliación con un encabezado de «Ajustes no GAAP» agrupado a mitad de camino.
Acciones diluidas GAAP de 1.145 M a no GAAP de 1.149 M; BPA diluido GAAP de 24,67 $ a no GAAP de 25,11 $; efectivo neto de actividades operativas de 25.388 M$ menos capex de $(7.826) M$ más ingresos por ventas e incentivos gubernamentales, resultando en una inversión de capital neta de -7.084 M$ y un flujo de caja libre ajustado de 18.304 M$.
Tres bloques de conciliación, con el puente del flujo de caja libre ocupando la mitad inferior.
Efectivo y equivalentes de 24.995 M$ más inversiones a corto plazo, inversiones negociables a largo plazo y efectivo restringido, menos deuda corriente y a largo plazo, resultando en un efectivo neto de 24.433 M$ frente a los 6.511 M$ y $(3.322) M$ de los periodos comparativos.
Tabla única compacta con un total de efectivo neto en negrita sobre una línea divisoria.
Concilia las previsiones GAAP con las no GAAP: ingresos sin cambios en 50.000 millones de $ ± 1.000 millones; margen bruto aproximadamente del 86 % en ambos casos; gastos operativos de aproximadamente 1.860 millones de $ a 1.650 millones de $ mediante un ajuste de 205 millones; BPA diluido de 30,73 $ ± 1,00 $ a 31,00 $ ± 1,00 $. Una segunda tabla detalla los 309 millones de $ en ajustes mediante referencias con letras.
Tabla superior con tres columnas (Previsiones GAAP, Ajustes, Previsiones no GAAP) y referencias por letras en la columna de ajustes; la tabla inferior enumera los ajustes con letras, sus importes y el total.
Diapositiva de cierre con el logotipo de Micron y el descargo de responsabilidad completo sobre marcas e información.
Fondo negro con el logotipo y el lema «Intelligence Accelerated» en la parte inferior izquierda, sobre un párrafo legal en letra pequeña.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
La presentación completa de resultados del FQ3 2026 de Micron de 44 diapositivas, tanto en PDF como en PowerPoint editable, además de una vista previa página por página. El PPTX mantiene los diseños, tablas y texto editables para que puedas sustituirlos por tu propio contenido.
Sí. Es la presentación de resultados del FQ3-26 que Micron publicó en su sitio de relaciones con inversores junto con los resultados del 24 de junio de 2026, incluyendo la diapositiva de Safe Harbor y las trece tablas de conciliación del apéndice.
Es mucho más narrativa. La sección del CEO abarca dieciséis diapositivas de prosa (tendencias del sector, modelo de negocio, hoja de ruta tecnológica, planes de suministro) antes de que aparezca un solo gráfico financiero. Si tu trimestre necesita una explicación en lugar de solo un informe, esta es la plantilla más cercana para copiar.
La diapositiva de prosa: una fotografía a toda altura que ocupa un tercio del encuadre junto a una columna con viñetas. Aparece unas veinte veces, alternando el lado en el que se sitúa la fotografía, y sostiene toda la sección de estrategia sin necesidad de gráficos. Es una buena solución al problema de una diapositiva con mucho texto que aun así debe parecer diseñada.
Tres diapositivas consecutivas, tituladas de «1 de 3» a «3 de 3», detallan los acuerdos estratégicos con clientes: qué son y cuántos se han firmado, cómo funcionan la estructura «take-or-pay» y las bandas de precios con suelo y techo, y a qué importe en dólares se comprometen. Desarrollar un tema en tres diapositivas numeradas es más honesto que comprimirlo en una sola diapositiva saturada.
Las tablas constituyen el grueso de esta presentación y son lo más probable que se mantenga como objetos editables. Abre el PPTX y compruébalo antes de empezar; las presentaciones de inversores exportadas a menudo mezclan objetos nativos con imágenes pegadas. Los diseños, el texto y los colores siguen siendo editables en cualquier caso.
Estilo editorial en lugar de corporativo: fondos casi blancos, tipografía negra, sin color de acento en el cuerpo. El color solo aparece en las fotografías, en dos divisores con degradado a sangre y en un número gigante con degradado. Las tablas utilizan una fila de encabezado en negro sólido con sombreado de filas alterno.
Cada una concilia un elemento: margen bruto, gastos operativos, ingresos operativos, coste de los bienes vendidos, I+D, SG&A, ingresos netos, impuesto sobre la renta, EBITDA ajustado, acciones, EPS, flujo de caja libre ajustado, efectivo neto y el puente de previsiones (guidance). Mantenerlas separadas permite que cada tabla sea lo suficientemente corta para leerse y que cada diapositiva del cuerpo pueda citar en una nota al pie exactamente la que corresponda.
Micron publica la presentación de resultados y los comentarios preparados de cada trimestre en esta página; esta presentación corresponde a la entrada del FQ3-26.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.