
Forma parte de Ejemplos de presentaciones para inversores
Presentación para Inversores de Lufthansa Group Diciembre 2025
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación para Inversores de Lufthansa Group Diciembre 2025
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
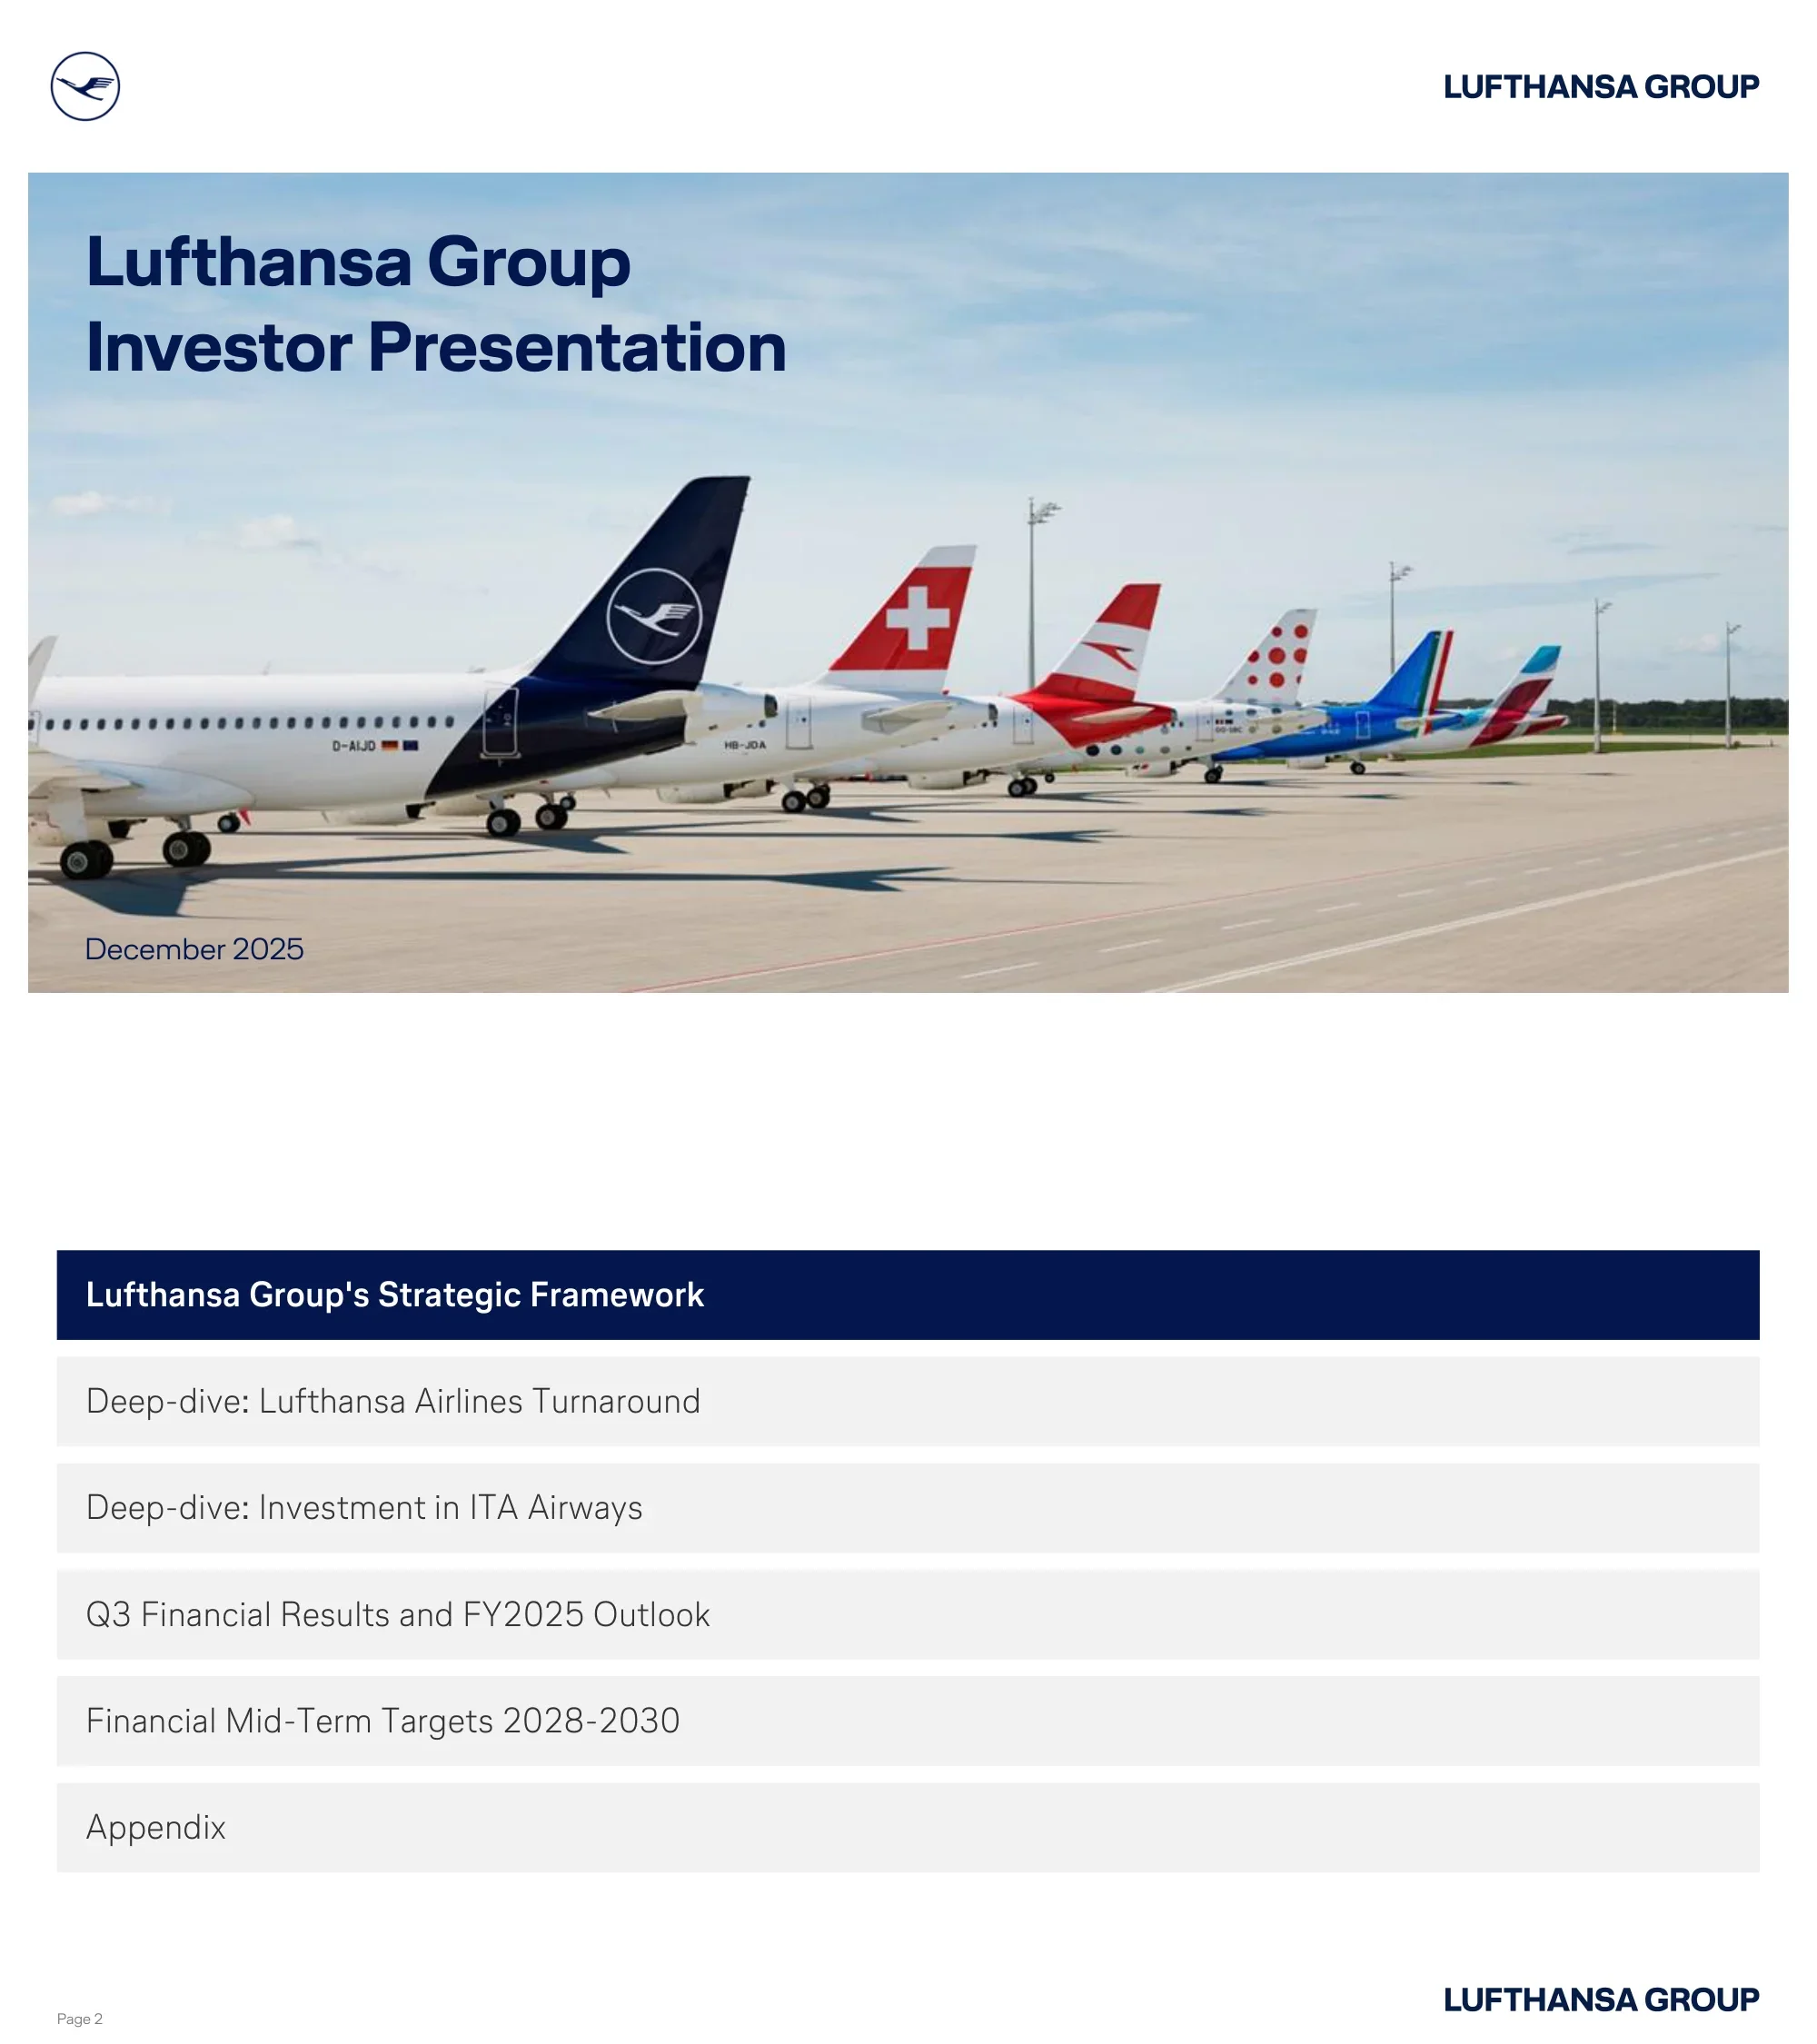
Diapositiva de título con el logotipo de Lufthansa Group, el título completo de la presentación y la fecha de diciembre de 2025, con una llamativa foto de múltiples estabilizadores verticales de aerolíneas de Lufthansa Group en una pista (Lufthansa, SWISS, Austrian, Brussels Airlines, Eurowings, ITA Airways).
Fondo fotográfico a sangre completa con texto superpuesto en la parte superior izquierda; marca en la esquina superior derecha
Agenda de cinco secciones: Marco estratégico de Lufthansa Group, Análisis en profundidad: Recuperación de Lufthansa Airlines, Análisis en profundidad: Inversión en ITA Airways, Resultados financieros del tercer trimestre y perspectivas para el año fiscal 2025, Objetivos financieros a medio plazo 2028-2030 y Apéndice.
Lista vertical apilada de títulos de sección con el primer elemento resaltado en azul marino oscuro; fondo blanco limpio
Cuadrícula de mosaicos de métricas clave: 38 000 millones de euros de ingresos del grupo en 2024, 131 millones de pasajeros, más de 730 aviones (230 pedidos + 100 a través de ITA), más de 100 000 empleados de 160 países, marca de aerolínea n.º 1 en todos los mercados nacionales, +70 % de satisfacción del cliente, ingresos de MRO de 7400 millones de euros, ingresos de Logistics de más de 3000 millones de euros, 99 % de regularidad y +10 puntos de puntualidad en el tercer trimestre de 2025.
Cuadrícula de mosaicos de KPI de 3×3 con mosaicos alternos en azul marino oscuro y gris claro; números de métricas en negrita con subtítulos descriptivos
Representa la creación de valor a través de cuatro pilares estratégicos: Hub Airlines (27 000 millones de euros de ingresos en 2024, ejecutar la transformación), P2P Airline/Eurowings (3000 millones de euros, expansión de ocio), Logistics/Cargo (3000 millones de euros, Top 3 mundial) y MRO/Technik (7000 millones de euros, Ambition 2030). El modelo operativo integrado general de 'One Group' une a clientes y accionistas.
Diagrama de arco en la parte superior que abarca desde los clientes hasta los accionistas; cuatro cuadros de pilares con códigos de color a continuación; banner de empleados en la parte inferior
Aborda los desafíos laborales de toda la industria (envejecimiento de la fuerza laboral: >50 % se jubila en 10 años; escasez de 1,4 millones de profesionales necesarios para 2034) frente a la base de personas resilientes de Lufthansa Group: más de 100 000 empleados de 160 países, 6 % de rotación (por debajo de la industria), índice de compromiso de 3,8 (por encima de la industria 3,6), más de 350 000 solicitudes de empleo recibidas en 2024.
División en dos columnas: la columna izquierda enumera los desafíos con iconos; la columna derecha muestra las estadísticas de 'columna vertebral resiliente' con una foto del equipo
Descripción comercial de Lufthansa Technik: proveedor líder de MRO, cubre todos los segmentos de la nariz a la cola, contratos de servicio a largo plazo, simbiótico con el grupo, mercado en crecimiento de 150 000 millones de dólares. Clasificación de especialistas en MRO: n.º 1 Lufthansa Technik, n.º 2 MTU, n.º 3 StandardAero. Crecimiento del EBIT ajustado: 463 millones de euros (7 % de margen, 2019) → 607 millones de euros (8,5 %, 2024) → >1000 millones de euros (>10 %, 2030).
Columna izquierda: viñetas de descripción comercial en un cuadro con bordes; Columna derecha: tabla de clasificación + gráfico de barras que muestra la trayectoria del EBIT
Lufthansa Cargo: transporte mundial utilizando espacio en bodega y 22 cargueros dedicados, conecta >350 destinos globales desde 5 centros, creciendo en especiales/express (>40 % en 2024). La clasificación mejoró del n.º 8 (2020) al n.º 4 (actualmente). EBIT ajustado: 1 millón de euros (2019) → 251 millones de euros (7,7 % de margen, 2024).
Columna izquierda: viñetas de descripción comercial; Derecha: cronograma de clasificación de Cargo (gráfico de flechas) + gráfico de barras de EBIT
Eurowings: aerolínea de valor P2P líder, líder del mercado en 4 cuencas alemanas fuera de los centros, 13 bases europeas con >120 A/C, 60 % segmento de ocio, operador turístico Eurowings Holidays. Posiciones de cuota de mercado: Stuttgart ~40 %, Colonia >35 %, Düsseldorf >35 %, Hamburgo ~30 %. El margen de EBIT ajustado mejoró de -5,3 % (2019) a 7,1 % (2024).
Columna izquierda: viñetas de descripción comercial en un cuadro con bordes; Derecha: mosaicos de posición de cuota de mercado + gráfico de barras de margen de EBIT
Tres vías de transformación paralelas: (1) Recuperación de Lufthansa Airlines (excelencia operativa y comercial, reducción de costes estructurales) — Objetivo: aumento del EBIT de 2500 millones de euros para 2028; (2) Otros programas de eficiencia de aerolíneas (excelencia comercial + reducción de costes); (3) Modernización de la flota (ahorro de combustible + menores costes de MRO para un aumento adicional del margen).
Tres columnas de igual ancho, cada una con un banner fotográfico, logotipo/icono, texto descriptivo y métrica objetivo
Estrategia dual: 'One Group' (aprovechando el poder del grupo: escala a través de procesos dirigidos por el grupo) y 'Campeones locales' (producto y entrega a medida: ajuste perfecto a los mercados locales). Juntos crean el 'Grupo de aerolíneas europeas integradas más grande'.
Diseño de dos columnas con fotos a sangre completa en la parte superior; cuadros de descripción de texto debajo de cada uno; banner de énfasis en la parte inferior
Espectro de madurez horizontal de Local → Alineado → Unificado → Grupo. Lufthansa Group se está moviendo de 'Hoy' (Unificado) hacia 'Futuro' (Grupo). Ejemplos: Entrega de operaciones de aerolíneas (Local), Arquitectura de TI (Alineado), Experiencia del cliente digital (Unificado), Gestión de la flota (Grupo).
Cronograma de flechas horizontal con cuatro etapas de madurez; ejemplos enumerados debajo de cada etapa; Marcadores de posición de LHG en la flecha
Flota de fuselaje ancho: 13 tipos de A/C de pasajeros hoy → 6-9 para 2030 (retirando A340-600, A330-200, 767-300, 747-400, A340-300 para 2026-27, 777-200 para 2028). La flota crece de 782 (operativa, 2025) a 814 para 2030. La cuota de A/C de próxima generación aumenta del 27 % al 58 %; La cuota de fuselaje ancho del 25 % al 28 %.
Izquierda: gráfico de consolidación de tipos de aeronaves con marcas X para las jubilaciones; Derecha: tres mosaicos de métricas que muestran las estadísticas de la flota
Cuatro categorías de beneficios de la flota de nueva generación: Combustible y sostenibilidad (hasta -30% de consumo de combustible), MRO (de media, -20-30% de costes de MRO), Tripulación (hasta +3% de productividad de la tripulación), Carga (+100% de ingresos por carga en bodega). En resumen: hasta un 15%p de aumento del margen de contribución en las primeras rutas; de media, 10 millones de euros de aumento del EBIT por cada avión de fuselaje ancho nuevo.
Cuatro columnas iguales con banners de fotos y métricas de impacto con flechas hacia abajo; barra de resumen inferior con cifras clave destacadas
Objetivos de emisiones de CO2: -30,6% gCO2/RTK para 2030 frente a 2019; -50% neto de CO2 para 2030; Neutralidad de CO2 para 2050. Cuatro iniciativas de sostenibilidad: Flota (230 nuevos A/C, reducción de CO2 y costes de combustible de 1.400 millones de euros anuales), Operaciones (4,5% de ahorro de combustible para 2030, película de aletas AeroSHARK), SAF (primeros en ofrecer SAF en operaciones regulares), Asociaciones (combustibles solares Synhelion).
Izquierda: cuadro de objetivos de emisiones con tres cifras de reducción en negrita; Derecha: cuatro filas de iniciativas con fotos y descripciones
Tres hubs ofrecen Allegris / SWISS Senses. La nueva cuota de productos premium en Lufthansa & SWISS crece del 12% (2025) → 33% (2026) → 68% (2027) → 85% (2028) → 94% (2029) → 100% (2030). La clase Premium Economy crece ~50% en asientos entre 2019 y 2030. Primera clase redimensionada, clase Business individualizada.
Izquierda: lista de cuatro niveles de productos con iconos; Derecha: gráfico de área/línea de tiempo que muestra la cuota de productos nuevos frente a los actuales por año, con fotos del interior de la cabina
Métricas clave de los clientes: ~5% más de gasto medio por transacción en canales digitales interanual; 70% de las solicitudes de servicio a través de canales digitales; 800k usuarios diarios máximos en la aplicación Lufthansa (4,6 estrellas en la App Store); >50% de los clientes vuelan con más de una aerolínea LHG por viaje; 161% de aumento en la inscripción mensual a Miles & More en 2024 frente a 2021.
Cuadrícula de mosaico de seis baldosas con una mezcla de baldosas métricas y fotos; números en negrita con contexto descriptivo
Miles & More tiene más de 45 millones de miembros. Cuatro pilares: Programa de fidelización (millas y estatus, que impulsan la fidelidad en todo el grupo), Pago (tarjeta de crédito de marca compartida con Deutsche Bank), Retail (amplia obtención y canje en socios minoristas), Asociaciones (hoteles, minoristas, aerolíneas asociadas).
Cuadrícula de mosaico de 2×2 con cada cuadrante con una foto y un título de pilar de programa en negrita más una descripción
Diapositiva de navegación de la agenda que destaca la sección activa actual: 'Análisis en profundidad: Recuperación de Lufthansa Airlines'.
Lista de agenda apilada verticalmente; sección activa resaltada en azul marino oscuro; secciones inactivas en gris claro
Efecto EBIT ajustado bruto del programa de recuperación de LHA: ~35% de impacto en los ingresos, ~65% de reducción de costes. El diagrama de cascada muestra las medidas individuales: Oferta para clientes Premium, Ingresos minoristas y complementarios, Mejora de la estabilidad operativa, Aumento de la productividad, Eficiencia y automatización en tierra, Excelencia en costes Admin. Total: 1.500 millones de euros para 2026; impacto bruto de 2.500 millones de euros para 2028.
Izquierda: dos cuadros de porcentaje apilados (división de ingresos/costes); Centro: gráfico de barras horizontal de cascada/escalera; Derecha: cuadro de objetivo discontinuo
Diapositiva de navegación de la agenda que destaca la sección activa actual: 'Análisis en profundidad: Inversión en ITA Airways'.
Lista de agenda apilada verticalmente; sección activa resaltada en azul marino oscuro; secciones inactivas en gris claro
Razón de ser de la inversión en ITA en tres pilares: LHG (caso de inversión atractivo, mayor acceso al mercado italiano), ITA (empresa de nueva creación con recursos rentables), Italia (mercado LHG más importante fuera de los mercados nacionales y EE. UU.), Roma FCO (uno de los mejores hubs de Europa en cuanto a calidad, coste y crecimiento de la capacidad).
Cuadrícula de mosaico de 2×2 con baldosas alternas de color azul marino oscuro y claro; cada baldosa tiene un encabezado de pilar en negrita y una breve descripción; fotos de estilo de vida/destino
Mapa de Europa que muestra las poblaciones de la red de hubs de LHG en un rango de 60 minutos (Fráncfort 7 millones, Múnich 3 millones, Zúrich 3 millones, Viena 3 millones, Bruselas 5 millones, Roma 4 millones, etc.). Cinco razones estratégicas: Centralidad en el cliente (ITA marca local fuerte), Internacionalización (enriquecimiento cultural), Potencial de crecimiento (nuevo mercado nacional, expansión de la red), Estabilidad operativa a través de redundancias, Flexibilidad geográfica (Roma como hub escalable de 5*).
Izquierda: mapa circular de Europa con círculos de población de los hubs; Derecha: cinco viñetas de razones estratégicas con iconos y encabezados en negrita
Hoja de ruta de sinergias en tres fases: Paso 1 (participación minoritaria, 2025): 20-30% de las sinergias: optimización de la red/hub, armonización comercial, salas VIP y Miles & More, eficiencias de carga. Paso 2 (2026-27): 70-80%: Star Alliance, optimización del arrendamiento y MRO, armonización de IT. Después de la consolidación total: 100% de sinergias (10-15% de los ingresos de ITA de 2024): propiedad central de A/C, MRO técnico, financiación. Opciones de compra disponibles hasta 2033.
Cronograma horizontal en capas con tres fases de sinergia; cada fase muestra el porcentaje capturado y los flujos de trabajo específicos como cuadros etiquetados
Diapositiva de navegación de la agenda que destaca la sección activa actual: 'Resultados financieros del tercer trimestre y perspectivas para el año fiscal 2025'.
Lista de agenda apilada verticalmente; sección activa resaltada en azul marino oscuro; secciones inactivas en gris claro
Tabla de pérdidas y ganancias del año completo 2024 frente a 2023: Ingresos 37.581 millones de euros (+6%), Gastos operativos 39.097 millones de euros (+9%), EBIT ajustado 1.645 millones de euros (-39%), Margen EBIT ajustado 4,4% (-3,2%p), EBIT 1.731 millones de euros, Ingresos netos 1.380 millones de euros (-18%), Flujo de caja libre ajustado 840 millones de euros (-55%). Presiones de costes procedentes de los costes de materiales (+10%), personal (+8%).
Tabla financiera de ancho completo con fila de encabezado en azul marino oscuro; filas de métricas que alternan entre resaltados en negrita y texto estándar; columna de cambio porcentual
T3 2025 frente a T3 2024: Ingresos 11.199 millones de euros (+4%), EBIT ajustado 1.331 millones de euros (-1%), Margen EBIT ajustado 11,9% (-0,6%p), Ingresos netos 966 millones de euros (-12%). Aspectos clave: coste de materiales sin incluir el combustible +11% (en círculo), coste del combustible -8% (en círculo), Flujo de caja libre ajustado 818 millones de euros frente a 128 millones de euros (+539%, en círculo).
Tabla financiera de pérdidas y ganancias con llamadas de círculo resaltadas en los cambios interanuales clave; navegación por pestañas para Resumen AF2024 / Detalles T3 2025
KPI de aerolíneas de pasajeros: ASK 96.366 millones (+3,2%), SLF 87,5% (+0,4%p), Yield 8,9€c (-5,4%, corto recorrido -5,9%, largo recorrido -5,1%), RASK 9,4€c (-2,2%), CASK 6,1€c (+0,5%). EBIT ajustado 1.158 millones de euros (12,9%) frente a 1.162 millones de euros (13,1%) en el T3'24, cambio -4. Contribución de ITA: +35 millones de euros de EBIT ajustado.
Diseño de tres columnas: tabla de KPI a la izquierda, comparación de gráficos de barras en el centro, viñetas de comentarios a la derecha
Cascada de EBIT/FCF ajustado en lo que va de año: EBIT ajustado 1.480 millones de euros (frente a 24: 1.177 millones de euros) + D&A 1.884 millones de euros + Capital circulante comercial 808 millones de euros − Otro flujo de caja operativo 233 millones de euros = Flujo de caja operativo 3.939 millones de euros (frente a 24: 3.303 millones de euros) − CAPEX neto 1.811 millones de euros − Reembolsos de arrendamiento NIIF 16 286 millones de euros = Flujo de caja libre ajustado 1.842 millones de euros (frente a 24: 1.006 millones de euros).
Gráfico de barras de cascada horizontal con elementos de puente positivos (azul marino) y negativos (gris); burbujas de comparación del año anterior por encima de las barras de inicio/fin
Liquidez: 11.900 millones de euros (septiembre de 2025) frente a 11.000 millones de euros (diciembre de 2024), objetivo de 8-10.000 millones de euros. Deuda neta 5.100 millones de euros + pensión 2.100 millones de euros = 7.200 millones de euros de deuda neta/pensión total. Deuda neta/EBITDA: 1,6x (septiembre de 2025) frente a 2,0x (diciembre de 2024). Perspectivas estables de BBB-/Baa3. Bono convertible de 600 millones de euros emitido en septiembre con un cupón del 0%.
Tres secciones: gráfico de barras de liquidez a la izquierda, gráfico de barras apiladas de deuda neta en el centro, viñetas de comentarios a la derecha
Previsión para el año fiscal 2025: ASK +~4% frente a 2024, EBIT ajustado que aumentará significativamente frente a 2024, CAPEX neto 2.700-3.300 millones de euros, FCF ajustado estable frente a 2024, pago de dividendos del 20-40% de los ingresos netos. T4 2025: capacidad ~+4% interanual, RASK plano, aumento de CASK <+2,5% en lo que va de año, LH Technik EBIT ajustado estable. 2026: capacidad +4%, el doble de entregas de largo recorrido, impacto en las ganancias brutas de la reestructuración de LHA de 1.500 millones de euros.
Arriba: cinco mosaicos de orientación de KPI en azul marino oscuro; Abajo a la izquierda: tabla de detalles del T4 2025; Abajo a la derecha: lista de viñetas de perspectivas para 2026
Diapositiva de navegación de la agenda que destaca la sección activa actual: 'Objetivos financieros a medio plazo 2028-2030'.
Lista de agenda apilada verticalmente; sección activa resaltada en azul marino oscuro; secciones inactivas en gris claro
Objetivos financieros para 2028-2030: margen EBIT ajustado del 8-10%, ROCE ajustado del 15-20%, >2.500 millones de euros de FCF ajustado anual. Marco financiero: grado de inversión sólido, liquidez de 8-10.000 millones de euros, dividendo del 20-40% de los ingresos netos. Seis palancas estratégicas: crecimiento sostenible y rentable, maximización de las sinergias del grupo, transformación de las aerolíneas, Top 3 mundial de carga aérea, ambición MRO 2030, el mejor equipo del sector.
Izquierda: seis iconos de palanca estratégica con etiquetas; Centro/Derecha: dos cuadros de objetivos apilados (objetivos financieros + marco financiero); Etiqueta 'Sólida rentabilidad total para el accionista'
Cascada desde el margen EBIT ajustado actual del 4% (2024) hasta el objetivo del 8-10% (2028-2030): crecimiento de las aerolíneas (+pequeño), aprovechamiento de One Group (~3%p, flota y nueva prima), transformación de costes de LHA Airline (logotipo de reestructuración), MRO y Cargo (+moderado), vientos en contra (negativos). Clave: se espera que LHA alcance un margen EBIT de un solo dígito alto; los vientos en contra conocidos de la inflación de costes y los costes regulatorios se reflejan plenamente.
Gráfico de barras horizontal de cascada/puente con barras positivas en azul marino y barras negativas en gris; rango objetivo final sombreado
Dividendo histórico por acción e importe distribuido (millones de euros): 2015 0,50 € (232 millones de euros), 2016 0,50 € (234 millones de euros), 2017 0,80 € (377 millones de euros), 2018 0,80 € (380 millones de euros), 2023 0,30 € (359 millones de euros), 2024 0,30 € (359 millones de euros). Ratio de pago del 20-40% de los ingresos netos; flecha ascendente que indica la intención de aumentar los dividendos.
Gráfico de barras que muestra los importes distribuidos históricos con etiquetas de DPS encima de cada barra; flecha ascendente con ratio de pago en la parte superior derecha
Cinco puntos clave de la tesis de inversión: (1) Entorno de mercado favorable (demanda resistente, restricciones de suministro, consolidación europea), (2) Motores de crecimiento diversificados y posicionamiento premium, (3) One Group: modelo operativo escalable integrado, (4) Transformación en curso: primeras pruebas tangibles, (5) Objetivo: superar el rendimiento mañana: gestión financiera disciplinada para obtener rendimientos atractivos para los accionistas.
Izquierda: foto de avión de altura completa; Derecha: cinco viñetas numeradas de la tesis de inversión con encabezados en negrita
Divisor de sección de información complementaria del apéndice.
Título y subtítulo centrados sobre fondo blanco; marca estándar en el pie de página
Datos totales de tráfico del Grupo Lufthansa Airlines en el T3: Pasajeros 41.701k (+3,4%), ASK 96.366m (+3,2%), RSK 84.349m (+3,7%), Factor de ocupación de pasajeros 87,5% (+0,4%p), Factor de ocupación de carga 56,5% (+1,1%p), 293.156 vuelos (+2,6%). Desglose mensual (julio/agosto/septiembre) vs. 2024 para cada KPI.
Tabla de datos de ancho completo con encabezado azul marino oscuro; columnas mensuales más el total del T3; estilo de fila alternado
Aspectos destacados de Cargo en el T3: EBIT ajustado €49m (margen del 6,0%) vs. €38m (4,9%) en el T3'24 (+11). Crecimiento del volumen +11%, ingresos €824m (+5%), SWISS World Cargo se une a JV con Lufthansa Cargo y United (200 destinos), mejora del factor de ocupación 60,4% (+1,9%p). Nueva plataforma de reserva electrónica para mercancías generales. Costes unitarios -6% excl. combustible.
Diseño de cuatro mosaicos: gráfico de barras EBIT a la izquierda + texto de reserva electrónica; dos mosaicos de estadísticas centrales; mosaico de información de JV de SWISS a la derecha + mosaico de factor de ocupación
Technik T3: Ingresos €1.942m (+€171m vs. €1.771m en el T3'24, +10%); EBIT ajustado €130m (6,7%) vs. €161m (9,1%) en el T3'24, -31. Contratos clave: Cathay Group 747/777 mantenimiento total de componentes (6 años), mantenimiento base de easyJet ampliado 7 años. Disminución del EBIT debido a la debilidad del USD y a los impactos arancelarios + costes de puesta en marcha para la expansión de la producción.
Izquierda: dos gráficos de barras financieros (ingresos y EBIT); Derecha: tres secciones de comentarios etiquetadas con viñetas y fotos de mantenimiento
Exposición al precio del combustible de LHG: ratio de cobertura del 90% para el T4 y el año fiscal 2025. Combustible para aviones después de la cobertura: $842/tonelada (T4), $824/tonelada (año fiscal). Gasto total previsto en combustible: €7.27bn (T4: €1.74bn). La matriz de sensibilidad al combustible muestra escenarios de tasa JET mixta total frente a combinaciones de precio del petróleo crudo y diferencial de crack del jet.
Izquierda: tabla de datos de cobertura con columnas T4/FY2025; Derecha: matriz de sensibilidad al combustible codificada por colores (verde = bajo coste, gris = alto coste)
Cuenta de resultados detallada del Grupo Lufthansa: Ingresos €11.199m, Gastos operativos €10.504m (tasas y cargos €1.547m, combustible €2.003m, personal €2.349m, depreciación €595m), EBIT ajustado €1.331m (11,9%), EBIT €1.343m, Ingresos netos €966m. Resultado de inversiones en patrimonio €154m. Impuestos sobre la renta -€361m.
Tabla financiera detallada de ancho completo; encabezado azul marino oscuro; filas alternas en negrita/estándar; columnas de comparación T3'25 y T3'24
Tabla de datos financieros históricos de nueve años (2016-2024): KPI operativos (RASK sin divisa, CASK sin combustible), Pérdidas y ganancias (ingresos, coste de combustible, EBIT ajustado, margen), Balance (activos totales, deuda neta + pensión, ROCE ajustado), Flujo de caja (CF operativo, CAPEX, CF libre). Aspectos destacados: impacto de la COVID en 2020 (margen EBIT del -40%), recuperación al 7,6% en 2023, 4,4% en 2024.
Tabla financiera de varias columnas que abarca 9 años; agrupada por categoría (KPI, P&L, Balance, Flujo de caja); divulgaciones de notas al pie en la parte inferior
Gráfico de barras apiladas que muestra el vencimiento de los préstamos por año (2025-2033): Bono directo, Híbrido, Bono convertible, Schuldscheindarlehen, Financiación de aeronaves (garantizada), Otros. Mayores vencimientos: 2026 (~€2.2bn), 2028 (~€1.75bn), 2030 (~€2.1bn). Nota: no incluye los pagos de arrendamiento operativo.
Gráfico de barras apiladas con categorías de instrumentos de deuda codificadas por colores; leyenda en la parte inferior; barras de vencimiento anual de 2025 a 2033
Aviso legal que cubre las restricciones de distribución, la no dependencia de la presentación para las decisiones de inversión, la no representación o garantía por parte de la empresa o el grupo, el aviso legal sobre las declaraciones prospectivas y las limitaciones específicas de la jurisdicción (Ley de valores de EE. UU., FSMA).
Fondo blanco con encabezado 'Aviso legal' y párrafos de texto legal denso; pie de página estándar
Aviso legal ampliado que cubre las medidas no-GAAP, la declaración de no folleto, la restricción de inversores cualificados (Reglamento del Prospecto de la UE 2017/1129), los reconocimientos del destinatario y las obligaciones de confidencialidad.
Fondo blanco con continuación del texto del aviso legal; pie de página estándar
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Esta plantilla de 45 páginas incluye una presentación estructurada para inversores que cubre el marco estratégico, análisis en profundidad de las unidades de negocio (Aerolíneas, MRO, Carga, Eurowings), la justificación de la inversión en ITA Airways, los resultados financieros del tercer trimestre de 2025, las previsiones para el año fiscal 2025, los objetivos a medio plazo para 2028-2030 y un apéndice completo con datos de tráfico, cuenta de resultados, datos financieros plurianuales y perfil de vencimiento de la deuda.
Esta plantilla es ideal para directores financieros, equipos de relaciones con inversores, estrategas corporativos, analistas de renta variable y estudiantes de MBA que necesiten una referencia de mejores prácticas para las comunicaciones con inversores del sector de las aerolíneas o el transporte, las presentaciones de resultados, las presentaciones del día de los mercados de capitales o los materiales de roadshow estratégico.
La presentación utiliza un diseño corporativo profesional con un esquema de color azul marino oscuro (#003366) y blanco, coherente con la identidad de marca de Lufthansa Group. Cuenta con una tipografía sans-serif llamativa, una visualización de datos clara a través de gráficos de cascada, gráficos de barras y cuadrículas de mosaicos de KPI, y una combinación de fotografía a sangre completa y diseños de diagramas limpios.
La presentación incluye gráficos de cascada/puente (construcción del margen EBIT, flujo de caja), gráficos de barras apiladas (vencimiento de la deuda, métricas de la flota), cuadrículas de mosaicos de KPI, diagramas horizontales del espectro de vencimiento, gráficos de área (lanzamiento de productos premium), tablas financieras de pérdidas y ganancias, tablas de datos de tráfico, matrices de sensibilidad al combustible y hojas de ruta de la línea de tiempo de las sinergias.
Sí. La estructura de las diapositivas, los patrones de diseño y los enfoques de visualización de datos son totalmente adaptables. El marco estratégico (cuatro pilares, One Group), la cascada del programa de recuperación, la línea de tiempo de las sinergias y las diapositivas de objetivos a medio plazo funcionan bien para cualquier empresa multidivisional que se presente a inversores o consejos de administración.
La presentación incluye datos financieros de todo el año 2024 (37.600 millones de euros de ingresos, 4,4% de margen EBIT ajustado), resultados del tercer trimestre de 2025 (11.200 millones de euros de ingresos, 11,9% de margen), una cuenta de resultados histórica plurianual de 2016 a 2024, datos del balance, análisis del flujo de caja, tablas de cobertura de combustible y objetivos para 2028-2030 (8-10% de margen EBIT ajustado, >2.500 millones de euros de FCF ajustado anuales).
Sí, la diapositiva 14 cubre el programa completo de sostenibilidad, incluidos los objetivos SBTi (-30,6% gCO2/RTK para 2030, -50% de CO2 neto, neutralidad de CO2 para 2050), la modernización de la flota como palanca clave, el ahorro operativo de combustible, la adopción de SAF (combustible de aviación sostenible) y la asociación de combustible solar Synhelion.
Sí, tres diapositivas dedicadas cubren la inversión en ITA Airways: la justificación estratégica (Italia como el mercado más importante de LHG fuera de los mercados nacionales, Roma FCO como un centro de 5 estrellas), cómo ITA extiende la estrategia multihub de LHG y una línea de tiempo detallada de captura de sinergias que muestra sinergias del 20-30% para finales de 2025, del 70-80% para 2026-27 y del 100% después de la consolidación completa.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.