
Forma parte de Ejemplos de presentaciones para inversores
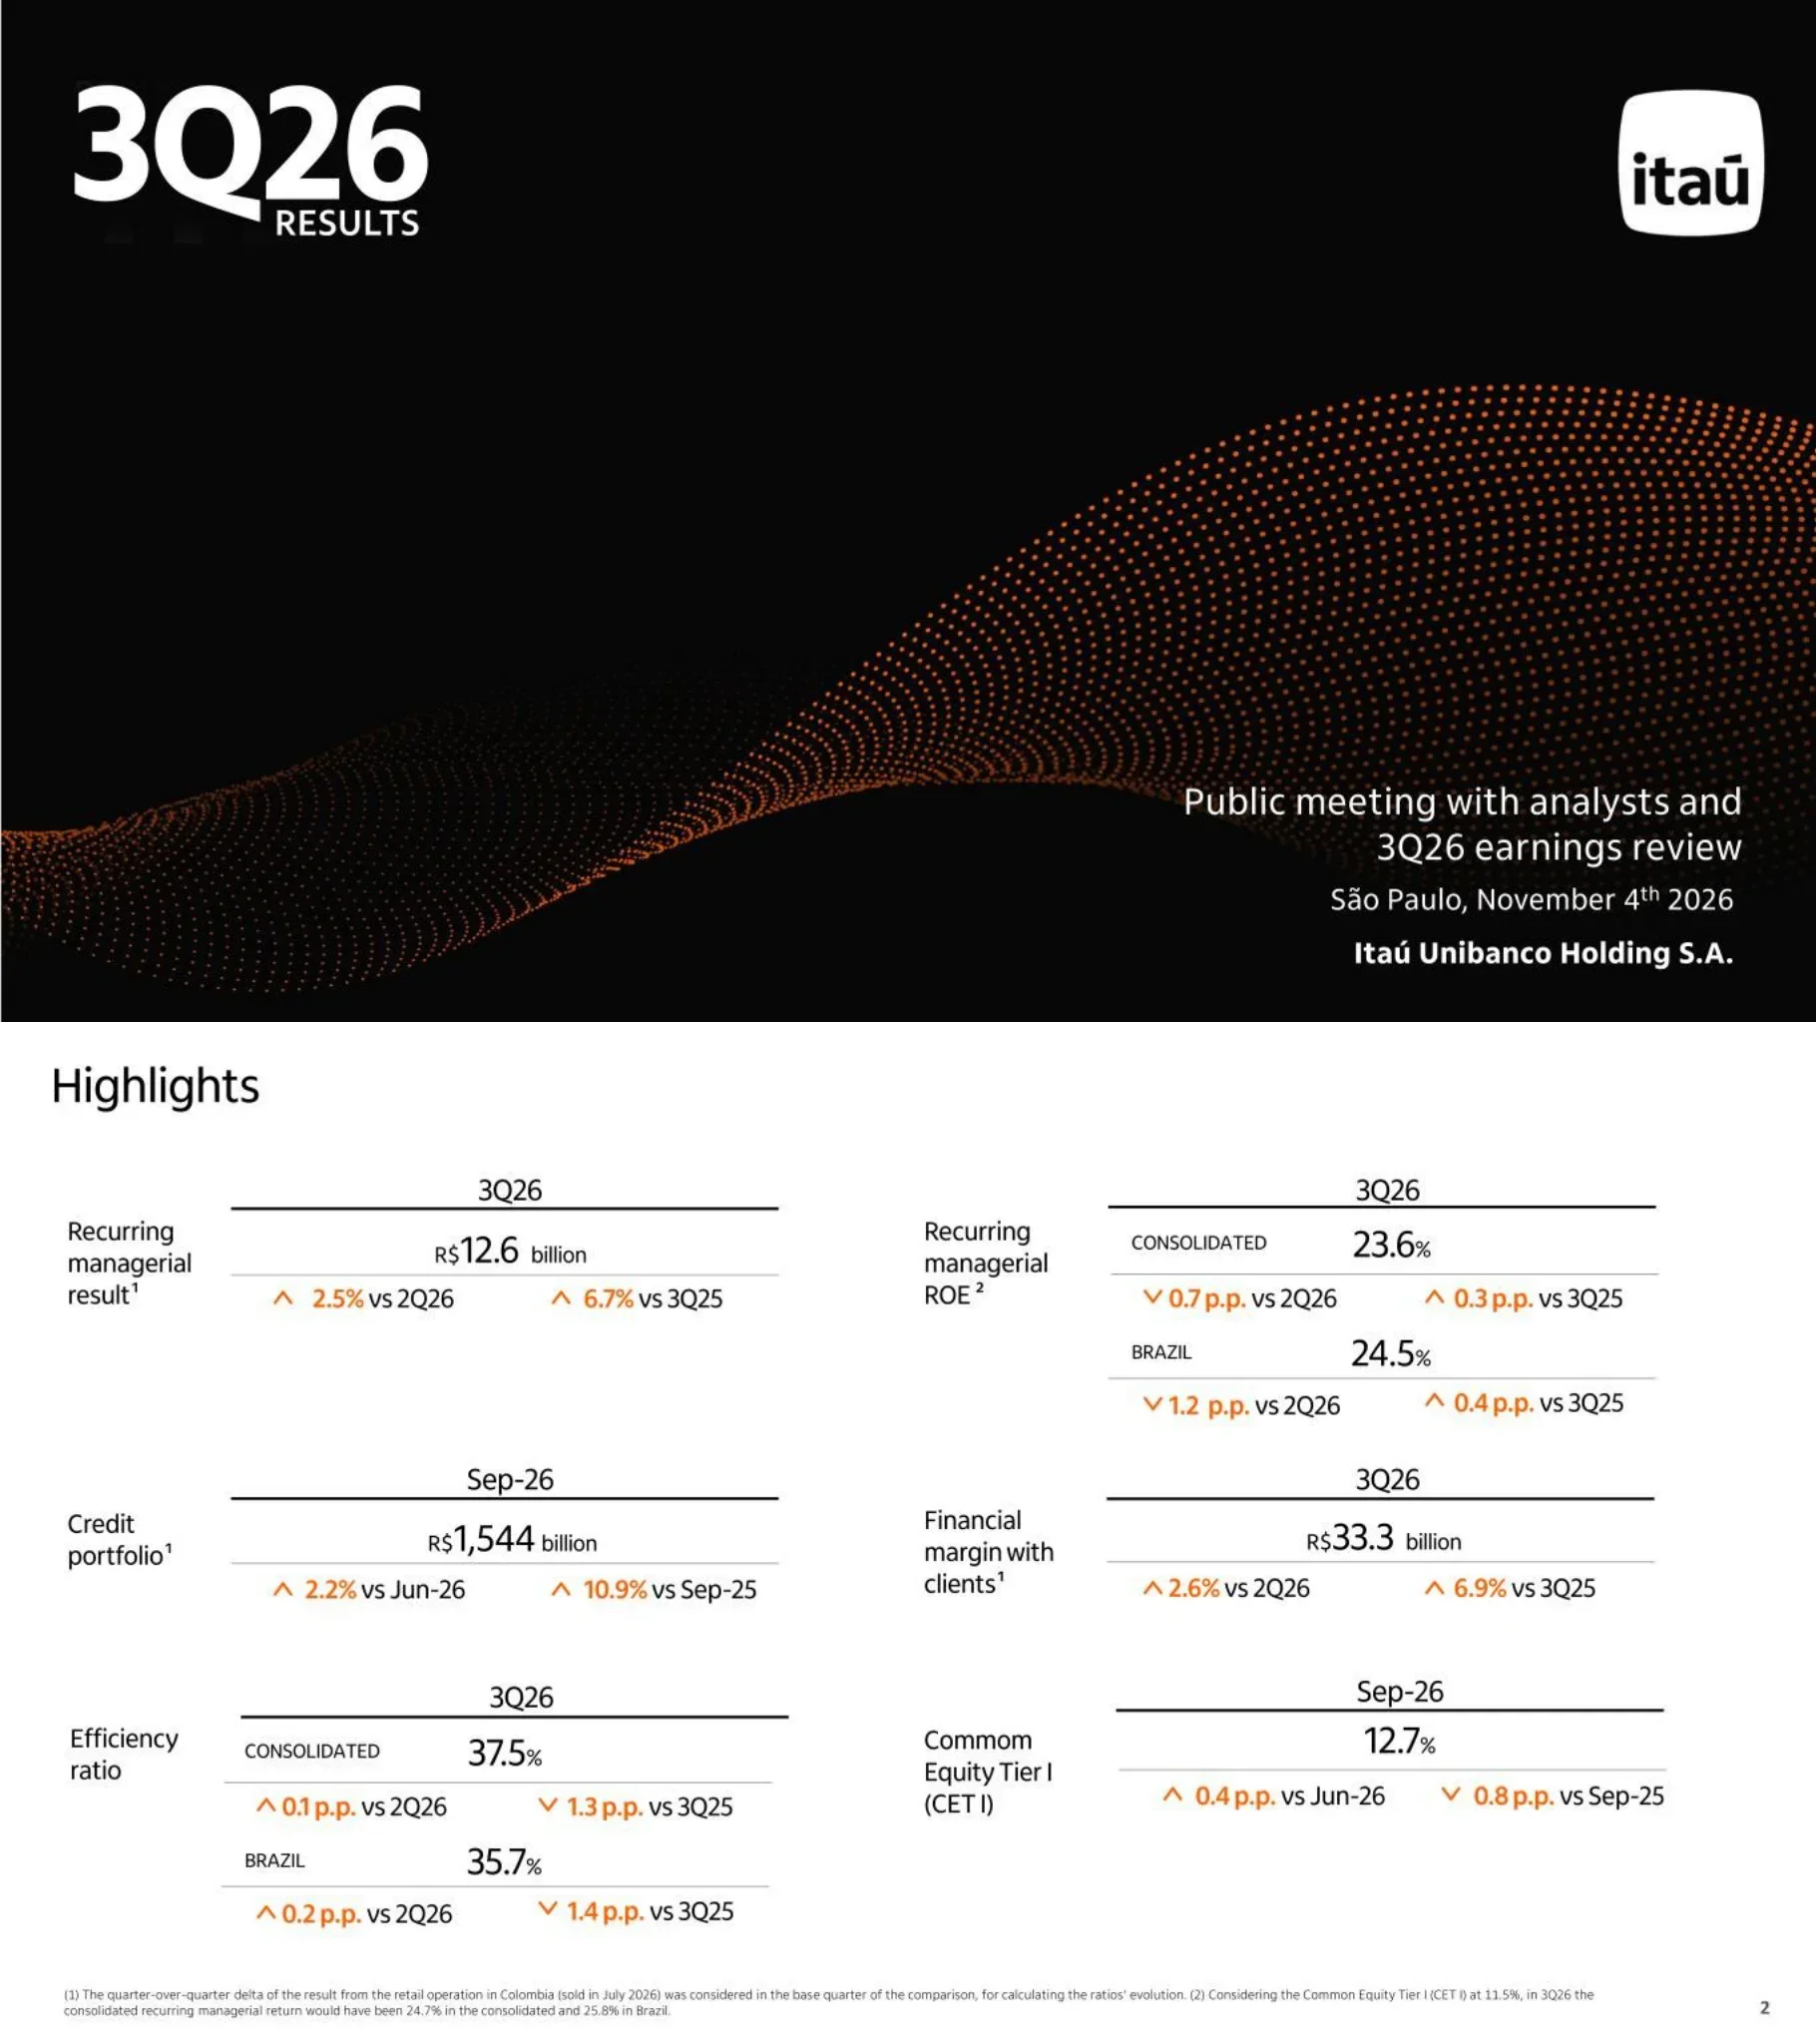
Resultados de Itaú Unibanco Holding S.A. 3Q26: la presentación de 27 diapositivas utilizada en la reunión pública con analistas e inversores y la revisión de resultados del 3Q26 en São Paulo el 4 de noviembre de 2026, presentada ante la SEC como anexo al Form 6-K. Todos los importes están en R$ (reales brasileños). La presentación informa de un resultado gerencial recurrente de 12,6 mil millones de reales (+2,5 % frente al 2Q26, +6,7 % frente al 3Q25), un ROE gerencial recurrente consolidado del 23,6 % (24,5 % en Brasil), una cartera de crédito de 1.544 mil millones de R$, 33,3 mil millones de R$ de margen financiero con clientes, un ratio de eficiencia consolidado del 37,5 % y un ratio CET1 del 12,7 %, para luego detallar el margen, las comisiones, la calidad crediticia, los gastos, el capital, las previsiones para 2026 y una sección de seis partes sobre 'ventajas competitivas' antes de un apéndice con el estado de resultados completo y el desglose del modelo de negocio.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Resultados de Itaú Unibanco Holding S.A. 3Q26: la presentación de 27 diapositivas utilizada en la reunión pública con analistas e inversores y la revisión de resultados del 3Q26 en São Paulo el 4 de noviembre de 2026, presentada ante la SEC como anexo al Form 6-K. Todos los importes están en R$ (reales brasileños). La presentación informa de un resultado gerencial recurrente de 12,6 mil millones de reales (+2,5 % frente al 2Q26, +6,7 % frente al 3Q25), un ROE gerencial recurrente consolidado del 23,6 % (24,5 % en Brasil), una cartera de crédito de 1.544 mil millones de R$, 33,3 mil millones de R$ de margen financiero con clientes, un ratio de eficiencia consolidado del 37,5 % y un ratio CET1 del 12,7 %, para luego detallar el margen, las comisiones, la calidad crediticia, los gastos, el capital, las previsiones para 2026 y una sección de seis partes sobre 'ventajas competitivas' antes de un apéndice con el estado de resultados completo y el desglose del modelo de negocio.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
Diapositiva de portada. «3Q26 RESULTS» en tipografía blanca grande arriba a la izquierda, el logotipo de Itaú en un cuadrado redondeado blanco arriba a la derecha, y el texto de la reunión «Public meeting with analysts and 3Q26 earnings review», «São Paulo, November 4th 2026», «Itaú Unibanco Holding S.A.» abajo a la derecha.
Fondo negro a sangre con una onda fluida de matriz de puntos naranja que recorre la mitad inferior; bloque de título arriba a la izquierda, logotipo arriba a la derecha, detalles del evento alineados a la derecha en la parte inferior.
Seis KPI principales del 3Q26. Resultado operativo recurrente de 12,6 mil millones de R$ (+2,5 % frente al 2Q26, +6,7 % frente al 3Q25). ROE operativo recurrente del 23,6 % consolidado (-0,7 p.p. frente al 2Q26, +0,3 p.p. frente al 3Q25) y del 24,5 % en Brasil (-1,2 p.p. frente al 2Q26, +0,4 p.p. frente al 3Q25). Cartera de crédito de 1.544 mil millones de R$ a sep-26 (+2,2 % frente a jun-26, +10,9 % frente a sep-25). Margen financiero con clientes de 33,3 mil millones de R$ (+2,6 % frente al 2Q26, +6,9 % frente al 3Q25). Ratio de eficiencia del 37,5 % consolidado (+0,1 p.p. frente al 2Q26, -1,3 p.p. frente al 3Q25) y del 35,7 % en Brasil (+0,2 p.p., -1,4 p.p.). CET1 del 12,7 % (+0,4 p.p. frente a jun-26, -0,8 p.p. frente a sep-25). Notas al pie: las variaciones intertrimestrales tratan el resultado de la operación minorista de Colombia (vendida en julio de 2026) como parte del trimestre base; con un CET1 del 11,5 %, el retorno operativo recurrente del 3Q26 habría sido del 24,7 % consolidado y del 25,8 % en Brasil.
Cuadrícula de dos columnas con seis bloques de KPI. Cada bloque tiene una etiqueta a la izquierda, un encabezado de periodo sobre una línea, la cifra principal y dos flechas naranjas de variación (arriba/abajo) debajo. Notas al pie en letra pequeña en la parte inferior.
Tabla de la cartera de préstamos en mil millones de R$, sep-26 frente a jun-26 frente a sep-25. Particulares 500,4 (+2,7 % QoQ, +9,6 % YoY): tarjeta de crédito 153,4, personal 69,0, nómina 84,2, auto 35,0 (-0,1 %, -3,6 %), hipotecario 158,8 (+4,4 %, +15,8 %). Micro, pequeñas y medianas empresas 320,4 (+4,2 %, +15,1 %). Corporativo 479,4 (+1,0 %, +9,5 %). Total Brasil 1.300,2 (+2,4 %, +10,9 %). América Latina 244,2 (-3,5 %, +6,4 %). Total 1.544,4 (+1,4 %, +10,2 %); crecimiento total excluyendo el efecto del tipo de cambio (ex-FX) +1,8 % QoQ y +10,4 % YoY. Panel lateral: tarjeta de crédito Personnalité + Uniclass +4,3 % / +16,3 % y auto +3,6 % / +9,8 %; líder en préstamos privados de nómina con una cartera de +11,6 % QoQ y +93,7 % YoY; mayor banco privado en hipotecas con 41 mil millones de R$ en originación en los últimos 12 meses y una cuota de mercado del 56 % entre bancos privados; líder en originación de líneas para PYMES con garantía estatal en los 9M26 (+8,0 % / +32,4 %); crecimiento de la cartera excluyendo la venta de Colombia: América Latina +0,8 % / +11,1 %, total +2,2 % / +10,9 %.
Tabla de datos ancha en los dos tercios izquierdos con una fila de encabezado naranja y columnas de variación sombreadas, totales resaltados en naranja; columna derecha estrecha con minitablas apiladas y llamadas de texto.
Gráfico de cascada en mil millones de R$ desde los 32,6 del 2Q26 hasta los 33,3 del 3Q26: minorista Colombia -0,1 da un 2Q26 ex-Colombia de 32,5; capital de trabajo y otros 2Q26 -3,9 deja operaciones sensibles al diferencial en el 2Q26 de 28,5; luego, volumen promedio +0,4, mix de productos -0,4, diferenciales y margen de pasivos -0,1, calendario y días hábiles +0,4, América Latina y otros +0,3 llevan las operaciones sensibles al diferencial a 29,0 en el 3Q26; capital de trabajo y otros 3Q26 +4,2 da 33,3. Corchetes arriba: +0,7 mil millones de R$ (+2,2 %) total, +0,8 mil millones de R$ (+2,6 %) ex-Colombia, +0,5 mil millones de R$ (+1,8 %) en operaciones sensibles al diferencial. Abajo, margen promedio anualizado, del 3Q25 al 3Q26: margen consolidado con clientes 9,2 %, 9,1 %, 9,1 %, 9,1 %, 9,0 % y ajustado al riesgo 6,3 %, 6,2 %, 6,1 %, 6,2 %, 6,1 %; Brasil 10,1 %, 10,0 %, 10,0 %, 10,0 %, 9,9 % y ajustado al riesgo 6,8 %, 6,8 %, 6,6 %, 6,7 %, 6,6 %.
Mitad superior: cascada horizontal con barras de anclaje negras, barras de subtotal naranjas y barras de variación rojas/verdes, etiquetas de crecimiento entre corchetes arriba. Mitad inferior: dos gráficos de líneas de cinco trimestres (líneas naranja y azul) uno al lado del otro.
Barras apiladas en mil millones de R$, del 3Q25 al 3Q26, divididas en Brasil, América Latina y cobertura del índice de capital. Totales de 0,9, 0,6, 0,8, 0,9 y 1,3. Componente Brasil 1,3, 1,1, 1,3, 1,4, 1,7; América Latina 0,3, 0,2, 0,2, 0,2, 0,3; cobertura del índice de capital -0,7, -0,7, -0,7, -0,7, -0,6.
Un único gráfico de columnas apiladas de cinco periodos centrado en la diapositiva, con pilas positivas por encima de una línea cero y el segmento de cobertura negativo por debajo; leyenda arriba a la izquierda.
Tabla de comisiones en mil millones de R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Emisión de tarjetas 3,5 (+7,1 % QoQ, +5,8 % YoY); cuentas corrientes para personas físicas 0,5 (-16,9 % YoY; 9M -20,0 %); operaciones de crédito y garantías 0,6; pagos y cobros 1,9 (-5,8 % YoY); gestión de activos 2,2 (+17,8 % YoY); servicios de asesoría y corretaje 0,9 (-26,3 % QoQ, -26,6 % YoY, pero 9M +5,3 %); otros Brasil 0,4; América Latina 1,0 (+17,2 % YoY). Comisiones y tarifas 11,0 (+0,2 % QoQ, -0,1 % YoY; 9M26 33,1, +1,5 %). Seguros, planes de pensiones y bonos de capitalización 3,0 (9M +8,7 %). Comisiones y seguros 14,1 (-0,2 % QoQ, +0,2 % YoY; 9M26 42,2 vs 41,0, +3,0 %). La gestión de activos incluye comisiones por administración de fondos y 'consórcio'; el resultado de seguros es neto de siniestros retenidos.
Tabla a ancho completo con encabezado naranja, grupos de columnas trimestrales y de nueve meses, columnas de variación sombreadas en gris, filas de subtotales en negrita y una fila de total general en naranja.
Cuatro gráficos de líneas de NPL, de jun-24 a sep-26, sin valores mobiliarios. NPL de 15-90 días consolidado: América Latina cae del 2,5 % al 1,9 % (impacto por venta de activos de -0,14 p.p.), total en torno al 1,7 %-2,3 % cerrando en 1,7 %, Brasil cerrando en 1,7 %. NPL de 90 días consolidado: Brasil 3,0 % en jun-24 bajando a cerca del 2,0 %-2,1 % y cerrando en 2,1 %; total 2,0 %; América Latina 1,1 % (impacto de -0,06 p.p.). Brasil 15-90 días: personas físicas en torno al 3,0 % (3,0 % en sep-26), PYMES 1,4 %, corporativo 0,02 % (con un pico del 1,0 % en sep-25). Brasil 90 días: personas físicas 3,7 % (impacto de -0,02 p.p.), micro, pequeñas y medianas empresas 2,1 % (-0,05 p.p.), corporativo 0,02 %. Nota al pie: en el 3Q26 Itaú vendió préstamos con baja probabilidad de recuperación, sin retención de riesgos, que habrían tenido más de 90 días de mora: R$ 94 millones en personas físicas, R$ 140 millones en PYMES, R$ 17 millones en América Latina; también se ajustó por la venta minorista en Colombia.
Cuadrícula 2x2 de gráficos de líneas multiserie con puntos de datos etiquetados; etiquetas de llamada en azul oscuro que muestran el impacto de la venta de activos; leyendas a la derecha de cada fila.
Ratios por etapas (stages) bajo la Resolución 4.966 del CMN de Brasil (alineada con IFRS 9), de mar-25 a sep-26, para total, personas físicas, empresas y América Latina. Cartera Stage 2 a sep-26: personas físicas 7,3 %, total 4,0 %, América Latina 3,9 %, empresas 1,9 %. Cartera Stage 3: personas físicas 5,9 %, total 4,0 %, América Latina 3,4 %, empresas 3,0 %. Cobertura Stage 2: personas físicas 25,9 %, total 22,4 %, empresas 19,6 %, América Latina 13,8 %. Cobertura Stage 3: personas físicas 58,7 %, total 52,5 %, empresas 49,5 %, América Latina 39,2 %. La mayoría de las series tienden a la baja levemente durante los siete trimestres.
Cuadrícula 2x2 de gráficos de líneas de siete periodos con etiquetas en cada punto, leyenda única compartida en la parte inferior.
Coste del crédito (gastos por pérdidas esperadas + recuperación de préstamos + descuentos concedidos) en miles de millones de reales, del 1Q25 al 3Q26: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4, con un coste del crédito anualizado / cartera de préstamos estable en el 2,7 % en cada trimestre. Cartera renegociada (crédito y valores), de mar-25 a sep-26: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, R$ 37,0 mil millones, de los cuales reestructurados 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3; cartera renegociada / total 3,2 %, 3,1 %, 3,0 %, 2,6 %, 2,6 %, 2,6 %, 2,6 %.
Dos filas de gráficos apilados, cada una con un gráfico de columnas de siete periodos y una línea de ratio flotando encima; etiquetas descriptivas y leyendas a la izquierda.
NPL de más de 15 días para personas físicas desde dic-19: Itaú en 6,7 % en sep-26 frente al 13,1 % del mercado excluyendo Itaú (ambos comenzaron cerca del 7,9 % y 10,0 %). Cambio en la mora de más de 15 días vs dic-19 por producto (mercado ex-Itaú vs Itaú): préstamos personales 17,2 % (+2,6 p.p.) vs 9,4 % (-0,2 p.p.); tarjeta de crédito 14,8 % (+3,1 p.p.) vs 6,6 % (-0,6 p.p.); auto 13,9 % (+3,6 p.p.) vs 9,7 % (+0,9 p.p.); nómina privada 18,9 % vs 6,9 %. Cartera Stages 2 y 3 / saldo en mora de más de 15 días: 240 % en sep-26. Tabla de provisiones por días de mora: Itaú personas físicas ex-hipotecario 4 % al corriente, 58 % a 31-60, 63 % a 61-90, 66 % a 91-120, 69 % a 181-210, 100 % desde 331 días; frente a los mínimos de la Resolución 352 del BCB para S1-S3 (50 %, 60 %, 77 %, 81 %, 100 % desde 91 días) y S4-S5 (2 %, 15 %, 38 % para tramos iniciales).
Superior izquierda: gráfico de líneas dual de largo plazo. Superior derecha: columnas emparejadas gris/naranja por producto con etiquetas de variación y un cuadro de KPI en blanco y negro (240 %). Banda inferior: tabla de provisiones a ancho completo con encabezado naranja.
NPL de más de 15 días para PYMES y corporativo desde dic-19: Itaú 2,9 % en sep-26 (desde 3,3 %) frente al mercado ex-Itaú 5,8 % (desde 4,0 %). La cartera con colateral de PYMES subió del 36 % (dic-19) al 58 % (sep-26) en total, y del 37 % al 72 % para micro y pequeñas empresas. Corporativo: índice de cartera de 100 a 209; concentración de las 10 mayores exposiciones bajó del 20 % al 14 %; cuota de grado de inversión subió del 69 % al 78 % (criterios internos). Ley de Quiebras corporativa (reorganización judicial o extrajudicial en Brasil): cuota del 2,3 % en corporativo y 4,3 % en agronegocios; para los 5 casos principales con planes aprobados, la provisión antes de la solicitud era 4 veces la pérdida incurrida.
Diapositiva dividida: mitad izquierda blanca con un gráfico de líneas dual de largo plazo; mitad derecha gris claro con tres paneles apilados (minigráficos de pendiente, barras enmarcadas de antes/después y un panel de estadísticas de dos columnas).
Tabla de gastos en miles de millones de reales: comerciales y administrativos (6,7), transaccionales (4,2), tecnología (3,3, +4,7 % QoQ), otros (0,8, +39,7 % YoY); total Brasil (15,0), +2,8 % QoQ, +1,5 % YoY; América Latina (2,2); gastos no financieros (17,1), +2,4 % QoQ, +1,7 % YoY; 9M26 (50,0) frente a 9M25 (48,5), +3,1 %. Ratio de eficiencia del 2T24 al 3T26: consolidado 37,7 %, 39,3 %, 39,6 %, 37,0 %, 38,0 %, 38,8 %, 38,3 %, 37,1 %, 37,4 %, 37,5 %; Brasil 36,2 %, 37,9 %, 37,4 %, 35,1 %, 36,3 %, 37,1 %, 36,4 %, 34,9 %, 35,5 %, 35,7 %. Perspectiva de nueve meses: consolidado del 38,0 % (9M25) al 37,3 % (9M26), Brasil del 36,2 % al 35,4 %.
Parte superior: tabla de datos con encabezado naranja y columnas trimestrales y de nueve meses. Parte inferior: gráfico de líneas doble de diez trimestres con un recuadro sombreado para 9M25/9M26 y etiquetas de leyenda en forma de píldora.
Puente de CET1 desde el 12,3 % en jun-26: beneficio neto del trimestre +0,8 %, dividendos e intereses sobre el capital propio -0,1 %, activos ponderados por riesgo (incluyendo ajustes prudenciales y de patrimonio) -0,4 %, hasta un CET1 del 12,7 % en sep-26. Al añadir un 1,5 % de Additional Tier 1, el capital Tier I se sitúa en el 14,2 %.
Gráfico de cascada único con barras negras de inicio y fin, un paso positivo en verde y pasos negativos en rojo; la barra final está apilada con un segmento naranja de AT1; leyenda centrada debajo.
Guidance 2026 anterior frente al nuevo. Crecimiento de la cartera de crédito total 5,5 %-9,5 % (Brasil 6,5 %-10,5 %): mantenido. Crecimiento del margen financiero con clientes 5,0 %-9,0 %: mantenido. Margen financiero con el mercado R$ 2.500-5.500 millones: mantenido. Coste del crédito R$ 38.500-43.500 millones: mantenido. Crecimiento de comisiones y honorarios más resultados de seguros 2,0 %-5,0 %: mantenido. Crecimiento de gastos no financieros 1,5 %-5,5 %: mantenido. Tasa impositiva efectiva revisada del 29,5 %-32,5 % al 28,0 %-29,0 %.
Tabla de guidance de tres columnas (métrica, anterior, nuevo) con filas regladas; la columna 'Nuevo' se encuentra en un panel redondeado azul pálido; rangos resaltados en naranja.
Apertura de sección. La 'Centralidad en el cliente' se sitúa en el centro de seis pilares orbitales: cultura y visión a largo plazo; reserva de talento y capacidad de ejecución; plataforma moderna y datos; solidez del balance; diversificación de resultados; eficiencia y creación de valor.
Diagrama de eje y radios centrado: seis mosaicos cuadrados redondeados de color naranja dispuestos en hexágono alrededor de una etiqueta de texto central, unidos por finos arcos grises curvos.
Métricas de clientes: evolución de +12 puntos del NPS consolidado de Itaú entre 2021 y 2026; cerca de 80 puntos de NPS en canales digitales para particulares y empresas (apps y banca por internet); 83 % de los segmentos de empresas y 80 % de los de particulares con NPS en nivel de excelencia (por encima de 70 puntos).
Izquierda: el diagrama de eje atenuado con el centro resaltado en naranja. Derecha: cuadrícula 2x2 de grandes cifras estadísticas naranjas con subtítulos en negrita.
Una línea de tiempo de cultura en constante evolución: 'Nuestra cultura' (2008-2021), 'Cultura Itubers' (2021-2025), nuevo pilar (2025); eNPS de 85 puntos, en la zona de excelencia. Pilares de la cultura Itubers: ponemos al cliente primero; no tenemos todas las respuestas; nos apoyamos mutuamente; nos mueven los resultados; valoramos la diversidad e inclusión; para nosotros la ética es innegociable; y el nuevo pilar, tomamos decisiones y elecciones.
Izquierda: diagrama de eje con el mosaico de cultura resaltado. Derecha: tarjeta redondeada con una línea de tiempo de tres puntos, una insignia naranja de eNPS y una cuadrícula de tres columnas con declaraciones de los pilares en tipografía negrita naranja y azul marino.
Talento preparado para el futuro: experiencia técnica y pensamiento crítico para plantear los problemas adecuados y guiar el uso de la IA; más de 95.000 solicitantes para el programa de prácticas 2026-2027. Rankings de talento: reconocido en las categorías internacionales de servicios financieros-fintech de Fast Company, 1.º en Brasil en LinkedIn Top Companies por 8.º año consecutivo, 6.º año consecutivo entre las 5 mejores empresas de Great Place to Work en Brasil, y en el ranking Lugares Incríveis para Trabalhar desde su creación en 2020. Capacidad de ejecución: el programa de eficiencia redujo el ratio de eficiencia en 7 p.p. (9M26 frente a 9M21); proyecto de agronegocios con una cartera de préstamos de R$ 143.000 millones (sep-26), creciendo al 20 % anual (CAGR 2026 frente a 2021); One Itaú con 15 millones de clientes migrados y NPS de 80; recuperación del negocio de adquirencia en los últimos cuatro años con +5 p.p. de cuota de mercado, NPS subiendo 40 puntos y rentabilidad creciendo 7 veces más que el TPV.
Izquierda: diagrama de eje con el mosaico de talento resaltado. Derecha: dos tarjetas apiladas, la superior con texto y cuatro logotipos de premios, la inferior con una fila de tres columnas de estadísticas principales en naranja y una segunda fila para la recuperación de adquirencia.
Tres columnas. Tecnología integrada en el negocio: más de 21.000 empleados en equipos multidisciplinares organizados en torno al recorrido del cliente y más de 2.900 squads transversales. Plataforma moderna y datos preparados para la IA: más del 92 % de las iniciativas de IA generativa en uso (9M25 frente a 9M26), reducción del 50 % en el coste unitario por token (1T25 frente a 3T26), 100 % modernizado y basado en la nube para 2028. Conexión con la frontera tecnológica: adquisición de NeoSpace para desarrollar modelos fundacionales de IA generativa y personalización; Instituto de Ciência e Tecnologia Itaú con más de 39 patentes publicadas, incluyendo innovaciones en IA; participaciones de capital riesgo corporativo que incluyen PsiQuantum, Simile y Endeavor Catalyst, además de otras 10 participadas.
Diagrama de eje a la izquierda con el mosaico de la plataforma resaltado. Derecha: tres columnas iguales con bloques de encabezado de colores (naranja, azul real, verde oscuro) sobre secciones de estadísticas apiladas y logotipos de socios.
Patrimonio neto tangible de R$ 138.700 millones (+6,7 % frente al 2T26, +4,3 % frente al 3T25), el 60,6 % del patrimonio consolidado de R$ 228.900 millones, con un fondo de comercio e intangibles del 8,2 % y créditos fiscales diferidos netos del 31,2 %. Créditos fiscales diferidos de R$ 71.500 millones: bases imponibles negativas a compensar del 2,0 % (R$ 1.400 millones, ponderación de riesgo del 1.250 %), otras diferencias temporales del 24,8 % (RWF 250 %), pérdida esperada del 73,2 % (R$ 52.300 millones, RWF 100 %). Provisiones laborales, civiles y fiscales de R$ 16.900 millones (-2,1 % frente al 2T26, -3,4 % frente al 3T25): laborales R$ 9.600 millones, civiles R$ 3.000 millones, fiscales R$ 4.300 millones; cobertura de los pagos de los últimos 12 meses de 3,1x en laborales y 1,9x en civiles (promedios 2021-2026 de 2,9x y 2,3x). Calidad del balance: LCR 205,8 % (+3,8 p. p. frente a jun-26), NSFR 123,7 % (+1,6 p. p.), cartera de préstamos / financiación 78,6 % (-1,7 p. p.).
Diagrama de eje a la izquierda con el mosaico del balance resaltado. Derecha: tres tarjetas horizontales apiladas: composición del patrimonio con barras de porcentaje apiladas, una minitabla de provisiones y una fila de liquidez con tres estadísticas.
Cartera de crédito a sep-26 por negocio: banca mayorista Brasil 665 mil millones de R$ (43,1 %), banca minorista Brasil 635 mil millones de R$ (41,1 %), América Latina 244 mil millones de R$ (15,8 %). Resultado de gestión recurrente 9M26: banca minorista Brasil 16,2 mil millones de R$ (43,4 %), banca mayorista Brasil 14,5 mil millones de R$ (38,8 %), corporativo más actividades con el mercado 4,2 mil millones de R$ (11,2 %), América Latina 2,5 mil millones de R$ (6,6 %). Liderazgo entre las entidades privadas en emisión de tarjetas de crédito, gestión de activos, pagos y adquirencia, y banca de inversión, entre otros.
Diagrama de eje a la izquierda con el mosaico de diversificación resaltado. Derecha: dos gráficos de anillos contiguos en una tarjeta, con una fila de cuatro iconos lineales con leyendas en una segunda tarjeta debajo.
Tendencias de nueve meses, 9M21 a 9M26: ROE 19,0 %, 20,7 %, 20,9 %, 22,2 %, 22,9 %, 24,1 %; ratio de eficiencia 44,4 %, 41,2 %, 39,8 %, 38,1 %, 38,0 %, 37,3 %. Resultado de gestión recurrente en miles de millones de R$ dividido en coste de capital y creación de valor: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: resultado recurrente +14 %, creación de valor +18 %, coste de capital +11 %.
Diagrama de eje a la izquierda con el mosaico de eficiencia resaltado. Derecha: tarjeta con un gráfico de dos líneas divergentes (ROE al alza, eficiencia a la baja) sobre un gráfico de columnas apiladas de seis periodos con una columna de CAGR a la derecha.
Repetición de la diapositiva de portada, cerrando la presentación principal antes del anexo: 'RESULTADOS 3T26', logotipo de Itaú, 'Reunión pública con analistas y revisión de resultados del 3T26', São Paulo, 4 de noviembre de 2026, Itaú Unibanco Holding S.A.
Igual que la página 1: fondo negro, onda de matriz de puntos naranja, título arriba a la izquierda, logotipo arriba a la derecha, detalles abajo a la derecha.
Diapositiva de separación del anexo con el texto 'Información adicional' y el logotipo de Itaú.
Fondo negro con un tenue patrón de puntos naranjas que se abre en abanico a la derecha; título de dos líneas arriba a la izquierda, logotipo arriba a la derecha; el resto de la diapositiva queda vacío.
Estado de resultados de gestión en millones de R$, 3T26 / 2T26 / 3T25 / 9M26 / 9M25. Ingresos operativos 49.152 (+2,4 % QoQ, +5,5 % YoY); margen financiero de gestión 34.611, del cual el margen con clientes es 33.286 y con el mercado 1.325 (+42,3 % QoQ); comisiones y tarifas 11.048; ingresos por seguros 3.494. Coste del crédito (10.415), que comprende gastos por pérdidas esperadas (10.720), descuentos concedidos (1.260) y recuperaciones 1.565. Siniestros retenidos (479). Otros gastos operativos (20.110), incluyendo gastos no financieros (17.129) e ISS/PIS/Cofins y otros impuestos (2.981). Beneficio antes de impuestos e intereses minoritarios 18.148; impuesto sobre la renta y contribución social (5.192); intereses minoritarios (339). Resultado de gestión recurrente 12.617 (+1,7 % QoQ, +6,2 % YoY); 9M26 37.305 frente a 34.513 (+8,1 %).
Tabla de estado de resultados a ancho completo con encabezado naranja, grupos de columnas trimestrales y de nueve meses, columnas de variación sombreadas, filas de sección en negrita y una línea inferior naranja.
Resultado recurrente por negocio en miles de millones de R$ para 9M26 vs. 9M25: total, crédito, tesorería (trading), seguros y servicios, y exceso de capital. 9M26: ingresos operativos 144,0 (crédito 81,3, tesorería 2,9, seguros y servicios 58,3, exceso de capital 1,5); resultado de gestión recurrente 37,3 (14,6, 1,5, 20,0, 1,2); capital regulatorio promedio 206,4 (127,5, 8,1, 55,5, 15,3); creación de valor 15,8; ROE de gestión recurrente 24,1 % total, 15,3 % crédito, 24,2 % tesorería, 47,9 % seguros y servicios, 10,8 % exceso de capital. 9M25: resultado recurrente 34,5, ROE 22,9 % (crédito 14,3 %, tesorería 30,3 %, seguros y servicios 47,8 %, exceso de capital 9,8 %). El panel de variaciones muestra un ROE de +1,2 p.p. total, +1,0 p.p. crédito y -6,1 p.p. tesorería.
Tres bloques de tablas paralelos (9M26, 9M25, variación), cada uno con una fila de encabezado naranja de cinco columnas; filas de P&L arriba, filas de capital y ROE abajo, totales en naranja.
Contraportada que repite el diseño inicial: 'RESULTADOS 3Q26', logotipo de Itaú, 'Reunión pública con analistas y revisión de resultados del 3Q26', São Paulo, 4 de noviembre de 2026, Itaú Unibanco Holding S.A.
Idéntica a las diapositivas 1 y 23: campo negro, ola de puntos naranja, bloque de título y logotipo en la parte superior, detalles del evento en la parte inferior derecha.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Es la presentación de resultados del 3Q26 de 27 diapositivas que Itaú Unibanco Holding S.A. utilizó en su reunión pública con analistas e inversores en São Paulo el 4 de noviembre de 2026. Cubre aspectos destacados, la cartera de crédito, márgenes financieros, comisiones y seguros, calidad crediticia, gastos, capital, previsiones para 2026, una sección estratégica sobre ventajas competitivas y un apéndice con el estado de resultados y tablas del modelo de negocio.
Itaú Unibanco presentó esta presentación ante la SEC como anexo al Form 6-K, el formulario que los emisores privados extranjeros utilizan para proporcionar información relevante a la SEC. Todos los importes están en R$ (reales brasileños), principalmente en miles de millones; el estado de resultados del apéndice está en millones de R$. Las diapositivas se presentaron como imágenes, por lo que algunos textos de notas al pie muy pequeños pueden ser difíciles de leer en resolución web.
Resultado gerencial recurrente de 12.600 millones de R$ (+2,5 % frente al 2T26, +6,7 % frente al 3T25), ROE gerencial recurrente consolidado del 23,6 % (24,5 % en Brasil), cartera de crédito de 1.544.000 millones de R$ (+10,9 % interanual), margen financiero con clientes de 33.300 millones de R$, un ratio de eficiencia del 37,5 % y un ratio CET1 del 12,7 %. Las comparaciones intertrimestrales se ajustan por la venta de la operación minorista en Colombia en julio de 2026.
Solo cambió una línea. Se mantuvieron las previsiones para el crecimiento de la cartera de crédito, el margen financiero con clientes, el margen financiero con el mercado, el coste del crédito, las comisiones y seguros, y los gastos no financieros. El rango del tipo impositivo efectivo se redujo del 29,5 %-32,5 % al 28,0 %-29,0 %.
Ratios de NPL de 15-90 días y de más de 90 días por segmento, cartera de Etapa 2 y Etapa 3 y ratios de cobertura bajo la Resolución 4.966 de Brasil, coste del crédito (10.400 millones de R$ en el 3Q26, 2,7 % de la cartera), la cartera renegociada, comparaciones de NPL de más de 15 días de Itaú frente al mercado para personas físicas y empresas, y una matriz de provisiones comparada con los mínimos de la Resolución 352 del BCB.
Sí, como referencia estructural. Es un buen modelo para una presentación de resultados bancarios o de servicios financieros: una página de aspectos destacados de KPI, tablas de variaciones con columnas de QoQ/YoY/nueve meses, gráficos de cascada para el margen y el capital, paneles de líneas de tendencia para la calidad de los activos, una tabla de previsiones anteriores frente a las nuevas y un diagrama de estrategia de red radial reutilizable. Sustituye el contenido y la marca de Itaú por los tuyos; el original sigue siendo material de Itaú Unibanco.
Esta entrada de la galería ofrece el PDF original de la presentación. Puedes descargar el PDF y usar 2Slides para crear una presentación editable con una estructura similar para tu propia empresa o análisis.
Imágenes de las diapositivas originales según lo presentado por Itaú Unibanco Holding S.A. en el Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.