
Forma parte de Ejemplos de presentaciones para inversores · Ejemplos de presentaciones para inversores de Japón
Presentación de resultados de Isetan Mitsukoshi Holdings del H1 FY2026: la sesión informativa de resultados del grupo de grandes almacenes japonés (TSE 3099) para el semestre de abril a septiembre de 2026 (año fiscal que finaliza en marzo de 2027), que cubre los resultados del primer semestre, la revisión al alza del plan anual y el progreso de la Fase I del actual plan de gestión a medio plazo. Se trata de una presentación en japonés (決算説明会資料) con fecha del 13 de noviembre de 2026, cuyo original se publicó en TDnet (divulgación puntual de la Bolsa de Tokio); todo el texto a continuación está traducido al inglés, manteniendo las cifras en yenes en la unidad propia de la empresa de cientos de millones de yenes (億円).
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados de Isetan Mitsukoshi Holdings del H1 FY2026: la sesión informativa de resultados del grupo de grandes almacenes japonés (TSE 3099) para el semestre de abril a septiembre de 2026 (año fiscal que finaliza en marzo de 2027), que cubre los resultados del primer semestre, la revisión al alza del plan anual y el progreso de la Fase I del actual plan de gestión a medio plazo. Se trata de una presentación en japonés (決算説明会資料) con fecha del 13 de noviembre de 2026, cuyo original se publicó en TDnet (divulgación puntual de la Bolsa de Tokio); todo el texto a continuación está traducido al inglés, manteniendo las cifras en yenes en la unidad propia de la empresa de cientos de millones de yenes (億円).
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
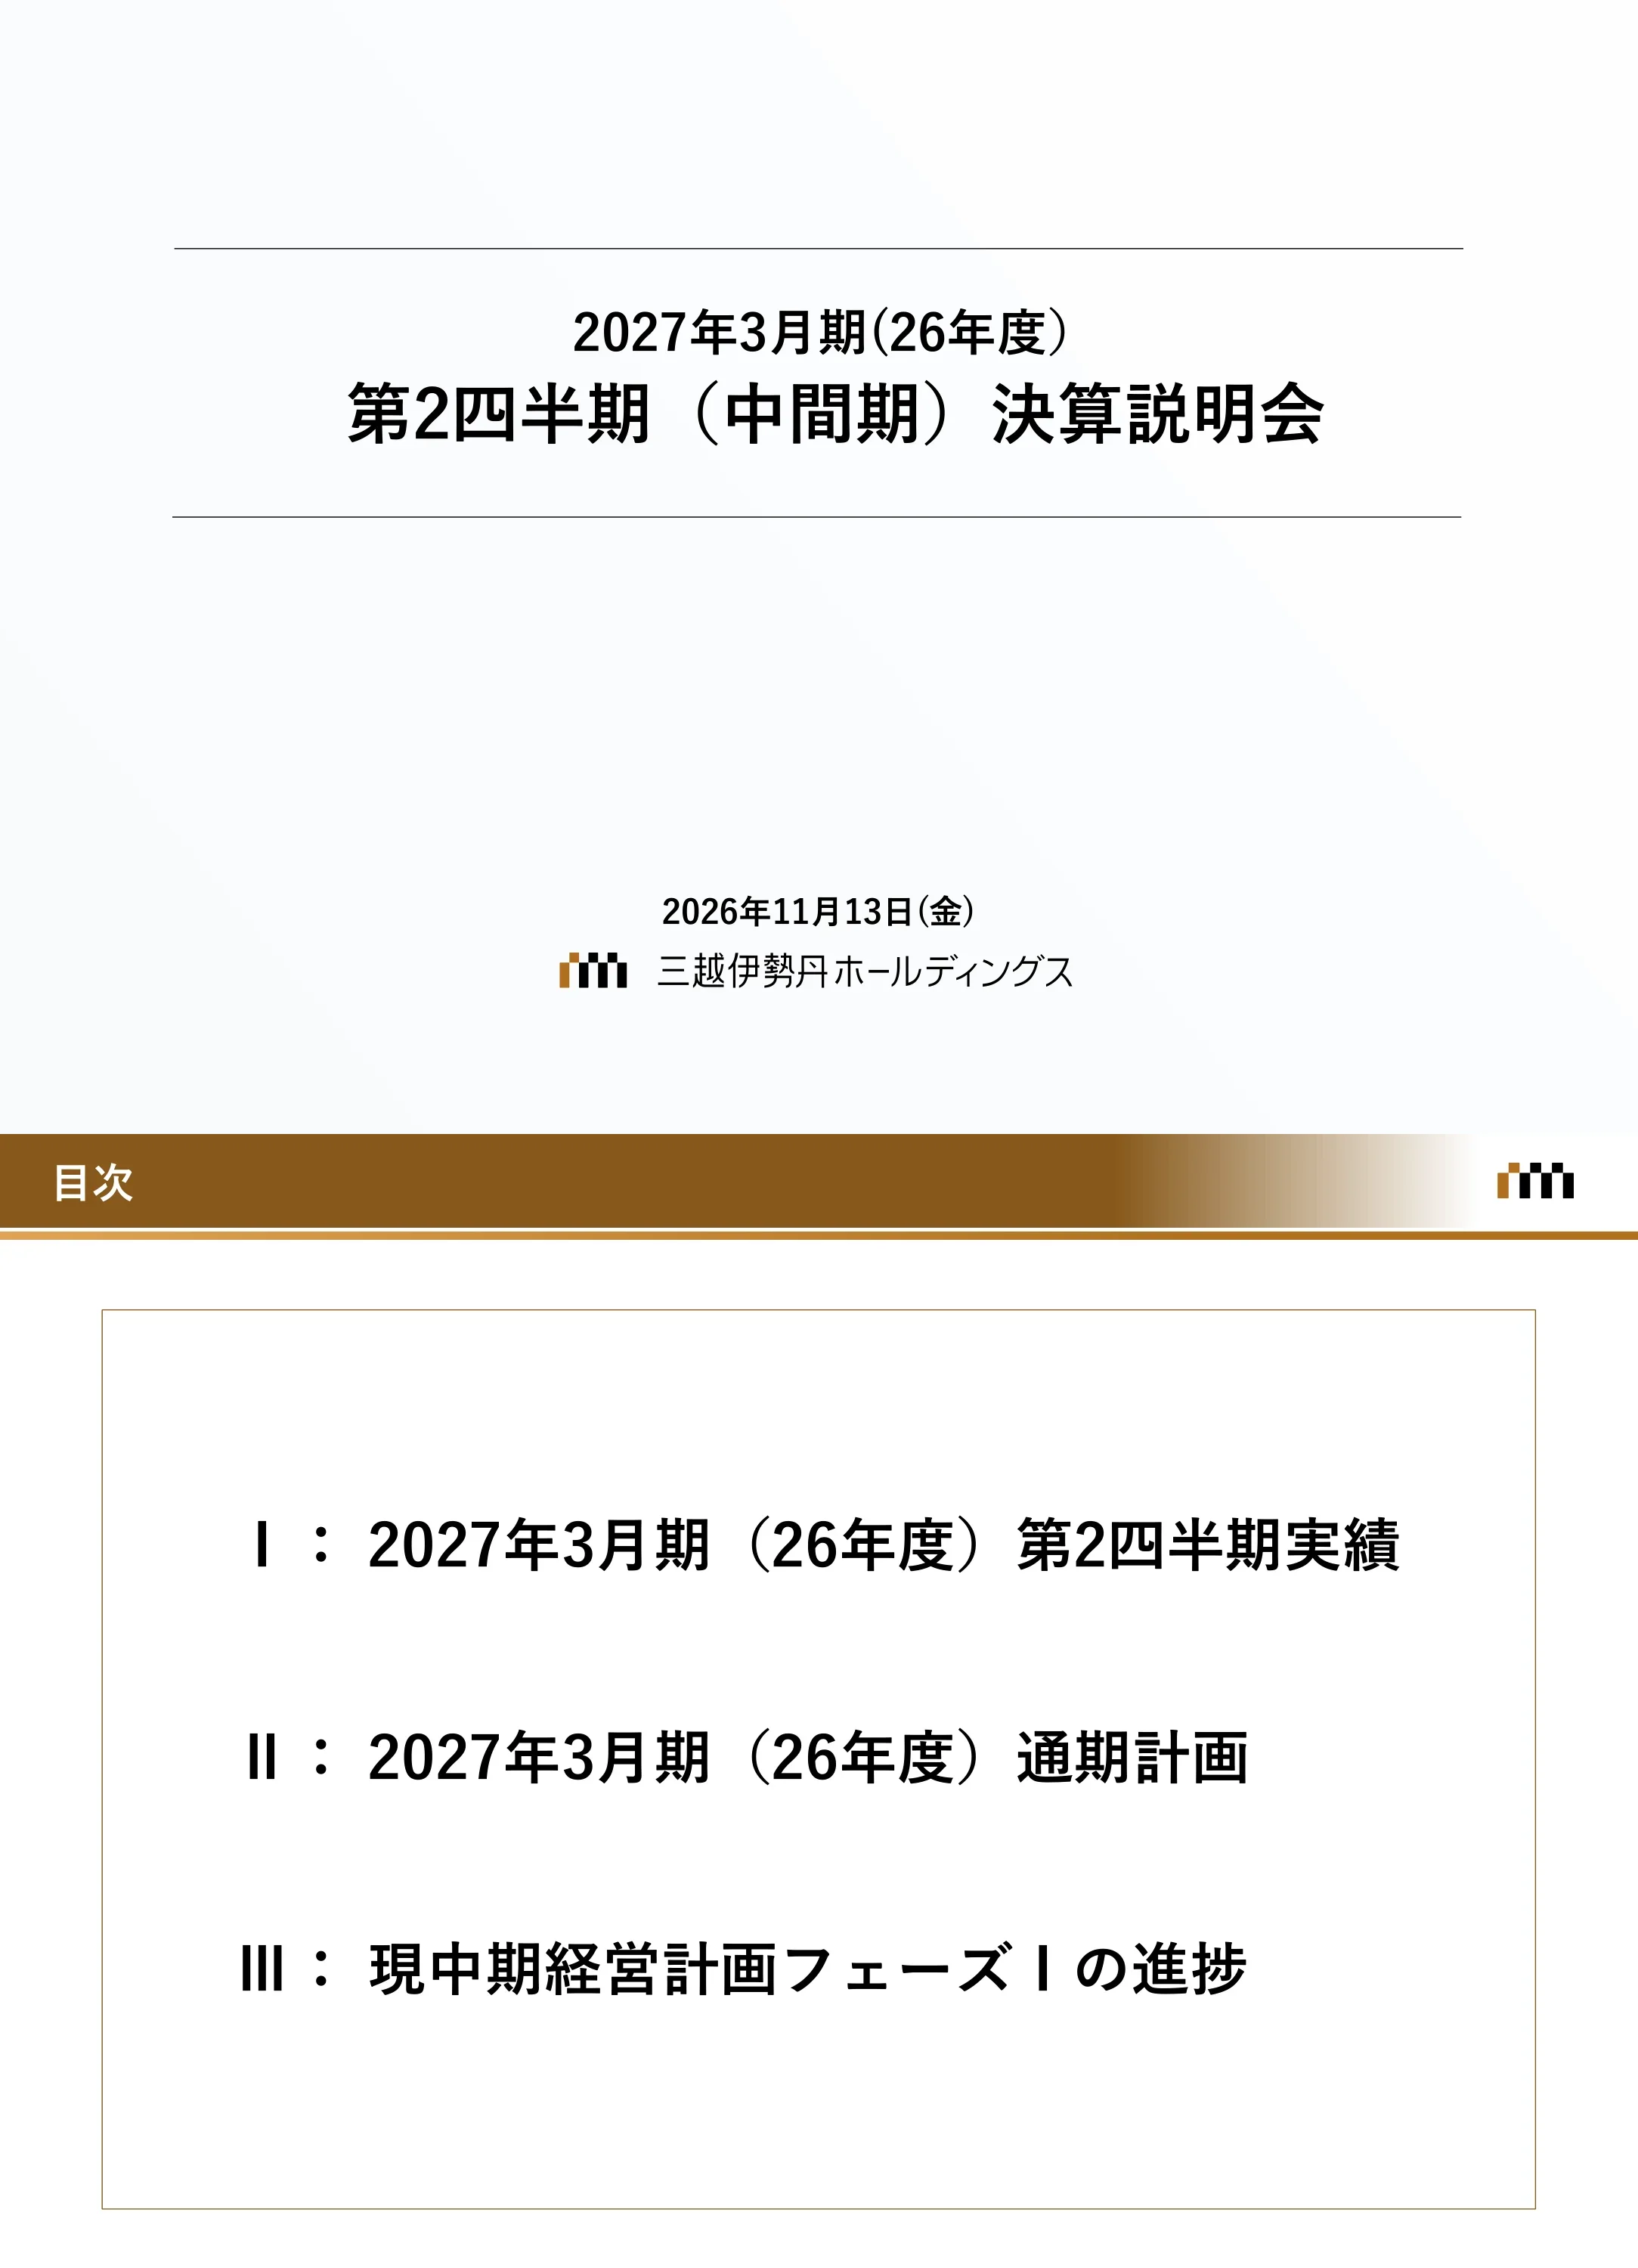
Página de título que dice 'Año fiscal que finaliza en marzo de 2027 (FY2026) — Sesión informativa de resultados del segundo trimestre (intermedio)', con fecha del viernes 13 de noviembre de 2026, con el logotipo de Isetan Mitsukoshi Holdings.
Bloque de título centrado entre dos líneas horizontales sobre un fondo casi blanco; fecha y logotipo de la empresa centrados en la parte inferior.
Agenda con tres secciones: I. Resultados del Q2 del FY2026 (ejercicio que finaliza en marzo de 2027); II. Plan para el año completo del FY2026; III. Progreso de la Fase I del actual plan de gestión a medio plazo.
Barra de encabezado marrón con el título «Contents» (Contenido); un único cuadro enmarcado que enumera tres elementos con números romanos.
Divisor de sección que repite la agenda con el punto I (resultados del Q2 del FY2026) resaltado y los puntos II y III en gris.
Mismo marco de agenda que la página 2, con el elemento activo en negro y los inactivos en gris claro.
Tres mensajes clave: las ventas a clientes nacionales crecieron de forma constante gracias a la profundización de las relaciones con clientes identificados; las ventas a clientes extranjeros siguieron creciendo por encima de las expectativas tras el Q1, impulsadas por una mayor diversidad en el origen de los visitantes y las medidas de CRM propias; con el crecimiento de las ventas totales y los costes controlados según lo previsto, el grupo logró un beneficio operativo y un beneficio neto récord para un Q2 y para un primer semestre.
Un único cuadro de texto grande con borde y tres viñetas; frases clave en rojo.
H1 (abr-sep) en cientos de millones de yenes: ventas brutas gestionadas (incl. inquilinos de duración determinada) 6.549 (106,6 %, +406); ventas totales 6.356 (106,6 %, +394); ventas netas 2.632 (103,7 %, +93); beneficio bruto 1.643 (105,3 %, +82); gastos de administración y ventas (SG&A) 1.267 (101,7 %, +21); beneficio operativo 375 (119,4 %, +61); beneficio ordinario 400 (120,9 %, +69); beneficio neto 371 (126,4 %, +77). Trimestres de referencia: beneficio operativo del Q1 188 (120,6 %), Q2 186 (118,2 %); beneficio neto del Q1 223, Q2 148 (140,5 %). Mensajes: crecimiento de ventas liderado por grandes almacenes nacionales; SG&A mantenidos muy por debajo del crecimiento de ventas; beneficio operativo y neto en máximos históricos para un Q2 y H1.
Cuadro de resumen gris con tres viñetas en la parte superior; tabla principal para los resultados acumulados del H1 a la izquierda y tablas de referencia del Q1/Q2 a la derecha, cada una con cifra real, % interanual y diferencia interanual.
Ventas totales de grandes almacenes nacionales en el H1: 5.595 cientos de millones de yenes (106,2 %, +324): clientes nacionales 4.765 (103,6 %), clientes extranjeros 829 (124,1 %, +161). Total de Isetan Mitsukoshi (tiendas de Tokio) 3.879 (108,4 %) — nacionales 3.222 (105,9 %), extranjeros 657 (122,5 %). Total de empresas regionales 1.715 (101,4 %) — nacionales 1.543 (99,0 %, ▲16), extranjeros 172 (130,7 %). Se muestran desgloses del Q1 y Q2 como referencia. Nota al pie: el sistema de registro de ventas en el extranjero cambió en el FY2026, por lo que las cifras del FY2025 se recalcularon con el nuevo sistema.
Cuadro de resumen con dos viñetas; tabla ancha con acumulado del H1 (real/% interanual/dif. interanual) a la izquierda y bloques de referencia del Q1 y Q2 a la derecha; filas de totales sombreadas en gris.
Ventas totales del H1 (cientos de millones de yenes) por tienda: Isetan Shinjuku 2.118 (110,1 %, +193); Mitsukoshi Nihombashi 838 (108,7 %); Mitsukoshi Ginza 625 (108,3 %); Isetan Tachikawa 137 (96,1 %); Isetan Urawa 159 (98,3 %); total de las cinco tiendas de Tokio 3.879 (108,4 %). Regionales: Sapporo Marui Mitsukoshi 277 (101,1 %); Sendai Mitsukoshi 114 (98,0 %); Nagoya Mitsukoshi 275 (97,7 %, afectada por remodelación); Niigata Mitsukoshi Isetan 160 (100,8 %); Iwataya Mitsukoshi 646 (106,6 %); cinco empresas regionales 1.475 (102,5 %). También se muestran las ventas brutas gestionadas (p. ej., Shinjuku 2.119).
Dos tablas paralelas (tiendas de Tokio a la izquierda, empresas regionales a la derecha) con ventas brutas gestionadas, ventas totales, % interanual y diferencia interanual; filas de totales debajo de cada una.
Gastos de administración y ventas (SG&A) del H1: 1.267 cientos de millones de yenes (+21 interanual): personal 436 (+0), publicidad 42 (▲0), alquileres 152 (+3), subcontratación 142 (+4), depreciación 114 (+0), suministros 49 (+1), otros 328 (+10). Desglose del cambio interanual: reforma de la estructura de costes ▲23, vinculados a ventas +10, gasto estratégico +7, inflación +23, nueva consolidación +4, otros ▲1. La reforma de la estructura de costes avanza según lo previsto frente al plan anual de ▲41 cientos de millones de yenes (aprox. 56 % de progreso en el H1).
Cuadro de resumen en la parte superior; tabla izquierda de partidas de SG&A con cifra real del H1 y diferencia interanual; matriz derecha que descompone el cambio interanual en seis factores impulsores.
H1 (cientos de millones de yenes): Grandes almacenes — ventas totales 5.869 (106,2 %), ventas netas 2.138, beneficio operativo 308 (+53); Crédito, finanzas y Tomo-no-kai — 188 (103,2 %), 176, OP 35 (+6); Inmobiliaria — 154 (135,4 %), 154, OP 23 (+4); Otros — 143 (102,4 %), 163, OP 7 (▲3); Total 6.356 (106,6 %), 2.632, OP 375 (+61). Comentarios: los grandes almacenes ganaron 53 cientos de millones de yenes por ventas superiores al plan y optimización de costes; se expandió el uso de tarjetas de crédito propias; el sector inmobiliario absorbió los mayores costes mediante pedidos constantes en la filial de construcción de interiores.
Comentario de tres viñetas sobre los segmentos encima de una tabla de segmentos de cinco filas.
Divisor de sección con el punto II (plan para el año completo del FY2026) resaltado.
Marco de agenda con el elemento activo en negro.
Previendo que la fuerte tendencia del H1 continúe en el H2, la empresa eleva las ventas totales de grandes almacenes nacionales; el beneficio operativo se revisa al alza hasta los 860 cientos de millones de yenes, alcanzando el objetivo del año final de la Fase I (FY2027) de 850 cientos de millones de yenes con un año de antelación; el beneficio neto se revisa al alza hasta los 655 cientos de millones de yenes, lo que, excluyendo factores especiales del año anterior (contabilidad de efectos impositivos, etc.), mantiene el nivel récord del año pasado.
Un único cuadro con borde y tres viñetas; revisiones en rojo.
Plan para el FY2026 (en cientos de millones de yenes, % interanual, dif. interanual, cambio vs. plan del Q1): ventas brutas gestionadas 14.150 (105,0 %, +670, +100); ventas totales 13.700 (105,4 %, +704, +100); ventas netas 5.630 (103,2 %, +173, +10); beneficio bruto 3.490 (103,6 %, +122, +30); gastos de venta, generales y administrativos (SG&A) 2.630 (102,5 %, +62, +10); beneficio operativo 860 (107,5 %, +59, +20); beneficio ordinario 870 (100,5 %, +4, +40); beneficio neto atribuible a los propietarios 655 (86,1 %, ▲105, +25). Nota al pie: el beneficio neto del año anterior incluyó factores especiales.
Cuadro de resumen con dos puntos clave; tabla única con el plan, % interanual, diferencia interanual y diferencia respecto al plan del Q1.
Clientes nacionales: se mantiene el plan inicial dadas las tendencias estables del H1 y octubre. Clientes extranjeros: el plan anual se eleva al 116,4 % interanual. Total anual (en cientos de millones de yenes): total de grandes almacenes nacionales 12.150 (105,6 %, +124 vs. plan del Q1) — clientes nacionales 10.425 (104,0 %), clientes extranjeros 1.725 (116,4 %, +124 vs. plan del Q1). Total Isetan Mitsukoshi 8.410 (107,4 %); total de empresas regionales 3.740 (101,9 %). Plan H2: grandes almacenes nacionales 6.554 (105,2 %), extranjeros 895 (110,1 %).
Resumen de dos puntos; tabla dividida en bloques de resultados reales del H1, plan del H2 y plan anual para la empresa de Tokio, empresas regionales y total, cada uno con subfilas de clientes nacionales/extranjeros.
El plan asume una tendencia estable para los clientes nacionales durante todo el año (104,0 % interanual) y una tendencia fuerte continua, aunque moderada, para los clientes extranjeros en el H2 (116,4 % interanual). Un gráfico de líneas compara el FY2026 (línea continua) frente al FY2025 (línea punteada) para las ventas de clientes nacionales (verde) y extranjeros (naranja) de abril a marzo, con etiquetas de eventos para la Golden Week, el Día Nacional de China, Navidad y el Año Nuevo Lunar. El gráfico no tiene valores en el eje Y, por lo que los niveles trazados no pueden leerse como cifras exactas.
Resumen de dos puntos; etiquetas de los trimestres Q1–Q4 sobre un gráfico de líneas mes a mes dividido por líneas punteadas trimestrales.
Ventas totales del plan anual (en cientos de millones de yenes): Isetan Shinjuku 4.596 (108,1 %, +346); Mitsukoshi Nihombashi 1.795 (106,2 %); Mitsukoshi Ginza 1.359 (110,8 %); Isetan Tachikawa 304 (97,4 %); Isetan Urawa 355 (101,0 %); cinco tiendas de Tokio 8.410 (107,4 %). Regionales: Sapporo Marui Mitsukoshi 609 (101,7 %); Sendai 249 (97,8 %); Nagoya 576 (94,8 %, impacto por remodelación); Niigata 348 (102,0 %); Iwataya 1.409 (106,5 %); cinco empresas regionales 3.192 (102,1 %).
Mismo formato de dos tablas que en la página 7, mostrando el plan anual en lugar de los resultados del H1.
Plan anual de gastos de venta, generales y administrativos (SG&A) revisado a 2.630 cientos de millones de yenes (+62 interanual), reflejando mayores costes vinculados a las ventas. El objetivo de reforma de la estructura de costes se revisó a ▲46 cientos de millones de yenes (▲5 frente al plan del Q1). Partidas: personal 914 (▲5), publicidad 96 (+8), alquileres 307 (+3), externalización 285 (+10), amortización 231 (+2), suministros 96 (+6), otros 701 (+38). Factores: reforma ▲46, vinculados a ventas +31, estratégicos +24, inflación +43, nueva consolidación +9, otros +2.
Cuadro de resumen; tabla de partidas a la izquierda y matriz de desglose de factores a la derecha, reflejando la página 8.
Anual (en cientos de millones de yenes): Grandes almacenes — ventas totales 12.680 (105,2 %), ventas netas 4.590, beneficio operativo (OP) 705 (margen 5,6 %, +49 interanual, +15 vs. plan del Q1); Crédito/finanzas/Tomo-no-kai — 396, 366, OP 73 (18,4 %, +9, +3); Inmobiliaria — 330 (121,4 %), 330, OP 46 (13,9 %, ▲0, +3); Otros — 301, 351, OP 36 (12,0 %, +1, ▲1); Total — 13.700, 5.630, OP 860 (6,3 %, +59, +20). Se elevan los planes de beneficio operativo para grandes almacenes (+15), crédito/finanzas e inmobiliaria.
Comentario de tres puntos sobre una tabla de segmentos con plan de OP, margen de OP, interanual y diferencia respecto al plan del Q1.
Divisor de sección con el punto III resaltado.
Marco de agenda con el punto III activo.
El plan a medio plazo anterior buscaba disipar las dudas sobre el futuro de los grandes almacenes («renacimiento de los grandes almacenes»); el plan actual persigue una estrategia diferenciada para asegurar un crecimiento acelerado. Preocupaciones del plan anterior (baja rentabilidad, choques externos, reducción de la población) y resultados: ratio de umbral de rentabilidad del 75,7 % en el FY2024 (▲25,2 pt vs. FY2021); 7,61 millones de clientes identificados (+3,16 millones); ventas de clientes identificados 639.500 millones de yenes (+2.136 cientos de millones de yenes). Las preocupaciones recientes de los inversores (volatilidad de clientes extranjeros, contribución de las empresas del grupo al LTV, el próximo plan) se responden con acciones: mejora de las actividades de procesos para clientes individuales y su extensión a clientes extranjeros, expansión de las actividades de «federación del grupo» y desarrollo inmobiliario a largo plazo «machika» (creación de ciudad).
Cuadro de cabecera gris; columna izquierda de preocupaciones y resultados pasados, flecha grande, columna derecha de preocupaciones recientes y acciones actuales.
Utiliza el activo escaso de una «base de clientes que busca calidad de alta sensibilidad» a través de personas, sistemas y tecnología digital. Flujo: atraer clientes a grandes almacenes especiales → identificación mediante tarjetas y aplicaciones → datos de clientes acumulados y relaciones personales → tres usos (optimización de costes/inversión, expansión del LTV, oportunidades de negocio a nivel mundial). Estado del H1 FY2026: ratio de gastos de venta, generales y administrativos sobre ventas del 21,2 % (▲1,2 pt) y margen operativo del 5,4 % (+0,6 pt) para los grandes almacenes nacionales; remodelación de tres tiendas emblemáticas con ventas al 114 % interanual; 8,67 millones de clientes identificados (+0,73 millones); ventas de clientes identificados al 106 %; clientes del grupo con compras superiores a 3 millones de yenes al 116 %; 1,28 millones de miembros de la aplicación en el extranjero; ventas de la aplicación en el extranjero al 149 %; gestión de gaisho (ventas a cuentas) en el extranjero al 162 %.
Diagrama de proceso de izquierda a derecha con banners de texto verticales, iconos, cuadros de iniciativas con borde rojo y paneles de resultados a la derecha; cuadro de largo plazo en la parte inferior.
El beneficio operativo ha crecido de forma constante en proporción a los clientes identificados: 76.300 millones de yenes (real FY2024), 800 (real FY2025), 860 (plan FY2026), superando el plan original del FY2027 de 850 cientos de millones de yenes con un año de antelación. Ventas de clientes identificados: 6.395, 6.786 y 6.960 cientos de millones de yenes. La empresa tiene previsto reforzar la identificación de clientes en el extranjero para lograr un fuerte crecimiento; el plan para el FY2027 se dará a conocer en mayo de 2027. La línea de recuento de clientes identificados y las barras del FY2027 no llevan etiquetas de datos, por lo que esos valores no son legibles.
Viñetas de resumen sobre un gráfico combinado de barras y líneas con dos ejes Y (cientos de millones de yenes a la izquierda, 10.000 personas a la derecha) y el FY2024–FY2027 en el eje X; bloque de la Fase I resaltado en amarillo.
El gasto por cliente aumenta con la profundidad de la relación. Clientes nacionales (H1 FY2026, gasto semestral por persona): incremento desde no identificados a miembros de la aplicación MI (~2x), miembros de la tarjeta MI (~3x), miembros de MI W (aplicación + tarjeta, ~2x) y clientes de gaisho nacionales (~2x). Extranjero: los clientes de gaisho gastan aproximadamente 6 veces más que los clientes libres de impuestos; los clientes extranjeros identificados se crearán a partir del FY2027 mediante una comunicación bidireccional. En octubre de 2026, las ventas en el extranjero crecieron con fuerza gracias a la diversidad de orígenes de los visitantes, las aplicaciones y el gaisho. Las barras no tienen valores absolutos; solo se indican los múltiplos.
Cuadro de resumen sobre dos gráficos de barras paralelos (nacional a la izquierda, extranjero a la derecha) con flechas curvas rojas etiquetadas con múltiplos.
Tabla del FY2026 — real H1 / dif. interanual H1 / plan anual: ventas brutas gestionadas 6.549 / +406 / 14.150 cientos de millones de yenes; ventas totales 6.356 / +394 / 13.700; gastos de venta, generales y administrativos 1.267 / +21 / 2.630; beneficio operativo 375 / +61 / 860; beneficio neto 371 / +77 / 655; ROE previsto en el 10,7% (0,6 pt por encima del anuncio de mayo de 2026). KPI de clientes: ventas de clientes identificados 3.292 cientos de millones de yenes (+191) frente a 6.960 para todo el año; ventas de compradores del grupo de más de 3 millones de yenes 936 cientos de millones de yenes (+128) frente a 2.520 para todo el año.
Cuadro de resumen; tabla de KPI dividida en grupos de KPI financieros y de clientes con cuadros rojos alrededor del ROE y del crecimiento de los KPI de clientes.
H1: la afluencia a los grandes almacenes nacionales se mantuvo al 101 % interanual mediante remodelaciones de «calidad de alta sensibilidad». La remodelación de la sección de repostería occidental de Isetan Shinjuku elevó las ventas comparables del 86 % (abril, afectado por las obras) al 98 %, 121 %, 143 %, 142 % y 142 % (mayo-septiembre) a través de tres fases de remodelación. Siguiente paso: la alimentación como eje de atracción, desarrollo de marcas de clase mundial y una cadena de suministro propia para captar márgenes tanto de los grandes almacenes como de las empresas del grupo; una marca SPA de alimentación con el chocolatero francés Bernachon abrirá el 17 de marzo de 2027 en el edificio principal B1 de Isetan Shinjuku.
Dos paneles: a la izquierda, resultados del H1 con un cuadro de afluencia y un gráfico de líneas mensual; a la derecha, planes futuros con un diagrama de barras apiladas que compara la estructura de beneficios general frente a la de la cadena de suministro propia y un cuadro de anuncio de lanzamiento.
Inversión en remodelación para el FY2026 de las tres tiendas emblemáticas de unos 60 cientos de millones de yenes; ventas comparables remodeladas al 114 % interanual. Isetan Shinjuku: marca propia y reedición de repostería occidental (45 marcas para marzo de 2027), seguida de una remodelación de perfumería con más de 60 marcas. Mitsukoshi Nihombashi: boutiques tipo salón VIP (Delvaux en la 3.ª planta, luego Rolex en la 1.ª) y reorganización de alimentación (repostería renovada por primera vez en 19 años; productos frescos y zona de degustación experiencial a continuación). Mitsukoshi Ginza: boutiques de lujo y propuestas a escala global, seguidas de una planta de eventos inmersivos con cultura, propiedad intelectual y eventos gastronómicos.
Banner de encabezado con la cifra de inversión; tabla con fotos de las tiendas y conceptos en filas, remodelaciones del H1 y remodelaciones del H2 en adelante en columnas.
Resultados del H1: 8,67 millones de clientes identificados (109 %); 320.000 miembros de tarjeta oro (103 %, +7.510); 170.000 miembros de tarjeta básica (217 %); 1,28 millones de miembros de la aplicación en el extranjero (aplicación extranjera + WeChat). Siguiente paso: gama completa de tarjetas con el nivel superior MICARD+ THE ONE (emisión a partir de febrero de 2027) y un sistema de puntos de dos niveles desde febrero de 2027 que divide los puntos en puntos de grandes almacenes y puntos de crédito (p. ej., MICARD+ GOLD 10 % total, THE ONE 11 % total).
Panel izquierdo con tablas de KPI; panel derecho con cuatro imágenes de tarjetas y una tabla comparativa de tasas de puntos (actual frente a nueva).
H1: ventas de clientes platinum del GCP (Group Customer Program) de 584 cientos de millones de yenes (106 %); clientes premium diamond 653 cientos de millones de yenes (119 %); gestión de la red de base regional 81 cientos de millones de yenes (132 %); contribución de la federación 1.187 cientos de millones de yenes (104 %). Próximos pasos: comunicación basada en la app (marketing personal ampliado ya iniciado, asistente de IA con información de tiendas desde el H2 del FY2026, solicitudes de compra ya iniciadas); integración de ID de negocios relacionados en el Isetan Mitsukoshi ID: Nikko Travel (previsto para marzo del FY2026), MI Food Style (a partir del FY2027).
Tablas de resultados a la izquierda; tablas de cronograma en amarillo y azul claro a la derecha.
H1: gestión de clientes gaisho nacionales 118.600 millones de yenes (105 %); gaisho en el extranjero 13.100 millones de yenes (162 %). Evento de invitación ONE Group gaisho × Tanseikai celebrado dos veces al año en Isetan Shinjuku; el Tanseikai del 4 de septiembre de 2026 generó 5.400 millones de yenes, superando los 2.800 millones de yenes del primer día de las rebajas de Año Nuevo del 2 de enero de 2008. Próximo paso: un nuevo evento de hospitalidad «TANSEIKAI THE NIGHT» en febrero de 2027 para los principales clientes nacionales y extranjeros, celebrado la noche anterior al Tanseikai, bajo la misión «Conmover corazones a través del poder de las personas».
Tabla de resultados y cuadros de comparación de eventos a la izquierda; tabla de concepto del evento a la derecha.
Embudo de cinco etapas: (1) fase de reactivación: del negocio de «construcción» al negocio de «cliente individual»; (2) Fase I del plan actual (FY2025–27): transformación vía «federación»; (3) Fase II (FY2028–30): evolución de las actividades del proceso e inicio de la preparación de «machika»; (4) fase de culminación (FY2031+): realización del «machika» de Isetan Mitsukoshi; (5) a largo plazo: un negocio global de cliente individual excepcional. Cambio de propuestas 1:1 a 1:20 en grandes almacenes, finanzas, inmobiliaria, negocios relacionados y nuevos, con el objetivo de crear ingresos por retail media.
Embudo invertido a la izquierda con fases numeradas; panel derecho con comparación «hasta ahora/a partir de ahora» y diagrama de Venn de círculos superpuestos centrado en la «federación del grupo».
Aproximadamente el 70 % de los activos inmobiliarios en propiedad (superficie del solar de unos 130.000 m²) se mantendrán para buscar la esencia de los grandes almacenes y aumentar el valor del activo; para el 30 % restante, una reforma estructural desde un punto de vista científico sopesará el aumento de valor (reurbanización, unos 8 proyectos previstos) frente a la venta, para ampliar beneficios o mejorar la eficiencia (p. ej., conversión a hoteles y otros usos, y ajuste del tamaño de las tiendas).
Diagrama de flujo de proceso con cabecera marrón: barra de división 70 %/30 % que alimenta cuadros de mantenimiento, reurbanización y venta, seguidos de cuadros de resultados y paneles explicativos redondeados.
Primer desarrollo hotelero del grupo, integrando cinco edificios de oficinas propiedad de la empresa, para atraer a clientes de alta calidad de todo el mundo. Apertura prevista para 2032; una marca hotelera que entra por primera vez en Japón, con una fachada vinculada a Isetan Shinjuku. El contenido revelado puede cambiar según las condiciones comerciales o económicas; las imágenes exteriores son ilustrativas.
Título con mapa del sitio insertado; banner marrón; mapa de la zona con un círculo alrededor del área de la estación Shinjuku 3-chome; dos representaciones arquitectónicas (lado norte y lado de la entrada este).
Capa 0: creación de capital (inmobiliario) mediante una reforma estructural científica. Capa 1: beneficio por propiedad (explotación hotelera). Capa 2: beneficio por operación machika/federación (pagos, referencias de viajes, interiores). Capa 3: beneficio por referencia mutua de clientes con los grandes almacenes (tours premium antes y después de la apertura). Capa 4: beneficio por retail-media (+α). Objetivo: rendimientos muy por encima del coste del capital propio y muy por encima de las ganancias por venta de terrenos, convirtiendo las estancias en hoteles en una experiencia de compra de primer nivel.
Diagrama de capas apiladas de 0 a 4 con una flecha ascendente de «acumulación de beneficios» y una flecha horizontal de «amplificación de valor»; cuadros de resultados a la derecha.
Construir una «plataforma de TI de cliente individual» que conecte los puntos de contacto nacionales y extranjeros con el contenido y los datos del grupo, utilizando IA × personas. Cuatro plataformas: integración de membresía (quién), contenido (qué), EC/app (dónde), datos (cómo). Pasos de crecimiento: Fase I (FY2025–27) construcción de la plataforma, p. ej., ID unificado de grandes almacenes nacionales/extranjeros y modelos de predicción de IA para gaisho; Fase II (FY2028–30) ID para todo el grupo, acumulación de contenido, personalización, marketing por IA; fase de culminación (FY2031+) puntos de contacto machika, contenido externo y creación de nuevo valor.
Cuadro de resumen; tabla matriz con cuatro filas de plataforma y tres columnas de fase.
Clarificar el perfil de talento deseado y promover el crecimiento mediante formación e intercambio. Tipos de talento: talento de gestión de grupo; talento de cliente individual «trinidad» que combina el poder de captar (comprensión del cliente), crear (creación de valor) y conectar (diseño de experiencia); y especialistas en negocios. Por fases: Fase I: sistematizar el desarrollo de talento de cliente individual y la movilidad entre negocios; Fase II: desarrollar talento que encuentre oportunidades en toda la cadena de valor; fase de culminación: crear nuevos negocios y mercados.
Panel izquierdo con cuadros de talento anidados y una tabla de definición de tres filas; panel derecho con tres columnas de fase en texto vertical separadas por galones grises.
Progreso en las cuatro materialidades, incluyendo la inclusión en el FTSE4Good Index Series. Progreso en el FY2026 → plan para el FY2027: empresas colaboradoras «good partner» 549 (a 30 de septiembre de 2026) → 600; expansión de tiendas con energía 100 % renovable en 2 centros y auditorías presenciales en fábricas de proveedores secundarios → reducción del 24 % en GEI Alcance 1+2 vs. FY2023, ratio de renovables del 30 %, 100 % de notificación del código de conducta para proveedores; ratio de mujeres directivas 32,0 % (1 de abril de 2026) → 34 %; ratio de mujeres consejeras 33,3 % → 30 % o más. Sesión informativa de sostenibilidad programada para el 4 de diciembre de 2026 e informe de sostenibilidad para el 15 de enero de 2027.
Tabla con cuatro filas de materialidad en bandas de colores y columnas para iniciativas principales, progreso del FY2026 y plan del FY2027; línea de eventos roja en la parte inferior.
Con un coste de capital propio estimado del 8-9 %, la compañía busca mejorar el ROIC para alcanzar un ROE del 10 % o superior, y monitoriza el ROIC por negocio tras la asignación de costes de la sede central. Progreso del FY2026 (previsión de cierre de ejercicio en el Q2) vs. plan inicial: ROE 10,7 % vs. 10,1 %; beneficio operativo (OP) consolidado 860 vs. 815 (cientos de millones de yenes), ROIC 8,7 % vs. 8,3 %; negocio de grandes almacenes (incl. MI Tomo-no-kai) OP 703 vs. 663, ROIC 10,7 % vs. 10,1 %; finanzas OP 75 vs. 74, ROIC 3,8 % vs. 3,7 %; inmobiliario OP 52 vs. 48, ROIC 6,6 % vs. 6,2 %; negocios relacionados OP 31 vs. 31, ROIC 8,2 %. Referencia: plan para el FY2027 al inicio del plan — OP 850 cientos de millones de yenes, ROIC 7,8 %.
Cuadro de resumen; a la izquierda, tabla de ROE/OP/ROIC por negocio; a la derecha, diagrama de referencia de vínculos entre negocios con círculos de ROIC.
Objetivo de ROE en torno al 12 % a medio plazo. Fase I (FY2025-27) entradas de caja: generación de caja operativa de unos 260.000 millones de yenes y rotación de activos de unos 700 cientos de millones de yenes; salidas de caja: inversión en crecimiento/mantenimiento de unos 1.200 cientos de millones de yenes y retribución al accionista de unos 1.500 cientos de millones de yenes, más consideraciones adicionales. Previsiones para el FY2026: caja operativa 980 cientos de millones de yenes (+60 vs. previsión de mayo; real del FY2025: 900); rotación de activos 250 cientos de millones de yenes (FY2025: 370); inversión 442 cientos de millones de yenes (FY2025: 380); retribución al accionista unos 560 cientos de millones de yenes — dividendos unos 290 y recompra de acciones 270 (FY2025: 545, con 215 en dividendos y 330 en recompras). Política: payout total del 70 %+ (acumulado), dividendos progresivos, DOE del 5 %+ a partir del FY2027.
Dos mitades para entradas y salidas de caja, cada una con cuadros del plan de la Fase I y cuadros de progreso del FY2026, conectados por una flecha gris.
Refuerzo de la inversión en crecimiento con disciplina. Total Fase I vs. real FY2025 vs. plan FY2026 (en cientos de millones de yenes): contenido (remodelación de grandes almacenes, inversión en machika) 530 / 136 / 173; DX y sistemas 130 / 40 / 51; puesta en valor inmobiliaria 170 / 68 / 74; productividad (capital humano, DX operativa) 30 / 9 / 17; seguridad (reparaciones de edificios LCC, actualización de sistemas existentes) 360 / 127 / 127; total 1.220 / 380 / 442. Las mejoras salariales y la formación se presupuestan en gastos de venta, generales y administrativos (SG&A) y quedan excluidas.
Tabla de inversiones agrupada en inversión de crecimiento y de mantenimiento, con columnas para el total de la Fase I y los ejercicios FY2025/FY2026.
Con la revisión al alza, las previsiones de dividendos a cuenta y de fin de ejercicio para el FY2026 aumentan en 2 ¥ cada una, pasando de 20 ¥ a 22 ¥ (ajustado por split), lo que eleva la previsión anual de 40 ¥ a 44 ¥ y el DOE al 5,0 % (previsión anterior 4,5 %). Dividendos por acción: FY2021 5 ¥, FY2022 7 ¥, FY2023 17 ¥, FY2024 27 ¥, FY2025 35 ¥; DOE 0,8 %, 1,0 %, 2,3 %, 3,3 %, 4,0 %. Recompra de acciones: FY2023 150, FY2024 250, FY2025 330, FY2026 270 cientos de millones de yenes (en curso; quedan unos 80 cientos de millones desde noviembre de 2024). Payout ratio total: 31 %, 17 %, 50 %, 85 %, 76 %, 88 % (previsión FY2026). Política: dividendos progresivos y DOE 5 %+, payout total 70 %+ durante la Fase I. Las barras del FY2027-30 no muestran valores.
Cuadro de resumen; gráfico combinado de barras de dividendos y línea de DOE con una proyección punteada, más una tabla de recompras y payout ratio total debajo.
Presenta cuatro preguntas de inversores y sus respectivas respuestas: (1) los clientes nacionales son fuertes, ¿hay preocupación por la sostenibilidad? → esfuerzos para captar y expandir el consumo de calidad de alta sensibilidad; (2) ¿progreso y resultados esperados del CRM para clientes extranjeros? → iniciativas para clientes internacionales; (3) ¿mejora de la rentabilidad de las tiendas regionales y su nuevo rol? → federación del grupo sin silos para clientes regionales; (4) ¿están en marcha los preparativos de las empresas del grupo para la fase de resultados? → evolución funcional de las filiales.
Cuadro de título sobre fondo claro; tabla enmarcada con cuatro filas de pregunta/respuesta resaltadas en amarillo.
Se dirige al mercado global de consumo de «calidad y alta sensibilidad» (exigente) y aspira a elevar el LTV mediante relaciones individuales más profundas. Entorno externo: la población nacional y el mercado minorista se contraen, pero la población mundial crece y el mercado nacional de consumo exigente se expande con la polarización. Enfoque: creación de mercado (foco en cómo compra la gente), creación de contenido (remodelaciones únicas), creación de clientes (de masas a individuales) y un flujo por etapas desde la atracción de clientes de todo el mundo hasta la identificación, comunicación bidireccional, contacto personal y crecimiento del LTV a largo plazo.
Cuadro de resumen; panel izquierdo sobre entorno macro y oportunidades; panel derecho con tres temas de creación y un flujo descendente por etapas.
Creación de una base de clientes en el extranjero similar a la nacional mediante gaisho, aplicaciones internacionales y GCP, ofreciendo un servicio personalizado a través de comunicación bidireccional. El customer journey abarca desde antes del viaje hasta las visitas recurrentes: captación (comunicación de marca para clientes extranjeros desde marzo de 2027), identificación en la compra (desde abril de 2027), ampliación del uso mediante comunicación bidireccional (desde abril de 2027) y fidelización de clientes de por vida a través de GCP para clientes extranjeros (desde abril de 2027).
Cuadro de resumen; dos encabezados de marco de trabajo; fila de customer journey de cuatro etapas con etiquetas en forma de flecha e iniciativas con fechas.
La «ciencia de los grandes almacenes» redujo el umbral de rentabilidad de las tiendas regionales del 98,5 % (FY2022) al 85,9 % (plan FY2026), una mejora de 12,6 puntos; el beneficio operativo regional aumentó de 1.000 millones de yenes (FY2022) a 10.200 millones de yenes (plan FY2026). La gestión de la red base creció un 132 % interanual, representando aproximadamente el 5 % de las ventas de los grandes almacenes regionales; las ventas reales regionales subieron un 103 % en el H1 FY2026 frente al H1 FY2025 (ventas totales 101 %). Las barras de beneficios y los ratios de umbral de rentabilidad de los años intermedios (FY2023–25) no tienen etiquetas y no son legibles como cifras.
Cuadro de resumen; a la izquierda, gráfico combinado de barras de beneficio operativo y línea de ratio de umbral de rentabilidad; a la derecha, gráfico de barras apiladas comparando las ventas reales del H1 2025 frente al H1 2026.
Progreso en tres iniciativas de federación. Ruptura de silos: Business Support (eficiencia logística para proveedores), System Solutions (plataforma de servicios de TI), Studio Alta (publicidad interna del grupo). De lo masivo a lo individual: MI Card (gama completa de tarjetas, incluyendo MICARD+ THE ONE), Nikko Travel (viajes de alta gama para clientes gaisho), Property Design (proyectos de renovación para clientes gaisho). De lo vertical a lo horizontal: MI Food Style (marcas de alimentación SPA y vínculos en la cadena de suministro), Property Design (propuestas de espacios habitables del grupo), Gift Solutions (regalos de alta calidad con grandes almacenes).
Cuadro de resumen; tres columnas con encabezado marrón, cada una con tres fichas de filiales y su función en una línea.
Las declaraciones prospectivas se basan en la información disponible en el momento de la divulgación e implican riesgos e incertidumbres; los resultados reales pueden diferir debido a cambios en las operaciones comerciales o en las condiciones económicas.
Barra de encabezado con logotipo; cuadro de texto único con borde centrado en la página.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
El original es una presentación de resultados en japonés (決算説明会資料) de Isetan Mitsukoshi Holdings, con fecha del 13 de noviembre de 2026 y publicada en TDnet, el sistema de divulgación puntual de la Bolsa de Tokio. Las descripciones de las páginas aquí son traducciones al inglés, manteniendo el yen en la unidad de la empresa de cientos de millones de yenes (億円).
Cubre el primer semestre del FY2026 (abril-septiembre de 2026), es decir, el segundo trimestre (intermedio) del año fiscal que finaliza en marzo de 2027, además del plan anual revisado y el progreso de la Fase I (FY2025-27) del plan de gestión a medio plazo.
Las ventas totales fueron de 6.356 cientos de millones de yenes (106,6 % interanual), el beneficio operativo de 375 cientos de millones de yenes (119,4 %) y el beneficio neto de 371 cientos de millones de yenes (126,4 %); todos ellos máximos históricos para un primer semestre y un segundo trimestre según la presentación.
La previsión de beneficio operativo se elevó a 860 cientos de millones de yenes (+20 frente al plan del Q1), alcanzando el objetivo a medio plazo del FY2027 de 850 cientos de millones de yenes con un año de antelación, y el beneficio neto se elevó a 655 cientos de millones de yenes. Las ventas totales de los grandes almacenes nacionales se planifican en 12.150 cientos de millones de yenes, con un aumento del 116,4 % en las ventas a clientes extranjeros.
No. Es un minorista de grandes almacenes que opera tiendas como Isetan Shinjuku, Mitsukoshi Nihombashi y Mitsukoshi Ginza, además de grandes almacenes regionales, con negocios de crédito/finanzas, inmobiliaria y otros sectores relacionados. Las aplicaciones y el comercio electrónico aparecen en la presentación como puntos de contacto con el cliente para su estrategia CRM centrada en las tiendas físicas.
Las previsiones de dividendos intermedios y de final de año se elevaron de 20 ¥ a 22 ¥ por acción (ajustado por división), para un total anual de 44 ¥ y un DOE del 5,0 %. Se están realizando recompras de acciones por valor de 270 cientos de millones de yenes, y se prevé un ratio de retribución total del 88 % para el FY2026.
Páginas 5-9 (resultados consolidados, por tienda, gastos de venta, generales y administrativos y por segmentos), páginas 12-17 (plan revisado), página 23 (KPI financieros y de clientes) y páginas 36-39 (ROE/ROIC, asignación de capital, plan de inversión y retribución al accionista).

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.