
Forma parte de Ejemplos de presentaciones para inversores
Presentación de resultados de ICL del Q3 2026: el conjunto de 26 diapositivas de los resultados financieros del tercer trimestre de 2026 de ICL Group Ltd. (empresa de minerales especializados con sede en Israel que abarca potasa, bromo, soluciones de fosfato y soluciones de cultivo), presentado el 11 de noviembre de 2026 por el presidente y CEO Elad Aharonson y el CFO Asaf Alperovitz. Se presentó ante la SEC como anexo al Form 6-K el 10-11-2026. Los importes se expresan en $ US (dólares estadounidenses) a menos que se indique lo contrario; la presentación está en inglés. Cubre las ventas del 3Q'26 de 1.900 M$ US, el EBITDA ajustado de 402 M$ US, los resultados por segmento, los indicadores clave del mercado, las previsiones para el FY'26, una actualización estratégica (nueva estructura organizativa en 2027, programa de eficiencia ELEVATE) y un apéndice con tablas de conciliación.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados de ICL del Q3 2026: el conjunto de 26 diapositivas de los resultados financieros del tercer trimestre de 2026 de ICL Group Ltd. (empresa de minerales especializados con sede en Israel que abarca potasa, bromo, soluciones de fosfato y soluciones de cultivo), presentado el 11 de noviembre de 2026 por el presidente y CEO Elad Aharonson y el CFO Asaf Alperovitz. Se presentó ante la SEC como anexo al Form 6-K el 10-11-2026. Los importes se expresan en $ US (dólares estadounidenses) a menos que se indique lo contrario; la presentación está en inglés. Cubre las ventas del 3Q'26 de 1.900 M$ US, el EBITDA ajustado de 402 M$ US, los resultados por segmento, los indicadores clave del mercado, las previsiones para el FY'26, una actualización estratégica (nueva estructura organizativa en 2027, programa de eficiencia ELEVATE) y un apéndice con tablas de conciliación.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
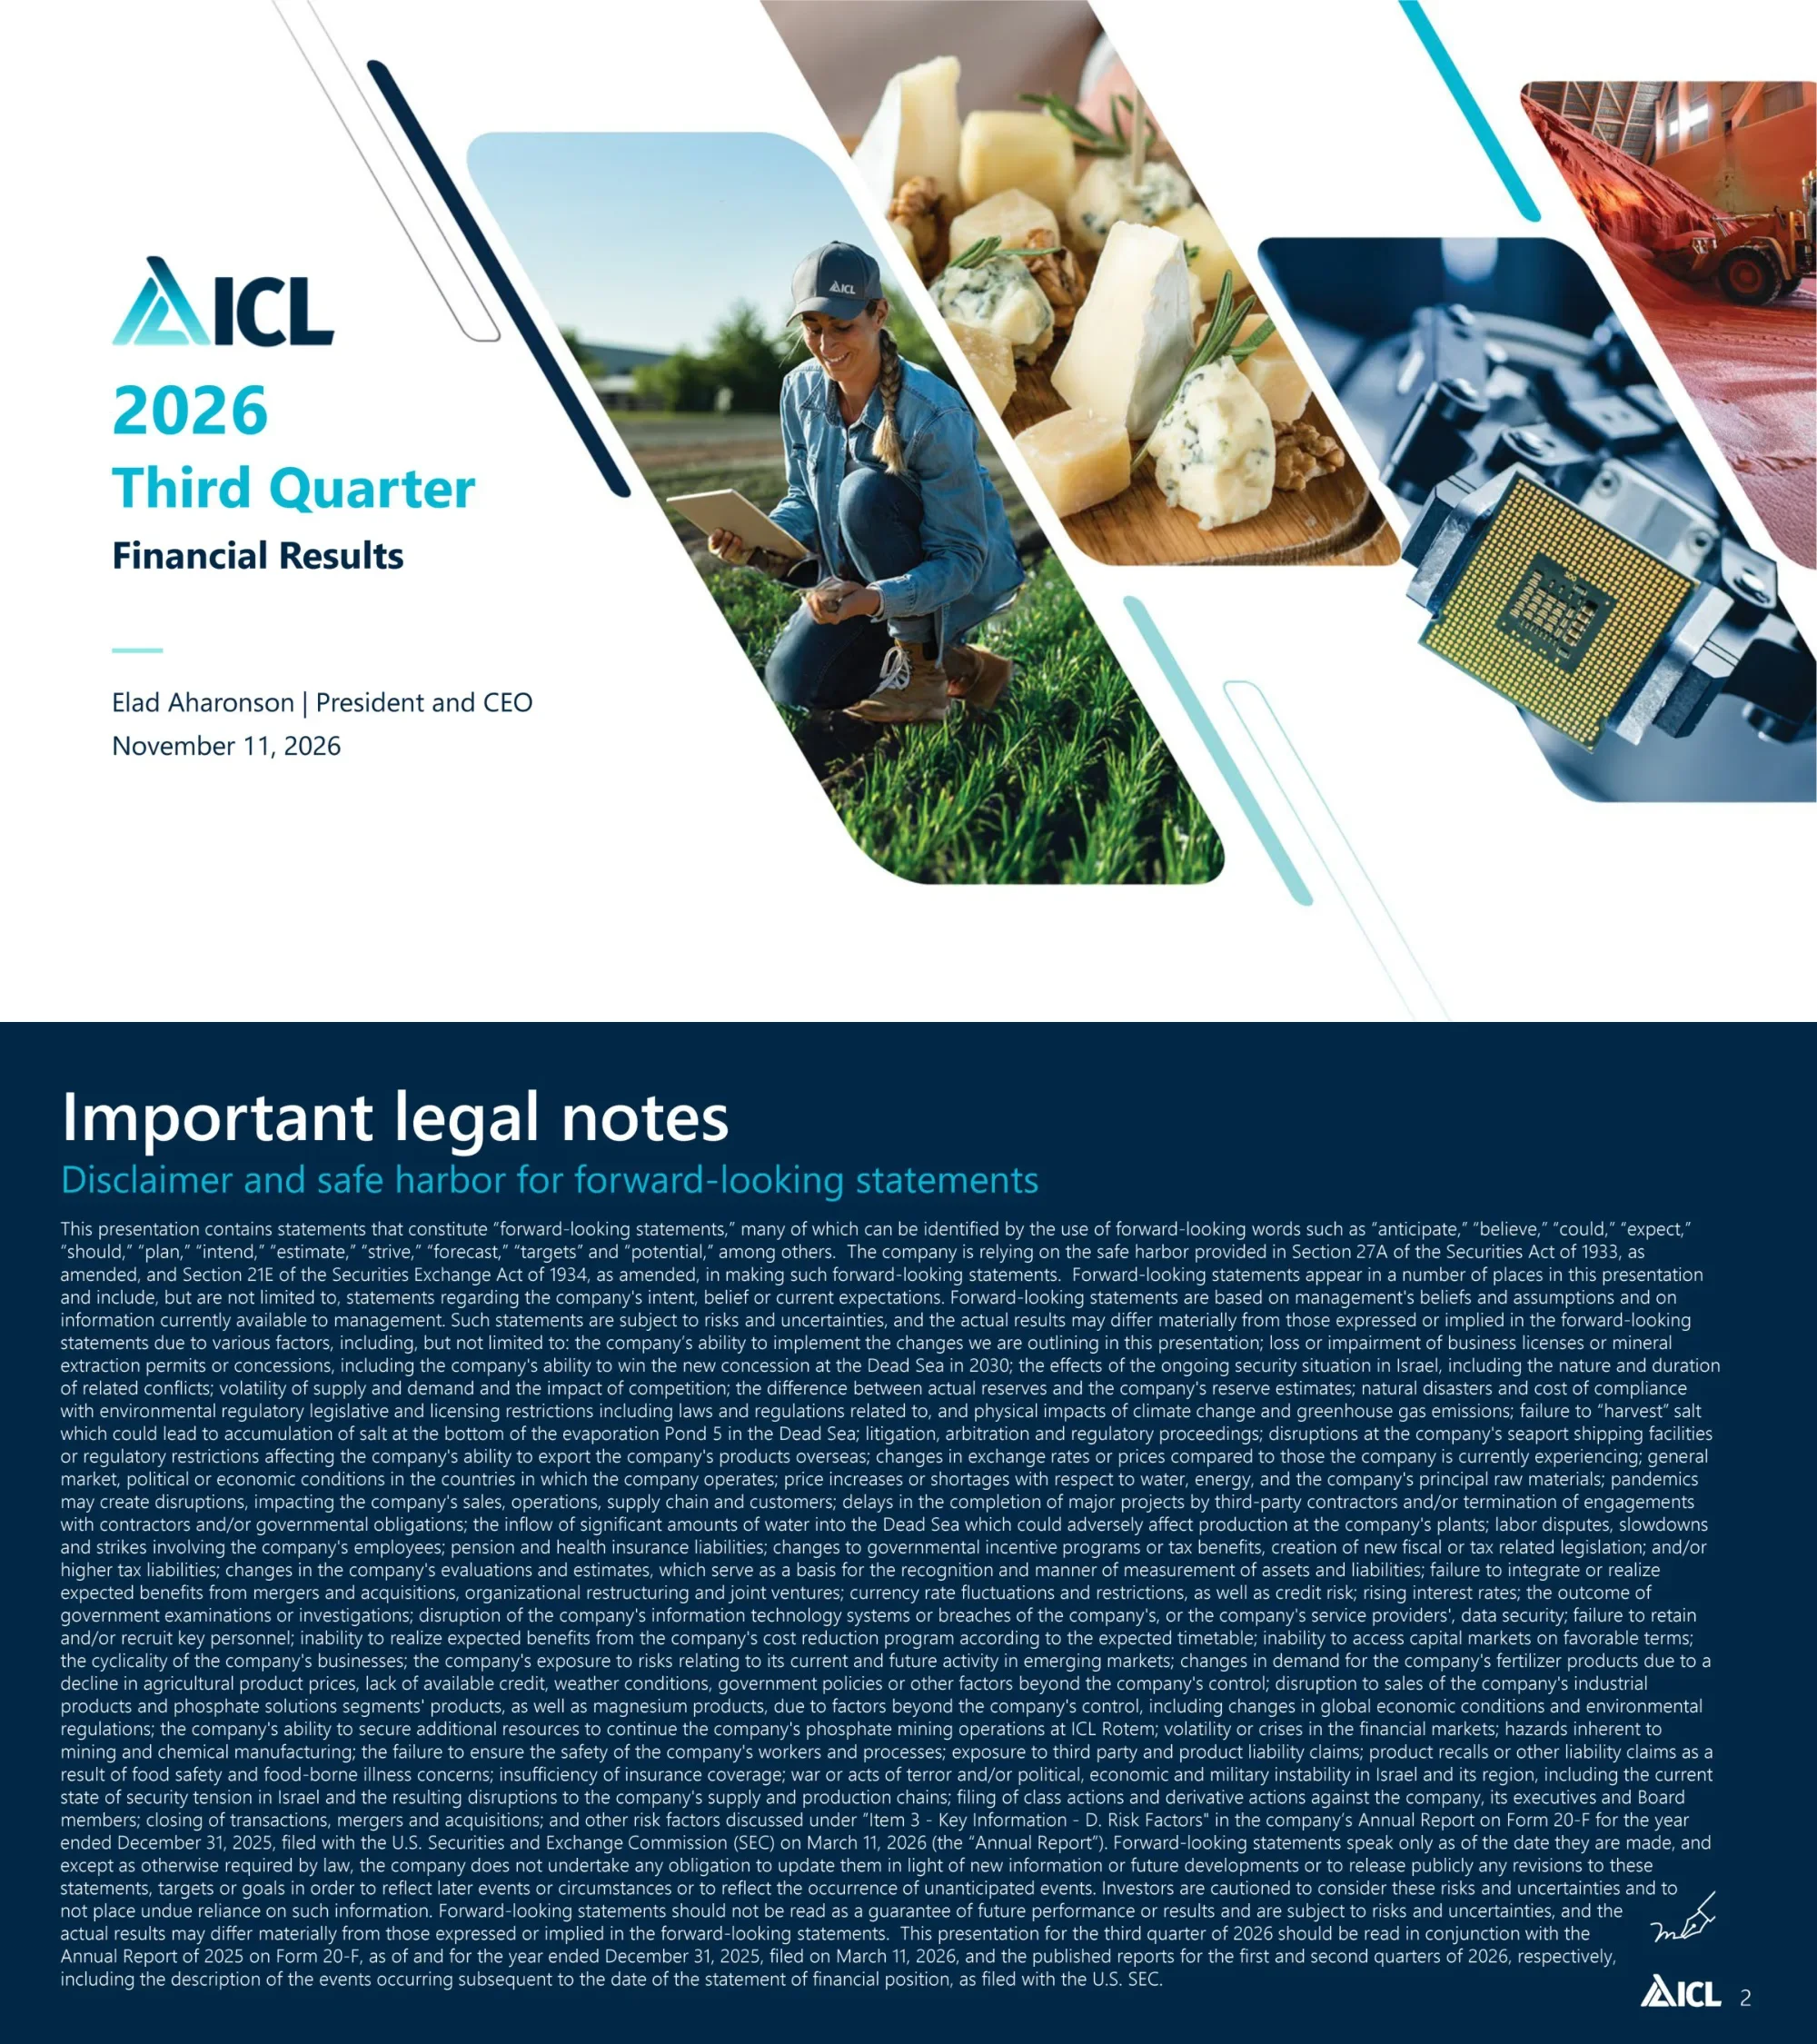
Diapositiva de portada titulada Resultados financieros del tercer trimestre de 2026 con el logotipo de ICL, el presentador Elad Aharonson (presidente y CEO) y la fecha 11 de noviembre de 2026.
La columna izquierda contiene el logo, un título grande en color verde azulado y el bloque del presentador; el lado derecho es un collage de cinco fotos recortadas en paralelogramo (agricultor con tableta, tabla de quesos, microchip, pila de potasa) separadas por franjas diagonales en azul marino y verde azulado.
Exención de responsabilidad sobre declaraciones prospectivas basada en el puerto seguro de la Sección 27A / Sección 21E, enumerando factores de riesgo como la concesión del Mar Muerto en 2030, la situación de seguridad en Israel, los precios de las materias primas y las divisas. Indica que la presentación debe leerse junto con el Informe Anual en el Formulario 20-F para 2025 presentado el 11 de marzo de 2026.
Diapositiva en azul marino oscuro con título en blanco, subtítulo en verde azulado y un único bloque denso de texto de cuerpo pequeño en blanco que llena la página; logo y número de página en la parte inferior derecha.
Seis tarjetas de KPI: ventas totales de US$ 1.900 M, beneficio neto ajustado de US$ 126 M, EBITDA ajustado de US$ 402 M, EPS diluido ajustado de 0,10 US$, flujo de caja operativo de US$ 256 M y flujo de caja libre de US$ 66 M. Aspectos destacados frente al 3T'25: ventas un 3 % superiores, margen bruto del 32,9 % (el más alto desde el 4T'24), beneficio neto ajustado un 2 % superior, EBITDA ajustado un 1 % superior, gestión de precios récord en materias primas y aumentos de precios específicos.
Cuadrícula de 3x2 a la izquierda con tarjetas de KPI redondeadas, iconos de línea y grandes números en verde azulado; panel blanco a la derecha con una lista de puntos destacados; foto de un campo verde desvaneciéndose en el fondo; nota al pie sobre medidas no GAAP.
Resúmenes de una línea por segmento: Industrial Products tuvo un trimestre sólido gracias a los mayores precios del bromo y la mejora de la demanda; Potash vio precios más altos compensados parcialmente por vientos en contra de divisas y mayores costes energéticos y logísticos; Phosphate Solutions mostró resiliencia con ofertas de especialidades frente a los mayores precios del azufre; Growing Solutions ejerció disciplina en precios, mix y factores controlables.
Cuadrícula de 2x2 de tarjetas redondeadas, cada una con una foto a la izquierda con borde inclinado y un encabezado en verde azulado más una descripción corta a la derecha; foto aérea de un bosque como fondo.
Diapositiva divisoria para la sección financiera, nombrando a Asaf Alperovitz, CFO, como presentador.
Diseño centrado sobre azul marino sólido: marca del logo en la parte superior, título grande en blanco, subtítulo en verde azulado, nombre y cargo del presentador en la parte inferior.
Las ventas del segmento aumentaron de US$ 295 M en el 3T'25 a US$ 347 M en el 3T'26; el EBITDA subió de US$ 67 M (margen del 23 %) a US$ 100 M (margen del 29 %). Factores impulsores: mayores precios del bromo, retardantes de llama de bromo y fósforo, fluidos de salmuera clara y minerales especiales con precios mejorados.
Gráficos de dos barras apiladas de Ventas y EBITDA a la izquierda (verde azulado para el año anterior, azul marino para el año actual con etiquetas de margen); tarjeta blanca a la derecha con puntos sobre desarrollos clave; foto de microchip arriba a la derecha; nota no GAAP en la parte inferior.
Ventas del segmento de US$ 469 M frente a US$ 453 M; EBITDA de US$ 157 M (margen del 33 %) frente a US$ 169 M (37 %). El precio medio CIF de la potasa por tonelada fue de 370 US$ frente a 353 US$ en el 3T'25; producción de 1,1 Mmt en línea; los resultados se vieron afectados por un shéquel más fuerte y mayores costes energéticos y logísticos.
Misma plantilla de segmento: pares de barras apiladas de Ventas y EBITDA a la izquierda, tarjeta de desarrollos clave a la derecha, foto de pila de potasa y cargadora arriba a la derecha.
Ventas del segmento de US$ 589 M frente a US$ 605 M; EBITDA de US$ 118 M (margen del 20 %) frente a US$ 134 M (22 %). Las acciones de precios compensaron los costes récord del azufre; Alimentación e Industria crecieron, Fertilizantes disminuyó por la menor demanda; los precios de compra de azufre mejorarán en el 4T'26. La nota al pie divide Phosphate Specialties (US$ 396 M en ventas, US$ 58 M de EBITDA) y Commodities (US$ 193 M en ventas, US$ 60 M de EBITDA).
Misma plantilla de segmento con una tarjeta de desarrollos clave más larga de siete puntos y una nota al pie de dos líneas; foto de queso arriba a la derecha.
Ventas del segmento de US$ 538 M frente a US$ 561 M; EBITDA de US$ 44 M (margen del 8 %) frente a US$ 50 M (9 %). La mejora de los precios compensó parcialmente los mayores costes de insumos y la menor demanda; Brasil débil, Norteamérica estable, Asia al alza, Europa afectada por la asequibilidad para los agricultores, Césped y Ornamentales al alza por precios más altos.
Misma plantilla de segmento: dos gráficos de barras apiladas a la izquierda, lista de puntos regionales a la derecha, foto de agricultor con tableta arriba a la derecha.
Cuatro gráficos de líneas desde el 3T'22 hasta octubre de 2026: Índice de precios de cereales (maíz, arroz, trigo, soja, GPI en centavos de US$ por bushel), índice de sentimiento de los agricultores, precios de materias primas (azufre, urea, potasa, TSP en US$) y promedio de flete por tiempo Supramax (US$/día). El azufre muestra un fuerte aumento en 2026; los puntos de datos exactos no son legibles. Fuentes citadas: CME, Purdue/CME Ag Economy Barometer, CRU y Hudson Shipping.
Cuadrícula de 2x2 de tarjetas de gráficos blancas sobre un fondo aéreo de bosque; gráficos de líneas con etiquetas de trimestre rotadas en el eje x; notas de fuente en la parte inferior en cursiva pequeña.
Tres gráficos de líneas: tendencia del precio del bromo en China (US$, estimaciones internas), ventas minoristas y de servicios de alimentación en EE. UU. (US$ M, Census Bureau vía FRED) e índice USD frente a NIS. La tendencia del bromo es más baja entre 2023 y 2024 y luego sube en 2025 y 2026, y el índice USD frente a NIS cae, lo que significa un shéquel más fuerte; los valores exactos no son legibles.
Tres tarjetas de gráficos blancas dispuestas una al lado de la otra en la franja central de la diapositiva; foto aérea de un bosque con desvanecimiento a la derecha; notas de fuentes con enlaces subrayados en la parte inferior.
Las ventas aumentaron de 1.853 M$ a 1.910 M$. Por segmento: Industrial Products +52 M$, Potash +16 M$, Phosphate Solutions -16 M$, Growing Solutions -23 M$, Otros +28 M$; el desglose del 3T'26 es IP 347 M$, Potash 469 M$, PS 589 M$, GS 538 M$, Otros -33 M$. Por factor: volumen -134 M$, precio +171 M$, tipo de cambio +20 M$.
Dos tarjetas blancas con gráficos de cascada (waterfall) en paralelo: puente de segmentos con una barra de composición apilada y un puente de factores; verde para incrementos y rojo para disminuciones; foto de playa turquesa como fondo.
El EBITDA ajustado subió de 398 M$ a 402 M$. Por segmento: IP +33 M$, Potash -12 M$, PS -16 M$, GS -6 M$, Otros +5 M$. Por factor: volumen -22 M$, precio +171 M$, tipo de cambio -43 M$, materias primas -103 M$, energía -10 M$, transporte -21 M$, operativo y otros +32 M$.
Dos tarjetas blancas con gráficos de cascada que reflejan la diapositiva anterior; el gráfico de la derecha tiene ocho barras de movimiento; fondo de foto de playa.
Cuatro tarjetas: recursos de efectivo de 2.200 M$ disponibles; flujo de caja operativo de 256 M$ y flujo de caja libre de 66 M$; deuda neta sobre EBITDA ajustado de 1,5x; retribución al accionista con un dividendo de 63 M$ en el 3T'26 y una rentabilidad anual del 4,1%. Todas las métricas son al 30.09.26.
Fila de cuatro tarjetas blancas redondeadas en el tercio superior; foto aérea desvanecida de un tractor y remolque de cosecha ocupa la mitad inferior; nota al pie de tres líneas definiendo las métricas.
Se reiteran las previsiones para el FY'26: EBITDA ajustado de 1.500 M$ a 1.700 M$, volúmenes de ventas de potasa de 4,5 Mmt a 4,7 Mmt y una tasa impositiva ajustada anual de aproximadamente el 30%. Un banner indica que la empresa continuó gestionando los factores controlables con resiliencia.
Tres tarjetas de previsiones altas con iconos de escudo en la parte superior, una tarjeta de banner de ancho completo debajo y una foto de dos trabajadores con cascos a la derecha; nota al pie que explica por qué el EBITDA es la métrica de referencia.
Diapositiva de separación que abre la sección estratégica con Elad Aharonson, presidente y CEO.
Diseño centrado sobre fondo azul marino sólido: logotipo, título en blanco, subtítulo en verde azulado, nombre y cargo del ponente.
Muestra la estructura de 2027 en cuatro unidades agrupadas bajo Alimentación, Industria y Agricultura: Nutrition Solutions (añade suplementos y farmacia; salen fosfatos industriales y commodities de fosfato), Industrial Products (IP actual más fosfatos industriales; salen suplementos y farmacia), Growing Solutions (se mantiene en nutrición de cultivos especializados) y Essential Minerals (potasa más fosfato; añade commodities de fosfato).
Cuatro columnas verticales con encabezados de fotos, cada una con subtarjetas blancas y cuadros de Adiciones y Salidas con bordes de colores; etiquetas de grupo con llaves para Alimentación, Industria y Agricultura en la parte inferior.
Ejemplos de crecimiento orgánico e inorgánico: la integración de Bartek avanza según lo previsto con venta cruzada de nuevos productos de panadería y confitería (Bear-y Delicious Gummies, Lemon Custard Cake Shooter, Lemon-y Custard); Industrial Products aprovecha la tecnología para el crecimiento de infraestructura de IA; Growing Solutions avanza en bioestimulantes y nuevos productos.
Tres columnas con encabezados de fotos (Nutrition Solutions, Industrial Products, Growing Solutions), una tarjeta de texto blanca bajo cada una, miniaturas de imágenes de productos y etiquetas con llaves para Alimentación, Industria y Agricultura.
Implementación según lo previsto. Fuentes de ahorro: aumento de la productividad del 50% al 60%, reducción del gasto externo del 30% al 40%, optimización de SG&A del 10% al 20%. El beneficio estimado para el EBITDA ajustado es de más de 150 M$ en el plan del FY'27 más de US$ 200 M en el plan del FY'28, sumando más de 350 M$ frente a la tasa de ejecución actual.
Tarjeta izquierda con tres filas en tonos verde azulado (palanca, descripción, rango porcentual grande); tarjeta derecha con dos barras azul marino, símbolos de suma e igual, y una insignia de llamada dorada con el total.
Cinco conclusiones: liderar con resiliencia (crecimiento en ventas y EBITDA con menores costes operativos), buscar un crecimiento rentable con una nueva estructura organizativa en 2027, maximizar el núcleo mediante una cartera diversificada, lograr la optimización con ELEVATE esperando cumplir el objetivo de ahorro para 2027 de más de 150 M$, y entrar en 2027 desde una posición de fortaleza con fundamentos industriales constructivos.
Cinco tarjetas horizontales blancas apiladas, cada una con un icono de línea a la izquierda, un titular con palabras clave en negrita y un subpunto; la última tarjeta está resaltada en verde; fondo de campo verde.
Diapositiva de cierre con un correo electrónico de contacto de relaciones con inversores y un enlace a la herramienta de datos interactiva de ICL en el sitio para inversores.
Fondo azul marino con logotipo, un "Gracias" grande en blanco y texto de contacto ampliamente espaciado con enlaces subrayados en la parte inferior.
Diapositiva de separación que introduce el apéndice con cálculos de EBITDA por segmento, análisis de segmentos, tablas de conciliación y definiciones de medidas no-GAAP.
Diseño centrado sobre fondo azul marino sólido: logotipo, título "Apéndice" en blanco y subtítulo en verde azulado.
Cuatro tablas (3T'26 frente a 3T'25, en millones de US$) desde ventas por segmento hasta EBITDA por segmento. Industrial Products: ventas 347 vs. 295, EBITDA 100 vs. 67. Potash: 469 vs. 453, EBITDA 157 vs. 169. Phosphate Solutions: 589 vs. 605, EBITDA 118 vs. 134. Growing Solutions: 538 vs. 561, EBITDA 44 vs. 50; incluye también beneficio operativo, D&A y márgenes.
Cuadrícula de 2x2 con tarjetas de tablas grises redondeadas, filas de encabezado en azul marino y una columna resaltada para el 3T'26; foto de salar en la parte superior derecha; nota al pie sobre la división de Phosphate.
Dos tablas que explican la variación de ventas y EBITDA de cada segmento del 3T'25 al 3T'26 por cantidad, precio, tipos de cambio, materias primas, energía, transporte y gastos operativos y de otro tipo. Por ejemplo, EBITDA de Phosphate Solutions: precio +90 M US$, materias primas -77 M US$, cantidad -35 M US$, finalizando en 118 M US$.
Dos tarjetas grises una al lado de la otra: tabla de ventas por segmento (izquierda) y tabla de EBITDA por segmento (derecha) con cuatro columnas de segmentos; foto aérea de balsa de evaporación en la parte superior derecha.
Conciliaciones (en millones de US$): beneficio neto de 129 M US$ a EBITDA ajustado de 402 M US$ (frente a 398 M US$); beneficio neto ajustado atribuible de 126 M US$ (frente a 124 M US$) con un BPA diluido ajustado de 0,10 US$ sobre 1.291 millones de acciones diluidas; flujo de caja operativo de 256 M US$ menos 190 M US$ de capex, resultando en un flujo de caja libre de 66 M US$ (frente a 129 M US$); deuda neta de 2.427 M US$ sobre un EBITDA ajustado de 1.594 M US$ da un ratio de 1,5.
Cuatro tarjetas de tablas grises en una cuadrícula de 2x2 con columnas resaltadas para el 3T'26; franja fotográfica de carretera y bosque en el borde derecho; nota al pie de tres líneas.
Página de solo texto que explica que las previsiones se proporcionan sobre una base no-GAAP (EBITDA ajustado consolidado y volúmenes de ventas de Potash) y define el beneficio operativo ajustado, el beneficio neto ajustado, el BPA ajustado diluido, el flujo de caja libre y el EBITDA ajustado, advirtiendo contra su uso como sustitutos de las medidas IFRS.
Diapositiva azul marino con título en verde azulado y cuatro párrafos densos de texto blanco pequeño con etiquetas introductorias en verde azulado; sin gráficos ni imágenes.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Es una presentación en inglés de 26 páginas que cubre los resultados del tercer trimestre de 2026 de ICL Group: resumen de KPI (ventas de US$ 1.900 M, EBITDA ajustado de US$ 402 M, BPA diluido ajustado de US$ 0,10), cuatro páginas por segmento, indicadores de mercado, puentes de ventas y EBITDA, aspectos financieros destacados, reiteración de las previsiones para el FY'26, una actualización estratégica del CEO y un apéndice con tablas de conciliación.
Cubre el tercer trimestre de 2026 (3Q'26, el trimestre finalizado el 30 de septiembre de 2026) en comparación con el 3Q'25, además de las perspectivas para el FY'26. Las cifras se expresan en US$ (dólares estadounidenses), normalmente en millones, a menos que se indique una B para miles de millones (miles de millones).
La presentación original se presentó ante la SEC como anexo al Form 6-K el 10-11-2026 por ICL Group Ltd., un emisor privado extranjero israelí. La portada tiene fecha del 11 de noviembre de 2026 y muestra a Elad Aharonson, presidente y CEO; la sección del CFO es presentada por Asaf Alperovitz.
Las ventas totales fueron de US$ 1.900 M (1.910 M$ US, un 3 % más que en el 3Q'25), el EBITDA ajustado de 402 M$ US (un 1 % más), el beneficio neto ajustado de 126 M$ US, el flujo de caja operativo de 256 M$ US y el flujo de caja libre de 66 M$ US. El margen bruto fue del 32,9 % y la deuda neta sobre el EBITDA ajustado fue de 1,5x.
La presentación reitera un EBITDA ajustado de entre US$ 1.500 M y 1.700 M$ US, volúmenes de ventas de potasa de entre 4,5 Mmt y 4,7 Mmt y una tasa impositiva ajustada anual de aproximadamente el 30 %.
Describe la transición a una nueva estructura organizativa en 2027 (Nutrition Solutions, Industrial Products, Growing Solutions, Essential Minerals), ejemplos de crecimiento como la integración de Bartek y el programa de eficiencia ELEVATE, que aspira a un beneficio estimado en el EBITDA ajustado de más de 350 M$ US frente a la tasa de ejecución actual (más de 150 M$ US en el plan del FY'27 y más de 200 M$ US en el del FY'28).
Puedes descargar las diapositivas desde esta página de la galería en los formatos disponibles. La publicación original es un PDF cuyas páginas son imágenes, por lo que es posible que el texto de la versión convertida deba volver a escribirse o crearse de nuevo en un PPTX editable.
Los patrones reutilizables son la cuadrícula de tarjetas de KPI (página 3), la página de segmento repetida con minigráficos de barras de ventas y EBITDA junto a una tarjeta de hitos clave (páginas 6 a 9), los gráficos de cascada emparejados (páginas 12 y 13) y las diapositivas de separación oscuras. Sustituye los números y las fotos por los tuyos y mantén la paleta azul marino y verde azulado para lograr un aspecto similar.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.