
Forma parte de Ejemplos de presentaciones para inversores
Presentación de resultados de Honeywell del 2T 2026
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados de Honeywell del 2T 2026
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
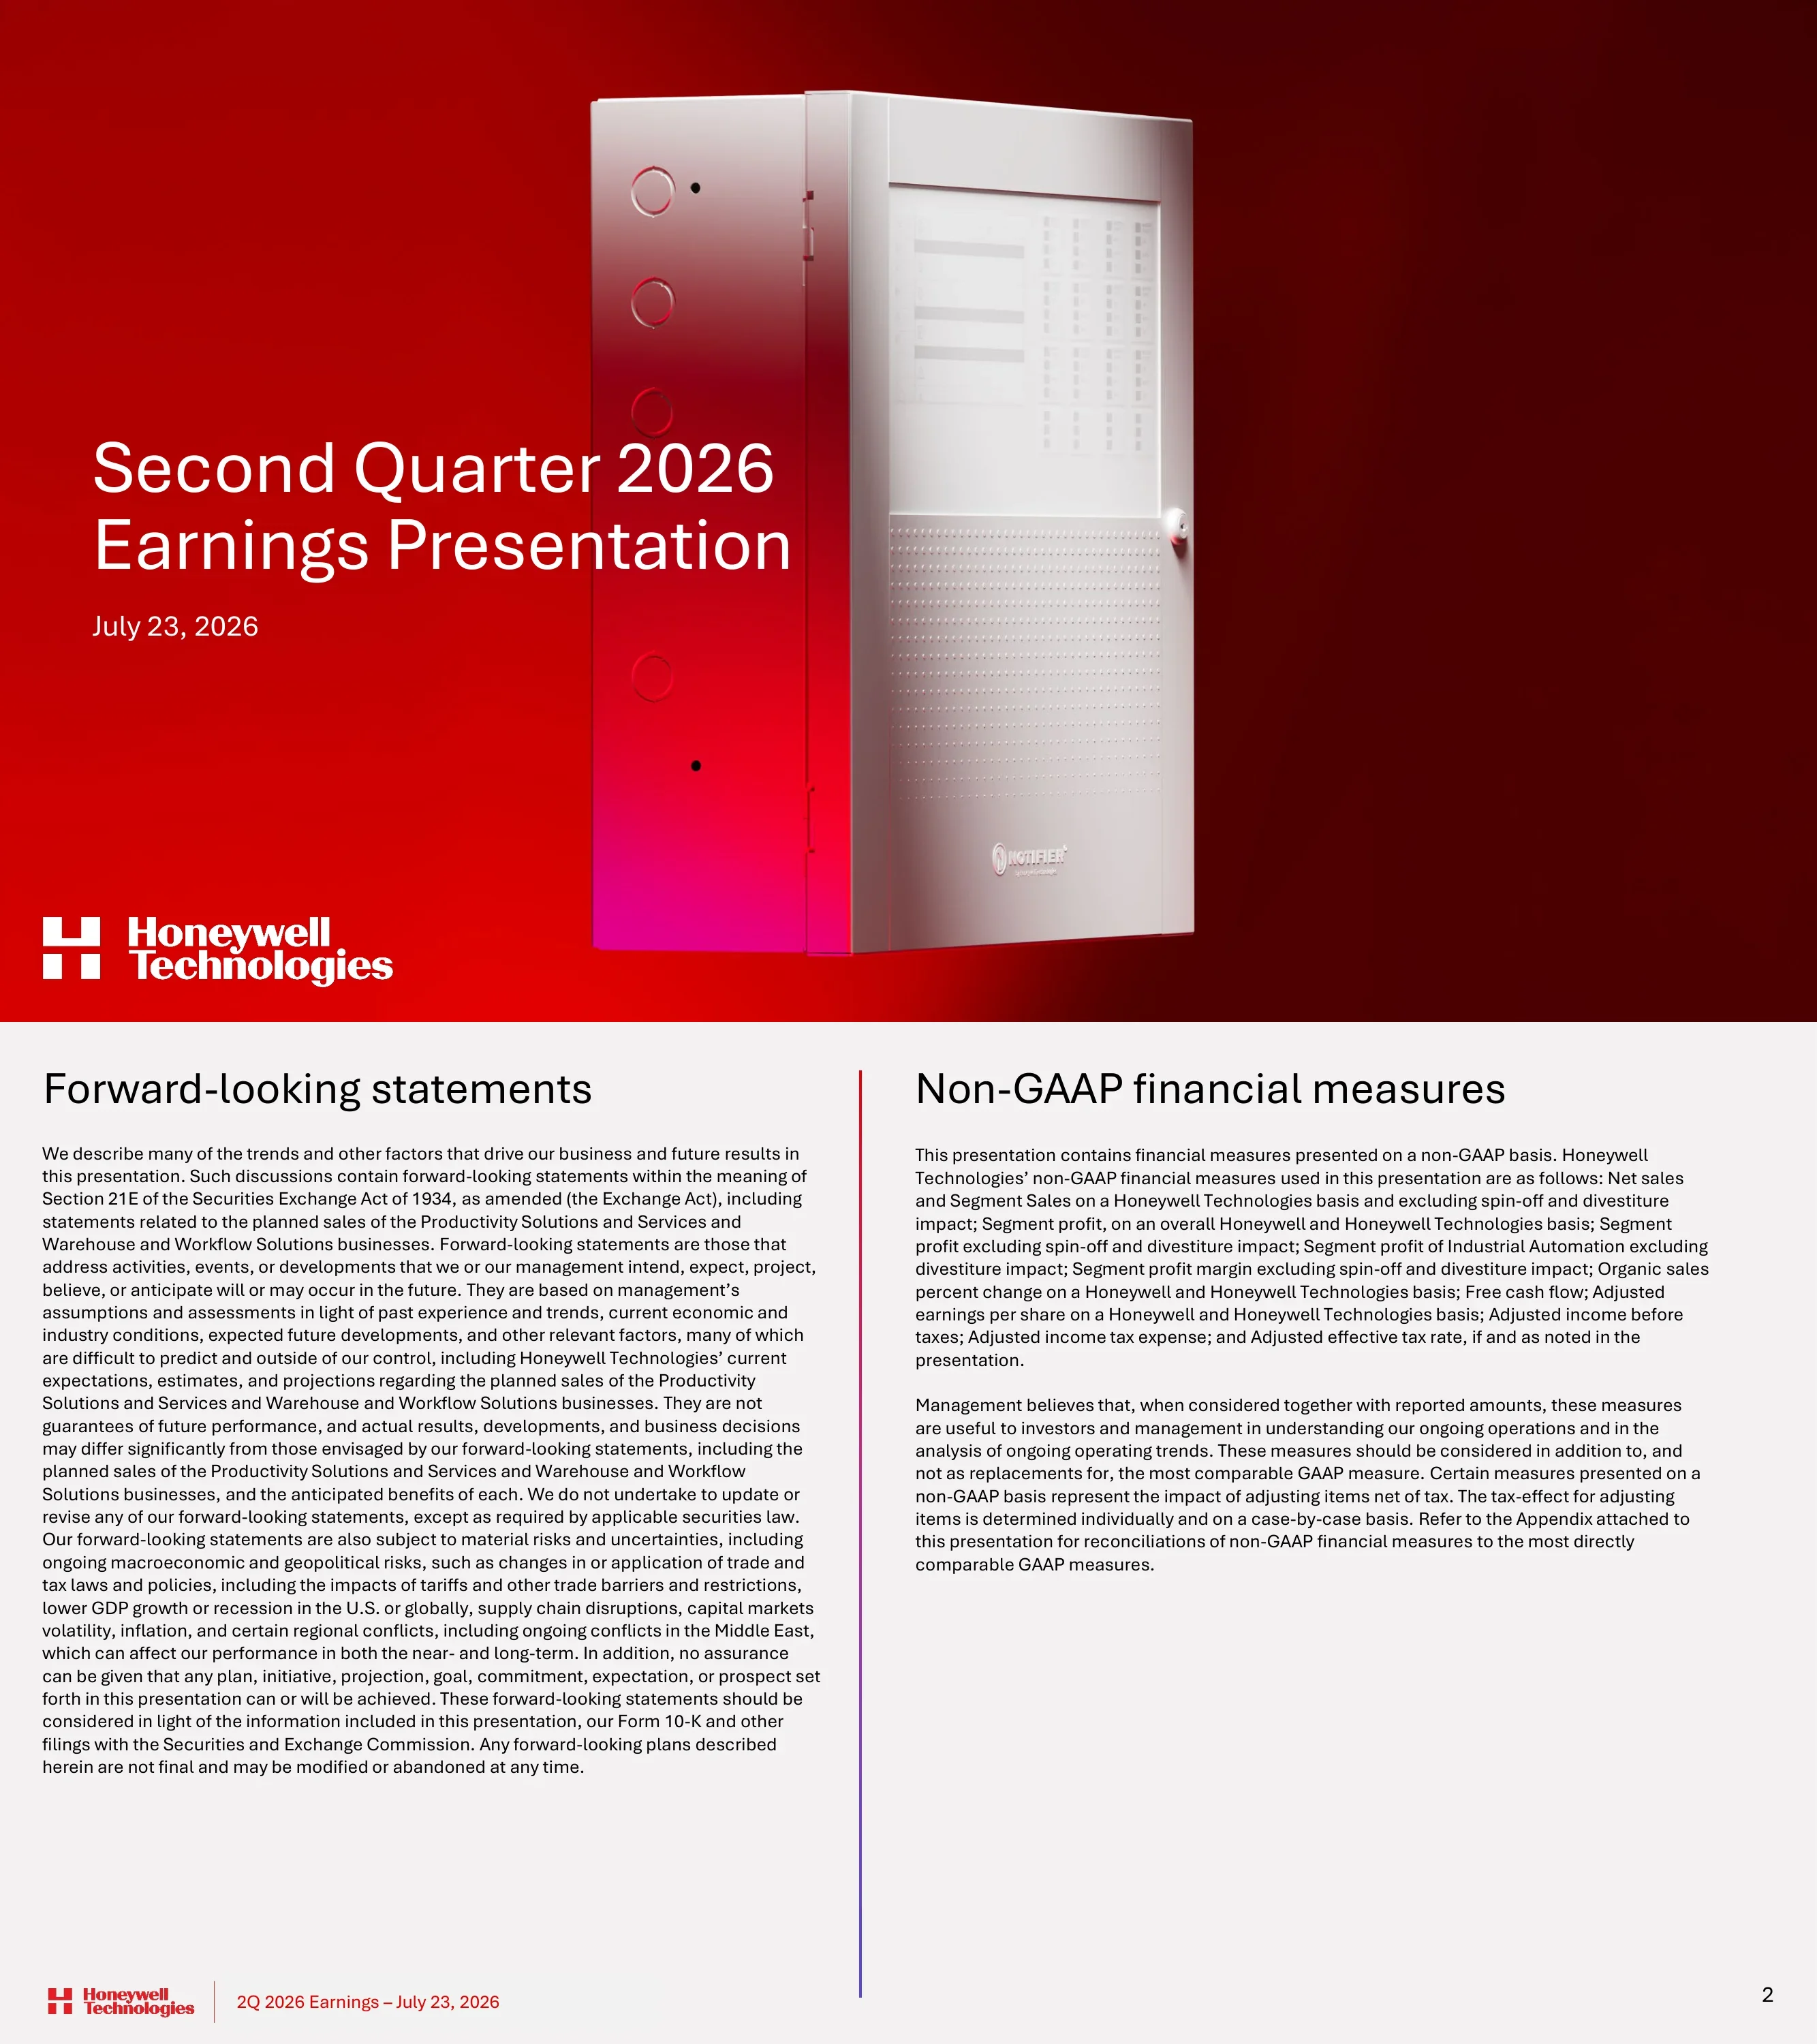
Diapositiva de portada para la presentación de resultados del segundo trimestre de 2026 de Honeywell Technologies, con fecha 23 de julio de 2026.
Imagen principal a sangre sobre un degradado de rojo intenso a granate con un resplandor magenta. Renderizado de producto en blanco de un panel de control de alarma contra incendios Notifier en el centro-derecha; título grande en blanco de dos líneas alineado a la izquierda; logotipo 'H' de Honeywell Technologies en blanco abajo a la izquierda.
Avisos legales. A la izquierda, declaraciones prospectivas de la Sección 21E, incluyendo riesgos relacionados con las ventas previstas de los negocios de Productivity Solutions and Services y Warehouse and Workflow Solutions, aranceles y conflictos en Oriente Medio. A la derecha, lista de medidas no-GAAP utilizadas, como ventas orgánicas, beneficio por segmento, EPS ajustado, flujo de caja libre y tasa impositiva efectiva ajustada.
Dos columnas de texto sobre fondo gris claro separadas por una línea vertical con degradado de rojo a violeta; encabezados grandes en negro; pie de página estándar con logotipo, etiqueta de fecha en rojo y número de página.
Seis puntos que definen la base del reporte. Se excluyen los resultados anteriores de Aerospace Technologies y se recalculan los resultados ajustados para eliminar Quantinuum. Las previsiones (guidance) de 2026 incluyen a Johnson Matthey Catalyst Technologies desde su cierre el 17 de julio de 2026 y asumen que las desinversiones de PSS/WWS se cerrarán a principios de agosto. El EPS ajustado refleja el split inverso de acciones 1:2 efectivo el 29 de junio de 2026.
Lista en una sola columna de seis declaraciones de una línea, cada una separada por una fina línea horizontal con degradado de azul-violeta a rojo; fondo blanco; espaciado generoso.
Cinco conclusiones numeradas: (01) lanzamiento de los objetivos financieros a tres años para 2029; (02) sólido 2T con una mejora en el segundo semestre impulsada por PA&T e IA; (03) aumento de las previsiones (guidance) de ventas orgánicas, margen de segmento y EPS para todo el año; (04) cierre de la adquisición de Johnson Matthey Catalyst Technologies el 17 de julio; (05) conclusión de la transformación de la cartera con el spin-off de Aerospace, la IPO de Quantinuum y las desinversiones pendientes en productividad/almacenes.
Lista numerada vertical con números negros de gran tamaño (01-05), cada uno seguido de una barra de acento vertical corta con degradado de rojo a violeta y un mensaje de una línea; fondo blanco.
Conclusiones del Investor Day: la compañía es ahora un líder puro en automatización que evoluciona 'de la automatización a la autonomía'. El crecimiento proviene de ampliar y activar la base instalada, un ciclo de creación de valor compartido e IA a través de la solución Honeywell Technologies Forge, respaldada por el sistema operativo Accelerator y un balance sólido.
La columna izquierda apila tres fotos del evento (muro de demostración de Forge, panel ejecutivo en el escenario, Q&A con la audiencia); la columna derecha tiene un encabezado 'Conclusiones clave' con subrayado en degradado y texto con viñetas y subviñetas; banner rojo de conclusiones a sangre en la parte inferior.
Cuatro objetivos a tres años: crecimiento orgánico del 4 %-6 % (aprox. 15 % de crecimiento anual de ingresos recurrentes por software), margen de segmento de aprox. 24 % (expansión anual media de unos 60 pb), EPS ajustado de aprox. 12,00 $ (crecimiento anual del 10 %+) y flujo de caja libre superior a 3.000 M$ (conversión del 90 %+). Estos se basan en tres pilares: aceleración del crecimiento duradero, excelencia operativa y despliegue estratégico de capital.
Fila de cuatro recuadros iguales con degradados de carmesí oscuro a granate y texto de KPI en blanco; debajo, tres etiquetas de pilares separadas por reglas de degradado vertical; banner rojo con el texto 'Hoja de ruta clara para la creación de valor para el accionista'.
La adquisición se cerró el 17 de julio por 1.325,00 millones de libras en una transacción íntegramente en efectivo. La lógica estratégica: tecnología complementaria para soluciones integrales, alineación con verticales en mercados energéticos en crecimiento y un aumento incremental de los ingresos recurrentes anuales (ARR) gracias a una base instalada ampliada. Un mapa de capacidades muestra cómo se combinan las tecnologías de ambas empresas en refino/química/gas, soluciones integradas bajas en carbono (hidrógeno azul, e-metanol) y combustibles del futuro (SAF y e-SAF).
Logotipo de Johnson Matthey y nota de la operación arriba a la izquierda; barra de encabezado con degradado 'Lógica estratégica' arriba a la derecha con tres declaraciones destacadas en negrita; el panel inferior gris contiene un diagrama de flujo de tres secciones con cuadros contorneados (Honeywell) y cuadros rellenos en azul marino (JM) unidos por flechas y signos más, con una leyenda; banner rojo en la parte inferior.
El crecimiento orgánico de los pedidos LTM subió del 1 % (3T25) al 3 %, 6 % y 11 % (2T26), y el crecimiento de los pedidos de ciclo corto saltó del 2 %, 2 % y 3 % al 17 %. Comentarios: los pedidos totales subieron un 16 % orgánicamente (PA&T +24 %, BA +13 %, IA +10 %), los pedidos en Oriente Medio crecieron más del 50 % y los pedidos alcanzaron los 5.700 millones de dólares con un ratio book-to-bill superior a 1,1x y una cartera de pedidos (backlog) que sube un 9 %, lo que respalda unas previsiones de crecimiento orgánico para el 2S del 4 %-6 %.
Dos mitades bajo barras de encabezado con degradado ('Pedidos por trimestre', 'Comentarios del 2T'). Izquierda: gráfico combinado con columnas grises etiquetadas con valores y una línea verde azulado superpuesta para el crecimiento de ciclo corto. Derecha: seis puntos de enumeración. Banner rojo: 'Crecimiento de pedidos generalizado de dos dígitos en todos los segmentos'.
Comparación de cuatro KPI entre el 2T25 y el 2T26: ventas de 5.000 M$ a 5.200 M$ (un 4 % de aumento orgánico), margen de segmento del 18,0 % al 19,0 % (subida de 100 pb), EPS ajustado de 1,77 $ a 1,95 $ (un 10 % más) y flujo de caja libre de 0,1 mil millones de $ a 0,5 B$ (aprox. 4 veces más). Las viñetas de factores positivos y negativos explican los impulsores, como el séptimo trimestre consecutivo de crecimiento de un dígito alto en BA, productividad, menores gastos por intereses y dificultades en los cobros en Oriente Medio.
Cuatro columnas iguales separadas por reglas verticales finas; cada una tiene un encabezado de KPI en negrita con la cifra de crecimiento en rojo, un gráfico de barras emparejadas (gris para el año anterior, rojo para el actual) con etiquetas de valor, y viñetas de impulsores con signos más en verde y menos en rojo; banner rojo en la parte inferior.
Gráfico de cascada del EPS ajustado desde el 2T25 (1,77 $) al 2T26 (1,95 $): beneficio por segmento +0,21 $ (crecimiento de BA, precios y productividad, menores costes corporativos), partidas por debajo de la línea y otros +0,12 $, número de acciones +0,01 $ (319 M frente a 320 M) e impuestos -0,16 $ (mayor tasa impositiva efectiva ajustada). El crecimiento total fue del 10 %.
Gráfico de cascada horizontal: columnas de inicio y fin en negro con una franja diagonal blanca de ruptura de eje, barras flotantes en verde menta para los positivos y una barra granate oscuro para el negativo, con etiquetas de valor en negrita arriba y notas de impulsores abajo; una insignia circular en menta con 'Sube un 10 %'; banner rojo.
Se elevaron las previsiones para 2026 a unas ventas de 19.800-20.000 M$ (crecimiento orgánico del 3 %-4 %, frente al 2 %-3 % previo), margen de segmento del 20,1 %-20,5 % (expansión de 250-290 pb, frente al 19,8 %-20,3 %), EPS ajustado de 8,05 $-8,35 $ (frente a 7,90 $-8,30 $) y flujo de caja libre de unos 2.000 M$. Las previsiones para el 3T26 son de 4.900-5.000 M$ en ventas y 2,05 $-2,20 $ de EPS; para el 4T26 son de 5.000-5.100 M$ en ventas, margen del 22,0 %-22,7 % y 2,28 $-2,43 $ de EPS.
Matriz de previsiones con etiquetas de fila (Ventas, Margen de segmento, EPS ajustado, FCF) y encabezados de columna en gris (Anterior), rojo sólido (Previsiones 2026) y contorneado (3T26, 4Q26); una flecha de chevron violeta marca la revisión; una línea de degradado vertical separa las columnas anuales de las trimestrales; panel gris de 'Comentarios' a la derecha con encabezado en degradado; notas al pie; banner rojo.
Puente desde el punto medio de la previsión anterior para el FY26 de 8,10 $ hasta el revisado de 8,20 $: superación de expectativas en el 2T +0,17 $, mejora de las perspectivas para el 2S +0,03 $, desinversiones de PSS y WWS -0,13 $ (pérdida de ingresos operativos por el cierre anticipado) y menores gastos por intereses en el 2S +0,03 $ (amortización de deuda con los ingresos de las desinversiones). El punto medio revisado sube un 27 % interanual.
Mismo estilo de cascada que la página 10: columnas de anclaje en negro con franjas de ruptura de eje, barras positivas en menta, una barra negativa en granate, anotaciones bajo cada paso y un círculo menta con 'Sube un 27 % interanual'; banner rojo 'Elevando previsiones por los resultados del 2T'.
Cinco puntos de la tesis de inversión: una cartera transformada y simplificada; un líder global puro y diferenciado en automatización con vientos de cola seculares; un modelo de negocio que permite un crecimiento anual de beneficios ajustados superior al 10 % con una conversión de FCF superior al 90 %; la opción de capitalizar el crecimiento mediante el enfoque en ingresos recurrentes anuales usando IA; y una cultura de ejecución basada en el sistema operativo Accelerator.
Misma plantilla de lista numerada que la página 4: números 01-05 de gran tamaño con barras de acento verticales de rojo a violeta y declaraciones de una o dos líneas sobre fondo blanco.
Divisor de sección que introduce el apéndice.
Fondo rojo sólido Honeywell a sangre con el título 'Apéndice' en blanco de gran tamaño en la parte superior izquierda; bloques geométricos abstractos con degradados en magenta, rosa y violeta a la derecha; logotipo en blanco en el pie de página.
Empresa global especializada en automatización con unos 17.000 M$ en ventas, unos 4.000 M$ en beneficios de segmento y un margen de segmento aproximado del 22% (2025, excluyendo PPE/PSS/WWS).. Ventas por segmento: BA 42%, PA&T 37%, IA 21%. Por modelo de negocio: Productos aprox. 40%, Servicios de posventa aprox. 30%, Proyectos aprox. 20%, Software superior al 10%. Por región: Américas 43%, Europa 21%, Oriente Medio y África 15%, Asia-Pacífico 14%, China 7%.
Subtítulo en negrita seguido de tres grandes cifras KPI en la parte superior; un panel gris claro contiene tres gráficos de anillos (tonos rojos por segmento, tonos magenta/púrpura por modelo de negocio con arcos de 'Monetización/Crecimiento de base instalada', tonos índigo/lavanda por región), cada uno con su leyenda; notas al pie; banner rojo.
Building Automation: 2.002 M$ en ventas (subida orgánica del 9%) y un margen del 27,1% (subida de 90 p. b.), con pedidos al alza del 13%. Process Automation & Technology: 1.679 M$ (bajada orgánica del 1%) y un margen del 22,1% (bajada de 180 pb), con pedidos al alza del 24% por la demanda de GNL. Industrial Automation: 1.501 M$ (subida orgánica del 4%) y un margen del 17,2% (subida de 90 pb), con pedidos al alza del 10%.
Tabla con celdas de encabezado en granate oscuro (Ventas, Cambio en el margen del segmento, Comentarios), columna de nombre de segmento en gris a la izquierda, cifras grandes centradas y de tres a cuatro puntos de comentario por fila separados por líneas finas; banner rojo con el texto 'Fuerte crecimiento y expansión de márgenes en BA e IA, compensando los vientos en contra en procesos'.
Crecimiento reportado vs. orgánico por segmento y sublínea: BA 10%/9% (Productos 11%/10%, Soluciones 8%/7%); PA&T 4%/(1%) (Posventa (2%)/(6%), Proyectos 13%/5%); IA (5%)/4% (Productos (11%)/1%, Soluciones 11%/10%).
Tabla de datos limpia con dos encabezados de columna en rojo sólido (Reportado 2T, Orgánico 2T); las filas de segmento están en negrita sobre bandas gris claro y las subfilas en texto normal sobre blanco; los valores negativos se muestran entre paréntesis.
Datos de modelado por debajo de la línea: total corporativo estimado para 2026 de unos (605 M$) frente a la previsión anterior de unos (620 M$) y el real de 2025 (884 M$); intereses netos de unos (465 M$); total por debajo de la línea de unos (765 M$); tasa impositiva efectiva ajustada de aprox. 19%; número de acciones 319 M. También resultados del 2T26 (total corporativo 187 M$, por debajo de la línea 179 M$, impuestos aprox. 21%) y guía para el 3T26/4T26.
Tabla ancha de dos bloques: el bloque izquierdo tiene encabezados de columna en negro/gris (2025, Previsión anterior 2026, Est. 2026); el bloque derecho tiene encabezados con contorno rojo (Resultados 2T26, Previsiones 3T26, 4T26), separados por un chevron violeta; filas de subtotales en negrita sobre gris; notas al pie.
Ventas trimestrales y crecimiento orgánico desde el FY23 hasta el 2T26 para cada segmento y sublínea. Ejemplos: BA creció de 6.031 M$ (FY23) a 7.367 M$ (FY25) y 2.002 M$ en el 2T26 (+9%); PA&T fue de 6.437 M$ en el FY25 y 1.679 M$ en el 2T26 ((1%)); IA cayó de 7.659 M$ (FY23) a 6.111 M$ (FY25) y fue de 1.501 M$ en el 2T26 (+4%).
Cuadrícula de datos densa de 13 columnas con encabezados de trimestre en negro y columnas de año fiscal resaltadas en granate con sombreado rosa pálido; totales de segmento y filas de crecimiento orgánico en negrita, subfilas más claras para Productos/Soluciones/Posventa/Proyectos.
Diapositiva de transición de marca que muestra el logotipo de Honeywell Technologies y el eslogan 'At the heart of it'. Separa el apéndice de resumen de las conciliaciones no-GAAP.
Foto aérea del skyline de una ciudad al amanecer a sangre, dividida en cuadrantes; logotipo rojo en la parte superior izquierda del centro; el cuadrante inferior derecho tiene una superposición de degradado translúcido de rojo a violeta con el texto del eslogan en blanco.
Texto introductorio sobre las conciliaciones no-GAAP. Explica los Ajustes de Separación relacionados con la escisión de Honeywell Aerospace (estimaciones no auditadas), la utilidad y limitaciones de las medidas no-GAAP, y por qué algunas medidas prospectivas no están conciliadas.
Etiqueta 'Apéndice' centrada en negrita, subtítulo a la izquierda en negrita y cuatro párrafos de texto de ancho completo justificados sobre blanco; pie de página estándar.
Conciliación del 2T26 del cambio en ventas reportadas a orgánicas. Total Honeywell: 4% reportado, (2)% desinversiones, 1% FX, 1% adquisiciones, 4% orgánico, y 4% para Honeywell Technologies. BA del 10% al 9%; PA&T del 4% al (1)% tras un impacto del 5% por adquisiciones; IA del (5)% al 4% tras un impacto del (9)% por desinversiones.
Cuatro pequeños esquemas de conciliación dispuestos en una cuadrícula de 2x2 (Total Honeywell, PA&T, BA, IA) con subrayados contables simples y dobles; párrafos de notas al pie y definiciones debajo.
Conciliaciones trimestrales del 1T24 al 1T26 para BA, PA&T e IA. El crecimiento orgánico de BA fue del 8% en 2025 y del 8% en el 1T26; PA&T se mantuvo plano en 2025 y fue del (6)% en el 1T26; IA fue del (1)% en 2025 y del 1% en el 1T26 tras impactos por desinversiones de hasta el (16)%.
Tres tablas apiladas de 11 columnas, una por segmento, con columnas de año completo sombreadas en gris (2024, 2025) y subrayados contables.
Las ventas netas del 2T26 de 9.719 M$ menos los Ajustes de Separación de 4.532 M$ dan como resultado unas ventas netas de Honeywell Technologies de 5.187 M$, en comparación con los 9.322 M$ menos 4.307 M$ = 5.015 M$ del 2T25.
Tabla pequeña de tres filas situada en el centro-derecha con doble subrayado en los totales; una nota al pie; predominio de espacio en blanco.
Las ventas netas de Honeywell en 2025 de 37.442 M$, menos Quantinuum, Aerospace (17.510 M$), PSS (1.132 M$), WWS (933 M$) y PPE (382 M$), resultan en unas ventas por segmento de 17.455 M$ excluyendo escisiones y desinversiones. IA cae de 6.098 M$ a 3.651 M$, IA Products de 4.284 M$ a 2.999 M$ e IA Solutions de 1.814 M$ a 652 M$.
Esquema de conciliación de una sola columna y cuatro bloques (en M$) centrado en la página con subrayados de subtotales; nota al pie y párrafo de definición en la parte inferior.
Beneficio operativo a beneficio por segmento para 2T25, 3T25, 4T25 y FY2025, dividido en Honeywell, Ajustes por Separación y Honeywell Technologies. El beneficio por segmento de Honeywell Technologies en FY2025 fue de 3.507 M$ sobre 19.915 M$ en ventas (margen del 17,6 %), incluyendo ajustes por un deterioro del fondo de comercio de 724 M$ y un deterioro de activos mantenidos para la venta de 270 M$. El margen del 2Q25 fue del 18,0 %.
Tabla financiera ancha de 12 columnas agrupadas por periodo con tres subcolumnas cada una; filas de ajustes detallados seguidas de cálculos de margen; nueve notas al pie numeradas.
El beneficio operativo de Honeywell Technologies en el 2T26 de 662 M$ más ajustes (incluyendo 92 M$ de amortización, 74 M$ de reposicionamiento, 55 M$ de pérdida de Quantinuum y 48 M$ de deterioro) da un beneficio por segmento de 985 M$ sobre 5.182 M$ de ventas, un margen del 19,0 % (margen operativo del 12,8 %). El beneficio total por segmento de Honeywell fue de 2.240 M$ (23,1 %).
Tabla centrada de tres columnas (Honeywell, Menos Ajustes por Separación, Honeywell Technologies) con ajustes detallados y filas de margen; notas al pie debajo.
El beneficio operativo de 2025 de 5.573 M$ da un beneficio por segmento de 8.314 M$. Al eliminar 4.434 M$ de impacto por escisiones y desinversiones quedan 3.880 M$ sobre 17.455 M$ de ventas, un margen del 22,2 %. Esta cifra respalda el dato de "~4.000 M$ de beneficio por segmento / ~22 % de margen" de la página 15.
Tabla de tres columnas alineada a la derecha para 2025 con ajustes detallados y filas de margen; siete notas al pie y varios párrafos de definiciones.
El EPS GAAP de Honeywell Technologies en el 2T26 fue de 16,65 $, inflado por una ganancia de (15,87 $) por la desconsolidación de Quantinuum. Al ajustar este y otros conceptos, el EPS ajustado es de 1,95 $, frente al EPS GAAP del 2T25 de 1,21 $ y el EPS ajustado de 1,77 $. El EPS ajustado total de Honeywell fue de 4,52 $ frente a 4,72 $.
Tabla de seis columnas (dos periodos x Honeywell / Ajustes por Separación / Honeywell Technologies) con 13 filas de ajustes; 14 notas al pie numeradas en letra pequeña.
El EPS GAAP de Honeywell Technologies en el 3T25 de 2,99 $ se concilia con un EPS ajustado de 1,70 $ tras una ganancia por terminación del acuerdo con Resideo de (2,51 $) y otros conceptos. Las previsiones para el 3T26 son de 1,75 $-1,90 $ de EPS GAAP y 2,05 $-2,20 $ de EPS ajustado.
Tabla de cuatro columnas (tres columnas para el 3T25 más una columna de previsiones para el 3T26E que muestra entradas de "Sin previsión"); 12 notas al pie debajo.
El EPS GAAP de Honeywell Technologies en el 4T25 de (1,77 $) se concilia con un EPS ajustado de 1,83 $, impulsado por ajustes de 2,27 $ por deterioro del fondo de comercio y 0,61 $ por deterioro de activos mantenidos para la venta. Las previsiones para el 4T26 son de 1,93 $-2,08 $ de EPS GAAP y 2,28 $-2,43 $ de EPS ajustado.
Mismo formato de cuatro columnas que la página 30 con 13 notas al pie numeradas.
El EPS GAAP de Honeywell Technologies en FY2025 de 3,24 $ se concilia con un EPS ajustado de 6,46 $, mientras que el EPS ajustado total de Honeywell fue de 18,46 $. Las previsiones para 2026E son un EPS GAAP de 21,05 $-21,35 $, incluyendo una ganancia por desconsolidación de Quantinuum de (15,85 $), y un EPS ajustado de 8,05 $-8,35 $.
Tabla de cuatro columnas con 20 filas de ajustes y totales con doble subrayado; sin notas al pie en esta página (continúan en la página 33).
Veinte notas al pie que respaldan la conciliación de EPS de FY2025/2026E. Ejemplos: acciones ponderadas para 2026E de unos 319,0 M, costes previstos de reestructuración de deuda en 2026 de 228 M$, la ganancia de Resideo de 802 M$ y un deterioro del fondo de comercio de IA de 724 M$. La página también define el EPS ajustado.
Lista de notas al pie numeradas a página completa en letra pequeña, seguida de dos párrafos de definición.
Los ingresos antes de impuestos de Honeywell Technologies en 2025 de 1.305 M$ se ajustan a 2.646 M$, y el gasto por impuesto sobre la renta de 291 M$ se ajusta a 518 M$. Esto da un tipo impositivo efectivo del 22,3 % y un tipo ajustado del 19,6 %, frente al 18,4 % y 18,8 % del total de Honeywell.
Tabla de tres columnas en dos bloques apilados (ajustes de ingresos antes de impuestos, ajustes de gastos fiscales) seguidos de cálculos de tipos; una sola nota al pie.
Define el beneficio antes de impuestos ajustado, el gasto por impuesto sobre la renta ajustado y el tipo impositivo efectivo ajustado. Explica que no se ofrecen previsiones del tipo impositivo efectivo GAAP porque los ingresos por pensiones, la pérdida de capital de Quantinuum y los conceptos extraordinarios no pueden predecirse con fiabilidad.
Encabezado seguido de dos párrafos cortos justificados en la parte superior; el resto de la diapositiva es espacio en blanco.
El flujo de caja operativo de Honeywell Technologies en el 2T26 fue de 563 M$, menos 187 M$ de capex, más 49 M$ en pagos por separación y 31 M$ de Quantinuum, lo que resulta en un FCF de 456 M$, frente a los 114 M$ del 2T25. El FCF total de Honeywell fue de 1.252 M$ frente a 878 M$. El rango de previsiones de FCF para Honeywell Technologies en 2026E se sitúa entre 1.800 M$ y 2.100 M$.
Tabla de siete columnas (2T26 y 2T25 por entidad, más una columna para 2026E) con totales de FCF doblemente subrayados; nota al pie y dos párrafos de definiciones debajo.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
La presentación cuenta con 36 diapositivas en formato panorámico (16:9). Comienza con una portada, avisos legales, base de la presentación y mensajes clave. A continuación, presenta la estrategia del Investor Day 2026 y los objetivos a tres años, la adquisición de Johnson Matthey Catalyst Technologies, el crecimiento de pedidos, el resumen financiero del 2T, un gráfico puente de EPS ajustado, las previsiones revisadas para 2026, un gráfico puente de EPS para todo el año y la tesis de inversión. El apéndice incluye el perfil de la empresa, resultados por segmento, tablas de crecimiento de ventas, datos para el modelado de 2026, ventas históricas por modelo de negocio y unas 15 páginas de conciliaciones no-GAAP.
Según las diapositivas, Honeywell Technologies reportó ventas en el 2T26 de 5200 millones de dólares (un aumento orgánico del 4 %), un margen de segmento del 19,0 % (100 puntos básicos más), un EPS ajustado de 1,95 $ (un 10 % más frente a los 1,77 $) y un flujo de caja libre de unos 500 millones de dólares (456 M$), aproximadamente 4 veces más que el año anterior. Los pedidos fueron de 5,7 mil millones de dólares, un 16 % más en términos orgánicos, con un ratio book-to-bill superior a 1,1x.
Las previsiones revisadas para 2026 en la diapositiva 11 sitúan las ventas entre 19,8 y 20,0 mil millones de dólares con un crecimiento orgánico del 3 %-4 % (antes 19,9-20,2 mil millones y 2 %-3 %), un margen de segmento del 20,1 %-20,5 % (antes 19,8 %-20,3 %), un EPS ajustado de 8,05 $-8,35 $ (antes 7,90 $-8,30 $) y un flujo de caja libre de unos 2000 millones de dólares. Las ventas totales son menores debido a que las desinversiones de PSS y WWS se cerraron antes de lo previsto. La diapositiva 12 muestra el ajuste del punto medio del EPS de 8,10 $ a 8,20 $.
La diapositiva del Investor Day enumera cuatro objetivos: crecimiento orgánico del 4 %-6 % con un crecimiento anual de ingresos recurrentes por software de aproximadamente el 15 %; un margen de segmento de alrededor del 24 % con una expansión anual media de unos 60 puntos básicos; un EPS ajustado de unos 12,00 $ con un crecimiento anual superior al 10 %; y un flujo de caja libre por encima de los 3000 millones de dólares con una conversión superior al 90 %.
La presentación sitúa la narrativa principal al principio en unas 13 diapositivas y traslada los detalles al apéndice. Cada diapositiva de contenido presenta un único punto clave, indicado en un banner rojo de conclusiones a todo ancho en la parte inferior. Los colores son consistentes: gris para el año anterior y rojo para el actual en los gráficos de barras, y verde menta para pasos positivos y granate para negativos en los gráficos de cascada. Las previsiones se muestran en una tabla comparativa (anterior vs. nueva) con un chevron que marca la revisión. Listas numeradas del 01 al 05 con barras de acento en degradado guían las diapositivas narrativas, y todas las páginas comparten un pie de página con el logo, la fecha del evento y el número de página.
El estilo es moderno y corporativo. Utiliza un rojo Honeywell intenso con barras de encabezado en degradado de carmesí a rojo brillante, líneas divisorias finas con degradado de rojo a violeta y títulos limpios en sans-serif negra sobre blanco. La portada y las diapositivas divisorias son a sangre: un render de producto sobre un degradado carmesí, un divisor de apéndice en rojo sólido con formas de luz en magenta y violeta, y una foto del horizonte urbano con el lema 'At the heart of it'. Los gráficos de anillos en paletas rojas, magentas e índigos aportan variedad en el apéndice.
Sí. La página de la Galería ofrece el PDF original y un PPTX editable. El PPTX se convirtió automáticamente a partir del PDF, por lo que se recomienda revisar las fuentes, los gráficos y la alineación de las tablas antes de usarlo como plantilla. La fuente oficial es el sitio de relaciones con inversores de Honeywell.
Honeywell reporta numerosas métricas no-GAAP, incluyendo ventas orgánicas, beneficio de segmento, EPS ajustado, tasa impositiva efectiva ajustada y flujo de caja libre. Tras la escisión de Aerospace y la desconsolidación de Quantinuum, cada cifra debe conciliarse desde el consolidado de Honeywell mediante 'Ajustes de Separación' hacia Honeywell Technologies. Las diapositivas 21 a 36 detallan estas conciliaciones. Por ejemplo, el EPS GAAP del 2T26 de 16,65 $ incluye una ganancia de 15,87 $ por Quantinuum y se concilia con un EPS ajustado de 1,95 $.
Fuente oficial de la Presentación de Resultados del Segundo Trimestre de 2026 (23 de julio de 2026), publicada por Honeywell Technologies.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.