
Forma parte de Ejemplos de presentaciones para inversores · Ejemplos de presentaciones para inversores de Japón
Presentación de resultados de Eisai del H1 FY2026: una presentación para inversores de 33 páginas en japonés (estilo de sesión informativa 決算説明会資料, título de portada 2026年度第2四半期(中間期)決算説明会) cuyo original se publicó en TDnet (divulgación puntual de la Bolsa de Tokio) el 10 de noviembre de 2026. Cubre el segundo trimestre (periodo intermedio) del FY2026, donde FY2026 = año fiscal que finaliza en marzo de 2027 y H1 = abril-septiembre de 2026, para Eisai Co., Ltd., una empresa farmacéutica japonesa que reporta bajo IFRS en unidades de cien millones de yenes (億円).
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados de Eisai del H1 FY2026: una presentación para inversores de 33 páginas en japonés (estilo de sesión informativa 決算説明会資料, título de portada 2026年度第2四半期(中間期)決算説明会) cuyo original se publicó en TDnet (divulgación puntual de la Bolsa de Tokio) el 10 de noviembre de 2026. Cubre el segundo trimestre (periodo intermedio) del FY2026, donde FY2026 = año fiscal que finaliza en marzo de 2027 y H1 = abril-septiembre de 2026, para Eisai Co., Ltd., una empresa farmacéutica japonesa que reporta bajo IFRS en unidades de cien millones de yenes (億円).
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
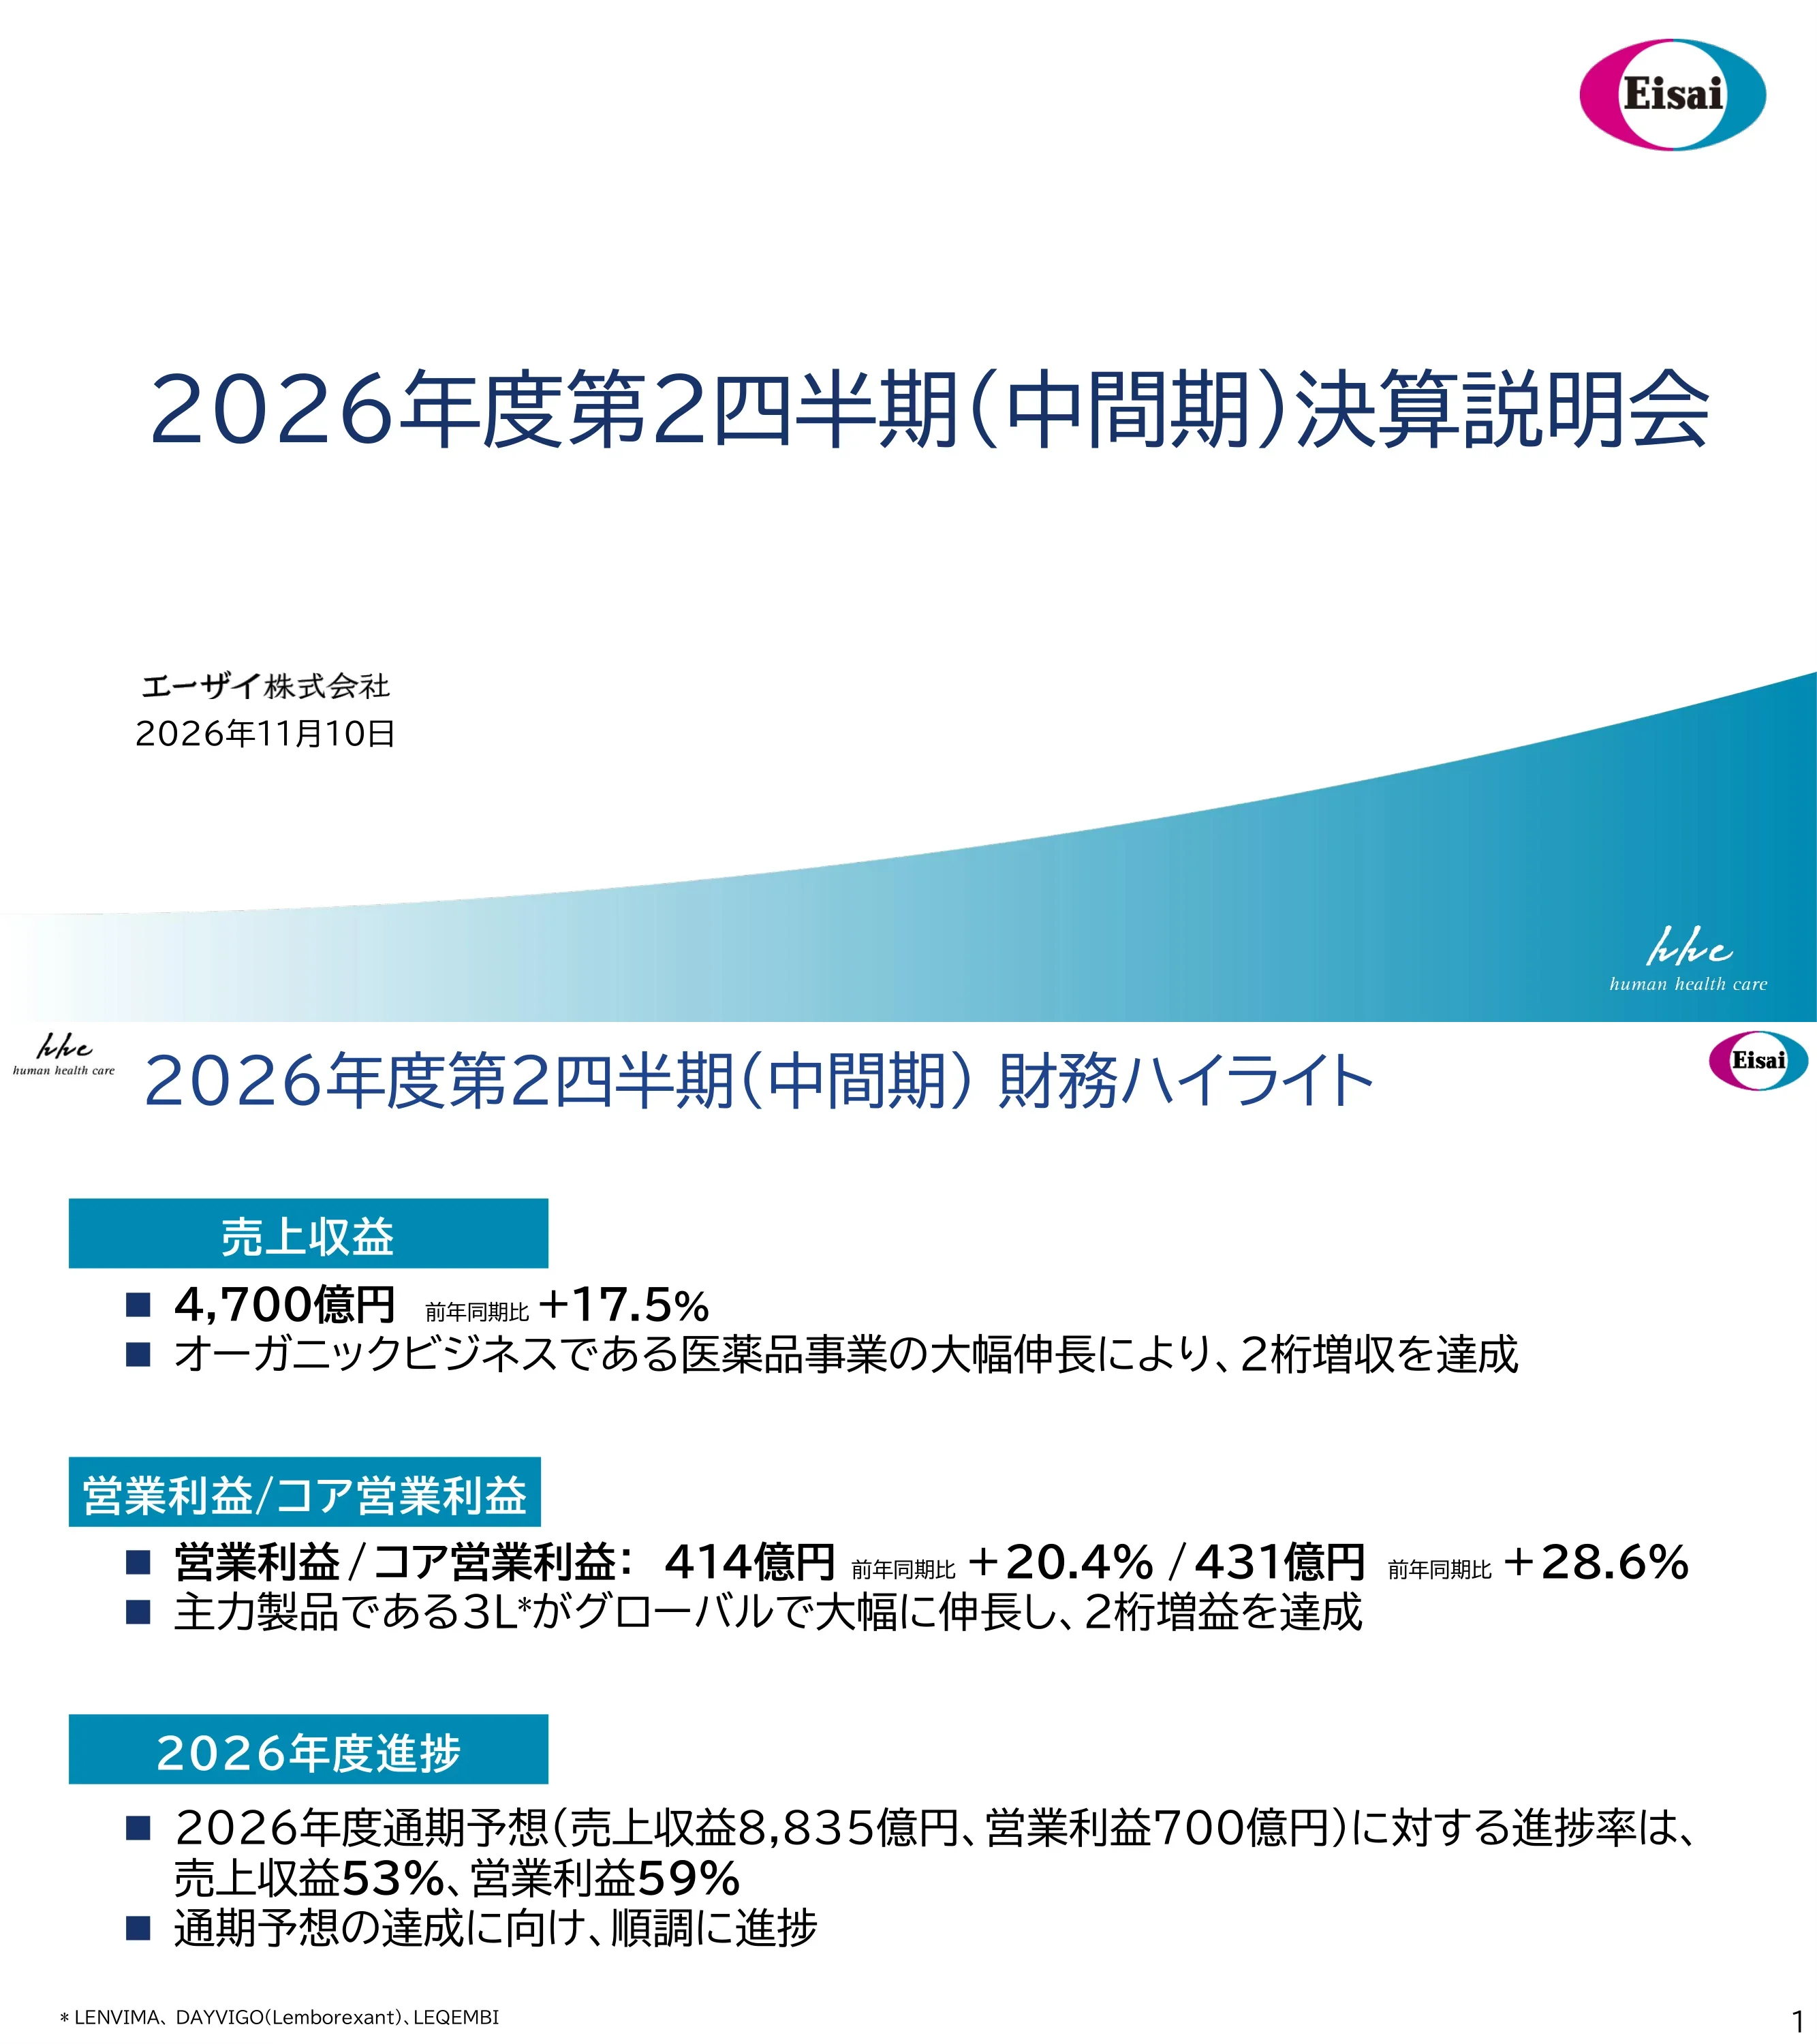
Portada con el texto 2026年度第2四半期(中間期)決算説明会 (Sesión informativa de resultados intermedios del Q2 FY2026), emitida por Eisai Co., Ltd. (エーザイ株式会社) con fecha del 10 de noviembre de 2026.
Título grande centrado en azul marino, nombre de la empresa y fecha en la parte inferior izquierda, logotipo de Eisai arriba a la derecha, banda curva con degradado verde azulado en la parte inferior con la marca «hhc human health care».
Los ingresos fueron de 470.000 millones de yenes (4.700 unidades de cien millones de yenes, +17,5 % interanual), impulsados por el crecimiento orgánico en el negocio farmacéutico. El beneficio operativo y el beneficio operativo principal fueron de 41.400 millones de yenes (+20,4 %) y 43.100 millones de yenes (+28,6 %), liderados por los productos 3L: LENVIMA, DAYVIGO y LEQEMBI. El progreso respecto a la previsión anual (ingresos 883.500 millones de yenes, beneficio operativo 70.000 millones de yenes) es del 53 % en ingresos y del 59 % en beneficio operativo.
Tres secciones apiladas, cada una con una barra de etiqueta verde azulado a la izquierda y texto con viñetas en negrita debajo; nota al pie que nombra los productos 3L.
Tabla comparativa entre el H1 FY2025 y el H1 FY2026 (en unidades de cien millones de yenes): ingresos de 4.000 a 4.700 (+699, +17,5%), beneficio bruto de 3.119 a 3.654, I+D de 755 a 881, gastos de venta, generales y administrativos (SG&A) de 2.040 a 2.352, beneficio operativo de 344 a 414 (+20,4%), beneficio operativo principal de 335 a 431 (+28,6%), beneficio atribuible a los propietarios de 246 a 299 (+21,5%), BPA de 87,37 a 106,18 yenes. Se incluyen columnas de previsión para todo el año y tasa de progreso (p. ej., ingresos 8.835, 53,2%).
Dos líneas de puntos en la parte superior, seguidas de una tabla financiera densa con la columna del H1 FY2026 resaltada en magenta; una nota al pie explica el beneficio operativo principal.
Los ingresos aumentaron en 69.900 millones de yenes (+17,5%), pasando de 4.000 a 4.700. Los productos 3L aportaron +591, otros productos farmacéuticos +97 y otros negocios +12. Dentro de 3L: LENVIMA +282 (+17%), DAYVIGO +104 (+36%), LEQEMBI +204 (+50%). Los ingresos farmacéuticos fueron de 4.621.
Gráfico de cascada con barras de inicio y fin a los lados, barras flotantes de incremento en el centro, un cuadro de encabezado que muestra el cambio total y un cuadro de llamada que detalla los incrementos de 3L.
El beneficio operativo aumentó de 344 a 414 (+70, +20,4%); el beneficio operativo principal pasó de 335 a 431. El beneficio bruto aportó +535, compensado por I+D -126, SG&A -312 y otros ingresos/gastos -27. El margen operativo pasó del 8,6% al 8,8%. Las notas citan un aumento de 142 en los gastos de participación en beneficios de LENVIMA y un aumento de 77 en el gasto de LEQEMBI.
Gráfico de cascada del H1 FY2025 al H1 FY2026 con barras positivas en azul claro y barras negativas en gris, cuadros de anotación bajo cada factor y etiquetas de margen en las barras finales.
Los ingresos de LENVIMA fueron de 1.948 (+17% interanual frente a 1.665): Américas 1.359, EMEA 283, China 138, Japón 72, Asia Oriental/Global South 95. Se espera alcanzar la previsión para todo el año de 345.000 millones de yenes. La diapositiva destaca la aprobación de la FDA en septiembre de 2026 de LENVIMA más Welireg (LITESPARK-011) para el carcinoma de células renales tras terapia anti-PD-1/PD-L1, con una solicitud pendiente en Japón, y cita cerca de 650.000 pacientes atendidos durante 11 años en 83 países y regiones.
Izquierda: gráfico de barras apiladas de dos columnas por región; derecha: mensaje principal y dos bloques de puntos; los cuadros del banner superior resumen el fármaco y su trayectoria; notas al pie densas.
El lado izquierdo cubre la combinación de primera línea para CCR de LENVIMA más Keytruda, descrita como el mayor motor de crecimiento y líder de cuota dentro de las combinaciones IO-IO e IO-TKI. Una tabla muestra las tasas de crecimiento promedio de prescripción en EE. UU. a seis meses: total 6,9%, carcinoma de células renales 8,6%, endometrial 6,3%, tiroides 4,6%, hepatocelular 7,9%. El lado derecho muestra las curvas de supervivencia libre de progresión de LITESPARK-011 para LENVIMA más Welireg frente a cabozantinib.
Dos paneles enmarcados: el izquierdo con puntos y una tabla pequeña (fila de CCR resaltada), el derecho con puntos y una curva de Kaplan-Meier; las notas al pie en la parte inferior son muy pequeñas y difíciles de leer.
Los ingresos de DAYVIGO alcanzaron los 39.500 millones de yenes (395, +36% interanual frente a 291), en camino de cumplir la previsión anual de 73.500 millones de yenes. Japón 250, Américas 77, China 28, EMEA 15, Asia Oriental/Global South 25. Aprobado para el insomnio en 29 países y regiones; las solicitudes están pendientes en el Reino Unido y Europa.
Izquierda: gráfico de barras apiladas por región para dos periodos; derecha: encabezado y cinco puntos por región; cuadros de banner en la parte superior.
Los ingresos de LEQEMBI fueron de 615 (+50% interanual frente a 411): Américas 327, Japón 130, China 97, EMEA/Asia Oriental/Global South 61. Aprobado en 53 países y regiones. Lanzamientos del autoinyector subcutáneo: IQLIK en EE. UU. el 24 de agosto, una pluma aprobada en Japón el 16 de septiembre con inclusión en lista prevista para el 13 de noviembre, y aprobación en China el 2 de septiembre con preparación para el lanzamiento en el FY2026 Q4. La previsión para todo el año de 143.500 millones de yenes progresa según lo previsto.
Izquierda: gráfico de barras apiladas con una nota sobre un efecto puntual de almacenamiento de distribuidores en China; derecha: puntos en negrita sobre los lanzamientos de SC-AI; cuadros de banner superiores.
Declaración solo de texto: LEQEMBI ralentiza la progresión de la enfermedad de Alzheimer al eliminar las protofibrillas y la placa de Abeta del cerebro. Tres puntos de valor: beneficio clínico que incluye mejora con tratamiento temprano, ralentización sostenida de la progresión con dosificación a largo plazo y un perfil de seguridad establecido.
Título magenta centrado, un párrafo grande de declaración en azul marino y tres puntos debajo sobre un fondo blanco liso.
Cuatro pilares de valor numerados: participación del paciente y la familia y liberación de la infusión (semanal, unos 15 segundos por inyección, dosis fija, aguja de doble cono de calibre 29); alta comodidad; reducción de la carga en los centros sanitarios; y buena seguridad (reacciones a la infusión sistémica 1,4%, incidencia de ARIA similar a la infusión).
Cuatro filas horizontales, cada una con un número grande, un cuadro de etiqueta redondeado en color con degradado azul y detalles en puntos a la derecha; notas al pie largas en la parte inferior.
Muestra la pauta de dosificación en EE. UU. Inicio: infusión IV cada 2 semanas, o IQLIK semanal (dos inyecciones de 250 mg). Tras 18 meses, mantenimiento: infusión IV cada 4 semanas, o IQLIK semanal (una inyección de 360 mg, aprobada en agosto de 2025). Los pacientes pueden alternar entre los métodos de administración.
Dos cuadros grandes redondeados (inicio y mantenimiento) unidos por una flecha de «18 meses después», con flechas de doble punta para el cambio dentro de cada cuadro y una flecha de encabezado en color magenta.
Dos gráficos de líneas sobre las primeras 10 semanas tras el lanzamiento comparan el inicio con IQLIK frente al lanzamiento de la infusión IV (julio de 2023): el ritmo de captación de pacientes es unas 4 veces superior al de la IV y el de prescriptores unas 6 veces superior en la semana 10. Basado en estimaciones internas de farmacias especializadas y datos de reclamaciones; los valores de los ejes no están etiquetados.
Dos gráficos de líneas contiguos separados por un divisor vertical, cada uno con un titular y un punto de enumeración arriba; líneas verdes frente a azul marino; notas al pie debajo.
Izquierda: ventas netas de LEQEMBI en EE. UU. en millones de USD por trimestre desde el FY24 Q4 al FY26 Q2, desglosadas entre infusión IV e IQLIK, con un crecimiento de dos dígitos durante seis trimestres consecutivos. Derecha: número de prescriptores que aumenta de aproximadamente 1.700 en septiembre de 2024 a unos 5.500 en septiembre de 2026 (estimado según el gráfico), con marcadores de lanzamiento de mantenimiento e inicio de IQLIK.
Dos gráficos de barras contiguos con encabezados numerados, flechas de tendencia, burbujas de lanzamiento y comentarios en magenta debajo de cada uno.
El inicio con IQLIK amplió el número de nuevos pacientes y LEQEMBI ostenta la mayor cuota en nuevas recetas de AAT a fecha de septiembre de 2026. Un gráfico de líneas del total de pacientes de AAT (abril-septiembre de 2026) muestra a LEQEMBI situándose por encima de otros productos AAT (aproximadamente 28.000 frente a 19.000 en septiembre, según el gráfico). Un descargo de responsabilidad indica que no existe un ensayo comparativo directo con donanemab.
Izquierda: dos bloques de texto numerados en azul y magenta; derecha: gráfico de líneas con dos series y una burbuja de lanzamiento de IQLIK; descargo de responsabilidad y notas al pie en la parte inferior.
La cobertura a partir de enero de 2027 está progresando: se creó una nueva categoría de fármacos modificadores de la enfermedad de AD para beneficios farmacéuticos e IQLIK está incluido. Cerca del 67% de los inscritos están asegurados para la cobertura prevista en enero de 2027, y la cifra sigue aumentando. El panel inferior explica la reducción y estabilización de la carga de gastos directos del paciente (límite MOOP de 2.100 USD en 2026, plan de pago mensual M3P).
Título y dos puntos en magenta arriba, un cuadro de estadísticas resaltado con un gran «aprox. 67 %» y una lista enmarcada de cuatro puntos sobre costes para el paciente debajo; notas al pie extensas.
Aprobada el 16 de septiembre, incluida en la lista de precios del NHI y lanzada el 13 de noviembre. El precio es de 27.141 yenes por pluma de 250 mg (referencia: vial IV de 200 mg 38.910 yenes, vial de 500 mg 97.277 yenes). Cuatro beneficios previstos: más pacientes nuevos, menor carga para las instituciones médicas, más centros de inicio y más centros de seguimiento.
Título centrado y subtítulo en magenta, seguidos de un gran panel bordeado con una sección de precios y una lista numerada de cuatro elementos.
Describe la expansión a la AD preclínica. AHEAD 3-45 (Fase III): A3 (unos 400 participantes, criterio de valoración principal PET de amiloide) y A45 (unos 1.100 participantes, criterio de valoración principal PACC5), lectura de datos en el FY2028. DIAN-TU ART (Fase IIIb/IV): unos 40 participantes con AD de herencia dominante, cinco años de lecanemab, criterio de valoración principal tiempo hasta la progresión clínica mediante CDR-SB.
Un gran panel enmarcado dividido en dos columnas para los dos ensayos, cada uno con puntos sobre diseño, criterios de valoración y lectura; notas al pie pequeñas.
Etalanetug es un anticuerpo anti-MTBR-tau. El estudio 202 (Fase II, AD temprana esporádica, unos 100 participantes, 24 meses, criterio de valoración principal LCR MTBR-tau243) presenta resultados en el FY2027. El ensayo Tau NexGen (Fase II/III, DIAN-TU, unos 200 participantes, 208 semanas, criterio de valoración principal PET de Tau) presenta resultados en el FY2028. Ambos añaden etalanetug sobre LEQEMBI.
Un panel enmarcado con un encabezado centrado y dos columnas, una por estudio, cada una detallando el objetivo, diseño, duración, criterios de valoración y lectura en magenta.
Ledasorexton se está probando para la narcolepsia (NT1/NT2). Izquierda: es el único compuesto semilla de la biblioteca interna HTS y utiliza el conocimiento de síntesis de DAYVIGO; un estudio de Fase Ib en NT1 mostró señales sólidas en MWT. Derecha: Fase II (Estudio 202), previstos 64 participantes, dosificación oral una vez al día en dosis baja, media y alta durante 4 semanas cada una, criterio de valoración principal latencia media del sueño en MWT; se ha alcanzado el último paciente y se espera la lectura de datos en el FY2026.
Un panel enmarcado con dos columnas: una narrativa con puntos a la izquierda y puntos sobre el diseño del ensayo a la derecha; las notas al pie definen las abreviaturas.
Tres mensajes clave en rojo: el negocio orgánico progresó por encima del plan gracias al crecimiento de los 3L y Eisai gestionará rigurosamente la comparativa entre plan y realidad en el H2; el lanzamiento de SC-AI reduce las barreras para el inicio y mantenimiento con LEQEMBI y se espera que aumente considerablemente el número de pacientes; las contribuciones a corto plazo en AD incluyen la expansión en AD preclínica y etalanetug como potencial primera terapia mundial contra la proteína tau.
Título centrado con tres párrafos grandes en rojo centrados sobre fondo blanco.
Separador de sección con el texto 参考資料 (materiales de referencia) que introduce las tablas del apéndice.
Diapositiva blanca mayoritariamente vacía con el título a la izquierda y una onda en degradado magenta en la parte inferior derecha.
Estado de ingresos en 100 millones de yenes con porcentaje de ingresos, variación interanual y progreso de la previsión para todo el año: ingresos 4.700 (previsión 8.835, 53,2 %), beneficio bruto 3.654 (54,2 %), gastos de venta, generales y administrativos 2.352, I+D 881, beneficio operativo 414 (previsión 700, 59,2 %), beneficio operativo principal 431 (61,5 %), beneficio intermedio 313, beneficio atribuible a los propietarios 299 (previsión 523, 57,2 %). Tipos de cambio medios del H1: USD 159,37 yenes, EUR 184,35 yenes.
Tabla ancha con un bloque gris para el FY2025 y un bloque verde azulado para el FY2026 con columnas resaltadas; notas al pie sobre tipos de cambio en la parte inferior.
Ingresos del negocio farmacéutico 4.621 (+17,5 %): Japón 1.167 (+3,7 %), Américas 1.792 (+26,5 %, de los cuales EE. UU. 1.730), China 826 (+24,7 %), EMEA 437 (+12,6 %), Asia Oriental/Global South 399 (+17,0 %). Otros negocios 79; ingresos consolidados 4.700. El progreso de la previsión oscila entre el 50,0 % (Japón) y el 59,8 % (EMEA).
Tabla con bloque gris del año anterior y bloque verde azulado del año actual; definiciones de segmentos en notas al pie.
Beneficio del segmento farmacéutico 1.402 (+29,0 %, margen 30,3 %): Japón 366 (+8,9 %), Américas 466 (+55,6 %), China 329 (+25,1 %), EMEA 101 (+59,0 %), Asia Oriental/Global South 141 (+12,4 %). Otros negocios 25, I+D -785, gastos de la oficina central de la matriz -228, resultando en un beneficio operativo consolidado de 414 (+20,4 %). Una nota al pie indica que los costes de participación en beneficios de LENVIMA pagados a Merck se asignan ahora a los segmentos.
Tabla con bloques gris del año anterior y verde azulado del año actual, incluyendo una columna de margen de beneficio; nota al pie explicativa sobre el cambio en los segmentos.
Total 3L 2.958 (+24,9 %; previsión 5.620, 52,6 %). LENVIMA/Kisplyx 1.948 (+17,0 %; previsión 3.450), LEQEMBI 615 (+49,7 %; previsión 1.435, 42,9 %), DAYVIGO 395 (+35,7 %; previsión 735, 53,8 %), cada uno desglosado por Japón, Américas, China, EMEA y Asia Oriental/Global South. Los valores entre paréntesis angulares indican el crecimiento en moneda local.
Tabla larga con tres bloques de productos separados por líneas; columnas del FY2026 resaltadas en verde azulado; las columnas estrechas densifican los dígitos pequeños.
Ingresos en Japón 1.167 (+3,7 %; previsión 2.335, 50,0 %): medicamentos con receta 1.056 (+4,5 %), salud del consumidor 111 (-3,2 %); beneficio del segmento 366 (+8,9 %). Productos principales: DAYVIGO 250, LEQEMBI 130, Zelecka 107, LENVIMA 72, Mobicol 72 (+75,9 %), Goofice 49, Methycobal 46; grupo Chocola BB 80 en productos de consumo.
Tabla con filas de resumen superior seguidas de dos subtablas de productos (receta y consumo); una nota al pie marca los productos gestionados desde EA Pharma.
Ingresos en Américas 1.792 (+26,5 %; previsión 3.370, 53,2 %), de los cuales EE. UU. 1.730 (+25,8 %). Beneficio del segmento 466 (+55,6 %). LENVIMA 1.359 (EE. UU. 1.342 o 842 millones de USD, +8,7 % en USD), LEQEMBI 327 (EE. UU. 325 o 204 millones de USD, +54,5 %), DAYVIGO 77 (EE. UU. 36 o 23 millones de USD).
Tabla con cada producto mostrado en yenes y en una segunda línea para millones de USD en EE. UU.; columnas del FY2026 resaltadas en verde azulado.
Ingresos en China 826 (+24,7 %; previsión 1.470, 56,2 %); beneficio del segmento 329 (+25,1 %). Productos: LENVIMA 138, LEQEMBI 97 (+22,7 %), Merislon 96, Methycobal 82, Aricept 54, Cerbex 53, Mionar 50 y DAYVIGO 28 (+173,0 %; previsión 45, 62,5 %).
Tabla con filas de encabezado de ingresos y beneficio del segmento seguidas de una lista de productos; bloque del año actual resaltado en verde azulado.
Ingresos en EMEA 437 (+12,6 %; previsión 730, 59,8 %); beneficio del segmento 101 (+59,0 %). LENVIMA/Kisplyx 283 (+22,5 %; previsión 455), Fycompa 78, DAYVIGO 15 (+183,1 %), LEQEMBI 10 (+168,6 %).
Tabla corta con filas de encabezado y cuatro filas de productos en una diapositiva mayoritariamente vacía; mismo esquema de columnas verde azulado/gris.
Ingresos 399 (+17,0 %; previsión 795, 50,1 %); beneficio del segmento 141 (+12,4 %). Productos: LENVIMA 95, Aricept 72, LEQEMBI 51 (+170,8 %; previsión 115, 44,3 %), DAYVIGO 25 (+85,7 %; previsión 55, 46,3 %), Methycobal 24, Pariet 22, Halaven 18, Fycompa 12.
Tabla con filas de encabezado y una lista de productos; bloque del año actual resaltado en verde azulado.
Tabla agrupada por amiloide, tau, neurodegeneración, plataforma de orexina y oncología. Ejemplos: inicio de LEQEMBI SC-AI aprobado en EE. UU. (julio), China y Japón (septiembre), mantenimiento aprobado en EE. UU. (360 mg); resultados principales de AHEAD 3-45 en el FY2028; resultados principales de etalanetug Tau NexGen en el FY2028 y Estudio 202 en el FY2027; resultados principales de la Fase II de ledasorexton en el FY2026; LENVIMA para RCC en segunda línea aprobado en EE. UU. (septiembre) con aprobación prevista en Japón para el FY2026; lanzamiento de taletrectinib (inhibidor de ROS1) en la UE previsto para el FY2027. Las notas al pie son muy pequeñas.
Tabla a diapositiva completa con filas de encabezado en azul marino por área terapéutica, etiquetas laterales de colores (A, T, N) para el continuo ATN y columnas para indicación, fase e hitos clave.
Aviso legal estándar: los objetivos del material no son previsiones formales (consulte el comunicado de resultados bajo las normas de la Tokyo Stock Exchange), las declaraciones prospectivas implican riesgos e incertidumbres, Eisai no tiene obligación de actualizarlas y los estados financieros consolidados se presentan bajo IFRS.
Cuadro de texto único con marco azul claro y seis párrafos con viñetas cuadradas bajo la barra de título.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Cubre los resultados de Eisai para el segundo trimestre (periodo intermedio) del FY2026, de abril a septiembre de 2026: aspectos financieros destacados, puentes de ingresos y beneficios, las franquicias de LENVIMA, DAYVIGO y LEQEMBI, hitos del pipeline en oncología y Alzheimer, y tablas de apéndice por región.
Los ingresos fueron de 470.000 millones de yenes (4.700 unidades de cien millones de yenes, +17,5 % interanual), el beneficio operativo de 41.400 millones de yenes (+20,4 %) y el beneficio operativo principal de 43.100 millones de yenes (+28,6 %). El progreso respecto a la previsión anual es del 53 % en ingresos y del 59 % en beneficio operativo.
El FY2026 es el año fiscal de Eisai que finaliza en marzo de 2027, y el H1 FY2026 (el periodo intermedio o Q2) comprende de abril a septiembre de 2026. La portada tiene fecha del 10 de noviembre de 2026.
La presentación está en japonés (el título de portada es 2026年度第2四半期(中間期)決算説明会, una sesión informativa de resultados) y el original se publicó en TDnet, el servicio de divulgación puntual de la Bolsa de Tokio. Esta página de la galería ofrece un análisis en español diapositiva por diapositiva.
Tiene 33 páginas: 20 páginas principales con lo más destacado, resultados y actualizaciones de productos y pipeline, seguidas de un separador de apéndice y tablas del estado de resultados, segmentos, productos estrella por región, hitos clave del pipeline y un aviso sobre declaraciones prospectivas.
Los productos «3L» LENVIMA (1.948, +17 %), DAYVIGO (395, +36 %) y LEQEMBI (615, +50 %) contribuyeron juntos con +591 al aumento de ingresos de +699; todas las cifras están en unidades de cien millones de yenes.
La página de la galería permite visualizar y descargar la presentación en los formatos allí indicados. Dado que el original es un documento corporativo de relaciones con inversores (IR), consulta las condiciones de uso de Eisai antes de redistribuir su contenido.
Sí. La página de KPI destacados, los puentes tipo cascada (waterfall), los gráficos de barras regionales apiladas con comentarios y las tablas financieras con columnas resaltadas son patrones fáciles de adaptar para tu propia presentación de resultados o de IR.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.